
Tamaño y Participación del Mercado de Prensas Mecánicas de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
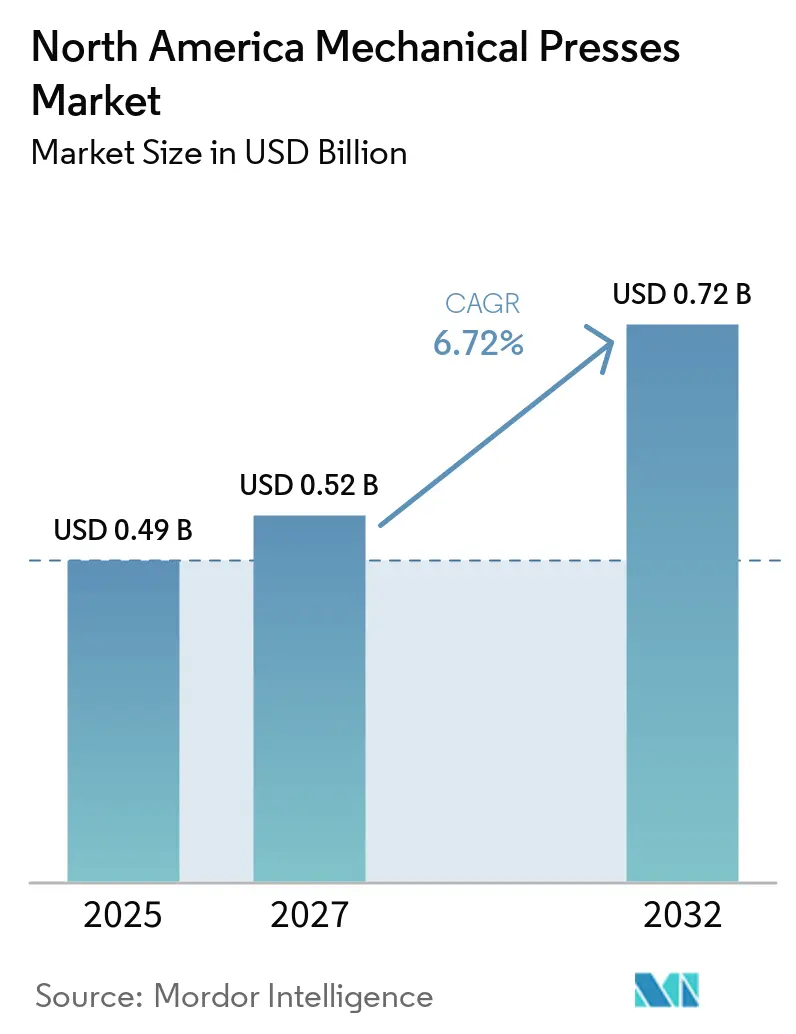
| Tamaño del mercado en el año base (2025) | 0.49 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.72 % |
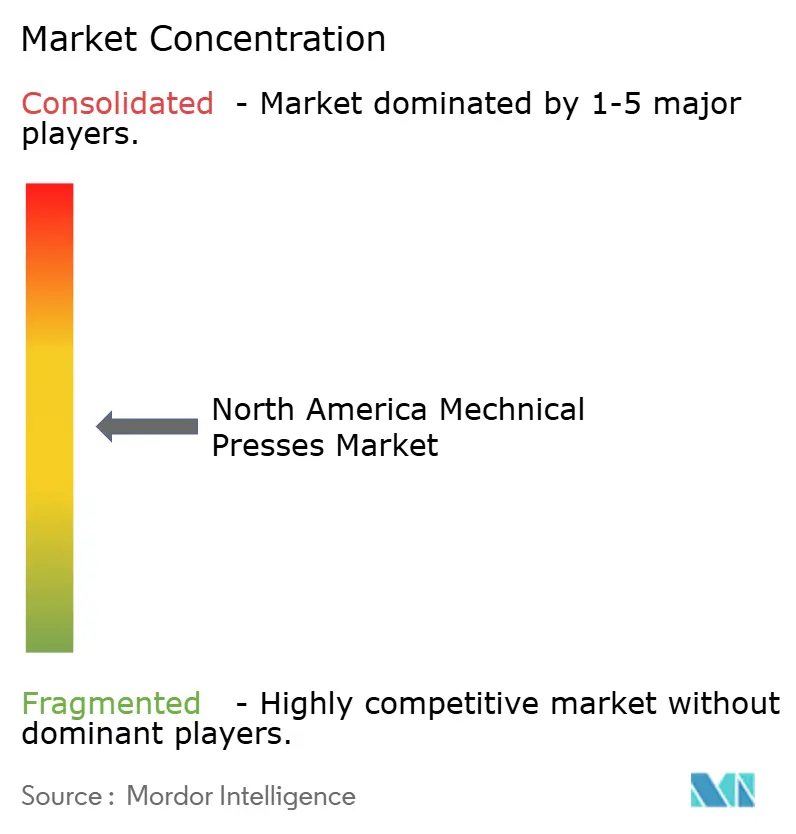
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Prensas Mecánicas de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Prensas Mecánicas de América del Norte se expanda desde 0,49 mil millones de USD en 2026 y 0,52 mil millones de USD en 2027 hasta 0,72 mil millones de USD en 2032, registrando una CAGR del 6,72% entre 2027 y 2032.
El reshoring y el nearshoring están acercando el trabajo de conformado de metales a los clientes de vehículos, electrodomésticos, aeroespacial e industria de América del Norte, apoyando la inversión en capacidad de estampado localizada. La producción de vehículos eléctricos está cambiando los requisitos de las prensas para carcasas de baterías, laminaciones de motores, piezas estructurales ligeras y otros componentes de alta resistencia, mientras que la demanda de equipos de climatización, equipos eléctricos y maquinaria industrial está creando aplicaciones adicionales. Este cambio apoya tanto las nuevas compras de prensas como las actualizaciones de equipos ya en uso. Una mayor automatización, sistemas de seguridad más robustos, operación con servoaccionamiento, manejo automatizado de materiales y controles conectados son cada vez más importantes a medida que los fabricantes buscan mayor productividad, tiempos de configuración más cortos y mayor flexibilidad de producción ante la escasez de mano de obra calificada. El uso creciente de acero de alta resistencia avanzado, aluminio y otros materiales ligeros también está impulsando a los fabricantes a modernizar la capacidad de prensado y las capacidades de utillaje. Al mismo tiempo, las inversiones en manufactura y la localización de cadenas de suministro en toda América del Norte están creando oportunidades para los proveedores de prensas mecánicas, aunque los altos costos de equipos y acero, los requisitos de calificación, la disponibilidad limitada de técnicos especializados y la intensidad de capital para reemplazar prensas grandes pueden ralentizar la conversión de las inversiones planificadas en capacidad operativa.
Conclusiones Clave del Informe
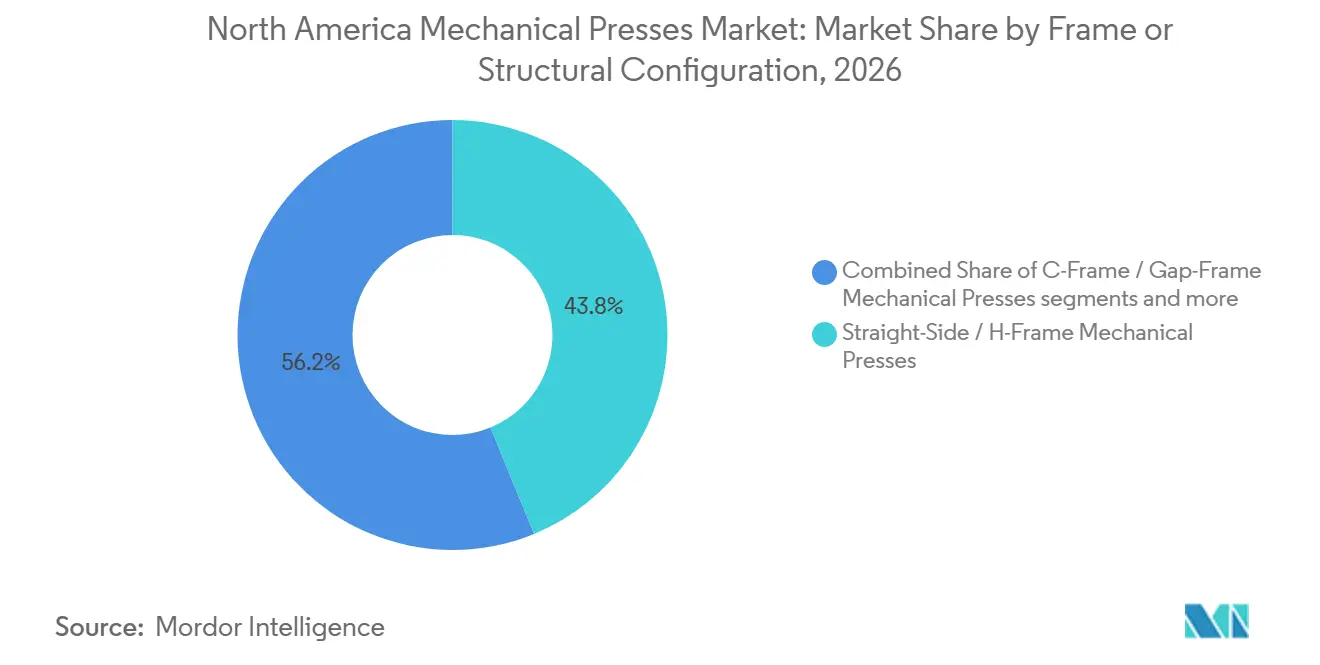
- Por tipo de bastidor, las prensas mecánicas de bastidor recto o bastidor en H representaron el 43,8% de la participación del mercado de prensas mecánicas de América del Norte en 2026, mientras que se prevé que las prensas de bastidor en C o bastidor abierto crezcan a una CAGR del 7,2% hasta 2032.
- Por capacidad, la categoría de 101 a 500 toneladas representó el 38,6% del tamaño del mercado de prensas mecánicas de América del Norte en 2026, mientras que se prevé que la categoría de 501 a 1.000 toneladas crezca a una CAGR del 7,6% hasta 2032.
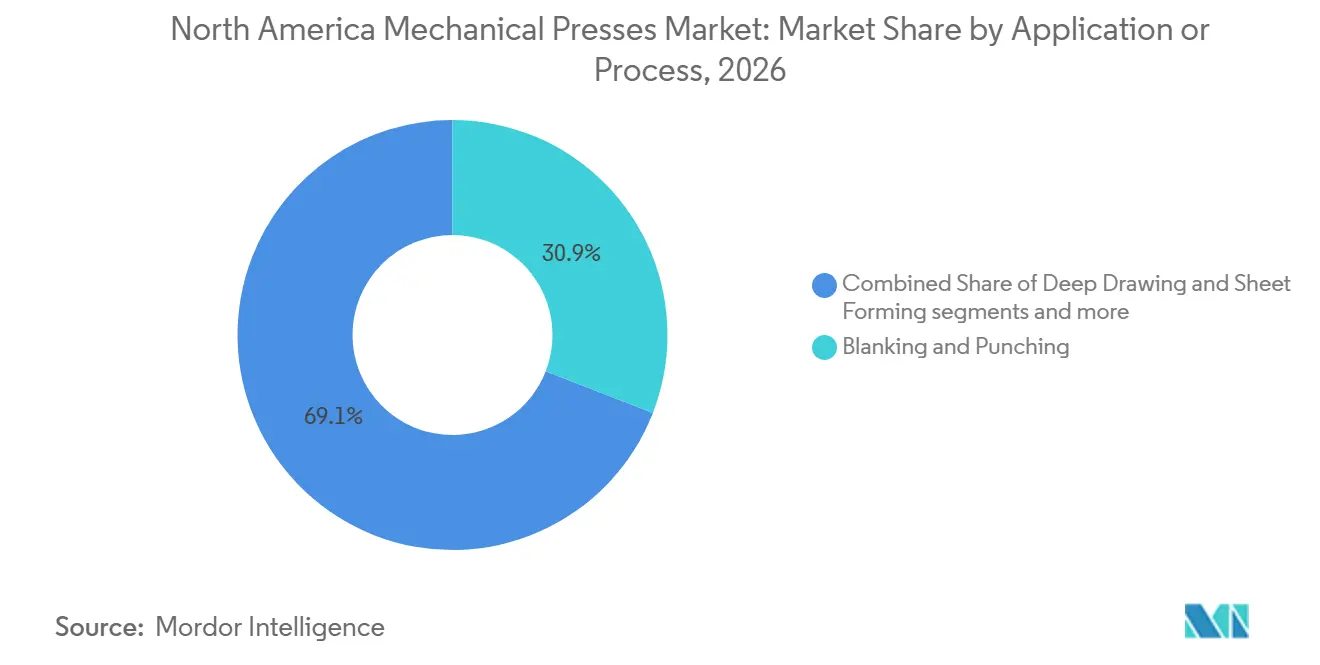
- Por aplicación, el troquelado y punzonado representó el 30,9% de los ingresos en 2026, mientras que se prevé que el estampado de alta velocidad y precisión crezca a una CAGR del 8,1% hasta 2032.
- Por industria de uso final, el sector automotriz y de transporte representó el 37,2% de los ingresos en 2026, mientras que se prevé que el sector eléctrico y electrónico crezca a una CAGR del 8,0% hasta 2032.
- Por geografía, Estados Unidos representó el 83,4% de los ingresos regionales en 2026, mientras que se prevé que México crezca a una CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Prensas Mecánicas de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Reshoring y Nearshoring de Capacidad de Conformado de Metales | +2.1% | Estados Unidos, México | Corto plazo (≤ 2 años) |
| Producción de Baterías, Carrocería y Componentes Estructurales para Vehículos Eléctricos | +1.4% | Estados Unidos, México | Mediano plazo (2-4 años) |
| Estampado Automotriz y de Electrodomésticos de Alta Velocidad y Alto Volumen | +0.9% | Estados Unidos, México | Corto plazo (≤ 2 años) |
| Reducción de Peso en Aeroespacial y Expansión de Capacidad de Defensa | +0.7% | Estados Unidos | Mediano plazo (2-4 años) |
| Demanda de Modernización con Servoaccionamiento, Robótica e Industria 4.0 | +0.5% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Monitoreo Conectado de Prensas como Diferenciador de Mantenibilidad | +0.3% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reshoring y Nearshoring de Capacidad de Conformado de Metales
El reshoring está apoyando la demanda en el mercado de prensas mecánicas de América del Norte porque las nuevas plantas nacionales necesitan capacidad de conformado y automatización de la producción. La Reshoring Initiative informó que el 63% de los fabricantes de equipos originales encuestados planeaban inversiones de capital en Estados Unidos en 2026 o 2027 para reshoring o expansión doméstica. También informó que el 36% de los encuestados ya estaban realizando reshoring o ejecutando programas adicionales de reshoring, en comparación con el 29% en 2025. Las nuevas instalaciones a menudo especifican mesas más grandes, sistemas de transferencia automatizados, controles modernos, disposiciones para cambio de matrices y manejo integrado de materiales en lugar de replicar equipos más antiguos. Estas decisiones aumentan la complejidad del proyecto, pero también permiten a los fabricantes mejorar la repetibilidad, la eficiencia del personal y la consistencia de las piezas suministradas a los programas de ensamblaje regionales. Esto puede aumentar el valor de cada proyecto incluso cuando la demanda unitaria cambia modestamente. México añade una fuente relacionada de demanda porque su Plan Nacional de Desarrollo 2025-2030 sitúa el nearshoring en el centro del desarrollo industrial, con 477 parques industriales en operación o en construcción en 2026.
Producción de Baterías, Carrocería y Componentes Estructurales para Vehículos Eléctricos
Los programas de vehículos eléctricos están creando un conjunto diferenciado de requisitos para el mercado de prensas mecánicas de América del Norte. Las bandejas de baterías necesitan capacidad de embutición profunda, mientras que las laminaciones de motores requieren conformado de alta velocidad, control preciso del proceso, precisión de alimentación repetible y protección confiable de matrices, lo que altera la decisión de compra porque el comprador debe considerar el sistema de conformado completo, incluidos los controles, el manejo de materiales, el monitoreo y el soporte de servicio. Los componentes estructurales pueden requerir mayor tonelaje y mesas de prensa más grandes que las piezas convencionales. Magna describió su proceso OPTiForm como un método de dos etapas para gestionar el flujo de metal en carcasas de baterías rectangulares de una sola pieza. El proceso apoya la demanda de prensas con paralelismo preciso del corredera y condiciones de conformado consistentes. Worthington Steel declaró que Tempel introdujo su proceso Full Surface Bonding en octubre de 2025, el cual fue aprobado para producción en múltiples fabricantes de equipos originales automotrices y simplifica el procesamiento de laminaciones de acero eléctrico.
Estampado Automotriz y de Electrodomésticos de Alta Velocidad y Alto Volumen
Los componentes de hardware automotriz, las carcasas de electrodomésticos y los componentes eléctricos continúan requiriendo estampado progresivo de alto volumen. Esta demanda apoya las compras de reemplazo y las adiciones de capacidad, especialmente en el rango de 101 a 500 toneladas. AIDA-America indica que sus prensas mecánicas NSX operan a 120-300 golpes por minuto y utilizan un sistema de guía de rodillos de holgura cero. Dicho equipo aborda los requisitos de consistencia dimensional para proveedores que trabajan con acero de alta resistencia avanzado, brindando a los fabricantes una forma de mantener una producción estable en tiradas largas, donde pequeñas variaciones en la alineación, la alimentación de material o el movimiento de la prensa pueden afectar el ensamblaje posterior y el trabajo de calidad. El Premio Nacional de Reshoring en Metalurgia 2025 reconoció a GE Appliances por su inversión en manufactura doméstica, reforzando el papel de la producción de electrodomésticos en la demanda de estampado en Estados Unidos. Nidec Minster introdujo su serie de prensas de bastidor abierto MMC Titan en febrero de 2026 con disponibilidad en inventario y controles integrados, respondiendo a los compradores que necesitan períodos de entrega más cortos.
Reducción de Peso en Aeroespacial y Expansión de Capacidad de Defensa
La inversión en manufactura aeroespacial y de defensa está apoyando una mayor demanda de prensas de alta capacidad en Estados Unidos. Arconic puso en marcha una expansión de 57,5 millones de USD en Davenport Works en septiembre de 2025 para aumentar la producción doméstica de aluminio de alta pureza para aplicaciones de defensa y aeroespacial. Raytheon inició una expansión de 53 millones de USD de su instalación de Sensor de Defensa Aérea y Antimisiles de Nivel Inferior en octubre de 2025. Estos proyectos fortalecen la demanda entre los proveedores de piezas de aluminio conformado, titanio y aleaciones de alta resistencia, y su efecto se extiende más allá del sitio original porque los fabricantes de componentes, los proveedores de utillaje, los equipos de mantenimiento y los procesadores de materiales deben prepararse para programas con exigentes requisitos de documentación y producción. Las prensas de bastidor recto de mayor tamaño pueden ser adecuadas para estas aplicaciones porque proporcionan rigidez y capacidad para trabajos estructurales exigentes. El trabajo aeroespacial, por lo tanto, apoya el rango de 501 a 2.000 toneladas aunque el número total de programas sea menor que el de la producción automotriz.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Largos Ciclos de Calificación | -1.2% | América del Norte, especialmente el mercado medio | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Especializada en Servicio e Integración de Controles | -0.8% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Acero, Aranceles y Componentes Importados | -0.6% | Estados Unidos, México | Corto plazo (≤ 2 años) |
| Carga de Actualización de Seguridad de Prensas Heredadas y Cumplimiento de Ciberseguridad | -0.4% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Largos Ciclos de Calificación
La adquisición de prensas mecánicas requiere capital significativo, revisión de ingeniería, trabajo de instalación y validación de producción. La OSHA exige que las prensas mecánicas de potencia cuenten con protección en el punto de operación y requiere inspecciones periódicas de los controles del embrague y el freno.[1] Los compradores en los sectores aeroespacial, de defensa y automotriz también realizan trabajos de primer artículo, estudios de capacidad dimensional y documentación de seguridad antes de que comience la producción. Estos pasos pueden extender el período entre una orden de compra y la producción efectiva para sistemas grandes, porque los compradores deben coordinar la aceptación de la prensa, el trabajo de cimentación, el desarrollo de matrices, la capacitación de operadores, la validación de protecciones y las pruebas de producción antes de que el equipo pueda proporcionar su capacidad planificada. El tratamiento fiscal de Estados Unidos puede reducir los costos de equipos después de impuestos, pero no elimina el trabajo técnico requerido para calificar una prensa. Los aranceles sobre el acero también afectan la economía de los proyectos porque la proclamación de abril de 2026 aplicó derechos al valor total declarado de ciertos artículos importados de acero y aluminio. Los compradores pueden retrasar las decisiones cuando los costos de equipos y componentes se vuelven más difíciles de prever.[2]
Escasez de Mano de Obra Especializada en Servicio e Integración de Controles
Una oferta limitada de trabajadores especializados puede retrasar las nuevas instalaciones y los proyectos de modernización en el mercado de prensas mecánicas de América del Norte. La Oficina de Estadísticas Laborales registró 56.060 configuradores, operadores y asistentes de máquinas de corte, punzonado y prensado en la manufactura de productos metálicos fabricados en 2025.[3] La Reshoring Initiative encontró que el 66% de los fabricantes de equipos originales encuestados consideraban muy difícil o en niveles de crisis la contratación de soldadores, maquinistas y técnicos eléctricos. También encontró que el 60% dio la misma evaluación para el personal de mantenimiento y reparación. El Banco de la Reserva Federal de Cleveland informó que el empleo manufacturero en Estados Unidos disminuyó en 6,6 millones entre 1979 y 2025. La escasez de mano de obra limita la rapidez con que se puede poner en marcha, modernizar y mantener la capacidad de prensado, y hace más importante trabajar con proveedores que ofrezcan interfaces de control claras, diagnósticos remotos, procedimientos de servicio documentados y capacitación que ayuden a los equipos de los clientes a resolver problemas rutinarios más rápidamente en las operaciones de manufactura regional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de Bastidor / Estructura: Las Prensas de Bastidor Recto Apoyan Trabajos Estructurales de Mayor Envergadura
Las prensas mecnicas de bastidor recto o bastidor en H representaron el 43,8% de la participación del mercado de prensas mecánicas de América del Norte en 2026. Su construcción rígida apoya las líneas de transferencia y las operaciones de matrices progresivas para piezas estructurales y de cierre automotrices. La configuración ayuda a mantener el paralelismo del corredera bajo cargas desiguales. Es adecuada para componentes aeroespaciales y piezas estructurales de vehículos eléctricos que requieren condiciones de conformado estables. Las mesas más grandes y el mayor tonelaje mantienen este formato como importante en aplicaciones automotrices e industriales de alta gama.
Se prevé que las prensas mecánicas de bastidor en C o bastidor abierto se expandan a una CAGR del 7,2% hasta 2032. El tamaño del mercado de prensas mecánicas de América del Norte para esta configuración se beneficia de los talleres de trabajo, las operaciones de matrices progresivas compactas y las modernizaciones de controles. Su diseño de frente abierto puede simplificar la configuración y los cambios de matrices en la producción de alta variedad. Nidec Minster introdujo modelos de prensas de bastidor abierto MMC Titan de 35 a 315 toneladas en febrero de 2026. Los bastidores sólidos o monobloque siguen siendo relevantes para el acuñado y el troquelado de precisión, donde la reducción de la deflexión es importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuerza / Capacidad de Prensa: La Capacidad de Rango Medio Lidera Mientras las Prensas Pesadas Crecen Más Rápido
La categoría de 101 a 500 toneladas representó el 38,6% del tamaño del mercado de prensas mecánicas de América del Norte en 2026. Este rango de capacidad sirve al troquelado automotriz, el conformado de carcasas de electrodomésticos, las matrices progresivas de hardware y la fabricación general. Cuenta con amplia disponibilidad de utillaje y un grupo relativamente amplio de experiencia en servicio. Tanto los proveedores de nivel 1 automotrices como los fabricantes por contrato utilizan esta banda. Esta distribución apoya la demanda de reemplazo a través de condiciones económicas cambiantes.
Se prevé que la categoría de 501 a 1.000 toneladas crezca a una CAGR del 7,6% hasta 2032. Se utiliza para el conformado de carcasas de baterías, piezas estructurales aeroespaciales y matrices progresivas o de transferencia más anchas. Los proyectos de reshoring pueden requerir este rango cuando las plantas recuperan trabajo que utilizaba bobinas más anchas o embuticiones más profundas en el extranjero. El extremo superior del rango de capacidad apoya aplicaciones estructurales especializadas donde la longitud de la mesa y la fuerza de conformado son críticas. Las prensas de hasta 100 toneladas continúan sirviendo al troquelado fino, el acuñado y la producción de contactos eléctricos.
Por Aplicación / Proceso: El Troquelado Lidera Mientras el Estampado de Alta Velocidad Gana Impulso
El troquelado y punzonado representó el 30,9% de los ingresos por aplicación en 2026. La participación del mercado de prensas mecánicas de América del Norte para este proceso refleja su uso en las cadenas de suministro automotriz, de electrodomésticos e industrial general. El proceso es adecuado para trabajos repetitivos de alto volumen donde el tiempo de ciclo y la consistencia del utillaje son importantes. Su crecimiento de ingresos está estrechamente vinculado a los volúmenes de producción en los mercados finales. La amplia base instalada también crea demanda de actualizaciones de controles, seguridad y monitoreo.
Se prevé que el estampado de alta velocidad y precisión crezca a una CAGR del 8,1% hasta 2032. El acero eléctrico delgado para núcleos de estátor y rotor requiere prensas de alta velocidad, estabilidad térmica y sistemas de protección de matrices. La producción de componentes de motores eléctricos y baterías requiere equipos de alta velocidad con movimiento repetible, control estable de temperatura y sistemas de protección de matrices. El proceso OPTiForm de Magna destaca el desafío de producción del conformado de grandes carcasas de baterías rectangulares. El troquelado fino y el acuñado siguen siendo importantes para engranajes de precisión, transmisiones y componentes de frenos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Sector Automotriz Lidera la Demanda Mientras las Aplicaciones Eléctricas Crecen Más Rápido
El sector automotriz y de transporte representó el 37,2% de los ingresos en 2026. El tamaño del mercado de prensas mecánicas de América del Norte para este uso final está respaldado por plantas de estampado en el Medio Oeste de Estados Unidos y redes de suministro en todo México. La producción de vehículos utiliza diferentes tipos de prensas para paneles de carrocería, piezas estructurales, carcasas de baterías y laminaciones de motores. El trabajo de carrocería en blanco favorece las prensas grandes, de bastidor recto y de transferencia. Esta variedad de aplicaciones crea ciclos separados de reemplazo y expansión dentro de la producción automotriz.
Se prevé que el sector eléctrico y electrónico se expanda a una CAGR del 8,0% hasta 2032. Las laminaciones de motores, los núcleos de transformadores, los terminales de conectores, la electrónica de consumo y los sistemas de energía para centros de datos apoyan la demanda. La tecnología Full Surface Bonding de Tempel indica que el procesamiento de acero eléctrico está cambiando en los proveedores automotrices. La manufactura de electrodomésticos sigue siendo una fuente estable de demanda de prensas para equipos de bastidor abierto y bastidor recto de alta velocidad. Los sectores aeroespacial, de defensa, maquinaria industrial y productos metálicos proporcionan demanda adicional para prensas especializadas.
Análisis Geográfico
Estados Unidos representó el 83,4% de la participación del mercado de prensas mecánicas de América del Norte en 2026. Su amplia base de estampado incluye plantas automotrices en Míchigan, Ohio, Kentucky y Tennessee. Las cadenas de suministro aeroespacial y de defensa se extienden por Alabama, Connecticut, Texas y otros estados. La Reshoring Initiative informó 247.000 empleos manufactureros anunciados a través del reshoring y la inversión extranjera directa en 2025, mientras que los anuncios de manufactura de metales fabricados aumentaron un 19%. Los requisitos de seguridad de la OSHA y los requisitos de la ANSI crean una demanda recurrente de trabajos de seguridad en prensas más antiguas.
Se prevé que México crezca a una CAGR del 8,5% hasta 2032. El tamaño del mercado de prensas mecánicas de América del Norte en México está respaldado por la inversión en nearshoring y las cadenas de suministro que cumplen con los requisitos del T-MEC. El gobierno mexicano informó 477 parques industriales en operación o en construcción en 28 estados en 2026. Las plantas operan como extensiones de los programas de ensamblaje de Estados Unidos y deben cumplir estándares comparables de proceso y dimensionales. La inversión en cadenas de suministro automotrices regionales apoya la demanda de prensas que cumplan estándares comparables de proceso y dimensionales.
Canadá representa una porción menor pero estable de la demanda regional. Los proveedores automotrices de nivel 1 en Ontario y los fabricantes aeroespaciales en Quebec y Columbia Británica apoyan la actividad de reemplazo y reconstrucción de equipos. Las instalaciones canadienses operan bajo requisitos de seguridad nacionales e incentivos de abastecimiento regional creados por el T-MEC. Su base manufacturera establecida apoya ciclos predecibles de modernización y mantenimiento.
Panorama Competitivo
El mercado de prensas mecánicas de América del Norte exhibe un nivel medio de concentración de mercado. ANDRITZ Schuler Group, AIDA Engineering y Komatsu Industries son prominentes en los programas de prensas de transferencia de alto tonelaje para fabricantes de equipos originales automotrices y proveedores de nivel 1. Sus capacidades de ingeniería de aplicaciones y los largos ciclos de reemplazo apoyan las relaciones establecidas con los clientes. ANDRITZ Schuler y Feintool desarrollaron prensas de troquelado fino HFA de próxima generación, con dos sistemas HFA plus de 8.800 kN construidos para las operaciones de Feintool en Estados Unidos a principios de 2026. Nidec Minster y Sutherland Presses compiten con plazos de entrega más cortos, servicio local y plataformas de control con soporte en América del Norte.
La base instalada crea una oportunidad separada para las empresas que ofrecen modernización en lugar de reemplazo completo. Sutherland Press estima que entre 75.000 y 100.000 prensas mecánicas operan en América del Norte, y muchos sistemas de control quedan obsoletos cada año. Los proveedores de modernización pueden abordar los controles, el monitoreo de seguridad, las firmas de tonelaje y los diagnósticos conectados sin reemplazar bastidores de prensa en buen estado. Sutherland lanzó un simulador I-PRESS basado en navegador en abril de 2026 para evaluación previa a la venta. Los objetivos de desempeño de diciembre de 2025 de la CISA hacen que la documentación de ciberseguridad sea más relevante para las instalaciones de prensas conectadas.
JIER Machine-Tool Group, SEYI Machinery y Stamtec ofrecen precios competitivos y un soporte regional en expansión para compradores sensibles al precio. Los períodos de entrega más cortos pueden cambiar las decisiones de compra cuando los fabricantes necesitan poner en marcha nuevos programas de producción rápidamente. Los compradores comparan la certeza de entrega, el soporte en campo, la compatibilidad de controles y las opciones de actualización con la misma atención que el costo inicial del equipo.
Líderes de la Industria de Prensas Mecánicas de América del Norte
-
AIDA Engineering Ltd.
-
ANDRITZ Schuler Group
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
Stamtec, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Nidec Drive Technology inauguró una fábrica de ensamblaje de prensas en Ritto, Prefectura de Shiga. La instalación duplicó la capacidad de producción doméstica japonesa de 60 a 120 prensas mecánicas por año y aumentó el límite de producto de 150 a 330 toneladas.
- Abril de 2026: El gobierno de Estados Unidos reestructuró los aranceles de la Sección 232 para aplicar derechos al valor total declarado de ciertos artículos que contienen acero y aluminio.
- Febrero de 2026: Nidec Minster introdujo la serie de prensas de bastidor abierto MMC Titan en configuraciones de un punto de 35 a 315 toneladas y de dos puntos de 110 a 315 toneladas para clientes de estampado en América del Norte.
- Enero de 2026: ANDRITZ Schuler y Feintool avanzaron en su colaboración en prensas de troquelado fino, con dos sistemas HFA plus de 8.800 kN construidos para las operaciones de Feintool en Estados Unidos.


Alcance del Informe del Mercado de Prensas Mecánicas de América del Norte
El Mercado de Prensas Mecánicas de América del Norte está Segmentado por Configuración de Bastidor (Prensas Mecánicas de Bastidor en C, Prensas Mecánicas de Bastidor Recto y Más), por Fuerza de Prensa (101–500 Toneladas y Más), por Aplicación (Troquelado y Punzonado, Troquelado Fino y Más), por Industria de Uso Final (Eléctrica y Electrónica, Energía y Potencia y Más), por Geografía (Estados Unidos, Canadá y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Prensas Mecánicas de Bastidor en C / Bastidor Abierto |
| Prensas Mecánicas de Bastidor Recto / Bastidor en H |
| Prensas Mecánicas de Bastidor Sólido / Monobloque |
| Otras Configuraciones de Prensas Mecánicas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Más de 2.000 Toneladas |
| Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa |
| Acuñado y Repujado |
| Troquelado Fino |
| Estampado de Alta Velocidad y Precisión |
| Otras Aplicaciones de Prensas Mecánicas |
| Automotriz y Transporte |
| Eléctrica y Electrónica |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Maquinaria y Equipos Industriales |
| Productos Metálicos y Manufactura General |
| Aeroespacial y Defensa |
| Construcción y Equipos Pesados |
| Energía y Potencia |
| Otras Industrias de Uso Final |
| Estados Unidos |
| Canadá |
| México |
| Por Configuración de Bastidor / Estructura | Prensas Mecánicas de Bastidor en C / Bastidor Abierto |
| Prensas Mecánicas de Bastidor Recto / Bastidor en H | |
| Prensas Mecánicas de Bastidor Sólido / Monobloque | |
| Otras Configuraciones de Prensas Mecánicas | |
| Por Fuerza / Capacidad de Prensa | Hasta 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Más de 2.000 Toneladas | |
| Por Aplicación / Proceso | Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa | |
| Acuñado y Repujado | |
| Troquelado Fino | |
| Estampado de Alta Velocidad y Precisión | |
| Otras Aplicaciones de Prensas Mecánicas | |
| Por Industria de Uso Final | Automotriz y Transporte |
| Eléctrica y Electrónica | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Maquinaria y Equipos Industriales | |
| Productos Metálicos y Manufactura General | |
| Aeroespacial y Defensa | |
| Construcción y Equipos Pesados | |
| Energía y Potencia | |
| Otras Industrias de Uso Final | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva para las prensas mecánicas en América del Norte?
Se proyecta que el mercado de prensas mecánicas de América del Norte aumente de 0,49 mil millones de USD en 2026 a 0,72 mil millones de USD en 2032, a una CAGR del 6,72%.
¿Qué segmento de uso final tiene la mayor demanda de prensas mecánicas en América del Norte?
El sector automotriz y de transporte lidera con una participación de ingresos del 37,2% en 2026, respaldado por la producción de carrocería, piezas estructurales, carcasas de baterías y componentes de motores.
¿Qué configuración de prensa mecánica es la más utilizada en América del Norte?
Las prensas de bastidor recto o bastidor en H lideran con una participación del 43,8% en 2026 porque apoyan operaciones de transferencia y matrices progresivas de alto tonelaje.
¿Por qué las prensas mecánicas de alta velocidad están ganando demanda?
Se prevé que el estampado de alta velocidad y precisión crezca a una CAGR del 8,1% hasta 2032 porque las laminaciones de motores eléctricos requieren conformado rápido y controlado con precisión.
¿Qué país está creciendo más rápido en la demanda de prensas mecánicas en América del Norte?
Se prevé que México crezca a una CAGR del 8,5% hasta 2032, respaldado por el nearshoring y la inversión en cadenas de suministro automotrices.
¿Cómo afectan los programas de modernización a los proveedores de prensas?
Las actualizaciones de controles, seguridad y monitoreo conectado amplían las oportunidades de servicio en una base instalada estimada en 75.000 a 100.000 prensas en América del Norte.


 Sus datos están seguros y nunca se venden ni se comparten.
