
北米メカニカルプレス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2025) | 0.49 十億米ドル |
| 市場規模 (2027) | 0.52 十億米ドル |
| 市場規模 (2032) | 0.72 十億米ドル |
| 成長率 (2027 - 2032) | 6.72 % |
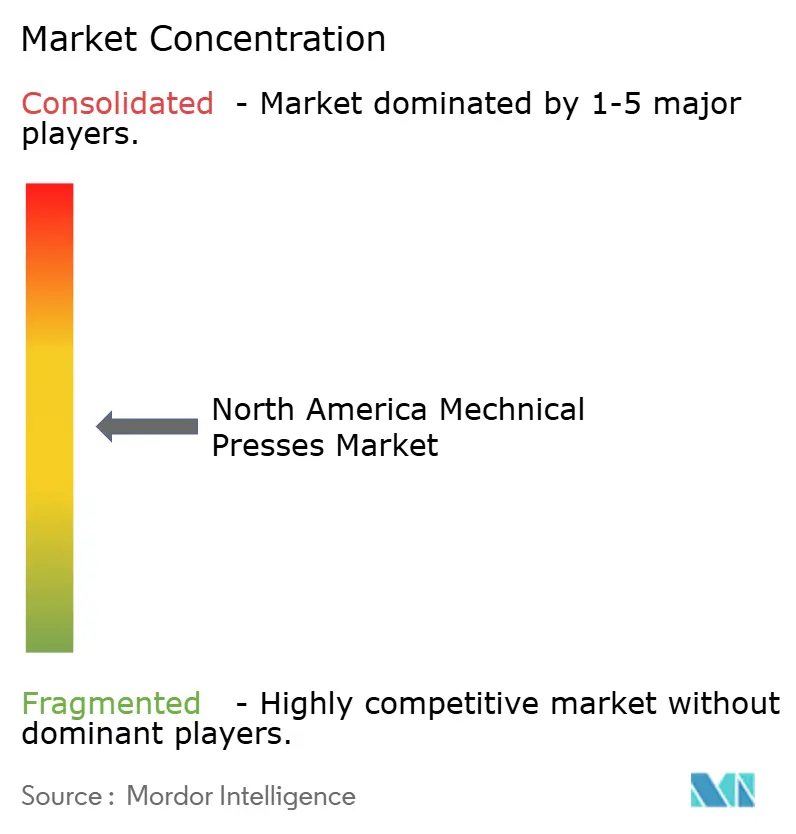
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米メカニカルプレス市場分析
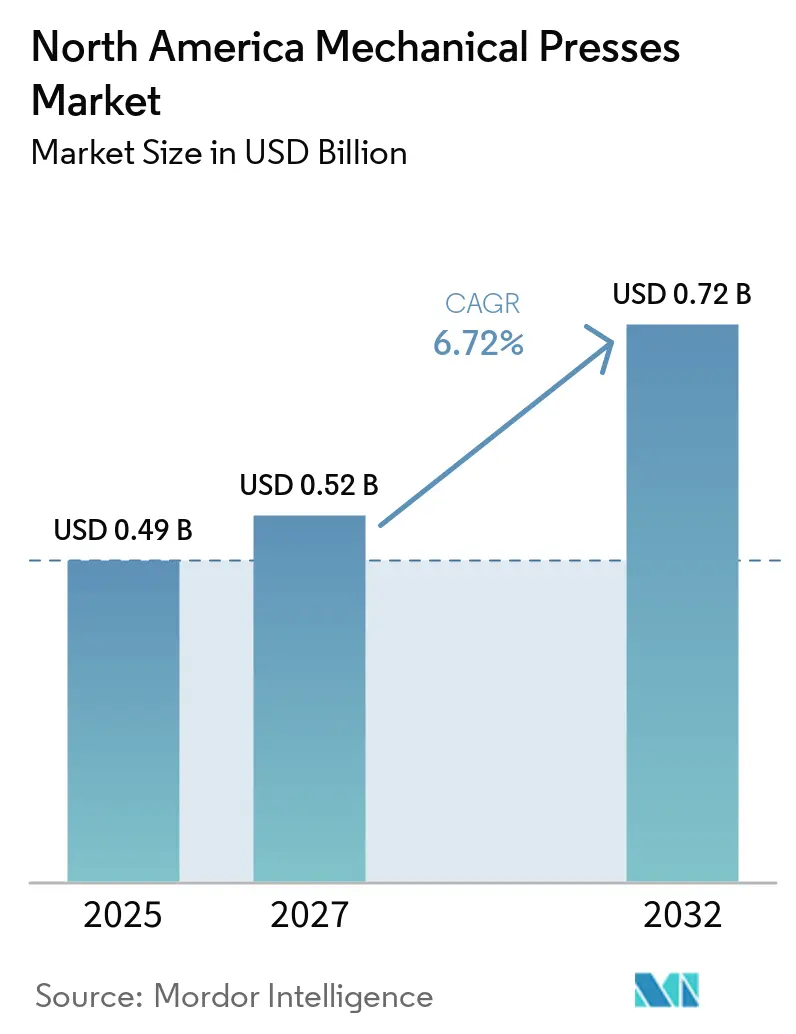
北米メカニカルプレス市場規模は、2026年の0.49 ビリオン 米ドルおよび2027年の0.52 ビリオン 米ドルから、2032年までに0.72 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 6.72%を記録する見込みです。
リショアリングおよびニアショアリングにより、金属成形加工が北米の自動車、家電、航空宇宙、産業用顧客に近い場所へと移行しており、地域密着型のスタンピング設備への投資を後押ししています。電気自動車の生産は、バッテリーエンクロージャー、モーターラミネーション、軽量構造部品、その他の高強度部品に対するプレス要件を変化させており、HVAC、電気機器、産業機械からの需要が新たな用途を生み出しています。この変化は、新規プレスの購入と既存設備のアップグレードの両方を支援しています。熟練労働者不足の中で、メーカーが生産性の向上、段取り時間の短縮、生産の柔軟性の拡大を追求するにつれ、高度な自動化、強化された安全システム、サーボ駆動操作、自動マテリアルハンドリング、接続型制御がますます重要になっています。高強度鋼、アルミニウム、その他の軽量材料の利用拡大も、メーカーがプレス設備とツーリング能力を近代化する動きを促しています。同時に、北米全域での製造投資とサプライチェーンの地域化がメカニカルプレスサプライヤーに機会をもたらしていますが、高い設備・鉄鋼コスト、資格要件、熟練技術者の限られた供給、大型プレス更新の資本集約性が、計画投資の稼働設備への転換を遅らせる可能性があります。
レポートの主要ポイント
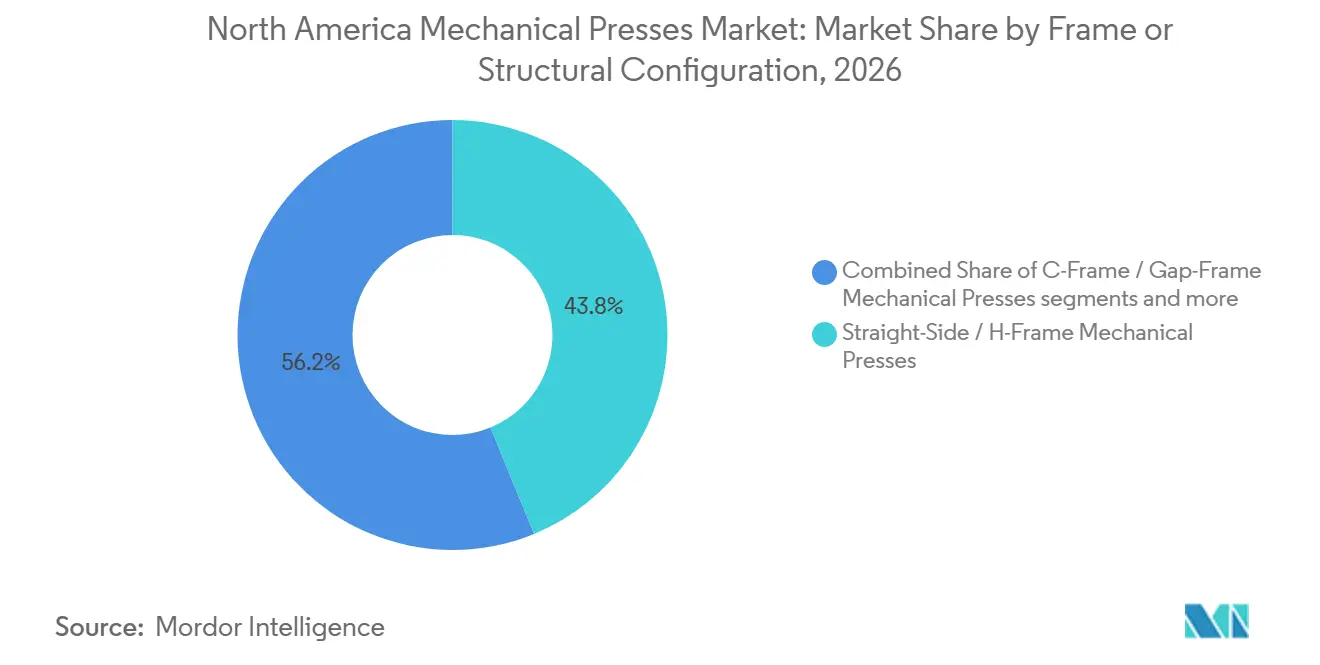
- フレームタイプ別では、ストレートサイド(Hフレーム)メカニカルプレスが2026年の北米メカニカルプレス市場シェアの43.8%を占め、Cフレーム(ギャップフレーム)プレスは2032年までにCAGR 7.2%で成長すると予測されています。
- 能力別では、101~500トンカテゴリーが2026年の北米メカニカルプレス市場規模の38.6%を占め、501~1,000トンカテゴリーは2032年までにCAGR 7.6%で成長すると予測されています。
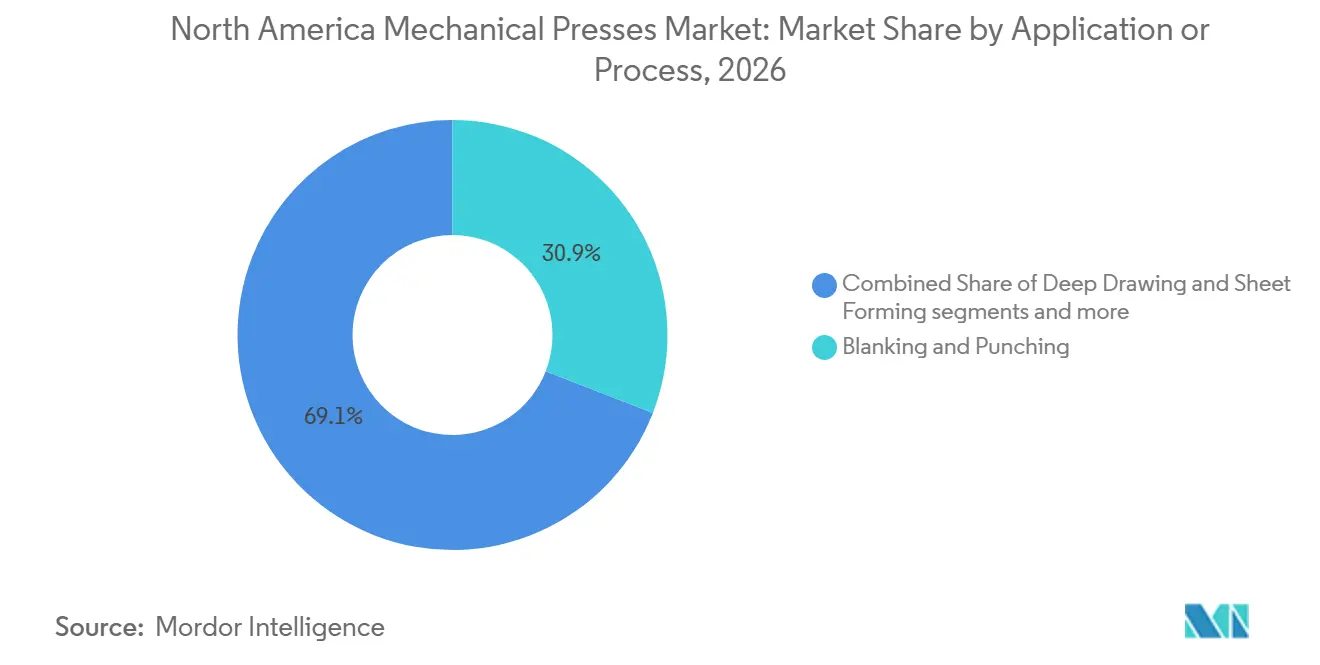
- 用途別では、ブランキングおよびパンチングが2026年の売上高の30.9%を占め、高速・精密スタンピングは2032年までにCAGR 8.1%で成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2026年の売上高の37.2%を占め、電気・電子2032年までにCAGR 8.0%で成長すると予測されています。
- 地域別では、米国が2026年の地域売上高の83.4%を占め、メキシコは2032年までにCAGR 8.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
北米メカニカルプレス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 金属成形設備のリショアリングおよびニアショアリング | +2.1% | 米国、 メキシコ | 短期 (≤ 2年) |
| EV用バッテリー・ボディ・構造部品の生産 | +1.4% | 米国、 メキシコ | 中期 (2~4年) |
| 自動車・家電向け高速・大量スタンピング | +0.9% | 米国、 メキシコ | 短期 (≤ 2年) |
| 航空宇宙の軽量化および防衛設備の拡張 | +0.7% | 米国 | 中期 (2~4年) |
| サーボ・ロボティクスおよびインダストリー4.0レトロフィット需要 | +0.5% | 米国、 カダ | 中期 (2~4年) |
| サービス性差別化要因としての接続型プレスモニタリング | +0.3% | 米国、 カナダ | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
金属成形設備のリショアリングおよびニアショアリング
リショアリングは、新設の国内工場が成形設備と生産自動化を必要とするため、北米メカニカルプレス市場における需要を支援しています。リショアリング・イニシアティブは、調査対象OEMの63%が2026年または2027年にリショアリングまたは国内拡張のための米国設備投資を計画していると報告しました。また、回答者の36%がすでにリショアリングを実施中またはさらなるリショアリングプログラムを実行中であり、2025年の29%から増加したと報告しました。新設施設では、旧来の設備を複製するのではなく、より大きなベッド、自動トランスファーシステム、最新の制御装置、ダイチェンジ設備、統合マテリアルハンドリングが指定されることが多くなっています。これらの選択はプロジェクトの複雑さを高めますが、メーカーが繰り返し精度、人員配置の効率性、地域の組立プログラムへの部品供給の一貫性を向上させことも可能にします。これにより、ユニット需要が緩やかに変化する場合でも、各プロジェクトの価値が高まる可能性があります。メキシコは、2025年から2030年の国家開発計画が産業開発の中心にニアショアリングを位置づけており、2026年には477の工業団地が稼働中または建設中であることから、関連する需要源を加えています。
EV用バッテリー・ボディ・構造部品の生産
電気自動車プログラムは、北米メカニカルプレス市場に対して独自の要件セットを生み出しています。バッテリートレイには深絞り能力が必要であり、モーターラミネーションには高速成形、厳密なプロセス制御、繰り返し可能なフィード精度、信頼性の高いダイ保護が必要であり、これにより購買決定が変化します。購買者は制御装置、マテリアルハンドリング、モニタリング、サービスサポートを含む成形システム全体を考慮しなければならないからです。構造部品は、従来の部品よりも多くのトン数と大きなプレスベッドを必要とする場合があります。Magnaは、OPTiFormプロセスを一体型矩形バッテリーエンクロージャーにおける金属フローを管理するための2段階方式として説明しました。このプロセスは、精密なスライド平行度と一貫した成形条件を持つプレスへの需要を支援します。Worthington Steelは、Tempelが2025年10月にフルサーフェスボンディングプロセスを導入し、複数の自動車OEMで量産承認を受け、電気鋼ラミネーション加工を簡素化したと述べました。
自動車・家電向け高速・大量スタンピング
自動車用ハードウェア、家電エンクロージャー、電気部品は引き続き大量プログレッシブダイスタンピングを必要としています。この需要は、特に101~500トンの範囲において、更新購入と設備増強を支援しています。AIDA-Americaは、NSXメカニカルプレスが毎分120~300ストロークで動作し、ゼロクリアランスローラーガイドシステムを使用していると述べています。このような設備は、高強度鋼を使用するサプライヤーの寸法一貫性要件に対応し、メーカーが長期生産において安定した生産を維持する方法を提供します。アライメント、材料フィード、プレス動作のわずかな変動が下流の組立と品質作業に影響を与える可能性がります。2025年の全米金属加工リショアリング賞は、国内製造投資に対してGEアプライアンシズを表彰し、米国のスタンピング需要における家電生産の役割を強化しました。Nidec Minsterは2026年2月にMMC Titanギャッププレスシリーズを在庫対応と統合制御で導入し、納期短縮を必要とする購買者に対応しました。
航空宇宙の軽量化および防衛設備の拡張
航空宇宙・防衛製造への投資は、米国における高能力プレス需要を支援しています。Arconicは2025年9月に防衛・航空宇宙用途向けの国内高純度アルミニウム生産を増強するため、ダベンポートワークスで5,750万米ドルの拡張工事に着手しました。Raytheonは2025年10月に下層防空・ミサイル防衛センサー施設の5,300万米ドルの拡張を開始しました。これらのプロジェクトは、成形アルミニウム、チタン、高強度合金部品のサプライヤー全体にわたる需要を強化し、その効果は元のサイトを超えて広がります。部品メーカー、ツーリングプロバイダー、保守チーム、材料加工業者は、厳格な文書化と生産要件を持つプログラムに備えなければならないからです。大型スレートサイドプレスは、剛性と要求の厳しい構造作業のための能力を提供するため、これらの用途に適している場合があります。したがって、航空宇宙作業は、プログラムの総数が自動車生産よりも少ないにもかかわらず、501~2,000トンの範囲を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い 資本集約性と長い資格認定サイクル | -1.2% | 北米、 特に中堅市場 | 短期 (≤ 2年) |
| 熟練した サービスおよび制御統合労働者の不足 | -0.8% | 米国、 カナダ | 中期 (2~4年) |
| 鉄鋼価格・ 関税・輸入部品の変動性 | -0.6% | 米国、 メキシコ | 短期 (≤ 2年) |
| 旧型プレスの 安全アップグレードおよびサイバーセキュリティコンプライアンス負担 | -0.4% | 米国、 カナダ | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
高い資本集約性と長い資格認定サイクル
メカニカルプレスの調達には、多大な資本、エンジニアリングレビュー、設置作業、生産検証が必要です。OSHAは、メカニカルパワープレスに作業点の安全防護を義務付けクラッチおよびブレーキ制御の定期点検を要求しています。[1] 航空宇宙、防衛、自動車の購買者も、生産開始前に初回品目作業、寸法能力調査、安全文書化を実施します。これらのステップは、購買者がプレス受け入れ、基礎工事、ダイ開発、オペレーター訓練、安全防護検証、生産試験を調整しなければならないため、大型システムの発注から生産出力までの期間を延長する可能性があります。米国の税務処理は設備の税引後コストを下げることができますが、プレスを資格認定するために必要な技術的作業を排除するものではありません。2026年4月の大統領令は、特定の輸入鉄鋼・アルミニウム製品の全入力価値に関税を適用しました。設備・部品コストの予測が困難になると、購買者は決定を遅らせる可能性があります。[2]
熟練したサービスおよび制御統合労働者の不足
専門労働者の供給不足は、北米メカニカルプレス市場における新規設置およびレトロフィットプロジェクトを遅延させる可能性があります。労働統計局は、2025年に製造業の金属製品製造において切断・パンチング・プレス機械のセッター、オペレーター、テンダーが56,060人いたと記録しました。[3] リショアリング・イニシアティブは、調査対象OEMの66%が溶接工、機械工、電気技術者の採用を非常に困難またはクライシスレベルと見なしていることを発見しました。また、60%が保守・修理スタッフについても同様の評価を下していることを発見しました。クリーブランド連邦準備銀行は、米国の製造業雇用が1979年から2025年にかけて660万人減少したと報告しました。労働力不足は、プレス設備の立ち上げ、近代化、保守の速度を制限し、明確な制御インターフェース、遠隔診断、文書化されたサービス手順、地域の製造業務全体でルーチン問題をより迅速に解決するための顧客チームを支援するトレーニングを提供するサプライヤーとの協力をより重要にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:ストレートサイドプレスが大型構造作業を支援
ストレートサイド(Hフレーム)メカニカルプレスは、2026年の北米メカニカルプレス市場シェアの43.8%を占めました。その剛性構造は、自動車の構造・クロージャー部品向けのトランスファーラインおよびプログレッシブダイ操作を支援します。この構成は、不均一な荷重下でのスライド平行度の維持に役立ちます。安定した成形条件を必要とする航空宇宙部品や電気自動車構造部品に適しています。より大きなベッドと高いトン数により、このフォーマットはプレミアム自動車および産業用途において重要であり続けています。
Cフレーム(ギャップフレーム)メカニカルプレスは、2032年までにCAGR 7.2%で拡大すると予測されています。この構成の北米メカニカルプレス市場規模は、ジョブショップ、コンパクトなプログレッシブダイ操作、制御レトロフィットから恩恵を受けています。オープンフロントデザインは、ハイミックス生産における段取りとダイチェンジを簡素化できます。Nidec Minsterは2026年2月に35~315トンのMMC Titanギャッププレスモデルを導入しました。ソリッドまたはモノブロックフレームは、たわみの低減が重要なコイニングおよび精密ブランキングにおいて引き続き関連性を持っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プレス力・能力別:中間能力がリードし、重量プレスがより速く成長
101~500トンカテゴリーは、2026年の北米メカニカルプレス市場規模の38.6%を占めました。この能力範囲は、自動車ブランキング、家電エンクロージャー成形、ハードウェアプログレッシブダイ、一般製造に対応しています。幅広いツーリングの入手可能性と比較的豊富なサービス経験を持っています。自動車ティア1サプライヤーと契約製造業者の両方がこの帯域を使用しています。この広がりは、変化する経済状況を通じた更新需要を支援しています。
501~1,000トンカテゴリーは、2032年までにCAGR 7.6%で成長すると予測されています。バッテリーエンクロージャー成形航空宇宙構造部品、より広いプログレッシブまたはトランスファーダイに使用されます。リショアリングプロジェクトは、工場が海外でより広いコイルまたはより深い絞りを使用していた作業を戻す際に、この範囲を必要とする場合があります。能力範囲の上限は、ベッド長と成形力が重要な特殊構造用途を支援します。100トン以下のプレスは、ファインブランキング、コイニング、電気接点生産に引き続き対応しています。
用途・プロセス別:ブランキングがリードし、高速スタンピングが勢いを増す
ブランキングおよびパンチングは、2026年の用途別売上高の30.9%を占めました。このプロセスの北米メカニカルプレス市場シェアは、自動車、家電、一般産業サプライチェーン全体での使用を反映しています。このプロセスは、サイクルタイムとツーリングの一貫性が重要な繰り返しの大量作業に適しています。その売上高成長は最終市場の生産量と密接に連動しています。広範な設置ベースは、制御、安全、モニタリングのアップグレードに対する需要も生み出しています。
高速・精スタンピングは、2032年までにCAGR 8.1%で成長すると予測されています。ステーターおよびローターコア用の薄い電気鋼は、高速プレス、熱安定性、ダイ保護システムを必要とします。電気モーターおよびバッテリー部品の生産は、繰り返し可能な動作、安定した温度制御、ダイ保護システムを備えた高速設備を必要とします。MagnaのOPTiFormプロセスは、大型矩形バッテリーエンクロージャーの成形における生産上の課題を浮き彫りにしています。ファインブランキングとコイニングは、精密ギア、トランスミッション、ブレーキ部品において引き続き重要です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:自動車が需要をリードし、電気用途が最速成長
自動車・輸送は2026年の売上高の37.2%を占めました。この最終用途の北米メカニカルプレス市場規模は、米国中西部のスタンピング工場とメキシコ全域のサプライネットワークによって支援されています。車両生産は、ボディパネル、構造部品、バッテリーエンクロージャー、モーターラミネーションに異なるプレスタイプを使用しています。ボディインホワイト作業は、大型のストレートサイドおよびトランスファープレスを好みます。この用途の多様性は、自動車生産内に個別の更新・拡張サイクルを生み出しています。
電気・電子は2032年までにCAGR 8.0%で拡大すると予測されています。モーターラミネーション、トランスフォーマーコア、コネクタ端子、民生用電子機器、データセンター電源システムが需要を支援しています。Tempelのフルサーフェスボンディング技術は、自動車サプライヤーにおける電気鋼加工が変化していることを示しています。家電製造は、高速ギャップフレームおよびストレートサイド設備に対するプレス需要の安定した源泉であり続けています。航空宇宙、防衛、産業機械、金属製品は特殊プレスに対する追加需要を提供しています。
地域分析
米国は2026年の北米メカニカルプレス市場シェアの83.4%を占めました。その大規模なスタンピングベースには、ミシガン、オハイオ、ケンタッキー、テネシーの自動車工場が含まれています。航空宇宙・防衛サプライチェーンは、アラバマ、コネチカット、テキサス、その他の州に広がっています。リショアリング・イニシアティブは、2025年にリショアリングと外国直接投資を通じて247,000件の製造業雇用が発表され、製造金属製品の発表が19%増加したと報告しました。OSHAの安全基準とANSI要件は、旧型プレスの安全作業に対する継続的な需要を生み出しています。
メキシコは2032年までにCAGR 8.5%で成長すると予測されています。メキシコの北米メカニカルプレス市場規模は、ニアショアリング投資とUSMCA要件に準拠したサプライチェーンによって支援されています。メキシコ政府は、2026年に28州にわたって477の工業団地が稼働中または建設中であると報告しました。工場は米国の組立プログラムの延長として機能し、同等のプロセスおよび寸法基準を満たさなければなりません。地域の自動車サプライチェーンへの投資は、同等のプロセスおよび寸法基準を満たすプレスへの需要を支援しています。
カナダは地域需要のより小さいが安定した部分を占めています。オンタリオの自動車ティア1サプライヤーとケベックおよびブリティッシュコロンビアの航空宇宙製造業者が設備更新および再構築活動を支援しています。カナダの施設は、国内安全要件とUSMCAによって生み出された地域調達インセンティブの下で運営されています。その確立された製造基盤は、予測可能なレトロフィットおよびメンテナンスサイクルを支援しています。
競争環境
北米メカニカルプレス市場は中程度の市場集中度を示しています。ANDRITZ Schuler Group、AIDA Engineering、Komatsu Industriesは、自動車OEMおよびティア1サプライヤー向けの高トン数トランスファープレスプログラムで著名です。そのアプリケーションエンジアリング能力と長い更新サイクルが確立された顧客関係を支援しています。ANDRITZ SchullerとFeintoolは次世代HFAファインブランキングプレスを開発し、2026年初頭までにFeintoolの米国事業向けに2台の8,800 kN HFAプラスシステムが製造されました。Nidec MinsterとSutherland Pressesは、より短いリードタイム、地域サービス、北米対応の制御プラットフォームで競争しています。
設置ベースは、完全な更新ではなく近代化を提供する企業に別の機会を生み出しています。Sutherland Pressは、北米で75,000~100,000台のメカニカルプレスが稼働しており、多くの制御システムが毎年陳腐化していると推定しています。レトロフィットサプライヤーは、健全なプレスフレームを交換することなく、制御、安全モニタリング、トン数シグネチャー、接続型診断に対応できます。Sutherlandは2026年4月に販売前評価用のブラウザベースのI-PRESSシミュレーターを立ち上げました。CISAの2025年12月のパフォーマンス標により、接続型プレス設置のサイバーセキュリティ文書化がより重要になっています。
JIER Machine-Tool Group、SEYI Machinery、Stamtecは、価格に敏感な購買者に対して競争力のある価格設定と拡大する地域サポートを提供しています。納期の短縮は、メーカーが新しい生産プログラムを迅速に立ち上げる必要がある場合に購買決定を変える可能性があります。購買者は、初期設備コストと同様に、納期の確実性、フィールドサポート、制御の互換性、アップグレードオプションを比較しています。
北米メカニカルプレス産業リーダー
-
AIDA Engineering Ltd.
-
ANDRITZ Schuler Group
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
Stamtec, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Nidec Drive Technologyが滋賀県栗東市にプレス機械組立工場を開設しました。この施設により、国内の日本における生産能力が年間60台から120台のメカニカルプレス機械へと倍増し、製品の上限が150トンから330トンに引き上げられました。
- 2026年4月:米国政府がセクション232関税を再編し、特定の鉄鋼・アルミニウム含有製品の全入力価値に関税を適用しました。
- 2026年2月:Nidec Minsterが、北米スタンピング顧客向けにシングルポイント35~315トンおよびツーポイント110~315トン構成のMMC Titanギャッププレスシリーズを導入しました。
- 2026年1月:ANDRITZ SchullerとFeintoolがファインブランキングプレスの協力を進め、Feintoolの米国事業向けに2台の8,800 kN HFAプラスシステムが製造されました。
北米メカニカルプレス市場レポートの範囲
北米メカニカルプレス市場は、フレーム構成(Cフレームメカニカルプレス、ストレートサイドメカニカルプレス、その他)、プレス力(101~500トン、その他)、用途(ブランキングおよびパンチング、ファインブランキング、その他)、最終用途産業(電気・電子、エネルギー・電力、その他)、地域(米国、カナダ、その他)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| Cフレーム・ギャップフレームメカニカルプレス |
| ストレートサイド・Hフレームメカニカルプレス |
| ソリッド・モノブロックフレームメカニカルプレス |
| その他のメカニカルプレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| ブランキングおよびパンチング |
| 深絞りおよびシート成形 |
| コイニングおよびエンボッシング |
| ファインブランキング |
| 高速・精密スタンピング |
| その他のメカニカルプレス用途 |
| 自動車・輸送 |
| 電気・電子 |
| 家電・民生用耐久財 |
| 産業機械・設備 |
| 金属製品・一般製造 |
| 航空宇宙・防衛 |
| 建設・重機 |
| エネルギー・電力 |
| その他の最終用途産業 |
| 米国 |
| カナダ |
| メキシコ |
| フレーム・構造構成別 | Cフレーム・ギャップフレームメカニカルプレス |
| ストレートサイド・Hフレームメカニカルプレス | |
| ソリッド・モノブロックフレームメカニカルプレス | |
| その他のメカニカルプレス構成 | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | ブランキングおよびパンチング |
| 深絞りおよびシート成形 | |
| コイニングおよびエンボッシング | |
| ファインブランキング | |
| 高速・精密スタンピング | |
| その他のメカニカルプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 電気・電子 | |
| 家電・民生用耐久財 | |
| 産業機械・設備 | |
| 金属製品・一般製造 | |
| 航空宇宙・防衛 | |
| 建設・重機 | |
| エネルギー・電力 | |
| その他の最終用途産業 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米のメカニカルプレスの見通しはどうですか?
北米メカニカルプレス市場は、2026年の0.49 ビリオン 米ドルから2032年までに0.72 ビリオン 米ドルへと、CAGR 6.72%で成長すると予測されています。
米でメカニカルプレスの需要が最も大きい最終用途セグメントはどれですか?
自動車・輸送が2026年の売上高シェア37.2%でリードしており、ボディ、構造、バッテリーエンクロージャー、モーター部品の生産によって支援されています。
北米で最も広く使用されているメカニカルプレス構成はどれですか?
ストレートサイドまたはHフレームプレスが2026年に43.8%のシェアでリードしており、高トン数トランスファーおよびプログレッシブダイ操作を支援するためです。
高速メカニカルプレスの需要が高まっている理由は何ですか?
高速・精密スタンピングは、電気モーターラミネーションが迅速かつ厳密に制御された成形を必要とするため、2032年までにCAGR 8.1%で成長すると予測されています。
北米でメカニカルプレス需要が最も速く成長している国はどこですか?
メキシコは、ニアショアリングと自動車サプライチェーン投資に支援され、2032年までにCAGR 8.5%で成長すると予測されています。
レトロフィットプログラムはプレスサプライヤーにどのような影響を与えますか?
制御、安、接続型モニタリングのアップグレードは、北米で75,000~100,000台と推定される設置ベース全体にわたってサービス機会を拡大しています。