
Nordamerika Mechanische Pressen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
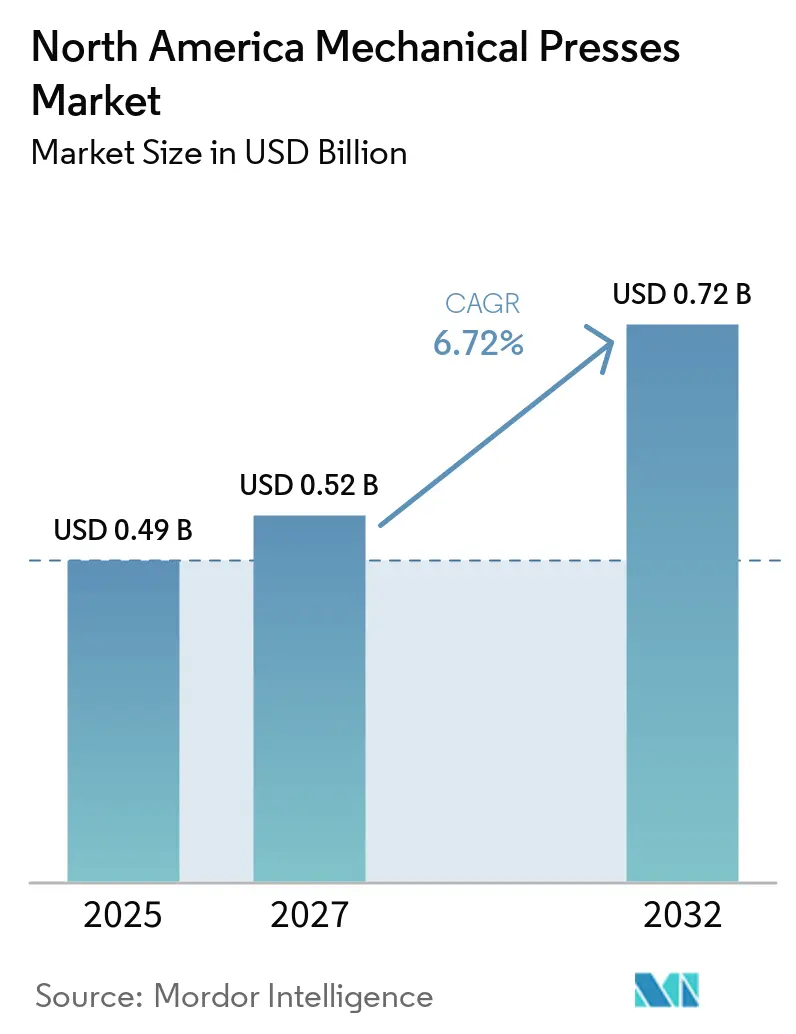
| Marktgröße im Basisjahr (2025) | 0.49 Milliarden US-Dollar |
| Marktgröße (2027) | 0.52 Milliarden US-Dollar |
| Marktgröße (2032) | 0.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.72 % |
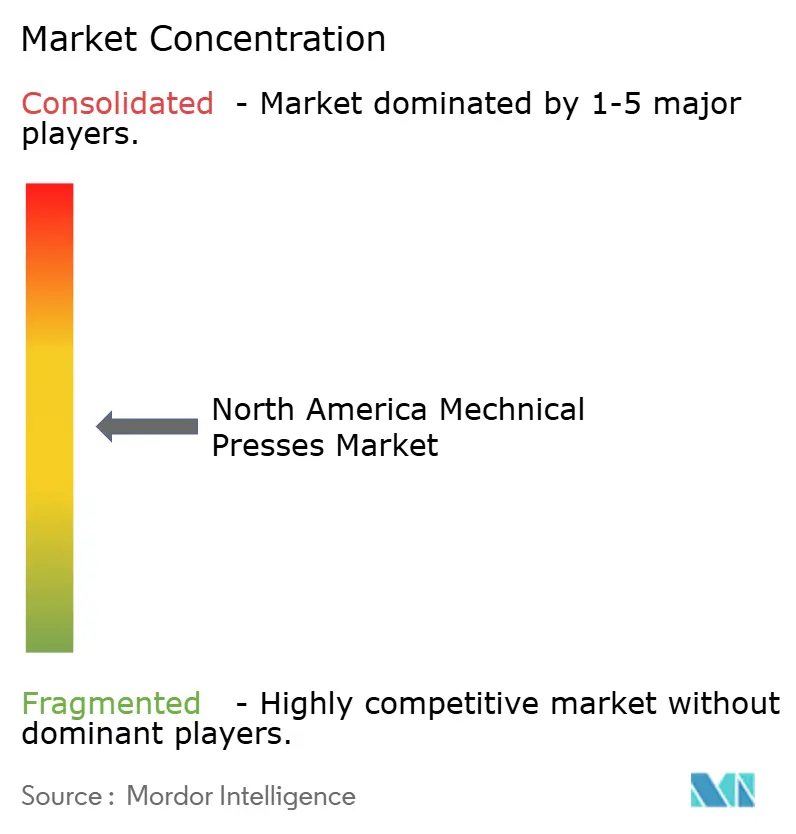
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Mechanische Pressen Marktanalyse von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für mechanische Pressen soll von 0,49 Milliarden USD im Jahr 2026 und 0,52 Milliarden USD im Jahr 2027 auf 0,72 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,72 % verzeichnen.
Reshoring und Nearshoring verlagern die Metallumformungsarbeit näher an nordamerikanische Fahrzeug-, Haushaltsgeräte-, Luft- und Raumfahrt- sowie Industriekunden und unterstützen Investitionen in lokalisierte Stanzkapazitäten. Die Produktion von Elektrofahrzeugen verändert die Pressanforderungen für Batteriegehäuse, Motorlamellen, leichte Strukturteile und andere hochfeste Komponenten, während die Nachfrage aus dem Bereich Heizung, Lüftung und Klimatechnik, elektrische Ausrüstung und Industriemaschinen zusätzliche Anwendungsfelder schafft. Dieser Wandel unterstützt sowohl den Kauf neuer Pressen als auch die Modernisierung bereits im Einsatz befindlicher Anlagen. Höhere Automatisierung, verbesserte Sicherheitssysteme, servogesteuerte Betriebsweise, automatisierte Materialhandhabung und vernetzte Steuerungen gewinnen zunehmend an Bedeutung, da Hersteller eine höhere Produktivität, kürzere Rüstzeiten und größere Produktionsflexibilität angesichts des Fachkräftemangels anstreben. Der wachsende Einsatz von hochfestem Stahl, Aluminium und anderen Leichtbauwerkstoffen ermutigt Hersteller ebenfalls, Presskapazitäten und Werkzeugfähigkeiten zu modernisieren. Gleichzeitig schaffen Fertigungsinvestitionen und die Lokalisierung von Lieferketten in ganz Nordamerika Chancen für Anbieter mechanischer Pressen, obwohl hohe Ausrüstungs- und Stahlkosten, Qualifikationsanforderungen, begrenzte Verfügbarkeit von Fachkräften und die Kapitalintensität des Austauschs großer Pressen die Umwandlung geplanter Investitionen in Betriebskapazitäten verlangsamen können.
Wichtigste Erkenntnisse des Berichts
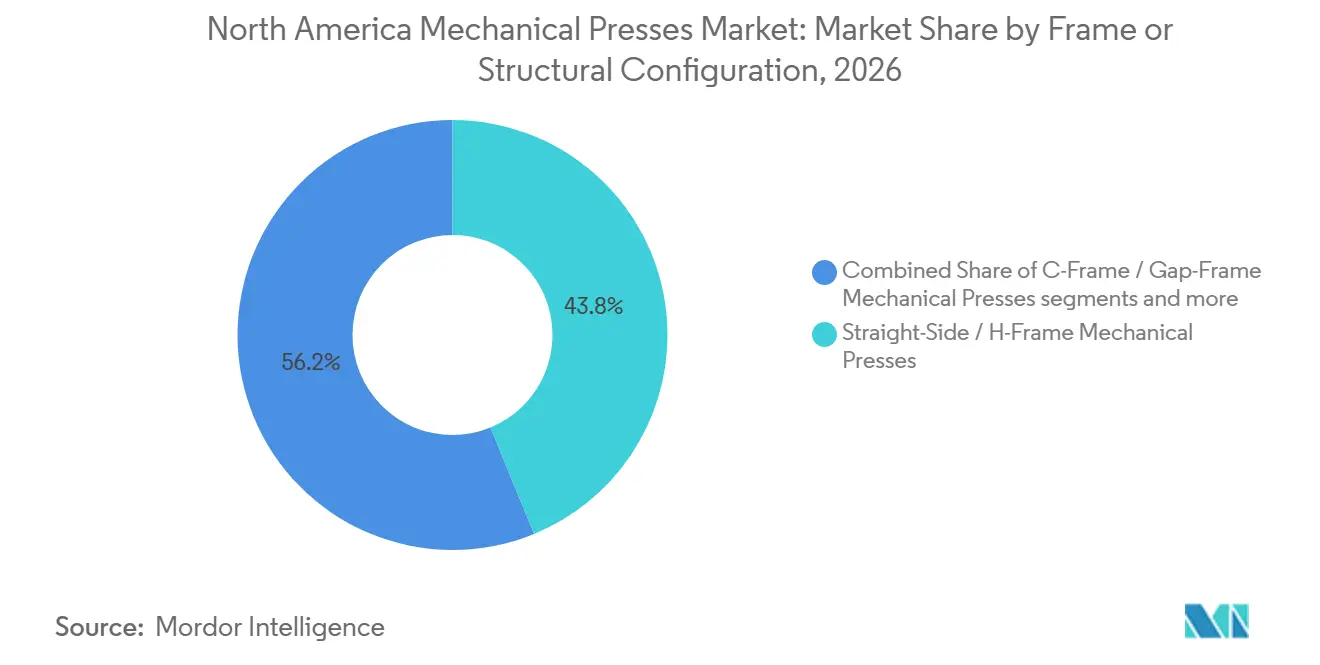
- Nach Rahmentyp hielten Geradständer- oder H-Rahmen-Mechanische Pressen im Jahr 2026 einen Marktanteil von 43,8 % am nordamerikanischen Markt für mechanische Pressen, während C-Rahmen- oder Spaltrahmenpressen bis 2032 mit einer CAGR von 7,2 % wachsen sollen.
- Nach Kapazität entfiel auf die Kategorie 101 bis 500 Tonnen im Jahr 2026 ein Anteil von 38,6 % an der Marktgröße des nordamerikanischen Marktes für mechanische Pressen, während die Kategorie 501 bis 1.000 Tonnen bis 2032 mit einer CAGR von 7,6 % wachsen soll.
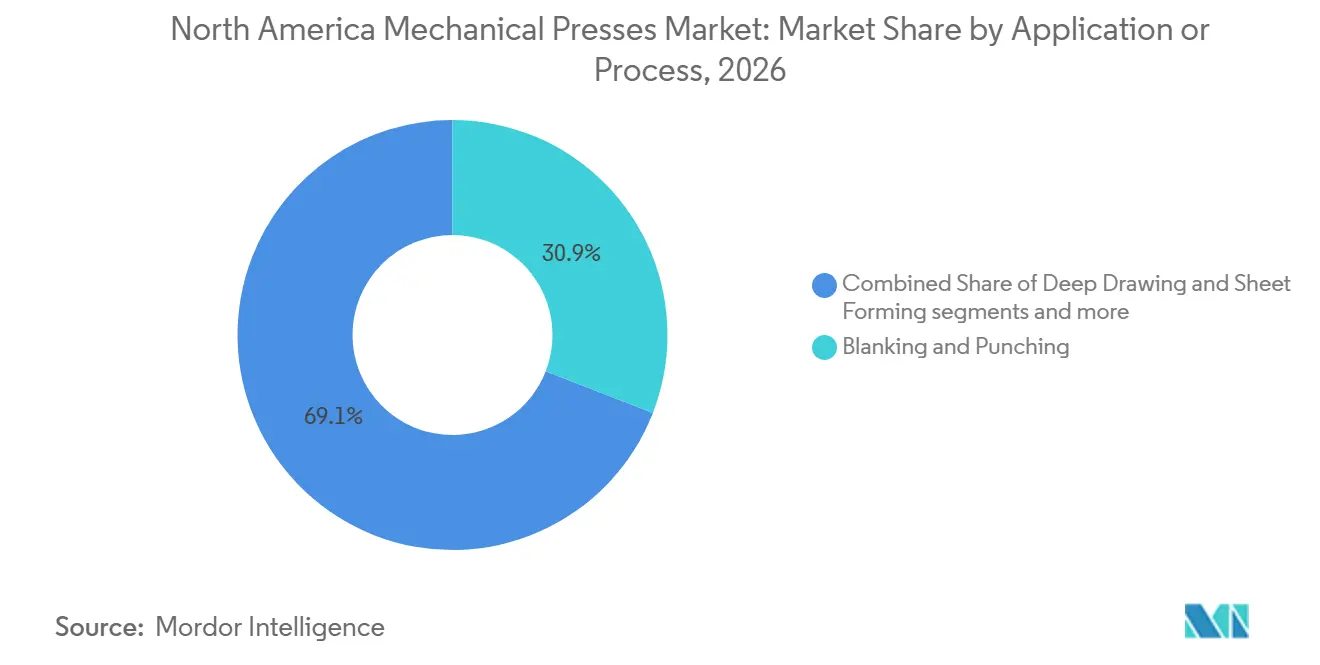
- Nach Anwendung hielt Stanzen und Lochen im Jahr 2026 einen Umsatzanteil von 30,9 %, während Hochgeschwindigkeits- und Präzisionsstanzen bis 2032 mit einer CAGR von 8,1 % wachsen soll.
- Nach Endverbrauchsbranche hielt Automobil und Transport im Jahr 2026 einen Umsatzanteil von 37,2 %, während Elektro und Elektronik bis 2032 mit einer CAGR von 8,0 % wachsen soll.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 83,4 % am regionalen Umsatz, während Mexiko bis 2032 mit einer CAGR von 8,5 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Nordamerika Mechanische Pressen Markttrends und Erkenntnisse
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reshoring und Nearshoring von Metallumformungskapazitäten | +2.1% | Vereinigte Staaten, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Produktion von EV-Batterien, Karosserie- und Strukturkomponenten | +1.4% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Hochgeschwindigkeits- und Hochvolumen-Stanzen für Automobil und Haushaltsgeräte | +0.9% | Vereinigte Staaten, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Leichtbau in der Luft- und Raumfahrt und Kapazitätserweiterung im Verteidigungsbereich | +0.7% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Servo-, Robotik- und Industrie-4.0-Nachrüstungen | +0.5% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Vernetzte Pressenüberwachung als Servicebarkeit-Differenzierungsmerkmal | +0.3% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reshoring und Nearshoring von Metallumformungskapazitäten
Reshoring unterstützt die Nachfrage im nordamerikanischen Markt für mechanische Pressen, da neue inländische Werke Umformkapazitäten und Produktionsautomatisierung benötigen. Die Reshoring Initiative berichtete, dass 63 % der befragten OEMs für 2026 oder 2027 Kapitalinvestitionen in den Vereinigten Staaten für Reshoring oder inländische Expansion planten. Sie berichtete auch, dass 36 % der Befragten bereits Reshoring-Programme durchführten oder weitere Reshoring-Programme umsetzten, verglichen mit 29 % im Jahr 2025. Neue Anlagen spezifizieren häufig größere Tische, automatisierte Transfersysteme, moderne Steuerungen, Werkzeugwechselanordnungen und integrierte Materialhandhabung, anstatt ältere Ausrüstungen zu replizieren. Diese Entscheidungen erhöhen die Projektkomplexität, ermöglichen es den Herstellern jedoch auch, Wiederholbarkeit, Personaleffizienz und die Konsistenz der an regionale Montageprogramme gelieferten Teile zu verbessern. Dies kann den Wert jedes Projekts steigern, selbst wenn sich die Stückzahlnachfrage nur moderat verändert. Mexiko fügt eine verwandte Nachfragequelle hinzu, da sein Nationaler Entwicklungsplan 2025 bis 2030 Nearshoring in den Mittelpunkt der Industrieentwicklung stellt, mit 477 Industrieparks, die 2026 in Betrieb oder im Bau sind.
Produktion von EV-Batterien, Karosserie- und Strukturkomponenten
Elektrofahrzeugprogramme schaffen eine eigenständige Reihe von Anforderungen für den nordamerikanischen Markt für mechanische Pressen. Batteriewannen benötigen Tiefziehkapazitäten, während Motorlamellen Hochgeschwindigkeitsumformung, enge Prozesskontrolle, wiederholbare Vorschubgenauigkeit und zuverlässigen Werkzeugschutz erfordern, was die Kaufentscheidung verändert, da der Käufer das gesamte Umformsystem berücksichtigen muss, einschließlich Steuerungen, Materialhandhabung, Überwachung und Serviceunterstützung. Strukturkomponenten können mehr Tonnage und größere Pressentische erfordern als konventionelle Teile. Magna beschrieb seinen OPTiForm-Prozess als eine zweistufige Methode zur Steuerung des Metallflusses bei einteiligen rechteckigen Batteriegehäusen. Der Prozess unterstützt die Nachfrage nach Pressen mit präziser Stößelparallelität und konsistenten Umformbedingungen. Worthington Steel erklärte, dass Tempel im Oktober 2025 seinen Full Surface Bonding-Prozess einführte, der für die Produktion bei mehreren Automobil-OEMs zugelassen wurde und die Verarbeitung von Elektrostahllamellen vereinfacht.
Hochgeschwindigkeits- und Hochvolumen-Stanzen für Automobil und Haushaltsgeräte
Automobilteile, Haushaltsgerätegehäuse und elektrische Komponenten erfordern weiterhin Hochvolumen-Folgeverbundwerkzeug-Stanzen. Diese Nachfrage unterstützt Ersatzkäufe und Kapazitätserweiterungen, insbesondere im Bereich von 101 bis 500 Tonnen. AIDA-America gibt an, dass seine mechanischen NSX-Pressen mit 120 bis 300 Hüben pro Minute arbeiten und ein Rollführungssystem ohne Spiel verwenden. Solche Anlagen erfüllen die Anforderungen an die Maßhaltigkeit für Zulieferer, die mit hochfestem Stahl arbeiten, und geben Herstellern eine Möglichkeit, eine stabile Produktion über lange Läufe aufrechtzuerhalten, bei denen kleine Abweichungen in der Ausrichtung, der Materialzuführung oder der Pressenbewegung die nachgelagerte Montage und Qualitätsarbeit beeinflussen können. Der National Metalworking Reshoring Award 2025 zeichnete GE Appliances für inländische Fertigungsinvestitionen aus und bestätigte damit die Rolle der Haushaltsgeräteproduktion in der Stanznachfrage der Vereinigten Staaten. Nidec Minster stellte im Februar 2026 seine MMC Titan Gap Press-Serie mit Lagerverfügbarkeit und integrierten Steuerungen vor und reagierte damit auf Käufer, die kürzere Lieferzeiten benötigen.
Leichtbau in der Luft- und Raumfahrt und Kapazitätserweiterung im Verteidigungsbereich
Investitionen in die Luft- und Raumfahrt- sowie Verteidigungsfertigung unterstützen die Nachfrage nach Pressen mit höherer Kapazität in den Vereinigten Staaten. Arconic nahm im September 2025 eine Erweiterung im Wert von 57,5 Millionen USD in Davenport Works in Betrieb, um die inländische Produktion von hochreinem Aluminium für Verteidigungs- und Luft- und Raumfahrtanwendungen zu steigern. Raytheon begann im Oktober 2025 mit einer Erweiterung seines Lower Tier Air and Missile Defense Sensor-Werks im Wert von 53 Millionen USD. Diese Projekte stärken die Nachfrage bei Zulieferern von geformten Aluminium-, Titan- und hochfesten Legierungsteilen, und ihre Wirkung erstreckt sich über den ursprünglichen Standort hinaus, da Komponentenhersteller, Werkzeuglieferanten, Wartungsteams und Materialverarbeiter sich auf Programme mit anspruchsvollen Dokumentations- und Produktionsanforderungen vorbereiten müssen. Größere Geradständerpressen können für diese Anwendungen geeignet sein, da sie Steifigkeit und Kapazität für anspruchsvolle Strukturarbeiten bieten. Luft- und Raumfahrtarbeiten unterstützen daher den Bereich von 501 bis 2.000 Tonnen, auch wenn die Gesamtzahl der Programme geringer ist als bei der Automobilproduktion.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und lange Qualifikationszyklen | -1.2% | Nordamerika, insbesondere mittleres Marktsegment | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei Service und Steuerungsintegration | -0.8% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Stahlpreis-, Zoll- und Importkomponenten-Volatilität | -0.6% | Vereinigte Staaten, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsaufrüstungen für Altpressen und Belastung durch Cybersicherheits-Compliance | -0.4% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und lange Qualifikationszyklen
Die Beschaffung mechanischer Pressen erfordert erhebliches Kapital, technische Prüfung, Installationsarbeiten und Produktionsvalidierung. Die OSHA verlangt, dass mechanische Kraftpressen über eine Sicherung am Gefahrenpunkt verfügen und regelmäßige Inspektionen der Kupplungs- und Bremssteuerungen durchgeführt werden.[1] Käufer in der Luft- und Raumfahrt, im Verteidigungsbereich und in der Automobilindustrie führen außerdem Erstmusterprüfungen, Maßfähigkeitsstudien und Sicherheitsdokumentationen durch, bevor die Produktion beginnt. Diese Schritte können den Zeitraum zwischen einer Bestellung und dem produktiven Betrieb bei großen Systemen verlängern, da Käufer Pressenabnahme, Fundamentarbeiten, Werkzeugentwicklung, Bedienertraining, Sicherheitsvalidierung und Produktionsversuche koordinieren müssen, bevor die Anlage ihre geplante Kapazität bereitstellen kann. Die steuerliche Behandlung in den Vereinigten Staaten kann die Ausrüstungskosten nach Steuern senken, beseitigt jedoch nicht den technischen Aufwand, der für die Qualifizierung einer Presse erforderlich ist. Stahlzölle beeinflussen ebenfalls die Projektökonomie, da die Proklamation vom April 2026 Zölle auf den vollen Zollwert bestimmter importierter Stahl- und Aluminiumartikel anwendete. Käufer können Entscheidungen verzögern, wenn Ausrüstungs- und Komponentenkosten schwerer vorherzusagen sind.[2]
Fachkräftemangel bei Service und Steuerungsintegration
Ein begrenztes Angebot an Fachkräften kann neue Installationen und Nachrüstprojekte im nordamerikanischen Markt für mechanische Pressen verzögern. Das Amt für Arbeitsstatistik verzeichnete 2025 56.060 Einrichter, Bediener und Hilfskräfte für Schneid-, Stanz- und Pressmaschinen in der Fertigung von Metallerzeugnissen.[3] Die Reshoring Initiative stellte fest, dass 66 % der befragten OEMs die Einstellung von Schweißern, Maschinisten und Elektrotechnikern als sehr schwierig oder auf Krisenniveau betrachteten. Sie stellte auch fest, dass 60 % die gleiche Einschätzung für Wartungs- und Reparaturpersonal abgaben. Die Federal Reserve Bank of Cleveland berichtete, dass die Beschäftigung im verarbeitenden Gewerbe der Vereinigten Staaten von 1979 bis 2025 um 6,6 Millionen zurückging. Fachkräftemangel schränkt ein, wie schnell Presskapazitäten in Betrieb genommen, modernisiert und gewartet werden können, und macht es wichtiger, mit Lieferanten zusammenzuarbeiten, die klare Steuerungsschnittstellen, Ferndiagnose, dokumentierte Serviceverfahren und Schulungen bereitstellen, die Kundenteams dabei helfen, Routineprobleme schneller in regionalen Fertigungsbetrieben zu lösen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen- / Strukturkonfiguration: Geradständerpressen unterstützen größere Strukturarbeiten
Geradständer- oder H-Rahmen-Mechanische Pressen hielten im Jahr 2026 einen Marktanteil von 43,8 % am nordamerikanischen Markt für mechanische Pressen. Ihre starre Konstruktion unterstützt Transferlinien und Folgeverbundwerkzeug-Operationen für Automobil-Struktur- und Karosserieteile. Die Konfiguration hilft, die Stößelparallelität unter ungleichmäßigen Lasten aufrechtzuerhalten. Sie eignet sich für Luft- und Raumfahrtkomponenten und Strukturteile von Elektrofahrzeugen, die stabile Umformbedingungen erfordern. Größere Tische und höhere Tonnage halten dieses Format in Premium-Automobil- und Industrieanwendungen wichtig.
C-Rahmen- oder Spaltrahmen-Mechanische Pressen sollen bis 2032 mit einer CAGR von 7,2 % wachsen. Die Marktgröße des nordamerikanischen Marktes für mechanische Pressen für diese Konfiguration profitiert von Lohnfertigungsbetrieben, kompakten Folgeverbundwerkzeug-Operationen und Steuerungsnachrüstungen. Das offene Frontdesign kann die Einrichtung und den Werkzeugwechsel in der Hochmix-Produktion vereinfachen. Nidec Minster stellte im Februar 2026 MMC Titan Gap Press-Modelle von 35 bis 315 Tonnen vor. Massiv- oder Monoblockrahmen bleiben für Prägearbeiten und Präzisionsstanzen relevant, wo eine reduzierte Durchbiegung wichtig ist.


Nach Presskraft / Kapazität: Mittlere Kapazität führt, während schwere Pressen schneller wachsen
Die Kategorie 101 bis 500 Tonnen hielt im Jahr 2026 einen Anteil von 38,6 % an der Marktgröße des nordamerikanischen Marktes für mechanische Pressen. Dieser Kapazitätsbereich bedient Automobil-Stanzen, Haushaltsgerätegehäuseumformung, Hardware-Folgeverbundwerkzeuge und allgemeine Fertigung. Er verfügt über eine breite Werkzeugverfügbarkeit und einen relativ tiefen Pool an Serviceerfahrung. Automobil-Tier-1-Zulieferer und Lohnfertiger nutzen diesen Bereich gleichermaßen. Diese Streuung unterstützt die Ersatznachfrage durch wechselnde wirtschaftliche Bedingungen.
Die Kategorie 501 bis 1.000 Tonnen soll bis 2032 mit einer CAGR von 7,6 % wachsen. Sie wird für die Umformung von Batteriegehäusen, Luft- und Raumfahrtstrukturteilen sowie breiteren Folgeverbund- oder Transferwerkzeugen eingesetzt. Reshoring-Projekte können diesen Bereich erfordern, wenn Werke Arbeiten zurückbringen, die im Ausland breitere Coils oder tiefere Ziehvorgänge verwendeten. Das obere Ende des Kapazitätsbereichs unterstützt spezialisierte Strukturanwendungen, bei denen Tischlänge und Umformkraft entscheidend sind. Pressen bis zu 100 Tonnen bedienen weiterhin Feinschneiden, Prägen und die Produktion elektrischer Kontakte.
Nach Anwendung / Prozess: Stanzen führt, während Hochgeschwindigkeitsstanzen an Dynamik gewinnt
Stanzen und Lochen hielten im Jahr 2026 einen Anteil von 30,9 % am Anwendungsumsatz. Der Marktanteil des nordamerikanischen Marktes für mechanische Pressen für diesen Prozess spiegelt den Einsatz in Automobil-, Haushaltsgeräte- und allgemeinen Industrielieferketten wider. Der Prozess eignet sich für wiederholte Hochvolumenarbeiten, bei denen Zykluszeit und Werkzeugkonsistenz wichtig sind. Das Umsatzwachstum ist eng mit den Produktionsvolumina in den Endmärkten verknüpft. Die breite installierte Basis schafft auch Nachfrage nach Steuerungs-, Sicherheits- und Überwachungsaufrüstungen.
Hochgeschwindigkeits- und Präzisionsstanzen soll bis 2032 mit einer CAGR von 8,1 % wachsen. Dünner Elektrostahl für Stator- und Rotorkerne erfordert Hochgeschwindigkeitspressen, thermische Stabilität und Werkzeugschutzsysteme. Die Produktion von Elektromotor- und Batteriekomponenten erfordert Hochgeschwindigkeitsanlagen mit wiederholbarer Bewegung, stabiler Temperaturregelung und Werkzeugschutzsystemen. Magnas OPTiForm-Prozess verdeutlicht die Produktionsherausforderung bei der Umformung großer rechteckiger Batteriegehäuse. Feinschneiden und Prägen bleiben wichtig für Präzisionszahnräder, Getriebe- und Bremskomponenten.
Nach Endverbrauchsbranche: Automobil führt die Nachfrage, während elektrische Anwendungen am schnellsten wachsen
Automobil und Transport hielten im Jahr 2026 einen Umsatzanteil von 37,2 %. Die Marktgröße des nordamerikanischen Marktes für mechanische Pressen für diesen Endverbrauch wird durch Stanzwerke im Mittleren Westen der Vereinigten Staaten und Versorgungsnetze in ganz Mexiko unterstützt. Die Fahrzeugproduktion verwendet verschiedene Pressentypen für Karosserieteile, Strukturteile, Batteriegehäuse und Motorlamellen. Karosseriebau-Arbeiten bevorzugen große, geradständige und Transferpressen. Diese Bandbreite an Anwendungen schafft separate Ersatz- und Erweiterungszyklen innerhalb der Automobilproduktion.
Elektro und Elektronik soll bis 2032 mit einer CAGR von 8,0 % wachsen. Motorlamellen, Transformatorkerne, Verbindungsklemmen, Unterhaltungselektronik und Stromversorgungssysteme für Rechenzentren unterstützen die Nachfrage. Tempels Full Surface Bonding-Technologie zeigt, dass sich die Elektrostahlverarbeitung bei Automobilzulieferern verändert. Die Haushaltsgeräteherstellung bleibt eine stetige Quelle der Pressnachfrage für Hochgeschwindigkeits-Spaltrahmen- und Geradständeranlagen. Luft- und Raumfahrt, Verteidigung, Industriemaschinen und Metallerzeugnisse liefern zusätzliche Nachfrage nach Spezialpressen.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 83,4 % am nordamerikanischen Markt für mechanische Pressen. Ihre große Stanzbasis umfasst Automobilwerke in Michigan, Ohio, Kentucky und Tennessee. Luft- und Raumfahrt- sowie Verteidigungslieferketten erstrecken sich über Alabama, Connecticut, Texas und andere Bundesstaaten. Die Reshoring Initiative berichtete, dass 2025 durch Reshoring und ausländische Direktinvestitionen 247.000 Fertigungsarbeitsplätze angekündigt wurden, während die Ankündigungen in der Metallerzeugnisfertigung um 19 % stiegen. OSHA-Schutzmaßnahmen und ANSI-Anforderungen schaffen wiederkehrende Nachfrage nach Sicherheitsarbeiten an älteren Pressen.
Mexiko soll bis 2032 mit einer CAGR von 8,5 % wachsen. Die Marktgröße des nordamerikanischen Marktes für mechanische Pressen in Mexiko wird durch Nearshoring-Investitionen und Lieferketten unterstützt, die den USMCA-Anforderungen entsprechen. Die mexikanische Regierung berichtete 2026 von 477 Industrieparks in Betrieb oder im Bau in 28 Bundesstaaten. Werke fungieren als Erweiterungen von Montageprogrammen der Vereinigten Staaten und müssen vergleichbare Prozess- und Maßstandards erfüllen. Investitionen in regionale Automobillieferketten unterstützen die Nachfrage nach Pressen, die vergleichbare Prozess- und Maßstandards erfüllen.
Kanada repräsentiert einen kleineren, aber stabilen Anteil der regionalen Nachfrage. Automobil-Tier-1-Zulieferer in Ontario und Luft- und Raumfahrtfertiger in Quebec und British Columbia unterstützen den Geräteaustausch und die Überholungsaktivitäten. Kanadische Einrichtungen arbeiten unter inländischen Sicherheitsanforderungen und regionalen Beschaffungsanreizen, die durch das USMCA geschaffen wurden. Die etablierte Fertigungsbasis unterstützt vorhersehbare Nachrüst- und Wartungszyklen.
Wettbewerbslandschaft
Der nordamerikanische Markt für mechanische Pressen weist eine mittlere Marktkonzentration auf. ANDRITZ Schuler Group, AIDA Engineering und Komatsu Industries sind bei Hochtonnen-Transferpressenprogrammen für Automobil-OEMs und Tier-1-Zulieferer prominent vertreten. Ihre Anwendungstechnikfähigkeiten und langen Ersatzzyklen unterstützen etablierte Kundenbeziehungen. ANDRITZ Schuler und Feintool entwickelten Feinschneidpressen der nächsten Generation, wobei bis Anfang 2026 zwei 8.800-kN-HFA-plus-Systeme für Feintool-Betriebe in den Vereinigten Staaten gebaut wurden. Nidec Minster und Sutherland Presses konkurrieren mit kürzeren Lieferzeiten, lokalem Service und nordamerikanisch unterstützten Steuerungsplattformen.
Die installierte Basis schafft eine separate Chance für Unternehmen, die Modernisierung statt vollständigen Ersatz anbieten. Sutherland Press schätzt, dass 75.000 bis 100.000 mechanische Pressen in Nordamerika in Betrieb sind und viele Steuerungssysteme jedes Jahr veralten. Nachrüstungslieferanten können Steuerungen, Sicherheitsüberwachung, Tonnagesignaturen und vernetzte Diagnose ansprechen, ohne einwandfreie Pressenrahmen zu ersetzen. Sutherland startete im April 2026 einen browserbasierten I-PRESS-Simulator für die Vorverkaufsbewertung. Die Leistungsziele der CISA vom Dezember 2025 machen die Cybersicherheitsdokumentation für vernetzte Presseninstallationen relevanter.
JIER Machine-Tool Group, SEYI Machinery und Stamtec bieten wettbewerbsfähige Preise und erweiterten regionalen Support für preissensible Käufer. Kürzere Lieferzeiten können Kaufentscheidungen beeinflussen, wenn Hersteller neue Produktionsprogramme schnell in Betrieb nehmen müssen. Käufer vergleichen Liefersicherheit, Außendienstunterstützung, Steuerungskompatibilität und Aufrüstungsoptionen ebenso genau wie die anfänglichen Ausrüstungskosten.
Marktführer der nordamerikanischen Branche für mechanische Pressen
-
AIDA Engineering Ltd.
-
ANDRITZ Schuler Group
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
Stamtec, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Nidec Drive Technology eröffnete eine Pressmaschinen-Montagefabrik in Ritto, Präfektur Shiga. Die Anlage verdoppelte die inländische japanische Produktionskapazität von 60 auf 120 mechanische Pressmaschinen pro Jahr und erhöhte die Produktobergrenze von 150 auf 330 Tonnen.
- April 2026: Die US-amerikanische Regierung strukturierte die Section-232-Zölle um, um Zölle auf den vollen Zollwert bestimmter stahl- und aluminiumhaltiger Artikel anzuwenden.
- Februar 2026: Nidec Minster stellte die MMC Titan Gap Press-Serie in Einpunkt-Konfigurationen von 35 bis 315 Tonnen und Zweipunkt-Konfigurationen von 110 bis 315 Tonnen für nordamerikanische Stanzkunden vor.
- Januar 2026: ANDRITZ Schuler und Feintool trieben ihre Zusammenarbeit bei Feinschneidpressen voran, wobei bis Anfang 2026 zwei 8.800-kN-HFA-plus-Systeme für Feintool-Betriebe in den Vereinigten Staaten gebaut wurden.


Berichtsumfang des nordamerikanischen Marktes für mechanische Pressen
Der nordamerikanische Markt für mechanische Pressen ist segmentiert nach Rahmenkonfiguration (C-Rahmen-Mechanische Pressen, Geradständer-Mechanische Pressen und weitere), nach Presskraft (101–500 Tonnen und weitere), nach Anwendung (Stanzen und Lochen, Feinschneiden und weitere), nach Endverbrauchsbranche (Elektro und Elektronik, Energie und Strom und weitere), nach Geografie (Vereinigte Staaten, Kanada und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| C-Rahmen- / Spaltrahmen-Mechanische Pressen |
| Geradständer- / H-Rahmen-Mechanische Pressen |
| Massiv- / Monoblockrahmen-Mechanische Pressen |
| Sonstige Mechanische-Pressen-Konfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen und Lochen |
| Tiefziehen und Blechumformung |
| Prägen und Reliefprägen |
| Feinschneiden |
| Hochgeschwindigkeits- und Präzisionsstanzen |
| Sonstige Mechanische-Pressen-Anwendungen |
| Automobil und Transport |
| Elektro und Elektronik |
| Haushaltsgeräte und Gebrauchsgüter |
| Industriemaschinen und -ausrüstung |
| Metallerzeugnisse und allgemeine Fertigung |
| Luft- und Raumfahrt und Verteidigung |
| Bau und Schwermaschinenbau |
| Energie und Strom |
| Sonstige Endverbrauchsbranchen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Rahmen- / Strukturkonfiguration | C-Rahmen- / Spaltrahmen-Mechanische Pressen |
| Geradständer- / H-Rahmen-Mechanische Pressen | |
| Massiv- / Monoblockrahmen-Mechanische Pressen | |
| Sonstige Mechanische-Pressen-Konfigurationen | |
| Nach Presskraft / Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung / Prozess | Stanzen und Lochen |
| Tiefziehen und Blechumformung | |
| Prägen und Reliefprägen | |
| Feinschneiden | |
| Hochgeschwindigkeits- und Präzisionsstanzen | |
| Sonstige Mechanische-Pressen-Anwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Elektro und Elektronik | |
| Haushaltsgeräte und Gebrauchsgüter | |
| Industriemaschinen und -ausrüstung | |
| Metallerzeugnisse und allgemeine Fertigung | |
| Luft- und Raumfahrt und Verteidigung | |
| Bau und Schwermaschinenbau | |
| Energie und Strom | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für mechanische Pressen in Nordamerika?
Der nordamerikanische Markt für mechanische Pressen soll von 0,49 Milliarden USD im Jahr 2026 auf 0,72 Milliarden USD bis 2032 steigen, mit einer CAGR von 6,72 %.
Welches Endverbrauchssegment hat die größte Nachfrage nach mechanischen Pressen in Nordamerika?
Automobil und Transport führt mit einem Umsatzanteil von 37,2 % im Jahr 2026, unterstützt durch die Produktion von Karosserie-, Struktur-, Batteriegehäuse- und Motorkomponenten.
Welche Mechanische-Pressen-Konfiguration wird in Nordamerika am häufigsten verwendet?
Geradständer- oder H-Rahmen-Pressen führen mit einem Anteil von 43,8 % im Jahr 2026, da sie Hochtonnen-Transfer- und Folgeverbundwerkzeug-Operationen unterstützen.
Warum gewinnen Hochgeschwindigkeits-Mechanische Pressen an Nachfrage?
Hochgeschwindigkeits- und Präzisionsstanzen soll bis 2032 mit einer CAGR von 8,1 % wachsen, da Elektromotorlamellen eine schnelle, eng kontrollierte Umformung erfordern.
Welches Land wächst am schnellsten bei der Nachfrage nach mechanischen Pressen in Nordamerika?
Mexiko soll bis 2032 mit einer CAGR von 8,5 % wachsen, unterstützt durch Nearshoring und Investitionen in Automobillieferketten.
Wie wirken sich Nachrüstprogramme auf Pressenlieferanten aus?
Steuerungs-, Sicherheits- und vernetzte Überwachungsaufrüstungen erweitern die Servicemöglichkeiten in einer installierten Basis, die auf 75.000 bis 100.000 Pressen in Nordamerika geschätzt wird.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
