
Tamanho e Participação do Mercado de Prensas Mecânicas da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
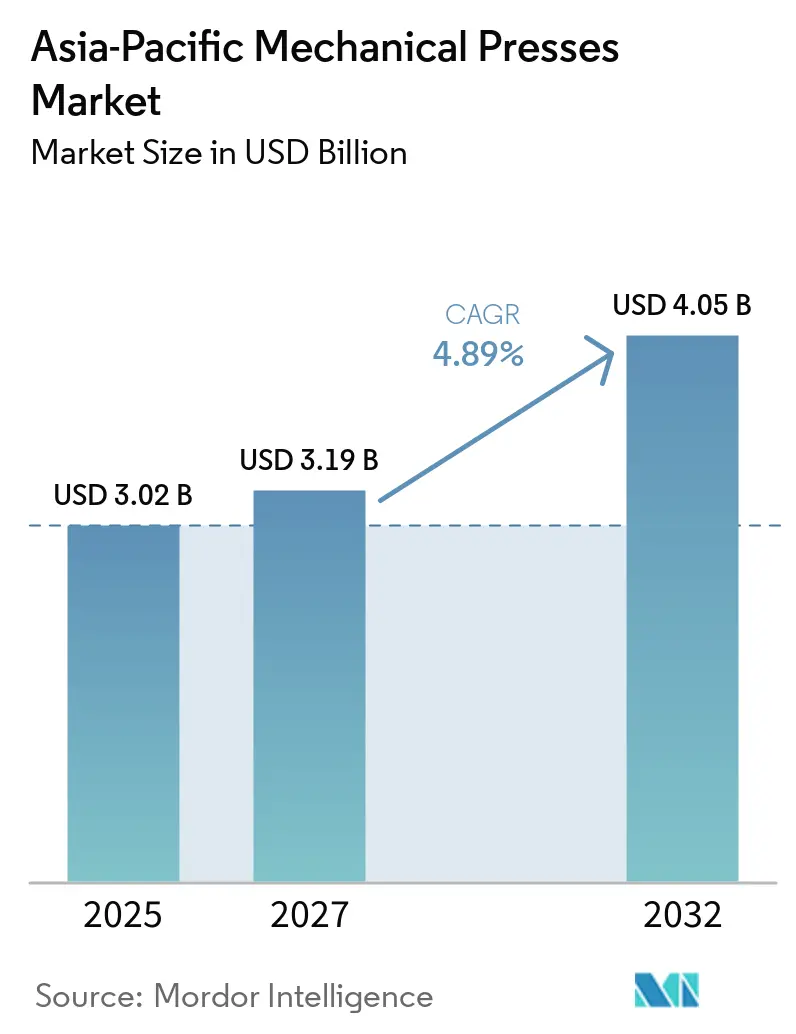
| Tamanho do mercado no ano base (2025) | 3.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.89 % |
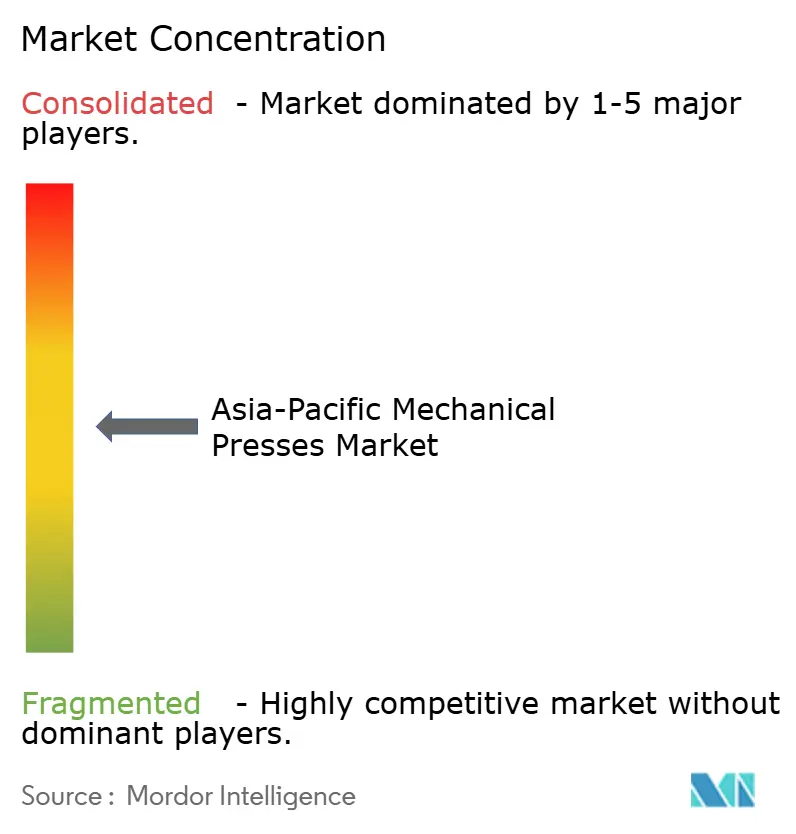
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Prensas Mecânicas da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Prensas Mecânicas da Ásia-Pacífico tem projeção de expansão de 3,02 bilhões de USD em 2026 e 3,19 bilhões de USD em 2027 para 4,05 bilhões de USD até 2032, registrando um CAGR de 4,89% entre 2027 e 2032.
O Mercado de Prensas Mecânicas da Ásia-Pacífico é impulsionado por novas fábricas de veículos elétricos e baterias na China, Índia e Sudeste Asiático, que requerem linhas de prensas para carcaças, alojamentos de motores e reforços de carroceria. Esses investimentos adicionam demanda por peças conformadas além da produção convencional de painéis de carroceria. A atividade de substituição e modernização também sustenta o Mercado de Prensas Mecânicas da Ásia-Pacífico, pois muitas prensas instaladas na China, Japão e Coreia do Sul estão envelhecendo. Os fabricantes estão respondendo por meio de linhas de prensas maiores, automação, capacidade de atendimento local e equipamentos projetados para aplicações exigentes. A fundição gigante reduz a demanda por determinadas estruturas de carroceria de grande porte, mas não substitui a necessidade de conformação de núcleos de motores, carcaças de baterias, conectores e barramentos.
Principais Conclusões do Relatório
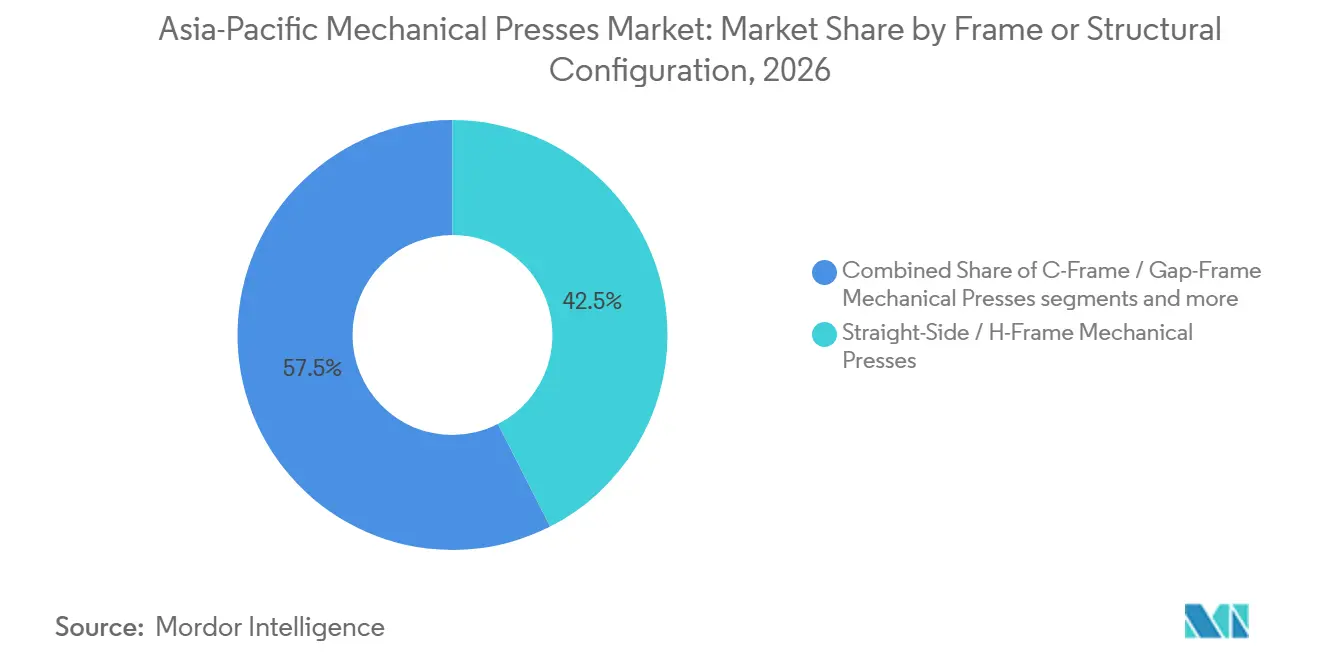
- Por configuração de estrutura ou estrutural, a estrutura lateral reta/estrutura em H deteve 42,5% da participação do mercado de prensas mecânicas da Ásia-Pacífico em 2026, enquanto a estrutura em C/estrutura aberta tem previsão de crescer a um CAGR de 5,4% até 2032.
- Por força ou capacidade de prensagem, a faixa de 101 a 500 toneladas representou 37,8% do tamanho do mercado de prensas mecânicas da Ásia-Pacífico em 2026, enquanto a faixa de 501 a 1.000 toneladas tem projeção de crescer a um CAGR de 6,2% até 2032.
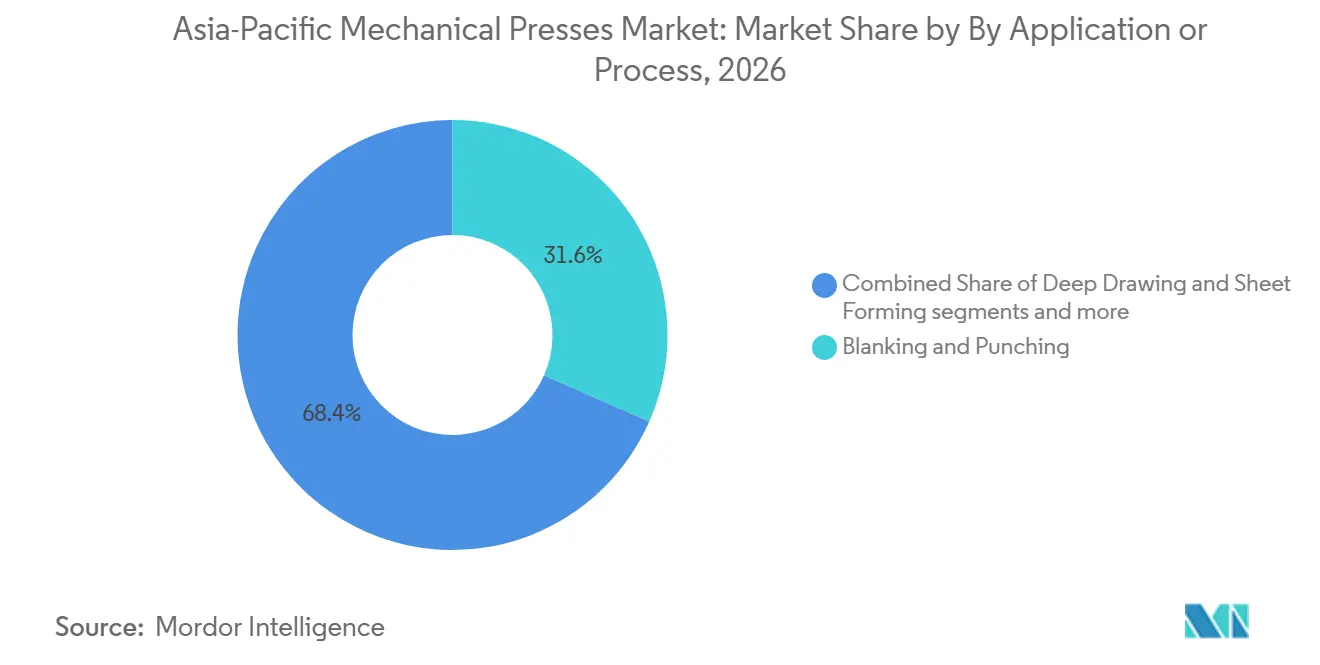
- Por aplicação ou processo, o corte e puncionamento deteve uma participação de 31,6% em 2026, enquanto a estampagem de alta velocidade e precisão tem expectativa de expansão a um CAGR de 6,2% até 2032.
- Por setor de uso final, automotivo e transporte representou uma participação de 35,9% em 2026, enquanto elétrico e eletrônico tem previsão de crescer a um CAGR de 6,4% até 2032.
- Por geografia, a China deteve uma participação de 47,2% em 2026, enquanto a Índia tem projeção de expansão a um CAGR de 6,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Prensas Mecânicas da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Fabricação Automotiva e de Veículos Elétricos | +1.2% | China, Indonésia, Tailândia e Índia | Curto prazo (≤ 2 anos) |
| Estampagem de Carcaças de Baterias, Núcleos de Motores e Componentes Elétricos | +1.0% | China, Coreia do Sul, Japão, Índia e Tailândia | Curto prazo (≤ 2 anos) |
| Regionalização da Fabricação na Índia e no Sudeste Asiático | +0.8% | Índia, Vietnã, Tailândia, Indonésia e Malásia | Médio prazo (2 a 4 anos) |
| Requisitos de Automação e Precisão na Conformação de Alto Volume | +0.7% | China, Japão, Coreia do Sul e Taiwan | Médio prazo (2 a 4 anos) |
| Demanda por Modernização de Instalações de Prensas Mecânicas Envelhecidas | +0.5% | China, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Localização da Fabricação de Prensas e Suporte de Pós-Venda | +0.3% | Índia, China e Vietnã | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Fabricação Automotiva e de Veículos Elétricos
A nova capacidade de produção de veículos está criando demanda por linhas de prensas e ferramental relacionado em todo o mercado de prensas mecânicas da Ásia-Pacífico. Toyota, Honda e Suzuki haviam comprometido mais de 11 bilhões de USD para expandir a fabricação automotiva na Índia até novembro de 2025, e a Toyota planejava aumentar sua capacidade para mais de 1 milhão de veículos no país. A VinFast inaugurou sua fábrica em Subang, Indonésia, em dezembro de 2025, com um compromisso de 1 bilhão de USD e capacidade anual inicial de 50.000 veículos, escalável para 350.000 veículos. A Kia também estabeleceu seu futuro polo de produção de veículos de propósito específico na Coreia, incluindo instalações planejadas para 100.000 e 150.000 unidades anuais. Esses projetos requerem peças de carroceria, estruturais e de chassi provenientes de estamparias, o que estende a demanda além das plantas de montagem final. O mercado de prensas mecânicas da Ásia-Pacífico, portanto, se beneficia quando os programas de montadoras levam os fornecedores a adicionar operações locais de estampagem.
Estampagem de Carcaças de Baterias, Núcleos de Motores e Componentes Elétricos
Caixas de baterias, laminações de motores, terminais de barramentos e alojamentos de eletrônica de potência ampliam a gama de peças estampadas necessárias para veículos elétricos. A AIDA introduziu o DPH Former em 2025 para caixas de baterias retangulares, demonstrando que a conformação de baterias está se tornando uma aplicação de equipamento dedicado. A produção de núcleos de motores necessita de prensas progressivas de alta velocidade e controle preciso de empilhamento, o que aumenta o valor atribuído à precisão, estabilidade do ferramental e monitoramento. A Índia havia aprovado 82 candidatos no âmbito do programa PLI para automóveis e autopeças até novembro de 2025, com um investimento acumulado de INR 35.657 crore (4,0 bilhões de USD), até setembro de 2025.[1] O programa exige pelo menos 50% de valor agregado doméstico para os incentivos, criando um motivo para estabelecer produção doméstica de componentes. Esse padrão sustenta a demanda no mercado de prensas mecânicas da Ásia-Pacífico porque os componentes elétricos e relacionados a baterias necessitam de capacidade de conformação próxima às plantas de veículos e componentes.
Regionalização da Fabricação na Índia e no Sudeste Asiático
O investimento em fabricação está se deslocando para um grupo mais amplo de locais de produção asiáticos, incluindo Índia, Vietnã, Tailândia, Malásia e Indonésia. O investimento em fabricação sustenta novas cadeias de suprimentos de eletrônicos, automotivos e equipamentos de energia nesses locais. A Honda planeja exportar veículos elétricos da série Zero da Índia para o Japão e outros países asiáticos a partir de 2027, o que vincularia a produção de componentes indianos às cadeias de suprimentos de exportação. Novas plantas precisam de dispositivos, ferramentas e peças estampadas locais, mesmo quando o projeto original do veículo vem de outro lugar. As regras de conteúdo local e os requisitos de valor agregado doméstico também reduzem o argumento para importar peças estampadas de um polo de produção estabelecido. O mercado de prensas mecânicas da Ásia-Pacífico se beneficia dessa mudança porque as prensas fazem parte do investimento fabril necessário para localizar a produção de componentes metálicos.
Requisitos de Automação e Precisão na Conformação de Alto Volume
As linhas de prensas são cada vez mais adquiridas como sistemas de produção conectados que incluem alimentadores, equipamentos de transferência, monitoramento de força e ferramentas de manutenção. O plano de trabalho para o setor de máquinas da China para 2025-2026 prevê transformação digital e atualização inteligente em todo o setor, com a receita do setor de máquinas com meta de superar CNY 10 trilhões (1,42 trilhão de USD).[2] A ANDRITZ Schuler informou que suas prensas de transferência Triton para componentes estruturais de SUVs incluem o Metris Smart Monitoring para monitoramento de força, vibração e temperatura no nível do molde. A estampagem de alta velocidade para motores e conectores requer controle de processo estável porque o ferramental pode ser dispendioso e sensível a variações de processo. Os compradores também precisam de equipamentos que possam se integrar ao manuseio automatizado de materiais e aos sistemas de dados de fábrica. Isso torna o suporte técnico integrado um elemento importante da competição no mercado de prensas mecânicas da Ásia-Pacífico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial e Longos Períodos de Retorno | -1.2% | Ásia-Pacífico, com maior relevância na Índia, Indonésia e Vietnã | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada em Ferramentaria e Manutenção | -0.8% | Ásia-Pacífico, com maior relevância na Índia, Indonésia e Vietnã | Médio prazo (2 a 4 anos) |
| Fundição Gigante e Tecnologias Alternativas de Conformação Reduzindo a Demanda por Estampagem Selecionada | -0.6% | China, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Padronização Limitada de Modernização em Prensas Legadas | -0.4% | China, Índia, Japão, Taiwan | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Longos Períodos de Retorno
As grandes linhas de prensas mecânicas exigem gastos com a máquina, automação, ferramental, instalação e comissionamento. Os períodos de retorno podem se estender de 3 a 7 anos sob a condição de utilização, o que pode restringir as decisões de fornecedores de pequeno e médio porte. O plano de trabalho para o setor de máquinas da China identificou demanda doméstica insuficiente e concorrência de preços irracional como desafios para o investimento em equipamentos. O Programa PLI para a Indústria Automobilística e de Autopeças da Índia (PLI-Auto) foi aprovado em 23 de setembro de 2021, com dotação orçamentária de INR 25.938 crore (2.886,85 milhões de USD) para fortalecer as capacidades de fabricação doméstica de produtos de Tecnologia Automotiva Avançada (AAT). Em 31 de março de 2026, os candidatos aprovados haviam reportado INR 44.326 crore (4.933,4 milhões de USD) em investimento, superando a meta de investimento de INR 42.500 crore (4.730,17 bilhões de USD) estabelecida para 31 de março de 2027. Embora o programa apoie a expansão da capacidade doméstica, os fabricantes ainda podem enfrentar requisitos de fluxo de caixa inicial, pois os investimentos devem ser realizados antes que os incentivos associados sejam concretizados. O setor de prensas mecânicas da Ásia-Pacífico também enfrenta ciclos de substituição prolongados, pois prensas bem mantidas podem tipicamente permanecer operacionais por 20 a 30 anos, potencialmente limitando a demanda recorrente por substituição.
Escassez de Mão de Obra Qualificada em Ferramentaria e Manutenção
A produção com prensas depende de projetistas de moldes, ferramenteiros, técnicos de manutenção e especialistas em sistemas de embreagem e freio. A Organização Internacional do Trabalho projetou crescimento do emprego de 1,7% na Ásia e no Pacífico em 2025. Observou que a fabricação representa quase metade dos 55 milhões de empregos regionais vinculados às cadeias de comércio e suprimentos dos Estados Unidos.[3] A Indonésia reportou mais de 42.000 trabalhadores em sua base de moldes e matrizes, juntamente com uma iniciativa de treinamento Indonésia-Japão em 2025. A OIT também identificou a necessidade de mapeamento ocupacional vinculado a empregadores à medida que a força de trabalho automotiva da Tailândia se adapta à produção de veículos elétricos. A automação pode reduzir algumas necessidades de mão de obra, mas não elimina a necessidade de pessoas que possam configurar, manter e aprimorar os equipamentos. Essas escassezes podem limitar o benefício de produtividade proveniente de modernizações e sistemas de prensas automatizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Estrutura / Estrutural: Prensas de Estrutura Lateral Reta Lideram a Conformação Automotiva e Equipamentos de Estrutura em C se Expandem em Linhas Flexíveis
As prensas de estrutura lateral reta/estrutura em H detiveram uma participação de 42,5% em 2026, sustentadas por seu uso em painéis de carroceria automotiva e componentes estruturais. Sua estrutura rígida e movimento consistente do cursor se adequam a sistemas em tandem e de transferência que produzem portas, capôs e laterais de carroceria. Essa base instalada é mais forte na China, Japão e Coreia do Sul, onde grandes estamparias precisam de produção repetível em escala. O mercado de prensas mecânicas da Ásia-Pacífico continua a depender desse tipo de estrutura para aplicações que necessitam de resistência, alinhamento controlado e alta produção. As expectativas de segurança também afetam as decisões de configuração porque proteções, invólucros e interfaces de controle variam conforme o projeto da máquina. As equipes de compras, portanto, avaliam tanto as necessidades de produção quanto os requisitos de segurança antes de escolher uma estrutura.
As prensas de estrutura em C/estrutura aberta têm projeção de crescimento a um CAGR de 5,4% até 2032. Essas máquinas oferecem acesso mais fácil e menor custo para trabalhos de corte, puncionamento e conformação rasa. Elas atendem às necessidades de linhas menores que estão crescendo nos clusters de estampagem de Nível 2 da Índia e do Sudeste Asiático. As prensas sólidas ou monobloco atendem a usos de precisão mais especializados em Taiwan, Japão e Coreia do Sul, incluindo conectores e peças eletrônicas. Os projetos de movimento por articulação também despertam interesse onde os produtores precisam de menor impacto sobre o ferramental ao conformar aço de alta resistência ou alumínio. O setor de prensas mecânicas da Ásia-Pacífico, portanto, inclui tanto equipamentos de grande estamparia quanto máquinas menores que suportam produção flexível.


Por Força / Capacidade de Prensagem: Equipamentos de Faixa Intermediária Ancoram a Demanda Enquanto Capacidades Maiores se Desenvolvem
A categoria de 101 a 500 toneladas capturou 37,8% da demanda de 2026, tornando-se a maior faixa de força de prensagem no mercado de prensas mecânicas da Ásia-Pacífico. Ela abrange grande parte do trabalho de componentes de carroceria automotiva, painéis de eletrodomésticos, invólucros elétricos e conformação geral de chapas metálicas da região. Essa categoria também se adapta a configurações automatizadas, que ajudam os fornecedores a escalar a produção enquanto controlam o manuseio de materiais. Fabricantes chineses como Jiangsu Yangli, JIER e Yadon competem fortemente nessa faixa por meio de preços mais baixos e prazos de entrega mais curtos. O segmento é importante porque atende a amplas necessidades de produção em vez de uma única aplicação restrita. Ele também fornece um ponto de entrada para fabricantes que adicionam sua primeira linha de prensas automatizada.
A categoria de 501 a 1.000 toneladas tem previsão de crescer a um CAGR de 6,2% até 2032, à medida que alojamentos de baterias e peças de aço estampado a quente requerem maior força de prensagem. Os requisitos de maior capacidade estão vinculados a invólucros de baterias e peças estruturais, que necessitam de conformação controlada e estruturas mais robustas. As faixas de 1.001 a 2.000 toneladas e acima de 2.000 toneladas permanecem vinculadas a grandes linhas de carroceria automotiva e são fornecidas por um conjunto mais restrito de fabricantes. A expansão planejada da Toyota em Maharashtra ilustra o tipo de programa de veículos que pode exigir uma infraestrutura maior de prensas de transferência. A faixa de até 100 toneladas permanece relevante para conectores, pequenos componentes de hardware e eletrodomésticos, onde máquinas de alta velocidade estão substituindo prensas de volante mais antigas.
Por Aplicação / Processo: O Corte Lidera o Uso Atual Enquanto a Estampagem de Alta Velocidade Ganha Importância
O corte e puncionamento deteve uma participação de 31,6% em 2026, tornando-se o maior processo de aplicação no mercado de prensas mecânicas da Ásia-Pacífico. O processo é utilizado para blanks automotivos, produtos metálicos perfurados e painéis de eletrodomésticos. Permanece amplamente utilizado porque a separação de blanks planos em alto volume é uma tarefa central na fabricação de componentes metálicos. A estampagem profunda e a conformação de chapas fornecem uma segunda base de uso importante para painéis laterais, carcaças de eletrodomésticos e invólucros de baterias. O corte de precisão permanece uma área de uso menor, mas em crescimento, para engrenagens de precisão e discos de válvulas. A cunhagem e o relevo continuam a suportar ferragens decorativas e fixadores de precisão na China, Taiwan e Coreia do Sul.
A estampagem de alta velocidade e precisão tem previsão de crescer a um CAGR de 6,2% até 2032. Laminações de motores, conectores e placas bipolares estão impulsionando a demanda por conformação repetível e de tolerância estreita em taxas de curso mais elevadas. A SEYI demonstrou uma prensa servo de 160 toneladas de alta rigidez para conformação de canais de fluxo em placas bipolares metálicas na MF-TOKYO 2025. O equipamento foi projetado para chapas finas onde alta rigidez estrutural e controle dimensional preciso são necessários. Outras aplicações incluem processos emergentes para montagens compostas e de bi-materiais, embora estas permaneçam pré-comerciais em escala. O mercado de prensas mecânicas da Ásia-Pacífico está, portanto, avançando em direção a uma combinação mais ampla de aplicações de conformação de alto volume e precisão.
Por Setor de Uso Final: O Automotivo Permanece o Maior Cliente Enquanto o Eletrônico Cresce Mais Rapidamente
O setor automotivo e de transporte representou uma participação de 35,9% em 2026. Peças de carroceria, estruturais, de chassi e de trem de força criam o maior uso sustentado de prensas mecânicas em toda a região. A produção automotiva também está conectada a uma ampla rede de fornecedores de Nível 1 e Nível 2 que operam suas próprias linhas de prensas. Novas instalações de veículos na Índia, Indonésia, Tailândia e Coreia do Sul podem, portanto, criar demanda além da planta de montagem principal. O mercado de prensas mecânicas da Ásia-Pacífico permanece estreitamente vinculado aos ciclos de investimento na fabricação de veículos e na localização de fornecedores. Caixas de baterias e peças estruturais de veículos elétricos adicionam mais trabalho aos programas de estampagem automotiva existentes.
O setor elétrico e eletrônico tem previsão de crescer a um CAGR de 6,4% até 2032. Laminações de motores de veículos elétricos, estruturas de terminais de semicondutores de potência e componentes de equipamentos de rede sustentam esse crescimento. A produção de eletrodomésticos e bens de consumo duráveis também sustenta o uso de prensas na China, Coreia do Sul e Tailândia, especialmente para painéis externos de tolerância estreita. A maquinaria industrial cria um ciclo de demanda interno porque novas fábricas precisam de equipamentos que utilizem alojamentos, estruturas e tampas estampados. As aplicações aeroespaciais e de defesa estão concentradas no Japão, Coreia do Sul e Índia, e frequentemente envolvem conformação especializada de alumínio e titânio. A demanda de energia e potência está ganhando relevância por meio de laminações de transformadores e componentes de turbinas eólicas.
Análise Geográfica
A participação de 47,2% da China em 2026 a tornou a maior contribuinte nacional para a demanda regional. A escala provém da produção de veículos, equipamentos elétricos, eletrodomésticos e peças industriais de precisão, todos os quais utilizam componentes estampados. O investimento em veículos elétricos adiciona invólucros de baterias, laminações de motores e eletrônica de potência, atendendo à demanda automotiva existente. O plano de máquinas da China para 2025-2026 coloca a transformação digital, a atualização inteligente e a renovação de equipamentos entre as prioridades do setor. Essa direção política favorece equipamentos que possam oferecer monitoramento conectado e controles modernos. Taiwan adiciona uma base especializada para estampagem de conectores, estruturas de terminais e embalagens de semicondutores. A Coreia do Sul sustenta demanda de alto valor por meio dos programas de veículos da Hyundai e Kia e de uma cadeia de suprimentos de baterias mais ampla.
A Índia é o país de crescimento mais rápido, com um CAGR de 6,7% até 2032. Toyota, Honda e Suzuki haviam comprometido mais de 11 bilhões de USD para a expansão da fabricação indiana até novembro de 2025. Esse gasto sustenta fornecedores locais de carroceria, estruturais e componentes que precisam de capacidade de prensagem. O Japão continua a sustentar uma base instalada tecnicamente avançada por meio de estampagem de laminações de precisão e conectores. Os fabricantes e distribuidores de prensas japoneses também utilizam o país como uma importante base de serviços regional.
Indonésia, Tailândia e Vietnã estão desenvolvendo capacidades de produção além da montagem básica. A planta da VinFast em Subang, inaugurada em dezembro de 2025, inclui soldagem e prensagem integradas de carroceria, o que pode sustentar requisitos locais de estampagem e ferramental. A Chang'an iniciou a produção em sua instalação de Rayong, na Tailândia, em maio de 2025, adicionando uma nova base de fabricação de veículos elétricos no Sudeste Asiático. A Malásia contribui por meio da fabricação de eletrônicos e de nova atividade de montagem de veículos elétricos. As Filipinas, Bangladesh e Austrália representam um conjunto disperso de oportunidades adicionais de equipamentos. Esses mercados são menores do que a China ou a Índia, mas juntos ampliam a base regional do mercado de prensas mecânicas da Ásia-Pacífico.
Cenário Competitivo
O mercado de prensas mecânicas da Ásia-Pacífico exibe um nível médio de concentração de mercado. ANDRITZ Schuler, AIDA Engineering, BRUDERER e Komatsu estão bem posicionadas em aplicações de alta tonelagem e precisão. Jiangsu Yangli, JIER, Hefei Metalforming, Yadon Machinery e Nantong Guosheng competem na China por meio de preço, velocidade de entrega e suporte doméstico. Os maiores fornecedores globais têm vantagem onde os clientes precisam de grandes linhas de transferência, equipamentos de alta precisão e controles de segurança certificados. Os fornecedores chineses são mais competitivos na faixa de 100 a 800 toneladas, onde o serviço local e o preço são importantes. Essa estrutura oferece aos compradores uma escolha entre profundidade de aplicação e uma posição de custo com suporte local.
A ANDRITZ renomeou as empresas do Grupo Schuler como ANDRITZ Schuler em março de 2025. A mudança apresentou o negócio como um fornecedor integrado de tecnologia de conformação e manuseio, em vez de um fornecedor independente de prensas. A ANDRITZ Schuler também garantiu um quarto pedido de prensa de transferência mecânica de 1.600 toneladas da Metalúrgica Nakayone para peças estruturais de SUVs, com seu sistema Metris Smart Monitoring incluído na solução. O DPH Former da AIDA para caixas de baterias retangulares mostra uma estratégia diferente que se concentra em equipamentos dedicados para aplicações de baterias. Essas ações mostram que as empresas líderes buscam competir por meio de integração de linhas, monitoramento e equipamentos específicos para aplicações.
O suporte de pós-venda local tornou-se um fator competitivo importante no mercado de prensas mecânicas da Ásia-Pacífico. Compradores com equipamentos mais antigos precisam de peças de reposição, suporte de modernização e assistência técnica sem longos atrasos de entrega. Pacotes de modernização servo-mecânica acessíveis são uma área disputada porque os clientes desejam conectividade e monitoramento de energia sem substituir uma linha de prensas inteira. A JIER concluiu a aceitação em fábrica de uma prensa de transferência de 1.600 toneladas para um fornecedor automotivo de Nível 1 turco em 2025, enquanto a Yangli demonstrou uma linha de transferência de painéis de carroceria automotiva para um cliente montadora. Os padrões de segurança elétrica, segurança hidráulica e proteção de prensas criam uma barreira adicional para fornecedores que não possuem plataformas de controle de segurança comprovadas. A competição é, portanto, baseada na capacidade da máquina, alcance do serviço, conhecimento do processo e capacidade de atender às necessidades de conformidade local.
Líderes do Setor de Prensas Mecânicas da Ásia-Pacífico
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Jiangsu Yangli Group Co., Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
AMADA CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2025: A ANDRITZ Schuler entrega prensa de forjamento de 6.500 toneladas à Maxiforja com Sistema de Recuperação de Energia Cinética. A prensa de forjamento GLK 6500, que reduz a demanda de energia em até 40% em comparação com prensas convencionais de tamanho equivalente por meio da tecnologia KERS, entrou em operação na instalação da Maxiforja.
- Junho de 2025: A AIDA Engineering lança o DPH Former para caixas de baterias retangulares. A AIDA apresentou seu conformador dedicado DPH-80-30 para caixas de baterias de armazenamento retangulares, projetado para aplicações de veículos elétricos e armazenamento de energia estacionária. O produto recebeu posteriormente o 68º Prêmio Anual dos Dez Maiores Novos Produtos do Nikkan Kogyo Shimbun do Japão, validando a importância comercial da tecnologia para o segmento de conformação de baterias.
- Maio de 2025: A Chang'an Automobile inaugura a fábrica de Rayong, Tailândia. A primeira base internacional de fabricação de veículos elétricos da Chang'an em Rayong iniciou a produção em maio de 2025, comissionando nova infraestrutura de prensas e estamparia de carroceria e posicionando a Tailândia como um polo de exportação de veículos elétricos no Sudeste Asiático. O investimento expande diretamente a utilização de prensas mecânicas em um mercado que anteriormente tinha capacidade de estampagem dedicada a veículos elétricos limitada.
- Maio de 2025: A ANDRITZ renomeia o Grupo Schuler para ANDRITZ Schuler. Mais de uma década após a aquisição da Schuler, a ANDRITZ formalizou a integração renomeando todas as empresas do Grupo Schuler com o prefixo ANDRITZ, posicionando a entidade combinada como um fornecedor integrado de tecnologia de conformação e manuseio. A reformulação da marca reflete a intenção estratégica de vender de forma cruzada linhas de conformação, sistemas de automação e equipamentos de fabricação de baterias como soluções agrupadas.


Escopo do Relatório do Mercado de Prensas Mecânicas da Ásia-Pacífico
O Mercado de Prensas Mecânicas da Ásia-Pacífico é Segmentado por Configuração de Estrutura (Prensas Mecânicas de Estrutura em C, Prensas Mecânicas de Estrutura Lateral Reta e Mais), por Força de Prensagem (101–500 Toneladas e Mais), por Aplicação (Corte e Puncionamento, Corte de Precisão e Mais), por Setor de Uso Final (Elétrico e Eletrônico, Energia e Potência e Mais), por Geografia (China, Japão e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas Mecânicas de Estrutura em C / Estrutura Aberta |
| Prensas Mecânicas de Estrutura Lateral Reta / Estrutura em H |
| Prensas Mecânicas de Estrutura Sólida / Monobloco |
| Outras Configurações de Prensas Mecânicas |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Corte e Puncionamento |
| Estampagem Profunda e Conformação de Chapas |
| Cunhagem e Relevo |
| Corte de Precisão |
| Estampagem de Alta Velocidade e Precisão |
| Outras Aplicações de Prensas Mecânicas |
| Automotivo e Transporte |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Maquinaria e Equipamentos Industriais |
| Produtos Metálicos e Fabricação em Geral |
| Aeroespacial e Defesa |
| Construção e Equipamentos Pesados |
| Energia e Potência |
| Outros Setores de Uso Final |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Taiwan |
| Indonésia |
| Tailândia |
| Vietnã |
| Restante da Ásia-Pacífico |
| Por Configuração de Estrutura / Estrutural | Prensas Mecânicas de Estrutura em C / Estrutura Aberta |
| Prensas Mecânicas de Estrutura Lateral Reta / Estrutura em H | |
| Prensas Mecânicas de Estrutura Sólida / Monobloco | |
| Outras Configurações de Prensas Mecânicas | |
| Por Força / Capacidade de Prensagem | Até 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação / Processo | Corte e Puncionamento |
| Estampagem Profunda e Conformação de Chapas | |
| Cunhagem e Relevo | |
| Corte de Precisão | |
| Estampagem de Alta Velocidade e Precisão | |
| Outras Aplicações de Prensas Mecânicas | |
| Por Setor de Uso Final | Automotivo e Transporte |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Maquinaria e Equipamentos Industriais | |
| Produtos Metálicos e Fabricação em Geral | |
| Aeroespacial e Defesa | |
| Construção e Equipamentos Pesados | |
| Energia e Potência | |
| Outros Setores de Uso Final | |
| Por Geografia | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Indonésia | |
| Tailândia | |
| Vietnã | |
| Restante da Ásia-Pacífico |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para prensas mecânicas na Ásia-Pacífico?
O setor tem projeção de crescer a um CAGR de 4,89% de 2027 a 2032, atingindo 4,05 bilhões de USD até 2032. Novas plantas de veículos, produção de equipamentos elétricos, investimento de fornecedores locais e maior uso de linhas de prensas conectadas sustentam essa perspectiva.
Qual país tem a maior demanda regional por prensas mecânicas?
A China lidera com uma participação de 47,2% em 2026, sustentada pela produção de veículos, eletrodomésticos, equipamentos elétricos e componentes industriais. Invólucros de baterias, laminações de motores e componentes de eletrônica de potência adicionam novas fontes de demanda à sua base de estampagem automotiva existente.
Qual país tem expectativa de crescer mais rapidamente até 2032?
A Índia tem previsão de expansão a um CAGR de 6,7% até 2032, à medida que a capacidade de fabricação de veículos e componentes aumenta. O programa PLI, o investimento automotivo e uma rede crescente de fornecedores locais sustentam a demanda por conformação de carroceria, chassi, baterias e componentes elétricos.
Qual faixa de capacidade de prensagem tem a maior participação?
A faixa de 101 a 500 toneladas representa uma participação de 37,8% em 2026 porque atende a aplicações automotivas, de eletrodomésticos, elétricas e de chapas metálicas em geral. É também um ponto de partida comum para configurações de prensas automatizadas e uma área importante de competição para fornecedores de equipamentos chineses.
Qual setor de uso final utiliza mais prensas mecânicas?
O setor automotivo e de transporte lidera com uma participação de 35,9% em 2026, impulsionado pela conformação de componentes de carroceria, estruturais, de chassi e de trem de força. Os novos modelos de veículos elétricos também requerem caixas de baterias e peças estruturais relacionadas, ampliando a gama de componentes estampados utilizados pelas cadeias de suprimentos de veículos.
Por que as aplicações de baterias e eletrônicos são importantes para os fornecedores de prensas?
Caixas de baterias, laminações de motores, alojamentos de eletrônica de potência e conectores requerem conformação especializada, alta velocidade e controle preciso de processo. Esses requisitos favorecem equipamentos com monitoramento, estabilidade de ferramental, manuseio preciso de materiais e suporte de serviço para operações de precisão.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
