
Tamanho e Participação do Mercado de Prensas Mecânicas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Prensas Mecânicas por Mordor Intelligence
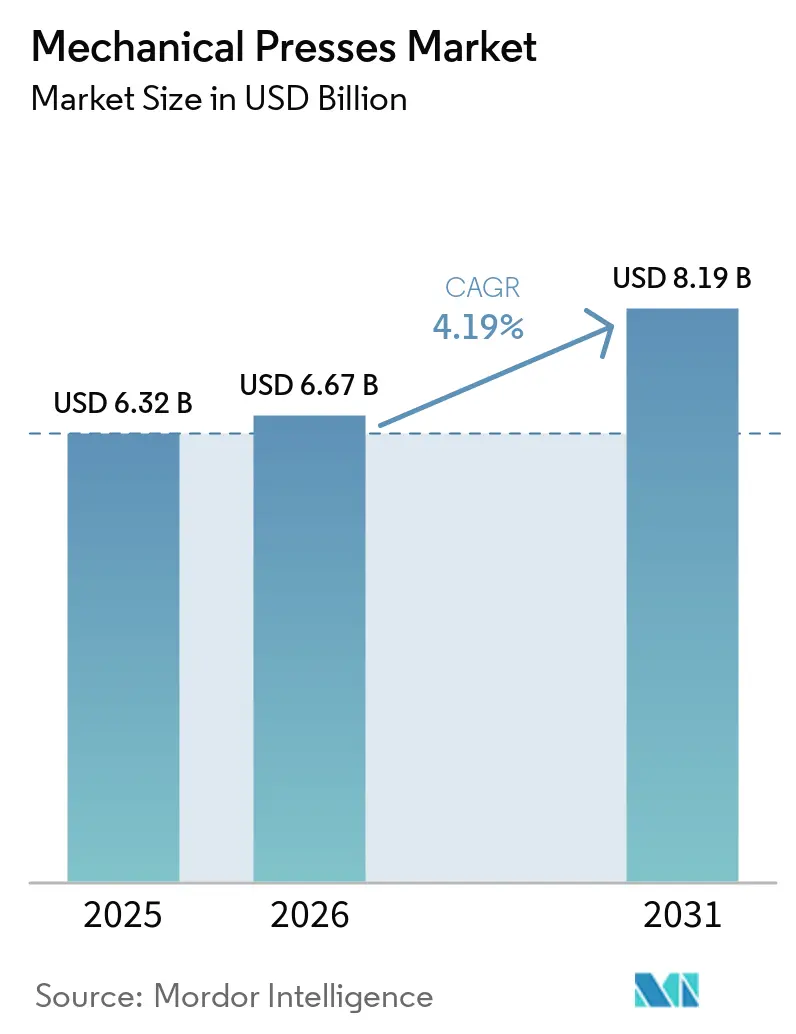
O tamanho do Mercado de Prensas Mecânicas tem projeção de expansão de 6,32 bilhões de USD em 2025 e 6,67 bilhões de USD em 2026 para 8,19 bilhões de USD até 2031, registrando um CAGR de 4,19% entre 2026 e 2031.
A demanda permanece estreitamente ligada à produção de carrocerias brutas automotivas, laminações elétricas e aplicações gerais de conformação de metais, onde a força baseada em volante de inércia suporta operações de alto volume ao fornecer a energia consistente necessária para processos de estampagem repetitivos. A produção de veículos elétricos está remodelando o mix de demanda por prensas, em vez de eliminá-la, pois a fabricação de veículos elétricos requer uma combinação diferente de componentes estampados e capacidades de produção. Laminações de motores, invólucros de baterias e componentes estruturais de veículos exigem precisão, consistência dimensional e produção repetível para atender aos requisitos de desempenho e segurança. Fornecedores premium estão respondendo com linhas de produção conectadas, manuseio automatizado de materiais e equipamentos projetados para processar materiais exigentes, incluindo aços de alta resistência e outros materiais avançados utilizados na fabricação moderna de veículos. As atividades de modernização na América do Norte e na Europa também oferecem aos fornecedores oportunidades de receita com serviços e retrofits, à medida que os fabricantes atualizam equipamentos existentes para melhorar a produtividade, a automação e a confiabilidade operacional quando os gastos com novas unidades diminuem.
Principais Conclusões do Relatório
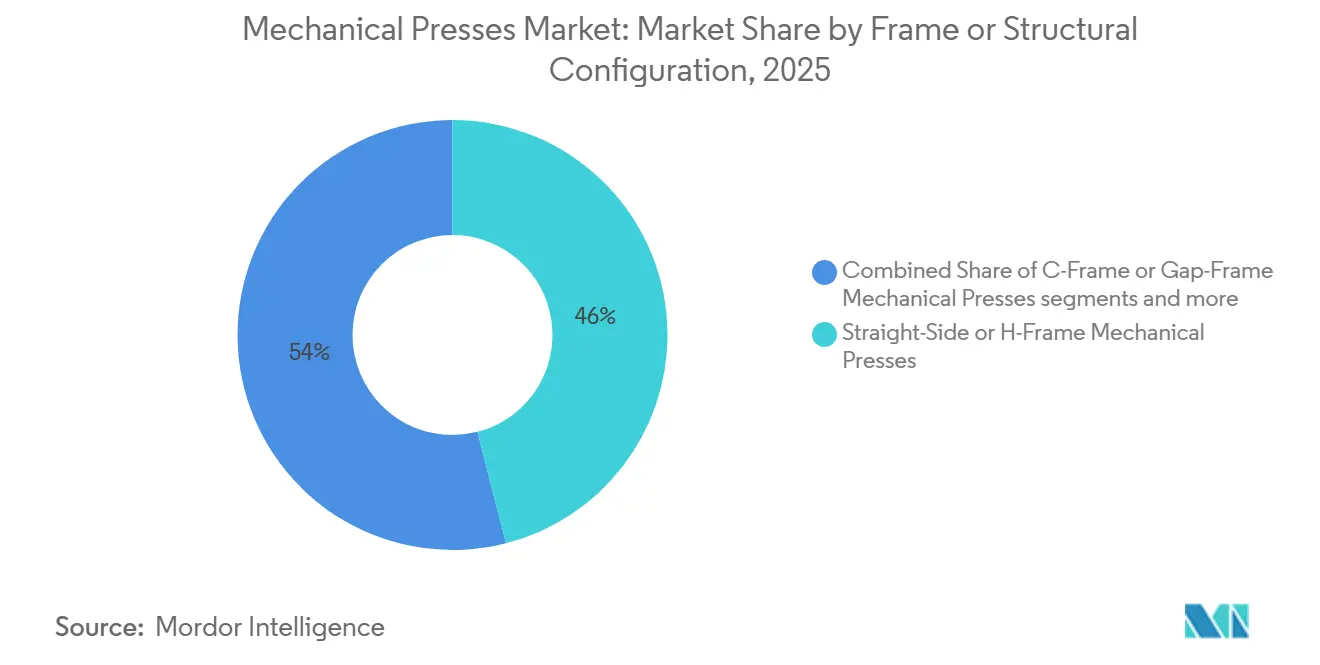
- Por configuração de estrutura, as prensas de lados retos e estrutura em H detinham 46% da participação do mercado de prensas mecânicas em 2025, enquanto a mesma configuração registrou o maior CAGR projetado de 4,9% até 2031.
- Por força de prensagem, a faixa de 101 a 500 toneladas representou 38% do tamanho do mercado de prensas mecânicas em 2025, enquanto a faixa de 1.001 a 2.000 toneladas tem previsão de crescer a um CAGR de 4,8% até 2031.
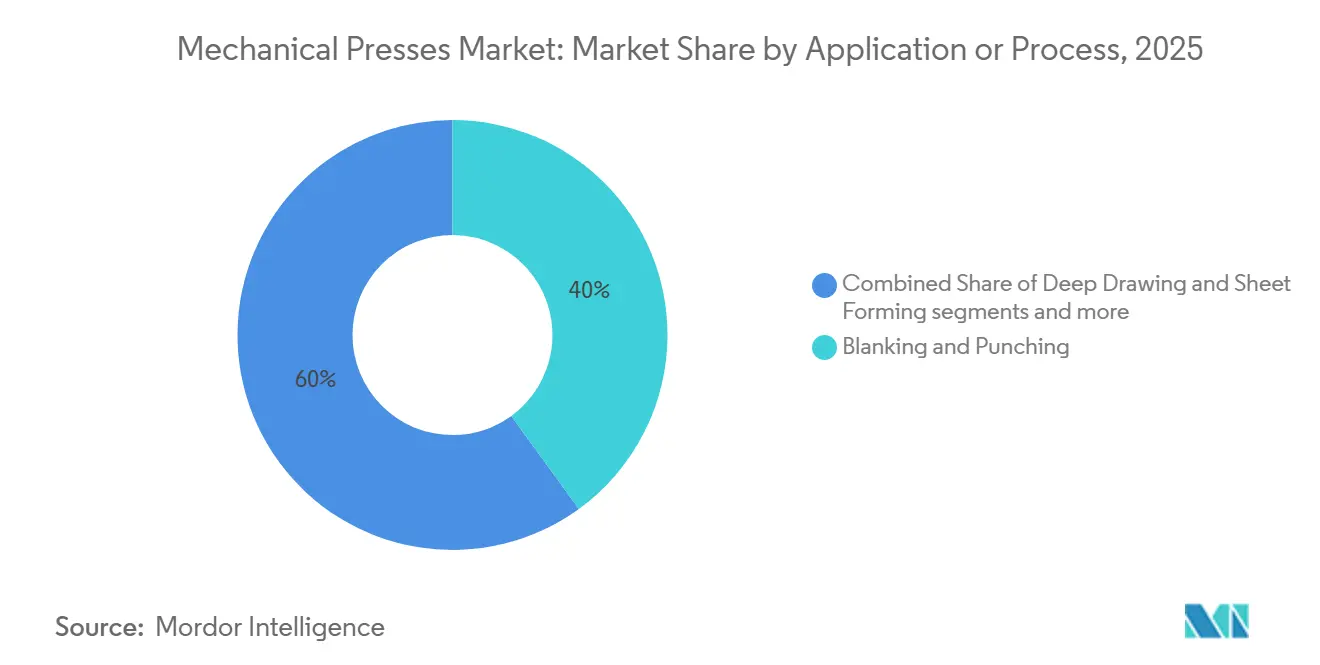
- Por aplicação, o corte e puncionamento detinha 40% do tamanho do mercado de prensas mecânicas em 2025, enquanto o corte de precisão tem projeção de expansão a um CAGR de 6% até 2031.
- Por setor de uso final, automotivo e transporte representaram 44% da participação do mercado de prensas mecânicas em 2025, enquanto elétrico e eletrônico tem previsão de avançar a um CAGR de 6,5% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 47,7% da participação do mercado de prensas mecânicas em 2025 e tem projeção de crescer a um CAGR de 4,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Prensas Mecânicas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Redução de Peso Automotivo e Produção de Componentes para Veículos Elétricos | +1.3% | Global, com Ásia-Pacífico e América do Norte como mercados centrais | Longo prazo (≥ 4 anos) |
| Fabricação de Componentes Elétricos, Eletrônicos e de Precisão | +0.8% | Ásia-Pacífico, incluindo China, Japão, Coreia do Sul e Taiwan, com expansão para a Europa | Longo prazo (≥ 4 anos) |
| Demanda por Conformação de Metais de Alta Velocidade e Alto Volume | +0.7% | Global | Médio prazo (2 a 4 anos) |
| Automação Industrial e Adoção de Salas de Prensas Inteligentes | +0.5% | América do Norte e Europa, com adoção acelerada na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da Capacidade de Fabricação em Mercados Emergentes | +0.4% | Índia, Sudeste Asiático, Marrocos, Turquia e África do Sul | Longo prazo (≥ 4 anos) |
| Relocalização Industrial e Investimento em Fabricação Impulsionado por Políticas Industriais | +0.3% | América do Norte, Europa e Índia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso Automotivo e Produção de Componentes para Veículos Elétricos
A transição para veículos elétricos altera o tipo de trabalho de prensagem automotiva exigido em todo o mercado de prensas mecânicas. Cada motor de tração de veículo elétrico a bateria utiliza 300 a 500 laminações de aço silício, e um programa que produz 200.000 motores anualmente necessita de 60 a 100 milhões de laminações. Esse volume pode exigir 2 a 3 linhas de prensas de alta velocidade dedicadas. A SEAT e a CUPRA instalaram uma prensa de transferência PXL em Martorell em 2025, capaz de estampar 4 milhões de peças de carroceria anualmente a 15 golpes por minuto para o CUPRA Raval e o Volkswagen ID. Polo. A Índia registrou investimento acumulado de INR 35.657 crore (4,0 bilhões de USD) no âmbito do Programa PLI Automotivo até setembro de 2025.[1] Peças de aço de alta resistência e alumínio requerem estruturas rígidas e guiamento preciso do aríete, sustentando a demanda por equipamentos de lados retos e estrutura em H de especificação mais elevada.
Fabricação de Componentes Elétricos, Eletrônicos e de Precisão
A produção elétrica e eletrônica sustenta uma fonte separada de demanda para o mercado de prensas mecânicas. Núcleos de motores de precisão e componentes de conectores necessitam de tolerâncias apertadas e movimento estável da prensa. A Kuroda Seiko instalou a prensa de precisão de alta velocidade AIDA MSP-4000-430 em sua fábrica de Nagano em janeiro de 2025. A prensa de 4.000 kN utiliza um arranjo de matriz de múltiplas fileiras que corta e empilha 2 grandes núcleos de motor em um ciclo. O arranjo dobrou a produção por ciclo enquanto reduziu o espaço de piso necessário. A Schuler Inc. desenvolveu prensas de alta velocidade SMARTLINE para laminações de rotores e estatores. Ao mesmo tempo, o corte de precisão tem previsão de crescer 6% à medida que os compradores exigem bordas com baixa rebarba, peças planas e pilhas de laminação precisas.
Demanda por Conformação de Metais de Alta Velocidade e Alto Volume
O corte e puncionamento permaneceram centrais no mercado de prensas mecânicas porque muitas peças metálicas requerem cortes, furos ou bordas perfiladas. Automotivo, eletrodomésticos e equipamentos elétricos dependem desse tipo de conformação. O armazenamento de energia por volante de inércia permite que as prensas mecânicas forneçam alta força de pico a 60 a 120 golpes por minuto, o que permanece importante onde o volume de produção e o custo unitário determinam a seleção de equipamentos. A Schuler Inc. lançou a série de prensas de corte de precisão HFA plus+ em janeiro de 2026. A série abrange 3.200 a 15.500 kN, atinge até 85 golpes por minuto e utiliza acionamentos de bomba hidráulica controlados por servo para melhorar a eficiência energética. A ISO 16092-2 foi confirmada em novembro de 2025, sustentando uma estrutura de segurança consistente para equipamentos de prensas mecânicas.[2]
Automação Industrial e Adoção de Salas de Prensas Inteligentes
A automação está aumentando o valor das linhas de prensas no mercado de prensas mecânicas. Os compradores avaliam cada vez mais a transferência robótica, a inspeção, os registros de produção e o diagnóstico remoto em conjunto com a própria prensa. O Sistema de Monitoramento Inteligente Metris da Schuler Inc. fornece dados de força, vibração e temperatura por conjunto de matrizes nas prensas de transferência Triton. Essas informações suportam análise preditiva de erros e ajudam os operadores a reduzir o tempo de inatividade não planejado. A Sutherland Presses oferece a plataforma I-PRESS com registro de produção, diagnóstico remoto e integração com sistemas MES ou ERP em frotas mecânicas e servo-hidráulicas. Essas funções melhoram a rastreabilidade e tornam as linhas integradas mais atrativas quando a utilização é alta e o tempo de produção perdido é custoso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Instalação | -0.7% | Global, com maior pressão nos mercados de pequenos e médios fabricantes | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Substituição de Equipamentos | -0.5% | América do Norte e Europa, onde as bases instaladas são maduras | Longo prazo (≥ 4 anos) |
| Altos Custos de Ferramental e Matrizes | -0.3% | Global | Médio prazo (2 a 4 anos) |
| Conformidade com Segurança e Requisitos de Mão de Obra Qualificada | -0.2% | América do Norte e Europa, com relevância crescente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Instalação
Os altos custos de aquisição e instalação restringem a adoção no mercado de prensas mecânicas, particularmente entre fabricantes menores e oficinas de serviços com volumes de produção mais baixos. Grandes produtores automotivos podem distribuir esses custos entre múltiplos programas de veículos e volumes de produção mais elevados, melhorando a utilização dos equipamentos e reduzindo o período efetivo de retorno do investimento. Em contrapartida, compradores menores enfrentam um cálculo de retorno mais desafiador porque o investimento inicial vai além da própria prensa. Inclui fundações, sistemas elétricos, equipamentos de manuseio de materiais, ferramental, matrizes, instalação, comissionamento e treinamento de operadores. Os requisitos de espaço e o consumo contínuo de energia podem aumentar ainda mais o custo total de propriedade, particularmente para fabricantes com capacidade limitada de piso de produção. Os requisitos da OSHA também impõem custos contínuos aos operadores de prensas mecânicas de potência. Os regulamentos exigem inspeções estruturadas de sistemas de embreagem, freio e antirrepetição e determinam a retirada de serviço de equipamentos não conformes. Embora esses requisitos melhorem a segurança dos trabalhadores, aumentam os custos de planejamento, manutenção, conformidade, ferramental e matrizes para compradores que lançam programas de produção especializados.
Longos Ciclos de Substituição de Equipamentos
As prensas mecânicas frequentemente permanecem em serviço por 15 a 25 anos, o que reduz a frequência de compras de substituição e prolonga os ciclos de reposição para os fabricantes. Essa longa vida útil restringe as vendas de novos equipamentos em regiões maduras, particularmente onde as prensas existentes retêm capacidade de conformação suficiente e podem ser economicamente recondicionadas.[3] Verificações semanais dos mecanismos centrais fazem parte dos requisitos da OSHA e ajudam a preservar a confiabilidade dos equipamentos, enquanto a ISO 16092-2 fornece requisitos de segurança em vez de um prazo fixo de substituição para equipamentos conformes. Como resultado, a idade do equipamento por si só não necessariamente desencadeia a substituição, com os compradores avaliando cada vez mais a condição da máquina, a produtividade, o desempenho de segurança e os custos de atualização antes de se comprometer com uma nova prensa. Os compradores podem, em vez disso, direcionar os gastos para novos controles, sistemas de proteção de matrizes, alimentadores servo, acionamentos energeticamente eficientes, tecnologias de monitoramento de condição ou manuseio automatizado de materiais. As atualizações em instalações existentes podem, portanto, capturar orçamentos que de outra forma sustentariam a compra de uma nova prensa completa, prolongando a vida produtiva dos equipamentos instalados e moderando a demanda impulsionada por substituição de novas prensas mecânicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Estrutura / Estrutural: Prensas de Lados Retos Definem o Segmento Premium
As prensas de lados retos e estrutura em H detinham 46% da participação do mercado de prensas mecânicas em 2025 e têm previsão de crescer a 4,9% até 2031. Essa foi a taxa de previsão mais forte entre as configurações de estrutura. As estruturas de lados retos limitam a deflexão angular de forma mais eficaz do que as alternativas de estrutura em C, o que é importante para ferramental progressivo de múltiplas estações e programas de transferência. Peças de aço de alta resistência e alumínio requerem dimensões repetíveis sob força de pico, de modo que os compradores de painéis de veículos e peças de chassi preferem estruturas rígidas. O setor de prensas mecânicas utiliza esses projetos, onde um caminho de ferramenta estável suporta produção consistente.
A Yangli desenvolveu sua prensa de transferência com acionamento por articulação TL4-3750 como a maior prensa de tonelagem única autônoma fabricada na China. O sistema inclui barra de transferência servo, troca rápida automática de matrizes e inspeção visual online para painéis de carroceria e componentes de chassi de veículos elétricos. As prensas de estrutura em C e estrutura de lacuna permanecem mais acessíveis para lotes menores e trocas frequentes de ferramental. Sua posição é restringida onde a complexidade do programa e os materiais difíceis aumentam, enquanto as estruturas sólidas e monobloco atendem à cunhagem, ao corte de precisão e à estampagem de conectores. Nessas aplicações, a rigidez com força de prensagem modesta é o requisito central de compra.


Por Força de Prensagem / Capacidade: O Segmento de Alta Tonelagem Supera a Faixa Intermediária em Crescimento
A faixa de 101 a 500 toneladas representou 38% do tamanho do mercado de prensas mecânicas em 2025. Sua escala reflete o uso amplo em estampagem progressiva, corte e trabalho com conectores nas cadeias de suprimentos automotiva, de eletrodomésticos e eletrônica. A categoria de 1.001 a 2.000 toneladas tem previsão de crescer a 4,8% até 2031. Essa foi a taxa projetada mais rápida entre as categorias de força de prensagem. A demanda vem de linhas de transferência pesadas para chassi de caminhões, peças de carroceria inferior de veículos elétricos e grandes painéis de carroceria em alumínio.
A categoria de até 100 toneladas suporta trabalho de alta velocidade para pequenos conectores, laminações de motores e ferragens. Suas perspectivas estão ligadas às cadeias de suprimentos de eletrônica de precisão e motores elétricos. A faixa de 501 a 1.000 toneladas faz a ponte entre operações progressivas padrão e trabalho de transferência mais leve, onde híbridos de acionamento por articulação e servo-mecânicos competem ativamente. Os compradores comparam sistemas com base no custo por peça, necessidades de troca e flexibilidade de produção. As prensas de alta tonelagem permanecem importantes onde peças estruturais grandes requerem uma plataforma de conformação estável, e o mix se desloca para cima à medida que as estruturas de veículos e o ferramental se tornam mais exigentes.
Por Aplicação / Processo: O Corte de Precisão Supera Todos os Outros Processos Apesar de Sua Escala de Nicho
O corte e puncionamento representaram 40% do tamanho do mercado de prensas mecânicas em 2025, sustentados pelo uso generalizado na produção de peças com furos, recortes, ranhuras e perfis externos definidos nos setores automotivo, de eletrodomésticos, elétrico e de fabricação de metais. O corte de precisão tem previsão de crescer aproximadamente 6% até 2031, refletindo a demanda por componentes estampados de maior precisão utilizados em laminações de motores elétricos, engrenagens de precisão, componentes de freios e ferragens médicas. Essas aplicações requerem baixa altura de rebarba, qualidade superficial consistente, tolerâncias dimensionais apertadas e alta planicidade, aumentando a necessidade de operações de prensagem controladas e ferramental especializado.
A taxa de crescimento projetada de 6% indica demanda crescente por capacidades de corte de precisão no mercado de prensas mecânicas. Em janeiro de 2026, a Schuler Inc. introduziu a série HFA plus+ para aplicações de corte de precisão, incorporando recursos de energia servo-acionados e monitoramento de processo da Indústria 4.0 para suportar o controle de processo e a eficiência de produção. A estampagem profunda e a conformação de chapas permanecem importantes para tanques de combustível, invólucros de baterias, carcaças de eletrodomésticos e outros componentes tridimensionais, enquanto a cunhagem e o relevo são utilizados em ferragens de precisão e aplicações especializadas de conformação de metais. A estampagem de precisão de alta velocidade suporta a produção de conectores, terminais e outros pequenos componentes que requerem produção de alto volume. Em todos esses processos, os compradores priorizam cada vez mais tolerâncias mais apertadas, tempos de ciclo mais curtos, alimentação automatizada de materiais, redução de refugo e monitoramento de processo em tempo real, sustentando a demanda por sistemas de prensas mecânicas de maior desempenho.
Por Setor de Uso Final: O Automotivo Ancora a Demanda enquanto o Eletrônico Acelera
O setor automotivo e de transporte detinha 44% da participação do mercado de prensas mecânicas em 2025, tornando-o o maior segmento de uso final. O setor utiliza corte, prensagem de transferência, estampagem progressiva e estampagem profunda para carrocerias brutas, chassi, componentes estruturais, de trem de força e outros componentes estampados. Montadoras e fornecedores de primeiro nível estabelecem grandes requisitos de capacidade e técnicos por meio de programas de veículos que normalmente se estendem por vários anos, sustentando a demanda por prensas de alto rendimento, sistemas de alimentação automatizados, ferramental de precisão e controles de qualidade integrados. A transição para veículos elétricos também está deslocando os requisitos de estampagem para bandejas de baterias, laminações de motores, conectores elétricos e componentes estruturais leves, embora o mix de equipamentos varie por plataforma de veículo.
O setor elétrico e eletrônico tem previsão de crescer a 6,5% até 2031, sustentado pela demanda por laminações de motores, núcleos de transformadores, terminais de conectores, contatos elétricos e estampagens de invólucros de baterias. Essas aplicações requerem alta repetibilidade, tolerâncias apertadas e produção de alta velocidade, ampliando a demanda por prensas mecânicas de precisão além das aplicações convencionais de carroceria de veículos. Eletrodomésticos e bens de consumo duráveis contribuem com demanda relativamente estável de corte, conformação e estampagem profunda para carcaças e componentes internos, enquanto maquinário industrial e produtos metálicos fabricados requerem peças conformadas em ciclos de produção recorrentes.
Análise Geográfica
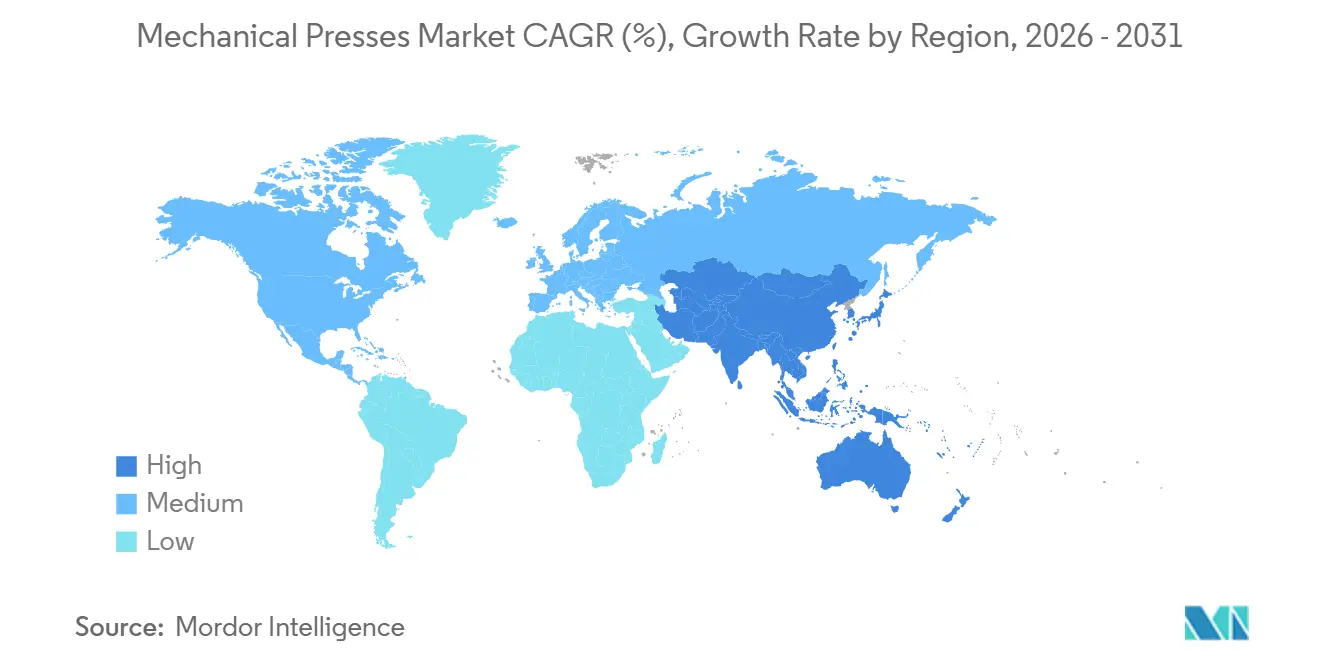
A Ásia-Pacífico detinha 47,7% da participação do mercado de prensas mecânicas em 2025 e tem previsão de crescer a 4,9% até 2031. A China combina uma grande base de fabricação doméstica de prensas com extensa produção automotiva e eletrônica, enquanto a Índia adiciona demanda por meio de capacidade automotiva e investimento em componentes. O Programa PLI Automotivo havia mobilizado INR 35.657 crore (4,0 bilhões de USD) até setembro de 2025. O Sudeste Asiático se beneficia do investimento automotivo de fabricantes japoneses e coreanos, enquanto o Japão permanece um centro de demanda de precisão para núcleos de motores de veículos elétricos. A instalação da Kuroda Seiko em 2025 em Nagano demonstra o investimento contínuo em estampagem de núcleos de motores de alto valor.
A Europa é o segundo maior mercado regional no mercado de prensas mecânicas. Alemanha, Itália e Espanha fornecem demanda automotiva, de maquinário industrial e de componentes de precisão, enquanto o Regulamento de Maquinário da UE 2023/1230 aumenta a importância da cibersegurança e da segurança funcional em sistemas conectados. A América do Norte é sustentada pelos Estados Unidos e sua base de fabricação automotiva. A Stellantis anunciou um plano de investimento de 13 bilhões de USD nos Estados Unidos por 4 anos em outubro de 2025. O México permanece importante como localização de produção automotiva próxima.
A região do Oriente Médio e África está adicionando capacidade de prensas industriais a partir de uma base menor, com Marrocos ganhando capacidade automotiva e demanda por equipamentos de conformação avançados. A Schuler Inc. forneceu uma prensa de transferência TML4-1600 para a planta de Tânger da AK Nova Automotive em julho de 2026, com Proteção Visual de Matrizes baseada em câmera. A Turquia continuou a adicionar capacidade de prensas de transferência, enquanto a América do Sul está centrada no Brasil para estampagem automotiva. A Metalúrgica Nakayone encomendou uma quarta prensa de transferência mecânica da série Triton de 1.600 toneladas em 2025, com comissionamento planejado para meados de 2026, e a diversificação do Golfo pode sustentar a demanda por equipamentos de capacidade média.

Cenário Competitivo
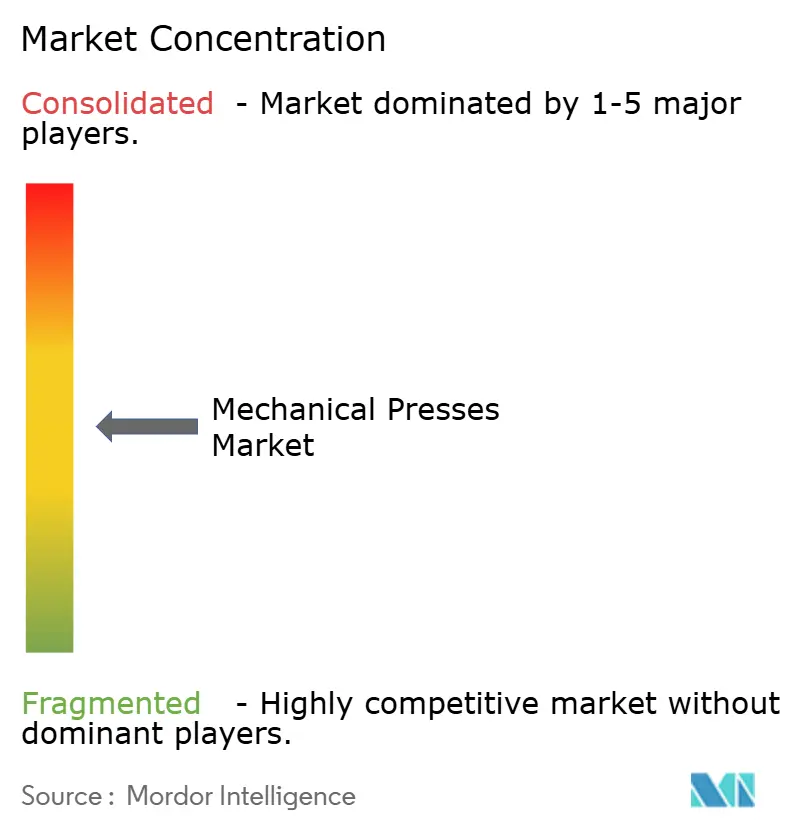
O mercado de prensas mecânicas apresenta um nível médio de concentração de mercado. Schuler Inc., AIDA Engineering e Komatsu Industries têm posições estabelecidas em programas de fabricantes de equipamentos originais automotivos, enquanto JIER Machine-Tool Group, Yangli Group, Qiqihar No. 2, SIMPAC, SEYI e Chin Fong ou STAMTEC competem nos segmentos asiáticos e de mercados emergentes. Os fornecedores ocidentais e japoneses defendem sua posição por meio de sistemas integrados, software de monitoramento e recursos de conectividade. A Schuler Inc. reestruturou sua parceria com a Feintool em janeiro de 2026, mantendo a responsabilidade pela fabricação e entrega turnkey das prensas de corte de precisão HFA. A Feintool continuou como parceira de conhecimento em processos e ferramental.
Os fornecedores estabelecidos se beneficiam de capacidades de segurança e conformidade sob a ISO 16092-2 e os requisitos da OSHA. Os fabricantes chineses estão fortalecendo sua posição na faixa de 1.000 a 3.000 toneladas. Seu progresso pressiona os fornecedores que dependem de um prêmio de preço sem vantagens de serviço ou automação. As oportunidades permanecem em retrofits inteligentes para a grande base instalada na América do Norte e na Europa, sistemas flexíveis para fabricantes menores e redes locais de reconstrução em mercados emergentes. A infraestrutura de serviços permanece limitada em vários desses mercados.
A especialização em alta velocidade da BRUDERER acima de 400 golpes por minuto sustenta uma posição de especialidade, enquanto a AMADA PRESS SYSTEM se concentra em equipamentos de transferência progressiva. Essas áreas de especialidade não foram replicadas em escala por concorrentes orientados ao volume. A ISGEC Heavy Engineering está se expandindo na Índia junto com o investimento automotivo relacionado ao PLI na faixa de 500 a 2.000 toneladas. Os compradores comparam tecnologia, alcance de serviço, automação e preço em todo o mercado de prensas mecânicas.
Líderes do Setor de Prensas Mecânicas
-
Schuler Inc.
-
AIDA Engineering, Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
Komatsu Industries Corp.
-
Nidec Press & Automation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Schuler Inc. anunciou o fornecimento de uma prensa de transferência da série Triton TML4-1600, com capacidade de 1.600 toneladas e 30 golpes por minuto, com mesa de 6.100 × 2.500 mm e Proteção Visual de Matrizes baseada em câmera para a planta de Tânger da AK Nova Automotive.
- Julho de 2026: A Schuler Inc. do Brasil confirmou um novo pedido estratégico da ITAESBRA Indústria Mecânica em Diadema, São Paulo, por 4 prensas Yadon com capacidades de 315, 500, 630 e 1.250 toneladas para estampagem automotiva. O pedido complementou a prensa de 800 toneladas adquirida em 2025.
- Janeiro de 2026: A Schuler Inc. lançou formalmente a série HFA plus+, com capacidade de 3.200 a 15.500 kN e até 85 golpes por minuto, com acionamentos de bomba hidráulica controlados por servo e interfaces de monitoramento de processo da Indústria 4.0. Dois sistemas de 8.800 kN foram construídos para a Feintool USA em Göppingen no início de 2025.
- Julho de 2026: A Schuler Inc. iniciou a produção da GLK 6500, a maior prensa de forjamento do mundo, com um Sistema de Recuperação de Energia Cinética. O sistema reduziu a demanda de energia em até 40% em comparação com prensas convencionais de tamanho comparável.


Escopo do Relatório Global do Mercado de Prensas Mecânicas
O Mercado de Prensas Mecânicas é Segmentado por Configuração de Estrutura (Prensas Mecânicas de Estrutura em C, Prensas Mecânicas de Lados Retos e mais), por Força de Prensagem (Até 100 Toneladas e mais), por Aplicação (Corte e Puncionamento, Corte de Precisão e mais), por Setor de Uso Final (Elétrico e Eletrônico, Energia e Potência e mais), por Geografia (América do Norte, Europa e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas Mecânicas de Estrutura em C / Estrutura de Lacuna |
| Prensas Mecânicas de Lados Retos / Estrutura em H |
| Prensas Mecânicas de Estrutura Sólida / Monobloco |
| Outras Configurações de Prensas Mecânicas |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Corte e Puncionamento |
| Estampagem Profunda e Conformação de Chapas |
| Cunhagem e Relevo |
| Corte de Precisão |
| Estampagem de Alta Velocidade e Precisão |
| Outras Aplicações de Prensas Mecânicas |
| Automotivo e Transporte |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Maquinário Industrial e Equipamentos |
| Produtos Metálicos e Fabricação em Geral |
| Aeroespacial e Defesa |
| Construção e Equipamentos Pesados |
| Energia e Potência |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Itália | |
| França | |
| Reino Unido | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| ASEAN (Singapura, Malásia, Indonésia, Tailândia, Vietnã, Filipinas, Mianmar, Camboja, Laos, Brunei) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Configuração de Estrutura / Estrutural | Prensas Mecânicas de Estrutura em C / Estrutura de Lacuna | |
| Prensas Mecânicas de Lados Retos / Estrutura em H | ||
| Prensas Mecânicas de Estrutura Sólida / Monobloco | ||
| Outras Configurações de Prensas Mecânicas | ||
| Por Força de Prensagem / Capacidade | Até 100 Toneladas | |
| 101–500 Toneladas | ||
| 501–1.000 Toneladas | ||
| 1.001–2.000 Toneladas | ||
| Acima de 2.000 Toneladas | ||
| Por Aplicação / Processo | Corte e Puncionamento | |
| Estampagem Profunda e Conformação de Chapas | ||
| Cunhagem e Relevo | ||
| Corte de Precisão | ||
| Estampagem de Alta Velocidade e Precisão | ||
| Outras Aplicações de Prensas Mecânicas | ||
| Por Setor de Uso Final | Automotivo e Transporte | |
| Elétrico e Eletrônico | ||
| Eletrodomésticos e Bens de Consumo Duráveis | ||
| Maquinário Industrial e Equipamentos | ||
| Produtos Metálicos e Fabricação em Geral | ||
| Aeroespacial e Defesa | ||
| Construção e Equipamentos Pesados | ||
| Energia e Potência | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Itália | ||
| França | ||
| Reino Unido | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| ASEAN (Singapura, Malásia, Indonésia, Tailândia, Vietnã, Filipinas, Mianmar, Camboja, Laos, Brunei) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de prensas mecânicas até 2031?
O mercado de prensas mecânicas tem previsão de atingir 8,2 bilhões de USD até 2031, a partir de 6,7 bilhões de USD em 2026, a um CAGR de 4,19%. A previsão reflete a demanda por equipamentos automotivos, elétricos e de conformação geral de metais.
Qual configuração lidera a demanda por prensas mecânicas?
As prensas de lados retos e estrutura em H lideraram as configurações de estrutura com 46% de participação em 2025 e têm projeção de crescer a 4,9% até 2031. As estruturas rígidas suportam programas exigentes de ferramental progressivo e de transferência.
Por que os veículos elétricos são relevantes para os equipamentos de prensas mecânicas?
A produção de veículos elétricos requer laminações de motores, invólucros de baterias e peças estruturais que necessitam de alta produção e controle dimensional preciso. Esses requisitos favorecem sistemas de alta velocidade e configurações de prensas rígidas.
Qual aplicação está crescendo mais rapidamente até 2031?
O corte de precisão tem projeção de crescer a 6% até 2031, sustentado por necessidades em laminações de motores, engrenagens de precisão, componentes de freios e ferragens médicas. O processo ajuda a atender aos requisitos de baixa rebarba e planicidade.
Qual setor de uso final está crescendo mais rapidamente para prensas mecânicas?
O setor elétrico e eletrônico deve registrar o maior CAGR de uso final de 6,5% até 2031. O crescimento inclui laminações de motores de tração, núcleos de transformadores, conectores e estampagens de invólucros de baterias.
Qual região deve liderar o crescimento da demanda?
A Ásia-Pacífico detinha 47,7% de participação em 2025 e tem previsão de crescer a 4,9% até 2031, sustentada pela produção automotiva e eletrônica. China, Índia, Japão e Sudeste Asiático contribuem para a demanda regional.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
