
Tamanho e Participação do Mercado de Prensas Mecânicas na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
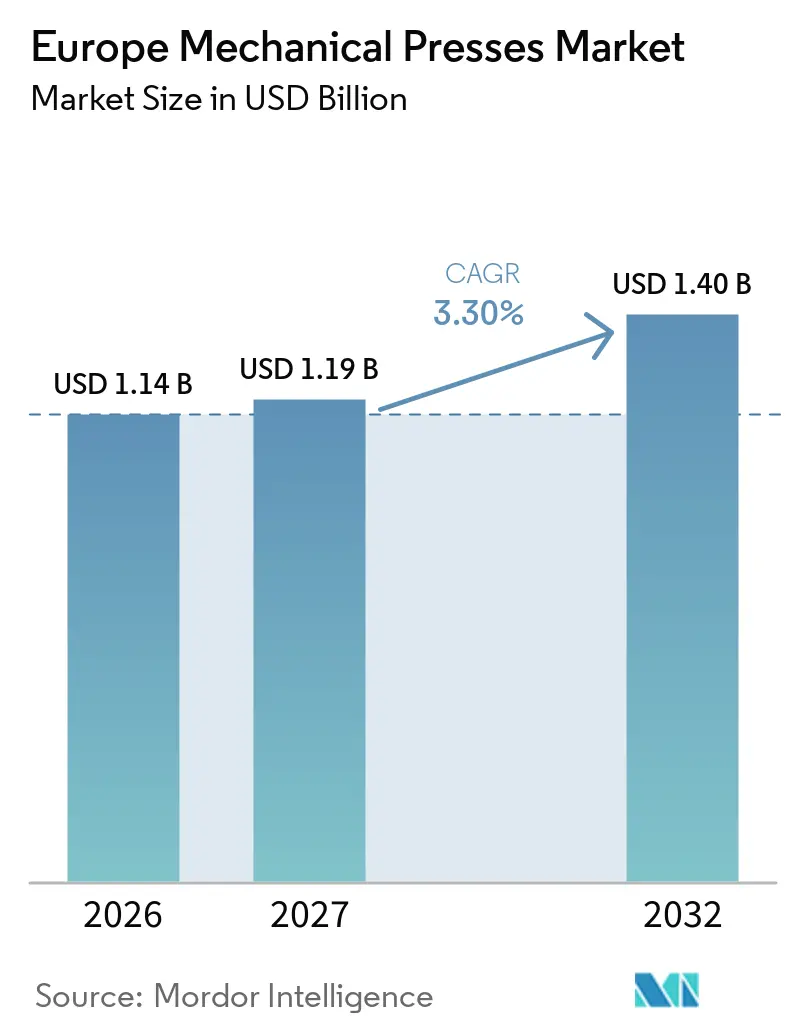
| Tamanho do mercado no ano base (2026) | 1.14 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.30 % |
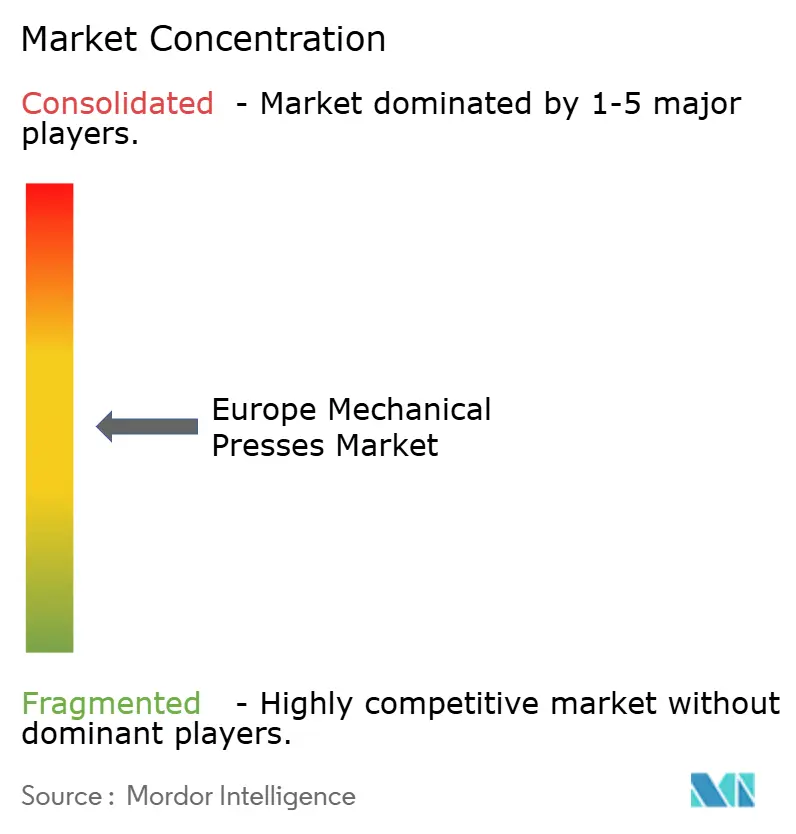
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Prensas Mecânicas na Europa por Mordor Intelligence
O tamanho do Mercado de Prensas Mecânicas na Europa foi avaliado em 1,14 bilhões de USD em 2026 e estima-se que cresça de 1,19 bilhões de USD em 2027 para atingir 1,40 bilhões de USD até 2032, a um CAGR de 3,30% durante o período de previsão (2027-2032).
O mercado de prensas mecânicas na Europa está sendo moldado pela produção de veículos elétricos a bateria e pela substituição de equipamentos envelhecidos em centros de manufatura consolidados. Os carros elétricos a bateria representaram 17,4% dos novos registros na UE em 2025, enquanto a produção de automóveis na UE atingiu 11,47 milhões de unidades, o que manteve a demanda focada em ferramental especializado em vez de adições amplas de capacidade. Isso cria demanda para conformação de invólucros de bateria, laminações de motores e outras aplicações de precisão, embora plantas automotivas operando abaixo da capacidade permaneçam cautelosas quanto à substituição geral de prensas. O mercado de prensas mecânicas na Europa também se beneficia quando os fabricantes selecionam equipamentos maiores e mais rígidos para bandejas de bateria, peças de chassi e materiais de alta resistência. Os custos de capital, a escassez de mão de obra qualificada e a produção automotiva irregular continuam a restringir as decisões de compra, particularmente entre fabricantes de menor porte.
Principais Conclusões do Relatório
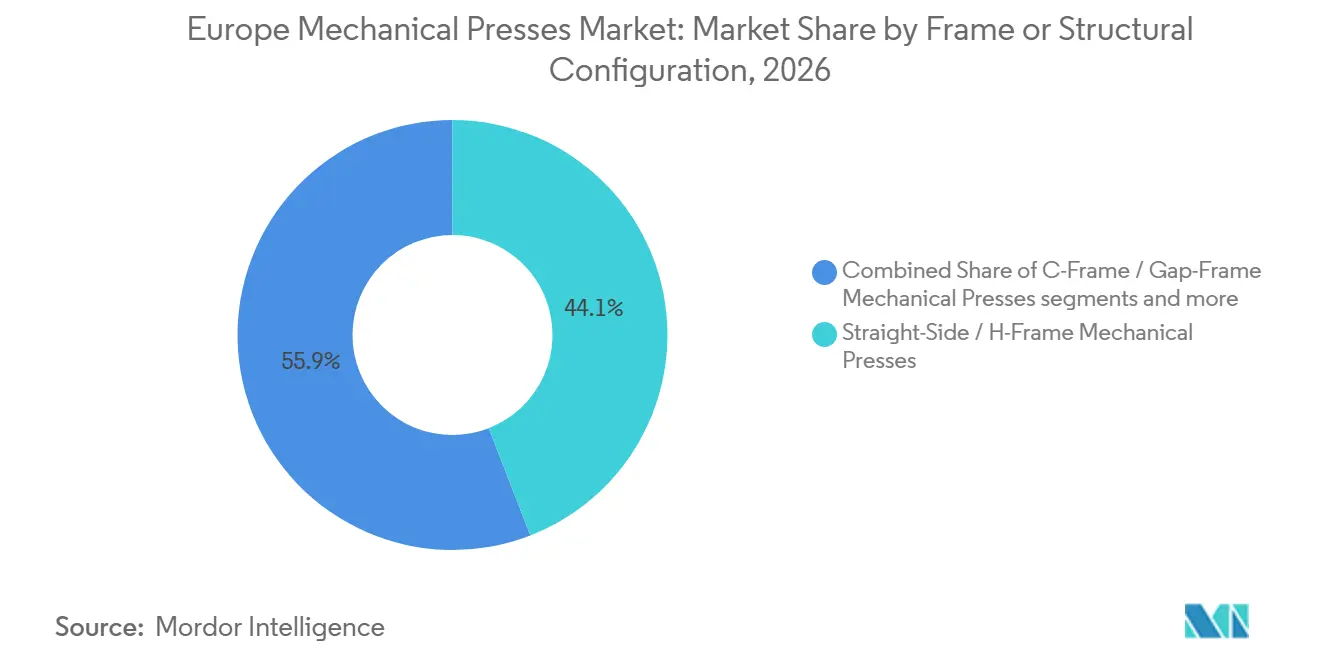
- Por configuração de estrutura, as prensas de lados retos e de estrutura em H detinham 44,1% da participação do mercado de prensas mecânicas na Europa em 2026, enquanto as prensas de estrutura em C e de estrutura aberta têm projeção de crescimento a um CAGR de 3,9% até 2032.
- Por força e capacidade de prensagem, o segmento de 101–500 toneladas representou 39,5% do tamanho do mercado de prensas mecânicas na Europa em 2026, enquanto o segmento de 501–1.000 toneladas tem previsão de expansão a um CAGR de 4,2% até 2032.
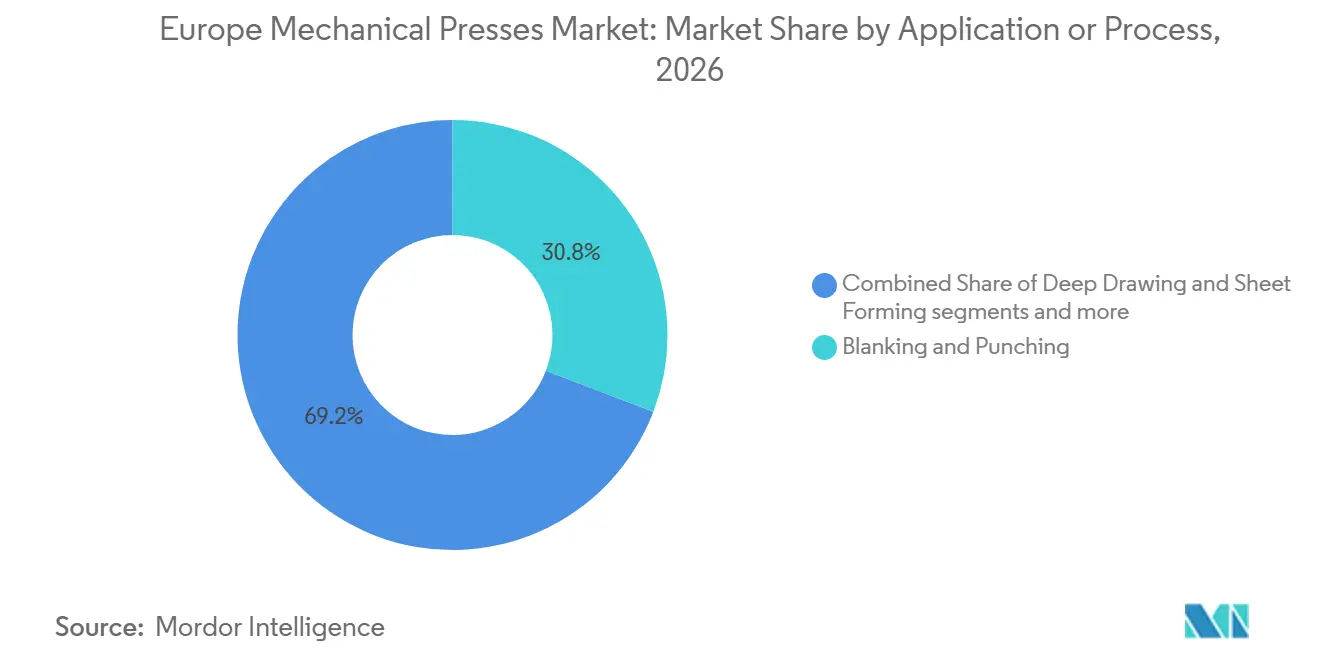
- Por aplicação e processo, o corte e puncionamento detinha 30,8% do valor do mercado de prensas mecânicas na Europa em 2026, enquanto a estampagem de alta velocidade e de precisão tem previsão de crescimento a um CAGR de 4,6% até 2032.
- Por setor de uso final, o automotivo e de transporte representou 34,7% do valor de mercado em 2026, enquanto o setor elétrico e eletrônico tem expectativa de crescimento a um CAGR de 4,6% até 2032.
- Por geografia, a Alemanha representou 27,8% do valor de mercado em 2026, enquanto o Restante da Europa tem projeção de expansão a um CAGR de 4,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Prensas Mecânicas na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eletrificação Automotiva e Conformação de Invólucros de Bateria | +1.1% | Alemanha, França, Espanha, Hungria e República Tcheca | Médio prazo (2-4 anos) |
| Substituição e Demanda por Retrofit de Parque de Prensas Envelhecido | +0.8% | Alemanha, Itália, França, Polônia | Curto prazo (≤ 2 anos) |
| Linhas de Prensas Automatizadas e Substituição de Mão de Obra | +0.6% | Alemanha, Itália, Espanha, Restante da Europa | Médio prazo (2-4 anos) |
| Redução de Peso com Aço de Alta Resistência Avançado e Alumínio | +0.5% | Alemanha, Suécia, França, Restante da Europa | Longo prazo (≥ 4 anos) |
| Localização da Manufatura na Europa Central e Oriental | +0.4% | Polônia, República Tcheca, Hungria, Romênia e Eslováquia | Médio prazo (2-4 anos) |
| Expansão de Capacidade em Aeroespacial e Defesa | +0.3% | França, Finlândia, Bélgica, Reino Unido, Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Automotiva e Conformação de Invólucros de Bateria
Os invólucros de bateria estão alterando os requisitos de equipamentos das oficinas de prensagem europeias. As grandes bandejas de bateria exigem corte, estampagem profunda e puncionamento de precisão em sequência próxima, enquanto os requisitos de vedação são mais rigorosos do que para muitas estampagens de veículos de combustão interna. Os carros elétricos a bateria representaram 17,4% dos novos registros na UE em 2025, o que sustenta uma necessidade crescente de equipamentos de conformação especializados. A Purem by Eberspaecher introduziu um programa de desenvolvimento de invólucros de bateria em aço em outubro de 2025 para veículos elétricos de próxima geração, utilizando aço de alta resistência para proteção contra impactos e desempenho de vedação. Projetos de bandeja de perfil baixo e grande com reforçadores de parede lateral favorecem prensas de lados retos de grande leito na faixa de 500–1.500 toneladas. Essa demanda ajuda o mercado de prensas mecânicas na Europa a se mover em direção a um número menor de instalações de maior valor.
A Europa Central e Oriental confere a essa demanda uma base de manufatura mais ampla. A Toyota anunciou um novo veículo elétrico a bateria para produção europeia, enquanto a BMW começou a ampliar a montagem em sua planta de Debrecen em 2025. A Rheinmetall inaugurou uma planta híbrida em Szeged, Hungria, em 2025, acrescentando à base de investimento industrial da região. Os fornecedores de prensas podem se beneficiar à medida que a produção de veículos e componentes se aproxima dessas novas instalações. A oportunidade está centrada em equipamentos capazes de conformar invólucros de bateria, peças estruturais e componentes de acionamento elétrico. O mercado de prensas mecânicas na Europa, portanto, ganha com cadeias de suprimentos localizadas mesmo quando a produção total de veículos permanece restrita.
Substituição e Demanda por Retrofit de Parque de Prensas Envelhecido
A Europa possui uma grande base instalada de prensas comissionadas entre 1980 e 1995. Muitas dessas máquinas estão se aproximando do ponto em que os custos de retrofit competem com o custo de uma prensa de substituição. O Regulamento de Máquinas da UE 2023/1230 entra em vigor a partir de janeiro de 2027 e exige que o setor de máquinas atenda a requisitos atualizados de segurança e conformidade. Os operadores de equipamentos mais antigos devem avaliar os requisitos de embreagem, freio, proteção e documentação ao planejar futuros gastos de capital. Isso impulsiona as decisões de substituição na Alemanha, Itália, França e Polônia. Também sustenta a demanda recorrente por peças, serviços e trabalhos de retrofit.
A ANDRITZ Schuler possui uma base instalada global de mais de 150.000 prensas, e seu negócio de serviços cresceu 80% nos 3 anos anteriores, indicando a escala dos trabalhos de manutenção e modernização associados a equipamentos mais antigos. O reposicionamento de marca da empresa em 2025 dentro da ANDRITZ ressaltou sua oferta mais ampla em soluções de conformação e manuseio. A ANDRITZ Kaiser adquiriu os documentos técnicos, o estoque de peças de reposição e os direitos de marca da linha de produtos de prensas RASTER em outubro de 2025. A transação preserva a manutenibilidade de uma base de prensas de precisão consolidada. Essa atividade de pós-venda pode atrasar algumas substituições, mas também oferece aos operadores um caminho mais claro para a modernização gradual. O mercado de prensas mecânicas na Europa se beneficia quando a conformidade com normas de segurança, a disponibilidade de serviços e a confiabilidade da produção são avaliadas em conjunto.
Linhas de Prensas Automatizadas e Substituição de Mão de Obra
A escassez de mão de obra está fortalecendo o argumento a favor de linhas de prensas automatizadas. O Relatório de Mão de Obra Qualificada da DIHK 2025/2026 constatou que 42% das empresas de produção e processamento de metais e 38% das empresas de engenharia mecânica relataram vagas não preenchidas no final de 2025.[1] O Fraunhofer IGD prevê que a força de trabalho qualificada da Alemanha diminuirá em 3,5 milhões até 2035.[2] Os fabricantes estão respondendo com pacotes integrados que combinam prensas com sistemas robóticos de desempilhamento, transferência, empilhamento e inspeção. Esses sistemas reduzem a dependência do manuseio manual de materiais e suportam tempos de ciclo consistentes. Isso fortalece a demanda por movimento mecânico repetível de prensas que possa ser coordenado com a automação.
A Fagor Arrasate instalou uma linha de prensas tandem totalmente automatizada na Volkswagen Navarra em setembro de 2026 para suportar futuros modelos de veículos elétricos. A linha inclui prensas integradas, sistemas de transferência CNC e automação na entrada e saída da linha. Essa instalação demonstra como os projetos de prensas incluem cada vez mais um escopo completo de célula de produção. O mercado de prensas mecânicas na Europa também está respondendo com ferramentas de controle e monitoramento digital que ajudam os operadores a melhorar o tempo de atividade. A automação pode ser particularmente relevante em salas de prensas menores, onde a disponibilidade de mão de obra se tornou uma restrição direta à produção. O mercado de prensas mecânicas na Europa ganha valor quando os compradores adquirem equipamentos integrados em vez de máquinas independentes.
Redução de Peso com Aço de Alta Resistência Avançado e Alumínio
O aço de alta resistência avançado exige mais das estruturas, guias de corrediça e sistemas de embreagem-freio do que os graus convencionais. Materiais acima de 1.200 MPa criam forças de ruptura mais elevadas, maior retorno elástico e condições de ferramental mais exigentes. A Thyssenkrupp Steel apresentou graus de manganês-boro MBW classificados para 1.900 MPa para aplicações em anéis de porta automotivos na Blechexpo 2025. Esses requisitos favorecem prensas de lados retos com alta rigidez e sistemas robustos de gerenciamento de força. O requisito de equipamento resultante pode aumentar o valor de cada instalação de prensa. Também incentiva os fabricantes a selecionar uma capacidade que forneça margem para futuros requisitos de materiais.
A WorldAutoSteel declarou que o conceito de carroceria Steel E-Motive pode reduzir o peso estrutural do veículo em até 25% por meio de design avançado em aço.[3] O projeto ALLIANCE financiado pela UE também estabeleceu uma meta de redução de 25% no peso do veículo a menos de EUR 3 por quilograma (USD 3,5 por quilograma) para produção acima de 100.000 unidades por ano. A capacidade aeroespacial e de defesa acrescenta outro canal de demanda para materiais de alto desempenho conformados com precisão. A GE Aerospace anunciou EUR 78 milhões (USD 91,8 milhões) de investimento em manufatura europeia em 2025, enquanto a Safran inaugurou uma planta belga para pás de compressor. Isso amplia a base de aplicação para equipamentos de conformação de precisão além da produção automotiva. O mercado de prensas mecânicas na Europa é sustentado quando materiais exigentes requerem sistemas de conformação mais resistentes e controlados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Restrições de Financiamento | -0.8% | Em toda a UE, agudo para PMEs na Itália, Polônia e República Tcheca | Curto prazo (≤ 2 anos) |
| Volatilidade da Produção Automotiva e Subutilização de Plantas | -0.5% | Alemanha, França, Reino Unido e Espanha | Médio prazo (2-4 anos) |
| Escassez de Comissionamento Qualificado e Integração de Ferramental | -0.3% | Alemanha, Itália, Restante da Europa | Médio prazo (2-4 anos) |
| Cibersegurança de Prensas Conectadas e Carga de Validação | -0.2% | Alemanha, França, Países Baixos e países nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Restrições de Financiamento
A intensidade de capital continua sendo uma limitação persistente para a renovação de prensas, especialmente entre fabricantes de pequeno e médio porte. Uma grande prensa mecânica de lados retos na faixa de 800–1.500 toneladas pode exigir um investimento de vários milhões de euros. Os compradores buscam cada vez mais arranjos de arrendamento baseados em desempenho que reduzam o desembolso inicial de capital em 30–50%, vinculando os pagamentos ao uso do equipamento. A OCDE enfatizou que as PMEs de manufatura precisam de estruturas de financiamento estáveis e acessíveis para investimentos em equipamentos de ciclo longo. As condições de financiamento, portanto, influenciam se os operadores reparam, modernizam ou substituem prensas mais antigas. A restrição é mais evidente na Itália, Polônia e República Tcheca.
O Banco Europeu de Investimento triplicou o financiamento intermediado para EUR 3 bilhões (USD 3,5 bilhões) para PMEs da cadeia de suprimentos de defesa durante 2025. Esse suporte não aborda especificamente a substituição de equipamentos de conformação de metais de uso geral. Como resultado, muitos operadores menores permanecem dependentes de empréstimos bancários comerciais, o que pode retardar os planos de renovação. O mercado de prensas mecânicas na Europa pode ver pedidos concentrados entre compradores com balanços patrimoniais mais sólidos ou acesso a arrendamento. A escassez de especialistas em comissionamento e integração de ferramental agrava esse problema porque os compradores devem orçar para suporte de instalação e aceleração. Os equipamentos conectados também carregam responsabilidades de cibersegurança e validação que aumentam os custos do projeto.
Volatilidade da Produção Automotiva e Subutilização de Plantas
A produção automotiva tem um efeito direto na aquisição de prensas mecânicas porque as plantas automotivas consomem uma parcela substancial da capacidade de prensagem. A produção de vans na UE caiu 6,5% em 2025, e a produção de automóveis na Europa mais ampla recuou 0,3%, enquanto a produção de automóveis no Reino Unido caiu 8,4%. A produção de automóveis na UE atingiu 11,47 milhões de unidades, mas permaneceu 3 milhões de unidades abaixo do nível de 2019. As oficinas de prensagem operando abaixo de sua taxa de utilização planejada têm menos razão para adicionar capacidade geral. Os projetos de substituição podem, portanto, ser adiados, particularmente na Alemanha, França, Espanha e Reino Unido. Isso restringe os pedidos de equipamentos de curto prazo de fornecedores com alta exposição automotiva.
Os preços industriais de eletricidade europeus estavam 151% acima dos níveis dos Estados Unidos no referencial da ACEA. Custos operacionais mais elevados reduzem o caixa disponível para despesas de capital. Isso torna as aplicações especializadas mais propensas a obter aprovação do que projetos amplos de renovação de parque. O mercado de prensas mecânicas na Europa deve, portanto, equilibrar a demanda de componentes de veículos elétricos com ciclos de substituição mais lentos em plantas automotivas subutilizadas. A NIS2 também aumentou as obrigações de gestão de riscos de cibersegurança e notificação de incidentes para entidades industriais relevantes desde outubro de 2024. Esses requisitos podem prolongar o trabalho de validação para instalações de prensas conectadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Estrutura: Estruturas de Lados Retos Atendem à Conformação Automotiva de Grande Tonelagem
As prensas de lados retos e de estrutura em H comandaram 44,1% da participação do mercado de prensas mecânicas na Europa em 2026. Sua posição reflete o uso de linhas tandem e de transferência para painéis de carroceria e componentes de chassi automotivos. Essas prensas fornecem a rigidez e a tolerância para carregamento fora do centro que muitas ferramentas automotivas de grande porte exigem. As necessidades de substituição em oficinas de prensagem estabelecidas da Europa Ocidental sustentam o tamanho do mercado de prensas mecânicas na Europa para essa configuração. Os projetos de lados retos também são bem adequados para bandejas de bateria de grande porte e ferramental de componentes estruturais. Os requisitos atualizados de segurança e conformidade podem encorajar os operadores de sistemas mais antigos a acelerar seus planos de substituição. Seu papel é mais forte onde alta tonelagem, longos ciclos de produção e matrizes complexas são comuns.
As prensas de estrutura em C e de estrutura aberta têm projeção de expansão a um CAGR de 3,9% até 2032. Seu acesso pelos três lados ajuda os fabricantes a organizar alimentadores robóticos, sistemas de visão e equipamentos de remoção de peças em espaços restritos. Essa característica é relevante para instalações de componentes de bateria e laminação de motores em expansão pela Europa Central e Oriental. Os sistemas de estrutura em C também são usados por fabricantes menores que precisam de acesso flexível a ferramental e capacidade de tonelagem média. As estruturas sólidas e monobloco mantêm um papel especializado no corte de precisão e cunhagem, onde tolerâncias apertadas são necessárias. O desenvolvimento do Prod-IQ SmartPress da Siempelkamp com a SMARTECH ilustra a direção em direção a um controle de processo mais autônomo em projetos de prensas premium. O mercado de prensas mecânicas na Europa se beneficia quando os controles digitais melhoram o uso de configurações de estrutura de alto valor.


Por Força / Capacidade de Prensagem: Tonelagem de Faixa Média Sustenta a Economia de Estampagem Europeia
A faixa de 101–500 toneladas detinha 39,5% do valor de mercado em 2026. Ela atende a componentes automotivos de matriz progressiva, invólucros de eletrodomésticos e montagens eletrônicas. Essa faixa permanece útil porque combina ampla aplicabilidade com requisitos de instalação gerenciáveis. O tamanho do mercado de prensas mecânicas na Europa para equipamentos de 101–500 toneladas é sustentado pela grande base instalada de operações de fabricação de médio porte. As prensas abaixo de 100 toneladas permanecem relevantes para terminais de conectores e pilhas de laminação. As faixas de 1.001–2.000 toneladas e acima de 2.000 toneladas são mais concentradas em projetos de lateral de carroceria, painel de porta e linha de transferência em nível de OEM. A demanda está, portanto, distribuída por uma ampla base de plantas menores e um número menor de compradores muito grandes.
O segmento de 501–1.000 toneladas tem previsão de crescimento a um CAGR de 4,2% até 2032. A conformação de bandejas de bateria e os componentes estruturais de veículos elétricos estão movendo as salas de prensas em direção à faixa de tonelagem média superior. A ANDRITZ Schuler recebeu um pedido de uma prensa de transferência mecânica Triton de 1.600 toneladas com Monitoramento Inteligente Metris em 2025, demonstrando demanda contínua por sistemas de grande porte com monitoramento digital. Os operadores que substituem prensas de 300–500 toneladas do início dos anos 1990 podem selecionar modelos de 600–800 toneladas para processar materiais mais resistentes. Isso aumenta os preços médios de venda mesmo quando os volumes de remessa são estáveis. A maior capacidade também proporciona flexibilidade para futuros projetos de componentes. O mercado de prensas mecânicas na Europa está, portanto, observando uma mudança gradual em direção a equipamentos com mais força e capacidade de monitoramento.
Por Aplicação / Processo: O Corte Ancora o Volume enquanto a Estampagem de Precisão Comanda o Crescimento
O corte e puncionamento representou 30,8% do valor de mercado em 2026. Esses processos são utilizados na produção de carrocerias automotivas, fabricação de eletrodomésticos e fabricação geral de metais. Sua ampla base instalada lhes confere a maior posição de aplicação no mercado de prensas mecânicas na Europa. O corte é frequentemente a primeira etapa de conformação para componentes de metal plano e permanece importante na maioria dos setores de uso final. O processo suporta produção de alto volume onde a repetibilidade e o desempenho da matriz são essenciais. Também fornece uma base de demanda estável quando aplicações mais especializadas flutuam. A escala do segmento reflete a necessidade contínua de operações centrais de chapas metálicas em toda a região.
A estampagem de alta velocidade e de precisão tem expectativa de expansão a um CAGR de 4,6% até 2032. As laminações de rotor-estator de motores elétricos, terminais de alta tensão e barramentos requerem controle preciso da alimentação de material e precisão dimensional. A BRUDERER apresentou o controle de máquina B3 e o controle de empilhamento de laminações BSP na Blechexpo 2025, com disponibilidade para novas prensas BSTA a partir de 2026 e disponibilidade de retrofit a partir de meados de 2026. O sistema inclui conectividade OPC-UA e medição de espessura de tira para ±0,01 mm. A Fagor Arrasate recebeu um pedido em junho de 2026 de três prensas HSP 4.3++ de 600 toneladas para produção de laminações de rotor-estator. O corte de precisão também se beneficia da demanda por componentes precisos de trem de força elétrico. A ANDRITZ Schuler expandiu sua oferta de corte de precisão no início de 2025 ao assumir o fornecimento direto de prensas HFA.
Por Setor de Uso Final: O Automotivo Domina o Valor, o Setor Elétrico Define a Agenda de Crescimento
O automotivo e de transporte detinha 34,7% do valor de mercado em 2026. A Alemanha, França, Espanha e República Tcheca possuem infraestrutura substancial de oficinas de prensagem automotiva, o que sustenta esse papel de liderança. A produção automotiva requer prensas para painéis de carroceria, componentes de chassi, peças estruturais e subconjuntos fabricados por fornecedores. O segmento também possui uma grande base instalada que cria demanda de substituição e serviços. No entanto, a utilização das plantas e os volumes de produção influenciam o cronograma dos principais projetos de capital. O mercado de prensas mecânicas na Europa permanece estreitamente ligado aos ciclos de investimento automotivo, apesar da diversificação para aplicações mais recentes. Essa exposição explica por que a volatilidade da produção continua sendo uma restrição importante.
O setor elétrico e eletrônico tem previsão de crescimento a um CAGR de 4,6% até 2032. O segmento é sustentado pela produção europeia de núcleos de motores, placas bipolares, hardware de gerenciamento de bateria e componentes de alta tensão. A AIDA Engineering apresentou sua prensa da Série BEX para produção de placas bipolares na Blechexpo 2025, ilustrando o desenvolvimento de equipamentos adaptados para aplicações de hidrogênio e eletrificação. Os eletrodomésticos e bens de consumo duráveis continuam a criar demanda constante por conformação precisa de componentes sob os requisitos de Ecodesign da UE. Os produtos metálicos em geral e as máquinas fornecem uma base de substituição mais ampla em toda a região. O aeroespacial e a defesa também acrescentam demanda por componentes especializados à medida que o investimento aumenta. O mercado de prensas mecânicas na Europa está gradualmente se tornando menos dependente exclusivamente da estampagem convencional de carrocerias automotivas.
Análise Geográfica
A Alemanha representou 27,8% do valor de mercado em 2026 e permanece o maior mercado nacional no mercado de prensas mecânicas na Europa. Ela combina uma grande base de fabricação de prensas com extensa demanda de substituição automotiva e industrial. Os produtores alemães estão respondendo a aços de maior resistência, necessidades de automação e condições de mão de obra escassa. Os graus MBW de 1.900 MPa da Thyssenkrupp elevam o requisito de estruturas de prensas rígidas e sistemas de conformação controlados. Os resultados da pesquisa da DIHK sobre vagas não preenchidas reforçam o valor da automação nas plantas de metalurgia alemãs. Essa combinação sustenta a demanda por linhas integradas, retrofits e substituições de prensas de alta capacidade.
A Suíça e a Itália contribuem fortemente para aplicações de alta velocidade e corte de precisão. A BRUDERER possui um modelo operacional orientado à exportação, enquanto os fornecedores italianos competem por meio de personalização, flexibilidade de manufatura e proximidade de serviços. A França tem demanda proveniente da conformação aeroespacial e da eletrificação automotiva. A planta de pás de compressor belga da Safran e o investimento europeu da GE Aerospace indicam atividade de manufatura contínua que pode sustentar a demanda por conformação de precisão. A Espanha é sustentada pelo investimento automotivo, incluindo a linha automatizada da Volkswagen Navarra instalada pela Fagor Arrasate em 2026. O Reino Unido registrou uma queda de 8,4% na produção de automóveis em 2025, o que limita os pedidos de prensas automotivas de curto prazo. A atividade de defesa e aeroespacial oferece uma compensação parcial no Reino Unido.
O Restante da Europa tem expectativa de crescimento a um CAGR de 4,8% até 2032. Esta é a taxa de expansão geográfica mais rápida no mercado de prensas mecânicas na Europa. A Polônia, República Tcheca, Hungria, Romênia e Eslováquia estão ganhando importância à medida que as cadeias de suprimentos de veículos elétricos e defesa se expandem. O investimento tcheco da Toyota, a aceleração de Debrecen da BMW e a instalação de Szeged da Rheinmetall apontam para atividade industrial sustentada na região. A POSCO INTERNATIONAL concluiu sua planta de núcleos de motores de acionamento em Brzeg, Polônia, em 2025, com um investimento de KRW 94,1 bilhões (USD 65,3 milhões). Essa localização da manufatura sustenta a demanda por prensas para componentes de acionamento elétrico e peças metálicas relacionadas. Os locais de manufatura de menor custo estão se tornando mais importantes no mix de equipamentos regional.
Cenário Competitivo
O mercado de prensas mecânicas na Europa exibe um nível médio de concentração de mercado em equipamentos de alta tonelagem e altamente automatizados. A complexidade de engenharia, os longos ciclos de projeto e os requisitos de serviço criam barreiras significativas nessa parte do mercado. A concorrência é mais fragmentada abaixo de 300 toneladas, onde fabricantes italianos, suíços e alemães competem em prazo de entrega, personalização e serviço local. ANDRITZ Schuler, AIDA Engineering, ANDRITZ Kaiser, BRUDERER e Fagor Arrasate são fornecedores proeminentes nas categorias de alta capacidade, alta velocidade e precisão. O mercado de prensas mecânicas na Europa também inclui fornecedores focados em corte de precisão, automação e sistemas completos de oficinas de prensagem. Os clientes frequentemente selecionam fornecedores com base na adequação técnica, suporte ao ciclo de vida e capacidade de integração, em vez de apenas no preço.
A integração da ANDRITZ Schuler dentro da ANDRITZ em 2025 ampliou sua posição em soluções de conformação e manuseio. A base instalada da empresa de mais de 150.000 prensas e o crescimento de 80% na atividade de serviços nos 3 anos anteriores fornecem uma posição substancial no mercado de pós-venda. A AIDA Engineering consolidou suas duas subsidiárias alemãs em fevereiro de 2025 para fortalecer a eficiência operacional e a qualidade do serviço para clientes europeus. Os sistemas de controle B3 e de empilhamento de laminações da BRUDERER atendem à demanda por conectividade digital e precisão em aplicações de motores elétricos. O pedido de prensas de alta velocidade da Fagor Arrasate e a instalação na Volkswagen Navarra demonstram foco na conformação vinculada à eletrificação e em linhas automatizadas. Essas ações mostram que os fornecedores estão se diferenciando por meio de controles, serviços, automação e engenharia específica para aplicações.
A direção competitiva também é influenciada pela regulamentação e pela demanda de substituição. O Regulamento de Máquinas 2023/1230 incentiva os operadores a examinar se a modernização ou a substituição é a rota mais viável para equipamentos mais antigos. Os fornecedores que podem combinar atualizações de segurança, monitoramento digital, peças de reposição e suporte de comissionamento podem ter vantagem com proprietários de parques envelhecidos. Os fornecedores especializados podem competir efetivamente em nichos de tonelagem média, alta velocidade e corte de precisão, mesmo onde empresas maiores lideram projetos complexos turnkey. O mercado de prensas mecânicas na Europa permanece variado porque os usuários finais têm diferentes necessidades de tonelagem, materiais, automação e volume de produção. A concorrência direta é, portanto, mais intensa dentro de classes específicas de equipamentos do que em todas as aplicações.
Líderes do Setor de Prensas Mecânicas na Europa
-
ANDRITZ Schuler
-
AIDA Engineering, Ltd.
-
Fagor Arrasate S. Coop.
-
BRUDERER AG
-
Komatsu Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A ANDRITZ Schuler comissionou uma linha de formação em massa de células de bateria de 1,5 gigawatts para um fabricante alemão de automóveis premium, totalmente automatizada e medindo 22 m de comprimento por 10 m de largura, posicionando-se como um participante-chave na infraestrutura de produção de células de bateria para veículos elétricos ao lado de seu papel de fabricante de prensas.
- Março de 2025: A ANDRITZ AG concluiu o reposicionamento de marca estratégico do Schuler Group como ANDRITZ Schuler, transformando a entidade de um fabricante independente de prensas em um fornecedor integrado de soluções de conformação e manuseio, mantendo a marca de produto Schuler para prensas mecânicas.
- Fevereiro de 2025: A AIDA Engineering, Ltd. fundiu suas duas subsidiárias alemãs, AIDA Germany GmbH e AIDA EUROPE GmbH, em uma única entidade para fortalecer a eficiência operacional e a qualidade do serviço para clientes europeus.


Escopo do Relatório do Mercado de Prensas Mecânicas na Europa
O Mercado de Prensas Mecânicas na Europa é Segmentado por Configuração de Estrutura (Prensas Mecânicas de Estrutura em C, Prensas Mecânicas de Estrutura de Lados Retos e Mais), por Força de Prensagem (101–500 Toneladas e Mais), por Aplicação (Corte e Puncionamento, Corte de Precisão e Mais), por Setor de Uso Final (Elétrico e Eletrônico, Energia e Potência e Mais), por Geografia (Alemanha, Itália e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas Mecânicas de Estrutura em C / Estrutura Aberta |
| Prensas Mecânicas de Lados Retos / Estrutura em H |
| Prensas Mecânicas de Estrutura Sólida / Monobloco |
| Outras Configurações de Prensas Mecânicas |
| Até 100 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Corte e Puncionamento |
| Estampagem Profunda e Conformação de Chapas |
| Cunhagem e Gravação em Relevo |
| Corte de Precisão |
| Estampagem de Alta Velocidade e de Precisão |
| Outras Aplicações de Prensas Mecânicas |
| Automotivo e de Transporte |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Máquinas e Equipamentos Industriais |
| Produtos Metálicos e Manufatura em Geral |
| Aeroespacial e Defesa |
| Construção e Equipamentos Pesados |
| Energia e Potência |
| Outros Setores de Uso Final |
| Alemanha |
| Suíça |
| Itália |
| França |
| Reino Unido |
| Espanha |
| Restante da Europa (Polônia, República Tcheca, Hungria, Suécia, Rússia, Países Baixos, Bélgica, Áustria, Portugal, Romênia, etc.) |
| Por Configuração de Estrutura | Prensas Mecânicas de Estrutura em C / Estrutura Aberta |
| Prensas Mecânicas de Lados Retos / Estrutura em H | |
| Prensas Mecânicas de Estrutura Sólida / Monobloco | |
| Outras Configurações de Prensas Mecânicas | |
| Por Força / Capacidade de Prensagem | Até 100 Toneladas |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação / Processo | Corte e Puncionamento |
| Estampagem Profunda e Conformação de Chapas | |
| Cunhagem e Gravação em Relevo | |
| Corte de Precisão | |
| Estampagem de Alta Velocidade e de Precisão | |
| Outras Aplicações de Prensas Mecânicas | |
| Por Setor de Uso Final | Automotivo e de Transporte |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Máquinas e Equipamentos Industriais | |
| Produtos Metálicos e Manufatura em Geral | |
| Aeroespacial e Defesa | |
| Construção e Equipamentos Pesados | |
| Energia e Potência | |
| Outros Setores de Uso Final | |
| Por Geografia | Alemanha |
| Suíça | |
| Itália | |
| França | |
| Reino Unido | |
| Espanha | |
| Restante da Europa (Polônia, República Tcheca, Hungria, Suécia, Rússia, Países Baixos, Bélgica, Áustria, Portugal, Romênia, etc.) |


Principais Questões Respondidas no Relatório
Qual é a previsão para a demanda de prensas mecânicas europeias até 2032?
O mercado de prensas mecânicas na Europa tem previsão de atingir 1,40 bilhões de USD até 2032, expandindo-se a um CAGR de 3,3% de 2027 a 2032.
Qual configuração de prensa mecânica lidera a demanda na Europa?
As prensas de lados retos e de estrutura em H lideram, com 44,1% do valor de mercado em 2026, devido ao seu uso em conformação automotiva e estrutural de grande tonelagem.
Por que os veículos elétricos são importantes para os fornecedores de prensas mecânicas?
Os invólucros de bateria, laminações de motores, terminais e peças estruturais requerem equipamentos especializados de corte, estampagem e estampagem de precisão.
Qual faixa de capacidade está crescendo mais rapidamente na Europa?
O segmento de 501–1.000 toneladas tem previsão de crescimento a um CAGR de 4,2% até 2032, à medida que as aplicações de bandejas de bateria e estruturais de veículos elétricos aumentam.
Qual região europeia está crescendo mais rapidamente para prensas mecânicas?
O Restante da Europa tem previsão de expansão a um CAGR de 4,8% até 2032, sustentado pelo investimento em manufatura na Europa Central e Oriental.
O que está limitando o investimento em substituição de prensas na Europa?
Altos custos de capital, acesso limitado a financiamento, escassez de técnicos, requisitos de cibersegurança e plantas automotivas subutilizadas estão atrasando alguns projetos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
