
Tamanho e Participação do Mercado de Fixadores Industriais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 21.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 22.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.04 % |
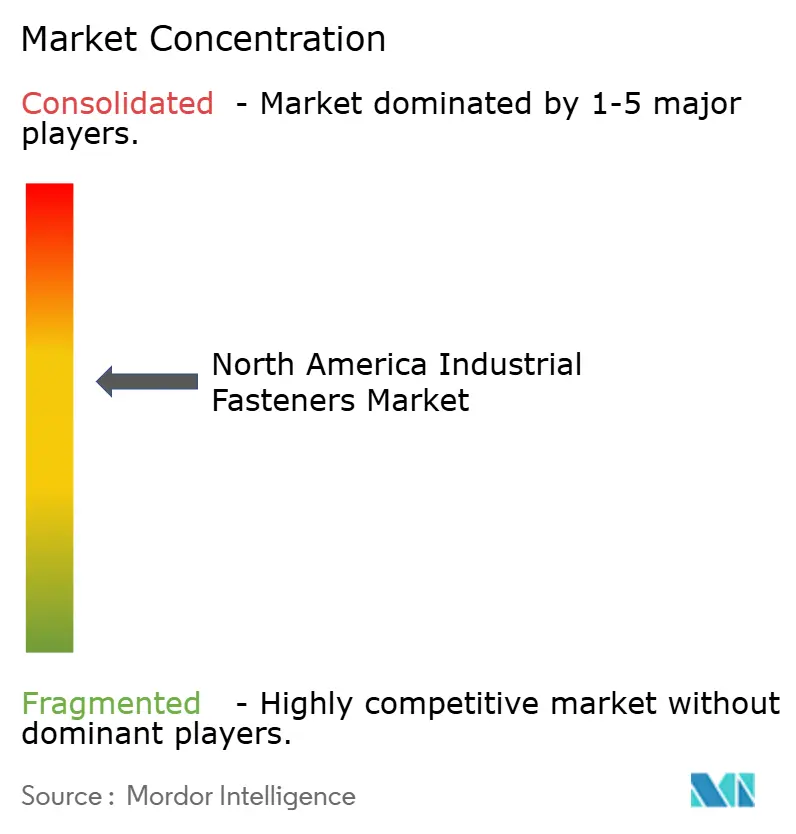
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fixadores Industriais da América do Norte por Mordor Intelligence
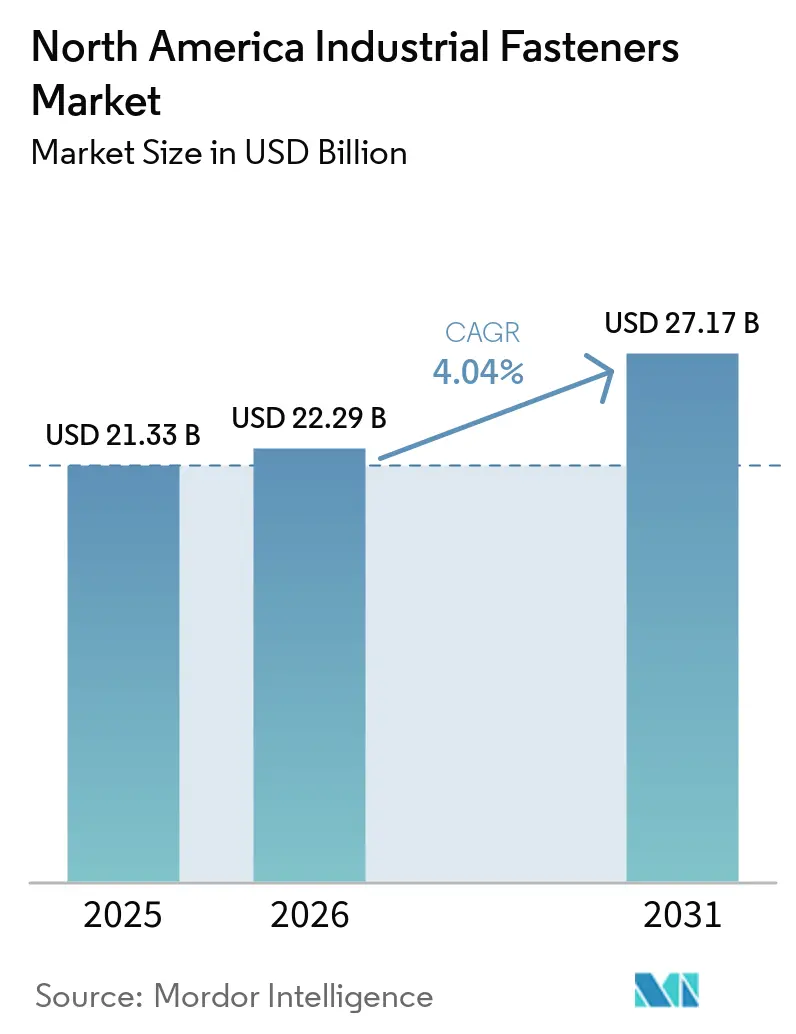
O tamanho do Mercado de Fixadores Industriais da América do Norte está projetado em USD 21,33 bilhões em 2025, USD 22,29 bilhões em 2026, e deve atingir USD 27,17 bilhões até 2031, crescendo a um CAGR de 4,04% de 2026 a 2031.
A demanda está se deslocando para produtos mais leves e de maior desempenho, à medida que os programas de veículos elétricos e aeronaves de próxima geração exigem fixadores de alumínio, titânio e composto que reduzem o peso sem sacrificar a resistência. A relocalização industrial e as regras de Compra Americana estão restringindo o fornecimento local, levando os OEMs a firmar contratos plurianuais enquanto os distribuidores instalam dispensadores IoT para garantir a disponibilidade. Regulamentações ambientais que proíbem o cromo hexavalente elevam os acabamentos de PTFE e zinco-níquel, e a volatilidade das matérias-primas está incentivando a cobertura de estoques entre os fornecedores de segundo nível. A rastreabilidade digital, de códigos QR a RFID, está se tornando um requisito básico em vez de um recurso premium.
Principais Conclusões do Relatório
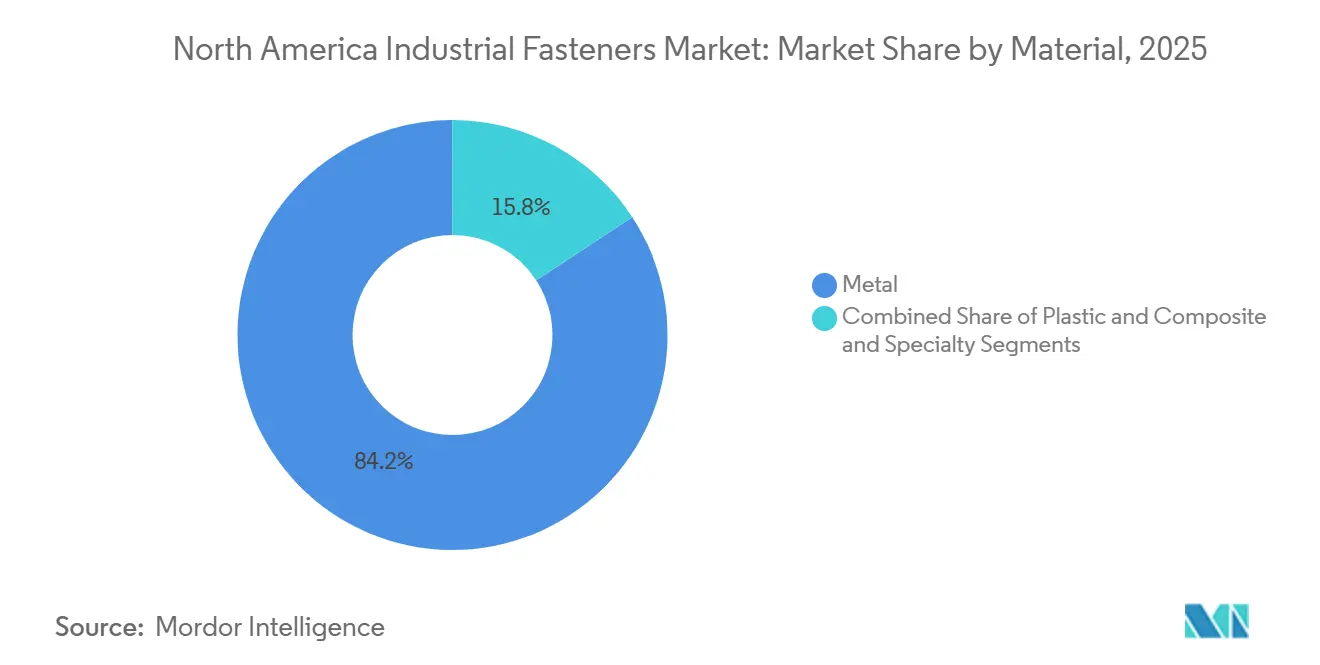
- Por material, os fixadores metálicos lideraram com 84,23% da participação do mercado de fixadores industriais da América do Norte em 2025, enquanto as variantes compostas e de especialidade têm previsão de avançar a um CAGR de 4,62% até 2031.
- Por grau, os produtos padrão detinham uma participação de 67,13% em 2025, enquanto os graus de alto desempenho têm projeção de crescimento a um CAGR de 4,49% no mesmo período.
- Por tipo de produto, os fixadores de rosca externa capturaram 52,13% da participação de receita em 2025, e os designs específicos por aplicação estão posicionados para o CAGR mais rápido de 4,87% até 2031.
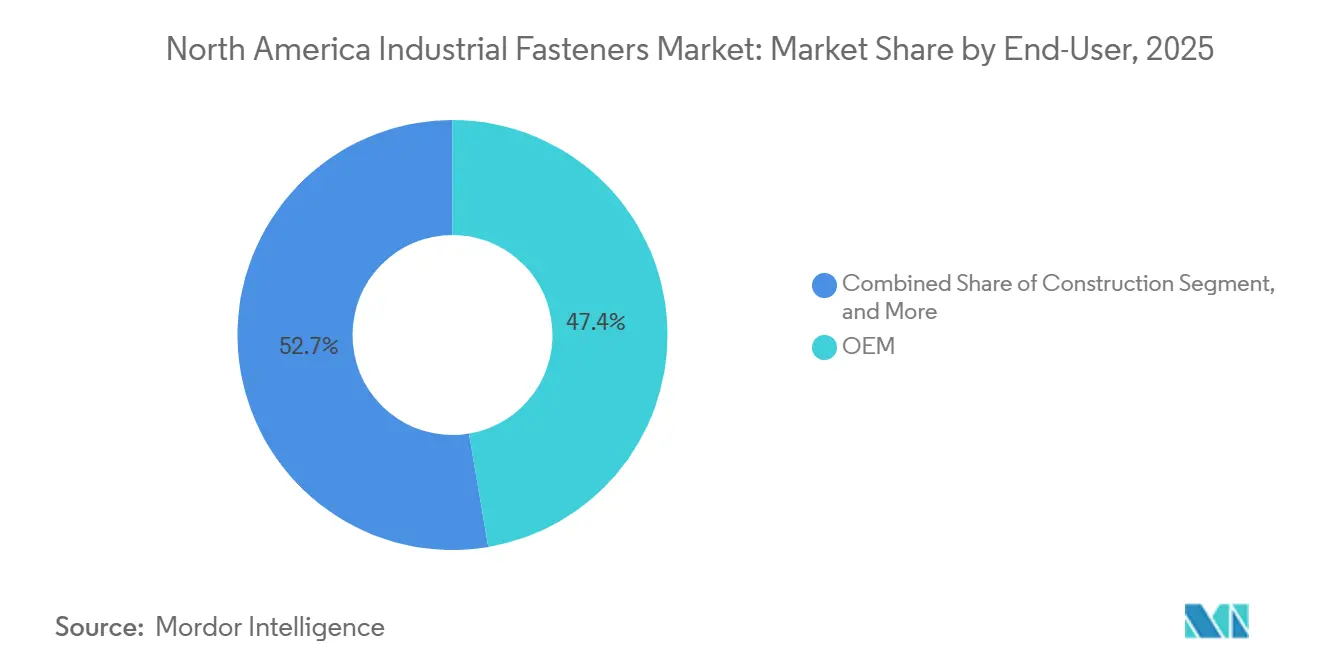
- Por aplicação do usuário final, o segmento OEM representou 47,35% do tamanho do mercado de fixadores industriais da América do Norte em 2025 e está se expandindo a um CAGR de 4,56%.
- Por tipo de revestimento, os acabamentos zincados dominaram com uma participação de 39,02% em 2025, mas os revestimentos de PTFE e outros especiais devem crescer a um CAGR de 4,91% até 2031.
- Por geografia, os Estados Unidos representaram 73,67% da demanda de 2025, enquanto o México é o mercado de crescimento mais rápido, com previsão de CAGR de 4,68% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Fabricação Automotiva e Aeroespacial | +1.2% | Estados Unidos e México | Médio Prazo (2–4 Anos) |
| Crescimento Acelerado da Cadeia de Suprimentos de Veículos Elétricos da América do Norte | +0.9% | Estados Unidos como Núcleo, Hubs no México | Curto Prazo (≤2 Anos) |
| Crescimento do Setor de Construção | +0.7% | Estados Unidos e Canadá | Médio Prazo (2–4 Anos) |
| Avanços em Revestimentos Resistentes à Corrosão | +0.4% | Em Toda a Região | Longo Prazo (≥4 Anos) |
| Leis de Compra Americana Impulsionando o Fornecimento Local | +0.5% | Estados Unidos | Longo Prazo (≥4 Anos) |
| Rastreabilidade Digital e Iniciativas de Fixadores Inteligentes | +0.3% | Estados Unidos e Canadá | Longo Prazo (≥4 |
| Fonte: Mordor Intelligence | |||
Expansão da Fabricação Automotiva e Aeroespacial
As expansões contínuas de plantas de vários bilhões de dólares pela General Motors e pela Stellantis estão se traduzindo em pedidos de longo prazo para parafusos compatíveis com alumínio e porcas autotravantes que evitam a corrosão galvânica no interior dos pacotes de baterias. A Hyundai está construindo o maior complexo automotivo individual da história dos EUA, um investimento programado para entrar em operação em 2027 e consumir aproximadamente 150 milhões de fixadores por ano. A produção aeroespacial também está crescendo, com a GE Aerospace adicionando capacidade de turbinas em Ohio, o que está impulsionando a demanda por parafusos de Inconel 718 à base de níquel capazes de suportar temperaturas acima de 650 °C. Fornecedores certificados que podem rastrear lotes de calor e atender aos requisitos de auditoria NADCAP têm vantagem competitiva, empurrando concorrentes menos equipados para nichos de commodities. Coletivamente, esses movimentos comprimem os prazos de entrega para peças especiais e intensificam os requisitos de conteúdo local em todo o mercado de fixadores industriais da América do Norte.
Crescimento Acelerado da Cadeia de Suprimentos de Veículos Elétricos da América do Norte
As gigafábricas de baterias adicionaram 58 GWh de capacidade nominal em 2025, introduzindo demanda por fixadores de aço inoxidável e alumínio projetados para os padrões de torque ISO 16047.[1] Somente a planta da Tesla no Texas utilizou cerca de 80 milhões de fixadores durante o ano, com parafusos de alumínio M6 e M8 liderando a lista de volume. Os trens de força de veículos elétricos eliminam milhares de parafusos de motores de combustão, mas os invólucros de baterias, carcaças de inversores e suportes de motor exigem designs resistentes a vibrações que sobrevivam a ciclos térmicos intensos. O Laboratório Nacional de Argonne observa que a capacidade de forjamento está lutando para acompanhar o ritmo de expansão dos veículos elétricos, estendendo os prazos de entrega para peças personalizadas. Fornecedores capazes de oferecer suporte de design integrado e armazenagem regional estão, portanto, garantindo compromissos de volume de longo prazo.
Crescimento do Setor de Construção
Os gastos com construção não residencial estão tendendo 3,1% mais altos para 2025, liderados por construções de data centers que especificam parafusos classificados para sismos e revestimentos à prova de corrosão [2]. O financiamento de infraestrutura sob a Lei de Infraestrutura Bipartidária está impulsionando pedidos constantes de parafusos de ancoragem galvanizados a quente em projetos de rodovias e pontes. Embora os inícios de construção de residências unifamiliares tenham caído em meio às altas taxas de hipoteca, os projetos multifamiliares e industriais compensaram a desaceleração, proporcionando volume misto, mas perfis de margem mais ricos para fixadores que atendem às especificações ASTM A325 e A490. A recuperação da construção sustenta um crescimento de base estável em todo o mercado de fixadores industriais da América do Norte, especialmente para distribuidores com programas de dispensadores em canteiros de obras que capitalizam as entregas just-in-time.
Avanços em Revestimentos Resistentes à Corrosão
A proibição da EPA sobre o cromo hexavalente está acelerando a migração para alternativas trivalentes, galvanização de liga zinco-níquel e topcoats de PTFE que atendem a testes de névoa salina de 1.000 horas sem subprodutos cancerígenos. Pesquisas da SAE constatam que os acabamentos de PTFE reduzem o torque de instalação em até 30%, diminuindo o gripamento em roscas de aço inoxidável e reduzindo os tempos de montagem na produção aeroespacial.[3] Os OEMs automotivos agora exigem revestimentos de zinco-níquel para componentes de carroceria expostos a sais de degelo, levando as oficinas de galvanização a reformular os controles de química. A solução Delta-Protekt da Dorken está ganhando participação após demonstrar vida útil de corrosão estendida enquanto permanece em conformidade com as novas regulamentações. Essas mudanças elevam os preços médios de venda e aumentam as barreiras de qualificação para fornecedores offshore, reforçando a participação doméstica no mercado de fixadores industriais da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços do Aço e Metais Não Ferrosos | -0.8% | América do Norte | Curto Prazo (≤ 2 Anos) |
| Adoção Crescente de Adesivos Estruturais | -0.6% | Estados Unidos e Canadá | Médio Prazo (2–4 Anos) |
| Regulamentações Ambientais Rigorosas sobre Galvanização | -0.4% | Estados Unidos | Médio Prazo (2–4 Anos) |
| Gargalos de Capacidade Decorrentes da Relocalização para Peças Especiais | -0.3% | Estados Unidos | Curto Prazo (≤ 2 Anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Adesivos Estruturais
A unidade de adesivos automotivos da Henkel cresceu 12% em 2025, substituindo parafusos em montagens de carroceria bruta onde a economia de peso chega a 12 quilogramas por veículo. Os adesivos distribuem a carga, reduzem a corrosão e melhoram o NVH, motivando os OEMs a redesenhar as arquiteturas de juntas. As fitas de espuma acrílica da 3M e os sistemas de poliuretano da Sika agora fixam acabamentos externos e bandejas de baterias, reduzindo os tempos de ciclo e a complexidade das ferramentas. As preocupações com a manutenção persistem, portanto, soluções híbridas que combinam fixadores de baixa contagem com agentes de colagem estão surgindo. Os fabricantes de fixadores respondem com combinações de parafuso e adesivo que curam in situ, mas a pressão líquida sobre a demanda permanece negativa para o hardware básico em todo o setor de fixadores industriais da América do Norte.
Volatilidade nos Preços do Aço e Metais Não Ferrosos
A bobina laminada a quente de referência foi negociada entre USD 700 e USD 900 por tonelada em 2025, causando oscilações nos contratos anuais e comprimindo as margens dos fornecedores de fixadores de grau padrão.[4] O níquel atingiu USD 22.000 por tonelada, inflacionando os custos do aço inoxidável justamente quando a demanda por baterias de veículos elétricos se acelerou, impulsionando a demanda por níquel. Os prêmios do alumínio permanecem elevados devido às tarifas da Seção 232, adicionando USD 400 por tonelada às compras domésticas. Enquanto os distribuidores maiores fazem hedge e diversificam as fontes, os fabricantes menores carecem de liquidez para manter estoques, criando confiabilidade de fornecimento desigual e ocasionais paralisações de linha para os OEMs. As oscilações persistentes de preços continuam sendo um obstáculo para o mercado de fixadores industriais da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material – A Dominância do Metal Mascara os Ganhos de Especialidade
Os fixadores metálicos representaram 84,23% da receita de 2025, sublinhando seu papel consolidado em estruturas de impacto automotivo, carcaças de máquinas e construção em estrutura de aço. O aço carbono atende à maioria dos requisitos de volume graças às relações favoráveis de resistência-custo, enquanto os graus de liga e inoxidável atendem a aplicações de maior tensão ou corrosivas, como pontos de suspensão de carroceria e equipamentos de processamento químico. Clipes e pinos de plástico prosperam em painéis de instrumentos, eletrodomésticos e eletrônicos onde o isolamento dielétrico ou a prevenção de arranhões importa mais do que a alta resistência ao arrancamento. As opções compostas e de especialidade, embora de nicho, estão se expandindo a um CAGR de 4,62% à medida que os OEMs combatem o peso enquanto se protegem contra a corrosão galvânica entre metais e substratos de fibra de carbono.
As mudanças rápidas no design de produtos estão reformulando as escolhas da lista de materiais. A Airbus e a Boeing aumentaram sua participação de fuselagem composta, impulsionando a adoção de parafusos de CFRP que correspondem à expansão térmica das estruturas de aeronaves e evitam pares galvânicos. Os parafusos de Titânio Grau 5, com preço superior a USD 50 por quilograma, mantêm uma posição segura em motores a jato e implantes ortopédicos onde a biocompatibilidade e a superioridade de resistência-peso de 3:1 sobre o aço inoxidável permanecem decisivas. No mercado de fixadores industriais da América do Norte, os pinos de auto-clinchagem da PennEngineering para carcaças finas de alumínio reduziram as falhas de arrancamento em 30%, demonstrando como a inovação de processo pode impulsionar a penetração de especialidades. Os parafusos de PEEK, por sua vez, conquistam trabalhos de fixação espinhal porque são radiolucentes em imagens pós-operatórias, um benefício clínico que justifica um prêmio dez vezes maior em relação às alternativas de aço inoxidável 316L.

Por Grau – O Segmento de Alto Desempenho Captura Aplicações Premium
Os parafusos de grau padrão em conformidade com ASTM A307 e SAE Grau 2 entregaram 67,13% do faturamento de 2025, impulsionados pelos itens básicos de construção e MRO onde o custo e a disponibilidade imediata superam as métricas de engenharia mais aprofundadas. Esses fixadores circulam pelos hubs de distribuição em quantidades de paletes, com gerentes de filial otimizados para a taxa de preenchimento de itens de linha em vez de educação sobre curvas de tensão. A erosão de preços continua sendo um problema, portanto, a logística em escala e a separação automatizada se destacam como as únicas alavancas sustentáveis para a defesa de margens nessa camada do mercado de fixadores industriais da América do Norte.
Os graus de alto desempenho estão traçando um CAGR de 4,49% até 2031, acompanhando a eletrificação, os projetos de GNL e as aeronaves civis avançadas. Os parafusos de liga de carbono Grau 8, tratados termicamente para 150.000 psi de tensão, são utilizados em pulverizadores agrícolas e veículos pesados que encontram torção extrema. Os pinos métricos Grau 10.9 agora ancoram os suportes de motor de veículos elétricos porque a frenagem regenerativa sujeita as juntas a ciclos de tensão reversa mais elevados do que os motores a gasolina. A linha de Inconel 718 de USD 28 milhões da Howmet amplia a vantagem competitiva em torno dos fixadores à base de níquel que mantêm as seções de turbinas unidas acima de 650 °C. O têmpera pós-têmpera proprietário da KAMAX aumentou a vida útil à fadiga em 25%, concedendo aos OEMs mais margem de garantia e obtendo prêmios de preço de 40% que sustentam o valor geral capturado no mercado de fixadores industriais da América do Norte.
Por Tipo de Produto – Variantes Específicas por Aplicação Lideram a Inovação
Os produtos de rosca externa, nomeadamente parafusos, parafusos de máquina e pinos roscados, geraram 52,13% da receita de 2025, abrangendo desde parafusos para drywall até parafusos de titânio de grau aeronáutico. As porcas, insertos e outras peças de rosca interna ficam atrás, mas espelham a demanda porque cada parafuso precisa de um par. Rebites, pinos e anéis de retenção completam as categorias sem rosca que suportam montagens permanentes ou unidirecionais em revestimentos aeroespaciais e eletrônicos de consumo. No entanto, o subconjunto específico por aplicação está crescendo mais rapidamente, a 4,87%, à medida que os OEMs pedem aos fornecedores que consolidem vedação, amortecimento de vibração e aterramento em uma única peça projetada.
As histórias de inovação são abundantes: os pinos de broqueamento da PennEngineering criam sua própria superfície de acoplamento interno, removendo uma etapa de rosqueamento e reduzindo o tempo de montagem em 18 segundos por bandeja de bateria de veículo elétrico. A Simpson Manufacturing combina suportes cortados a laser com pregos pré-instalados, permitindo que os carpinteiros atendam aos códigos sísmicos sem cálculos em campo. A Bossard está pilotando rebites com sensores embutidos que contabilizam os ciclos de carga e alimentam dados em painéis de manutenção preditiva, um design que as companhias aéreas comerciais estão avaliando para a saúde estrutural em tempo real. A TriMas divulgou que as peças especiais projetadas capturaram margens brutas 12 pontos mais altas do que os itens de catálogo, confirmando que a integração de recursos é o caminho mais rápido para o aumento de lucros no mercado de fixadores industriais da América do Norte.
Por Aplicação do Usuário Final – O Segmento OEM Impulsiona a Evolução das Especificações
Os OEMs representaram 47,35% do mercado de fixadores industriais da América do Norte em 2025 e crescerão a um CAGR de 4,56% à medida que montadoras, construtores de aeronaves e empresas de máquinas buscam cadeias de suprimentos localizadas. Os veículos elétricos perdem aproximadamente 700 fixadores quando os motores e transmissões desaparecem, mas adicionam novas juntas críticas de torque em invólucros de baterias, inversores e eixos elétricos que exigem janelas estreitas de pré-carga e revestimentos condutores para vias térmicas. Um único jato comercial abriga mais de 2 milhões de fixadores, divididos entre variantes de titânio, Inconel e alumínio, cada um vinculado a certificações de lote de calor que elevam a economia unitária para USD 15.
Os OEMs de equipamentos pesados e agrícolas continuam a especificar parafusos Grau 8 ou ASTM A490 para tolerar cargas de choque e exposição a fertilizantes corrosivos. O MRO permanece indispensável: a frota de 100.000 dispensadores da Fastenal distribui parafusos e arruelas nos pisos das plantas, registrando dados de retirada e fazendo pedidos automáticos para reduzir as paralisações de linha em 30%. Os empreiteiros de construção compram cargas de paletes de hastes galvanizadas a quente para aplicações de ancoragem em concreto vinculadas ao pipeline da Lei de Infraestrutura Bipartidária. Juntas, essas demandas consolidam os OEMs como o indicador principal, enquanto mantêm os canais de pós-venda e de construção em campo integrais para a estabilidade de volume em todo o mercado de fixadores industriais da América do Norte.
Por Revestimento e Acabamento – As Variantes de PTFE Ganham com os Ventos Regulatórios Favoráveis
A zincagem, com uma participação de 39,02% em 2025, mantém-se relevante por oferecer proteção sacrificial a um preço acessível para a maioria dos orçamentos de produção. Camadas eletrodepositadas entre 5 µm e 25 µm atendem ambientes internos ou de exposição moderada, enquanto revestimentos galvanizados a quente acima de 50 µm suportam sal de beira de estrada e névoa marinha, mas apresentam um custo adicional de 60%. Globalmente, as flutuações de preços do aço inoxidável e do alumínio estão criando pressões de custo significativas em toda a cadeia de suprimentos de fixadores marinhos, com a volatilidade do preço do níquel impactando particularmente as especificações de aço inoxidável grau 316. O aço simples, sem revestimento, mantém um nicho em interiores com clima controlado e fixações descartáveis, onde a redução de custos supera as considerações de desempenho.
Os revestimentos especiais, liderados por PTFE, zinco-níquel e camadas híbridas de silano, crescem a 4,91% até 2031 porque equilibram conformidade, montagem e custo do ciclo de vida. Os acabamentos em PTFE reduzem o torque de acionamento necessário em até 30%, diminuindo o tempo de montagem de pacotes de baterias que, de outra forma, exigiriam ferramentas elétricas calibradas a cada turno. As formulações de zinco-níquel passam em testes de névoa salina de 1.000 horas e atendem às normas de carroceria inferior das montadoras sem cromo cancerígeno, garantindo aprovações consecutivas de múltiplas montadoras do grupo Detroit Three em 2025. Os revestimentos nanocerâmicos para implantes médicos resistem à esterilização em autoclave, prevenindo corrosão por pites e mantendo a classe de rosca após ciclos repetidos. Ao proporcionar maior vida útil em campo e tranquilidade regulatória, os acabamentos especiais são uma alavanca de alta margem para fornecedores consolidados no mercado de fixadores industriais da América do Norte.
Análise Geográfica
Mercado de Fixadores Industriais dos Estados Unidos
Os Estados Unidos geraram 73,67% da demanda de 2025, impulsionados por clusters aeroespaciais em Washington, Texas e Carolina do Sul e um corredor automotivo que se estende de Michigan passando pelo Tennessee até a Geórgia. Apenas os programas da Boeing absorveram aproximadamente 400 milhões de fixadores, enquanto a infraestrutura apoiada pelo governo federal despejou 110 bilhões de USD em obras de estradas e pontes que especificavam parafusos ASTM e AASHTO. Fastenal, Wurth e MSC Industrial Supply mantêm redes de filiais capazes de cobertura no dia seguinte, sustentando uma expectativa de serviço que molda os padrões de compra em todo o mercado de fixadores industriais da América do Norte.
Mercado de Fixadores Industriais do México
O México está em uma trajetória de CAGR de 4,68% até 2031, aproveitando as regras de conteúdo do USMCA que incentivam as montadoras a localizar linhas de estampagem, baterias e submontagens ao sul da fronteira. Guanajuato, Puebla e Aguascalientes abrigam plantas de veículos da General Motors, Stellantis e Volkswagen, cada uma fomentando ecossistemas de forjadores a frio de fixadores de primeiro nível. As principais empresas aeroespaciais agora autorizam fornecedores mexicanos para pinos de titânio e pinos de Inconel, utilizando Hermosillo e Monterrey como pontes logísticas para as plantas de montagem final no Arizona e no Texas.
Mercado de Fixadores Industriais do Canadá
O Canadá fica atrás em participação de mercado, mas permanece estrategicamente interligado às cadeias de suprimentos dos EUA. O cinturão automotivo de Ontário depende de remessas pontuais de fabricantes de fixadores do Centro-Oeste, e o setor aeroespacial de Quebec, em torno de Montreal, abastece os programas da Bombardier e da Pratt and Whitney, que consomem parafusos de titânio certificados pela AS9100. As oscilações da taxa de câmbio determinam manutenção cautelosa de estoques, de modo que os distribuidores concentram o estoque próximo a Toronto e à Cidade de Quebec para encurtar os ciclos alfandegários. No geral, o crescimento complementar entre as três nações sustenta a produção regional e o impulso de inovação no mercado de fixadores industriais da América do Norte.
Panorama regulatório
Nos Estados Unidos, o Fastener Quality Act (FQA), sob supervisão do NIST, estabelece a conformidade básica para fixadores metálicos abrangidos, enfatizando a conformidade com normas de consenso e o uso de testes em laboratórios acreditados e documentação rastreável. Para peças estruturais críticas de segurança que entram em portos dos EUA, a U.S. Customs and Border Protection (CBP) ampliou as expectativas de conformidade de importação em maio de 2026 para parafusos de controle de tensão (TC), ao adicionar o teste de adesão de revestimento ASTM F2329 para produtos galvanizados a quente ou revestidos com zinco em flocos, e ao exigir testes de decaimento de torque por fadiga térmica alinhados à ASTM F3125-2026 Grau 12.9 em remessas recebidas. Isso aumenta a importância de pacotes de testes ao nível de remessa e da rastreabilidade por lote de tratamento térmico.
No Canadá, a Canada Border Services Agency (CBSA) administra a aplicação de medidas de defesa comercial sob o Special Import Measures Act (SIMA), incluindo medidas antidumping e compensatórias sobre fixadores de aço-carbono provenientes da China e de Taipé Chinês, o que pode criar exposição a direitos e a conformidade para importadores durante revisões administrativas. Paralelamente, a Global Affairs Canada atualizou a administração de controles de importação relacionados ao aço em junho de 2026, por meio de cotas tarifárias revisadas para produtos de aço. O Department of Finance Canada concluiu consultas sobre o abastecimento doméstico em abril de 2026, que podem influenciar decisões de remissão tarifária relevantes para insumos industriais como fixadores.
Análise da cadeia de valor
A cadeia de valor regional vai desde insumos de aço e não ferrosos (aço-carbono, aço inoxidável, alumínio, titânio e ligas de níquel) passando por conformação a frio/forjamento, laminação de roscas, tratamento térmico e revestimento/pintura, seguidos de inspeção, certificação e embalagem em kits OEM ou conjuntos de MRO. As especificações do lado da demanda impulsionam a cadeia para maior intensidade documental, incluindo conformidade ASTM/SAE, comportamento de torque conforme ISO 16047 para juntas relacionadas a veículos elétricos, e prontidão para auditorias aeroespaciais (por exemplo, controles de processo vinculados ao NADCAP referenciados no comportamento de qualificação de fornecedores), o que eleva o papel dos laboratórios internos e dos processadores subcontratados qualificados para tratamento térmico e acabamento.
A distribuição e o atendimento no ponto de uso são cada vez mais pontos de controle para a diferenciação de serviços. Fastenal e Wurth ampliam a reposição automatizada por meio de sistemas de máquinas de venda e compartimentos que convertem dados de consumo em reposição programada. Os investimentos em automação também estão remodelando a logística intermediária, com a Supply Technologies anunciando um investimento de 50 milhões de dólares americanos em junho de 2026, que inclui um novo centro de distribuição em Union, Ohio, voltado para a montagem de kits automatizada para mercados finais como centros de dados de IA e robótica. Isso reforça os modelos hub-and-spoke e aumenta o valor das capacidades regionais de armazenagem e montagem de kits, à medida que fabricantes de equipamentos originais (OEMs) e grandes compradores de MRO pressionam por prazos de entrega mais curtos e menos paradas de linha.
Cenário Competitivo
Aproximadamente 45% da receita de 2025 acumulou-se para os 10 principais fornecedores, indicando fragmentação moderada. Nenhuma empresa única supera uma participação de 8%, portanto, as alavancas competitivas se concentram em modelos de serviço, escopo de certificação e amplitude de produtos projetados, em vez de apenas preço. A Fastenal e a Wurth incorporam mais de 100.000 máquinas de venda automática que bloqueiam os gastos com MRO e fornecem dados em tempo real, reduzindo as faltas de estoque dos clientes em 40%. Fabricantes como a Illinois Tool Works vendem de forma cruzada fixadores específicos para trens de força por meio de redes de distribuição cativas, protegendo as margens dos revendedores puros.
A integração vertical está se aprofundando: a Howmet Aerospace forja barras de titânio, usina parafusos de tolerância estreita, os trata termicamente internamente e valida por meio de laboratórios NADCAP, reduzindo o prazo de entrega externo. A Bossard aproveita os sensores de peso SmartBin para acionar pedidos de reabastecimento baseados em nuvem, reduzindo o estoque no local em um terço e liberando capital de giro para os usuários OEM. Os depósitos de patentes destacam revestimentos resistentes à corrosão, geometrias autotravantes e integração de sensores, revelando onde reside a criação de valor incremental no mercado de fixadores industriais da América do Norte.
Os especialistas estão explorando nichos lucrativos. Os clipes de encaixe da ARaymond substituíram parafusos em programas de painéis de porta, reduzindo 25 segundos por veículo do tempo de linha. A Optimas consolida o estoque gerenciado pelo fornecedor para OEMs de médio porte que carecem de escala interna de compras, e a TriMas obteve a certificação AS9100 Rev D para concorrer em trabalhos de defesa dos EUA. Embora as barreiras à entrada permaneçam moderadas para peças de commodities, os padrões de acreditação aeroespacial e automotiva criam fossos defensáveis, reforçando a dinâmica atual de concentração moderada.
Líderes do Setor de Fixadores Industriais da América do Norte
-
Illinois Tool Works Inc.
-
Howmet Aerospace Inc.
-
Stanley Black and Decker, Inc.
-
Würth Group
-
Fastenal Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fixadores Industriais da América do Norte Empresas cobertas neste relatório
- Illinois Tool Works Inc.
- Howmet Aerospace Inc.
- Stanley Black and Decker, Inc.
- Wurth Group
- Fastenal Company
- Fontana Gruppo (Acument Global Technologies, Inc.)
- LISI Group
- Nifco Inc.
- Bulten AB
- ARaymond Group
- Marmon Holdings, Inc. (Berkshire Hathaway)
- Hilti Corporation
- KAMAX Holding GmbH and Co. KG
- Bossard Holding AG
- PennEngineering and Manufacturing Corp.
- Simpson Manufacturing Co., Inc.
- Precision Castparts Corp. (SPS Technologies)
- TriMas Corporation
- Agrati Group
- SFS Group AG
- Optimas Solutions
Oportunidades de mercado e perspectivas futuras
A demanda impulsionada por requisitos de qualificação está criando espaço em branco para fornecedores que possam combinar conhecimento técnico de materiais (fixadores de alumínio, titânio e classe Inconel) com desempenho documentado de torque e corrosão e rastreabilidade digital adequada a programas de veículos elétricos e aeroespaciais. O ano-base do relatório destaca a atividade da cadeia de suprimentos de veículos elétricos e requisitos de processo, como os padrões de torque ISO 16047, ao mesmo tempo em que o mercado absorve mudanças ambientais que abandonam o cromo hexavalente em favor de revestimentos especiais de zinco-níquel e do tipo PTFE. As oportunidades de produtos e serviços se concentram em peças especiais projetadas, sistemas de revestimento conformes e formatos de entrega "prontos para montagem", como fixadores em kits, nos quais distribuidores e fabricantes podem agregar valor por meio de especificações validadas, rotulagem e rastreabilidade em nível de lote.
Do lado da oferta, investimentos em distribuição automatizada e plataformas integradas de cadeia de suprimentos sustentam níveis de serviço mais elevados e ampliam a parcela endereçável de gastos além das peças de catálogo. O investimento de 50 milhões de dólares americanos da Supply Technologies em junho de 2026 em um novo centro de distribuição em Union, Ohio, voltado para a montagem automatizada de kits para mercados finais intensivos em automação, incluindo centros de dados de IA e robótica, é um sinal concreto de onde o valor está se acumulando no canal. Paralelamente, ações mais rígidas de conformidade em portos de entrada em maio de 2026 para parafusos TC, abrangendo testes de adesão de revestimento e de fadiga térmica vinculados a atualizações da ASTM, reforçam as oportunidades para fornecedores e distribuidores domésticos ou regionalmente integrados que possam fornecer pacotes completos de documentação de testes e reduzir o risco de desembaraço e retrabalho para infraestrutura e outras aplicações críticas de segurança.
Desenvolvimentos industriais recentes em Mercado de Fixadores Industriais da América do Norte
- Abril de 2026: a Stanley Black and Decker concluiu a venda de sua unidade Consolidated Aerospace Manufacturing (CAM) para a Howmet Aerospace por aproximadamente 1,8 bilhão de dólares americanos. A desinvestimento aguçou o foco da Stanley Black and Decker em seus negócios principais, ao mesmo tempo em que transferiu uma importante plataforma de fixadores e componentes de engenharia aeroespacial para um fornecedor posicionado para expandir a capacidade e a integração vertical em programas de aeronaves na América do Norte.
- Dezembro de 2025: a Howmet Aerospace anunciou um acordo para adquirir a Consolidated Aerospace Manufacturing (CAM) da Stanley Black and Decker por aproximadamente 1,8 bilhão de dólares americanos. O negócio expandiu a presença da Howmet em fixação e componentes aeroespaciais e apoiou um controle mais rígido sobre a fabricação certificada e a continuidade do fornecimento para clientes aeroespaciais críticos em termos de segurança.
- Junho de 2024: a Wurth inaugurou um centro de distribuição automatizado de 250.000 pés quadrados em Dallas, melhorando a velocidade de separação de pedidos e a produtividade para clientes de suprimentos industriais em toda a região. O investimento fortaleceu a economia do atendimento no dia seguinte e apoiou programas de estoque gerenciado pelo fornecedor que dependem de altas taxas de atendimento e prazos de entrega previsíveis.
Mercado de Fixadores Industriais da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos fixadores industriais vendidos para uso na América do Norte em atividades de uso final relevantes, incluindo demanda OEM, demanda de MRO e demanda relacionada à construção, capturado ao nível de mercado em USD.
Exclusões de escopo: Fixadores de varejo para consumidores e ferramentas manuais utilizadas para fixação estão excluídos do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Material
- Metal
- Plástico
- Composto e Especialidade
- Por Grau
- Padrão
- Alto Desempenho
- Por Tipo de Produto
- Rosca Externa
- Rosca Interna
- Sem Rosca
- Específico por Aplicação/Especialidade
- Por Aplicação do Usuário Final
- OEM
- Veículos Motorizados/Automotivo
- Veículos Leves com Motor de Combustão Interna
- Caminhões/Ônibus Médios e Pesados com Motor de Combustão Interna
- Veículos Elétricos
- Aeroespacial
- Máquinas e Bens de Capital
- Elétrico e Eletrônico
- Metais Fabricados
- Equipamentos Médicos
- Outras Aplicações OEM
- Veículos Motorizados/Automotivo
- Manutenção, Reparo e Operações (MRO)
- Construção
- OEM
- Por Revestimento/Acabamento
- Simples (Sem Revestimento)
- Zincado
- Galvanizado a Quente
- PTFE e Revestimentos Especiais
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base de fatos sólida sobre os fatores de demanda e os fluxos comerciais que influenciam o consumo de fixadores nos Estados Unidos, no Canadá e no México. Revisamos fontes públicas como os comunicados de manufatura e construção do US Census Bureau, as estatísticas de comércio da US International Trade Commission, as tabelas setoriais do Statistics Canada e os indicadores de manufatura do INEGI do México, o que ajuda a ancorar tendências de volume e atividade direcionalmente corretas.
Em seguida, conectamos esses sinais de atividade aos padrões de uso de fixadores por meio de referências técnicas e indicadores de política, como a documentação de normas ASTM, referências de normas de roscas e fixadores da ASME e materiais disponíveis publicamente de entidades do setor, como o Industrial Fasteners Institute. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios de reputação também são utilizados para compreender o ambiente de preços, as mudanças de mix (padrão versus alto desempenho) e as preferências de revestimento. Em seguida, utilizamos assinaturas pagas de forma seletiva apenas para dados financeiros de empresas, mapeamento de patentes e verificações de comércio ao nível de remessas, onde a granularidade pública é limitada. Esses exemplos não são exaustivos, e outras fontes públicas foram consultadas para coleta de dados, validação e esclarecimento durante a pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar premissas-chave difíceis de confirmar a partir de fontes públicas, especialmente divisões de mix por grau, faixas de preços típicas e como os fixadores transitam pelos canais OEM, MRO e de construção. Conversamos com um conjunto diversificado de partes interessadas, como fabricantes, distribuidores e equipes de compras ou qualidade de usuários finais nos Estados Unidos, no Canadá e no México. Em seguida, revisitamos os valores discrepantes até que o modelo final esteja alinhado com o que os participantes descrevem em pedidos, prazos de entrega e padrões de fornecimento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 16% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 19% | Gerentes: 53% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado começa com uma construção de cima para baixo que reconstrói a demanda a partir da atividade de uso final na América do Norte e, em seguida, a converte em valor de fixadores utilizando premissas práticas de preços e mix. Para manter o modelo fundamentado, os insumos estão vinculados a indicadores do mundo real, como tendências de produção manufatureira, ciclos de gastos em construção, momentum de produção de veículos e aeronaves, movimentação de importações e exportações de fixadores e insumos para fixadores, e a mudança observada entre graus padrão e de alto desempenho.
Após a primeira passagem, os totais são verificados com aproximações seletivas de baixo para cima, incluindo o preço médio de venda amostrado multiplicado pelos volumes de uso estimados para as principais aplicações, além de verificações de canal com distribuidores para avaliar a participação de MRO. Onde os proxies de volume direto são fracos — por exemplo, para fixadores especiais e específicos para aplicações —, preenchemos as lacunas usando participações de mix validadas em entrevistas e, em seguida, aplicamos intervalos conservadores até que a variância se reduza.
Para as previsões, a análise de cenários é utilizada para que as perspectivas possam refletir diferentes trajetórias para a produção industrial, o início de obras de construção e as taxas de produção automotiva e aeroespacial, que são os sinais de demanda que os respondentes acompanham de forma mais consistente. Premissas como mix de revestimento e progressão de preços são atualizadas com o feedback das entrevistas e sustentadas pela direção observada dos custos de comércio e materiais, e então a previsão é projetada anualmente para o período completo.
Ciclo de Validação e Atualização de Dados
A validação é realizada comparando os resultados do modelo com sinais independentes, como a direção da movimentação comercial, a atividade manufatureira e os indicadores de produção dos mercados finais, verificando em seguida se os preços e o mix implícitos são realistas para cada país. Quando os resultados parecem inconsistentes, revisamos as conversões, reexecutamos a sensibilidade nas variáveis-chave e recontatamos respondentes selecionados para entender se a variância decorre de picos de preços de curto prazo, movimentações de estoque ou desaceleração da demanda.
Antes da aprovação final, o trabalho é revisado em etapas para que a lógica de cálculo, as premissas e os totais por país sejam consistentes, e quaisquer saltos incomuns sejam explicados em termos diretos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento relevante altera a demanda ou os preços, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Fixadores Industriais da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para fixadores industriais na América do Norte podem diferir mesmo quando parecem semelhantes, porque os proprietários de dados nem sempre contabilizam o mesmo escopo de produto, a mesma cobertura de uso final ou o mesmo momento para a conversão de preços. Mantemos a comparação focada no que é contabilizado, em como o ano-base é definido e em como o caminho de previsão é formado.
Ferramentas manuais e ferramentas de fixação estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o total de 2025 pode parecer inferior às cifras que combinam livremente fixadores com gastos em ferramentas adjacentes. Outras diferenças geralmente decorrem de se a construção e o MRO são contabilizados pelo valor integral, de como os fixadores importados são tratados em relação aos fixadores produzidos domesticamente e de se os preços são mantidos fixos ou escalonados usando uma lógica clara de mix de grau e revestimento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 21,33 bilhões de USD (2025) | |
| Publicador de Eventos Comerciais A | 20,70 bilhões de USD (2024) | Utiliza um ano-base diferente e é apresentado como uma perspectiva de horizonte mais curto, e o resumo público não esclarece como o grau, o revestimento e o mix de uso final foram tratados na construção do valor. |
| Resumo de Serviço de Notícias B | 22,75 bilhões de USD (2027) | Parte de um ano-base anterior e reporta um valor de ano posterior, e o método resumido não indica como as importações, as margens de canal ou as divisões OEM versus MRO foram validadas para a América do Norte. |
A diferença entre as três cifras é explicada principalmente pelo momento e pelo que está incluído na construção do valor, e não por uma divergência sobre a existência de demanda. Ao vincular o modelo a sinais de uso final observáveis, validando mix e preços em entrevistas e mantendo as inclusões claramente declaradas, produzimos um número equilibrado que pode ser verificado novamente à medida que novos dados de comércio e atividade industrial chegam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de fixadores industriais da América do Norte até 2031?
O mercado tem previsão de atingir USD 27,17 bilhões.
Qual segmento de material está crescendo mais rapidamente?
Os fixadores compostos e de especialidade estão se expandindo a um CAGR de 4,62% até 2031.
Por que os revestimentos especiais como o PTFE estão ganhando participação?
Eles fornecem proteção superior contra corrosão e estão em conformidade com as proibições de cromo da EPA, enquanto reduzem o torque de instalação em até 30%.
Qual país oferece a maior taxa de crescimento na região?
O México, com um CAGR previsto de 4,68%, impulsionado pela expansão da produção automotiva e aeroespacial.
Como os distribuidores estão usando a tecnologia para reter clientes?
Empresas como a Fastenal implantam máquinas de venda automática habilitadas para IoT que automatizam o reabastecimento e melhoram a retenção em 15%.
Qual é o impacto dos adesivos estruturais na demanda por fixadores mecânicos?
Os adesivos substituem alguns parafusos em montagens de carroceria bruta, reduzindo o peso do veículo, embora as juntas híbridas ainda utilizem menos fixadores de alta especificação.