
Tamaño y Participación del Mercado de Sujetadores Industriales de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
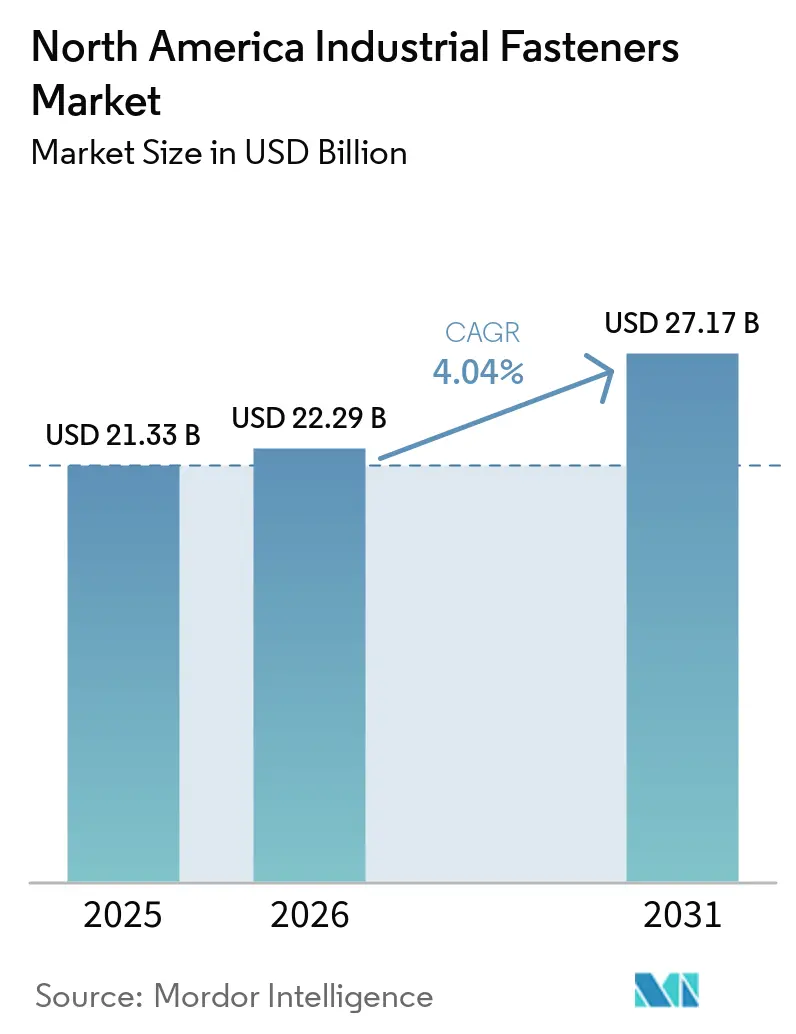
| Tamaño del mercado en el año base (2025) | 21.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 22.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.04 % |
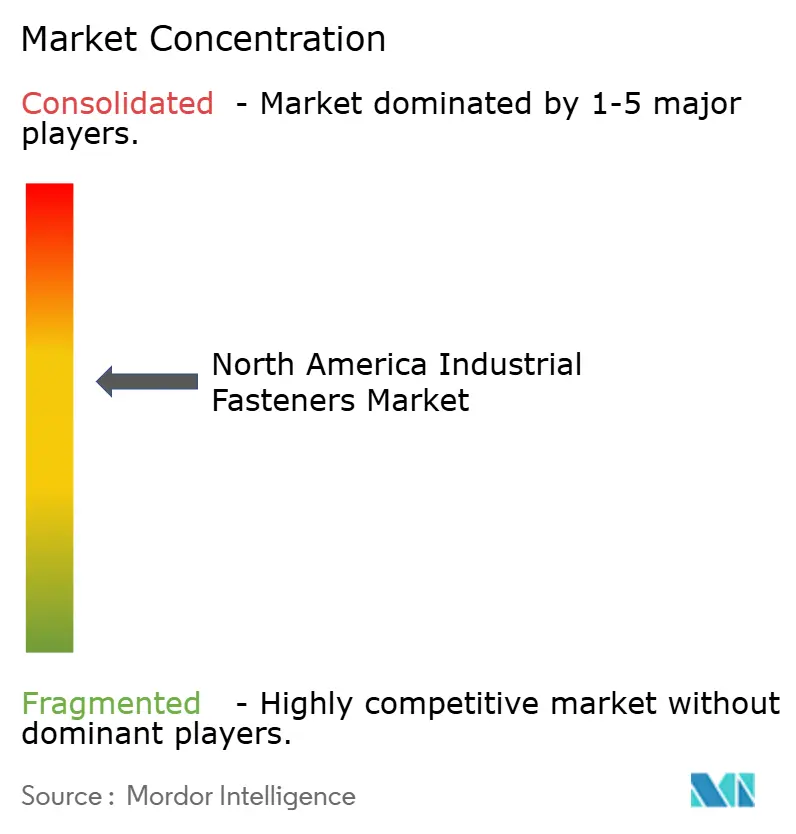
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sujetadores Industriales de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Sujetadores Industriales de América del Norte sea de USD 21.330 millones en 2025, USD 22.290 millones en 2026, y alcance USD 27.170 millones en 2031, creciendo a una CAGR del 4,04% de 2026 a 2031.
La demanda se está desplazando hacia productos más ligeros y de mayor rendimiento, ya que los programas de vehículos eléctricos y aeronaves de próxima generación requieren sujetadores de aluminio, titanio y materiales compuestos que reduzcan el peso sin sacrificar la resistencia. Las normas de relocalización industrial y de Compra Americana están restringiendo el suministro local, lo que lleva a los OEM a asegurar contratos plurianuales mientras los distribuidores instalan máquinas expendedoras con IoT para garantizar la disponibilidad. Las regulaciones ambientales que prohíben el cromo hexavalente elevan los acabados de PTFE y zinc-níquel, y la volatilidad de las materias primas está fomentando la cobertura de inventarios entre los proveedores de segundo nivel. La trazabilidad digital, desde códigos QR hasta RFID, se está convirtiendo en un requisito básico en lugar de una característica premium.
Conclusiones Clave del Informe
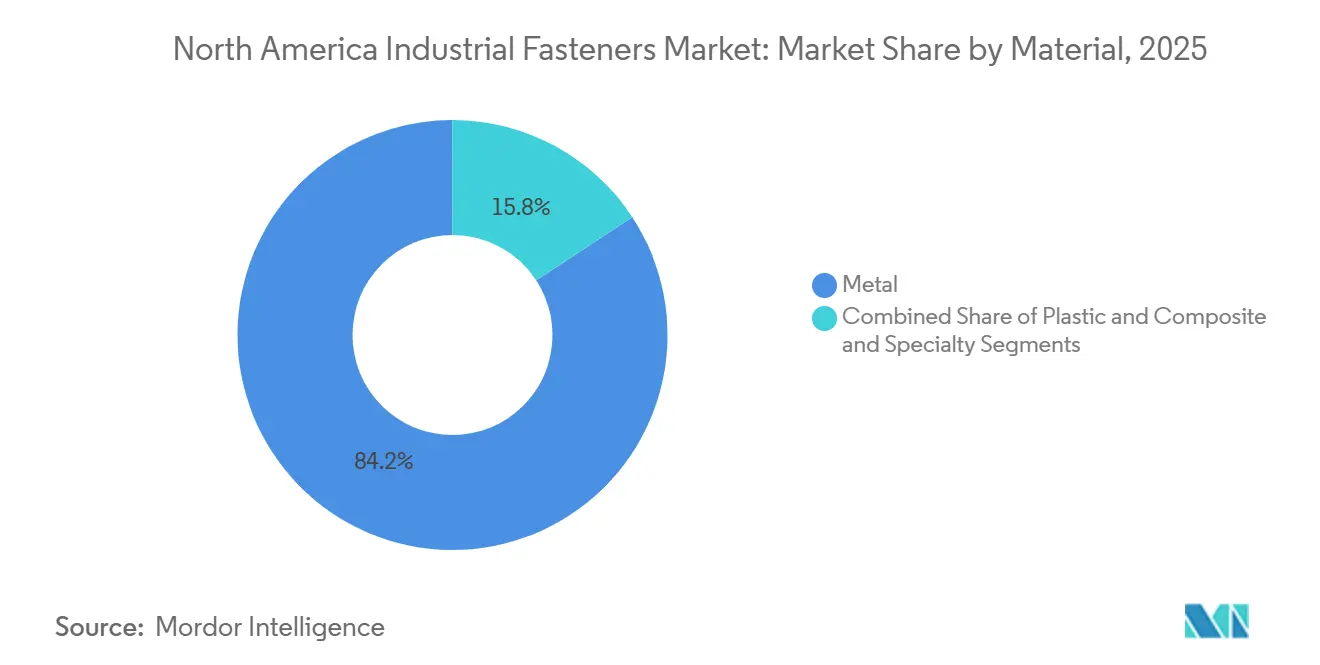
- Por material, los sujetadores metálicos lideraron con el 84,23% de la participación del mercado de sujetadores industriales de América del Norte en 2025, mientras que las variantes compuestas y de especialidad tienen previsto avanzar a una CAGR del 4,62% hasta 2031.
- Por grado, los productos estándar mantuvieron una participación del 67,13% en 2025, mientras que se proyecta que los grados de alto rendimiento crezcan a una CAGR del 4,49% durante el mismo período.
- Por tipo de producto, los sujetadores roscados externos capturaron el 52,13% de la participación de ingresos en 2025, y los diseños específicos por aplicación están preparados para la CAGR más rápida del 4,87% hasta 2031.
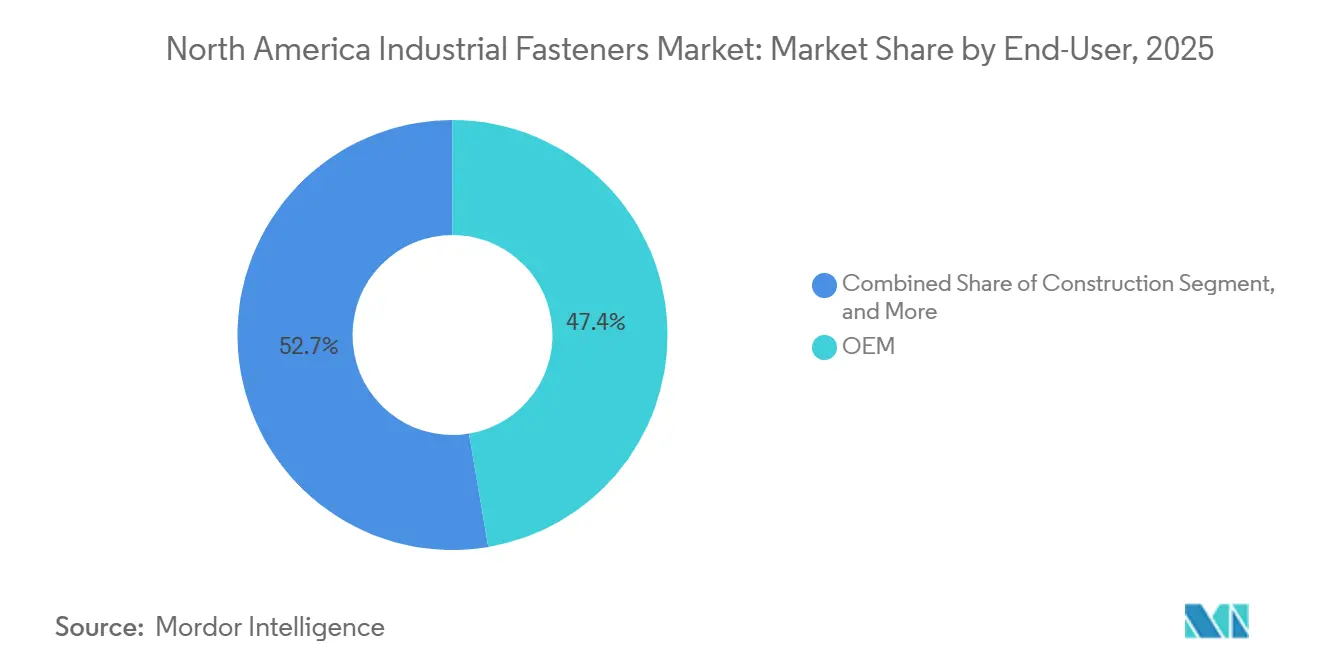
- Por aplicación de usuario final, el segmento OEM representó el 47,35% del tamaño del mercado de sujetadores industriales de América del Norte en 2025 y se está expandiendo a una CAGR del 4,56%.
- Por tipo de revestimiento, los acabados cincados dominaron con una participación del 39,02% en 2025, aunque los revestimientos de PTFE y otros especiales están previstos para crecer a una CAGR del 4,91% hasta 2031.
- Por geografía, Estados Unidos representó el 73,67% de la demanda de 2025, mientras que México es el mercado de más rápido crecimiento, con una CAGR prevista del 4,68% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Fabricación Automotriz y Aeroespacial | +1.2% | Estados Unidos y México | Mediano Plazo (2–4 Años) |
| Rápido Crecimiento de la Cadena de Suministro de Vehículos Eléctricos en América del Norte | +0.9% | Estados Unidos como Núcleo, México como Centro | Corto Plazo (≤2 Años) |
| Crecimiento del Sector de la Construcción | +0.7% | Estados Unidos y Canadá | Mediano Plazo (2–4 Años) |
| Avances en Revestimientos Resistentes a la Corrosión | +0.4% | A Nivel Regional | Largo Plazo (≥4 Años) |
| Leyes de Compra Americana que Impulsan el Abastecimiento Local | +0.5% | Estados Unidos | Largo Plazo (≥4 Años) |
| Trazabilidad Digital e Iniciativas de Sujetadores Inteligentes | +0.3% | Estados Unidos y Canadá | Largo Plazo (≥4 |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación Automotriz y Aeroespacial
Las expansiones de plantas en curso por miles de millones de dólares por parte de General Motors y Stellantis se están traduciendo en pedidos a largo plazo de pernos compatibles con aluminio y tuercas autoblocantes que previenen la corrosión galvánica en el interior de los paquetes de baterías. Hyundai está construyendo el complejo automotriz individual más grande de la historia de Estados Unidos, una inversión programada para entrar en funcionamiento en 2027 y consumir aproximadamente 150 millones de sujetadores al año. La producción aeroespacial también está aumentando, con GE Aerospace añadiendo capacidad de turbinas en Ohio, lo que está impulsando la demanda de tornillos de Inconel 718 a base de níquel capaces de soportar temperaturas superiores a 650 °C. Los proveedores certificados que pueden rastrear lotes de calor y cumplir con los requisitos de auditoría NADCAP tienen una ventaja competitiva, empujando a los rivales menos equipados hacia nichos de productos básicos. En conjunto, estos movimientos comprimen los plazos de entrega de piezas especiales e intensifican los requisitos de contenido local en el mercado de sujetadores industriales de América del Norte.
Rápido Crecimiento de la Cadena de Suministro de Vehículos Eléctricos en América del Norte
Las gigafábricas de baterías añadieron 58 GWh de capacidad nominal en 2025, introduciendo demanda de sujetadores de acero inoxidable y aluminio diseñados según los estándares de par ISO 16047.[1] La planta de Tesla en Texas por sí sola utilizó aproximadamente 80 millones de sujetadores durante el año, con pernos de aluminio M6 y M8 encabezando la lista de volumen. Los trenes de potencia de vehículos eléctricos eliminan miles de tornillos de motores de combustión, pero las carcasas de baterías, las carcasas de inversores y los soportes de motores requieren diseños resistentes a las vibraciones que soporten ciclos térmicos intensos. El Laboratorio Nacional Argonne señala que la capacidad de forja está luchando por mantenerse al ritmo de las aceleraciones de producción de vehículos eléctricos, alargando los plazos de entrega de piezas personalizadas. Por lo tanto, los proveedores capaces de ofrecer soporte de diseño directo y almacenamiento regional están asegurando compromisos de volumen a largo plazo.
Crecimiento del Sector de la Construcción
El gasto en construcción no residencial está tendiendo un 3,1% más alto para 2025, liderado por construcciones de centros de datos que especifican pernos con clasificación sísmica y revestimientos resistentes a la corrosión [2]. El financiamiento de infraestructura bajo la Ley de Infraestructura Bipartidista está impulsando pedidos constantes de pernos de anclaje galvanizados por inmersión en caliente para proyectos de carreteras y puentes. Si bien los inicios de viviendas unifamiliares disminuyeron en medio de las altas tasas hipotecarias, los proyectos multifamiliares e industriales compensaron la desaceleración, proporcionando volúmenes mixtos pero perfiles de margen más ricos para los sujetadores que cumplen con las especificaciones ASTM A325 y A490. La recuperación de la construcción apoya un crecimiento de referencia estable en el mercado de sujetadores industriales de América del Norte, especialmente para los distribuidores con programas de máquinas expendedoras en obra que aprovechan las entregas justo a tiempo.
Avances en Revestimientos Resistentes a la Corrosión
La prohibición de la EPA sobre el cromo hexavalente está acelerando la migración hacia alternativas trivalentes, el chapado de aleación zinc-níquel y los recubrimientos superiores de PTFE que superan pruebas de niebla salina de 1.000 horas sin subproductos cancerígenos. La investigación de SAE encuentra que los acabados de PTFE reducen el par de instalación hasta en un 30%, reduciendo el gripado en roscas de acero inoxidable y recortando los tiempos de ensamblaje en la producción aeroespacial.[3] Los OEM automotrices ahora exigen revestimientos de zinc-níquel para los componentes de la parte inferior del vehículo expuestos a las sales de deshielo, lo que lleva a los talleres de chapado a renovar los controles de química. La solución Delta-Protekt de Dorken está ganando participación tras demostrar una vida útil de corrosión extendida mientras se mantiene en cumplimiento con las nuevas regulaciones. Estos cambios elevan los precios de venta promedio y aumentan las barreras de calificación para los proveedores extranjeros, reforzando la participación nacional en el mercado de sujetadores industriales de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Acero y los Metales No Ferrosos | -0.8% | América del Norte | Corto Plazo (≤ 2 Años) |
| Adopción Creciente de Adhesivos Estructurales | -0.6% | Estados Unidos y Canadá | Mediano Plazo (2–4 Años) |
| Regulaciones Ambientales Estrictas sobre el Chapado | -0.4% | Estados Unidos | Mediano Plazo (2–4 Años) |
| Cuellos de Botella de Capacidad por Relocalización Industrial para Piezas Especiales | -0.3% | Estados Unidos | Corto Plazo (≤ 2 Años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Adhesivos Estructurales
La unidad de adhesivos automotrices de Henkel creció un 12% en 2025, desplazando pernos en ensamblajes de carrocería en blanco donde el ahorro de peso alcanza los 12 kilogramos por vehículo. Los adhesivos distribuyen la carga, reducen la corrosión y mejoran el ruido, vibración y aspereza, motivando a los OEM a rediseñar las arquitecturas de uniones. Las cintas de espuma acrílica de 3M y los sistemas de poliuretano de Sika ahora aseguran molduras exteriores y bandejas de baterías, reduciendo los tiempos de ciclo y la complejidad de las herramientas. Persisten las preocupaciones sobre la facilidad de mantenimiento, por lo que están surgiendo soluciones híbridas que combinan sujetadores de bajo número con agentes de unión. Los fabricantes de sujetadores responden con combinaciones de tornillo y adhesivo que se curan in situ, pero la presión neta sobre la demanda sigue siendo negativa para el hardware básico en la industria de sujetadores industriales de América del Norte.
Volatilidad en los Precios del Acero y los Metales No Ferrosos
La bobina laminada en caliente de referencia se negoció entre USD 700 y USD 900 por tonelada en 2025, sacudiendo los contratos anuales y comprimiendo los márgenes de los proveedores de sujetadores de grado estándar.[4] El níquel alcanzó los USD 22.000 por tonelada, inflando los costos del acero inoxidable justo cuando la demanda de baterías para vehículos eléctricos se aceleró, impulsando la demanda de níquel. Las primas del aluminio siguen siendo elevadas debido a los aranceles de la Sección 232, añadiendo USD 400 por tonelada a las compras nacionales. Si bien los distribuidores más grandes se cubren y diversifican fuentes, los fabricantes más pequeños carecen de liquidez para mantener inventarios, lo que crea una fiabilidad de suministro desigual y ocasionales paradas de línea para los OEM. Las oscilaciones persistentes de precios siguen siendo un viento en contra para el mercado de sujetadores industriales de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material – El Dominio del Metal Enmascara las Ganancias de los Productos de Especialidad
Los sujetadores metálicos representaron el 84,23% de los ingresos de 2025, subrayando su papel arraigado en las estructuras de impacto automotriz, las carcasas de maquinaria y la construcción con estructura de acero. El acero al carbono satisface la mayoría de los requisitos de volumen gracias a sus favorables relaciones resistencia-costo, mientras que los grados de aleación e inoxidable sirven para aplicaciones de mayor tensión o corrosivas, como los puntos de suspensión de la parte inferior del vehículo y los equipos de procesamiento químico. Los clips y pasadores de plástico prosperan en tableros de instrumentos, electrodomésticos y electrónica donde el aislamiento dieléctrico o la prevención de arañazos importa más que una alta resistencia al arranque. Las opciones compuestas y de especialidad, aunque de nicho, se están expandiendo a una CAGR del 4,62% a medida que los OEM luchan contra el peso mientras se protegen contra la corrosión galvánica entre los metales y los sustratos de fibra de carbono.
Los rápidos cambios en el diseño de productos están reconfigurando las opciones de la lista de materiales. Airbus y Boeing han aumentado su participación de fuselaje compuesto, impulsando la adopción de tornillos de CFRP que coinciden con la expansión térmica de las células de aeronaves y evitan los pares galvánicos. Los pernos de Titanio Grado 5, con un precio superior a USD 50 por kilogramo, mantienen una posición segura en motores a reacción e implantes ortopédicos donde la biocompatibilidad y la superioridad de resistencia a peso de 3:1 sobre el acero inoxidable siguen siendo decisivas. En el mercado de sujetadores industriales de América del Norte, los espárragos autorremacha de PennEngineering para carcasas delgadas de aluminio redujeron los fallos por arranque en un 30%, demostrando cómo la innovación en procesos puede impulsar la penetración de los productos de especialidad. Los tornillos de PEEK, mientras tanto, ganan trabajos de fijación espinal porque son radiolúcidos en las imágenes postoperatorias, un beneficio clínico que justifica una prima diez veces mayor sobre las alternativas de acero inoxidable 316L.

Por Grado – El Segmento de Alto Rendimiento Captura Aplicaciones Premium
Los pernos de grado estándar conformes con ASTM A307 y SAE Grado 2 aportaron el 67,13% de la facturación de 2025, apoyándose en los productos básicos de construcción y MRO donde el costo y la disponibilidad inmediata superan a las métricas de ingeniería más profundas. Estos sujetadores se mueven a través de centros de distribución en cantidades de palés, con gerentes de sucursal optimizados para la tasa de cumplimiento de líneas en lugar de la educación sobre curvas de tensión. La erosión de precios sigue siendo un problema, por lo que la logística a escala y la selección automatizada se destacan como las únicas palancas sostenibles para la defensa del margen en esta capa del mercado de sujetadores industriales de América del Norte.
Los grados de alto rendimiento están trazando una CAGR del 4,49% hasta 2031 siguiendo la electrificación, los proyectos de GNL y las aeronaves civiles avanzadas. Los pernos de acero aleado Grado 8, tratados térmicamente a 150.000 psi de tensión, se utilizan en pulverizadores agrícolas y vehículos de carga pesada que encuentran torsión extrema. Los espárragos métricos Grado 10.9 ahora anclan los soportes de motores de vehículos eléctricos porque el frenado regenerativo somete las uniones a ciclos de estrés inverso más altos que los motores de gasolina. La línea de Inconel 718 de USD 28 millones de Howmet amplía la ventaja competitiva en torno a los sujetadores a base de níquel que mantienen unidas las secciones de turbinas por encima de 650 °C. El temple posterior al temple propietario de KAMAX aumentó la vida a la fatiga en un 25%, otorgando a los OEM más margen de garantía y obteniendo primas de precio del 40% que sostienen el valor total capturado dentro del mercado de sujetadores industriales de América del Norte.
Por Tipo de Producto – Las Variantes Específicas por Aplicación Lideran la Innovación
Los productos roscados externamente, a saber, pernos, tornillos y espárragos, generaron el 52,13% de los ingresos de 2025 al abarcar desde tornillos para paneles de yeso hasta pernos de titanio de grado aeronáutico. Las tuercas, insertos y otras piezas roscadas internamente quedan por detrás pero reflejan la demanda porque cada perno necesita una contraparte. Los remaches, pasadores y anillos de retención completan las categorías no roscadas que soportan ensamblajes permanentes o de un solo sentido en revestimientos aeroespaciales y electrónica de consumo. Sin embargo, el subconjunto específico por aplicación es el que crece más rápido, al 4,87%, ya que los OEM piden a los proveedores que consoliden el sellado, la amortiguación de vibraciones y la puesta a tierra en una sola pieza de ingeniería.
Abundan las historias de innovación: los espárragos de brochado de PennEngineering crean su propia superficie de acoplamiento interno, eliminando un paso de roscado y reduciendo el tiempo de ensamblaje en 18 segundos por bandeja de batería de vehículo eléctrico. Simpson Manufacturing combina soportes cortados con láser con clavos preinstalados, permitiendo a los carpinteros cumplir con los códigos sísmicos sin cálculos en campo. Bossard está pilotando remaches con sensores integrados que cuentan los ciclos de carga y alimentan datos a paneles de mantenimiento predictivo, un diseño que las aerolíneas comerciales están considerando para la salud estructural en tiempo real. TriMas reveló que los productos especiales de ingeniería capturaron márgenes brutos 12 puntos más altos que los artículos de catálogo, confirmando que la integración de características es el camino más rápido hacia la mejora de beneficios en el mercado de sujetadores industriales de América del Norte.
Por Aplicación de Usuario Final – El Segmento OEM Impulsa la Evolución de las Especificaciones
Los OEM representaron el 47,35% del mercado de sujetadores industriales de América del Norte en 2025 y crecerán a una CAGR del 4,56% a medida que los fabricantes de automóviles, constructores de aeronaves y empresas de maquinaria persigan cadenas de suministro localizadas. Los vehículos eléctricos pierden aproximadamente 700 sujetadores cuando desaparecen los motores y las transmisiones, pero añaden nuevas uniones críticas de par en carcasas de baterías, inversores y ejes eléctricos que exigen ventanas de precarga estrechas y revestimientos conductores para las vías térmicas. Un solo avión comercial alberga más de 2 millones de sujetadores, distribuidos entre variantes de titanio, Inconel y aluminio, cada uno etiquetado con certificaciones de lote de calor que elevan la economía unitaria a USD 15.
Los OEM de equipos pesados y agrícolas continúan especificando pernos Grado 8 o ASTM A490 para tolerar cargas de choque y la exposición a fertilizantes corrosivos. El MRO sigue siendo indispensable: la flota de 100.000 máquinas expendedoras de Fastenal dispensa tornillos y arandelas en los pisos de las plantas, registrando datos de extracción y realizando pedidos automáticos para reducir las paradas de línea en un 30%. Los contratistas de construcción compran cargas de palés de varillas galvanizadas por inmersión en caliente para aplicaciones de anclaje en concreto vinculadas al proceso de la Ley de Infraestructura Bipartidista. En conjunto, estas demandas consolidan a los OEM como el indicador principal mientras mantienen los canales de posventa y construcción en obra como parte integral de la estabilidad de volumen en el mercado de sujetadores industriales de América del Norte.
Por Revestimiento y Acabado – Las Variantes de PTFE Ganan Terreno con los Vientos Regulatorios a Favor
El galvanizado en zinc, con una participación del 39,02% en 2025, sigue siendo relevante al ofrecer protección sacrificial a un precio accesible para la mayoría de los presupuestos de producción. Las capas electrodepositadas de entre 5 µm y 25 µm sirven para interiores o exposición moderada, mientras que los recubrimientos galvanizados en caliente superiores a 50 µm soportan la sal de las carreteras y la bruma marina, aunque conllevan una prima de coste del 60%. A nivel mundial, las fluctuaciones de precios del acero inoxidable y el aluminio están generando importantes presiones de costes en toda la cadena de suministro de sujetadores marinos, con la volatilidad del precio del níquel impactando particularmente en las especificaciones de acero inoxidable de grado 316. El acero liso sin recubrimiento mantiene un nicho en interiores con clima controlado y accesorios desechables, donde la reducción de costes al mínimo prevalece sobre las consideraciones de rendimiento.
Los recubrimientos especiales, liderados por el PTFE, el zinc-níquel y las capas híbridas de silano, crecen a un ritmo del 4,91% hasta 2031, ya que combinan cumplimiento normativo, facilidad de ensamblaje y coste del ciclo de vida. Los acabados de PTFE reducen el par de apriete necesario hasta en un 30%, lo que recorta el tiempo de ensamblaje de paquetes de baterías que de otro modo requeriría calibrar las herramientas eléctricas en cada turno. Las formulaciones de zinc-níquel superan pruebas de niebla salina de 1.000 horas y cumplen las normas de carrocería inferior de los fabricantes de equipos originales sin cromo cancerígeno, obteniendo aprobaciones consecutivas de varios de los tres grandes fabricantes de Detroit en 2025. Los recubrimientos nanocerámicos para implantes médicos resisten la esterilización en autoclave, evitando la picadura y manteniendo la clase de rosca tras ciclos repetidos. Al ofrecer una vida útil prolongada en campo y tranquilidad regulatoria, los acabados especiales son una palanca de alto margen para los proveedores consolidados en el mercado de sujetadores industriales de América del Norte.
Análisis Geográfico
Mercado de Sujetadores Industriales de Estados Unidos
Estados Unidos generó el 73,67% de la demanda de 2025, impulsado por los clústeres aeroespaciales en Washington, Texas y Carolina del Sur, y un corredor automotriz que se extiende desde Míchigan hasta Tennessee y Georgia. Los programas de Boeing por sí solos absorbieron aproximadamente 400 millones de sujetadores, mientras que la infraestructura respaldada por el gobierno federal destinó 110 mil millones de USD a obras viales y de puentes que especificaban pernos ASTM y AASHTO. Fastenal, Wurth y MSC Industrial Supply cuentan con redes de sucursales capaces de cobertura al día siguiente, lo que sustenta una expectativa de servicio que moldea los patrones de compra en todo el mercado de sujetadores industriales de América del Norte.
Mercado de Sujetadores Industriales de México
México se encuentra en una trayectoria de CAGR del 4,68% hasta 2031, aprovechando las reglas de contenido del T-MEC que incentivan a los fabricantes de equipos originales a localizar líneas de estampado, baterías y subensamblaje al sur de la frontera. Guanajuato, Puebla y Aguascalientes albergan plantas de vehículos de General Motors, Stellantis y Volkswagen, cada una fomentando ecosistemas de forjadores en frío de sujetadores de nivel uno. Las empresas principales del sector aeroespacial ahora autorizan a proveedores mexicanos para la fabricación de pasadores de titanio y espárragos de Inconel, utilizando Hermosillo y Monterrey como puentes logísticos hacia las plantas de ensamblaje final en Arizona y Texas.
Mercado de Sujetadores Industriales de Canadá
Canadá ocupa una menor participación, pero permanece estratégicamente integrado con las cadenas de suministro de Estados Unidos. El cinturón automotriz de Ontario depende de envíos puntuales de fabricantes de sujetadores del Medio Oeste, y el sector aeroespacial de Quebec en torno a Montreal abastece los programas de Bombardier y Pratt and Whitney, que consumen tornillos de titanio certificados bajo AS9100. Las fluctuaciones del tipo de cambio imponen una gestión cautelosa de inventarios, por lo que los distribuidores concentran sus existencias cerca de Toronto y Quebec City para acortar los ciclos aduaneros. En conjunto, el crecimiento complementario entre las tres naciones sostiene la producción regional y el impulso innovador del mercado de sujetadores industriales de América del Norte.
Panorama regulatorio
En Estados Unidos, la Ley de Calidad de Sujetadores (FQA) bajo la supervisión del NIST establece el cumplimiento base para los sujetadores metálicos cubiertos, enfatizando la conformidad con estándares de consenso y el uso de pruebas de laboratorio acreditadas y documentación trazable. Para el hardware estructural crítico para la seguridad que ingresa a los puertos de EE. UU., la Oficina de Aduanas y Protección de Fronteras de EE. UU. (CBP) amplió las expectativas de cumplimiento de importación en mayo de 2026 para los pernos de control de tensión (TC) al agregar la prueba de adherencia de recubrimiento ASTM F2329 para productos galvanizados en caliente o recubiertos con escamas de zinc, y al exigir pruebas de disminución de torque por fatiga térmica alineadas con ASTM F3125-2026 Grado 12.9 en los envíos entrantes. Esto aumenta la importancia de los paquetes de pruebas a nivel de envío y la trazabilidad de lotes de calor.
En Canadá, la Agencia de Servicios Fronterizos de Canadá (CBSA) administra la aplicación de medidas de defensa comercial en virtud de la Ley de Medidas Especiales de Importación (SIMA), incluidas las medidas antidumping y compensatorias sobre los sujetadores de acero al carbono provenientes de China y Taipéi Chino, lo que puede generar exposición a derechos y cumplimiento para los importadores durante las revisiones administrativas. En paralelo, Global Affairs Canada actualizó la administración de los controles de importación relacionados con el acero en junio de 2026 mediante cuotas arancelarias revisadas para productos de acero. El Departamento de Finanzas de Canadá concluyó consultas sobre el suministro interno en abril de 2026 que pueden influir en las decisiones de remisión arancelaria relevantes para insumos industriales como los sujetadores.
Análisis de la cadena de valor
La cadena de valor regional se extiende desde insumos de acero y no ferrosos (acero al carbono, acero inoxidable, aluminio, titanio y aleaciones de níquel) a través del forjado en frío/estampado, el laminado de roscas, el tratamiento térmico y el chapado/recubrimiento, seguido de la inspección, la certificación y el empaquetado en kits para OEM o surtidos de MRO. Las especificaciones del lado de la demanda impulsan la cadena hacia una mayor intensidad documental, incluido el cumplimiento de ASTM/SAE, el comportamiento de torque ISO 16047 para uniones relacionadas con vehículos eléctricos, y la preparación para auditorías aeroespaciales (por ejemplo, controles de proceso vinculados a NADCAP referenciados en el comportamiento de calificación de proveedores), lo que eleva el papel de los laboratorios internos y de los procesadores subcontratados calificados para el tratamiento térmico y el acabado.
La distribución y el cumplimiento en el punto de uso son cada vez más puntos de control para la diferenciación de servicios. Fastenal y Wurth escalan la reposición automatizada mediante sistemas de dispensadores y contenedores que convierten los datos de consumo en reposición programada. Las inversiones en automatización también están remodelando la logística intermedia, ya que Supply Technologies anunció una inversión de 50 millones de USD en junio de 2026 que incluye un nuevo centro de distribución en Union, Ohio, orientado al kitting automatizado para mercados finales como los centros de datos de IA y la robótica. Esto refuerza los modelos de red y aumenta el valor de las capacidades regionales de almacenamiento y kitting, a medida que los OEM y los grandes compradores de MRO exigen plazos de entrega más cortos y menos paradas de línea.
Panorama Competitivo
Aproximadamente el 45% de los ingresos de 2025 se acumularon en los 10 principales proveedores, lo que indica una fragmentación moderada. Ninguna empresa supera una participación del 8%, por lo que las palancas competitivas se centran en los modelos de servicio, el alcance de la certificación y la amplitud de los productos de ingeniería en lugar del precio únicamente. Fastenal y Wurth incorporan más de 100.000 máquinas expendedoras que aseguran el gasto en MRO y proporcionan datos en tiempo real, reduciendo las roturas de stock de los clientes en un 40%. Fabricantes como Illinois Tool Works venden de forma cruzada sujetadores específicos para trenes de potencia a través de redes de distribución propias, protegiendo los márgenes de los revendedores de venta exclusiva.
La integración vertical se está profundizando: Howmet Aerospace forja barras de titanio, mecaniza tornillos de tolerancia estrecha, los trata térmicamente internamente y los valida a través de laboratorios NADCAP, reduciendo el tiempo de entrega externo. Bossard aprovecha los sensores de peso SmartBin para activar pedidos de reposición basados en la nube, reduciendo el stock en sitio en un tercio y liberando capital de trabajo para los usuarios OEM. Las solicitudes de patentes destacan los revestimientos resistentes a la corrosión, las geometrías autoblocantes y la integración de sensores, revelando dónde reside la creación de valor incremental en el mercado de sujetadores industriales de América del Norte.
Los especialistas están explotando nichos rentables. Los clips de inserción de ARaymond reemplazaron los tornillos en los programas de paneles de puertas, recortando 25 segundos por vehículo del tiempo de línea. Optimas consolida el inventario gestionado por el proveedor para los OEM de nivel medio que carecen de escala de adquisición interna, y TriMas obtuvo la certificación AS9100 Rev D para licitar en trabajos de defensa de Estados Unidos. Si bien las barreras de entrada siguen siendo moderadas para las piezas básicas, los estándares de acreditación aeroespacial y automotriz crean fosos defensibles, reforzando la dinámica de concentración moderada actual.
Líderes de la Industria de Sujetadores Industriales de América del Norte
-
Illinois Tool Works Inc.
-
Howmet Aerospace Inc.
-
Stanley Black and Decker, Inc.
-
Würth Group
-
Fastenal Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sujetadores Industriales de América del Norte Empresas cubiertas en este informe
- Illinois Tool Works Inc.
- Howmet Aerospace Inc.
- Stanley Black and Decker, Inc.
- Wurth Group
- Fastenal Company
- Fontana Gruppo (Acument Global Technologies, Inc.)
- LISI Group
- Nifco Inc.
- Bulten AB
- ARaymond Group
- Marmon Holdings, Inc. (Berkshire Hathaway)
- Hilti Corporation
- KAMAX Holding GmbH and Co. KG
- Bossard Holding AG
- PennEngineering and Manufacturing Corp.
- Simpson Manufacturing Co., Inc.
- Precision Castparts Corp. (SPS Technologies)
- TriMas Corporation
- Agrati Group
- SFS Group AG
- Optimas Solutions
Oportunidades de mercado y perspectivas futuras
La demanda impulsada por la calificación está creando espacios en blanco para los proveedores que pueden combinar el conocimiento técnico de materiales (sujetadores de aluminio, titanio y clase Inconel) con un rendimiento documentado de torque y corrosión, y trazabilidad digital adecuada para programas de vehículos eléctricos y aeroespaciales. El año base del informe destaca la actividad de la cadena de suministro de vehículos eléctricos y requisitos de proceso como los estándares de torque ISO 16047, mientras que el mercado también absorbe cambios ambientales que abandonan el cromo hexavalente en favor de recubrimientos especiales de zinc-níquel y tipo PTFE. Las oportunidades de productos y servicios se agrupan en torno a piezas especiales de ingeniería, sistemas de recubrimiento conformes y formatos de entrega "listos para ensamblaje" como los sujetadores en kits, donde los distribuidores y fabricantes pueden agregar valor mediante especificaciones validadas, etiquetado y trazabilidad a nivel de lote.
Del lado de la oferta, las inversiones en distribución automatizada y plataformas de cadena de suministro integradas respaldan niveles de servicio más altos y amplían la cuota de gasto direccionable más allá de las piezas de catálogo. La inversión de 50 millones de USD de Supply Technologies en junio de 2026 en un nuevo centro de distribución en Union, Ohio, orientada al kitting automatizado para mercados finales intensivos en automatización, incluidos los centros de datos de IA y la robótica, es una señal concreta de dónde se está acumulando el valor en el canal. En paralelo, las acciones de cumplimiento más estrictas en los puertos de entrada en mayo de 2026 para los pernos TC, que abarcan pruebas de adherencia de recubrimiento y de fatiga térmica vinculadas a actualizaciones de ASTM, refuerzan las oportunidades para los proveedores y distribuidores nacionales o integrados regionalmente que puedan entregar paquetes completos de documentación de pruebas y reducir el riesgo de despacho y reprocesamiento para infraestructura y otras aplicaciones críticas para la seguridad.
Desarrollos recientes de la industria en Mercado de Sujetadores Industriales de América del Norte
- Abril de 2026: Stanley Black and Decker completó la venta de su negocio Consolidated Aerospace Manufacturing (CAM) a Howmet Aerospace por aproximadamente 1.8 mil millones de USD. La desinversión agudizó el enfoque de Stanley Black and Decker en sus negocios principales, mientras transfería una importante plataforma de sujetadores aeroespaciales y componentes de ingeniería a un proveedor posicionado para expandir la capacidad y la integración vertical para programas de aeronaves en América del Norte.
- Diciembre de 2025: Howmet Aerospace anunció un acuerdo para adquirir Consolidated Aerospace Manufacturing (CAM) de Stanley Black and Decker por aproximadamente 1.8 mil millones de USD. El acuerdo amplió la huella de Howmet en sujeción y componentes aeroespaciales y respaldó un control más estricto sobre la fabricación certificada y la continuidad del suministro para clientes aeroespaciales críticos para la seguridad.
- Junio de 2024: Wurth inauguró un centro de distribución automatizado de 250,000 pies cuadrados en Dallas, mejorando la velocidad de selección de pedidos y el rendimiento para los clientes de suministro industrial en toda la región. La inversión fortaleció la economía de cumplimiento al día siguiente y respaldó los programas de inventario administrado por el proveedor que dependen de altas tasas de cumplimiento y plazos de entrega predecibles.
Mercado de Sujetadores Industriales de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los sujetadores industriales vendidos para uso en América del Norte en las principales actividades de uso final, incluida la demanda de fabricantes de equipos originales, la demanda de mantenimiento, reparación y operaciones, y la demanda relacionada con la construcción, capturada a nivel de mercado en USD.
Exclusiones del alcance: Los sujetadores de venta al consumidor minorista y las herramientas manuales utilizadas para sujetar quedan excluidos de este dimensionamiento del mercado.
Descripción General de la Segmentación
- Por Material
- Metal
- Plástico
- Compuesto y Especialidad
- Por Grado
- Estándar
- Alto Rendimiento
- Por Tipo de Producto
- Roscado Externo
- Roscado Interno
- No Roscado
- Específico por Aplicación/Especialidad
- Por Aplicación de Usuario Final
- OEM
- Vehículos de Motor/Automotriz
- Vehículos Ligeros de Combustión Interna
- Camiones y Autobuses Medianos y Pesados de Combustión Interna
- Vehículos Eléctricos
- Aeroespacial
- Maquinaria y Bienes de Capital
- Eléctrico y Electrónico
- Metales Fabricados
- Equipos Médicos
- Otras Aplicaciones OEM
- Vehículos de Motor/Automotriz
- Mantenimiento, Reparación y Operaciones (MRO)
- Construcción
- OEM
- Por Revestimiento/Acabado
- Sin Revestimiento
- Cincado
- Galvanizado por Inmersión en Caliente
- PTFE y Revestimientos de Especialidad
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de una base de hechos sólida sobre los impulsores de la demanda y los flujos comerciales que influyen en el consumo de sujetadores en los Estados Unidos, Canadá y México. Revisamos fuentes públicas como las publicaciones de manufactura y construcción de la Oficina del Censo de los Estados Unidos, las estadísticas comerciales de la Comisión de Comercio Internacional de los Estados Unidos, las tablas industriales de Statistics Canada y los indicadores de manufactura del INEGI de México, lo que ayuda a anclar tendencias de volumen y actividad direccionalmente correctas.
A continuación, conectamos esas señales de actividad con los patrones de uso de sujetadores mediante referencias técnicas y señales de política, como la documentación de normas ASTM, las referencias de normas de roscas y sujetadores de la ASME, y los materiales de acceso público de organismos del sector como el Instituto de Sujetadores Industriales. Los informes anuales de empresas, las presentaciones para inversores y la prensa empresarial de reputación también se utilizan para comprender el entorno de precios, los cambios en la combinación de productos (estándar frente a alto rendimiento) y las preferencias de recubrimiento. Posteriormente, utilizamos suscripciones de pago selectivas únicamente para los estados financieros de las empresas, el mapeo de patentes y las verificaciones comerciales a nivel de envíos donde la granularidad pública es limitada. Estos ejemplos no son exhaustivos, y se revisaron otras fuentes públicas para la recopilación, validación y aclaración de datos durante la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar supuestos clave que son difíciles de confirmar a partir de fuentes públicas, especialmente las divisiones por grado, las bandas de precios típicas y cómo los sujetadores se mueven a través de los canales de fabricantes de equipos originales, mantenimiento, reparación y operaciones, y construcción. Hablamos con un conjunto diverso de partes interesadas, como fabricantes, distribuidores y equipos de adquisición o calidad en usuarios finales de los Estados Unidos, Canadá y México. Luego revisamos los valores atípicos hasta que el modelo final se alinea con lo que los participantes describen en pedidos, plazos de entrega y patrones de abastecimiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos: 16% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 19% | Gerentes: 53% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado comienza con una construcción descendente que reconstruye la demanda a partir de la actividad de uso final en América del Norte y luego la convierte en valor de sujetadores utilizando supuestos prácticos de precios y combinación de productos. Para mantener el modelo fundamentado, los insumos están vinculados a indicadores del mundo real, como las tendencias de producción manufacturera, los ciclos de gasto en construcción, el impulso de la producción de vehículos y aeronaves, el movimiento de importaciones y exportaciones de sujetadores e insumos para sujetadores, y el cambio observado entre grados estándar y de alto rendimiento.
Tras el primer análisis, los totales se verifican con aproximaciones selectivas ascendentes, incluido el precio de venta promedio muestreado multiplicado por los volúmenes de uso estimados para las principales aplicaciones, más verificaciones de canal con distribuidores para evaluar la participación de mantenimiento, reparación y operaciones. Donde los indicadores de volumen directo son débiles, por ejemplo para sujetadores especiales específicos de aplicación, llenamos las brechas utilizando participaciones de combinación validadas en entrevistas y luego aplicamos rangos conservadores hasta que la varianza se reduce.
Para el pronóstico, se utiliza el análisis de escenarios para que las perspectivas puedan reflejar diferentes trayectorias para la producción industrial, los inicios de construcción y las tasas de producción automotriz y aeroespacial, que son las señales de demanda que la mayoría de los encuestados rastrean de manera consistente. Los supuestos como la combinación de recubrimientos y la progresión de precios se actualizan con los comentarios de las entrevistas y se respaldan con la dirección observada de los costes de materiales y comercio, y luego el pronóstico se proyecta anualmente para el período completo.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los resultados del modelo con señales independientes, como el movimiento comercial, la dirección de la actividad manufacturera y los indicadores de producción del mercado final, y luego verificando si los precios y la combinación implícitos son realistas para cada país. Cuando los resultados parecen inconsistentes, volvemos a verificar las conversiones, ejecutamos nuevamente la sensibilidad en las variables clave y volvemos a contactar a encuestados seleccionados para comprender si la varianza proviene de picos de precios a corto plazo, movimientos de inventario o desaceleraciones de la demanda.
Antes de la aprobación final, el trabajo se revisa por etapas para que la lógica de cálculo, los supuestos y los totales por país sean coherentes, y cualquier salto inusual se explica en términos claros. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento relevante cambia la demanda o los precios, y se completa una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Sujetadores Industriales de América del Norte de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para sujetadores industriales en América del Norte pueden diferir incluso cuando suenan similares, porque los propietarios de datos no siempre contabilizan el mismo alcance de producto, la misma cobertura de uso final o el mismo momento para la conversión de precios. Mantenemos la comparación centrada en qué se contabiliza, cómo se establece el año base y cómo se forma la trayectoria del pronóstico.
Las herramientas manuales y las herramientas de sujeción quedan fuera del alcance de Mordor Intelligence, lo que es una razón por la que el total de 2025 puede parecer inferior a las cifras que combinan libremente sujetadores con el gasto en herramientas adyacentes. Otras diferencias suelen provenir de si la construcción y el mantenimiento, reparación y operaciones se contabilizan a valor completo, cómo se tratan los sujetadores importados frente a los producidos internamente, y si los precios se mantienen constantes o se incrementan utilizando una lógica clara de combinación de grado y recubrimiento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 21,33 mil millones de USD (2025) | |
| Editor de Eventos Comerciales A | 20,70 mil millones de USD (2024) | Utiliza un año base diferente y se presenta como una perspectiva de horizonte más corto, y el resumen público no aclara cómo se manejaron el grado, el recubrimiento y la combinación de uso final en la construcción del valor. |
| Resumen de Comunicado de Prensa B | 22,75 mil millones de USD (2027) | Parte de un año base anterior e informa un valor de año posterior, y el método resumido no indica cómo se validaron las importaciones, los márgenes de canal o las divisiones entre fabricantes de equipos originales y mantenimiento, reparación y operaciones para América del Norte. |
La diferencia entre las tres cifras se explica principalmente por el momento y por lo que se incluye en la construcción del valor, en lugar de un desacuerdo sobre la existencia de la demanda. Al vincular el modelo a señales de uso final observables, validando la combinación y los precios en entrevistas, y manteniendo las inclusiones claramente establecidas, producimos un número equilibrado que puede verificarse nuevamente a medida que lleguen nuevos datos de actividad comercial e industrial.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de sujetadores industriales de América del Norte para 2031?
Se prevé que el mercado alcance USD 27.170 millones.
¿Qué segmento de material está creciendo más rápido?
Los sujetadores compuestos y de especialidad se están expandiendo a una CAGR del 4,62% hasta 2031.
¿Por qué los revestimientos de especialidad como el PTFE están ganando participación?
Proporcionan una protección superior contra la corrosión y cumplen con las prohibiciones de cromo de la EPA, al tiempo que reducen el par de instalación hasta en un 30%.
¿Qué país ofrece la mayor tasa de crecimiento en la región?
México, con una CAGR prevista del 4,68%, impulsada por la expansión de la producción automotriz y aeroespacial.
¿Cómo utilizan los distribuidores la tecnología para retener a los clientes?
Empresas como Fastenal despliegan máquinas expendedoras habilitadas con IoT que automatizan la reposición y mejoran la retención en un 15%.
¿Qué impacto tienen los adhesivos estructurales en la demanda de sujetadores mecánicos?
Los adhesivos reemplazan algunos pernos en los ensamblajes de carrocería en blanco, reduciendo el peso del vehículo, aunque las uniones híbridas siguen utilizando menos sujetadores de alta especificación.