
Marktgröße und Marktanteil für netzwerkzentrierte MDR-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.10 Milliarden US-Dollar |
| Marktgröße (2032) | 4.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.72 % |
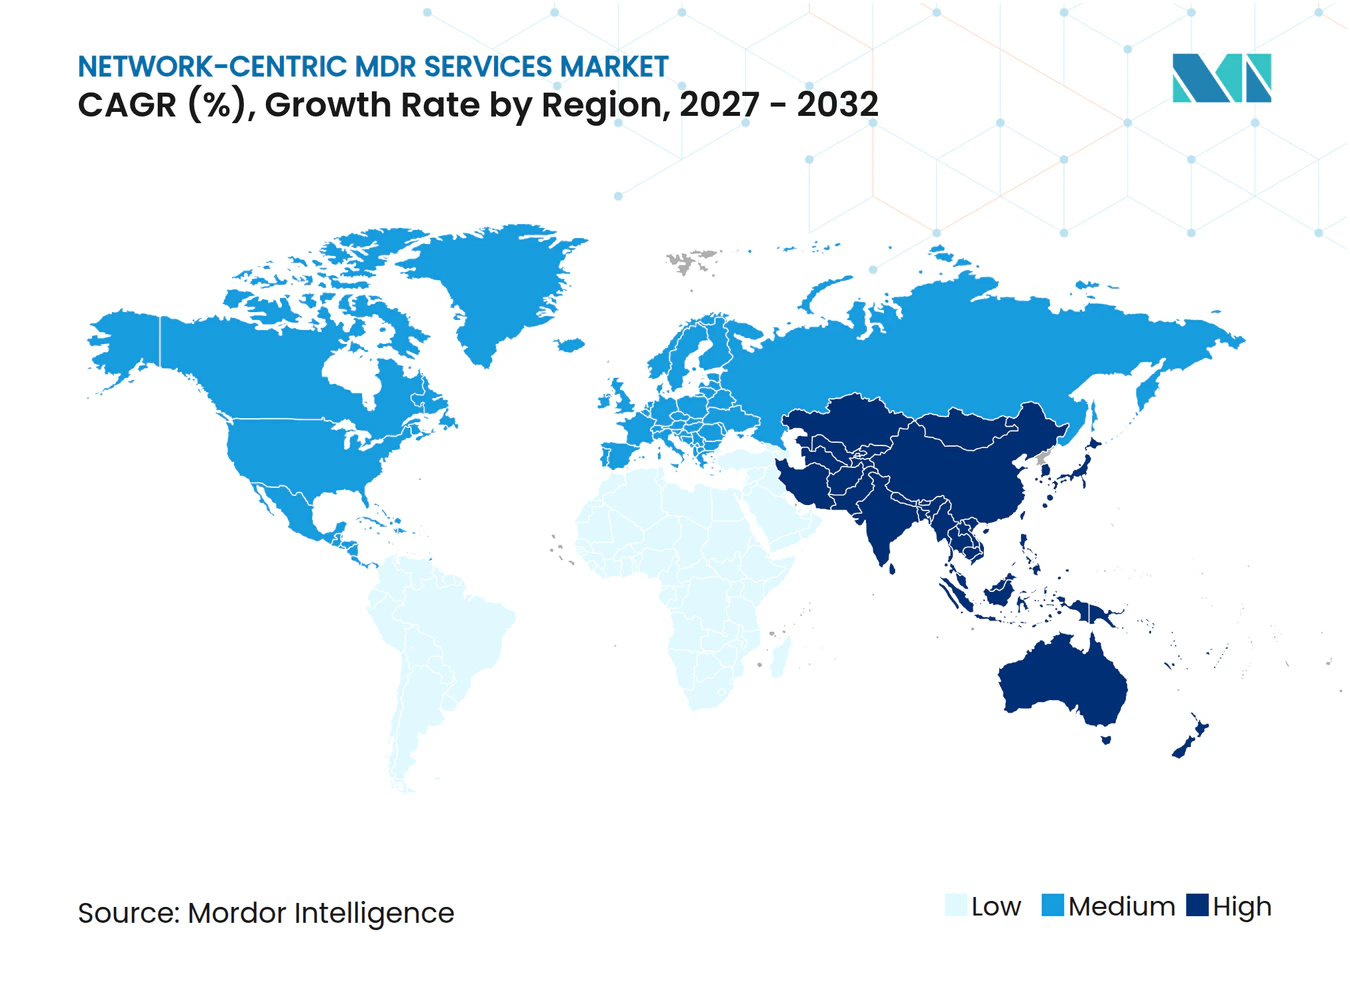
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für netzwerkzentrierte MDR-Dienste von Mordor Intelligence
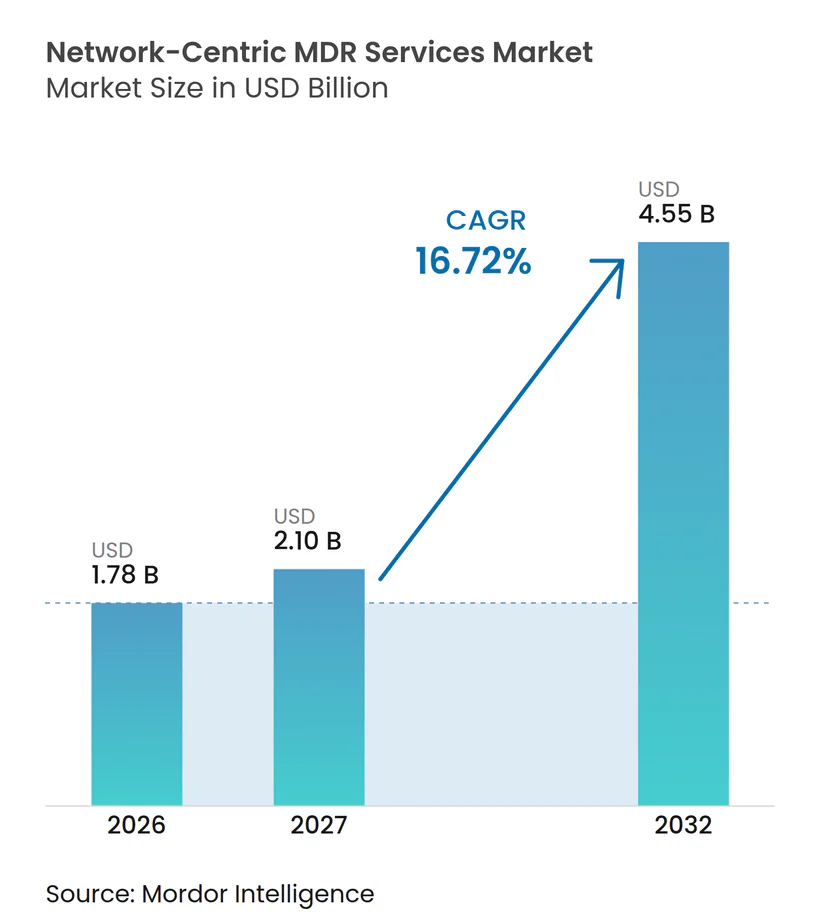
Die Marktgröße für netzwerkzentrierte MDR-Dienste wird voraussichtlich von 1,78 Milliarden USD im Jahr 2026 und 2,10 Milliarden USD im Jahr 2027 auf 4,55 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 16,72 % zwischen 2027 und 2032. Die Nachfrage steigt, weil Unternehmen eine kontinuierliche Reaktionskapazität benötigen, die interne Sicherheitsteams häufig nicht bereitstellen können. Schnellere Ransomware-Aktivitäten haben den Wert der Beobachtung des Netzwerkverkehrs erhöht, bevor Angreifer sich über Systeme hinweg bewegen. Cloud-Einführung, hybrides Arbeiten, vernetzte Geräte und Betriebstechnologie haben die Umgebungen erweitert, die eine Überwachung erfordern. Anbieter reagieren durch breitere Plattformfähigkeiten, regionale Serviceabdeckung und Akquisitionen, die Reaktions- und Bedrohungssuche-Expertise hinzufügen. Datenschutzbestimmungen und schwierige Integrationen können die Bereitstellung verzögern, begünstigen jedoch auch Anbieter mit etablierter Infrastruktur und breiterer technischer Abdeckung.
Wichtigste Erkenntnisse des Berichts
- Nach Servicekomponente hielt der 24/7-Betrieb von Sicherheitsoperationen und Bedrohungssuchdiensten im Jahr 2026 einen Marktanteil von 63,14 % am Markt für netzwerkzentrierte MDR-Dienste und wird voraussichtlich bis 2032 mit einem CAGR von 17,92 % wachsen.
- Nach Servicemodell hielt vollständig verwaltetes Netzwerk-MDR im Jahr 2026 einen Umsatzanteil von 65,47 %, während co-verwaltetes Netzwerk-MDR voraussichtlich bis 2032 mit einem CAGR von 18,42 % wachsen wird.
- Nach Bereitstellungsmodus hielt die cloudbasierte Bereitstellung im Jahr 2026 einen Umsatzanteil von 44,19 % und wird voraussichtlich bis 2032 mit einem CAGR von 18,87 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 61,78 % am Markt für netzwerkzentrierte MDR-Dienste, während kleine und mittlere Unternehmen voraussichtlich bis 2032 mit einem CAGR von 18,23 % wachsen werden.
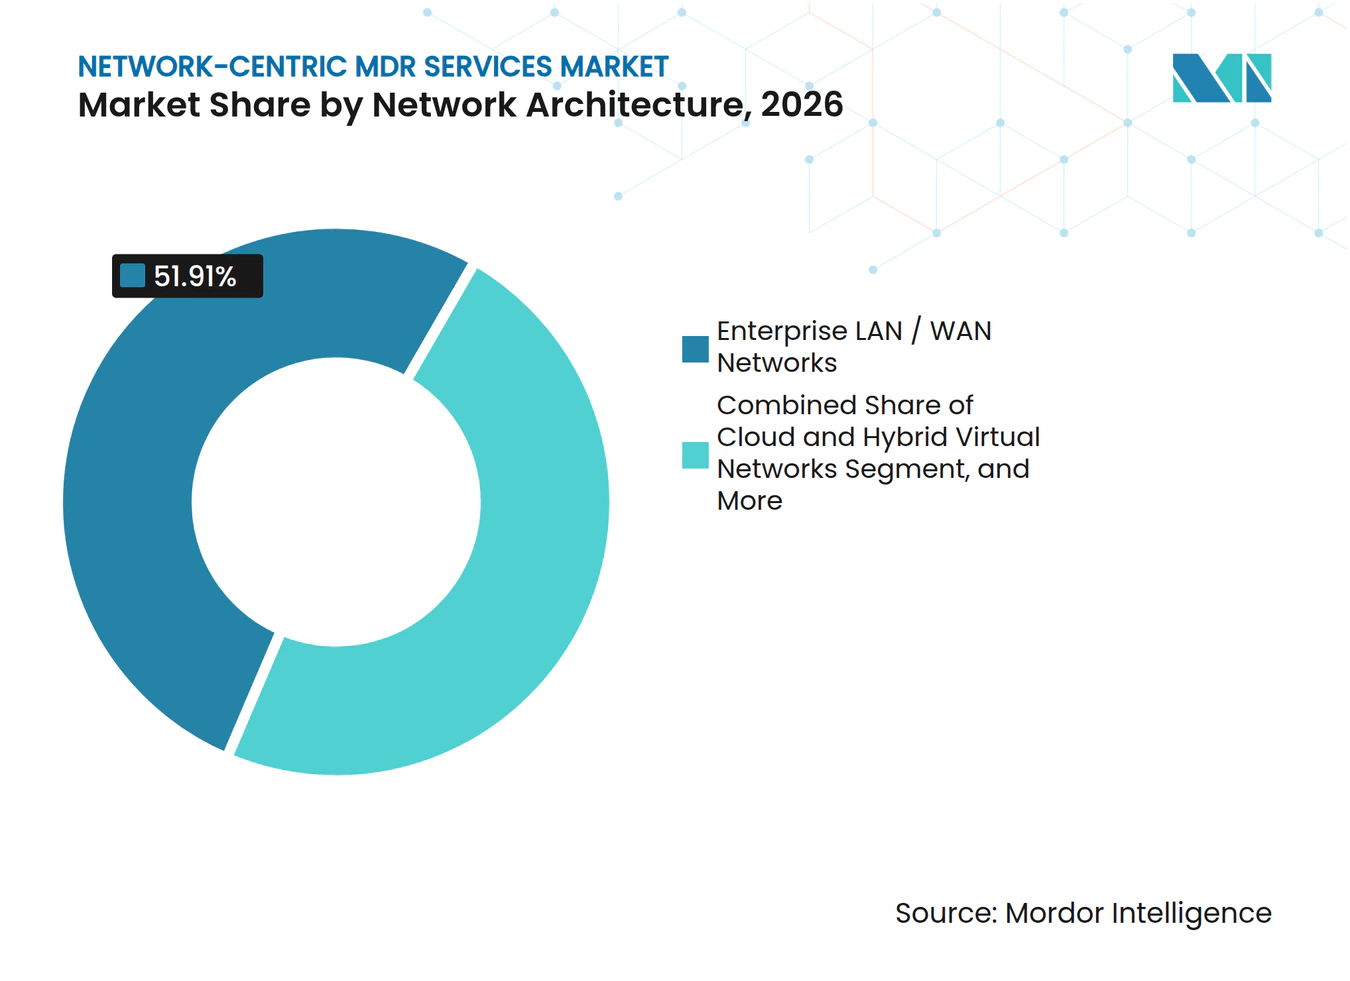
- Nach Netzwerkarchitektur hielten Enterprise-LAN/WAN-Netzwerke im Jahr 2026 einen Umsatzanteil von 51,91 %, während Cloud- und hybride virtuelle Netzwerke voraussichtlich bis 2032 mit einem CAGR von 19,35 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 23,11 %, während die Fertigung voraussichtlich bis 2032 mit einem CAGR von 18,41 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,93 %, während der Markt für netzwerkzentrierte MDR-Dienste in der Asien-Pazifik-Region voraussichtlich bis 2032 mit einem CAGR von 19,68 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 24/7-Erkennungsnachfrage aufgrund von Fachkräftemangel im Bereich Cybersicherheit | +5.2% | Global, am stärksten ausgeprägt in Nordamerika, Asien-Pazifik und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Ransomware, KI-gestützte Angriffe und das Risiko lateraler Bewegungen | +4.1% | Global, mit erhöhter Intensität in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anforderungen und Cyber-Versicherungsanforderungen für nachweisbare Reaktionsfähigkeit | +3.5% | Nordamerika und EU, mit Ausstrahlungseffekten auf den Finanzsektor in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Erweiterung der Angriffsfläche durch Cloud, hybrides Arbeiten und IoT/OT | +2.8% | Global, mit Kernexposition in der Fertigung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Netzwerktelemetrie als fehlende Schicht in endpunktgeführtem XDR | +2.1% | Nordamerika und EU als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Belastungsresistente regionale SOC-Abdeckung als Anforderung auf Vorstandsebene | +1.6% | Global, mit früher Einführung in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
24/7-Erkennungsnachfrage aufgrund von Fachkräftemangel im Bereich Cybersicherheit
Der Mangel an qualifiziertem Sicherheitspersonal verändert die Art und Weise, wie Unternehmen Erkennungs- und Reaktionsdienste einkaufen. ISACA berichtete, dass 55 % der Cybersicherheitsteams im Jahr 2025 unterbesetzt waren, während 65 % der Unternehmen unbesetzte Sicherheitsstellen hatten. Dieselbe Umfrage ergab, dass 50 % der Befragten Schwierigkeiten hatten, vorhandenes Personal zu halten. ISC2 stellte fest, dass 59 % der Fachleute im Jahr 2025 kritische oder erhebliche Qualifikationslücken identifizierten, verglichen mit 44 % im Jahr 2024. KI-Sicherheit und Cloud-Sicherheit wurden als wichtige Mangelgebiete identifiziert, was die interne Aufrechterhaltung von Datenverkehrsanalyse und Bedrohungssuche erschwert. Der Markt für netzwerkzentrierte MDR-Dienste profitiert, wenn Unternehmen verwaltete Teams für eine kontinuierliche Überwachung einsetzen, ohne ein vollständiges 24/7-Sicherheitsoperationszentrum aufzubauen.
Zunehmende Ransomware, KI-gestützte Angriffe und das Risiko lateraler Bewegungen
Ransomware-Aktivitäten erhöhen den Bedarf an einer frühzeitigeren Erkennung von Bewegungen innerhalb von Unternehmensnetzwerken. Zscaler berichtete von einem Anstieg der Ransomware-Datenexfiltration um 275 % im Jahresvergleich auf 896,2 Terabyte im Jahr 2026. Der Bericht dokumentierte auch Ransomware-Zahlungen in Höhe von 328 Millionen USD. CrowdStrike berichtete im März 2026, dass Angreifer KI einsetzen, um die Geschwindigkeit und den Umfang ihrer Operationen zu erhöhen.[1] Netzwerktelemetrie kann Ost-West-Verkehrsmuster aufdecken, wenn Endpunkt-Agenten fehlen oder deaktiviert sind. Dies macht die Netzwerktransparenz für Umgebungen wichtig, die Betriebstechnologie, vernetzte Geräte und Systeme umfassen, auf denen keine Endpunkt-Software bereitgestellt werden kann.
Regulatorische Anforderungen und Cyber-Versicherungsanforderungen für nachweisbare Reaktionsfähigkeit
Regulatorische Anforderungen machen eine dokumentierte Reaktionsfähigkeit für viele Käufer immer wichtiger. Der EU Digital Operational Resilience Act gilt seit dem 17. Januar 2025 für betroffene Finanzunternehmen und enthält Anforderungen an das IKT-Risikomanagement, die Meldung von Vorfällen und die Aufsicht über Drittanbieter. Die EU-ENISA berichtete, dass 70 % der befragten Unternehmen NIS2, DORA und den Cyber Resilience Act als Haupttreiber für Cybersicherheitsinvestitionen identifizierten. Diese Rahmenwerke erhöhen den Wert von Aufzeichnungen, die zeigen, wie Vorfälle erkannt, untersucht und eingedämmt wurden. Der Markt für netzwerkzentrierte MDR-Dienste wird unterstützt, wenn verwaltete Anbieter prüfungsfertige Protokolle und definierte Service-Level-Verpflichtungen bereitstellen können. Anbieter, die einen wiederholbaren Reaktionsprozess nachweisen können, sind besser positioniert, um regulierte Finanz- und andere kritische Sektoren zu bedienen.
Erweiterung der Angriffsfläche durch Cloud, hybrides Arbeiten und IoT/OT
Cloud-Workloads, hybrides Arbeiten, vernetzte Geräte und Industriesysteme haben die Anzahl der Systeme erweitert, die Sicherheitsteams beobachten müssen. Diese Umgebungen erzeugen Datenverkehr über Cloud-Dienste, Standorte und Geräte hinweg, die möglicherweise keine Endpunkt-Agenten unterstützen. Zscaler berichtete, dass das Ransomware-Targeting von Versorgungsunternehmen im Jahr bis März 2026 um 622 % gestiegen ist. Die Exposition ist wichtig für Energie-, Versorgungs- und Fertigungsunternehmen, die Betriebstechnologie neben der Unternehmens-IT betreiben. Die Überwachung industrieller Protokolle kann Anbietern helfen, ungewöhnliche Kommunikation in diesen Umgebungen zu identifizieren. Der Markt für netzwerkzentrierte MDR-Dienste gewinnt an Relevanz, da Käufer eine Abdeckung suchen, die sich über Cloud-, IT-, IoT- und Betriebstechnologieumgebungen erstreckt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-, Sovereign-Cloud- und grenzüberschreitende Telemetriebeschränkungen | -2.1% | EU, Asien-Pazifik-Kern, China, Indien, Südkorea sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über Multi-Vendor-Sicherheits-Stacks hinweg | -1.8% | Global, am stärksten ausgeprägt in Großunternehmen mit Legacy-SIEM-Bereitstellungen | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Analysten-Qualität und SLA-Leistung unter Belastung | -1.2% | Global, konzentriert bei kleineren regionalen Anbietern | Mittelfristig (2–4 Jahre) |
| Nicht verwaltete IoT-, OT- und Medizingeräte-Blindstellen | -0.9% | Gesundheitswesen in Nordamerika und EU, Fertigung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Sovereign-Cloud- und grenzüberschreitende Telemetriebeschränkungen
Datenschutzbestimmungen können die Fähigkeit von Anbietern einschränken, Netzwerktelemetrie über Grenzen hinweg zu zentralisieren. Europäische regulierte Unternehmen müssen bei der Auswahl von Dienstleistungspartnern die DORA-Anforderungen für Risikomanagement und Drittanbieteraufsicht berücksichtigen.[2] Ähnliche Lokalisierungsanforderungen können die Bereitstellung in China, Indien und Südkorea beeinflussen. Anbieter benötigen möglicherweise regionale Infrastruktur und lokale Betriebskapazität, bevor sie regulierte Unternehmen in diesen Märkten bedienen können. Die daraus resultierende Datentrennung kann den Umfang der auf Kundenumgebungen angewendeten Bedrohungsinformationen verringern. Kleinere Anbieter können von Beschaffungsprozessen ausgeschlossen werden, wenn sie das erforderliche Sovereign-Bereitstellungsmodell nicht nachweisen können.
Integrationskomplexität über Multi-Vendor-Sicherheits-Stacks hinweg
Die meisten Großunternehmen verwenden Sicherheitstools von mehreren Anbietern, was die Telemetrieintegration erschwert. Netzwerksensoren, SIEM-Feeds, Cloud-Schnittstellen und Betriebstechnologie-Parser müssen verbunden werden, bevor ein Anbieter zuverlässige Verhaltens-Baselines erstellen kann. Legacy-On-Premises-Systeme können zusätzlichen Implementierungsaufwand verursachen, wenn Kunden zur cloudbasierten Überwachung wechseln. Diese Arbeit kann das Onboarding von Wochen auf Quartale verlängern und die Kosten für professionelle Dienstleistungen erhöhen. Co-verwaltete Bereitstellungen können Koordinationsherausforderungen hinzufügen, da Kunde und Anbieter bei schwerwiegenden Vorfällen Verantwortlichkeiten teilen. Diese Bedingungen können die Umstellung auf ein Abonnement verzögern, selbst wenn der zugrunde liegende Bedarf an verwalteter Erkennung klar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicekomponente:
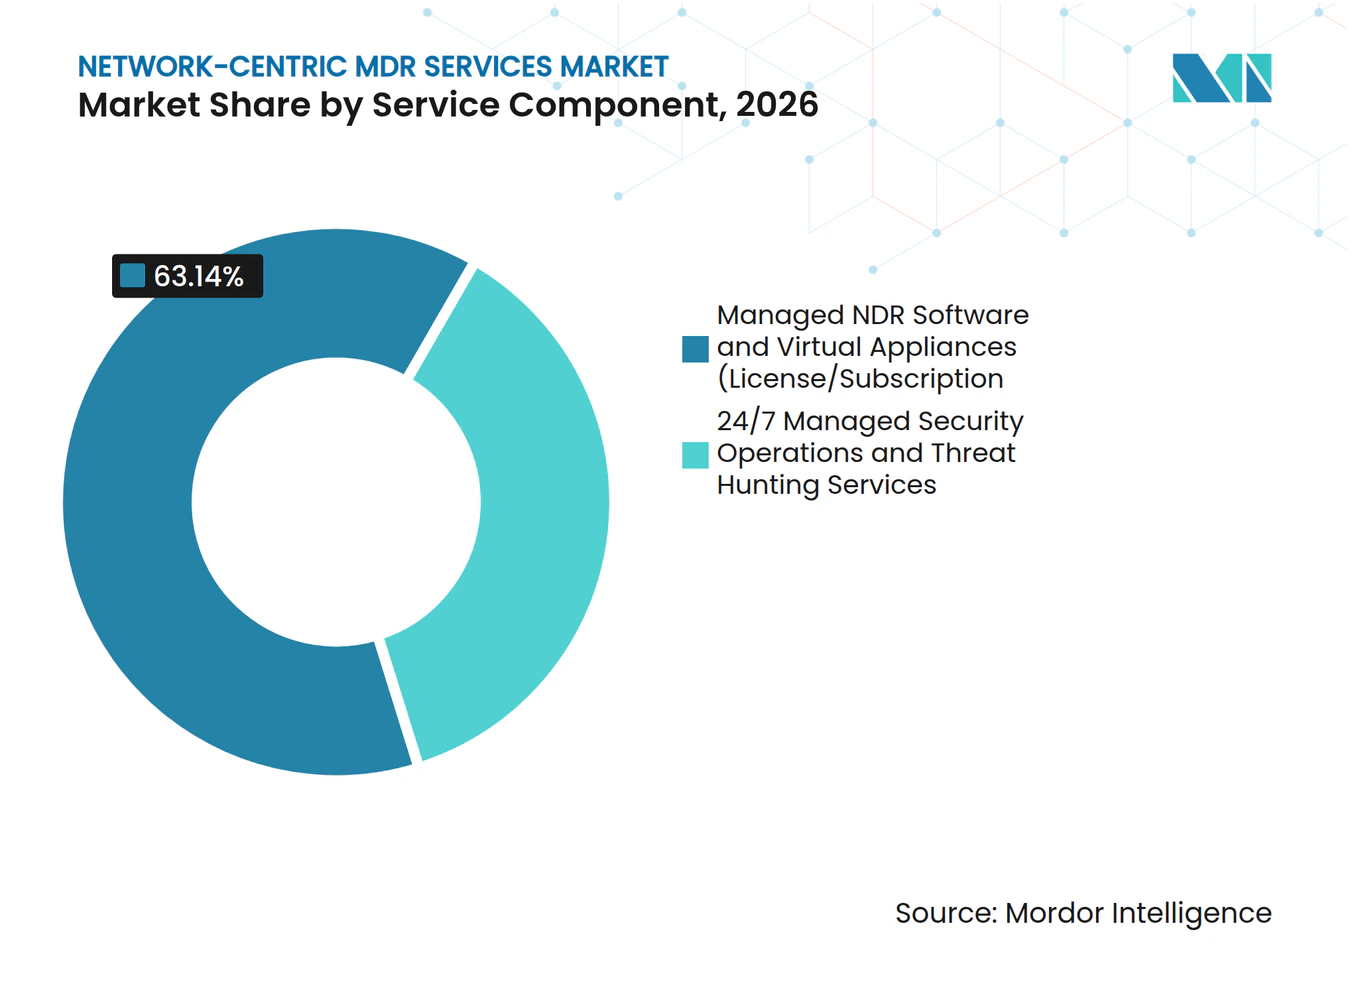
Menschengeführte Operationen halten die größte UmsatzpositionDer 24/7-Betrieb von Sicherheitsoperationen und Bedrohungssuchdiensten hielt im Jahr 2026 einen Marktanteil von 63,14 % am Markt für netzwerkzentrierte MDR-Dienste. Die Position spiegelt die Nachfrage nach kontinuierlicher operativer Abdeckung wider, nicht nur nach einer Softwarelizenz. Unternehmen mit begrenztem Sicherheitspersonal können externe Teams für die Überprüfung von Warnmeldungen, Untersuchungen und die Reaktion auf Vorfälle nutzen, was die Herausforderung reduziert, eine spezialisierte Abdeckung über jede Schicht und jeden Vorfalltyp hinweg aufrechtzuerhalten. ISACA stellte fest, dass 55 % der Cybersicherheitsteams im Jahr 2025 unterbesetzt waren. Dieser Mangel unterstützt Verträge, die Überwachung mit erfahrenen Analysten kombinieren, während Käufer von verwalteter Software und Appliances die Technologie häufig mit einem Servicevertrag kombinieren, um eine kontinuierliche Aufsicht zu gewährleisten. Diese Vereinbarung ermöglicht es Anbietern, sowohl die Überwachungsplattform als auch die spezialisierten Operationen rund um sie zu verkaufen, während proaktive Bedrohungssuche den Vertragswert steigern kann, da sie über die Überprüfung von Warnmeldungen hinausgeht und es Analysten ermöglicht, vor einem bestätigten Vorfall auf verdächtige Aktivitäten zu testen. Anbieter nutzen auch Adversary-Emulation und hypothesengesteuerte Untersuchungen, um ihren Service zu differenzieren, insbesondere wenn Kunden Nachweise benötigen, dass ein Anbieter komplexe Aktivitäten untersuchen kann, anstatt nur Warnmeldungen zu generieren. Der Markt für netzwerkzentrierte MDR-Dienste belohnt daher Anbieter, die Technologie, qualifizierte Analysten und einen klaren Reaktionsprozess verbinden können. Menschengeführte Operationen bleiben dort zentral, wo Kunden die Einrichtung eines dedizierten internen Teams rund um die Uhr nicht rechtfertigen können, einschließlich Unternehmen, die eine zuverlässige Reaktionsabdeckung benötigen, aber über begrenzte interne Sicherheitsressourcen verfügen.


Nach Servicemodell:
Co-verwaltete Bereitstellung expandiert neben vollständiger AuslagerungVollständig verwaltetes Netzwerk-MDR hielt im Jahr 2026 einen Umsatzanteil von 65,47 %. Dieses Modell bleibt für mittelgroße Unternehmen attraktiv, denen das Personal fehlt, um die Netzwerküberwachung kontinuierlich zu betreiben. Co-verwaltetes Netzwerk-MDR wird voraussichtlich bis 2032 mit einem CAGR von 18,42 % wachsen. Der schnellere Ausblick spiegelt die Nachfrage von Unternehmen mit internen Teams wider, die zusätzliche Kapazität und spezialisiertes Fachwissen benötigen. Käufer können die Kontrolle über ausgewählte Sicherheitsentscheidungen behalten und gleichzeitig den Anbieter für Bedrohungsinformationen und operativen Support nutzen. Die Marktgröße für netzwerkzentrierte MDR-Dienste für co-verwaltete Bereitstellung profitiert, wenn ausgereifte Sicherheitsteams Unterstützung ohne vollständige Übergabe wünschen.
Der Unterschied zwischen den Modellen spiegelt sich ändernde Käuferbedürfnisse wider, nicht den Ersatz eines Modells durch ein anderes, da interne Fähigkeiten, Kontrollpräferenzen und die Verfügbarkeit von Spezialisten zwischen Unternehmen erheblich variieren. Frühe Anwender wählten häufig vollständig verwaltete Dienste, weil Implementierungs- und Betriebsverantwortlichkeiten einfacher waren, während Unternehmen mit weiter entwickelten internen Programmen später zu co-verwalteten Operationen wechseln können, wobei sie die Verantwortung für ausgewählte Aufgaben behalten und gleichzeitig den Anbieter für spezialisierte Untersuchungen und kontinuierliche Abdeckung nutzen. Anbieter, die beide Modelle auf einer gemeinsamen Plattform anbieten, können Kunden halten, wenn sich ihr Betriebsmodell ändert. Dies schafft eine Möglichkeit, bestehende Beziehungen auszubauen, anstatt Kunden an einen anderen Anbieter zu verlieren, und das Modell gibt Anbietern auch eine Möglichkeit, sowohl unterbesetzte Käufer als auch Unternehmen zu bedienen, die eine gezielte Analysten-Erweiterung suchen, ohne dass eine der Gruppen denselben Betriebsansatz übernehmen muss.
Nach Bereitstellungsmodus:
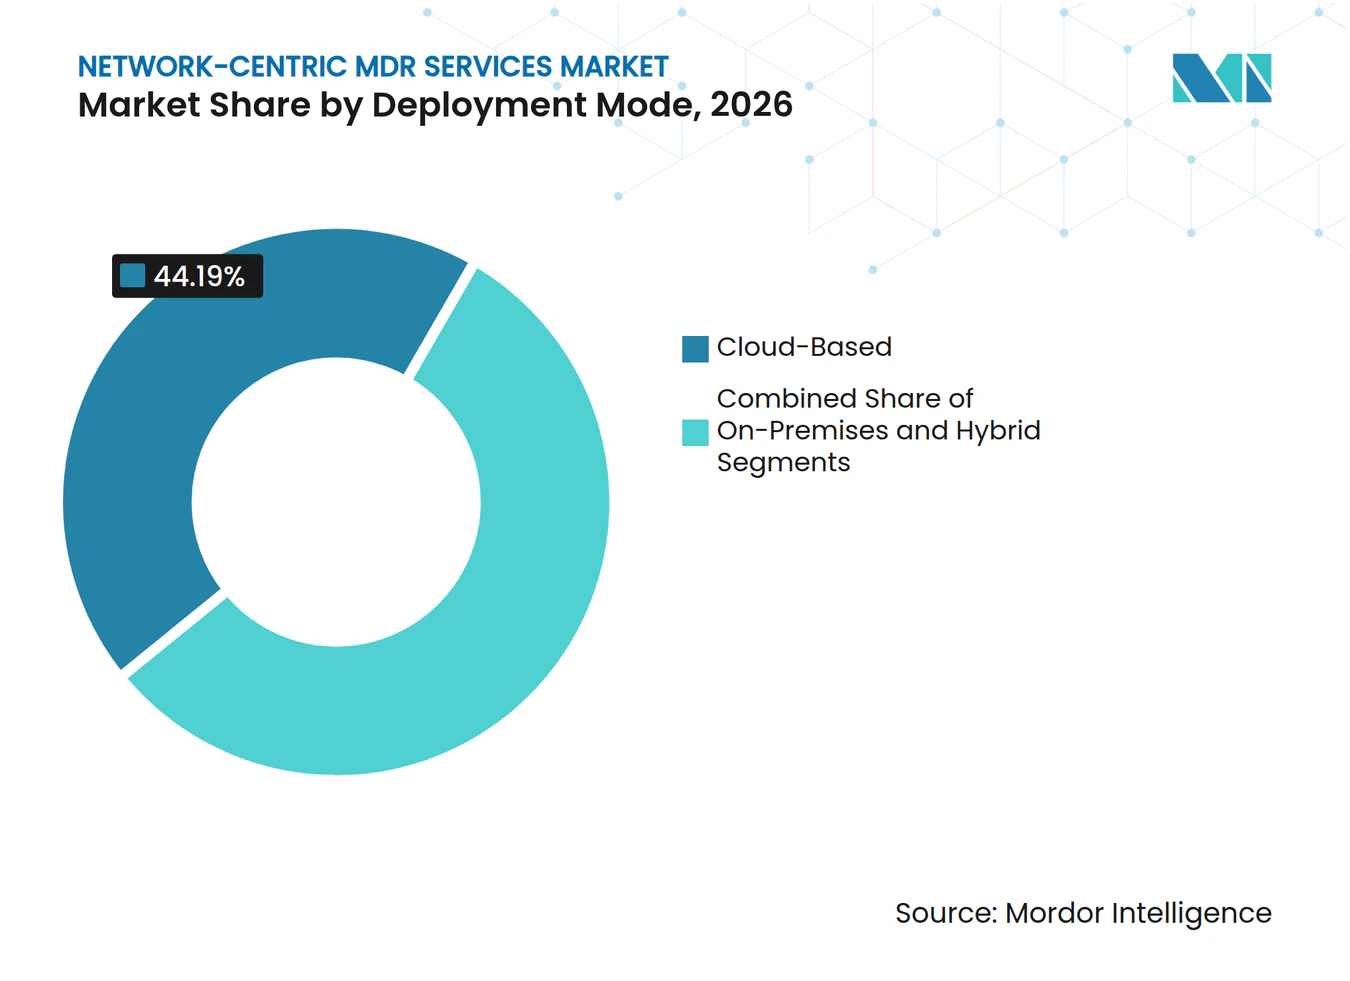
Cloudbasierte Bereitstellung führt, während Hybrid Kontrollanforderungen erfülltDie cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 44,19 % und wird voraussichtlich bis 2032 mit einem CAGR von 18,87 % wachsen. Sie ist die übliche Wahl für neue MDR-Programme, da sie den anfänglichen Infrastrukturbedarf reduzieren, den anfänglichen Implementierungspfad verkürzen und analytische Funktionen in einer zentral verwalteten Serviceumgebung platzieren kann. Die Cloud-Bereitstellung unterstützt auch einen schnelleren Zugang zu zentral verwalteten Analyse- und Überwachungsworkflows, während On-Premises-Systeme in luftgespaltenen Verteidigungs-, Kern- und Finanzhandelsumgebungen relevant bleiben, wo die lokale Kontrolle über sensible Systeme und Daten eine praktische betriebliche Anforderung bleibt. Diese Umgebungen können Latenz-, Sicherheits- oder Compliance-Einschränkungen haben, die verhindern, dass Telemetrie den Standort verlässt. Die hybride Bereitstellung verwendet lokale Sensoren mit Cloud-Analysen, um diese Anforderungen zu erfüllen, und gibt Kunden eine Methode, sensible Erfassungsprozesse von breiteren analytischen Workflows zu trennen.
Hybride Umgebungen sind wichtig für Finanzdienstleistungs- und Gesundheitsorganisationen mit strengen Datenkontrollanforderungen. Sie ermöglichen es, sensible Daten in der lokalen Infrastruktur zu belassen, während analytische Prozesse Cloud-Kapazitäten nutzen. Der Marktanteil für netzwerkzentrierte MDR-Dienste bei der Cloud-Bereitstellung wird durch neue Käufer unterstützt, die formale verwaltete Erkennungsprogramme einrichten. Diese Käufer wählen häufig Cloud-native Optionen, weil die Einrichtung einfacher sein kann als die Bereitstellung einer vollständigen On-Premises-Plattform. Anbieter müssen dennoch Bereitstellungsflexibilität für Kunden anbieten, deren regulierte Operationen sich nicht auf einen reinen Cloud-Ansatz verlassen können.


Nach Unternehmensgröße:
Kleine und mittlere Unternehmen bilden eine schneller wachsende KäufergruppeGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 61,78 %. Ihre Größe, verteilten Netzwerke und formalen Sicherheitsbeschaffungsprozesse haben eine frühere Einführung von verwalteten Erkennungsdiensten unterstützt. Kleine und mittlere Unternehmen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 18,23 % wachsen. Preisgestaltung pro Nutzer und Managed-Service-Provider-Kanäle machen eine kontinuierliche Überwachung für diese Gruppe zugänglicher, insbesondere wenn Sicherheit zusammen mit breiteren IT-Verwaltungs- und Supportdiensten beschafft wird. Der Kundenstamm umfasst Unternehmen ohne dediziertes internes Sicherheitspersonal, und der Markt für netzwerkzentrierte MDR-Dienste erreicht diese Käufer durch gebündelte IT-Management- und Sicherheitsdienste.
Die Chance für kleinere Unternehmen ist nicht nur eine Frage des niedrigeren Preises. Bereitstellungsmodelle können den Integrationsaufwand und die Betriebslast reduzieren, die zuvor eine erweiterte Netzwerküberwachung schwer nutzbar machten, was den Dienst für Unternehmen mit begrenztem technischen Personal und ausgereiften Prozessen praktischer macht. Versicherungsanforderungen für dokumentierte Sicherheitskontrollen ermutigen kleine und mittlere Unternehmen auch dazu, verwaltete Servicevereinbarungen zu formalisieren, da eine kontinuierliche Überwachung eine konsistentere Aufzeichnung von Erkennungs- und Reaktionsaktivitäten unterstützen kann. Vollständig verwaltete Bereitstellung kann einen Einstiegspunkt bieten, wenn der Käufer über begrenzte interne Fähigkeiten verfügt, während co-verwaltete Dienste relevant werden können, wenn das Unternehmen ein fähigeres internes Team entwickelt, sodass der Anbieter interne Operationen ergänzen kann, anstatt sie vollständig zu ersetzen. Anbieter, die das Onboarding einfach gestalten, können ihre Position im Markt für netzwerkzentrierte MDR-Dienste stärken, wenn diese Käuferbasis wächst.
Nach Netzwerkarchitektur:
Cloud- und Hybridnetzwerke schaffen den schnellsten ExpansionspfadEnterprise-LAN/WAN-Netzwerke hielten im Jahr 2026 einen Segmentumsatzanteil von 51,91 %. Diese Netzwerke bleiben der etablierte Kern für die interne Datenverkehrsanalyse über Hauptsitze, Niederlassungen und Unternehmensumgebungen hinweg, wo die Beobachtung der Kommunikation zwischen Systemen Aktivitäten aufdecken kann, die aus Endpunkt-Warnmeldungen allein nicht ersichtlich sind. Cloud- und hybride virtuelle Netzwerke werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 19,35 % wachsen. Die Multi-Cloud-Einführung schafft Datenverkehrsvolumen und Verbindungen, die herkömmliche On-Premises-Tools möglicherweise nicht effizient erfassen, insbesondere wenn Workloads zwischen virtuellen Umgebungen, Remote-Nutzern und separaten Cloud-Diensten wechseln. Die Marktgröße für netzwerkzentrierte MDR-Dienste für Cloud- und Hybridnetzwerke wird durch den Bedarf unterstützt, Aktivitäten in virtuellen Umgebungen zu beobachten, während OT/ICS- und IoT-Netzwerke eine eigenständige strategische Chance für den Markt für netzwerkzentrierte MDR-Dienste darstellen. Zscaler berichtete von einem Anstieg des Ransomware-Targetings von Versorgungsunternehmen um 622 % im Jahr bis März 2026.[3] Betriebsumgebungen können häufig keine Endpunkt-Agenten ausführen, was die Netzwerküberwachung besonders wichtig macht, da der Überwachungsansatz keine Geräte stören darf, die Fertigungs-, Energie- und Versorgungsbetriebe unterstützen. Anbieter, die Modbus-, DNP3- und IEC-61850-Kommunikation interpretieren können, können eine technische Anforderung erfüllen, die viele IT-fokussierte Anbieter nicht abdecken, und ihnen ermöglichen, Aktivitäten in industriellen Umgebungen mit spezialisierten Systemen zu überwachen. Diese Fähigkeit kann Premium-Verträge in der Energie- und Fertigungsbranche unterstützen. Sie hilft Anbietern auch dabei, ihre Angebote in Umgebungen zu differenzieren, in denen die Transparenz ohne Unterbrechung kritischer Systeme funktionieren muss.
Nach Branchenvertikale:
BFSI verankert den Umsatz, während die Fertigung schneller voranschreitetBFSI hielt im Jahr 2026 einen Umsatzanteil von 23,11 %. Finanzinstitute stehen vor hohen Sicherheitsanforderungen und müssen Regulatoren und Geschäftspartnern ein effektives Risikomanagement nachweisen, was dokumentierte Überwachung und einen zuverlässigen Vorfallsprozess zu zentralen Beschaffungsentscheidungen macht. DORA gilt seit Januar 2025 für betroffene EU-Finanzunternehmen und hat die Aufmerksamkeit auf das IKT-Risikomanagement und die Drittanbieteraufsicht erhöht. Die Fertigung innerhalb anderer Branchenvertikalen wird voraussichtlich bis 2032 mit einem CAGR von 18,41 % wachsen. Der schnellere Ausblick ist mit der Konvergenz von Unternehmens-IT und Betriebs-OT in Fabriken verbunden, die vernetzte Systeme und Verkehrsmuster hinzufügt, die eine koordinierte Überwachung über Produktions- und Unternehmensnetzwerke hinweg erfordern. Die Fertigung benötigt Transparenz über vernetzte Geräte, Produktionssysteme und Unternehmensnetzwerke hinweg. Zscaler berichtete von einem Anstieg des Ransomware-Targetings von Fracht- und Logistikunternehmen um 725 % im Jahr bis März 2026. Gesundheits- und Biowissenschaftsunternehmen benötigen ebenfalls eine kontinuierliche Überwachung, da Ransomware-Ausfälle kritische Systeme stören können, einschließlich der Netzwerke und Anwendungen, die die tägliche betriebliche Kontinuität unterstützen. Einzelhandels- und E-Commerce-Käufer konzentrieren sich auf Zahlungssicherheit und Lieferkettenrisiken, während Energie- und Versorgungskunden Transparenz über verteilte Infrastruktur und industrielle Umgebungen benötigen. Energie- und Versorgungsunternehmen, IT- und Telekommunikationsunternehmen sowie Regierungsorganisationen benötigen Schutz für Infrastruktur und verteilte Umgebungen.
Geografische Analyse
Markt für netzwerkzentrierte MDR-Dienste in Nordamerika
Nordamerika hielt 2026 einen Umsatzanteil von 43,93 %. Der Markt für netzwerkzentrierte MDR-Dienste in der Region vereint eine große Basis an Käufern aus dem Finanzdienstleistungssektor, dem öffentlichen Sektor und dem Unternehmensbereich, die eine kontinuierliche Incident-Response benötigen, was die Nachfrage nach Anbietern mit breiter operativer Abdeckung und etablierten Response-Prozessen stützt. Die Vereinigten Staaten machten 50,7 % der beobachteten globalen Ransomware-Aktivität im referenzierten Zscaler-Datensatz aus.[4] Diese Bedrohungsexposition stützt die Nachfrage nach ausgereifteren verwalteten Erkennungsdiensten, da Organisationen verdächtige Aktivitäten identifizieren und eindämmen möchten, bevor diese einen wesentlichen operativen Schaden verursachen. Kanada bietet eine zusätzliche Chance im Finanzdienstleistungsbereich, während Mexikos Fertigungsexpansion die Nachfrage nach Sicherheit für Betriebstechnologie stützt, und der Marktanteil netzwerkzentrierter MDR-Dienste in Nordamerika wird zudem durch die Konzentration von Plattformanbietern und Fähigkeiten im Bereich verwalteter Sicherheitsdienste gestärkt.
Markt für netzwerkzentrierte MDR-Dienste in Europa
Der Markt für netzwerkzentrierte MDR-Dienste in Europa weist ein regulierungsgetriebenes Nachfrageprofil auf, bei dem Compliance-Anforderungen einen direkten Einfluss auf Sicherheitsbudgets, die Lieferantenauswahl und den Bedarf an Nachweisen zur Reaktionsbereitschaft haben. ENISA stellte fest, dass 70 % der befragten Organisationen NIS2, DORA und den Cyber Resilience Act als Haupttreiber von Cybersicherheitsinvestitionen nannten. Bis Mitte 2025 hatten 14 von 27 EU-Mitgliedstaaten NIS2 vollständig in nationales Recht umgesetzt. Dies bedeutet, dass die Compliance-Aktivitäten mit fortschreitender Umsetzung in der gesamten Region anhalten werden, während das Vereinigte Königreich ebenfalls mit Fachkräftemangel im Sicherheitsbereich konfrontiert ist, was Organisationen dazu veranlasst, verwaltete Dienste zu nutzen, insbesondere dort, wo Unternehmen eine dauerhafte Abdeckung benötigen, aber nicht alle erforderlichen Spezialisten intern rekrutieren und halten können.
Markt für netzwerkzentrierte MDR-Dienste in APAC, MEA und Südamerika
Der Markt für netzwerkzentrierte MDR-Dienste im asiatisch-pazifischen Raum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 19,68 % wachsen. Diese Rate macht ihn zur am schnellsten wachsenden Region im Markt für netzwerkzentrierte MDR-Dienste. Die Region übernimmt Cloud-Dienste schnell, während viele Organisationen einen Mangel an erfahrenen Sicherheitsanalysten verzeichnen, was einen praktischen Anlass für externe Teams schafft, die komplexe und verteilte Umgebungen überwachen können. Datenlokalisierungsanforderungen können die Anbieterauswahl in China, Indien und Südkorea komplexer gestalten, da Anbieter möglicherweise lokale Datenverwaltungs-, Infrastruktur- und Servicevereinbarungen für regulierte Käufer benötigen. Telekommunikationsgeführte Servicemodelle sind auch in Märkten relevant, in denen Unternehmen verwaltete Dienste über Netzbetreiber beziehen, während Südamerika, der Nahe Osten und Afrika weiterhin Märkte in einem früheren Entwicklungsstadium darstellen.
Wettbewerbslandschaft
Marktkonzentration
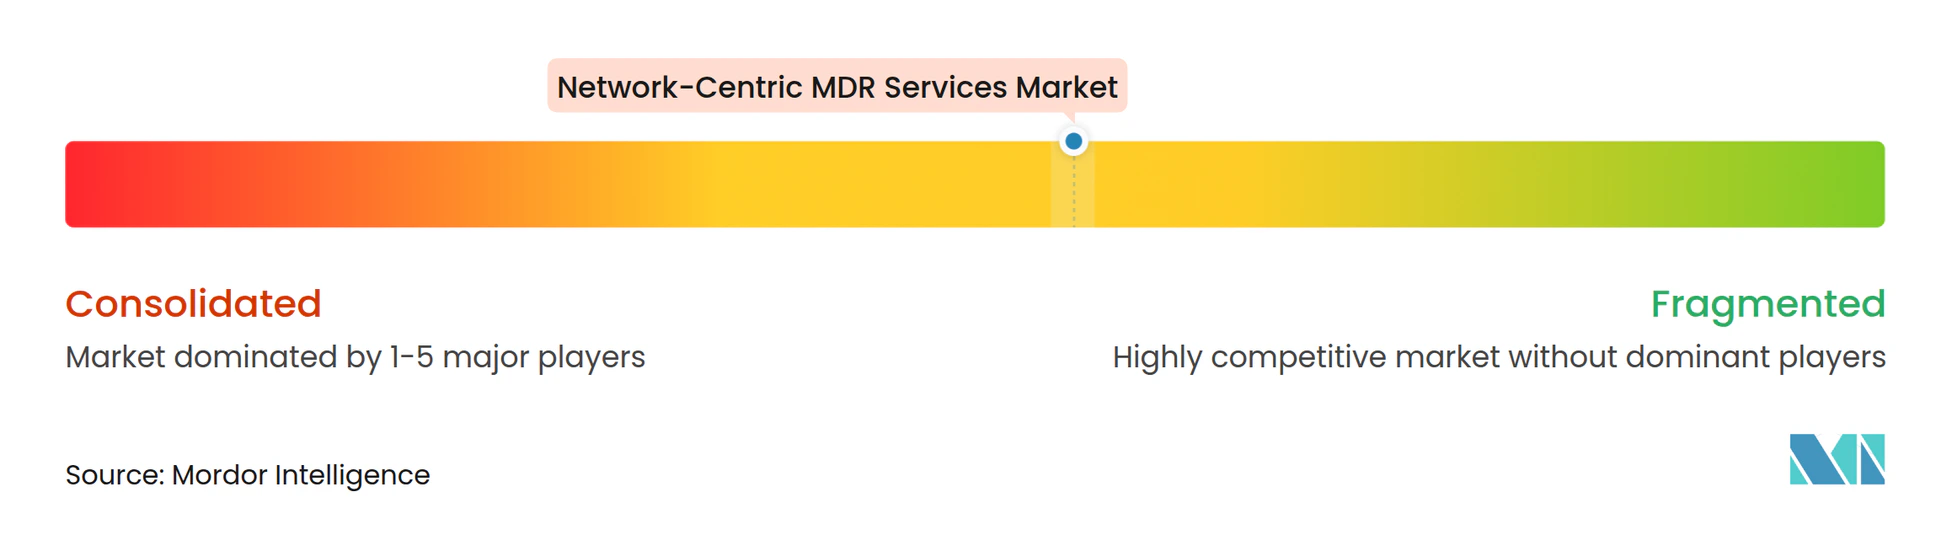
Der Markt für netzwerkzentrierte MDR-Dienste bleibt mäßig fragmentiert unter großen Plattformanbietern, während eine breitere Gruppe regionaler und spezialisierter Anbieter gezielte Bedürfnisse bedient. LevelBlue stärkte seine verwaltete Erkennungsposition durch die im Juli 2025 angekündigte Übernahme von Trustwave. Im November 2025 schloss es die Übernahme von Cybereason ab und fügte XDR-, digitale Forensik- und Reaktionsfähigkeiten bei Vorfällen hinzu. Diese Schritte zeigen, wie große Anbieter durch Akquisitionen Servicebreite hinzufügen, und Größe ist wichtig, weil große Käufer nach konsistenter Abdeckung, Reaktionsfähigkeit und der Fähigkeit suchen, komplexe Umgebungen über mehrere Standorte, Cloud-Dienste und Arten von Netzwerkinfrastruktur hinweg zu unterstützen.
CrowdStrike startete im März 2026 Agentic MDR innerhalb von Falcon Complete. Das Unternehmen gab an, dass interne Tests Untersuchungen bis zu 5-mal schneller und mehr als 3-mal höhere Triage-Genauigkeit für gutartige Klassifizierungen zeigten. SentinelOne führte im November 2025 Wayfinder Threat Detection and Response mit Google Cloud ein. Das Angebot kombiniert Google Threat Intelligence mit verwalteter Erkennung über Endpunkte, Cloud-Workloads und Identitäten hinweg. Diese Veröffentlichungen zeigen, dass Automatisierung und integrierte Abdeckung zunehmend zentral für die Anbieterpositionierung werden, insbesondere wenn Kunden die Untersuchungsgeschwindigkeit, Analysteneffizienz und Breite der überwachten Umgebungen vergleichen.
Innerhalb des Marktes für netzwerkzentrierte MDR-Dienste können kleinere Anbieter durch regionale Expertise, lokale Bereitstellung oder Kenntnisse bestimmter Branchen konkurrieren, wo ein Verständnis lokaler Anforderungen und spezialisierter Netzwerke für Kunden wertvoll bleiben kann. Ihre Position wird schwieriger, wenn größere Anbieter ihre Abdeckung durch Akquisitionen und Plattformentwicklung ausweiten. Käufer werden die Fähigkeit bewerten, Netzwerkverkehr, Cloud-Umgebungen, Identitäten und Betriebstechnologie innerhalb eines koordinierten Dienstes zu überwachen, anstatt getrennte Tools zu akzeptieren, die Lücken zwischen verschiedenen Teilen der Umgebung hinterlassen. Anbieter benötigen auch Infrastruktur, die eine lokale Datenverarbeitung für regulierte Kunden unterstützt. Der Markt für netzwerkzentrierte MDR-Dienste belohnt Unternehmen, die technische Abdeckung mit zuverlässiger analysengeführter Reaktion kombinieren.
Branchenführer im Bereich netzwerkzentrierte MDR-Dienste
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
Sophos Group plc
-
eSentire Inc.
-
SentinelOne, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Netzwerkzentrierter MDR-Dienste-Markt Unternehmen in diesem Bericht
- Accenture plc
- Arctic Wolf Networks, Inc.
- CrowdStrike Holdings, Inc.
- Sophos Group plc
- eSentire Inc.
- Rapid7, Inc.
- SentinelOne, Inc.
- Palo Alto Networks, Inc.
- Red Canary (a Zscaler Company)
- Expel, Inc.
- LevelBlue
- ReliaQuest, LLC
- Kroll, LLC
- IBM Corporation
- Google LLC (Mandiant)
- Microsoft Corporation
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Orange Business
- WithSecure Corporation
Neueste Industrielle Entwicklungen in Netzwerkzentrierter MDR-Dienste-Markt
- September 2026: Arctic Wolf startete Aurora MDR Connect, eine neue MDR-Stufe, die ausschließlich für MSPs entwickelt wurde und es Partnern ermöglicht, agentengestützte SOC-basierte verwaltete Erkennung und Reaktion bereitzustellen, ohne Netzwerksensoren zu versenden oder zu installieren. Die Plattform verarbeitet über 10 Billionen Sicherheitsereignisse und führt über 200.000 wöchentliche Untersuchungen durch, was den adressierbaren Markt von Arctic Wolf durch die Senkung der Bereitstellungsbarriere für MSP-gelieferte Netzwerksicherheit erheblich erweitert.
- September 2026: KDDI America und KDDI Europe haben in Partnerschaft mit Exaforce einen 24/7 KI-gestützten Managed Detection and Response-Dienst eingeführt, um unternehmensgerechte Sicherheit und Compliance auf internationalen Märkten bereitzustellen. Die erweiterten Fähigkeiten decken Endpunkte, Netzwerke, SaaS und Identity Access Management von einer einzigen Plattform ab.
- Juni 2026: Wipro Limited gab die Erweiterung seiner Partnerschaft mit Palo Alto Networks, dem globalen KI-Cybersicherheitsführer, bekannt, um KI-gesteuerte Managed Detection and Response (MDR)-Dienste anzubieten. Die erweiterte Beziehung baut auf einer bestehenden Grundlage mit Palo Alto Networks in den Bereichen Cloud, Netzwerk und Sicherheitstransformation auf und spiegelt die wachsende Nachfrage der Kunden nach integrierten, KI-geführten Sicherheitsoperationen wider.
- März 2026: CrowdStrike stellte Agentic MDR auf der RSA Conference 2026 vor und integrierte NVIDIA Nemotron-Reasoning-Modelle in Falcon Complete. Interne Tests zeigten bis zu 5-mal schnellere Untersuchungen und mehr als 3-mal höhere Triage-Genauigkeit. Gleichzeitig startete CrowdStrike SOC Transformation Services, um Unternehmen bei der Migration zu Falcon Next-Gen SIEM und der Einrichtung agentischer SOC-Workflows zu unterstützen.
Berichtsumfang des globalen Marktes für netzwerkzentrierte MDR-Dienste
Netzwerkzentrierte Managed Detection and Response (MDR)-Dienste sind spezialisierte, ausgelagerte Cybersicherheitslösungen, bei denen ein Drittanbieter die 24/7-Betriebsverantwortung für die Überwachung, Erkennung und Eindämmung fortgeschrittener Cyberbedrohungen explizit innerhalb der Netzwerkschicht einer Organisation übernimmt.
Der Bericht über den Markt für netzwerkzentrierte MDR-Dienste ist segmentiert nach Servicekomponente (Verwaltete NDR-Software und virtuelle Appliances [Lizenz/Abonnement] und 24/7-Betrieb von Sicherheitsoperationen und Bedrohungssuchdiensten), Servicemodell (vollständig verwaltetes Netzwerk-MDR und co-verwaltetes Netzwerk-MDR), Bereitstellungsmodus (cloudbasiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Netzwerkarchitektur (Enterprise-LAN / WAN-Netzwerke, Cloud- und hybride virtuelle Netzwerke sowie OT / ICS- und IoT-Netzwerke), Branchenvertikale (Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, IT und Telekommunikation, Energie und Versorgung, Fertigung und andere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete NDR-Software und virtuelle Appliances (Lizenz/Abonnement) |
| 24/7-Betrieb von Sicherheitsoperationen und Bedrohungssuchdiensten |
| Vollständig verwaltetes Netzwerk-MDR |
| Co-verwaltetes Netzwerk-MDR |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Enterprise-LAN / WAN-Netzwerke |
| Cloud- und hybride virtuelle Netzwerke |
| OT / ICS- und IoT-Netzwerke |
| Banken, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| IT und Telekommunikation |
| Energie und Versorgung |
| Fertigung |
| Andere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicekomponente | Verwaltete NDR-Software und virtuelle Appliances (Lizenz/Abonnement) | |
| 24/7-Betrieb von Sicherheitsoperationen und Bedrohungssuchdiensten | ||
| Nach Servicemodell | Vollständig verwaltetes Netzwerk-MDR | |
| Co-verwaltetes Netzwerk-MDR | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Netzwerkarchitektur | Enterprise-LAN / WAN-Netzwerke | |
| Cloud- und hybride virtuelle Netzwerke | ||
| OT / ICS- und IoT-Netzwerke | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen | |
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| IT und Telekommunikation | ||
| Energie und Versorgung | ||
| Fertigung | ||
| Andere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für netzwerkzentrierte MDR-Dienste?
Die Marktgröße für netzwerkzentrierte MDR-Dienste wird voraussichtlich im Jahr 2027 2,10 Milliarden USD und bis 2032 4,55 Milliarden USD betragen, mit einem CAGR von 16,72 % von 2027 bis 2032. Die Prognose spiegelt den wachsenden Bedarf an kontinuierlichen Erkennungs-, Untersuchungs-, Bedrohungssuche- und Reaktionsdiensten wider, die sich über Unternehmensnetzwerkumgebungen erstrecken.
Was treibt die Einführung netzwerkzentrierter MDR-Dienste an?
Fachkräftemangel im Sicherheitsbereich, Ransomware-Aktivitäten, regulatorische Anforderungen sowie eine breitere Exposition gegenüber Cloud-, IoT- und Betriebstechnologie erhöhen die Nachfrage nach kontinuierlicher Überwachung. Netzwerktransparenz ist wertvoll, wenn die Endpunktabdeckung nicht jedes vernetzte oder industrielle System beobachten kann. Sie kann Sicherheitsteams dabei helfen, die Kommunikation zwischen Systemen zu untersuchen und potenziell verdächtige Bewegungen zu identifizieren, die sonst außerhalb der Endpunkttelemetrie verbleiben würden.
Welche Servicekomponente hat die größte Umsatzposition?
Der 24/7-Betrieb von Sicherheitsoperationen und Bedrohungssuchdiensten hielt im Jahr 2026 einen Umsatzanteil von 63,14 %. Das Segment kombiniert Überprüfung von Warnmeldungen, Untersuchungen, Bedrohungssuche und kontinuierliche operative Abdeckung für komplexe Sicherheitsumgebungen und Betriebsbedingungen. Diese Struktur ist relevant für Unternehmen, die einen definierten Reaktionsprozess benötigen, aber kein vollständiges internes Team mit den erforderlichen Spezialistenfähigkeiten aufrechterhalten können.
Welches Bereitstellungsmodell für netzwerkzentrierte MDR-Dienste expandiert am schnellsten?
Die cloudbasierte Bereitstellung wird voraussichtlich bis 2032 mit einem CAGR von 18,87 % wachsen. Sie wird häufig für neue Programme ausgewählt, da sie den anfänglichen Infrastrukturbedarf reduzieren kann. Der Ansatz ermöglicht es Anbietern auch, analytische Workflows zentral zu verwalten und Kunden einen schnelleren Weg zur laufenden Netzwerküberwachung zu bieten, während hybride und On-Premises-Optionen für luftgespaltene oder streng regulierte Systeme notwendig bleiben, die unterschiedliche Datenverwaltungskontrollen erfordern.
Welche Käufergruppe hat die stärksten Wachstumsaussichten?
Kleine und mittlere Unternehmen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 18,23 % wachsen, da verwaltete Servicemodelle Betriebs- und Onboarding-Barrieren reduzieren. Anbieterkanäle können die Netzwerküberwachung mit breiterem IT-Support für diese Unternehmen bündeln. Dies senkt die Betriebslast für Käufer, die Sicherheitsfähigkeiten ohne separate Teams zur Verwaltung umfangreicher Überwachungstools, Warnmeldungswarteschlangen und Vorfallsuntersuchungen benötigen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Markt für netzwerkzentrierte MDR-Dienste in der Asien-Pazifik-Region wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 19,68 % wachsen, unterstützt durch Cloud-Einführung und Nachfrage nach verwalteten Sicherheitsfähigkeiten. Datenlokalisierungsanforderungen machen lokale Servicefähigkeiten für regulierte Unternehmen wichtig. Anbieter müssen nachweisen, dass sie lokale Datenverarbeitungserwartungen erfüllen können und gleichzeitig ein zuverlässiges Servicemodell für Überwachung, Untersuchung und Reaktion über Cloud-, On-Premises-, Hybrid- und verteilte Kundenumgebungen hinweg aufrechterhalten.