
Tamanho e Participação do Mercado de Serviços MDR Centrados em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços MDR Centrados em Nuvem por Mordor Intelligence
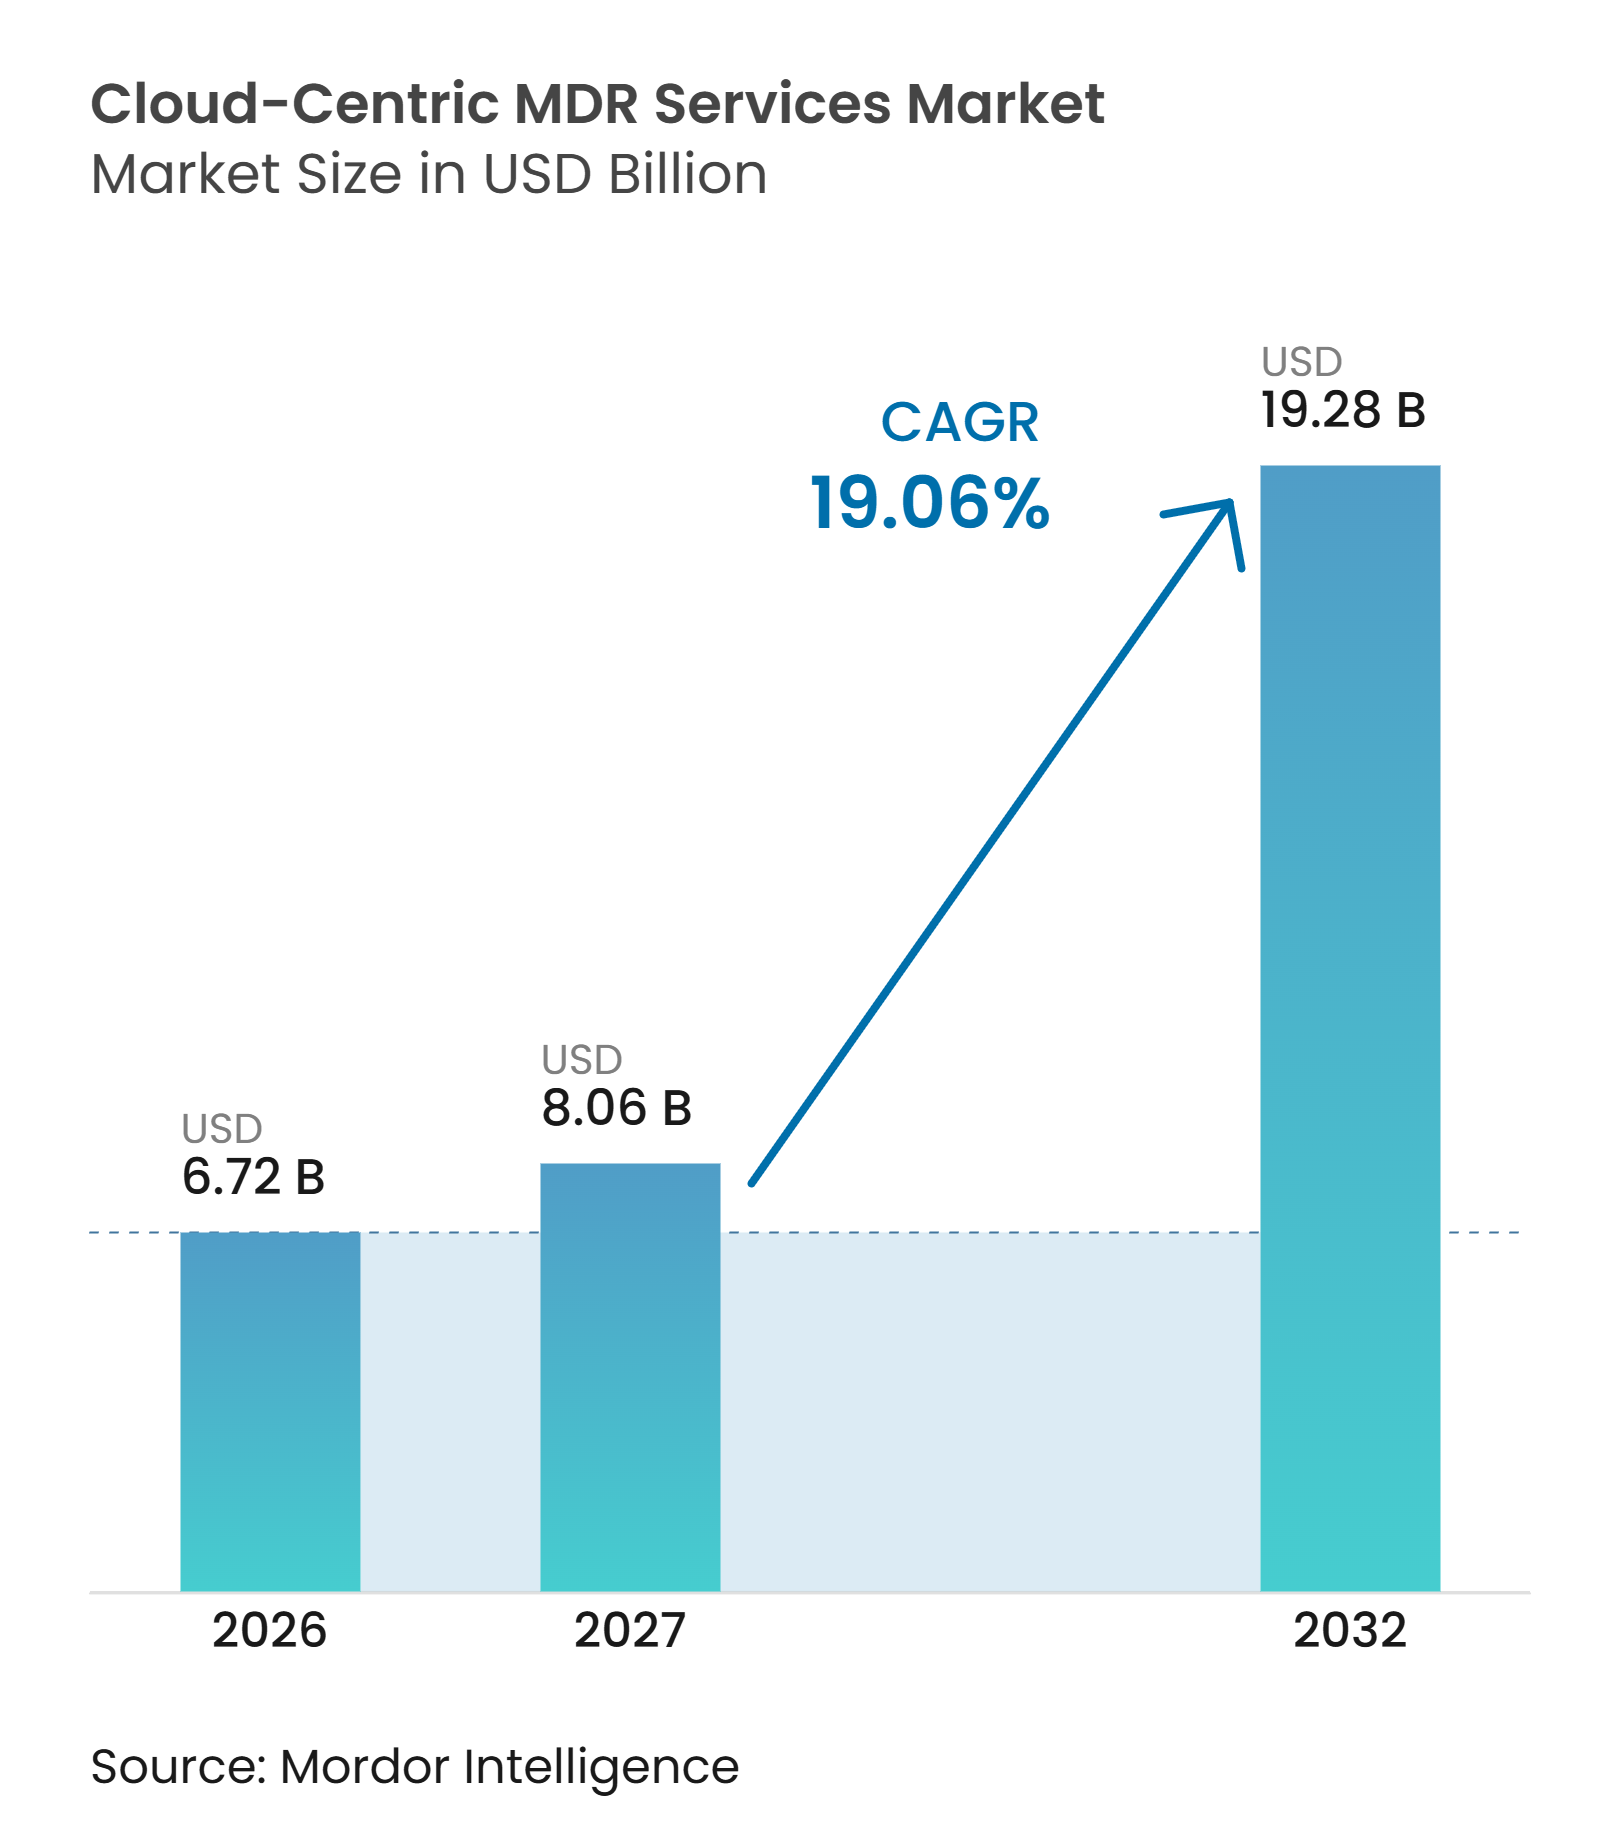
O tamanho do mercado de serviços MDR centrados em nuvem tem projeção de expansão de 6,72 bilhões de USD em 2026 para 8,06 bilhões de USD em 2027, e para 19,28 bilhões de USD até 2032, registrando um CAGR de 19,06% entre 2027 e 2032. O mercado de serviços MDR centrados em nuvem está sendo moldado pela adoção de ambientes híbridos e multinuvem, o que aumenta o número de identidades, cargas de trabalho e planos de controle que as equipes de segurança precisam monitorar. Lacunas persistentes de competências dificultam a manutenção de um centro de operações de segurança interno com equipe completa, especialmente quando é necessária cobertura contínua. O uso indevido de identidades agora afeta cargas de trabalho em nuvem, aplicações SaaS e contas de serviço, conferindo maior ênfase ao monitoramento contínuo do que aos controles de perímetro. Os provedores estão respondendo com cobertura de telemetria mais ampla, investigação automatizada e fluxos de trabalho de resposta que operam em ambientes de nuvem. A consolidação também está alterando as posições competitivas, à medida que fornecedores maiores combinam inteligência de ameaças, capacidades de automação e serviços gerenciados.
Principais Conclusões do Relatório
- Por oferta de serviço, os serviços totalmente gerenciados detinham 43,16% da participação do mercado de serviços MDR centrados em nuvem em 2026, enquanto a detecção e resposta estendida gerenciada entregue em nuvem tem projeção de expansão a um CAGR de 19,86% até 2032.
- Por tamanho da organização, as grandes empresas responderam por 42,72% da receita em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 19,44% até 2032.
- Por vertical do setor, o BFSI respondeu por 22,68% da receita em 2026, enquanto a tecnologia da informação e as telecomunicações têm projeção de expansão a um CAGR de 20,42% até 2032.
- Por geografia, a América do Norte detinha 48,23% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 20,04% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços MDR Centrados em Nuvem
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto | Valor |
|---|---|---|---|---|
| Crescente Complexidade das Superfícies de Ataque em Ambientes Híbridos e Multinuvem | +4.2% | Global, com maior intensidade na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) | 43.16% |
| Escassez de Talentos em Cibersegurança e o Custo de Construção de SOCs Internos | +3.8% | Global, com pressão aguda na América do Norte, Europa e mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) | 19.86% |
| Aumento dos Ataques Baseados em Identidade Contra Cargas de Trabalho em Nuvem | +3.2% | Global, inicialmente concentrado na América do Norte e Europa, está se expandindo para a Ásia-Pacífico. | Médio prazo (2-4 anos) | 42.72% |
| Requisitos Regulatórios para Monitoramento Contínuo e Notificação de Incidentes | +2.8% | UE, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) | 19.44% |
| Expansão de Aplicações Nativas em Nuvem, Contêineres e Computação Sem Servidor | +2.2% | Global, com maior velocidade de adoção na América do Norte e nos principais mercados da Ásia-Pacífico | Longo prazo (≥ 4 anos) | 22.68% |
| Adoção de Detecção, Investigação e Resposta Automatizada Assistidas por IA | +1.8% | Global, com adoção antecipada concentrada na América do Norte e Europa | Curto prazo (≤ 2 anos) | 20.42% |
| Fonte: Mordor Intelligence | ||||
Crescente Complexidade das Superfícies de Ataque em Ambientes Híbridos e Multinuvem
O mercado de serviços MDR centrados em nuvem se beneficia à medida que a arquitetura híbrida e multinuvem substitui um perímetro de segurança único e definível. A IBM X-Force relatou que as intrusões em nuvem em 2025 frequentemente exploraram configurações incorretas de identidade híbrida, incluindo vulnerabilidades no Active Directory Connect, permitindo a movimentação de sistemas locais para locatários em nuvem. Isso torna a camada de integração entre provedores de identidade e planos de controle de nuvem um ponto significativo de exposição. Os serviços MDR centrados em nuvem podem correlacionar telemetria entre esses limites para identificar movimentos laterais que ferramentas exclusivas de endpoint podem não detectar. A Sysdig relatou que mais de 70% das organizações operam em ambientes multinuvem, enquanto o uso de respostas automatizadas de encerramento de processos aumentou 140% em relação ao ano anterior.[1] Essas condições sustentam a demanda por operações de segurança capazes de monitorar ambientes de nuvem em rápida mudança.
Escassez de Talentos em Cibersegurança e o Custo de Construção de SOCs Internos
As restrições de mão de obra impulsionam a demanda no mercado de serviços MDR centrados em nuvem, pois as operações de segurança internas contínuas exigem competências escassas e investimento sustentado. O SANS constatou que 60% das organizações identificaram lacunas de competências como seu principal desafio de mão de obra em 2026, em comparação com uma divisão quase equilibrada entre preocupações com competências e número de funcionários em 2025. A mesma pesquisa relatou que 95% das organizações afirmaram que as diretrizes regulatórias afetaram as decisões de contratação em 2026. Isso coloca as necessidades de conformidade ao lado da pressão operacional de pessoal. A Red Canary relatou custos médios anuais de incidentes cibernéticos de 3,7 milhões de USD por organização, enquanto 75% dos entrevistados relataram escassez de competências em detecção de intrusões. Os serviços gerenciados oferecem às organizações uma alternativa baseada em assinatura para recrutar e reter uma equipe de SOC disponível 24 horas por dia, 7 dias por semana.
Aumento dos Ataques Baseados em Identidade Contra Cargas de Trabalho em Nuvem
Os ataques focados em identidade estão expandindo o mercado de serviços MDR centrados em nuvem para além do monitoramento de endpoints. O Google Cloud constatou que problemas de identidade foram usados para acesso inicial em 83% dos incidentes relacionados a nuvem e SaaS observados no segundo semestre de 2025. A EXPEL registrou incidentes baseados em identidade em 68,1% de seus casos investigados no segundo trimestre de 2026, ante 58,7% no primeiro trimestre. A Microsoft relatou que cargas de trabalho em nuvem expostas foram atacadas em uma média de 5,3 horas, e que 78% das técnicas de ataque contra infraestruturas críticas envolveram abuso de identidade em nuvem. A SpyCloud constatou que 42% das organizações afetadas citaram o uso indevido ou comprometimento de identidades não humanas como seu principal tipo de evento baseado em identidade. Provedores com análise comportamental para contas de serviço, atividade OAuth e planos de controle de nuvem estão, portanto, mais bem posicionados para lidar com esses vetores de ataque.
Requisitos Regulatórios para Monitoramento Contínuo e Notificação de Incidentes
As obrigações regulatórias estão se tornando um fator de compra direto para o mercado de serviços MDR centrados em nuvem. O DORA aplica-se às entidades financeiras da UE desde 17 de janeiro de 2025 e inclui requisitos para gestão de riscos de TIC, testes de resiliência, supervisão de terceiros e notificação de incidentes. A ACPR observou em janeiro de 2026 que os prazos de notificação raramente eram cumpridos, indicando lacunas operacionais contínuas na classificação e notificação de incidentes. O NIS2 também exige uma notificação em 72 horas para incidentes relevantes entre operadores de serviços essenciais. A Índia notificou as Regras de Proteção de Dados Pessoais Digitais em novembro de 2025, com aplicação prevista para maio de 2027. Essas regras ampliam a demanda por monitoramento relacionado à conformidade para além da Europa, abrangendo organizações que gerenciam dados regulamentados na região da Ásia-Pacífico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Soberania de Dados sobre Telemetria de Segurança Transfronteiriça | -1.5% | UE, Rússia, China, mercados nacionais da Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Complexidade de Integração em Ferramentas de Segurança em Nuvem Heterogêneas | -1.2% | Global, com maior atrito em grandes empresas com patrimônios de ferramentas de segurança legadas | Médio prazo (2-4 anos) |
| Visibilidade Limitada em Cargas de Trabalho Efêmeras e Recursos de Nuvem de Curta Duração | -0.9% | Global, agudo em organizações nativas em nuvem que operam grandes frotas de contêineres | Médio prazo (2-4 anos) |
| Preocupações dos Clientes com Qualidade de Alertas, Falsos Positivos e Dependência de Fornecedor | -0.7% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Soberania de Dados sobre Telemetria de Segurança Transfronteiriça
As regras de soberania de dados restringem o mercado de serviços MDR centrados em nuvem porque muitas arquiteturas de serviços gerenciados centralizam a telemetria para análise. As restrições de transferência do GDPR, os requisitos da PIPL da China e as regras de localização nos estados do Golfo podem limitar essa abordagem. A Bitdefender constatou que 77% dos profissionais de TI e segurança consideravam a soberania de dados cada vez mais importante nas decisões de compra, enquanto 76% considerariam trocar de fornecedor de MDR por preocupações com jurisdição de dados. A AWS lançou sua Nuvem Soberana Europeia em janeiro de 2026, reforçando as expectativas de que o processamento em nuvem e as operações de suporte devem permanecer dentro da jurisdição legal relevante. Os provedores no mercado de serviços MDR centrados em nuvem podem precisar de pipelines de telemetria isolados, operações de SOC e ambientes de IA em cada região. Essa duplicação aumenta os custos de entrega e favorece provedores com recursos para estabelecer pilhas de serviços soberanos.
Complexidade de Integração em Ferramentas de Segurança em Nuvem Heterogêneas
A complexidade de integração pode retardar a adoção de serviços MDR centrados em nuvem quando as organizações operam em múltiplas nuvens, endpoints, plataformas SIEM e produtos de segurança nativos em nuvem. O SANS relatou que apenas 25% das organizações consideravam seu orçamento de detecção e resposta totalmente suficiente, enquanto 66% tinham resposta automatizada parcialmente integrada. Muitas organizações, portanto, mantêm fluxos de trabalho manuais híbridos com alertas duplicados e telemetria incompleta. Um sinal de endpoint de alta gravidade pode não compartilhar um formato comum com uma anomalia de trilha de nuvem, deixando os analistas correlacionando eventos entre fornecedores. Isso pode prolongar a integração, enfraquecer a confiança do cliente e aumentar o risco de rotatividade de serviços. As mais de 250 integrações de ecossistema da Arctic Wolf ilustram por que conectores pré-construídos e capacidades de normalização podem reduzir esse atrito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta de Serviço: Totalmente Gerenciado Lidera, mas o MXDR Remodela o Campo
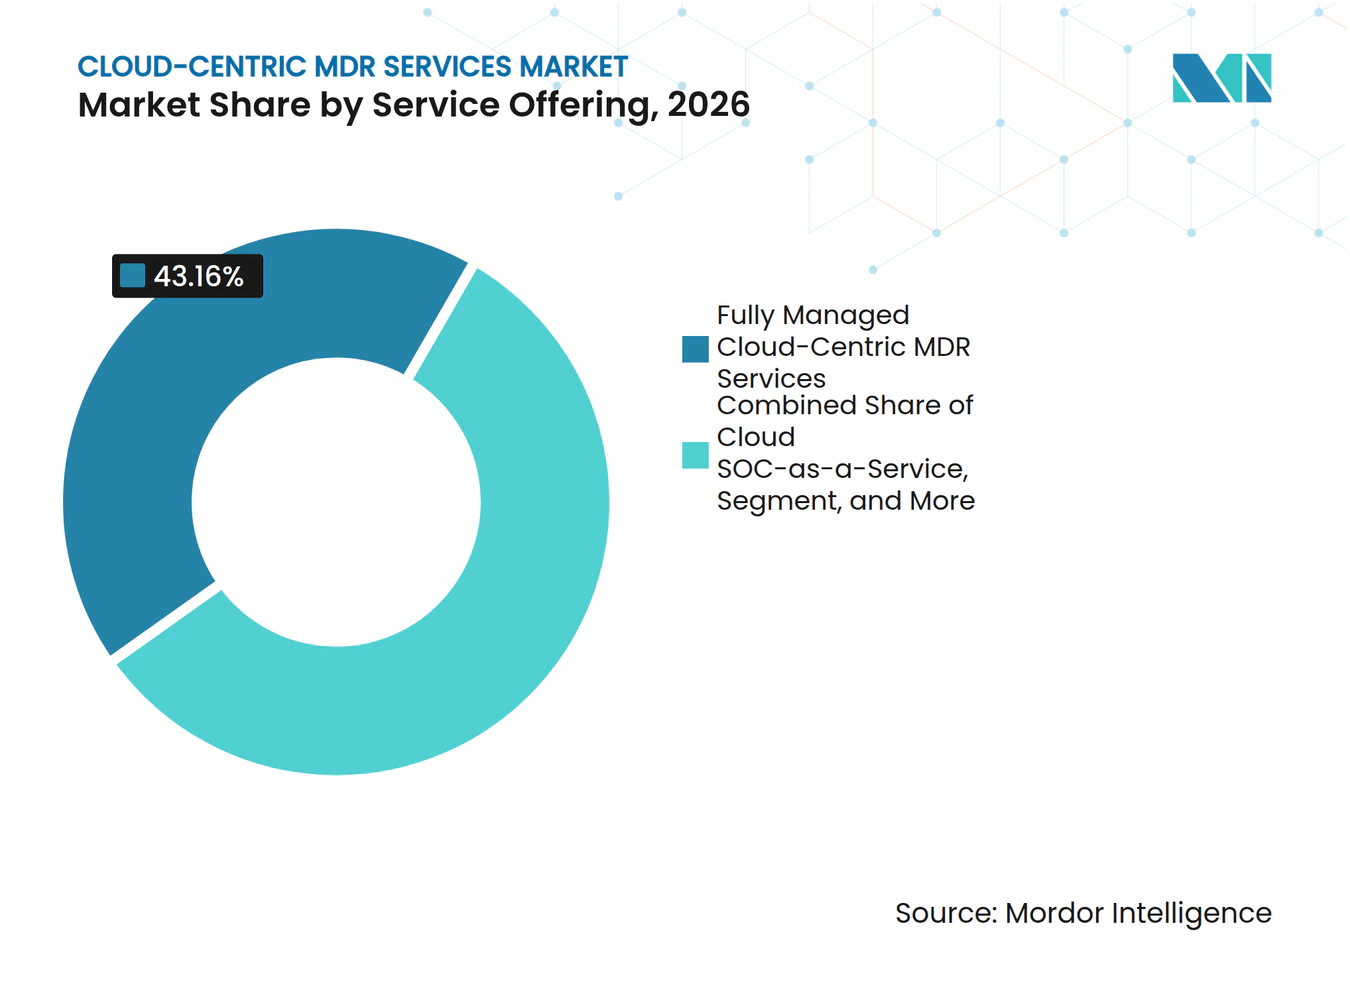
Os serviços totalmente gerenciados detinham 43,16% da participação do mercado de serviços MDR centrados em nuvem em 2026. O segmento atende empresas que desejam uma função de SOC terceirizada cobrindo detecção, investigação e contenção no mercado de serviços MDR centrados em nuvem, sem depender de pessoal de operações interno. Sua posição reflete o desafio de sustentar o monitoramento de nível 1 enquanto os volumes de ataques e as lacunas de competências aumentam. Os provedores totalmente gerenciados podem controlar o ciclo de engenharia de detecção e resposta, reduzindo a dependência dos analistas internos do cliente. Os serviços co-gerenciados permanecem relevantes para organizações que mantêm equipes de segurança, mas requerem suporte especializado. O SOC em Nuvem como Serviço também oferece uma rota flexível para compradores que buscam capacidades de monitoramento entregues em nuvem.
O MXDR entregue em nuvem tem projeção de expansão a um CAGR de 19,86% até 2032, a maior taxa entre as ofertas de serviço. O tamanho do mercado de serviços MDR centrados em nuvem para este segmento é sustentado pela demanda por um único serviço abrangendo identidade, infraestrutura em nuvem, SaaS, endpoints e tecnologia operacional. Os compradores estão cada vez mais relutantes em gerenciar contratos separados para produtos de detecção específicos. A IA agêntica também pode apoiar triagem, investigação e contenção mais rápidas em várias fontes de telemetria. Isso permite que os provedores de MXDR apresentem cobertura mais ampla sem aumentar o esforço manual dos analistas no mesmo ritmo.



Por Tamanho da Organização: PMEs Aceleram à Medida que a Economia do Ciberseguro Muda
As grandes empresas responderam por 42,72% da receita em 2026. Seus ambientes multinuvem, dados valiosos e obrigações de conformidade exigem capacidades contínuas de monitoramento e resposta a incidentes. Esses compradores frequentemente solicitam manuais de detecção personalizados, inteligência de ameaças incorporada e modelos de serviço dedicados. Tais requisitos sustentam valores de contrato premium acima dos das ofertas padrão de MSSP. A Rapid7 afirmou que seus fluxos de trabalho de IA agêntica, lançados em junho de 2025, economizaram mais de 200 horas de analistas de SOC por semana e alcançaram 99,93% de precisão no fechamento de alertas benignos.[2]Esse tipo de automação aborda tanto a economia de pessoal quanto os requisitos de auditoria para grandes clientes.
As PMEs têm projeção de expansão a um CAGR de 19,44% até 2032. Os requisitos de ciberseguro, cláusulas de cadeia de suprimentos e entrega de marca branca por meio de provedores de serviços gerenciados estão ampliando o acesso à cobertura 24/7 no mercado de serviços MDR centrados em nuvem. A CrowdStrike constatou que apenas 20% das PMEs utilizam um provedor de segurança externo ou MSP, indicando que muitos compradores potenciais permanecem mal atendidos. O setor de serviços MDR centrados em nuvem pode alcançar esse grupo por meio de serviços empacotados que reduzem a complexidade de implantação e minimizam as barreiras contratuais. A Arctic Wolf, a Huntress e a Blackpoint Cyber estão posicionadas em torno do canal MSP, onde os provedores podem estender a cobertura a múltiplos clientes menores. Esse canal é importante porque oferece às organizações menores acesso a operações especializadas sem precisar construí-las internamente.
Por Vertical do Setor: BFSI Ancora a Demanda Enquanto TI e Telecomunicações Lideram o Crescimento
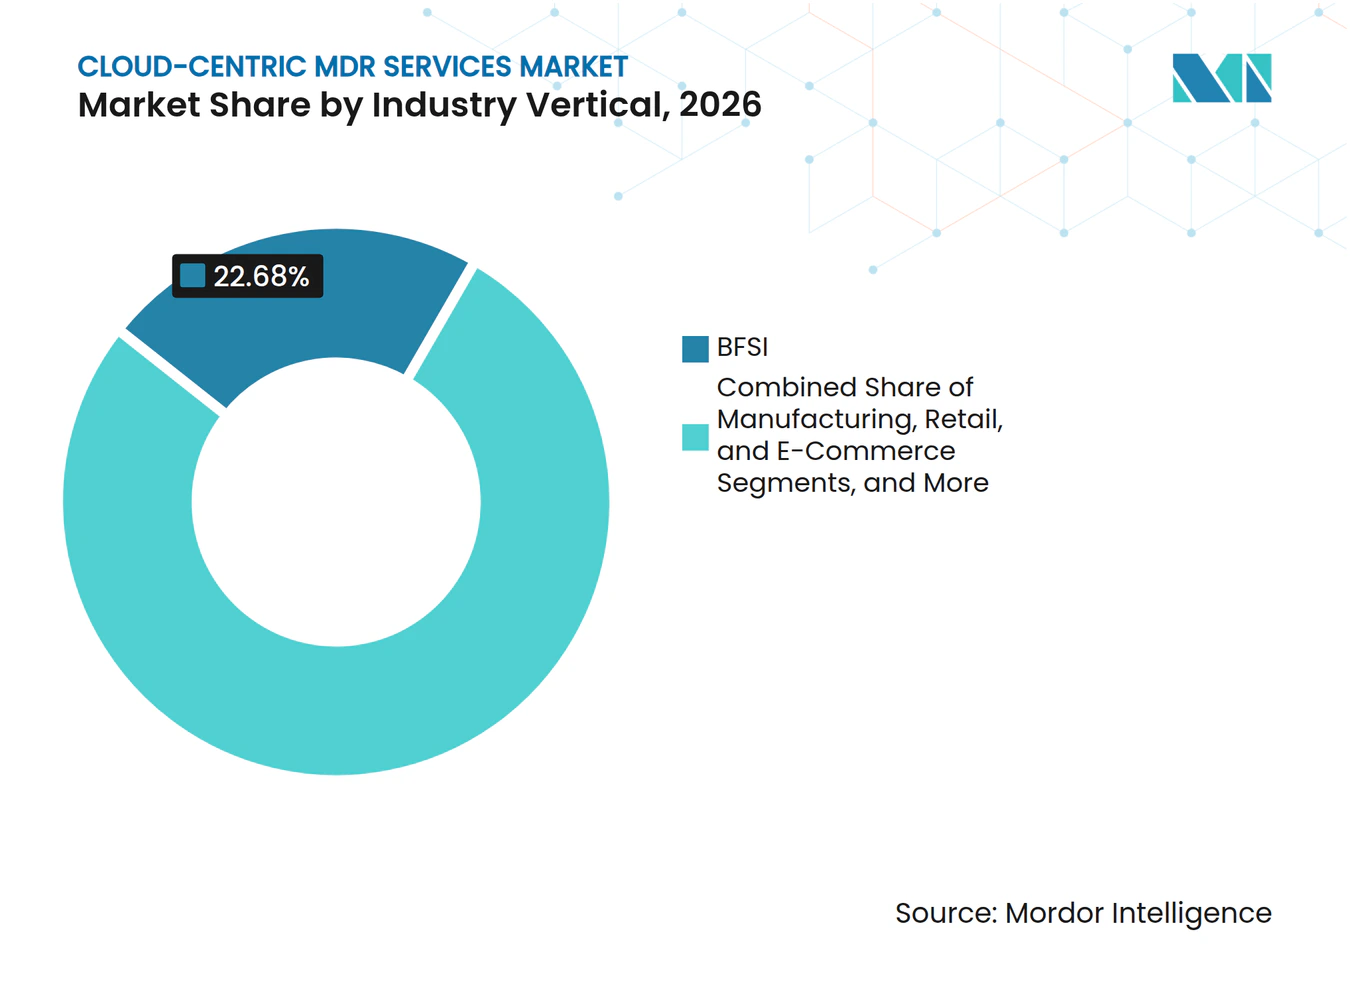
O BFSI detinha 22,68% de participação de mercado no mercado de serviços MDR centrados em nuvem em 2026. O DORA tornou o monitoramento com consciência de nuvem e a notificação de incidentes uma necessidade de conformidade para entidades financeiras da UE, em vez de uma compra discricionária. As organizações financeiras estão particularmente expostas ao uso indevido de credenciais, abuso de autenticação multifator e roubo de tokens OAuth. A IBM identificou configurações incorretas de identidade híbrida como um importante ponto de entrada em nuvem, o que reforça o valor da detecção e resposta a ameaças de identidade nessa vertical. Saúde e ciências da vida, governo e administração pública e manufatura formam o próximo nível de demanda. Esses setores estão gerenciando um perfil de risco combinado de TI, tecnologia operacional e ransomware.
A tecnologia da informação e as telecomunicações têm projeção de expansão a um CAGR de 20,42% até 2032. O setor constrói e opera infraestrutura em nuvem enquanto também protege APIs, cadeias de suprimentos de software e pipelines de dados de clientes. Contêineres, funções sem servidor e pipelines de CI/CD podem ser difíceis de proteger usando ferramentas MDR tradicionais no mercado de serviços MDR centrados em nuvem. Os serviços MDR centrados em nuvem com análise de log de auditoria do Kubernetes e detecção de anomalias em contas de serviço estão se tornando cada vez mais importantes para provedores de tecnologia empresarial e SaaS. O varejo e o comércio eletrônico também estão aumentando a adoção à medida que os requisitos do PCI DSS 4.0 e a exposição de pagamentos hospedados em nuvem se tornam mais significativos. A demanda da manufatura é sustentada pela convergência de redes de TI e tecnologia operacional e pela necessidade de correlacionar telemetria em ambos os ambientes.

Análise Geográfica
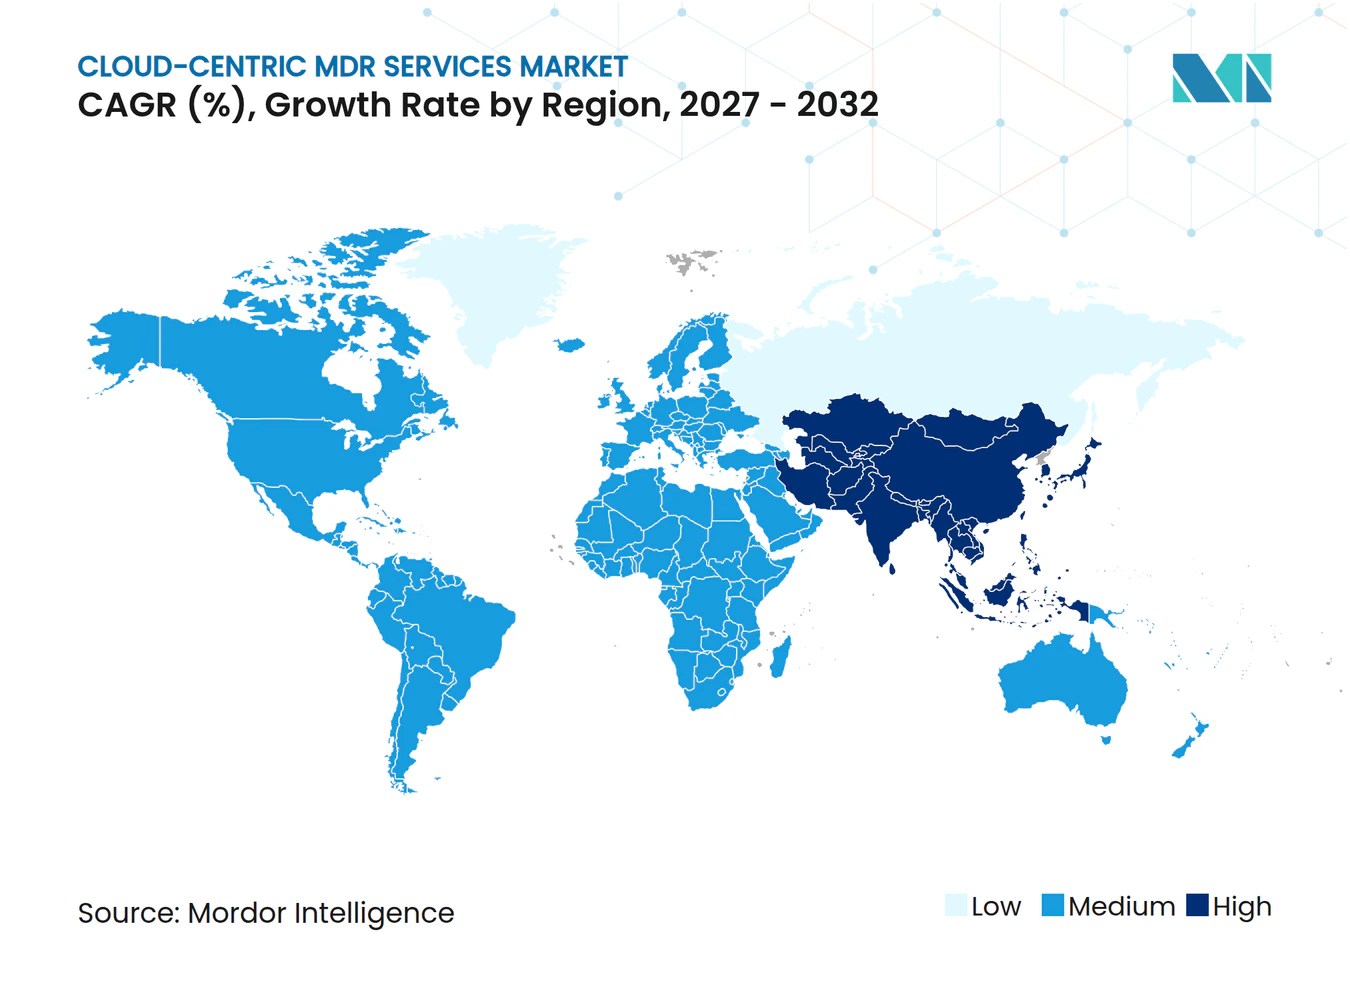
A América do Norte detinha 48,23% da receita em 2026 e permanece o maior contribuinte regional para o mercado de serviços MDR centrados em nuvem. A região possui uma base densa de empresas regulamentadas e uso extensivo de ferramentas de segurança integradas com grandes provedores de nuvem no mercado de serviços MDR centrados em nuvem. Os Estados Unidos lideram a demanda regional por meio de regras de divulgação de cibersegurança, necessidades de monitoramento no setor bancário e condições de ciberseguro que incentivam a adoção de MDR. O Canadá é uma área de crescimento secundária, particularmente em serviços financeiros e infraestrutura crítica. O México está em um estágio mais inicial e é comumente atendido por provedores sediados nos Estados Unidos. A América do Sul é uma oportunidade emergente, com demanda centrada no setor financeiro do Brasil e no investimento em conformidade com a nuvem associado à Lei Geral de Proteção de Dados.
A Europa enfrenta forte demanda relacionada à conformidade porque o NIS2 e o DORA abrangem serviços financeiros, saúde, energia, transporte e infraestrutura digital. O DORA está em plena vigência desde janeiro de 2025 e exige práticas estruturadas de gestão de riscos de TIC e incidentes. O tamanho do mercado de serviços MDR centrados em nuvem na região é influenciado pela soberania de dados, pois os compradores esperam cada vez mais que o processamento de telemetria, a atividade do SOC e o treinamento de IA permaneçam dentro das jurisdições legais da UE. A Bitdefender lançou um programa em julho de 2026 para uma pilha de cibersegurança e MDR totalmente residente na UE, com pessoal de analistas baseados na UE.[3] O Reino Unido mantém demanda separada sob o GDPR do Reino Unido e os Regulamentos de Redes e Sistemas de Informação. No Oriente Médio e África, a Arábia Saudita, os Emirados Árabes Unidos e a África do Sul lideram em demanda, embora a capacidade de nuvem soberana possa restringir a adoção de serviços centrados em nuvem.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 20,04% até 2032, a taxa regional mais rápida. A carga de trabalho de gestão de alertas do Japão e o uso de ferramentas de detecção de endpoint impulsionaram a demanda por terceirização de SOC. As Regras de Proteção de Dados Pessoais Digitais da Índia criam um cronograma de conformidade que sustenta os gastos com segurança em serviços financeiros, saúde e tecnologia. A Equipe de Resposta a Emergências de Computadores da Índia também exige notificação de violações em até 6 horas para incidentes especificados. A Coreia do Sul e a Austrália são mercados de MDR em nuvem comparativamente maduros, com investimento crescente em capacidades de SOC agêntico. A Lei de Proteção de Dados Pessoais do Vietnã entrou em vigor em 1º de janeiro de 2026, enquanto as crescentes obrigações de proteção de dados de Singapura adicionam demanda em todo o Sudeste Asiático.
Cenário Competitivo
Concentração do Mercado
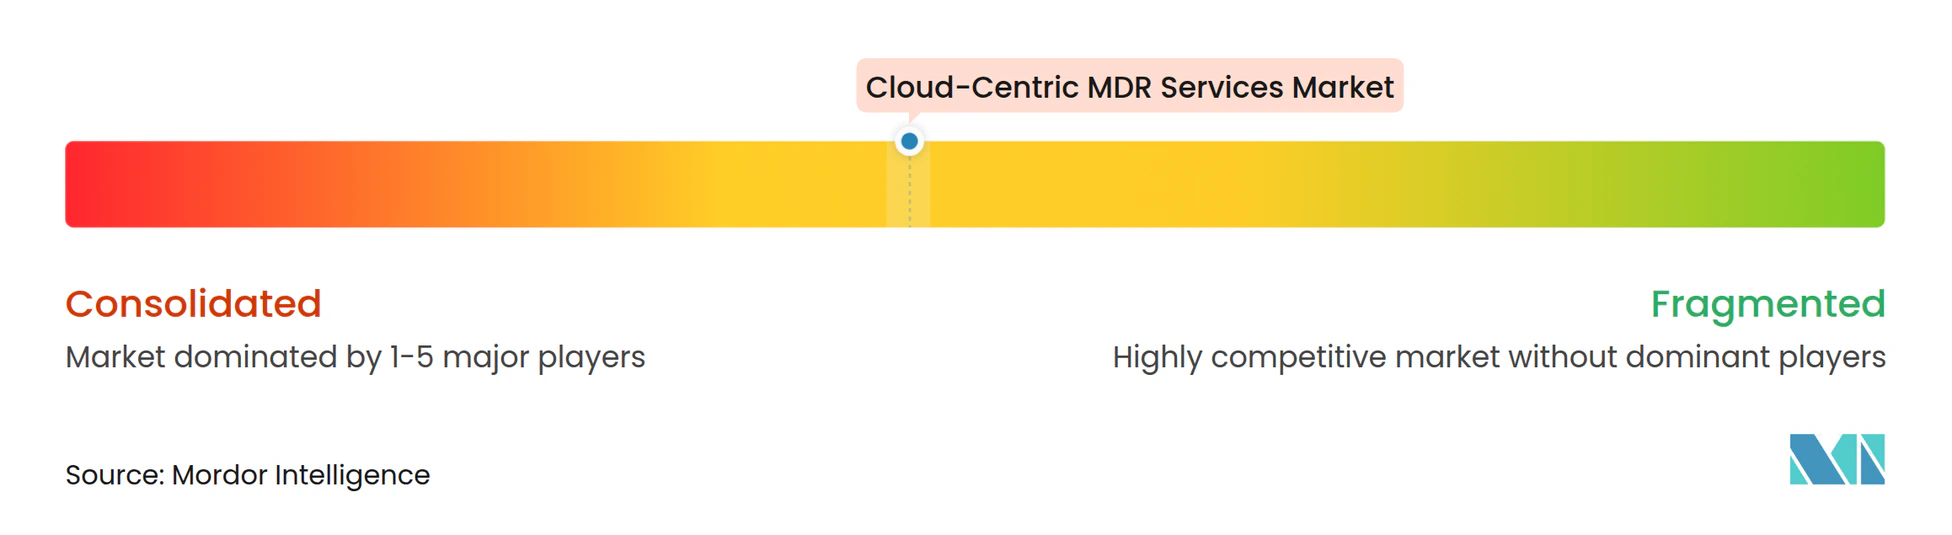
O mercado de serviços MDR centrados em nuvem apresenta concentração moderada entre os principais fornecedores e fragmentação substancial nos segmentos de médio porte e focados em MSP. Arctic Wolf Networks, CrowdStrike, eSentire, Rapid7 e ReliaQuest competem por meio de amplitude de telemetria em nuvem, engenharia de detecção baseada em IA e velocidade de contenção. A Sophos concluiu sua aquisição da Secureworks em fevereiro de 2025 por 859 milhões de USD, combinando o portfólio da Sophos com o Taegis XDR, a Counter Threat Unit e as capacidades de detecção e resposta a ameaças de identidade. A aquisição da Red Canary pela Zscaler também demonstra o interesse de grandes fornecedores de segurança de rede e identidade em capacidades de MDR.
A IA agêntica é uma área central de competição no mercado de serviços MDR centrados em nuvem, onde os provedores buscam operações investigativas mais eficientes. A CrowdStrike introduziu o MDR Agêntico em março de 2026 e expandiu sua colaboração com a NVIDIA para usar modelos Nemotron em fluxos de trabalho investigativos.[4] A empresa afirmou que testes internos mostraram investigações até 5 vezes mais rápidas e mais de 3 vezes maior precisão de triagem, enquanto o Nemotron Nano alcançou 96% de precisão na geração de consultas de investigação no Falcon LogScale. A Arctic Wolf lançou o Aurora MDR Connect em setembro de 2026 como um nível de MDR exclusivo para MSP, sustentado pela sua Plataforma Aurora Superintelligence e pelo SOC Agêntico. A SentinelOne adquiriu a Prompt Security e anunciou a aquisição da Observo AI em setembro de 2025, construindo capacidades de telemetria focadas em IA e proteção em tempo de execução.
O segmento entregue por MSP e focado em PMEs permanece uma importante abertura competitiva. Organizações com 50 a 500 funcionários em setores regulamentados frequentemente precisam de monitoramento contínuo, mas enfrentam restrições orçamentárias e de implantação. Fornecedores que empacotam serviços para MSPs podem reduzir esses obstáculos enquanto ampliam seu alcance a muitos clientes menores. A entrega soberana de serviços é outro diferencial, com requisitos de residência de dados influenciando as aquisições. A SentinelOne e a Schwarz Digits anunciaram uma parceria em setembro de 2025 para fornecer MDR com tecnologia de IA na nuvem soberana STACKIT na Alemanha, atendendo aos requisitos ISO 27001 e BSI C5. O setor de serviços MDR centrados em nuvem, portanto, combina competição de grandes plataformas com oportunidades regionais e lideradas por canais para provedores especializados.
Líderes do Setor de Serviços MDR Centrados em Nuvem
-
CrowdStrike Holdings, Inc.
-
Arctic Wolf Networks, Inc.
-
eSentire Inc.
-
Expel, Inc.
-
Red Canary, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Arctic Wolf lançou o Aurora MDR Connect, um nível de MDR exclusivo para MSP do Aurora Managed Detection and Response, alimentado pela Plataforma Aurora Superintelligence e pelo SOC Agêntico. A oferta permite que os MSPs implantem detecção, investigação e resposta pré-autorizada 24/7 em ambientes de clientes em escala, com investigações resolvidas em segundos por meio do AI Trust Engine, abordando diretamente a restrição do modelo de custo de MSP de adicionar analistas de SOC para expandir a receita de segurança gerenciada.
- Julho de 2026: A Bitdefender lançou seu Programa de Aceleração Soberana em 9 de julho de 2026, permitindo que organizações europeias migrem para uma pilha de cibersegurança e MDR totalmente residente na UE, entregue por analistas baseados na UE a partir de um SOC domiciliado na UE. O programa inclui uma oferta de rescisão de contrato para acelerar o deslocamento de fornecedores de cibersegurança não pertencentes à UE, visando diretamente o comportamento de troca impulsionado pela soberania de dados em setores europeus regulamentados.
- Março de 2026: A Bitdefender lançou seu Programa de Aceleração Soberana em 9 de julho de 2026, permitindo que organizações europeias migrem para uma pilha de cibersegurança e MDR totalmente residente na UE, entregue por analistas baseados na UE a partir de um SOC domiciliado na UE. O programa inclui uma oferta de rescisão de contrato para acelerar o deslocamento de fornecedores de cibersegurança não pertencentes à UE, visando diretamente o comportamento de troca impulsionado pela soberania de dados em setores europeus regulamentados.
- Fevereiro de 2026: A Arctic Wolf adquiriu a Sevco Security, adicionando inteligência de ativos de nuvem e TI à plataforma Aurora para fortalecer a visibilidade em inventários de nuvem dinâmicos. A Arctic Wolf também foi selecionada como provedora preferencial de MDR pela Chubb, aprofundando a interseção estratégica entre ciberseguro e segurança gerenciada.
Escopo do Relatório Global do Mercado de Serviços MDR Centrados em Nuvem
O Mercado de Serviços MDR Centrados em Nuvem refere-se ao mercado de serviços gerenciados de cibersegurança que fornecem monitoramento contínuo de ameaças, detecção, investigação e resposta em ambientes de TI baseados em nuvem e híbridos. Esses serviços combinam telemetria de segurança em nuvem, inteligência de ameaças, análise de segurança e expertise em operações de segurança para identificar e responder a ameaças direcionadas a infraestrutura em nuvem, cargas de trabalho, identidades, aplicações e dados. O mercado inclui serviços de detecção e resposta totalmente gerenciados e co-gerenciados, serviços de centro de operações de segurança em nuvem e serviços de detecção e resposta estendida gerenciada entregues em nuvem.
O Mercado de Serviços MDR Centrados em Nuvem é Segmentado por Oferta de Serviço (Serviços MDR Centrados em Nuvem Totalmente Gerenciados, Serviços MDR Centrados em Nuvem Co-Gerenciados, SOC em Nuvem como Serviço e Detecção e Resposta Estendida Gerenciada Entregue em Nuvem), por Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), por Vertical do Setor (BFSI, Saúde e Ciências da Vida, Governo e Administração Pública, Tecnologia da Informação e Telecomunicações, Manufatura, Varejo e Comércio Eletrônico e Outras Verticais do Setor) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços MDR Centrados em Nuvem Totalmente Gerenciados |
| Serviços MDR Centrados em Nuvem Co-Gerenciados |
| SOC em Nuvem como Serviço |
| Detecção e Resposta Estendida Gerenciada Entregue em Nuvem |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| BFSI |
| Saúde e Ciências da Vida |
| Governo e Administração Pública |
| Tecnologia da Informação e Telecomunicações |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Outras Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Oferta de Serviço | Serviços MDR Centrados em Nuvem Totalmente Gerenciados | |
| Serviços MDR Centrados em Nuvem Co-Gerenciados | ||
| SOC em Nuvem como Serviço | ||
| Detecção e Resposta Estendida Gerenciada Entregue em Nuvem | ||
| Por Tamanho da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Vertical do Setor | BFSI | |
| Saúde e Ciências da Vida | ||
| Governo e Administração Pública | ||
| Tecnologia da Informação e Telecomunicações | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Outras Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços MDR centrados em nuvem?
O tamanho do mercado de serviços MDR centrados em nuvem é de 6,72 bilhões de USD em 2026 e tem projeção de atingir 19,28 bilhões de USD até 2032, a um CAGR de 19,06% de 2027 a 2032.
O que está impulsionando a demanda por serviços MDR centrados em nuvem?
A complexidade da nuvem híbrida, as lacunas de competências em cibersegurança, os ataques baseados em identidade e os requisitos de notificação de incidentes são os principais impulsionadores da demanda.
Qual oferta de serviço MDR centrado em nuvem tem a maior participação?
Os serviços totalmente gerenciados lideram com uma participação de 43,16% em 2026, pois as organizações buscam uma função de SOC totalmente terceirizada.
Qual tamanho de organização está se expandindo mais rapidamente?
As PMEs têm projeção de expansão a um CAGR de 19,44% até 2032, sustentadas pelos requisitos de ciberseguro e pelos serviços entregues por MSP.
Qual setor tem a maior demanda por serviços MDR centrados em nuvem?
O BFSI lidera com uma participação de 22,68% em 2026, enquanto a tecnologia da informação e as telecomunicações têm projeção de expansão a um CAGR de 20,42% até 2032.
Qual região está se expandindo mais rapidamente para serviços MDR centrados em nuvem?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 20,04% até 2032, sustentada pela adoção de nuvem e pelos crescentes requisitos de proteção de dados.