
Tamaño y Participación del Mercado de Servicios MDR de Red Centralizada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.55 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios MDR de Red Centralizada por Mordor Intelligence
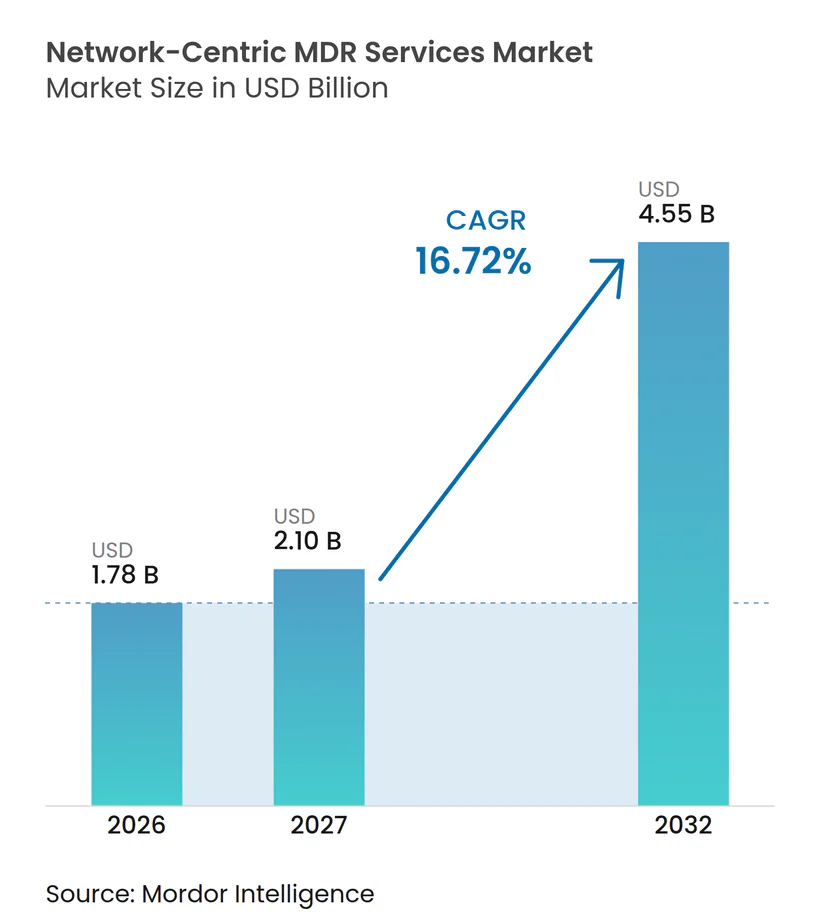
Se proyecta que el tamaño del mercado de servicios MDR de red centralizada se expanda desde 1,78 mil millones de USD en 2026 y 2,10 mil millones de USD en 2027 hasta 4,55 mil millones de USD para 2032, registrando un CAGR del 16,72% entre 2027 y 2032. La demanda está aumentando porque las organizaciones necesitan capacidad de respuesta continua que los equipos de seguridad internos a menudo no pueden proporcionar. La mayor actividad de ransomware ha incrementado el valor de observar el tráfico de red antes de que los atacantes se desplacen entre sistemas. La adopción de la nube, el trabajo híbrido, los dispositivos conectados y la tecnología operacional han ampliado los entornos que requieren monitoreo. Los proveedores están respondiendo mediante capacidades de plataforma más amplias, cobertura de servicio regional y adquisiciones que añaden experiencia en respuesta y búsqueda de amenazas. Las normas de residencia de datos y las integraciones complejas pueden retrasar la implementación, pero también favorecen a los proveedores con infraestructura establecida y mayor cobertura técnica.
Conclusiones Clave del Informe
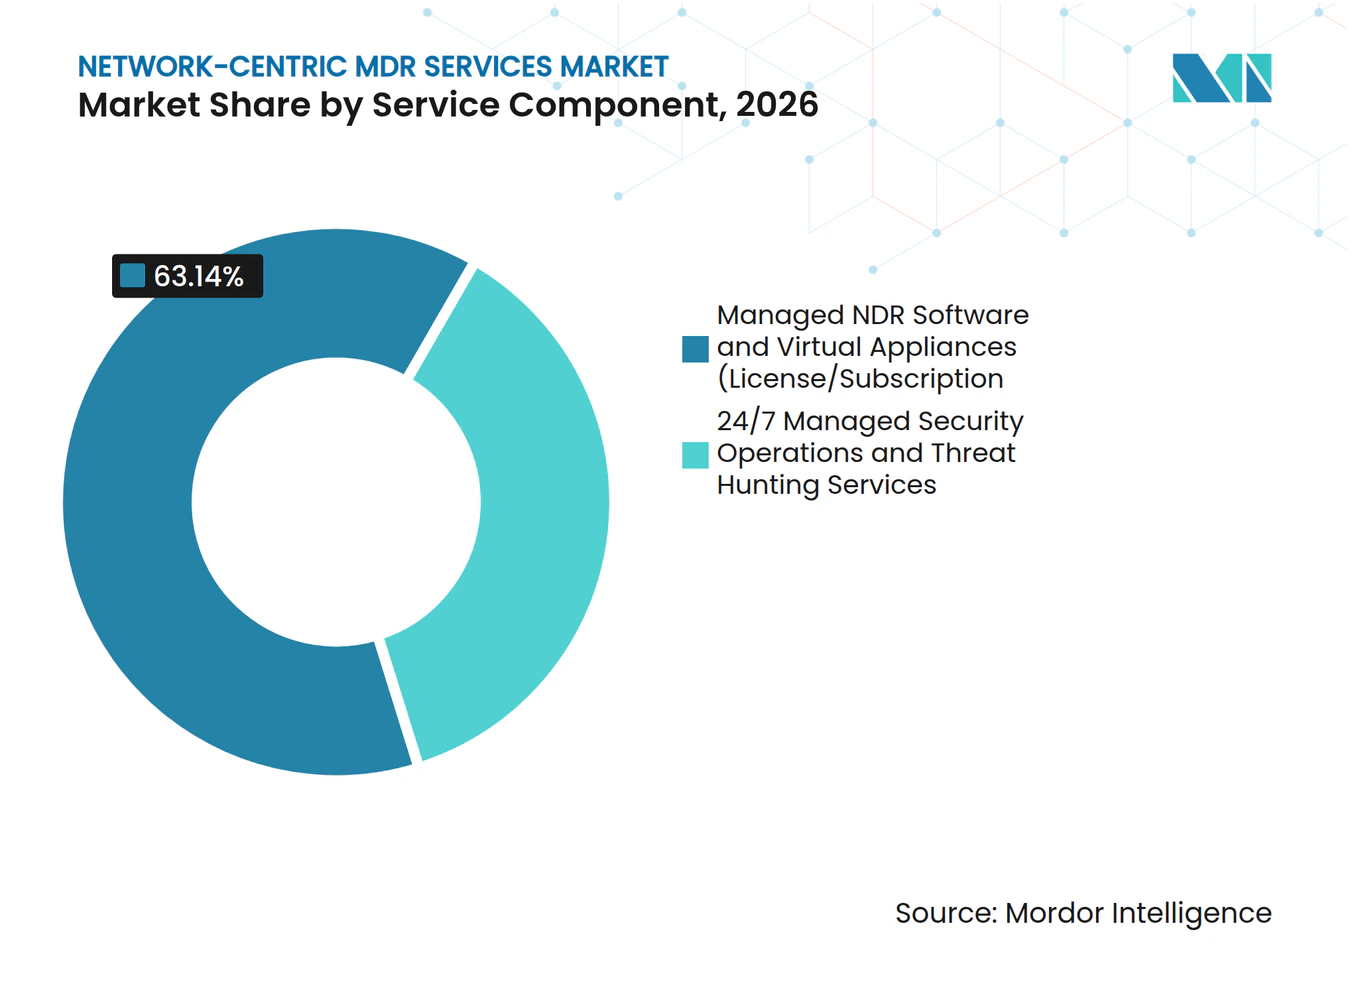
- Por componente de servicio, las Operaciones de Seguridad Gestionadas 24/7 y los Servicios de Búsqueda de Amenazas representaron el 63,14% de la participación del mercado de servicios MDR de red centralizada en 2026 y se proyecta que se expandan a un CAGR del 17,92% hasta 2032.
- Por modelo de servicio, la Red MDR Totalmente Gestionada representó el 65,47% de los ingresos en 2026, mientras que la Red MDR Co-Gestionada se proyecta que se expanda a un CAGR del 18,42% hasta 2032.
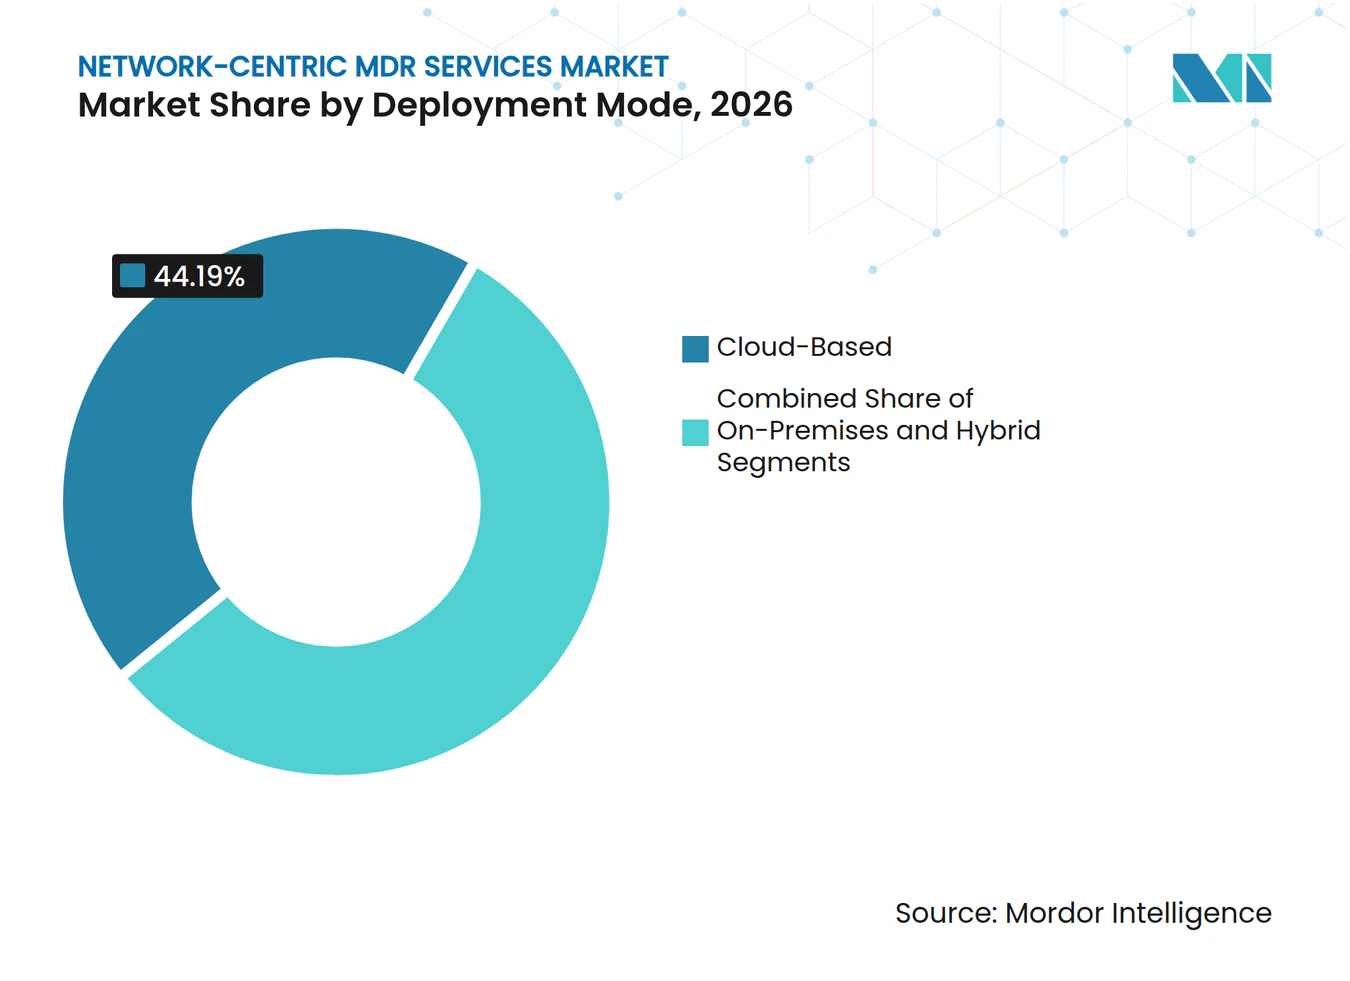
- Por modo de implementación, la implementación Basada en la Nube representó el 44,19% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 18,87% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 61,78% de los ingresos del mercado de servicios MDR de red centralizada en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a un CAGR del 18,23% hasta 2032.
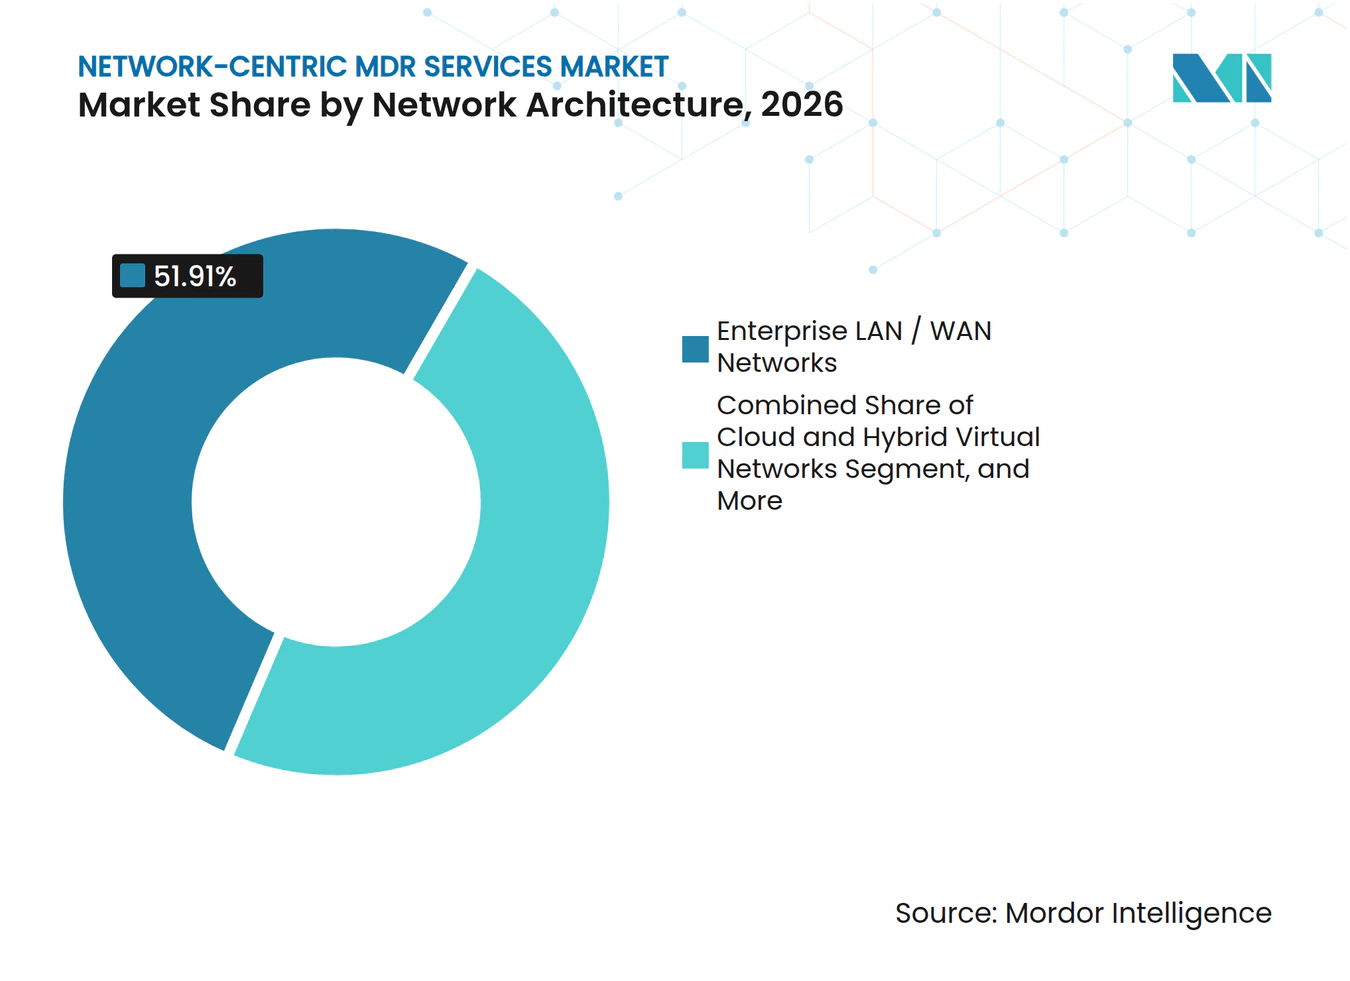
- Por arquitectura de red, las Redes LAN/WAN Empresariales representaron el 51,91% de los ingresos en 2026, mientras que las Redes Virtuales en la Nube e Híbridas se proyecta que se expandan a un CAGR del 19,35% hasta 2032.
- Por vertical industrial, BFSI representó el 23,11% de los ingresos en 2026, mientras que la Manufactura se proyecta que se expanda a un CAGR del 18,41% hasta 2032.
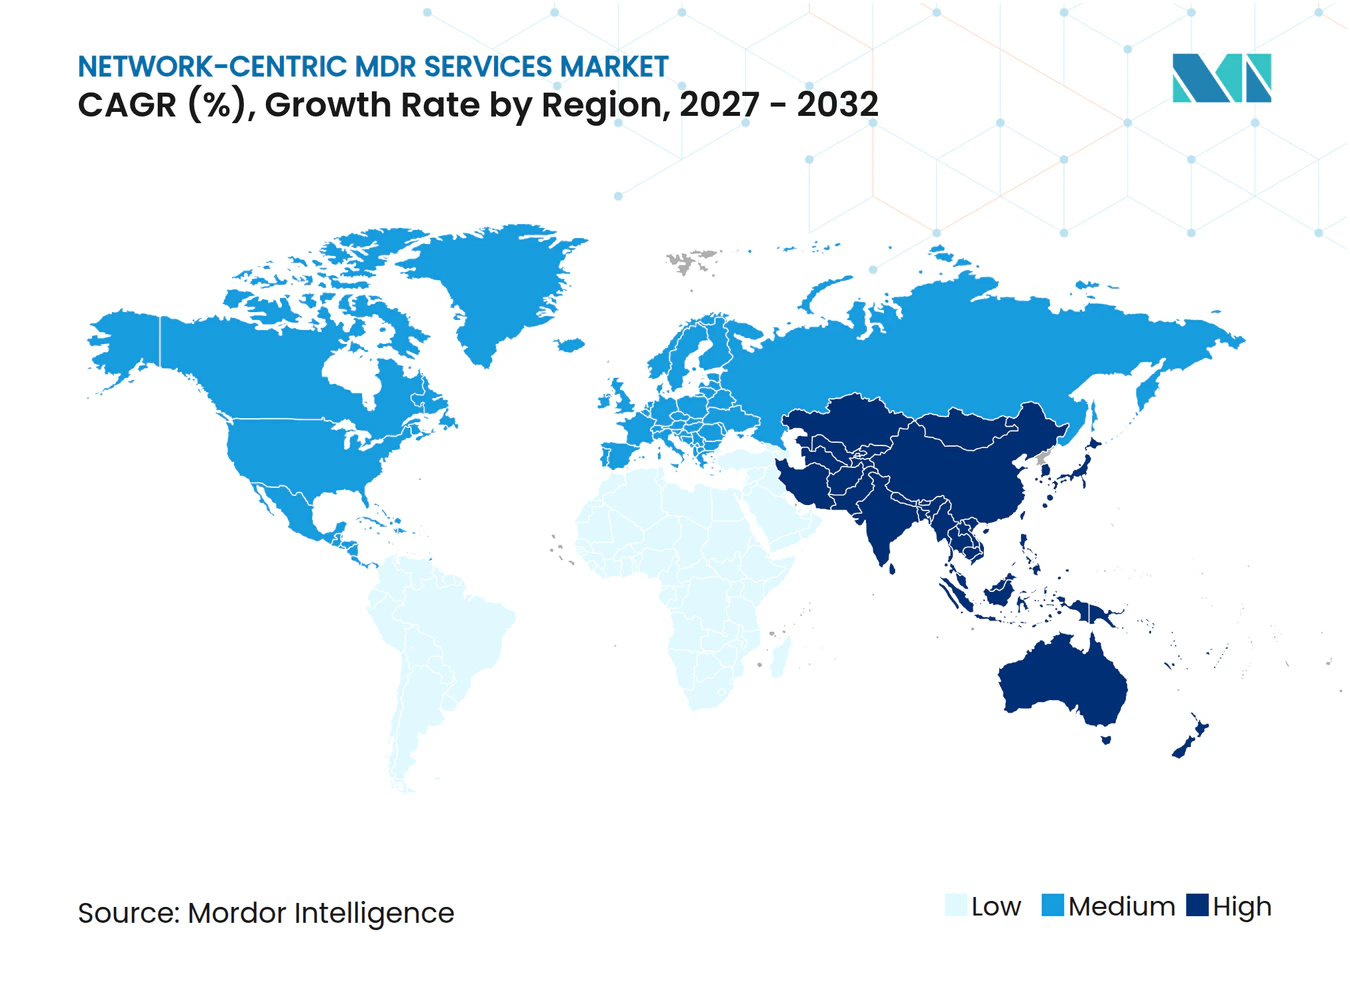
- Por geografía, América del Norte representó el 43,93% de los ingresos en 2026, mientras que el mercado de servicios MDR de red centralizada en Asia-Pacífico se proyecta que se expanda a un CAGR del 19,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Detección 24/7 por Escasez de Talento en Ciberseguridad | +5.2% | Global, más aguda en América del Norte, Asia-Pacífico y el Reino Unido | Corto plazo (≤ 2 años) |
| Aumento del Ransomware, Ataques Asistidos por IA y Riesgo de Movimiento Lateral | +4.1% | Global, con mayor intensidad en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios y de Ciberseguros para una Respuesta Verificable | +3.5% | América del Norte y la UE, con extensión a los sectores financieros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Superficie de Ataque en la Nube, Trabajo Híbrido e IoT/OT | +2.8% | Global, con exposición central en la manufactura de Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Telemetría de Red como la Capa Faltante en XDR Liderado por Endpoints | +2.1% | Núcleo en América del Norte y la UE, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Cobertura SOC Regional Resistente a Picos como Requisito a Nivel de Directorio | +1.6% | Global, con adopción temprana en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Detección 24/7 por Escasez de Talento en Ciberseguridad
La escasez de personal de seguridad calificado está cambiando la forma en que las organizaciones adquieren servicios de detección y respuesta. ISACA informó que el 55% de los equipos de ciberseguridad tenían personal insuficiente en 2025, mientras que el 65% de las organizaciones tenían puestos de seguridad sin cubrir. La misma encuesta encontró que el 50% de los encuestados enfrentaba dificultades para retener al personal existente. ISC2 encontró que el 59% de los profesionales identificaron brechas de habilidades críticas o significativas en 2025, en comparación con el 44% en 2024. La seguridad de IA y la seguridad en la nube fueron identificadas como áreas clave de escasez, lo que dificulta mantener internamente el análisis de tráfico y la búsqueda de amenazas. El mercado de servicios MDR de red centralizada se beneficia cuando las organizaciones utilizan equipos gestionados para proporcionar monitoreo continuo sin necesidad de construir un centro de operaciones de seguridad 24/7 completo.
Aumento del Ransomware, Ataques Asistidos por IA y Riesgo de Movimiento Lateral
La actividad de ransomware está aumentando la necesidad de una detección más temprana del movimiento dentro de las redes empresariales. Zscaler informó un aumento interanual del 275% en la exfiltración de datos de ransomware hasta 896,2 terabytes en 2026. El informe también documentó 328 millones de USD en pagos de ransomware. CrowdStrike informó en marzo de 2026 que los adversarios estaban utilizando IA para aumentar la velocidad y la escala de las operaciones.[1] La telemetría de red puede revelar patrones de tráfico este-oeste cuando los agentes de endpoint están ausentes o deshabilitados. Esto hace que la visibilidad de la red sea importante para entornos que incluyen tecnología operacional, dispositivos conectados y sistemas donde no se puede implementar software de endpoint.
Requisitos Regulatorios y de Ciberseguros para una Respuesta Verificable
Los requisitos regulatorios están haciendo que la capacidad de respuesta documentada sea más importante para muchos compradores. La Ley de Resiliencia Operacional Digital de la UE ha sido aplicable a las entidades financieras cubiertas desde el 17 de enero de 2025, con requisitos para la gestión de riesgos de TIC, la notificación de incidentes y la supervisión de proveedores externos. La Agencia de la Unión Europea para la Ciberseguridad (ENISA) informó que el 70% de las organizaciones encuestadas identificaron NIS2, DORA y la Ley de Resiliencia Cibernética como los principales impulsores de la inversión en ciberseguridad. Estos marcos aumentan el valor de los registros que muestran cómo se detectaron, investigaron y contuvieron los incidentes. El mercado de servicios MDR de red centralizada se ve respaldado cuando los proveedores gestionados pueden suministrar registros listos para auditoría y compromisos de nivel de servicio definidos. Los proveedores que pueden demostrar un proceso de respuesta repetible están mejor posicionados para atender a los sectores financieros regulados y otros sectores críticos.
Expansión de la Superficie de Ataque en la Nube, Trabajo Híbrido e IoT/OT
Las cargas de trabajo en la nube, el trabajo híbrido, los dispositivos conectados y los sistemas industriales han ampliado el número de sistemas que los equipos de seguridad deben observar. Estos entornos generan tráfico a través de servicios en la nube, sitios y dispositivos que pueden no admitir agentes de endpoint. Zscaler informó que el ransomware dirigido a servicios públicos aumentó un 622% en el año hasta marzo de 2026. La exposición es importante para las organizaciones de energía, servicios públicos y manufactura que operan tecnología operacional junto con TI empresarial. El monitoreo de protocolos industriales puede ayudar a los proveedores a identificar comunicaciones inusuales dentro de esos entornos. El mercado de servicios MDR de red centralizada gana relevancia a medida que los compradores buscan cobertura que se extienda a través de entornos de nube, TI, IoT y tecnología operacional.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Privacidad de Datos, Nube Soberana y Telemetría Transfronteriza | -2.1% | UE, núcleo de Asia-Pacífico, China, India, Corea del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Complejidad de Integración en Pilas de Seguridad de Múltiples Proveedores | -1.8% | Global, más aguda en grandes empresas con implementaciones SIEM heredadas | Corto plazo (≤ 2 años) |
| Calidad Inconsistente de Analistas y Rendimiento de SLA Bajo Presión | -1.2% | Global, concentrado en proveedores regionales más pequeños | Mediano plazo (2-4 años) |
| Puntos Ciegos No Gestionados en IoT, OT y Dispositivos Médicos | -0.9% | Atención médica en América del Norte y la UE, manufactura en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Privacidad de Datos, Nube Soberana y Telemetría Transfronteriza
Las normas de residencia de datos pueden limitar la capacidad de los proveedores para centralizar la telemetría de red a través de fronteras. Las entidades reguladas europeas deben considerar los requisitos de DORA para la gestión de riesgos y la supervisión de terceros al seleccionar socios de servicio.[2] Requisitos de localización similares pueden afectar la prestación de servicios en China, India y Corea del Sur. Es posible que los proveedores necesiten infraestructura regional y capacidad operacional local antes de poder atender a organizaciones reguladas en estos mercados. La separación resultante de los datos puede reducir el alcance de la inteligencia de amenazas aplicada en los entornos de los clientes. Los proveedores más pequeños pueden quedar excluidos de los procesos de adquisición cuando no pueden demostrar el modelo de implementación soberana requerido.
Complejidad de Integración en Pilas de Seguridad de Múltiples Proveedores
La mayoría de las grandes organizaciones utilizan herramientas de seguridad de varios proveedores, lo que dificulta la integración de la telemetría. Los sensores de red, los feeds de SIEM, las interfaces en la nube y los analizadores de tecnología operacional deben conectarse antes de que un proveedor pueda establecer líneas de base de comportamiento confiables. Los sistemas heredados en las instalaciones pueden añadir trabajo de implementación adicional cuando los clientes avanzan hacia el monitoreo basado en la nube. Este trabajo puede extender la incorporación de semanas a trimestres y aumentar los costos de servicios profesionales. Las implementaciones co-gestionadas pueden añadir desafíos de coordinación porque el cliente y el proveedor comparten responsabilidades durante incidentes graves. Estas condiciones pueden retrasar la conversión a una suscripción incluso cuando la necesidad subyacente de detección gestionada es clara.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Servicio:
Las Operaciones Lideradas por Humanos Ocupan la Mayor Posición de IngresosLas Operaciones de Seguridad Gestionadas 24/7 y los Servicios de Búsqueda de Amenazas representaron el 63,14% de la participación del mercado de servicios MDR de red centralizada en 2026. La posición refleja la demanda de cobertura operacional continua en lugar de una licencia de software únicamente. Las organizaciones con personal de seguridad limitado pueden utilizar equipos externos para la revisión de alertas, la investigación y la respuesta a incidentes, lo que reduce el desafío de mantener cobertura especializada en cada turno y tipo de incidente. ISACA encontró que el 55% de los equipos de ciberseguridad tenían personal insuficiente en 2025. Esta escasez respalda los contratos que combinan monitoreo con analistas experimentados, mientras que los compradores de software gestionado y dispositivos frecuentemente combinan la tecnología con un contrato de servicio para mantener una supervisión continua. Este acuerdo permite a los proveedores vender tanto la plataforma de monitoreo como las operaciones especializadas en torno a ella, mientras que la búsqueda proactiva de amenazas puede aumentar el valor del contrato porque va más allá de la revisión de alertas, permitiendo a los analistas probar la actividad sospechosa antes de que un incidente confirmado genere una interrupción del negocio. Los proveedores también utilizan la emulación de adversarios e investigaciones basadas en hipótesis para diferenciar su servicio, especialmente cuando los clientes necesitan evidencia de que un proveedor puede investigar actividades complejas en lugar de solo generar alertas. El mercado de servicios MDR de red centralizada, por lo tanto, recompensa a los proveedores que pueden conectar tecnología, analistas calificados y un proceso de respuesta claro. Las operaciones lideradas por humanos siguen siendo centrales donde los clientes no pueden justificar la dotación de un equipo interno dedicado a todas horas, incluidas las organizaciones que necesitan cobertura de respuesta confiable pero tienen recursos de seguridad internos limitados.


Por Modelo de Servicio:
La Entrega Co-Gestionada se Expande junto con la Externalización TotalLa Red MDR Totalmente Gestionada representó el 65,47% de los ingresos en 2026. Este modelo sigue siendo atractivo para las organizaciones medianas que carecen del personal para operar el monitoreo de red de forma continua. La Red MDR Co-Gestionada se proyecta que se expanda a un CAGR del 18,42% hasta 2032. La perspectiva más rápida refleja la demanda de organizaciones con equipos internos que necesitan capacidad adicional y experiencia especializada. Los compradores pueden retener el control de las decisiones de seguridad seleccionadas mientras utilizan al proveedor para la inteligencia de amenazas y el soporte operacional. El tamaño del mercado de servicios MDR de red centralizada para la entrega co-gestionada se beneficia cuando los equipos de seguridad maduros desean apoyo sin una transferencia completa.
La diferencia entre los modelos refleja las cambiantes necesidades de los compradores en lugar de la sustitución de un modelo por otro, ya que la capacidad interna, las preferencias de control y la disponibilidad de personal especializado varían considerablemente entre organizaciones. Los primeros adoptantes a menudo seleccionaron servicios totalmente gestionados porque las responsabilidades de implementación y operación eran más simples, mientras que las organizaciones con programas internos más desarrollados pueden posteriormente cambiar hacia operaciones co-gestionadas, reteniendo la responsabilidad de tareas seleccionadas mientras recurren al proveedor para investigaciones especializadas y cobertura continua. Los proveedores que ofrecen ambos modelos en una plataforma común pueden retener a los clientes a medida que cambia su modelo operativo. Esto crea una oportunidad para extender las relaciones existentes en lugar de perder clientes ante otro proveedor, y el modelo también ofrece a los proveedores una forma de atender tanto a compradores con personal insuficiente como a organizaciones que buscan una ampliación específica de analistas, sin requerir que ninguno de los grupos adopte el mismo enfoque operativo.
Por Modo de Implementación:
La Entrega Basada en la Nube Lidera Mientras que el Híbrido Satisface las Necesidades de ControlLa implementación Basada en la Nube representó el 44,19% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 18,87% hasta 2032. Es la opción común para los nuevos programas MDR porque puede reducir las necesidades iniciales de infraestructura, acortar la ruta de implementación inicial y situar las funciones analíticas en un entorno de servicio gestionado centralmente. La entrega en la nube también admite un acceso más rápido a análisis y flujos de trabajo de monitoreo gestionados centralmente, mientras que los sistemas en las instalaciones siguen siendo relevantes en entornos de defensa con aislamiento de red, nucleares y de negociación financiera, donde el control local sobre sistemas y datos sensibles sigue siendo un requisito operativo práctico. Estos entornos pueden tener restricciones de latencia, seguridad o cumplimiento que impiden que la telemetría salga del sitio. La entrega híbrida utiliza sensores locales con análisis en la nube para abordar esos requisitos, ofreciendo a los clientes un método para separar los procesos de recopilación sensibles de los flujos de trabajo analíticos más amplios.
Los entornos híbridos son importantes para las organizaciones de servicios financieros y atención médica con estrictos requisitos de control de datos. Permiten que los datos sensibles permanezcan en la infraestructura local mientras los procesos analíticos utilizan la capacidad de la nube. La participación del mercado de servicios MDR de red centralizada de la entrega en la nube está respaldada por nuevos compradores que establecen programas formales de detección gestionada. Estos compradores a menudo eligen opciones nativas de la nube porque la configuración puede ser más sencilla que implementar una plataforma completa en las instalaciones. Los proveedores aún deben ofrecer flexibilidad de implementación para los clientes cuyas operaciones reguladas no pueden depender de un enfoque exclusivamente en la nube.


Por Tamaño de Organización:
Las Pequeñas y Medianas Empresas Forman un Grupo de Compradores de Mayor CrecimientoLas Grandes Empresas representaron el 61,78% de los ingresos en 2026. Su escala, redes distribuidas y procesos formales de adquisición de seguridad han respaldado la adopción temprana de servicios de detección gestionada. Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 18,23% de 2027 a 2032. Los precios por usuario y los canales de proveedores de servicios gestionados están haciendo que el monitoreo continuo sea más accesible para este grupo, particularmente donde la seguridad se adquiere junto con servicios más amplios de administración y soporte de TI. La base de clientes incluye organizaciones que no tienen personal de seguridad interno dedicado, y el mercado de servicios MDR de red centralizada está llegando a estos compradores a través de servicios integrados de gestión de TI y seguridad.
La oportunidad para las organizaciones más pequeñas no es solo una cuestión de precio más bajo. Los modelos de entrega pueden reducir el trabajo de integración y la carga operativa que anteriormente hacían difícil de usar el monitoreo avanzado de redes, haciendo el servicio más práctico para organizaciones con personal técnico limitado y procesos maduros. Los requisitos de seguros para controles de seguridad documentados también alientan a las pequeñas y medianas empresas a formalizar acuerdos de servicios gestionados, porque el monitoreo continuo puede respaldar un registro más consistente de actividades de detección y respuesta. La entrega totalmente gestionada puede proporcionar un punto de entrada donde el comprador tiene capacidad interna limitada, mientras que los servicios co-gestionados pueden volverse relevantes a medida que la organización desarrolla un equipo interno más capaz, permitiendo al proveedor complementar las operaciones internas en lugar de reemplazarlas por completo. Los proveedores que simplifican la incorporación pueden fortalecer su posición en el mercado de servicios MDR de red centralizada a medida que esta base de compradores se expande.
Por Arquitectura de Red:
Las Redes en la Nube e Híbridas Crean la Ruta de Expansión Más RápidaLas Redes LAN/WAN Empresariales representaron el 51,91% de los ingresos del segmento en 2026. Estas redes siguen siendo el núcleo establecido para el análisis de tráfico interno en sedes, sucursales y entornos corporativos, donde observar las comunicaciones entre sistemas puede revelar actividad que no es evidente solo a partir de las alertas de endpoint. Se proyecta que las Redes Virtuales en la Nube e Híbridas se expandan a un CAGR del 19,35% de 2027 a 2032. La adopción de múltiples nubes está creando volúmenes de tráfico y conexiones que las herramientas tradicionales en las instalaciones pueden no capturar eficientemente, particularmente cuando las cargas de trabajo se mueven entre entornos virtuales, usuarios remotos y servicios en la nube separados. El tamaño del mercado de servicios MDR de red centralizada para redes en la nube e híbridas está respaldado por la necesidad de observar la actividad en entornos virtuales, mientras que las Redes OT/ICS e IoT representan una oportunidad estratégica distinta para el mercado de servicios MDR de red centralizada. Zscaler informó un aumento del 622% en el ransomware dirigido a servicios públicos en el año hasta marzo de 2026.[3] Los entornos operacionales a menudo no pueden ejecutar agentes de endpoint, lo que hace que el monitoreo de red sea particularmente importante, porque el enfoque de monitoreo debe evitar interrumpir los equipos que respaldan las operaciones de manufactura, energía y servicios públicos. Los proveedores que pueden interpretar las comunicaciones Modbus, DNP3 e IEC 61850 pueden abordar un requisito técnico que muchos proveedores enfocados en TI no cubren, permitiéndoles monitorear la actividad en entornos industriales con sistemas especializados. Esta capacidad puede respaldar contratos premium en energía y manufactura. También ayuda a los proveedores a diferenciar sus ofertas en entornos donde la visibilidad debe operar sin interrumpir los sistemas críticos.
Por Vertical Industrial:
BFSI Ancla los Ingresos Mientras que la Manufactura Avanza Más RápidoBFSI representó el 23,11% de los ingresos en 2026. Las instituciones financieras enfrentan altos requisitos de seguridad y deben demostrar una gestión eficaz del riesgo ante los reguladores y socios comerciales, lo que hace que el monitoreo documentado y un proceso de incidentes confiable sean centrales para las decisiones de adquisición. DORA ha sido aplicable a las entidades financieras de la UE cubiertas desde enero de 2025 y ha aumentado la atención a la gestión de riesgos de TIC y la supervisión de terceros. Se proyecta que la Manufactura dentro de Otros Verticales Industriales se expanda a un CAGR del 18,41% hasta 2032. La perspectiva más rápida está vinculada a la convergencia de la TI empresarial y la tecnología operacional de fábrica, que añade sistemas conectados y patrones de tráfico que necesitan un monitoreo coordinado a través de redes de producción y corporativas. La manufactura necesita visibilidad a través de equipos conectados, sistemas de producción y redes corporativas. Zscaler informó un aumento del 725% en el ransomware dirigido a organizaciones de flete y logística en el año hasta marzo de 2026. Las organizaciones de atención médica y ciencias de la vida también requieren monitoreo continuo porque las interrupciones por ransomware pueden afectar los sistemas críticos, incluidas las redes y aplicaciones que respaldan la continuidad operativa diaria. Los compradores de comercio minorista y electrónico se centran en la seguridad de pagos y los riesgos de la cadena de suministro, mientras que los clientes de energía y servicios públicos necesitan visibilidad a través de infraestructura distribuida y entornos industriales. Las organizaciones de energía y servicios públicos, TI y telecomunicaciones, y gobierno requieren protección para la infraestructura y los entornos distribuidos.
Análisis Geográfico
Mercado de Servicios MDR Centrados en la Red en América del Norte
América del Norte concentró el 43,93% de los ingresos en 2026. El mercado de servicios MDR centrados en la red en la región combina una amplia base de compradores del sector de servicios financieros, gobierno y empresas que necesitan respuesta continua a incidentes, lo que respalda la demanda de proveedores con amplia cobertura operativa y procesos de respuesta consolidados. Estados Unidos representó el 50,7% de la actividad global de ransomware observada en el conjunto de datos de Zscaler referenciado.[4] Esta exposición a amenazas respalda la demanda de servicios de detección gestionada más maduros, ya que las organizaciones buscan identificar y contener actividades sospechosas antes de que generen un impacto operativo material. Canadá ofrece una oportunidad adicional en el sector de servicios financieros, mientras que la expansión manufacturera de México impulsa la demanda de seguridad para tecnología operacional, y la cuota de mercado de servicios MDR centrados en la red en América del Norte se ve reforzada también por la concentración de proveedores de plataformas y capacidades de servicios de seguridad gestionada.
Mercado de Servicios MDR Centrados en la Red en Europa
El mercado de servicios MDR centrados en la red en Europa presenta un perfil de demanda impulsado por la regulación, donde los requisitos de cumplimiento normativo ejercen una influencia directa sobre los presupuestos de seguridad, la selección de proveedores y la necesidad de registros que demuestren la preparación para la respuesta. La ENISA determinó que el 70% de las organizaciones encuestadas identificaron NIS2, DORA y la Ley de Resiliencia Cibernética como el principal motor de la inversión en ciberseguridad. A mediados de 2025, 14 de los 27 estados miembros de la UE habían transpuesto completamente NIS2 a la legislación nacional. Esto significa que la actividad de cumplimiento continuará a medida que la implementación avance en toda la región, mientras que el Reino Unido también enfrenta brechas en competencias de seguridad que llevan a las organizaciones a recurrir a servicios gestionados, especialmente cuando las empresas necesitan cobertura sostenida pero no pueden contratar y retener internamente a todos los especialistas requeridos.
Mercado de Servicios MDR Centrados en la Red en APAC, MEA y América del Sur
Se proyecta que el mercado de servicios MDR centrados en la red en Asia-Pacífico se expanda a una CAGR del 19,68% entre 2027 y 2032. Esta tasa lo convierte en la geografía de mayor crecimiento en el mercado de servicios MDR centrados en la red. La región está adoptando servicios en la nube rápidamente, mientras que muchas organizaciones enfrentan escasez de analistas de seguridad experimentados, lo que genera un caso práctico para equipos externos capaces de monitorear entornos complejos y distribuidos. Los requisitos de localización de datos pueden hacer que la selección de proveedores sea más compleja en China, India y Corea del Sur, ya que los proveedores pueden necesitar gestión local de datos, infraestructura y acuerdos de servicio para compradores regulados. Los modelos de servicio liderados por telecomunicaciones también son relevantes en mercados donde las empresas contratan servicios gestionados a través de operadores, mientras que América del Sur, Oriente Medio y África siguen siendo oportunidades en etapas más tempranas.
Panorama Competitivo
Concentración del Mercado
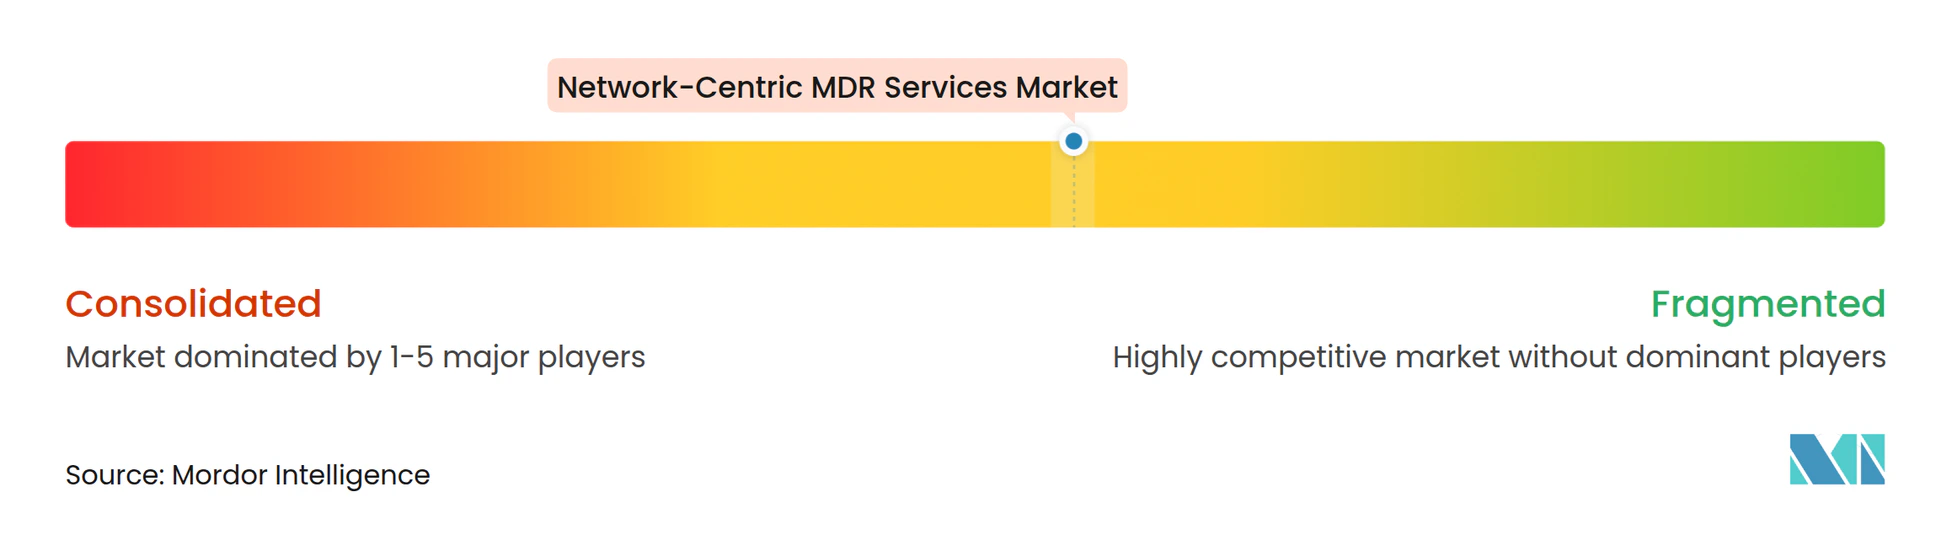
El mercado de servicios MDR de red centralizada sigue siendo moderadamente fragmentado entre grandes proveedores de plataformas, mientras que un grupo más amplio de proveedores regionales y especializados atiende necesidades específicas. LevelBlue fortaleció su posición de detección gestionada a través de la adquisición de Trustwave anunciada en julio de 2025. Completó la adquisición de Cybereason en noviembre de 2025, añadiendo capacidades de XDR, análisis forense digital y respuesta a incidentes. Estos movimientos muestran cómo los grandes proveedores están añadiendo amplitud de servicio a través de adquisiciones, y la escala importa porque los grandes compradores buscan cobertura consistente, capacidad de respuesta y la capacidad de respaldar entornos complejos en múltiples ubicaciones, servicios en la nube y tipos de infraestructura de red.
CrowdStrike lanzó MDR Agéntico en marzo de 2026 dentro de Falcon Complete. La empresa dijo que las pruebas internas mostraron investigaciones hasta 5 veces más rápidas y más de 3 veces mayor precisión de clasificación para clasificaciones benignas. SentinelOne introdujo Wayfinder Threat Detection and Response con Google Cloud en noviembre de 2025. La oferta combina Google Threat Intelligence con detección gestionada en endpoints, cargas de trabajo en la nube e identidades. Estos lanzamientos muestran que la automatización y la cobertura integrada se están convirtiendo en elementos centrales del posicionamiento de los proveedores, particularmente a medida que los clientes comparan la velocidad de investigación, la eficiencia de los analistas y la amplitud de los entornos monitoreados.
Dentro del mercado de servicios MDR de red centralizada, los proveedores más pequeños pueden competir a través de la experiencia regional, la entrega local o el conocimiento de verticales particulares, donde la comprensión de los requisitos locales y las redes especializadas puede seguir siendo valiosa para los clientes. Su posición se vuelve más difícil cuando los proveedores más grandes amplían su cobertura a través de adquisiciones y desarrollo de plataformas. Los compradores evaluarán la capacidad de monitorear el tráfico de red, los entornos en la nube, las identidades y la tecnología operacional dentro de un servicio coordinado, en lugar de aceptar herramientas desconectadas que dejan brechas entre diferentes partes del entorno. Los proveedores también necesitan infraestructura que respalde el manejo local de datos para clientes regulados. El mercado de servicios MDR de red centralizada recompensa a las empresas que combinan cobertura técnica con una respuesta confiable liderada por analistas.
Líderes de la Industria de Servicios MDR de Red Centralizada
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
Sophos Group plc
-
eSentire Inc.
-
SentinelOne, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios MDR Centrados en la Red Empresas cubiertas en este informe
- Accenture plc
- Arctic Wolf Networks, Inc.
- CrowdStrike Holdings, Inc.
- Sophos Group plc
- eSentire Inc.
- Rapid7, Inc.
- SentinelOne, Inc.
- Palo Alto Networks, Inc.
- Red Canary (a Zscaler Company)
- Expel, Inc.
- LevelBlue
- ReliaQuest, LLC
- Kroll, LLC
- IBM Corporation
- Google LLC (Mandiant)
- Microsoft Corporation
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Orange Business
- WithSecure Corporation
Desarrollos recientes de la industria en Mercado de Servicios MDR Centrados en la Red
- Septiembre de 2026: Arctic Wolf lanzó Aurora MDR Connect, un nuevo nivel MDR construido exclusivamente para proveedores de servicios gestionados (MSP), que permite a los socios ofrecer detección y respuesta gestionada respaldada por un SOC agéntico sin necesidad de enviar o instalar sensores de red físicos. La plataforma procesa más de 10 billones de eventos de seguridad y realiza más de 200.000 investigaciones semanales, ampliando materialmente el mercado direccionable de Arctic Wolf al reducir la barrera de implementación para la seguridad de red entregada por MSP.
- Septiembre de 2026: KDDI America y KDDI Europe han introducido un servicio de Detección y Respuesta Gestionada impulsado por IA disponible 24/7 en asociación con Exaforce para ofrecer seguridad y cumplimiento de nivel empresarial en mercados internacionales. Sus capacidades avanzadas cubren endpoints, redes, SaaS y gestión de acceso de identidades desde una única plataforma.
- Junio de 2026: Wipro Limited anunció la expansión de su asociación con Palo Alto Networks, el líder global en ciberseguridad con IA, para ofrecer servicios de Detección y Respuesta Gestionada (MDR) impulsados por IA. La relación ampliada se basa en una base existente con Palo Alto Networks en transformación de nube, red y seguridad, y refleja la creciente demanda de los clientes de operaciones de seguridad más integradas y lideradas por IA.
- Marzo de 2026: CrowdStrike presentó MDR Agéntico en la Conferencia RSA 2026, integrando modelos de razonamiento NVIDIA Nemotron dentro de Falcon Complete. Las pruebas internas mostraron investigaciones hasta 5 veces más rápidas y más de 3 veces mayor precisión de clasificación. Simultáneamente, CrowdStrike lanzó Servicios de Transformación SOC para ayudar a las empresas a migrar a Falcon Next-Gen SIEM y establecer flujos de trabajo SOC agénticos.
Alcance del Informe Global del Mercado de Servicios MDR de Red Centralizada
Los Servicios de Detección y Respuesta Gestionada de Red Centralizada (MDR) son soluciones de ciberseguridad especializadas y externalizadas donde un proveedor externo asume la responsabilidad operacional 24/7 de monitorear, detectar y mitigar amenazas cibernéticas avanzadas explícitamente dentro de la capa de red de una organización.
El Informe del Mercado de Servicios MDR de Red Centralizada está segmentado por Componente de Servicio (Software NDR Gestionado y Dispositivos Virtuales [Licencia/Suscripción] y Operaciones de Seguridad Gestionadas 24/7 y Servicios de Búsqueda de Amenazas), Modelo de Servicio (Red MDR Totalmente Gestionada y Red MDR Co-Gestionada), Modo de Implementación (Basado en la Nube, En las Instalaciones e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Arquitectura de Red (Redes LAN / WAN Empresariales, Redes Virtuales en la Nube e Híbridas, y Redes OT / ICS e IoT), Vertical Industrial (Banca, Servicios Financieros y Seguros, Atención Médica y Ciencias de la Vida, Gobierno y Sector Público, TI y Telecomunicaciones, Energía y Servicios Públicos, Manufactura y Otros Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software NDR Gestionado y Dispositivos Virtuales (Licencia/Suscripción) |
| Operaciones de Seguridad Gestionadas 24/7 y Servicios de Búsqueda de Amenazas |
| Red MDR Totalmente Gestionada |
| Red MDR Co-Gestionada |
| Basado en la Nube |
| En las Instalaciones |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Redes LAN / WAN Empresariales |
| Redes Virtuales en la Nube e Híbridas |
| Redes OT / ICS e IoT |
| Banca, Servicios Financieros y Seguros |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Sector Público |
| TI y Telecomunicaciones |
| Energía y Servicios Públicos |
| Manufactura |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente de Servicio | Software NDR Gestionado y Dispositivos Virtuales (Licencia/Suscripción) | |
| Operaciones de Seguridad Gestionadas 24/7 y Servicios de Búsqueda de Amenazas | ||
| Por Modelo de Servicio | Red MDR Totalmente Gestionada | |
| Red MDR Co-Gestionada | ||
| Por Modo de Implementación | Basado en la Nube | |
| En las Instalaciones | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Arquitectura de Red | Redes LAN / WAN Empresariales | |
| Redes Virtuales en la Nube e Híbridas | ||
| Redes OT / ICS e IoT | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros | |
| Atención Médica y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| TI y Telecomunicaciones | ||
| Energía y Servicios Públicos | ||
| Manufactura | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios MDR de red centralizada?
Se proyecta que el tamaño del mercado de servicios MDR de red centralizada sea de 2,10 mil millones de USD en 2027 y de 4,55 mil millones de USD para 2032, con un CAGR del 16,72% de 2027 a 2032. El pronóstico refleja la creciente necesidad de servicios continuos de detección, investigación, búsqueda de amenazas y respuesta que se extienden a través de los entornos de red empresarial.
¿Qué está impulsando la adopción de servicios MDR de red centralizada?
La escasez de personal de seguridad, la actividad de ransomware, los requisitos regulatorios y la mayor exposición a la nube, IoT y tecnología operacional están aumentando la demanda de monitoreo continuo. La visibilidad de la red es valiosa donde la cobertura de endpoints no puede observar todos los sistemas conectados o industriales. Puede ayudar a los equipos de seguridad a examinar las comunicaciones entre sistemas e identificar movimientos potencialmente sospechosos que de otro modo quedarían fuera de la telemetría de endpoints.
¿Qué componente de servicio tiene la mayor posición de ingresos?
Las Operaciones de Seguridad Gestionadas 24/7 y los Servicios de Búsqueda de Amenazas representaron el 63,14% de los ingresos en 2026. El segmento combina revisión de alertas, investigación, búsqueda de amenazas y cobertura operacional continua para entornos y condiciones operativas de seguridad complejos. Esta estructura es relevante para las organizaciones que necesitan un proceso de respuesta definido pero no pueden mantener un equipo interno completo con las capacidades especializadas requeridas.
¿Qué modelo de implementación de MDR de red centralizada se está expandiendo más rápido?
Se proyecta que la implementación Basada en la Nube se expanda a un CAGR del 18,87% hasta 2032. Se selecciona comúnmente para nuevos programas porque puede reducir los requisitos iniciales de infraestructura. El enfoque también permite a los proveedores gestionar los flujos de trabajo analíticos de forma centralizada mientras ofrecen a los clientes una ruta más rápida hacia el monitoreo continuo de la red, mientras que las opciones híbridas y en las instalaciones siguen siendo necesarias para los sistemas con aislamiento de red o estrictamente regulados que requieren diferentes controles de manejo de datos.
¿Qué grupo de compradores tiene la perspectiva de expansión más sólida?
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 18,23% de 2027 a 2032 a medida que los modelos de servicios gestionados reducen las barreras operativas y de incorporación. Los canales de proveedores pueden agrupar el monitoreo de red con un soporte de TI más amplio para estas organizaciones. Esto reduce la carga operativa para los compradores que necesitan capacidad de seguridad sin equipos separados para gestionar herramientas de monitoreo extensas, colas de alertas e investigaciones de incidentes.
¿Qué región se espera que se expanda más rápido?
Se proyecta que el mercado de servicios MDR de red centralizada en Asia-Pacífico se expanda a un CAGR del 19,68% de 2027 a 2032, respaldado por la adopción de la nube y la demanda de habilidades de seguridad gestionadas. Los requisitos de localización de datos hacen que la capacidad de servicio local sea importante para las organizaciones reguladas. Los proveedores necesitan demostrar que pueden cumplir con las expectativas locales de manejo de datos mientras mantienen un modelo de servicio confiable para el monitoreo, la investigación y la respuesta en entornos de clientes en la nube, en las instalaciones, híbridos y distribuidos.