
Tamanho e Participação do Mercado de Orquestração de Segurança Multi-Cloud
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.12 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 22.13 % |
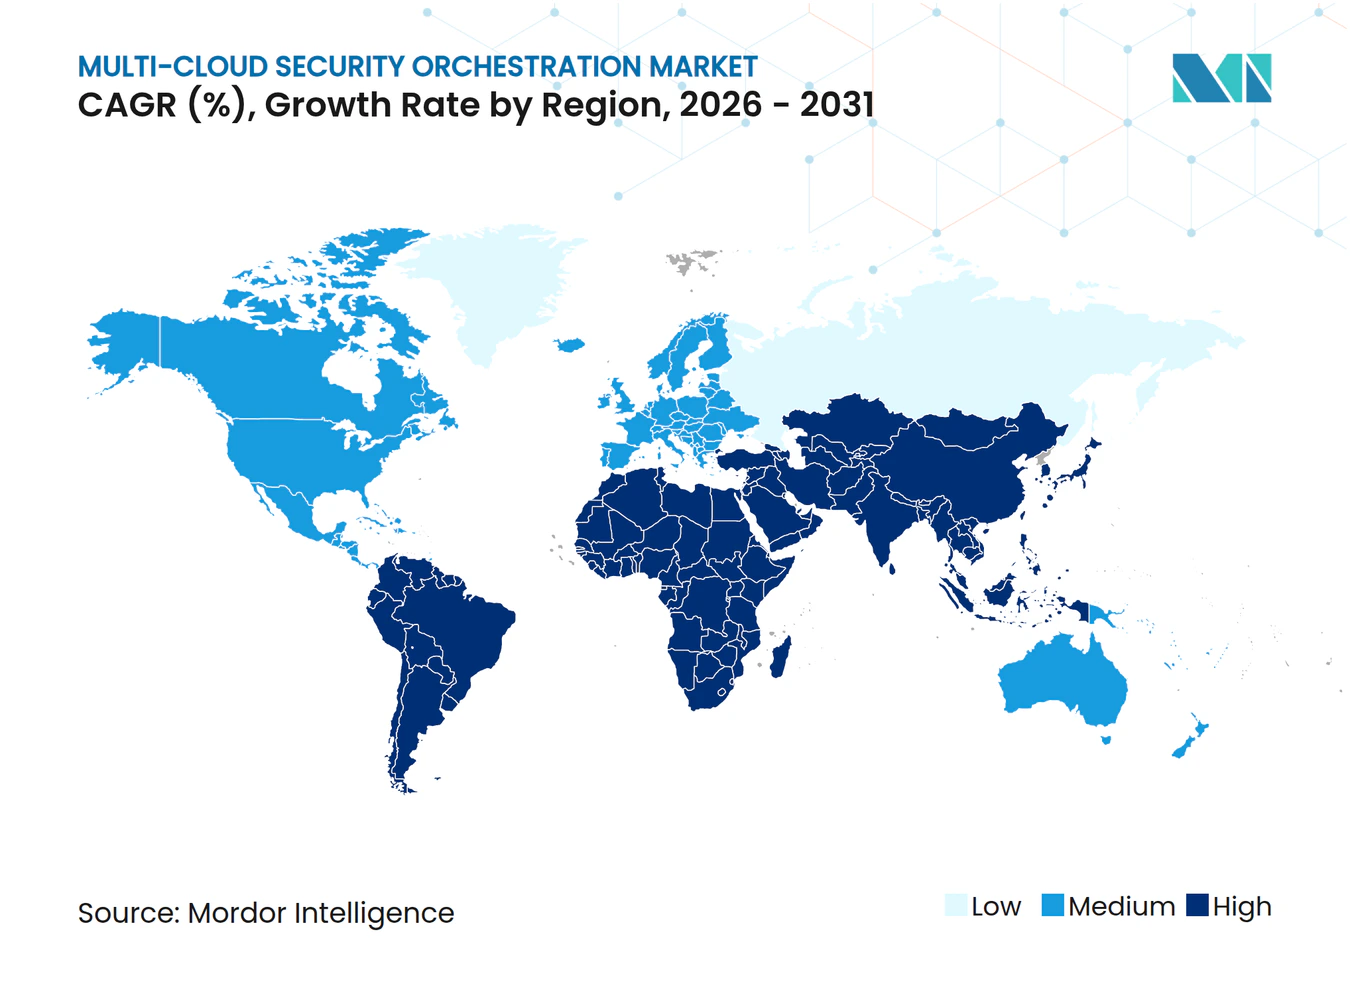
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Orquestração de Segurança Multi-Cloud por Mordor Intelligence
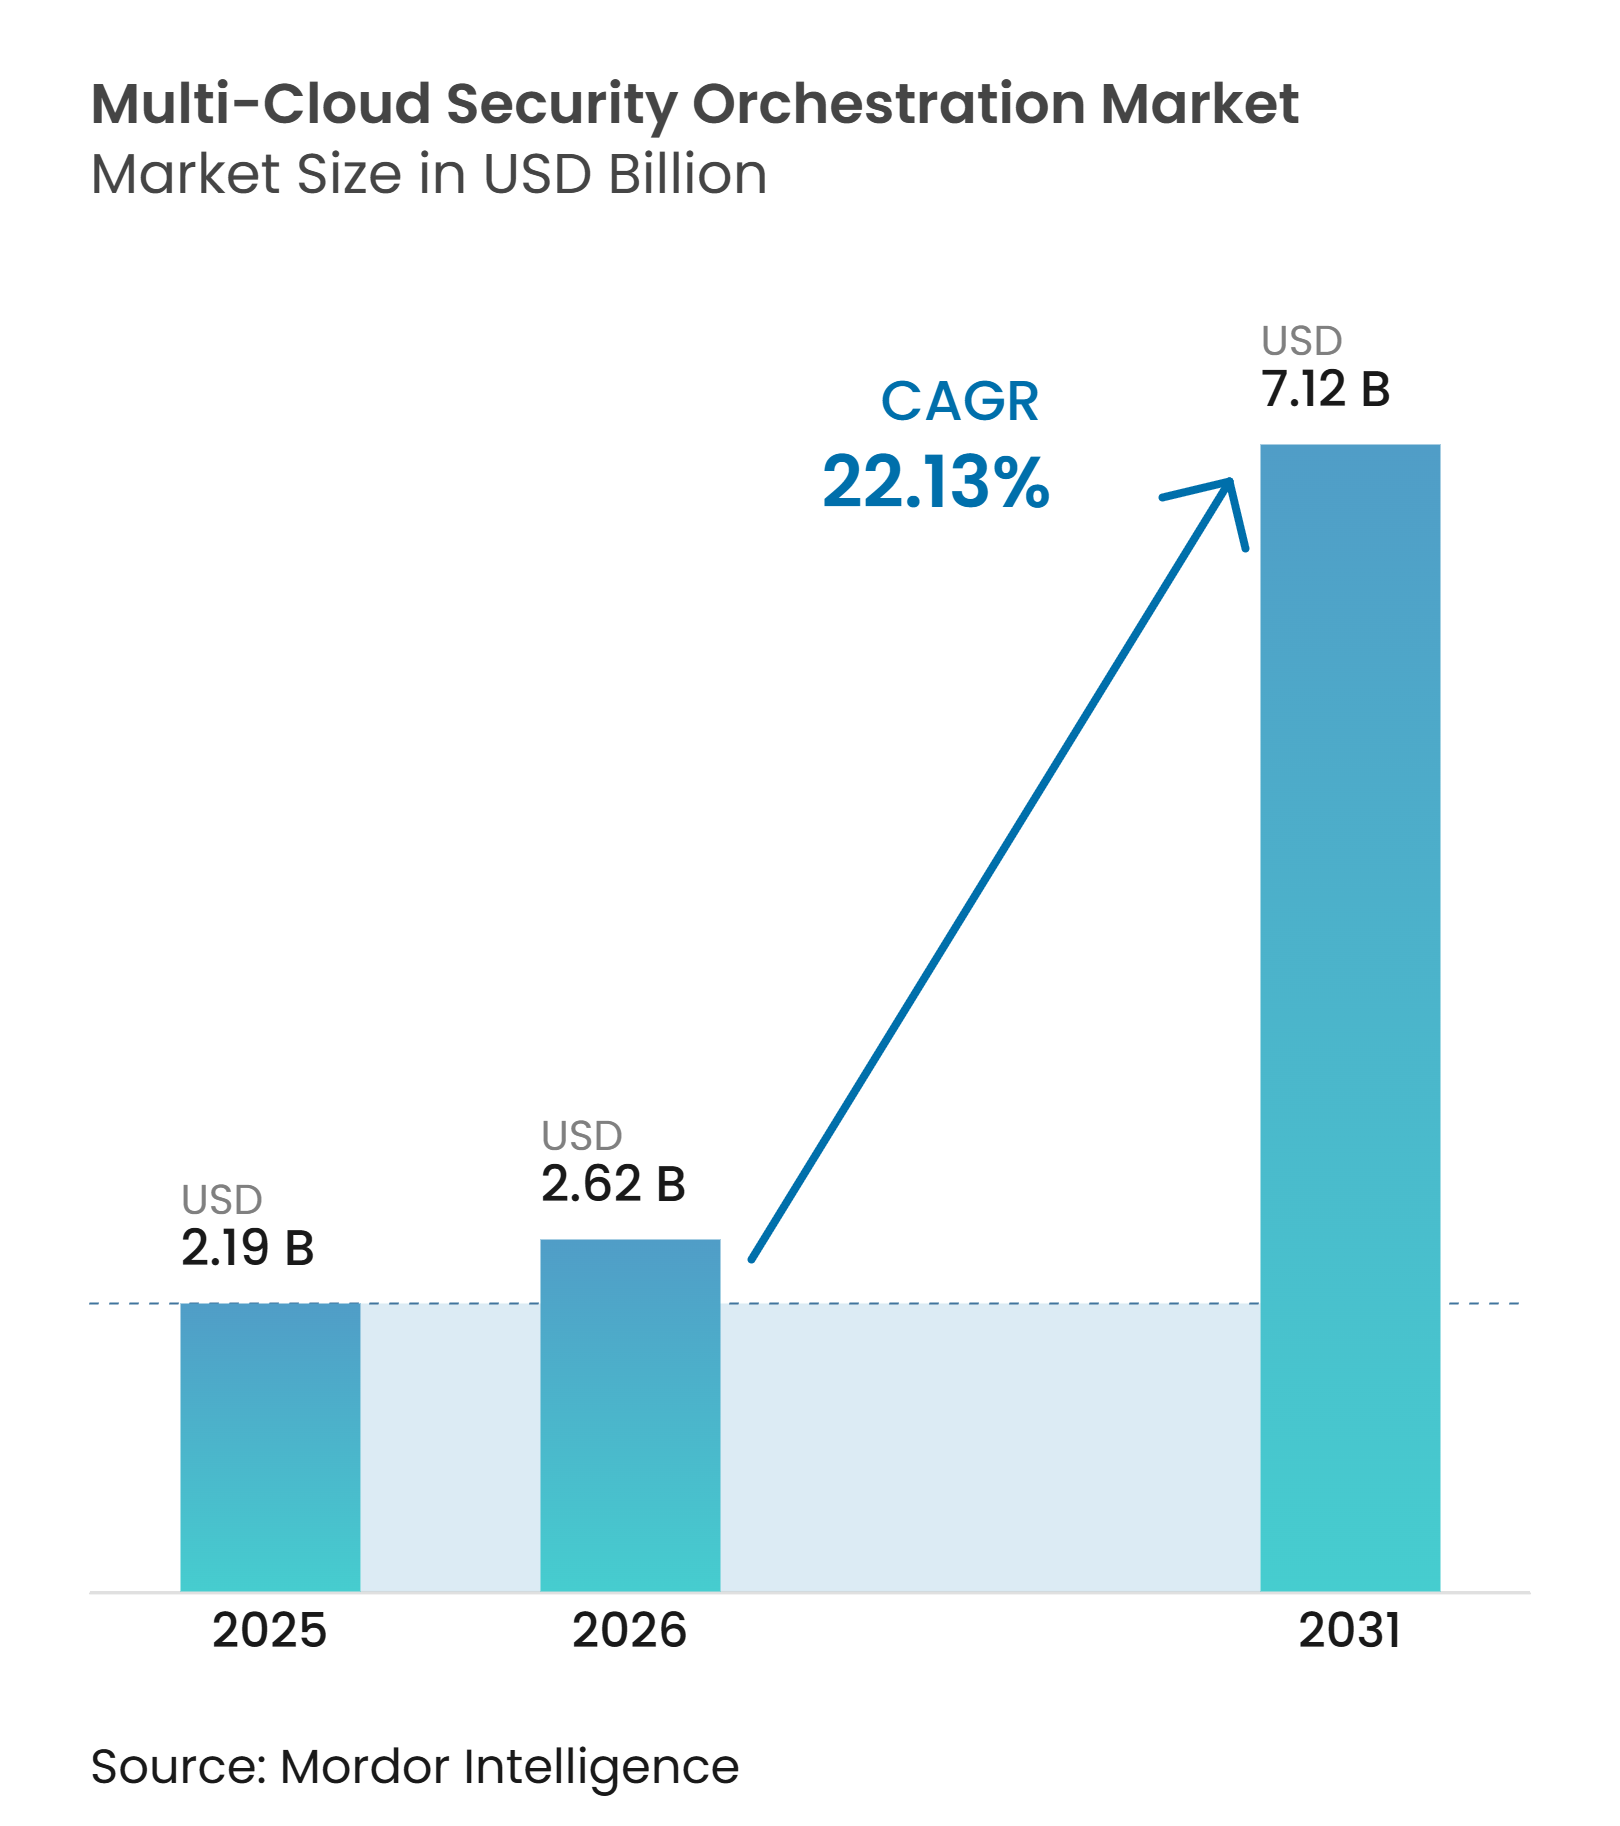
O tamanho do mercado de orquestração de segurança multi-cloud está projetado em 2,19 bilhões de USD em 2025, 2,62 bilhões de USD em 2026, e deve atingir 7,12 bilhões de USD até 2031, crescendo a um CAGR de 22,13% de 2026 a 2031. As empresas estão tratando a segurança multi-cloud como uma prioridade de gastos porque cargas de trabalho em múltiplos provedores de nuvem criam exposições que ferramentas isoladas não conseguem monitorar de forma consistente. Cada novo serviço de nuvem adiciona um ponto de exposição e mais um fluxo de dados de segurança, o que aumenta o valor de sistemas capazes de organizar informações e acionar respostas rapidamente. Agentes de inteligência artificial estão mudando o papel da orquestração ao apoiar triagem, investigação e remediação dentro de fluxos de trabalho aprovados. A concorrência está se movendo em direção a maior cobertura de dados, capacidade de inteligência artificial e profundidade de integração, enquanto os desafios de implementação continuam a favorecer provedores estabelecidos e canais de serviços gerenciados.
Principais Conclusões do Relatório
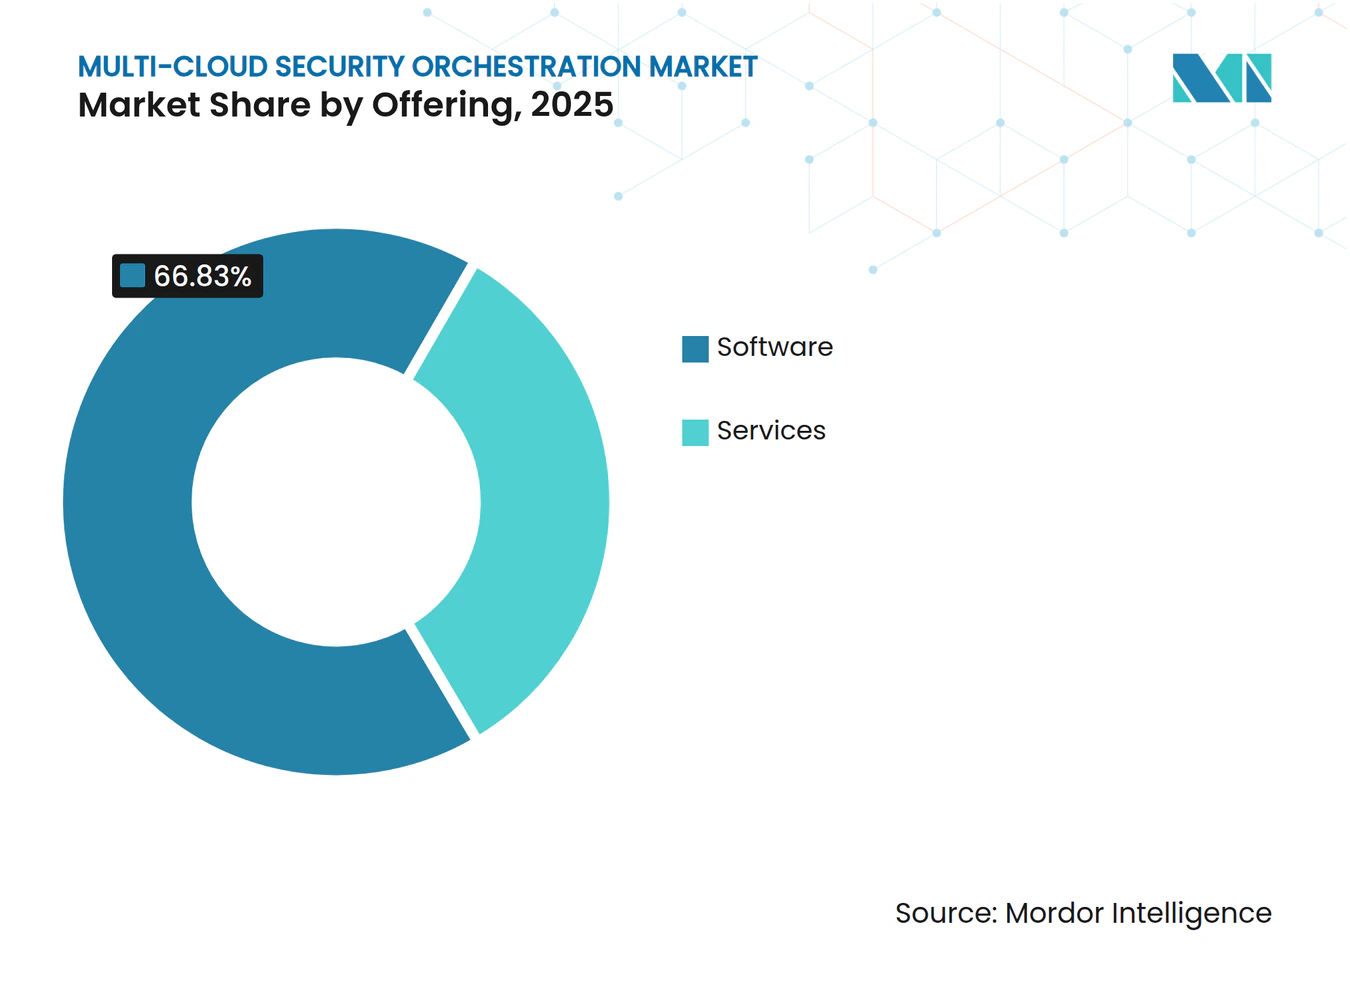
- Por oferta, o software detinha 66,83% do mercado de orquestração de segurança multi-cloud em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 24,91% até 2031.
- Por função de orquestração, a orquestração de postura de segurança e conformidade representou 26,19% em 2025, enquanto a orquestração de operações de segurança está projetada para crescer a um CAGR de 24,11% até 2031.
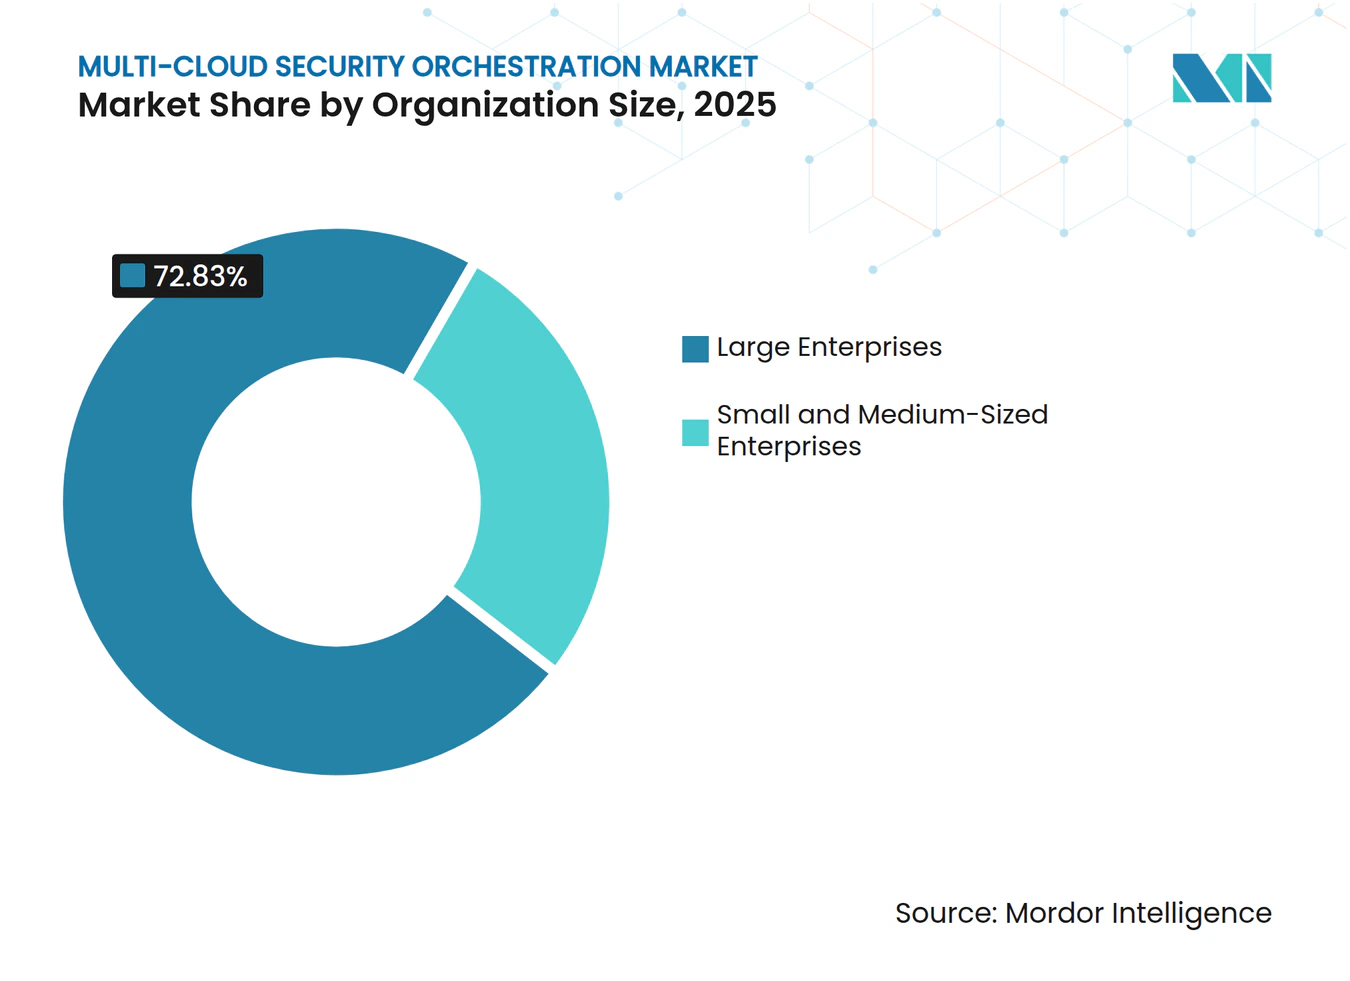
- Por tamanho de organização, as grandes empresas detinham 72,83% em 2025, enquanto as pequenas e médias empresas estão projetadas para avançar a um CAGR de 26,49% até 2031.
- Por setor de uso final, o BFSI representou 24,76% no mercado de orquestração de segurança multi-cloud em 2025, enquanto o setor de saúde e ciências da vida está projetado para expandir a um CAGR de 23,94% até 2031.
- Por geografia, a América do Norte detinha 36,28% no mercado de orquestração de segurança multi-cloud em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 28,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente Complexidade Multi-Cloud e Proliferação de Ferramentas de Segurança | +4.8% | Global, com maior intensidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento do Volume de Ameaças Nativas em Nuvem e Exposição a Caminhos de Ataque | +4.2% | Global, amplificado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Demanda Regulatória por Resposta Contínua e Auditável | +3.6% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Talentos em Cibersegurança e Redução da Fadiga de Alertas | +3.1% | Global | Curto prazo (≤ 2 anos) |
| Crescente Necessidade de Visibilidade Unificada entre Nuvens e Correlação de Riscos | +2.4% | Global, especialmente empresas da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Desvio de Políticas entre Infraestrutura como Código e Ambientes de Execução | +1.8% | Global, com ganhos iniciais na América do Norte, Reino Unido e Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade Multi-Cloud e Proliferação de Ferramentas de Segurança
Organizações que utilizam vários provedores de nuvem precisam gerenciar diferentes interfaces de aplicação, formatos de registro e sistemas de identidade. Isso dificulta que as equipes de segurança comparem eventos entre Amazon Web Services, Microsoft Azure e Google Cloud. O mercado de orquestração de segurança multi-cloud se beneficia quando os compradores precisam de um único processo para coletar, organizar e responder a esses dados. A proliferação de ferramentas também torna a consolidação de plataformas mais atraente, pois produtos separados frequentemente mantêm formatos de alerta e processos operacionais distintos. Provedores com integrações pré-construídas extensas podem reduzir o trabalho de implantação e proteger sua posição em contas corporativas. A Pesquisa SANS SOC de 2025 constatou que 42% dos centros de operações de segurança ingeriam dados em sistemas SIEM sem um plano para recuperá-los ou gerenciá-los, mostrando que os problemas de gerenciamento de dados frequentemente começam antes da fase de resposta.[1]
Aumento do Volume de Ameaças Nativas em Nuvem e Exposição a Caminhos de Ataque
Os ambientes de nuvem introduzem desafios de segurança que diferem dos incidentes tradicionais de endpoint e rede. Armazenamento mal configurado, permissões excessivas e escape de contêiner podem se combinar entre sistemas, tornando alertas isolados difíceis de interpretar. Isso sustenta a demanda no mercado de orquestração de segurança multi-cloud por sistemas que vinculam configurações de infraestrutura, permissões de identidade, comportamento de aplicações e atividade em tempo de execução. A Wiz introduziu sua Plataforma de Proteção de Aplicações de Inteligência Artificial em março de 2026 para conectar código, recursos de nuvem, modelos, agentes, dados e proteção em tempo de execução em seu Grafo de Segurança.[2] O produto reflete o interesse dos compradores em identificar caminhos de ataque conectados em vez de revisar cada configuração incorreta individualmente. À medida que os ataques automatizados se tornam mais rápidos, as organizações têm maior razão para usar fluxos de trabalho que ajudem os analistas a investigar e priorizar riscos em todo o seu patrimônio de nuvem.
Demanda Regulatória por Resposta Contínua e Auditável
Os requisitos regulatórios estão aumentando a necessidade de registros de segurança que sejam completos, oportunos e fáceis de revisar. O Regulamento de Resiliência Operacional Digital entrou em vigor em 17 de janeiro de 2025 e exige que as entidades financeiras abrangidas mantenham arranjos documentados de gestão de riscos de tecnologia da informação e comunicação. Também estabelece obrigações de reporte para incidentes importantes de tecnologia da informação e comunicação, tornando a coleta manual de evidências menos prática para grandes ambientes de nuvem. O NIST lançou a Estrutura de Cibersegurança 2.0 em fevereiro de 2024, adicionando a função Governar para ajudar as organizações a incorporar a cibersegurança na gestão de riscos organizacionais mais ampla. Essas estruturas apoiam os gastos em plataformas que mantêm evidências e registros de resposta em vários ambientes de nuvem. Compradores regulamentados de serviços financeiros, saúde e outros setores podem, portanto, priorizar o monitoramento contínuo em detrimento de avaliações periódicas ao selecionar uma solução no mercado de orquestração de segurança multi-cloud.
Escassez de Talentos em Cibersegurança e Redução da Fadiga de Alertas
As equipes de segurança precisam gerenciar um número crescente de alertas enquanto encontram e retêm analistas experientes. O trabalho repetitivo de triagem pode reduzir o tempo disponível para investigações de maior risco e decisões específicas do ambiente. Isso cria demanda por ferramentas de orquestração que classifiquem alertas comuns e enviem apenas problemas validados para as equipes humanas. O mercado de orquestração de segurança multi-cloud também se beneficia, pois provedores de segurança gerenciada podem operar plataformas complexas para clientes com capacidades internas limitadas. Fluxos de trabalho automatizados podem preservar o tratamento consistente de casos conhecidos quando os membros da equipe mudam de função ou deixam a organização. Os compradores provavelmente valorizarão reduções práticas na carga de trabalho repetitiva ao lado de medidas convencionais, como tempo de resposta e custo por incidente.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Padronização Limitada entre Controles de Segurança em Nuvem | -3.2% | Global, mais aguda na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Restrições de Privacidade de Dados e Soberania sobre Telemetria de Segurança Centralizada | -2.7% | Europa, China, Índia e Oriente Médio | Longo prazo (≥ 4 anos) |
| Complexidade da Integração de Ferramentas de Segurança Legadas | -2.1% | Global, mais elevada entre grandes empresas e organizações governamentais | Curto prazo (≤ 2 anos) |
| APIs de Nuvem Fragmentadas e Serviços de Nuvem em Rápida Mudança | -1.6% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Padronização Limitada entre Controles de Segurança em Nuvem
Os principais provedores de nuvem utilizam seus próprios controles de segurança, formatos de eventos, linguagens de políticas e interfaces de aplicação. Um controle mapeado para um provedor pode precisar de configuração e testes separados para outro. Isso adiciona trabalho para fornecedores e clientes que desejam aplicar controles comuns em um ambiente multi-cloud. A falta de uma estrutura universal para controles de segurança em nuvem pode prolongar as implantações e aumentar os requisitos de manutenção contínua. Também pode levar os compradores a depender de conectores proprietários, mesmo quando desejam portabilidade entre provedores. Essas limitações podem desacelerar o mercado de orquestração de segurança multi-cloud onde as organizações têm ambientes complexos e recursos de implementação limitados.
Restrições de Privacidade de Dados e Soberania sobre Telemetria de Segurança Centralizada
A orquestração centralizada frequentemente depende da coleta de registros, fluxos de eventos e dados de identidade em um ambiente de dados compartilhado. Os requisitos de residência de dados podem restringir onde essas informações são processadas e armazenadas. O Regulamento Geral de Proteção de Dados aplica-se a dados pessoais em registros de segurança, enquanto a China aplica requisitos locais a dados gerados em seu território. A Lei de Proteção de Dados Pessoais Digitais da Índia e os requisitos de nuvem soberana nos países do Conselho de Cooperação do Golfo criam considerações de planejamento relacionadas. Essas regras podem exigir designs híbridos que retenham informações brutas localmente e enviem apenas sinais permitidos ou agregados para um plano de controle mais amplo. O trabalho adicional de design, governança e implantação pode desacelerar a adoção no mercado de orquestração de segurança multi-cloud, mesmo quando os compradores reconhecem seus benefícios de segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Plataformas Lideram a Adoção, Serviços Apoiam a ImplantaçãoO software detinha 66,83% da participação no mercado de orquestração de segurança multi-cloud em 2025. As empresas frequentemente preferem o licenciamento consolidado porque a correlação entre domínios funciona melhor quando a aplicação de políticas, o gerenciamento de postura e a automação de resposta utilizam um modelo de dados compartilhado. Um plano de controle comum pode ajudar as equipes de segurança a conectar informações que de outra forma permaneceriam em produtos de software separados. A CrowdStrike anunciou em agosto de 2026 que o Falcon estava disponível no Google Cloud, permitindo que os clientes mantivessem o gerenciamento unificado da plataforma enquanto atendiam às necessidades de localização de dados. Esse tipo de cobertura de plataforma sustenta a demanda por software à medida que as organizações reduzem o número de fornecedores de segurança. Os provedores de software ainda precisam demonstrar que suas integrações funcionam com as ferramentas que os clientes já utilizam.
Os serviços estão projetados para crescer a um CAGR de 24,91% de 2026 a 2031. O mercado de serviços de orquestração de segurança multi-cloud está se expandindo porque muitos clientes precisam de suporte para configurar conectores, criar fluxos de trabalho e operar novos processos de resposta. Essa necessidade é especialmente relevante para organizações do mercado intermediário, compradores do setor público e usuários regulamentados em ambientes de nuvem em desenvolvimento. Os provedores de serviços de segurança gerenciada podem empacotar tecnologia de orquestração com suporte de monitoramento e resposta, reduzindo o ônus técnico para o cliente final. Os serviços profissionais também continuam importantes para implementação, design de programas de segurança e personalização de fluxos de trabalho de orquestração. Esses canais podem ampliar a adoção para organizações que não conseguem manter equipes internas especializadas.


Por Função de Orquestração:
Gastos com Conformidade Lideram, Operações de Segurança Crescem Mais RápidoA orquestração de postura de segurança e conformidade detinha 26,19% da participação no mercado de orquestração de segurança multi-cloud em 2025. A coleta contínua de evidências tornou-se mais importante à medida que as organizações regulamentadas precisam demonstrar que suas configurações e controles de nuvem permanecem eficazes. O DORA exige que as entidades financeiras abrangidas mantenham uma estrutura documentada e testada de gestão de riscos de tecnologia da informação e comunicação. Isso torna a varredura automatizada e a coleta de evidências importantes para ambientes de tecnologia de serviços financeiros. As ferramentas de postura de segurança também ajudam as equipes a identificar mudanças de configuração antes que se tornem problemas de auditoria ou operacionais. A função permanece importante porque o trabalho de conformidade é recorrente, e não limitado a uma revisão única.
A orquestração de operações de segurança está projetada para crescer a um CAGR de 24,11% de 2026 a 2031. Os fluxos de trabalho de investigação com suporte de inteligência artificial estão aumentando o interesse em sistemas que podem realizar triagem de alertas, reunir contexto e encaminhar ações por meio de processos aprovados. A orquestração de segurança de identidade e acesso também está ganhando importância porque os programas de confiança zero exigem verificações mais frequentes de identidades humanas e de máquinas. A orquestração de segurança de cargas de trabalho e aplicações é afetada por aplicações em contêineres e clusters Kubernetes que criam cargas de trabalho de curta duração. A orquestração de políticas e controles de segurança está convergindo cada vez mais com as funções de detecção e resposta a ameaças à medida que os fornecedores incorporam lógica de detecção nos fluxos de trabalho de resposta. Essas mudanças incentivam os compradores a avaliar as funções como partes interconectadas de um único modelo operacional, em vez de compras de segurança separadas.
Por Tamanho de Organização:
Grandes Empresas Lideram, PMEs Expandem por Meio de Serviços GerenciadosAs grandes empresas detinham 72,83% do mercado de orquestração de segurança multi-cloud em 2025. Sua escala reflete pilhas de segurança de múltiplos fornecedores, centros de operações de segurança dedicados e requisitos de conformidade em nuvens, ambientes locais e de identidade. Essas organizações geralmente têm telemetria suficiente e maturidade de processos internos para tornar programas de orquestração mais amplos práticos. A CrowdStrike introduziu o Charlotte AI AgentWorks em setembro de 2025 como uma capacidade sem código para construir, testar e orquestrar agentes de segurança confiáveis.[3] O lançamento ilustra o ritmo de desenvolvimento de produtos voltado para grandes empresas com camadas de dados de segurança estabelecidas. Os grandes compradores também continuam atraentes porque podem consolidar várias funções de segurança sob um grupo menor de provedores.
As pequenas e médias empresas estão projetadas para crescer a um CAGR de 26,49% de 2026 a 2031. Muitas organizações menores agora dependem de aplicações em nuvem para processos de negócios essenciais, mas carecem de controles dedicados além daqueles incluídos nas assinaturas de software. Essa lacuna oferece aos provedores de segurança gerenciada uma rota para fornecer orquestração sem exigir que cada cliente construa uma capacidade completa de operações de segurança interna. O preço por assinatura e a integração baseada em interface de aplicação podem tornar a adoção mais gerenciável para equipes menores de tecnologia da informação. O setor de orquestração de segurança em nuvem está, portanto, expandindo seu alcance por meio de modelos de serviço, bem como por meio de vendas diretas de software. Os provedores que simplificam a configuração e a operação contínua estarão melhor posicionados para atender a esse grupo de clientes.

Por Setor de Uso Final:
BFSI Lidera a Demanda, Saúde Cresce RapidamenteO BFSI detinha 24,76% do mercado de orquestração de segurança multi-cloud em 2025. As instituições financeiras enfrentam um conjunto denso de obrigações de conformidade, incluindo DORA, PCI DSS e o Programa de Segurança do Cliente SWIFT. Esses requisitos tornam o monitoramento contínuo e a resposta documentada particularmente importantes nos volumes de transações tratados pelas instituições financeiras. O DORA também exige que as entidades abrangidas identifiquem, classifiquem e reportem incidentes importantes de tecnologia da informação e comunicação sob condições definidas. Um ambiente de controle coordenado pode ajudar essas organizações a gerenciar evidências de segurança em múltiplos serviços de nuvem. Isso confere ao BFSI um papel estável no mercado de orquestração de segurança em nuvem.
O setor de saúde e ciências da vida está projetado para crescer a um CAGR de 23,94% de 2026 a 2031. O Departamento de Saúde e Serviços Humanos dos Estados Unidos publicou uma atualização proposta para a Regra de Segurança HIPAA em 6 de janeiro de 2025.[4] A proposta tornaria a criptografia, a autenticação multifator e a segmentação de rede salvaguardas técnicas obrigatórias em vez de medidas endereçáveis. Governo e administração pública, tecnologia da informação e telecomunicações, e energia e serviços públicos também são usuários significativos porque os programas nacionais de cibersegurança exigem cada vez mais automação contínua de conformidade. Manufatura, varejo e comércio eletrônico estão ganhando relevância à medida que a tecnologia operacional e as cadeias de suprimentos gerenciadas em nuvem se tornam mais conectadas. Transporte e logística, mídia e entretenimento, e educação e pesquisa permanecem grupos de usuários menores, nos quais a adoção pode seguir uma violação ou um requisito de auditoria.
Análise Geográfica
Mercado de Orquestração de Segurança Multi-Cloud da América do Norte
A América do Norte detinha 36,28% do mercado de orquestração de segurança multi-cloud em 2025. Os Estados Unidos responderam por grande parte dessa demanda, pois possuem uma ampla base de empresas nativas em nuvem e muitos grandes fornecedores de plataformas. As expectativas de segurança federais, os requisitos de divulgação cibernética da Securities and Exchange Commission e o NIST Cybersecurity Framework 2.0 sustentam a demanda por processos de resposta auditáveis. Canadá e México apoiam o crescimento regional por meio da adoção de nuvem em serviços financeiros e energia. Em setembro de 2026, a Palo Alto Networks anunciou a aquisição da Console para adicionar capacidades agênticas ao Cortex, ilustrando o ritmo da atividade regional de produtos.
Mercado de Orquestração de Segurança Multi-Cloud da Europa e América do Sul
A Europa foi a segunda maior área geográfica em 2025. A DORA e a NIS2 aumentaram a demanda por plataformas capazes de mapear controles em obrigações regulatórias relacionadas, mas distintas. A NIS2 ampliou os requisitos de cibersegurança para entidades essenciais em toda a União Europeia.[5] Os primeiros ciclos obrigatórios de testes de penetração orientados por ameaças no âmbito da DORA tiveram início em 2026, aumentando a necessidade de registros completos das atividades de resposta. Os requisitos de soberania de nuvem na França e na Alemanha favorecem designs híbridos, enquanto o setor de tecnologia financeira do Brasil e as necessidades de proteção de dados sustentam a demanda sul-americana.
Mercado de Orquestração de Segurança Multi-Cloud da Ásia-Pacífico e Oriente Médio e África
A Ásia-Pacífico deve crescer a um CAGR de 28,67% de 2026 a 2031. O Japão está ampliando o uso de inteligência artificial e aprendizado de máquina nos fluxos de trabalho de segurança, enquanto o marco de proteção de dados da Índia e a crescente atividade de tecnologia financeira impulsionam a aquisição de soluções de segurança em nuvem. Os requisitos de localização de dados da China criam um ambiente doméstico distinto, atendido principalmente por fornecedores locais. O Oriente Médio e a África estão se desenvolvendo por meio da demanda no setor público, serviços financeiros, governo e serviços gerenciados.
Cenário Competitivo
Concentração do Mercado
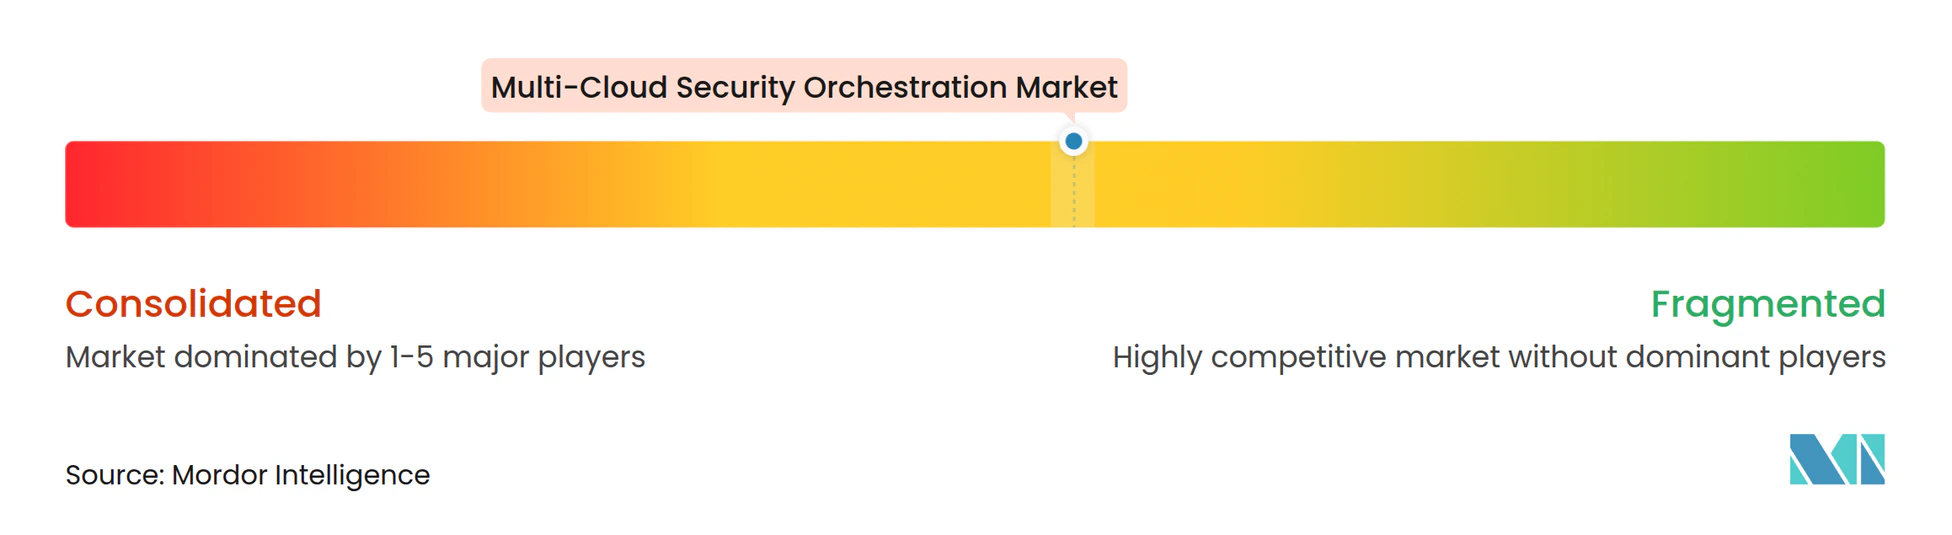
O mercado de orquestração de segurança multi-cloud está moderadamente concentrado entre grandes provedores de plataformas, enquanto o nível intermediário permanece fragmentado. Palo Alto Networks, Microsoft, CrowdStrike, Cisco Systems, Fortinet e IBM competem por programas de consolidação corporativa. Sua principal vantagem é a ampla telemetria em endpoints, identidades, cargas de trabalho em nuvem e camadas de rede. Essa cobertura pode ajudar os clientes a conectar eventos de vários estágios de um ataque. A Alphabet concluiu a aquisição da Wiz por 32 bilhões de USD em março de 2026, enquanto a Palo Alto Networks anunciou a aquisição da Console em setembro de 2026.[6]
As estratégias competitivas estão cada vez mais centradas em operações de segurança agênticas. A CrowdStrike lançou o Falcon IQ em agosto de 2026, com mais de 50 agentes de inteligência artificial alimentados por modelos NVIDIA Nemotron para avaliação, priorização e remediação. A Wiz lançou o Wiz Workflows em pré-visualização pública em março de 2026, combinando contexto do Grafo de Segurança, agentes de inteligência artificial e mais de 250 integrações para habilitar fluxos de trabalho de múltiplas etapas. A CrowdStrike também expandiu a cobertura do Falcon Cloud Security para Azure e Google Cloud em junho de 2026, estendendo a correlação de riscos multi-cloud além do Amazon Web Services. Esses movimentos mostram que os provedores estão competindo na profundidade de automação, contexto de dados e cobertura de nuvem.
Provedores de nível intermediário como Swimlane, Tines e Torq continuam a se concentrar em automação sem código e integração neutra em relação a fornecedores. Sua posição depende de atender clientes que não desejam depender de uma única plataforma ampla. Permanece uma lacuna na execução portátil de políticas entre os principais provedores de nuvem, dando aos compradores uma razão para manter a flexibilidade de integração em seus critérios de avaliação. O mercado de orquestração de segurança multi-cloud permanece aberto a provedores especializados, mas eles enfrentam pressão crescente de empresas com recursos mais amplos de dados e distribuição.
Líderes do Setor de Orquestração de Segurança Multi-Cloud
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Fortinet, Inc.
-
Alphabet Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Orquestração de Segurança Multi-Cloud Empresas cobertas neste relatório
- Palo Alto Networks, Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Alphabet Inc.
- IBM Corporation
- Broadcom Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Wiz, Inc.
- Orca Security Ltd.
- Aqua Security Software Ltd.
- Rapid7, Inc.
- Qualys, Inc.
- Zscaler, Inc.
- Cloudflare, Inc.
- Okta, Inc.
- ServiceNow, Inc.
- Swimlane, Inc.
- Tines Security Ltd.
- Torq Technologies, Inc.
- Sumo Logic, Inc.
- Tufin Software Technologies Ltd.
- Saviynt, Inc.
- HashiCorp, Inc.
Desenvolvimentos industriais recentes em Mercado de Orquestração de Segurança Multi-Cloud
- Setembro de 2026: A Wipro Limited e a CrowdStrike lançaram o CISO Command Center, integrando segurança de endpoint, segurança em nuvem, gerenciamento de exposição e segurança de inteligência artificial por meio da plataforma Falcon da CrowdStrike e das soluções CyberTransform e CyberShield da Wipro. A Wipro simultaneamente aderiu ao Projeto QuiltWorks, reforçando a transição de modelos operacionais de segurança corporativa orientados por ferramentas para modelos orientados por risco em escala de consultoria.
- Setembro de 2026: A Palo Alto Networks anunciou a aquisição da Console, uma plataforma nativa de inteligência artificial que habilita capacidades de segurança agênticas. A Console aprofundará a funcionalidade agêntica no Cortex, permitindo investigação de alertas orientada por linguagem natural, priorização e remediação em velocidade de máquina, a transição formal da empresa em direção a uma arquitetura de segurança de software como agente.
- Agosto de 2026: A CrowdStrike lançou o Falcon IQ no Fal.Con 2026, transformando o Projeto QuiltWorks em uma plataforma de segurança agêntica comercialmente implantável. O Falcon IQ utiliza mais de 50 agentes de inteligência artificial alimentados por modelos NVIDIA Nemotron para automatizar avaliação, priorização de vulnerabilidades e remediação em todo o ecossistema de parceiros da CrowdStrike. O lançamento simultaneamente expandiu o Projeto QuiltWorks com telemetria de 12 fontes de dados adicionais, incluindo Zscaler e Rubrik.
- Junho de 2026: A CrowdStrike expandiu o Falcon Cloud Security para cobrir Riscos de Nuvem, um recurso que correlaciona múltiplas exposições em nuvem em potenciais caminhos de violação, no Azure e no Google Cloud. As capacidades de Gerenciamento de Direitos de Infraestrutura em Nuvem foram simultaneamente estendidas ao Azure.
- Março de 2026: A Wiz lançou a Plataforma de Proteção de Aplicações de Inteligência Artificial, combinando visibilidade, análise de risco entre camadas e proteção em tempo de execução para aplicações nativas de inteligência artificial em código, nuvem, modelos, agentes e dados. A plataforma introduziu 3 agentes de orquestração especializados, Vermelho, Verde e Azul, operando dentro de um Grafo de Segurança compartilhado para simulação de atacantes, remediação, determinação de propriedade e investigação de ameaças.
Escopo do Relatório Global do Mercado de Orquestração de Segurança Multi-Cloud
O mercado de orquestração de segurança multi-cloud compreende plataformas que fornecem gerenciamento unificado de políticas de segurança, governança e visibilidade operacional em múltiplos provedores de nuvem (AWS, Azure, GCP e outros) a partir de um plano de controle centralizado. Este mercado aborda a complexidade de manter uma postura de segurança consistente, conformidade e resposta a ameaças em ambientes de nuvem heterogêneos, federando o gerenciamento de identidades, agregando registros e telemetria, aplicando políticas de segurança uniformes e automatizando a resposta coordenada a incidentes entre nuvens. As soluções permitem que as organizações implementem monitoramento centralizado, controles de acesso e RBAC consistentes, gerenciamento unificado de criptografia e chaves, e automação de segurança entre nuvens, mantendo integrações nativas com serviços específicos de provedores, como Grupos de Segurança AWS, NSGs do Azure e Regras de Firewall do Google Cloud.
O Relatório do Mercado de Orquestração de Segurança Multi-Cloud é Segmentado por Oferta (Software e Serviços [Serviços Profissionais e Serviços de Segurança Gerenciada]), Função de Orquestração (Orquestração de Políticas e Controles de Segurança, Orquestração de Operações de Segurança, Orquestração de Postura de Segurança e Conformidade, Orquestração de Segurança de Identidade e Acesso, Orquestração de Segurança de Cargas de Trabalho e Aplicações, Orquestração de Detecção e Resposta a Ameaças e Outras Funções de Orquestração), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor de Uso Final (Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, Transporte e Logística, Energia e Serviços Públicos, Tecnologia da Informação e Telecomunicações, Mídia e Entretenimento, Instituições de Educação e Pesquisa, Saúde e Ciências da Vida, Serviços Bancários, Financeiros e de Seguros (BFSI) e Outros Setores de Uso Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software | |
| Serviços | Serviços Profissionais |
| Serviços de Segurança Gerenciada |
| Orquestração de Políticas e Controles de Segurança |
| Orquestração de Operações de Segurança |
| Orquestração de Postura de Segurança e Conformidade |
| Orquestração de Segurança de Identidade e Acesso |
| Orquestração de Segurança de Cargas de Trabalho e Aplicações |
| Orquestração de Detecção e Resposta a Ameaças |
| Outras Funções de Orquestração |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Energia e Serviços Públicos |
| Tecnologia da Informação e Telecomunicações |
| Mídia e Entretenimento |
| Instituições de Educação e Pesquisa |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Oferta | Software | |
| Serviços | Serviços Profissionais | |
| Serviços de Segurança Gerenciada | ||
| Por Função de Orquestração | Orquestração de Políticas e Controles de Segurança | |
| Orquestração de Operações de Segurança | ||
| Orquestração de Postura de Segurança e Conformidade | ||
| Orquestração de Segurança de Identidade e Acesso | ||
| Orquestração de Segurança de Cargas de Trabalho e Aplicações | ||
| Orquestração de Detecção e Resposta a Ameaças | ||
| Outras Funções de Orquestração | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor de Uso Final | Governo e Administração Pública | |
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Transporte e Logística | ||
| Energia e Serviços Públicos | ||
| Tecnologia da Informação e Telecomunicações | ||
| Mídia e Entretenimento | ||
| Instituições de Educação e Pesquisa | ||
| Saúde e Ciências da Vida | ||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de orquestração de segurança multi-cloud?
O tamanho do mercado de orquestração de segurança multi-cloud está projetado em 2,19 bilhões de USD em 2025, 2,62 bilhões de USD em 2026, e deve atingir 7,12 bilhões de USD até 2031, crescendo a um CAGR de 22,13% de 2026 a 2031.
O que está impulsionando a demanda por orquestração de segurança multi-cloud?
A complexidade multi-cloud, as ameaças nativas em nuvem, as necessidades de conformidade contínua e a limitação de pessoal de segurança estão apoiando a adoção.
Qual oferta lidera os gastos em orquestração de segurança em nuvem?
O software liderou com 66,83% em 2025, enquanto os serviços estão projetados para crescer a um CAGR de 24,91% até 2031.
Qual grupo de usuários finais tem a maior demanda?
O BFSI liderou com 24,76% em 2025 porque as instituições financeiras enfrentam extensas obrigações de monitoramento e resposta.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 28,67% de 2026 a 2031.
Como os agentes de inteligência artificial estão afetando a orquestração de segurança?
Os provedores estão usando agentes de inteligência artificial para apoiar avaliação de alertas, investigação, priorização e remediação em fluxos de trabalho aprovados.