
Tamanho e Participação do Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
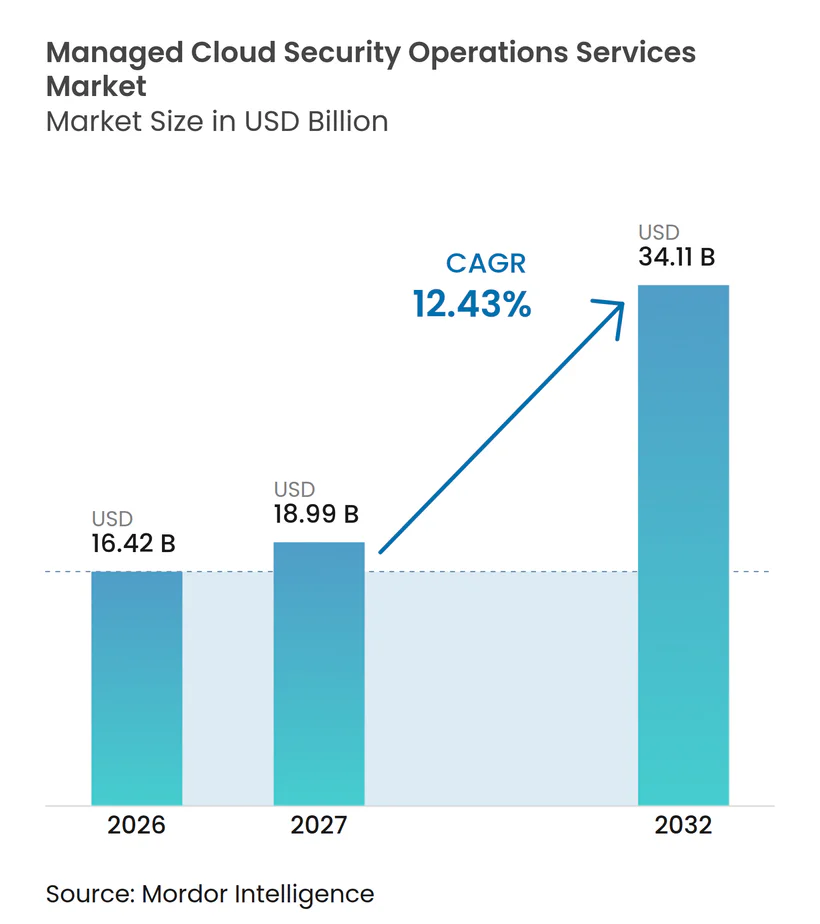
| Tamanho do Mercado (2027) | 18.99 Bilhões de dólares |
| Tamanho do Mercado (2032) | 34.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.43 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada por Mordor Intelligence
O tamanho do mercado de Serviços de Operações de Segurança em Nuvem Gerenciada é avaliado em 16,42 bilhões de USD em 2026 e está projetado para atingir 34,11 bilhões de USD até 2032, expandindo-se a um CAGR de 12,43% de 2027 a 2032. O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada está sendo moldado por empresas que transferem operações de segurança de equipes internas para serviços baseados em assinatura com resultados de resposta definidos. Configurações incorretas, permissões de identidade e cargas de trabalho em contêineres ampliaram a superfície de ataque em nuvem em ambientes híbridos. Provedores capazes de monitorar AWS, Microsoft Azure e Google Cloud por meio de um modelo operacional comum podem reduzir a carga operacional das equipes dos clientes. Requisitos de entrega soberana também estão criando oportunidades de serviço local onde o processamento de dados e o controle de criptografia devem permanecer dentro de uma jurisdição. A concorrência está se deslocando para a profundidade de telemetria em nuvem, automação e relatórios de conformidade, enquanto a incerteza econômica ainda pode atrasar compras entre compradores do mercado intermediário.
Principais Conclusões do Relatório
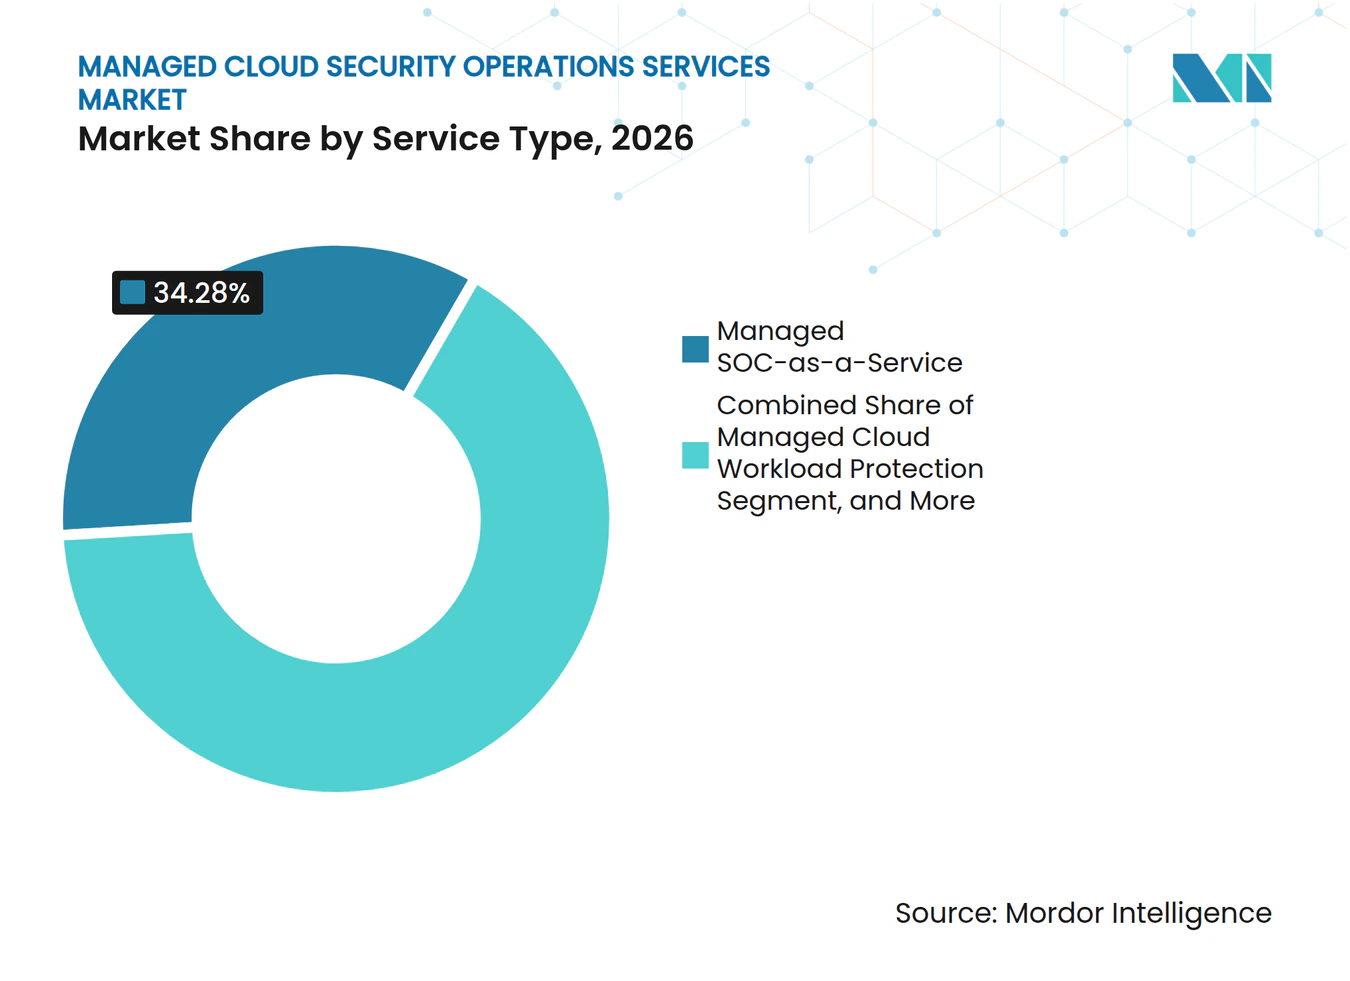
- Por tipo de serviço, o Centro de Operações de Segurança Gerenciado como Serviço deteve 34,28% da participação do mercado de Serviços de Operações de Segurança em Nuvem Gerenciada em 2026, enquanto o Gerenciamento de Segurança de Contêineres e Kubernetes está projetado para expandir a um CAGR de 12,88% até 2032.
- Por modelo de entrega, os Serviços Totalmente Gerenciados detiveram 56,11% da participação do mercado de Serviços de Operações de Segurança em Nuvem Gerenciada em 2026, enquanto os Serviços Gerenciados Soberanos ou no País estão projetados para expandir a um CAGR de 12,67% até 2032.
- Por modelo de implantação, a Nuvem Pública representou 58,16% do tamanho do mercado de Serviços de Operações de Segurança em Nuvem Gerenciada em 2026, enquanto a Nuvem Híbrida está projetada para expandir a um CAGR de 12,92% até 2032.
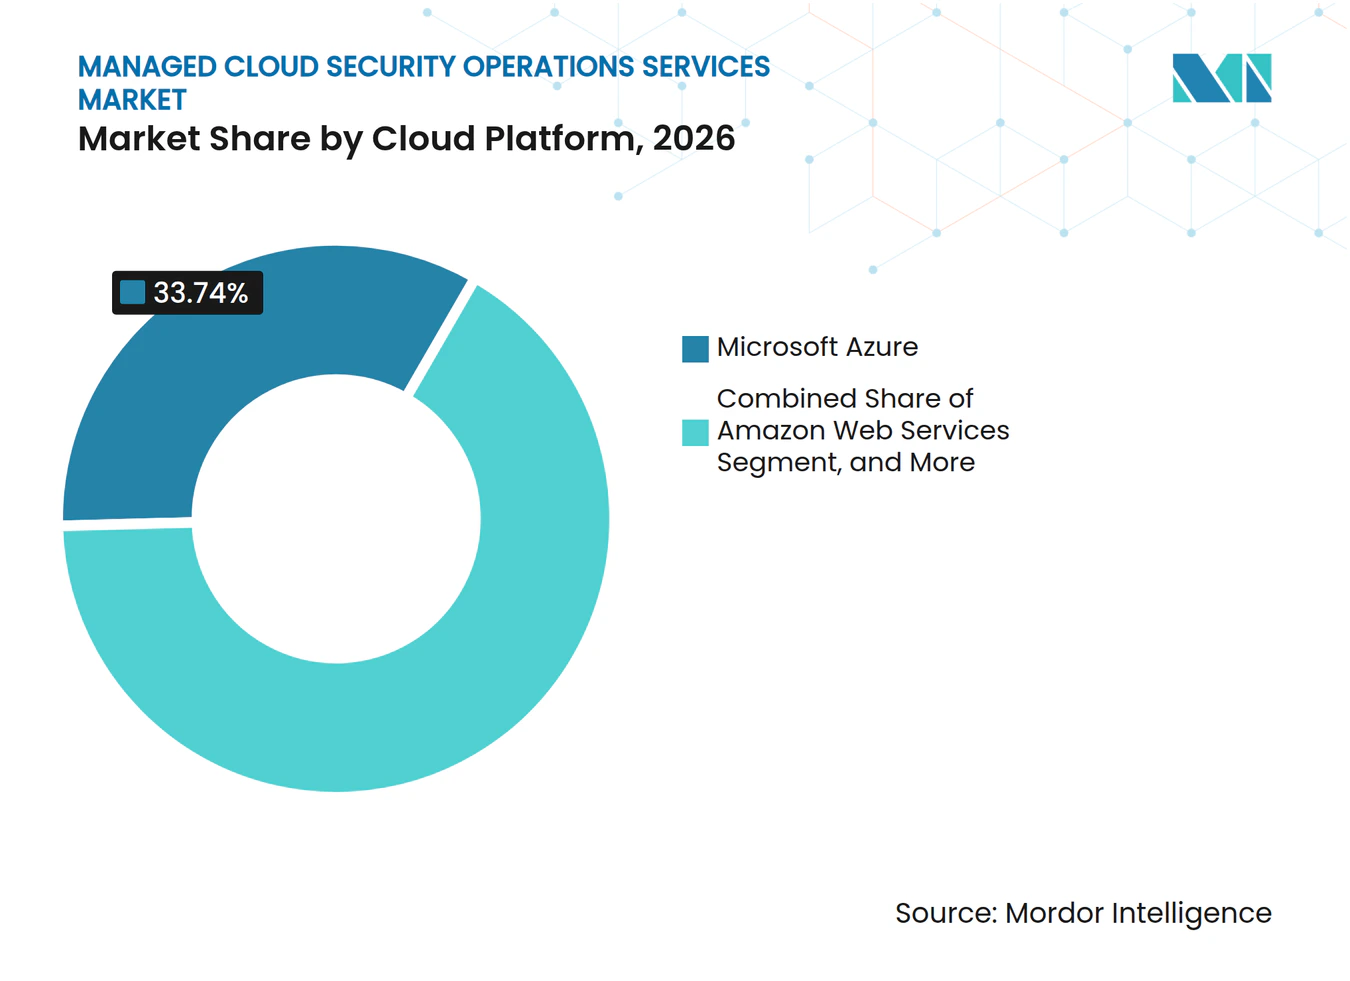
- Por plataforma de nuvem, o Microsoft Azure deteve 33,74% em 2026, enquanto o Google Cloud está projetado para expandir a um CAGR de 13,14% até 2032.
- Por setor do usuário final, Serviços Bancários, Financeiros e de Seguros representaram 24,18% em 2026, enquanto Governo e Defesa está projetado para expandir a um CAGR de 13,27% até 2032.
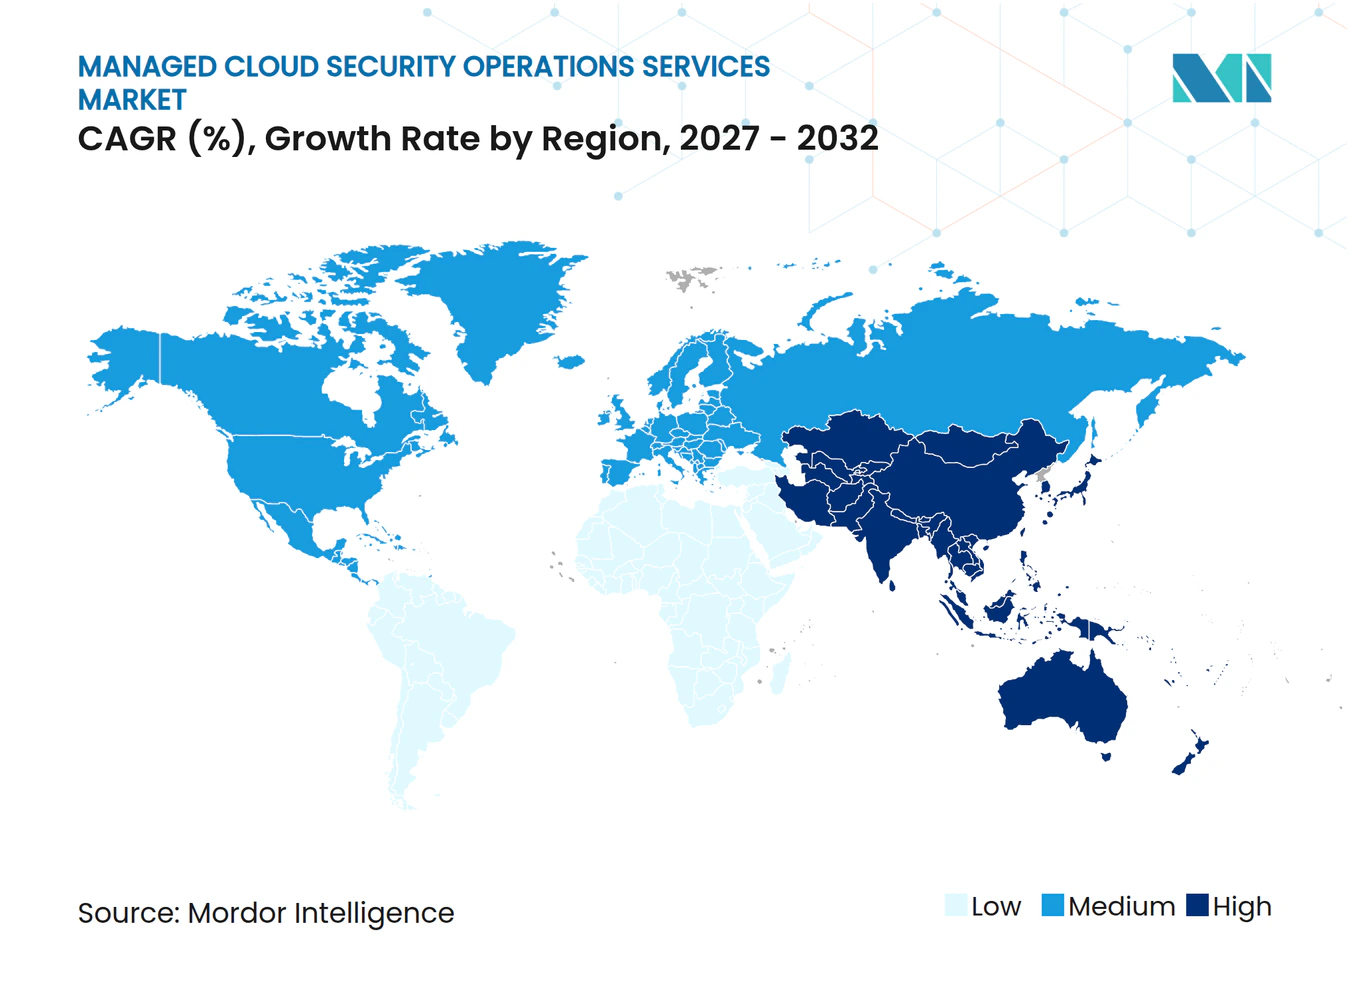
- Por geografia, a América do Norte representou 43,91% em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 13,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ataques Cibernéticos Multivetoriais em Nuvem | +2.8% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão das Superfícies de Ataque em Nuvem Híbrida e Multinuvem | +2.2% | Global, liderado pelos líderes em adoção de nuvem da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Regulatória e de Ciberseguros por Monitoramento Contínuo | +1.9% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Segurança em Nuvem e Economia do Centro de Operações de Segurança Gerenciado | +2.1% | Global, mais agudo nos centros tecnológicos da América do Norte, Europa Ocidental e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Telemetria de Nuvem Legível por Máquina e Triagem Aumentada por Inteligência Artificial | +1.4% | Global, com adoção antecipada na América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Requisitos de Nuvem Soberana e Residência de Dados Criando Demanda Localizada por Centro de Operações de Segurança | +1.5% | Europa, Sudeste Asiático e Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ataques Cibernéticos Multivetoriais em Nuvem
A infraestrutura em nuvem tornou-se um alvo importante para agentes de ameaças motivados financeiramente e vinculados a estados. A Check Point relatou que 65% das organizações sofreram um incidente de segurança relacionado à nuvem durante o ano anterior, em comparação com 61% no período anterior.[1] Apenas 9% detectaram o incidente na primeira hora, o que aponta para uma lacuna persistente de monitoramento. Os invasores podem combinar fraquezas de configuração, amplas permissões de identidade e acesso à cadeia de suprimentos em uma única campanha. O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada se beneficia quando os compradores precisam de correlação contínua entre contas e regiões. Análise comportamental e telemetria de nuvem em tempo real estão se tornando mais importantes do que ferramentas baseadas apenas em assinaturas na seleção de provedores.
Expansão das Superfícies de Ataque em Nuvem Híbrida e Multinuvem
Ambientes multinuvem e híbridos exigem que as equipes de segurança interpretem diferentes formatos de registro e modelos de identidade. A Presidio constatou que 78% das organizações utilizam 2 ou mais provedores de nuvem, enquanto 54% operam ambientes híbridos.[2] Cada ambiente adicional pode introduzir alertas e estruturas de políticas separados que aumentam a complexidade operacional. Pesquisas em Computadores e Segurança identificaram ameaças entre nuvens, ataques de canal lateral e lacunas de exposição de API como riscos específicos nesses ambientes. Provedores com conectores prontos para os principais hiperescaladores podem reduzir o esforço necessário para normalizar essas informações. O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada, portanto, atende cada vez mais ao conjunto completo de ativos, em vez de uma plataforma isolada. Esse escopo mais amplo pode aumentar o valor do contrato quando os clientes precisam de um processo de resposta unificado em sistemas em nuvem e locais.
Demanda Regulatória e de Ciberseguros por Monitoramento Contínuo
Os requisitos regulatórios estão tornando o monitoramento contínuo um requisito de aquisição mais direto em setores regulamentados. A Lei de Resiliência Operacional Digital aplica-se às entidades financeiras da União Europeia desde janeiro de 2025. Ela exige que as entidades financeiras gerenciem riscos de tecnologia da informação e comunicação e mantenham processos de supervisão relacionados. A Lei de Resiliência Cibernética exige que os fabricantes relatem vulnerabilidades ativamente exploradas e incidentes graves, com requisitos implementados no cronograma estabelecido pelo regulamento.[3] As seguradoras também avaliam evidências de monitoramento, planejamento de resposta e busca de ameaças em suas análises de risco. Os provedores podem diferenciar seus serviços por meio de pacotes de evidências e relatórios mapeados para DORA, NIS2, ISO 27001 e requisitos relacionados. Isso favorece ofertas de serviços que unem detecção com suporte de governança, em vez de detecção isolada.
Escassez de Talentos em Segurança em Nuvem e Economia do Centro de Operações de Segurança Gerenciado
As equipes de segurança enfrentam escassez de habilidades especializadas em nuvem e automação. Fontes do setor identificam a segurança em nuvem como um requisito crítico de competências, enquanto as capacidades relacionadas à segurança em nuvem e à inteligência artificial continuam sendo áreas difíceis de contratar para as organizações. Manter cobertura interna ininterrupta requer pessoal, fluxos de trabalho e ferramentas de segurança que muitas empresas do mercado intermediário não conseguem suportar com eficiência. Os provedores gerenciados podem distribuir esses custos entre vários clientes e oferecer cobertura mais ampla. O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada se beneficia dessa lacuna de custo e capacidade à medida que a automação reduz as necessidades de tratamento manual de alertas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Soberania de Dados e Restrições de Transferência Transfronteiriça de Registros | -1.3% | Europa, Sudeste Asiático e Oriente Médio | Curto prazo (≤ 2 anos) |
| Integração de Ferramentas Legadas e Atrito na Engenharia de Detecção | -1.0% | Global, mais agudo em grandes empresas com implantações complexas de SIEM locais | Médio prazo (2-4 anos) |
| Preocupações com Confiança, Controle e Responsabilidade na Terceirização | -0.8% | Global, com maior sensibilidade em setores regulamentados | Longo prazo (≥ 4 anos) |
| Custos de Saída de Nuvem e Economia do Volume de Alertas | -0.5% | Global, mais visível em ambientes multinuvem com alto volume de registros | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Soberania de Dados e Restrições de Transferência Transfronteiriça de Registros
As regras de residência de dados podem limitar a capacidade de um provedor de centralizar registros de nuvem entre países. O Regulamento Geral de Proteção de Dados da União Europeia estabelece condições para transferências internacionais de dados pessoais. Um provedor global pode precisar de infraestrutura regional separada, pessoal local e gerenciamento local de criptografia para atender aos requisitos dos clientes. Essas escolhas aumentam os custos de entrega e podem reduzir as vantagens de escala associadas às operações de segurança centralizadas. Limitações à exportação de telemetria bruta também podem restringir o uso de um único conjunto de dados global para aprimoramento da detecção. Modelos de inteligência federada podem compartilhar padrões de detecção sem transferir todos os dados subjacentes. No entanto, esses modelos exigem engenharia e governança adicionais que muitos provedores ainda não padronizaram.
Integração de Ferramentas Legadas e Atrito na Engenharia de Detecção
Grandes empresas frequentemente mantêm sistemas SIEM mais antigos, regras de correlação personalizadas e formatos de registro proprietários. Um provedor gerenciado deve normalizar essas fontes antes de criar detecções em nuvem consistentes e fluxos de trabalho de resposta. Esse trabalho pode prolongar a integração e atrasar uma melhoria visível nos resultados do serviço. A Presidio constatou que 64% das organizações não tinham confiança na detecção de ameaças em tempo real. Essa preocupação reflete as ferramentas fragmentadas e as lacunas de cobertura comuns em ambientes híbridos. A normalização automatizada e a validação de detecção podem reduzir parte desse esforço. A diversidade dos ambientes empresariais significa que o trabalho de integração continuará sendo uma restrição prática no mercado de Serviços de Operações de Segurança em Nuvem Gerenciada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Entrega do Centro de Operações de Segurança Gerenciado Ancora a Demanda por ServiçosO Centro de Operações de Segurança Gerenciado como Serviço deteve 34,28% do mercado de Serviços de Operações de Segurança em Nuvem Gerenciada em 2026. Ele combina detecção, investigação, resposta e relatórios de conformidade em um único modelo operacional gerenciado. A abrangência desse serviço dificulta sua substituição por produtos pontuais separados pelos clientes. O Gerenciamento de Postura de Segurança em Nuvem Gerenciada aborda desvios de configuração e falhas de políticas em ambientes de nuvem. A Proteção de Cargas de Trabalho em Nuvem Gerenciada concentra-se em vulnerabilidades de tempo de execução e exposição de cargas de trabalho. Os serviços de Agente de Segurança de Acesso à Nuvem Gerenciado permanecem relevantes quando as organizações precisam de controles de identidade para uso não gerenciado de SaaS. O Gerenciamento de Postura de Segurança de SaaS estende a cobertura além da infraestrutura para configurações de aplicativos e caminhos de acesso. A Resposta a Incidentes Gerenciada e a Busca de Ameaças apoiam clientes que precisam de investigações mais aprofundadas durante eventos de alta prioridade.
O Gerenciamento de Segurança de Contêineres e Kubernetes está projetado para expandir a um CAGR de 12,88% até 2032. A arquitetura de microsserviços cria cargas de trabalho de curta duração que podem escapar da visibilidade tradicional de endpoints e redes. Os recursos do Kubernetes relacionados ao isolamento de cargas de trabalho e ao escopo de privilégios podem aumentar a necessidade de validação de políticas em ambientes de produção. Os provedores da CNCF estão adicionando telemetria de contêineres aos fluxos de trabalho de detecção, em vez de tratá-la como uma tarefa separada de verificação de postura. A Mitiga declarou que sua plataforma Helios AIDR reduziu o tempo de triagem em 90% em suas implantações de produção. Um estudo revisado por pares constatou que arquiteturas automatizadas de resposta em nuvem podem reduzir materialmente os tempos de triagem e contenção em suas condições testadas. Tais evidências mudam a discussão de compra do volume de monitoramento para a velocidade de resposta e o contexto operacional. O setor de Serviços de Operações de Segurança em Nuvem Gerenciada está respondendo ao unir sinais de nuvem, identidade, SaaS e contêineres em um único fluxo de trabalho de resposta.



Por Modelo de Entrega:
Requisitos Soberanos Reformulam as Escolhas de EntregaOs Serviços Totalmente Gerenciados detiveram 56,11% em 2026 porque os clientes podem transferir a responsabilidade por ferramentas, pessoal e engenharia de detecção para um provedor especializado. Esses contratos geralmente incluem níveis de serviço acordados para detecção e resposta. Eles são adequados para organizações com capacidade limitada de operações de segurança interna. Os provedores podem operar ferramentas e equipes compartilhadas entre clientes sob esse modelo. Essa estrutura é atraente quando um cliente precisa de monitoramento contínuo sem construir sua própria função 24/7. Também oferece aos compradores uma única parte responsável pela atividade operacional de rotina. O modelo permanece central no mercado de Serviços de Operações de Segurança em Nuvem Gerenciada porque pode cobrir todo o ciclo de vida das operações de segurança. Ainda deve acomodar clientes que desejam maior controle sobre dados sensíveis e decisões de escalonamento.
Os Serviços Gerenciados Soberanos ou no País estão projetados para expandir a um CAGR de 12,67% até 2032. O segmento aborda casos em que registros, processamento, pessoal ou chaves de criptografia devem permanecer dentro de jurisdições definidas. A Deutsche Telekom e a Palo Alto Networks lançaram o Sovereign Cortex com T Security em junho de 2026 para requisitos europeus. O serviço utiliza um ambiente soberano da Google Cloud Platform e deixa o controle das chaves de criptografia com a Deutsche Telekom. Os Serviços Cogerenciados fornecem uma opção intermediária para empresas que mantêm uma equipe de segurança, mas carecem de cobertura de nuvem ininterrupta. Isso é particularmente relevante em serviços financeiros, onde as equipes internas podem manter autoridade de escalonamento e direitos de auditoria. Ofertas cogerenciadas modulares podem dar aos provedores um ponto de entrada antes que um comprador considere a terceirização completa.
Por Modelo de Implantação:
Ambientes Híbridos Sustentam Necessidades de Cobertura Mais AmplaA Nuvem Pública representou 58,16% em 2026, apoiada por capacidade elástica e menor sobrecarga de infraestrutura. Os ambientes de hiperescaladores também oferecem ferramentas de segurança que os provedores podem integrar aos serviços gerenciados. As implantações em nuvem pública podem simplificar a escala onde as cargas de trabalho já são executadas nessas plataformas. Elas não eliminam a necessidade de analistas experientes e processos de resposta. Os clientes ainda exigem monitoramento contínuo de identidades, configurações, cargas de trabalho e atividades de aplicativos. O domínio da nuvem pública apoia a entrega com infraestrutura reduzida para os provedores. Também aumenta a importância de habilidades específicas de plataforma no mercado de Serviços de Operações de Segurança em Nuvem Gerenciada. Os compradores de nuvem pública continuarão buscando provedores de serviços que possam melhorar a visibilidade sem adicionar ferramentas desnecessárias.
A Nuvem Híbrida está projetada para expandir a um CAGR de 12,92% até 2032. A Presidio relatou que 54% das organizações operam ambientes híbridos que combinam nuvem pública e infraestrutura local. Os ambientes híbridos exigem que os provedores interpretem registros legados juntamente com a telemetria de cargas de trabalho em nuvem. Pesquisas identificaram movimentação entre nuvens, ameaças de canal lateral e lacunas de exposição de API como riscos materiais nessas arquiteturas. A nuvem privada permanece relevante para cargas de trabalho limitadas por regulamentação, classificação ou requisitos operacionais. A Tenable documentou que as organizações enfrentam desafios de segurança em nuvem em ambientes complexos, incluindo múltiplos serviços de nuvem. Um ambiente misto pode ampliar o escopo de um contrato gerenciado porque o serviço deve cobrir mais de um modelo operacional. Os provedores que integram sinais locais e em nuvem podem, portanto, atender a uma necessidade mais ampla dos clientes.
Por Plataforma de Nuvem:
O Alinhamento de Plataforma Influencia o Posicionamento do ProvedorO Microsoft Azure deteve 33,74% em 2026. Sua posição empresarial é apoiada por vínculos com Microsoft 365, Sentinel, Defender for Cloud e Purview. Essas integrações podem reduzir o trabalho de configuração necessário quando um provedor atende clientes focados no Azure. Os serviços alinhados ao Azure podem usar dados de identidade e segurança existentes do ambiente do cliente. Isso pode encurtar a integração quando a organização já utiliza ferramentas da Microsoft. A AWS mantém uma grande base instalada em implantações governamentais e regulamentadas. Seu catálogo de serviços certificados apoia clientes com necessidades formais de conformidade. Os provedores ainda precisam de engenharia de detecção independente para entregar um serviço consistente em cargas de trabalho variadas. O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada inclui especialistas em plataformas, bem como provedores projetados para operar em várias plataformas de nuvem.
O Google Cloud está projetado para expandir a um CAGR de 13,14% até 2032. O Google Security Operations ajudou a ampliar a posição da plataforma na entrega de segurança gerenciada. A categoria de plataforma Multinuvem e Nuvem Híbrida apoia compradores que evitam a dependência de um único provedor. A Tenable relatou que as organizações em sua amostra de pesquisa gerenciam uma média de 2,7 ambientes de nuvem. Esses compradores precisam de provedores capazes de correlacionar telemetria de AWS, Azure e Google Cloud sob um modelo de alerta compartilhado. O Cortex Cloud 2.0 da Palo Alto Networks introduziu agentes de inteligência artificial autônomos para investigação e remediação de segurança em nuvem. A direção do desenvolvimento de plataformas aumenta o valor dos provedores que podem combinar ferramentas nativas com fluxos de trabalho multiplataforma. Também cria pressão competitiva sobre empresas de serviços que dependem apenas do tratamento manual de alertas.

Por Setor do Usuário Final:
Compradores Regulamentados Definem os Requisitos de ServiçoServiços Bancários, Financeiros e de Seguros representaram 24,18% em 2026. O setor lida com altos volumes de transações e permanece exposto a ataques direcionados. DORA e PCI DSS criam expectativas formais em torno de controles de segurança e resiliência operacional. As instituições financeiras também precisam de evidências de que terceiros podem proteger informações sensíveis de clientes e transações. Serviços totalmente gerenciados e cogerenciados são relevantes para esses compradores. Os modelos cogerenciados permitem que as equipes internas mantenham supervisão sobre ações importantes e evidências. O monitoramento contínuo é um requisito operacional central, e não um projeto ocasional. Essa demanda mantém os serviços financeiros como elemento central do mercado de Serviços de Operações de Segurança em Nuvem Gerenciada.
Governo e Defesa está projetado para expandir a um CAGR de 13,27% até 2032. A adoção de nuvem em ambientes de defesa requer operações capazes de suportar cargas de trabalho sensíveis e condições rígidas de acesso. A Força Aérea dos Estados Unidos solicitou informações em 2026 para operações de plataforma de segurança 24/7 em Kubernetes, contêineres e múltiplos enclaves de nuvem. Saúde e Ciências da Vida precisam de proteção de cargas de trabalho em nuvem e resposta a incidentes onde registros e segurança do paciente estão em jogo. Usuários de Manufatura e Industrial precisam de proteção à medida que a tecnologia operacional se torna mais conectada aos sistemas empresariais. Compradores de Tecnologia da Informação e Telecomunicações utilizam CASB gerenciado e gerenciamento de postura de SaaS para governar forças de trabalho amplamente distribuídas. A demanda de Varejo e Comércio Eletrônico está concentrada no monitoramento de pagamentos e na prontidão para resposta a incidentes. Esses requisitos variados incentivam os provedores a personalizar a cobertura de serviços e as evidências de conformidade por ambiente do usuário final.
Análise Geográfica
Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada da América do Norte
A América do Norte deteve 43,91% em 2026, apoiada por uma grande base de empresas nativas em nuvem e provedores de serviços gerenciados. Organizações de serviços financeiros, saúde e defesa nos Estados Unidos criam uma demanda constante por monitoramento contínuo de nuvem. Os requisitos de ciberseguro também incentivam os compradores a documentar capacidades de monitoramento e resposta. O Canadá sustenta a demanda por arranjos de cogestão que preservam a supervisão interna. O México está aumentando o investimento em segurança em nuvem à medida que as empresas expandem as operações digitais e a atividade de tecnologia nearshore. A região permanece altamente competitiva porque empresas de telecomunicações, provedores de serviços de TI e especialistas nativos em nuvem competem pelas mesmas contas. Os contratos padrão de detecção e resposta gerenciadas enfrentam pressão de preços nesse ambiente. Ofertas soberanas premium e habilitadas por IA podem manter um posicionamento mais diferenciado.
Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada da Europa
A Europa é a segunda maior geografia, com Alemanha e Reino Unido como principais contribuintes de receita. A oportunidade regional é sustentada por regulamentaçes que fortalecem as obrigações de segurança e resiliência. O DORA passou a ser aplicado às entidades financeiras da União Europeia desde janeiro de 2025. A demanda da Alemanha inclui compradores que respondem a obrigações ampliadas de cibersegurança e requisitos de residência de dados. O setor financeiro do Reino Unido está adotando modelos de cogestão nos quais o controle interno permanece importante. França, Itália e Espanha contribuem por meio da prestação de serviços de segurança com suporte de telecomunicações. A AWS informou que sua Nuvem Soberana Europeia obteve as certificações SOC 2, C5 e 7 ISO, cobrindo 69 serviços. Essas capacidades de conformidade fornecem uma base para implantações de segurança gerenciada no setor público e em setores regulamentados.
Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada da APAC, MEA e América do Sul
A Ásia-Pacífico deve se expandir a um CAGR de 13,24% até 2032. A transformação digital, a adoção de nuvem híbrida e os novos requisitos governamentais estão impulsionando a demanda na China, Índia, Japão, Coreia do Sul e Sudeste Asiático. Capacidades de segurança em nuvem como zero trust, CNAPP, detecção automatizada e suporte regulatório estão se tornando diferenciais-chave para os provedores. As regras locais de dados favorecem modelos de SOC soberano que mantêm o processamento e as operações no país. A Indosat e a Cisco inauguraram o Centro de Operações de Segurança Soberano da Indonésia em Jacarta em agosto de 2025. A instalação inclui uma implantação local da Plataforma Splunk Cloud e tem como alvo a entrega de segurança como serviço para mais de 10.000 pequenas e médias empresas. A demanda no Oriente Médio e na África está crescendo a partir de uma base menor, liderada pela Arábia Saudita e pelos Emirados Árabes Unidos. A América do Sul está em desenvolvimento, com o Brasil no centro do investimento regional em segurança em nuvem e da demanda por conformidade relacionada à LGPD.
Cenário Competitivo
Concentração do Mercado
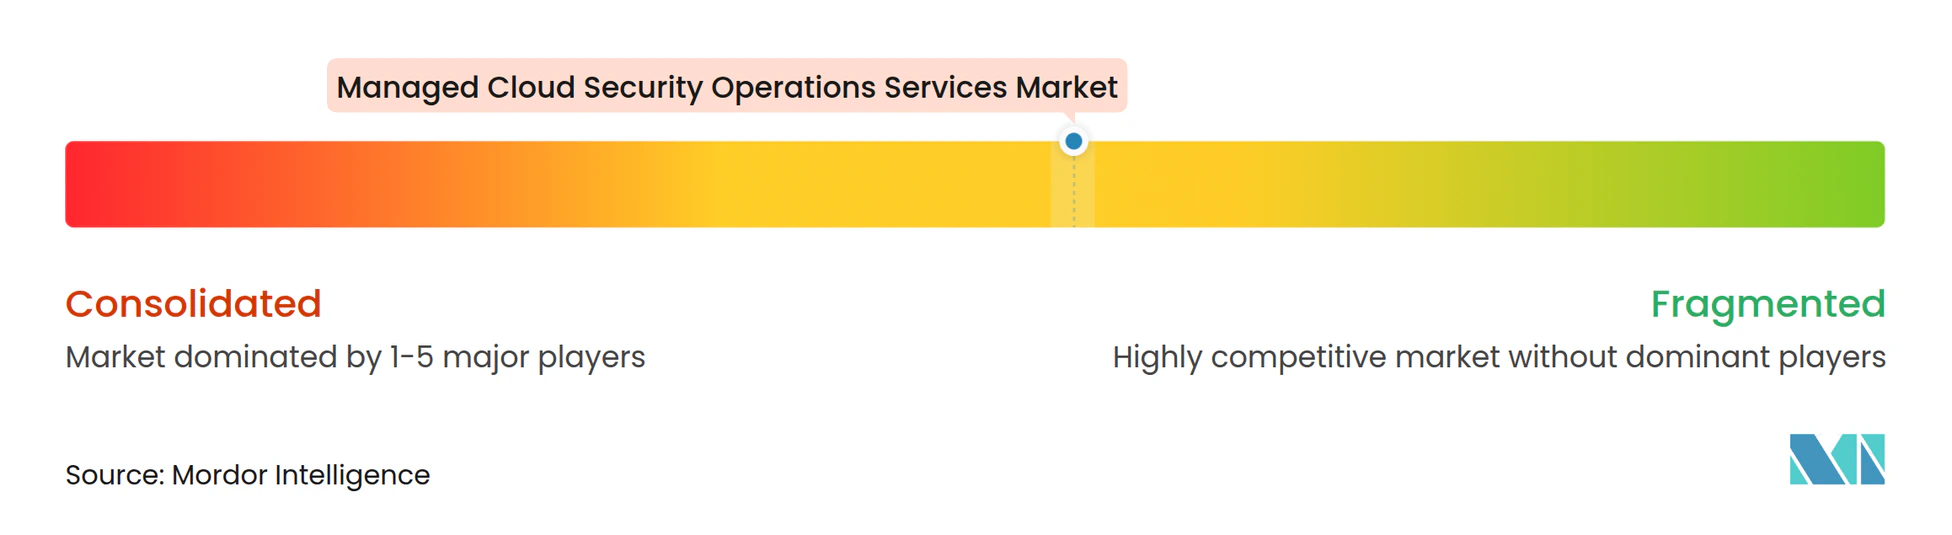
O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada é moderadamente fragmentado, com a concorrência aumentando entre provedores tradicionais e nativos em nuvem. Grandes empresas de segurança gerenciada, empresas de serviços de TI e operadoras de telecomunicações competem com especialistas em detecção e resposta gerenciadas. Os provedores nativos em nuvem frequentemente competem por meio de visibilidade, métricas de resposta e automação específica para nuvem. Os compradores estão examinando com que eficiência um provedor pode suportar AWS, Azure, Google Cloud e ambientes mistos. As certificações de hiperescaladores e as parcerias de serviços são rotas importantes para o acesso aos clientes. A entrega específica de plataforma pode reduzir a complexidade de implementação para clientes já comprometidos com um ecossistema. Ao mesmo tempo, os compradores de multinuvem preferem provedores que possam evitar um ponto cego de plataforma única. Isso deixa espaço tanto para empresas especializadas quanto para modelos de serviço amplos e neutros em relação a fornecedores.
A automação é uma área competitiva central no mercado de Serviços de Operações de Segurança em Nuvem Gerenciada. A Palo Alto Networks disponibilizou o Cortex Cloud 2.0 em outubro de 2025, adicionando agentes de inteligência artificial autônomos para investigação e remediação de segurança em nuvem. A Fortinet apresentou uma prévia do FortiSOC em março de 2026 como uma plataforma entregue em nuvem que combina vários produtos de Centro de Operações de Segurança em um único console. Esses movimentos mostram como os fornecedores de produtos buscam reduzir o esforço de tratamento de alertas e unir a investigação com a resposta. Os provedores que possuem plataformas de proteção em nuvem podem combinar telemetria de código, tempo de execução e rede. Isso pode encurtar os ciclos de detecção e triagem em comparação com serviços que dependem de fontes de dados desconectadas. A conformidade com ISO 27001, SOC 2, FedRAMP e BSI C5 permanece importante para qualificação em avaliações do setor público e de serviços financeiros. Especialistas menores nativos em nuvem podem competir onde os clientes precisam de um serviço personalizado em vez de um pacote empresarial amplo.
A entrega soberana cria outra base de diferenciação no mercado de Serviços de Operações de Segurança em Nuvem Gerenciada. A Deutsche Telekom e a Palo Alto Networks introduziram o Sovereign Cortex com T Security em junho de 2026 para necessidades do setor público europeu e de infraestrutura crítica. A oferta mantém o controle das chaves de criptografia com a Deutsche Telekom e tem como alvo os requisitos de NIS2, DORA e KRITIS. A entrega soberana de Centro de Operações de Segurança em nuvem para o mercado intermediário permanece uma oportunidade onde as ofertas existentes podem ser onerosas ou insuficientemente localizadas. A segurança cogerenciada de contêineres e Kubernetes também permanece pouco atendida além da verificação básica de postura. A automação de resposta a incidentes entre nuvens é outra área de oportunidade, particularmente para organizações que operam nos 3 principais hiperescaladores. Os provedores capazes de demonstrar resultados de resposta mensuráveis e operações localmente conformes estão melhor posicionados para esses requisitos.
Líderes do Setor de Serviços de Operações de Segurança em Nuvem Gerenciada
-
IBM Corporation
-
AT&T Inc.
-
Accenture plc
-
NTT DATA Corporation
-
Broadcom Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada Empresas cobertas neste relatório
- Accenture plc
- AT&T Inc.
- Atos SE
- BAE Systems plc
- Broadcom Inc.
- Capgemini SE
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Deloitte Touche Tohmatsu Limited
- DXC Technology Company
- Fortinet, Inc.
- Fujitsu Limited
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Lumen Technologies, Inc.
- NTT DATA Corporation
- Orange S.A.
- Palo Alto Networks, Inc.
- Secureworks Corp.
- Tata Consultancy Services Limited
- Verizon Communications Inc.
- Wipro Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada
- Outubro de 2026: A Atos expandiu sua parceria com a Fortinet de um modelo liderado por país para um modelo de engajamento global, combinando a rede mundial de centros de operações de segurança da Atos com as tecnologias avançadas de cibersegurança da Fortinet para fornecer serviços de segurança gerenciada unificados em ambientes híbridos e multinuvem para clientes empresariais globalmente, abordando ameaças cibernéticas crescentes e requisitos regulatórios mais rígidos.
- Junho de 2026: A Deutsche Telekom e a Palo Alto Networks lançaram o "Sovereign Cortex com T Security", combinando a plataforma de Centro de Operações de Segurança agêntico da Palo Alto Networks com a rede pan-europeia de Centros de Operações de Segurança da Deutsche Telekom em uma instância soberana da Google Cloud Platform. A Deutsche Telekom retém o controle exclusivo das chaves de criptografia, e o serviço foi projetado para atender aos requisitos de residência de dados e conformidade de NIS2, DORA e KRITIS para organizações do setor público europeu e operadores de infraestrutura crítica.
- Março de 2026: A Fortinet apresentou uma prévia do FortiSOC no Accelerate 2026, uma plataforma integrada de Centro de Operações de Segurança entregue em nuvem que combina FortiAnalyzer, FortiSIEM, FortiSOAR e FortiTIP em um único console com um modelo de dados unificado, e simultaneamente expandiu o FortiAI com capacidades de execução agêntica para triagem automatizada de alertas, investigação e busca de ameaças em ambientes híbridos, avançando de copilotos interativos para fluxos de trabalho autônomos e conectados de Centro de Operações de Segurança.
- Fevereiro de 2026: A Kyndryl lançou seu primeiro Centro de Defesa Cibernética em Bengaluru, Índia, integrando operações de rede e operações de segurança em um hub de comando unificado com uma estrutura de inteligência artificial agntica, painéis em tempo real baseados em funções e manuais de execução automatizados. O centro foi projetado para atender clientes globais em mais de 60 países e está planejado para expansão geográfica para atender à crescente demanda internacional.
Escopo do Relatório Global do Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada
O Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada compreende serviços de segurança terceirizados e ininterruptos que monitoram, detectam, investigam e respondem a ameaças em ambientes de nuvem (pública, privada, híbrida e multinuvem), cobrindo cargas de trabalho em nuvem, identidades, contêineres, funções sem servidor, APIs e aplicativos SaaS.
O Relatório do Mercado de Serviços de Operações de Segurança em Nuvem Gerenciada é Segmentado por Tipo de Serviço (Gerenciamento de Postura de Segurança em Nuvem Gerenciada, Proteção de Cargas de Trabalho em Nuvem Gerenciada, Serviços de Agente de Segurança de Acesso à Nuvem Gerenciado, Gerenciamento de Postura de Segurança de SaaS, Gerenciamento de Segurança de Contêineres e Kubernetes, Centro de Operações de Segurança Gerenciado como Serviço e Resposta a Incidentes Gerenciada e Busca de Ameaças), Modelo de Entrega (Serviços Totalmente Gerenciados, Serviços Cogerenciados e Serviços Gerenciados Soberanos ou no País), Modelo de Implantação (Nuvem Pública, Nuvem Privada e Nuvem Híbrida), Plataforma de Nuvem (Amazon Web Services, Microsoft Azure, Google Cloud e Multinuvem e Nuvem Híbrida), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros, Governo e Defesa, Saúde e Ciências da Vida, Manufatura e Industrial, Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Gerenciamento de Postura de Segurança em Nuvem Gerenciada |
| Proteção de Cargas de Trabalho em Nuvem Gerenciada |
| Serviços de Agente de Segurança de Acesso à Nuvem Gerenciado |
| Gerenciamento de Postura de Segurança de SaaS |
| Gerenciamento de Segurança de Contêineres e Kubernetes |
| Centro de Operações de Segurança Gerenciado como Serviço |
| Resposta a Incidentes Gerenciada e Busca de Ameaças |
| Serviços Totalmente Gerenciados |
| Serviços Cogerenciados |
| Serviços Gerenciados Soberanos ou no País |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| Amazon Web Services |
| Microsoft Azure |
| Google Cloud |
| Multinuvem e Nuvem Híbrida |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Defesa |
| Saúde e Ciências da Vida |
| Manufatura e Industrial |
| Tecnologia da Informação e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Gerenciamento de Postura de Segurança em Nuvem Gerenciada | |
| Proteção de Cargas de Trabalho em Nuvem Gerenciada | ||
| Serviços de Agente de Segurança de Acesso à Nuvem Gerenciado | ||
| Gerenciamento de Postura de Segurança de SaaS | ||
| Gerenciamento de Segurança de Contêineres e Kubernetes | ||
| Centro de Operações de Segurança Gerenciado como Serviço | ||
| Resposta a Incidentes Gerenciada e Busca de Ameaças | ||
| Por Modelo de Entrega | Serviços Totalmente Gerenciados | |
| Serviços Cogerenciados | ||
| Serviços Gerenciados Soberanos ou no País | ||
| Por Modelo de Implantação | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Por Plataforma de Nuvem | Amazon Web Services | |
| Microsoft Azure | ||
| Google Cloud | ||
| Multinuvem e Nuvem Híbrida | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Governo e Defesa | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Industrial | ||
| Tecnologia da Informação e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações de segurança em nuvem gerenciada?
O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada é avaliado em 16,42 bilhões de USD em 2026 e está projetado para atingir 34,11 bilhões de USD até 2032, a um CAGR de 12,43% de 2027 a 2032.
Qual tipo de serviço lidera os serviços de operações de segurança em nuvem gerenciada?
No mercado de Serviços de Operações de Segurança em Nuvem Gerenciada, o Centro de Operações de Segurança Gerenciado como Serviço lidera com 34,28% em 2026 por combinar detecção, investigação, resposta e relatórios de conformidade.
Por que as empresas estão terceirizando operações de segurança em nuvem?
O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada responde às organizações que precisam de monitoramento ininterrupto e habilidades em nuvem difíceis de desenvolver internamente.
Qual modelo de implantação está se expandindo mais rapidamente?
No mercado de Serviços de Operações de Segurança em Nuvem Gerenciada, a Nuvem Híbrida está projetada para expandir a um CAGR de 12,92% até 2032, à medida que as empresas precisam de cobertura unificada em sistemas de nuvem pública e locais.
Qual região tem a maior participação?
O mercado de Serviços de Operações de Segurança em Nuvem Gerenciada é liderado pela América do Norte com 43,91% em 2026, apoiado por setores regulamentados e um ecossistema maduro de provedores.
O que está impulsionando a demanda por Centro de Operações de Segurança soberano?
No mercado de Serviços de Operações de Segurança em Nuvem Gerenciada, a residência de dados, o controle de criptografia e os requisitos de conformidade específicos do setor incentivam os clientes a utilizar operações de segurança no país.