
Tamaño y Participación del Mercado de Orquestación de Seguridad Multi-Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.12 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 22.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Orquestación de Seguridad Multi-Nube por Mordor Intelligence
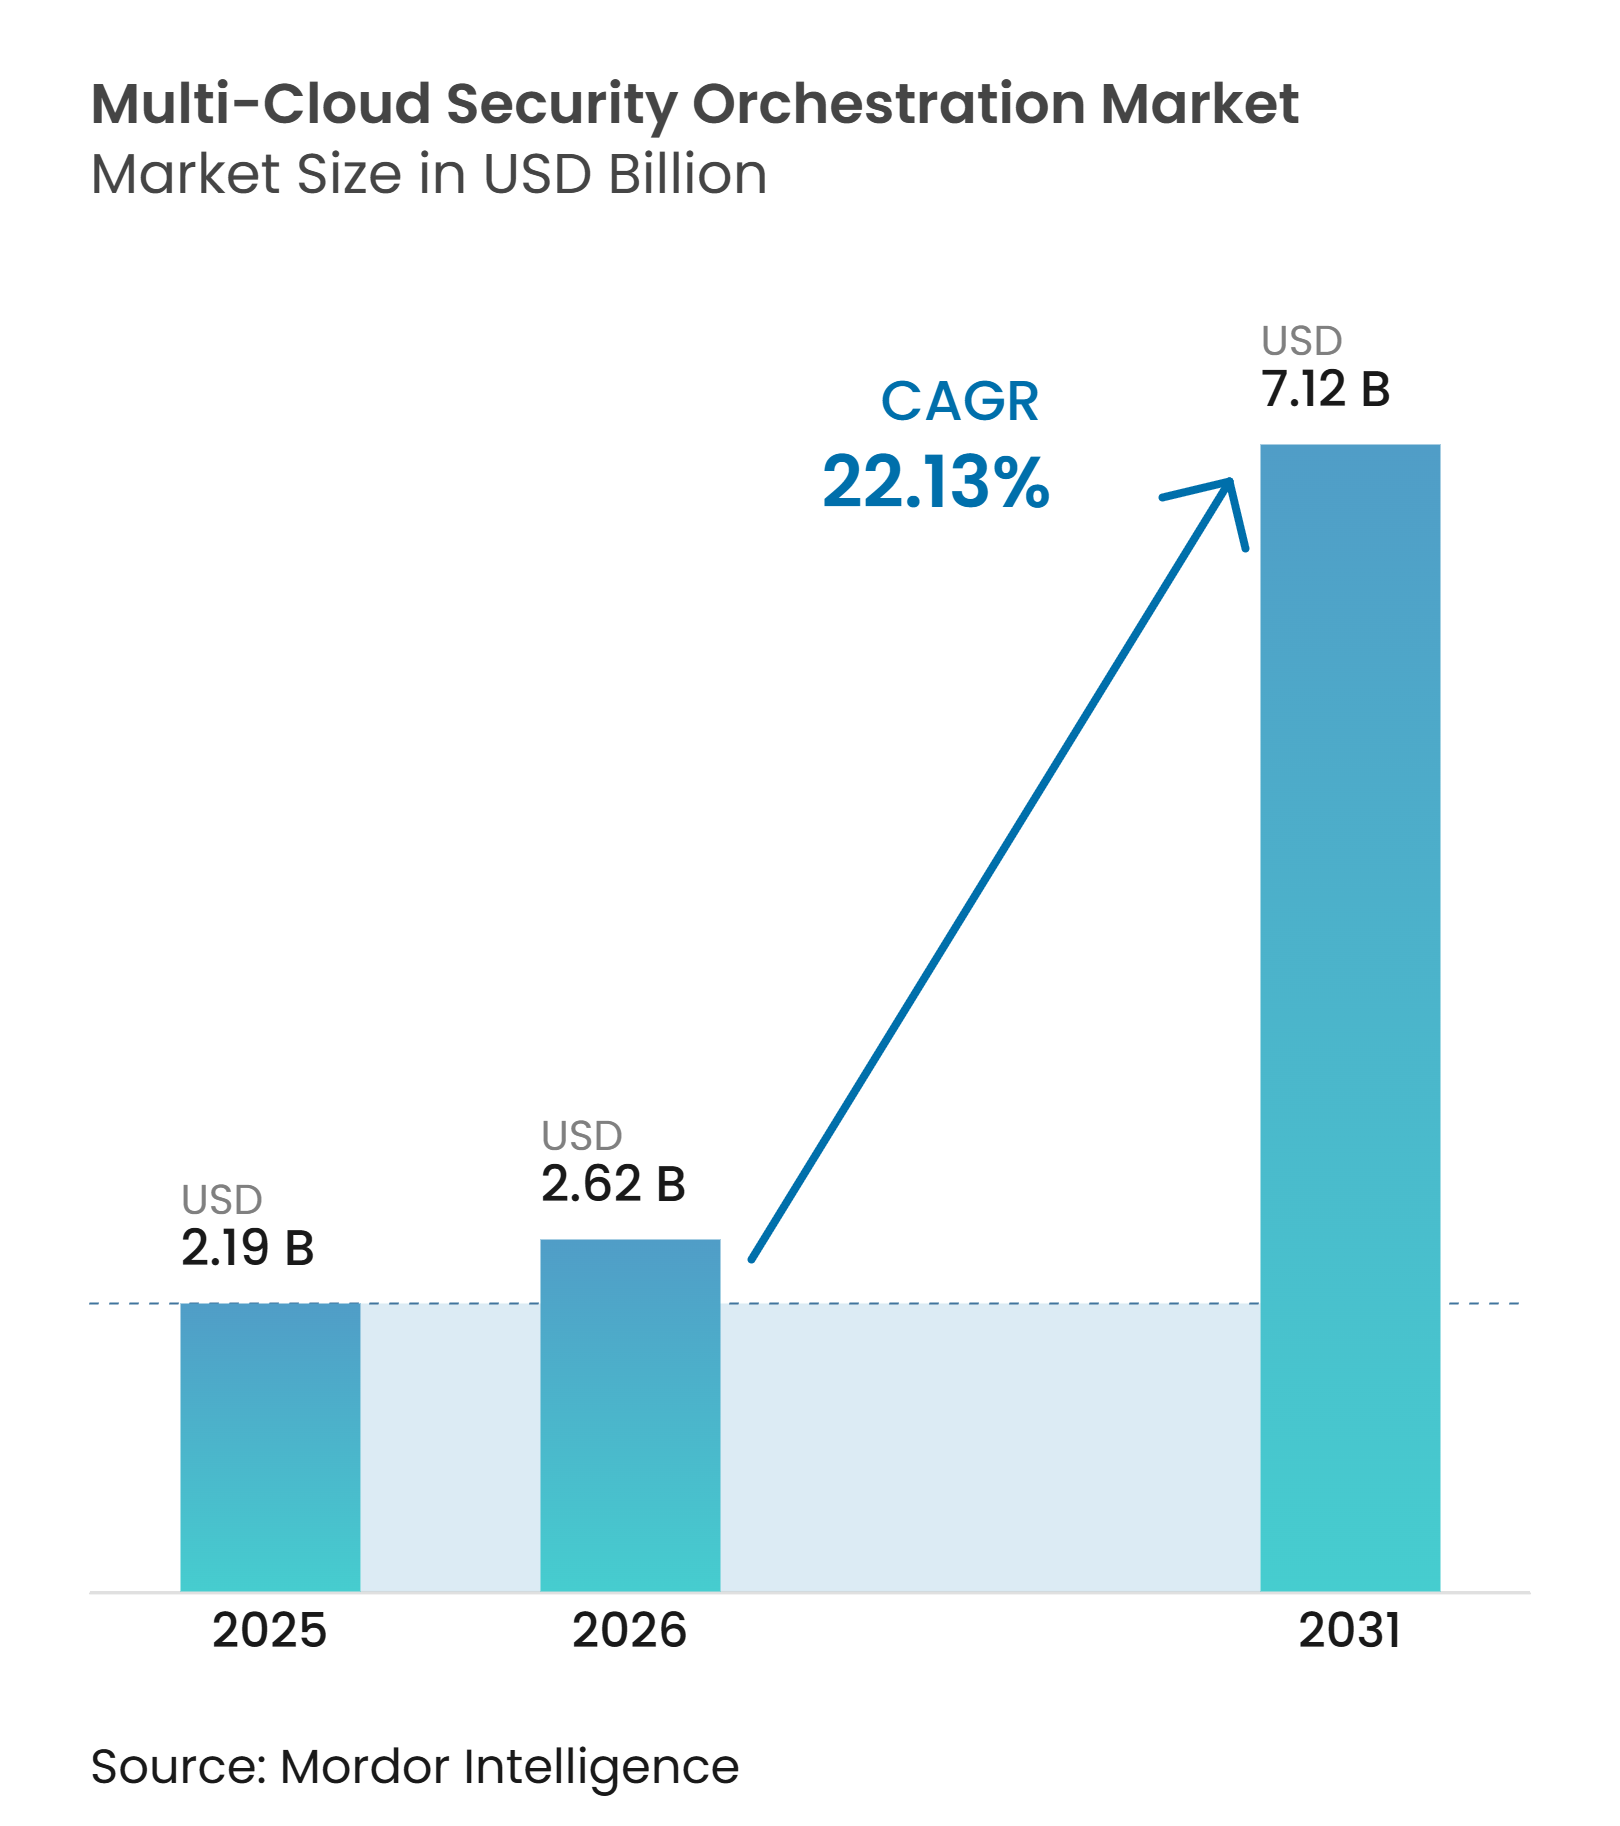
Se proyecta que el tamaño del mercado de orquestación de seguridad multi-nube sea de 2,19 mil millones de USD en 2025, 2,62 mil millones de USD en 2026, y alcance 7,12 mil millones de USD en 2031, creciendo a una CAGR del 22,13% de 2026 a 2031. Las empresas están tratando la seguridad multi-nube como una prioridad de gasto porque las cargas de trabajo distribuidas entre múltiples proveedores de nube crean una exposición que las herramientas aisladas no pueden monitorear de manera consistente. Cada nuevo servicio en la nube añade un punto de exposición y otro flujo de datos de seguridad, lo que aumenta el valor de los sistemas que pueden organizar la información y activar respuestas rápidamente. Los agentes de inteligencia artificial están cambiando el rol de la orquestación al apoyar el triaje, la investigación y la remediación dentro de flujos de trabajo aprobados. La competencia se está orientando hacia una mayor cobertura de datos, capacidad de inteligencia artificial y profundidad de integración, mientras que los desafíos de implementación continúan favoreciendo a los proveedores establecidos y a los canales de servicios gestionados.
Conclusiones Clave del Informe
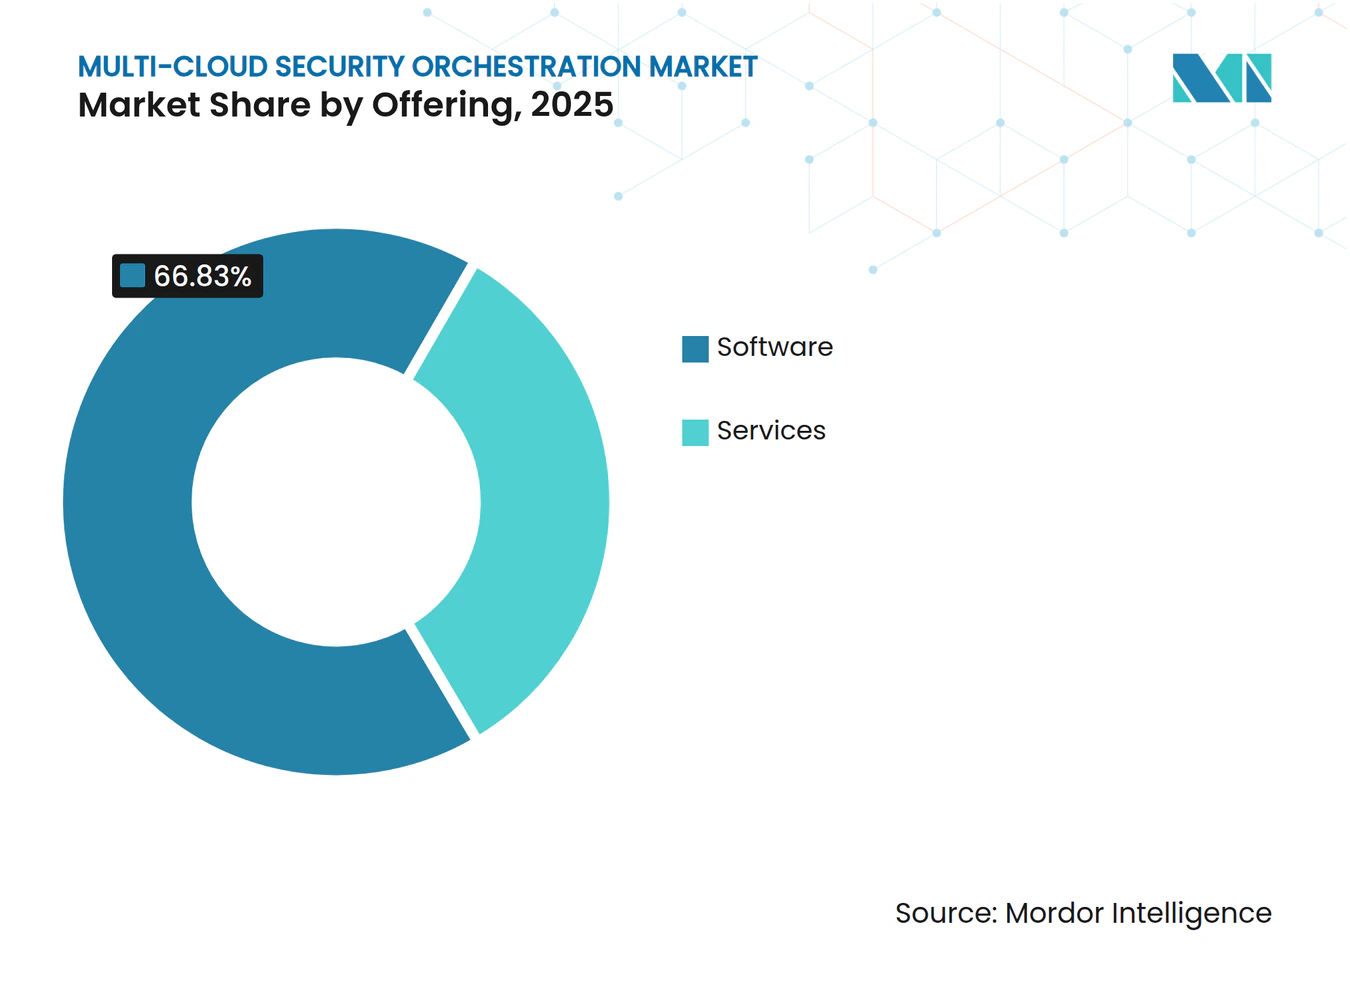
- Por oferta, el software representó el 66,83% del mercado de orquestación de seguridad multi-nube en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 24,91% hasta 2031.
- Por función de orquestación, la orquestación de postura de seguridad y cumplimiento representó el 26,19% en 2025, mientras que se proyecta que la orquestación de operaciones de seguridad crezca a una CAGR del 24,11% hasta 2031.
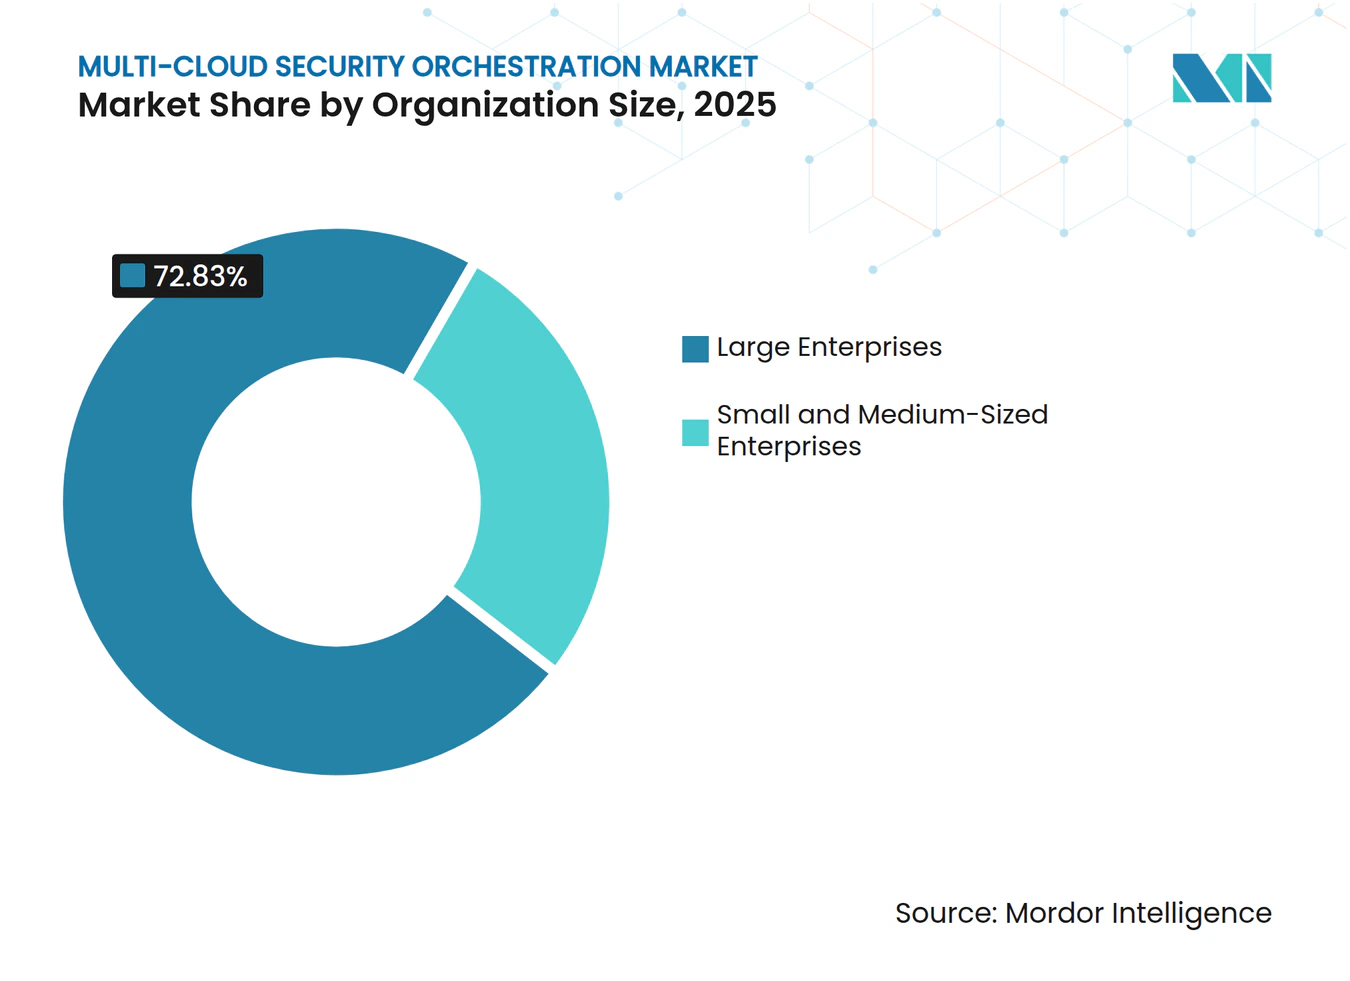
- Por tamaño de organización, las grandes empresas representaron el 72,83% en 2025, mientras que se proyecta que las pequeñas y medianas empresas avancen a una CAGR del 26,49% hasta 2031.
- Por industria de usuario final, el sector BFSI representó el 24,76% en el mercado de orquestación de seguridad multi-nube en 2025, mientras que se proyecta que la industria de salud y ciencias de la vida se expanda a una CAGR del 23,94% hasta 2031.
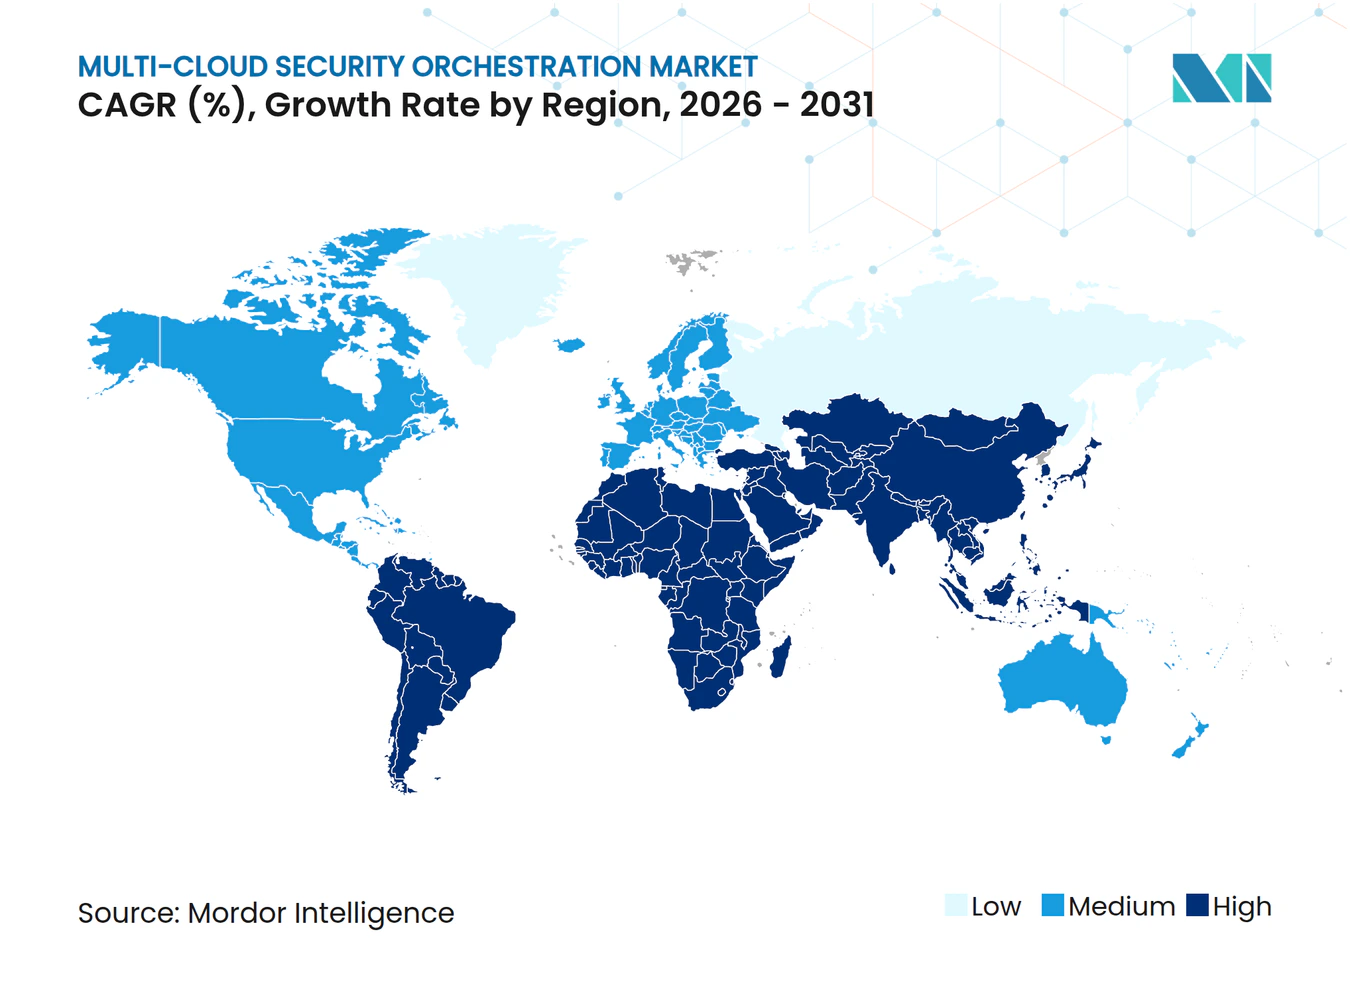
- Por geografía, América del Norte representó el 36,28% en el mercado de orquestación de seguridad multi-nube en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 28,67% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente Complejidad Multi-Nube y Proliferación de Herramientas de Seguridad | +4.8% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento del Volumen de Amenazas Nativas de la Nube y Exposición a Rutas de Ataque | +4.2% | Global, amplificado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Demanda Regulatoria de Respuesta Continua y Auditable | +3.6% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento en Ciberseguridad y Reducción de la Fatiga por Alertas | +3.1% | Global | Corto plazo (≤ 2 años) |
| Creciente Necesidad de Visibilidad Unificada entre Nubes y Correlación de Riesgos | +2.4% | Global, especialmente en empresas de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Desviación de Políticas entre Infraestructura como Código y Entornos de Ejecución | +1.8% | Global, con ganancias tempranas en América del Norte, el Reino Unido y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad Multi-Nube y Proliferación de Herramientas de Seguridad
Las organizaciones que utilizan varios proveedores de nube deben gestionar diferentes interfaces de aplicaciones, formatos de registro y sistemas de identidad. Esto dificulta que los equipos de seguridad comparen eventos entre Amazon Web Services, Microsoft Azure y Google Cloud. El mercado de orquestación de seguridad multi-nube se beneficia cuando los compradores necesitan un proceso único para recopilar, organizar y responder a estos datos. La proliferación de herramientas también hace que la consolidación de plataformas sea más atractiva, ya que los productos separados suelen mantener formatos de alerta y procesos operativos distintos. Los proveedores con amplias integraciones prediseñadas pueden acortar el trabajo de implementación y proteger su posición en las cuentas empresariales. La Encuesta SOC 2025 de SANS encontró que el 42% de los centros de operaciones de seguridad ingirieron datos en sistemas SIEM sin un plan para recuperarlos o gestionarlos, lo que demuestra que los problemas de gestión de datos suelen comenzar antes de la etapa de respuesta.[1]
Aumento del Volumen de Amenazas Nativas de la Nube y Exposición a Rutas de Ataque
Los entornos en la nube introducen desafíos de seguridad que difieren de los de los incidentes tradicionales de endpoints y redes. El almacenamiento mal configurado, los permisos excesivos y el escape de contenedores pueden combinarse entre sistemas, lo que dificulta la interpretación de alertas aisladas. Esto respalda la demanda en el mercado de orquestación de seguridad multi-nube de sistemas que vinculen la configuración de infraestructura, los permisos de identidad, el comportamiento de las aplicaciones y la actividad en tiempo de ejecución. Wiz introdujo su Plataforma de Protección de Aplicaciones de Inteligencia Artificial en marzo de 2026 para conectar código, recursos en la nube, modelos, agentes, datos y protección en tiempo de ejecución en su Grafo de Seguridad.[2] El producto refleja el interés de los compradores en identificar rutas de ataque conectadas en lugar de revisar cada configuración incorrecta de forma individual. A medida que los ataques automatizados avanzan más rápido, las organizaciones tienen mayor razón para utilizar flujos de trabajo que ayuden a los analistas a investigar y priorizar el riesgo en todo su entorno de nube.
Demanda Regulatoria de Respuesta Continua y Auditable
Los requisitos regulatorios están aumentando la necesidad de registros de seguridad que sean completos, oportunos y fáciles de revisar. La Ley de Resiliencia Operativa Digital entró en vigor el 17 de enero de 2025 y exige que las entidades financieras cubiertas mantengan acuerdos documentados de gestión de riesgos de tecnología de la información y la comunicación. También establece obligaciones de notificación para incidentes importantes de tecnología de la información y la comunicación, lo que hace que la recopilación manual de evidencias sea menos práctica para grandes entornos en la nube. El Instituto Nacional de Estándares y Tecnología publicó el Marco de Ciberseguridad 2.0 en febrero de 2024, añadiendo la función Gobernar para ayudar a las organizaciones a incorporar la ciberseguridad en la gestión de riesgos organizacionales más amplia. Estos marcos respaldan el gasto en plataformas que mantienen registros de evidencias y respuestas en varios entornos de nube. Los compradores regulados de servicios financieros, salud y otros sectores pueden, por tanto, priorizar el monitoreo continuo sobre las evaluaciones periódicas al seleccionar una solución del mercado de orquestación de seguridad multi-nube.
Escasez de Talento en Ciberseguridad y Reducción de la Fatiga por Alertas
Los equipos de seguridad deben gestionar un número creciente de alertas mientras buscan y retienen analistas experimentados. El trabajo repetitivo de triaje puede reducir el tiempo disponible para investigaciones de mayor riesgo y decisiones específicas del entorno. Esto crea demanda de herramientas de orquestación que clasifiquen las alertas comunes y envíen solo los problemas validados a los equipos humanos. El mercado de orquestación de seguridad multi-nube también se beneficia, ya que los proveedores de seguridad gestionada pueden operar plataformas complejas para clientes con capacidades internas limitadas. Los flujos de trabajo automatizados pueden preservar el manejo consistente de casos conocidos cuando los miembros del personal cambian de roles o abandonan la organización. Es probable que los compradores valoren las reducciones prácticas en la carga de trabajo repetitiva junto con medidas convencionales como el tiempo de respuesta y el costo por incidente.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Estandarización Limitada en los Controles de Seguridad en la Nube | -3.2% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Privacidad de Datos y Soberanía sobre la Telemetría de Seguridad Centralizada | -2.7% | Europa, China, India y Oriente Medio | Largo plazo (≥ 4 años) |
| Complejidad de la Integración de Herramientas de Seguridad Heredadas | -2.1% | Global, mayor entre grandes empresas y organizaciones gubernamentales | Corto plazo (≤ 2 años) |
| Fragmentación de las API de Nube y Cambios Rápidos en los Servicios en la Nube | -1.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estandarización Limitada en los Controles de Seguridad en la Nube
Los principales proveedores de nube utilizan sus propios controles de seguridad, formatos de eventos, lenguajes de políticas e interfaces de aplicaciones. Un control configurado para un proveedor puede requerir configuración y pruebas separadas para otro. Esto añade trabajo para los proveedores y clientes que desean aplicar controles comunes en un entorno multi-nube. La falta de un marco universal para los controles de seguridad en la nube puede extender las implementaciones y aumentar los requisitos de mantenimiento continuo. También puede llevar a los compradores a depender de conectores propietarios, incluso cuando desean portabilidad entre proveedores. Estas limitaciones pueden ralentizar el mercado de orquestación de seguridad multi-nube donde las organizaciones tienen entornos complejos y recursos de implementación limitados.
Restricciones de Privacidad de Datos y Soberanía sobre la Telemetría de Seguridad Centralizada
La orquestación centralizada a menudo depende de la recopilación de registros, flujos de eventos y datos de identidad en un entorno de datos compartido. Los requisitos de residencia de datos pueden restringir dónde se procesa y almacena esa información. El Reglamento General de Protección de Datos se aplica a los datos personales en los registros de seguridad, mientras que China aplica requisitos locales a los datos generados dentro de su territorio. La Ley de Protección de Datos Personales Digitales de India y los requisitos de nube soberana en los países del Consejo de Cooperación del Golfo crean consideraciones de planificación relacionadas. Estas normas pueden requerir diseños híbridos que retengan la información sin procesar localmente y envíen solo señales permitidas o agregadas a un plano de control más amplio. El trabajo adicional de diseño, gobernanza e implementación puede ralentizar la adopción en el mercado de orquestación de seguridad multi-nube, incluso cuando los compradores reconocen sus beneficios de seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Las Plataformas Lideran la Adopción, los Servicios Apoyan la ImplementaciónEl software representó el 66,83% de la participación del mercado de orquestación de seguridad multi-nube en 2025. Las empresas suelen preferir las licencias consolidadas porque la correlación entre dominios funciona mejor cuando la aplicación de políticas, la gestión de postura y la automatización de respuestas utilizan un modelo de datos compartido. Un plano de control común puede ayudar a los equipos de seguridad a conectar información que de otro modo permanecería en productos de software separados. CrowdStrike anunció en agosto de 2026 que Falcon estaba disponible en Google Cloud, lo que permite a los clientes mantener una gestión unificada de la plataforma mientras abordan las necesidades de localización de datos. Este tipo de cobertura de plataforma respalda la demanda de software a medida que las organizaciones reducen el número de proveedores de seguridad. Los proveedores de software aún deben demostrar que sus integraciones funcionan con las herramientas que los clientes ya utilizan.
Se proyecta que los servicios crezcan a una CAGR del 24,91% de 2026 a 2031. El mercado de servicios de orquestación de seguridad multi-nube se está expandiendo porque muchos clientes necesitan apoyo para configurar conectores, crear flujos de trabajo y operar nuevos procesos de respuesta. Esta necesidad es especialmente relevante para las organizaciones del mercado medio, los compradores del sector público y los usuarios regulados en entornos de nube en desarrollo. Los proveedores de servicios de seguridad gestionada pueden combinar la tecnología de orquestación con soporte de monitoreo y respuesta, reduciendo la carga técnica sobre el cliente final. Los servicios profesionales también siguen siendo importantes para la implementación, el diseño de programas de seguridad y la personalización de flujos de trabajo de orquestación. Estos canales pueden extender la adopción a organizaciones que no pueden mantener equipos internos especializados.


Por Función de Orquestación:
El Gasto en Cumplimiento Lidera, las Operaciones de Seguridad Crecen Más RápidoLa orquestación de postura de seguridad y cumplimiento representó el 26,19% de la participación del mercado de orquestación de seguridad multi-nube en 2025. La recopilación continua de evidencias se ha vuelto más importante a medida que las organizaciones reguladas necesitan demostrar que sus configuraciones y controles en la nube siguen siendo efectivos. La Ley de Resiliencia Operativa Digital exige que las entidades financieras cubiertas mantengan un marco de gestión de riesgos de tecnología de la información y la comunicación documentado y probado. Esto hace que el escaneo automatizado y la recopilación de evidencias sean importantes para los entornos tecnológicos de servicios financieros. Las herramientas de postura de seguridad también ayudan a los equipos a identificar cambios de configuración antes de que se conviertan en problemas de auditoría u operativos. La función sigue siendo importante porque el trabajo de cumplimiento es recurrente en lugar de limitarse a una revisión única.
Se proyecta que la orquestación de operaciones de seguridad crezca a una CAGR del 24,11% de 2026 a 2031. Los flujos de trabajo de investigación asistidos por inteligencia artificial están aumentando el interés en sistemas que pueden realizar el triaje de alertas, recopilar contexto y enrutar acciones a través de procesos aprobados. La orquestación de seguridad de identidad y acceso también está ganando importancia porque los programas de confianza cero requieren verificaciones más frecuentes de identidades humanas y de máquinas. La orquestación de seguridad de cargas de trabajo y aplicaciones se ve afectada por las aplicaciones en contenedores y los clústeres de Kubernetes que crean cargas de trabajo de corta duración. La orquestación de políticas y control de seguridad converge cada vez más con las funciones de detección y respuesta a amenazas a medida que los proveedores incorporan lógica de detección en los flujos de trabajo de respuesta. Estos cambios animan a los compradores a evaluar las funciones como partes interconectadas de un único modelo operativo en lugar de como compras de seguridad separadas.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, las PYMEs se Expanden a través de Servicios GestionadosLas grandes empresas representaron el 72,83% del mercado de orquestación de seguridad multi-nube en 2025. Su escala refleja pilas de seguridad de múltiples proveedores, centros de operaciones de seguridad dedicados y requisitos de cumplimiento en nubes, entornos locales y entornos de identidad. Estas organizaciones suelen tener suficiente madurez en telemetría y procesos internos para hacer prácticos los programas de orquestación más amplios. CrowdStrike introdujo Charlotte AI AgentWorks en septiembre de 2025 como una capacidad sin código para construir, probar y orquestar agentes de seguridad de confianza.[3] El lanzamiento ilustra el ritmo de desarrollo de productos orientado a grandes empresas con capas de datos de seguridad establecidas. Los grandes compradores también siguen siendo atractivos porque pueden consolidar varias funciones de seguridad bajo un grupo más pequeño de proveedores.
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 26,49% de 2026 a 2031. Muchas organizaciones más pequeñas ahora dependen de aplicaciones en la nube para los procesos comerciales principales, pero carecen de controles dedicados más allá de los incluidos con las suscripciones de software. Esta brecha ofrece a los proveedores de seguridad gestionada una vía para suministrar orquestación sin requerir que cada cliente construya una capacidad completa de operaciones de seguridad interna. Los precios por suscripción y la incorporación basada en interfaces de aplicaciones pueden hacer que la adopción sea más manejable para los equipos de tecnología de la información más pequeños. La industria de orquestación de seguridad en la nube está, por tanto, ampliando su alcance a través de modelos de servicio además de las ventas directas de software. Los proveedores que simplifiquen la configuración y la operación continua estarán mejor posicionados para atender a este grupo de clientes.

Por Industria de Usuario Final:
el Sector BFSI Lidera la Demanda, la Salud Crece RápidamenteEl sector BFSI representó el 24,76% del mercado de orquestación de seguridad multi-nube en 2025. Las instituciones financieras enfrentan un denso conjunto de obligaciones de cumplimiento, incluidas la Ley de Resiliencia Operativa Digital, el Estándar de Seguridad de Datos para la Industria de Tarjetas de Pago y el Programa de Seguridad para Clientes de SWIFT. Estos requisitos hacen que el monitoreo continuo y la respuesta documentada sean especialmente importantes en los volúmenes de transacciones que manejan las instituciones financieras. La Ley de Resiliencia Operativa Digital también exige que las entidades cubiertas identifiquen, clasifiquen e informen los incidentes importantes de tecnología de la información y la comunicación bajo condiciones definidas. Un entorno de control coordinado puede ayudar a estas organizaciones a gestionar la evidencia de seguridad en múltiples servicios en la nube. Esto le otorga al sector BFSI un papel estable en el mercado de orquestación de seguridad en la nube.
Se proyecta que la industria de salud y ciencias de la vida crezca a una CAGR del 23,94% de 2026 a 2031. El Departamento de Salud y Servicios Humanos de los Estados Unidos publicó una actualización propuesta a la Regla de Seguridad de la Ley de Portabilidad y Responsabilidad del Seguro Médico el 6 de enero de 2025.[4] La propuesta haría que el cifrado, la autenticación multifactor y la segmentación de redes sean salvaguardas técnicas obligatorias en lugar de medidas opcionales. El gobierno y la administración pública, la tecnología de la información y las telecomunicaciones, y la energía y los servicios públicos también son usuarios significativos porque los programas nacionales de ciberseguridad exigen cada vez más la automatización continua del cumplimiento. La manufactura, el comercio minorista y el comercio electrónico están ganando relevancia a medida que la tecnología operativa y las cadenas de suministro gestionadas en la nube se vuelven más conectadas. El transporte y la logística, los medios de comunicación y el entretenimiento, y la educación e investigación siguen siendo grupos de usuarios más pequeños, en los que la adopción puede seguir a una brecha de seguridad o a un requisito de auditoría.
Análisis Geográfico
Mercado de Orquestación de Seguridad Multi-Nube en América del Norte
América del Norte concentró el 36,28% del mercado de orquestación de seguridad multi-nube en 2025. Estados Unidos representó gran parte de esta demanda debido a su amplia base de empresas nativas de la nube y a la presencia de numerosos proveedores de plataformas líderes. Las expectativas de seguridad federales, los requisitos de divulgación cibernética de la Comisión de Bolsa y Valores y el Marco de Ciberseguridad NIST 2.0 respaldan la demanda de procesos de respuesta auditables. Canadá y México impulsan el crecimiento regional mediante la adopción de la nube en los sectores de servicios financieros y energía. En septiembre de 2026, Palo Alto Networks anunció la adquisición de Console para añadir capacidades agénticas a Cortex, lo que ilustra el ritmo de actividad de productos en la región.
Mercado de Orquestación de Seguridad Multi-Nube en Europa y América del Sur
Europa fue la segunda área geográfica más grande en 2025. DORA y NIS2 han incrementado la demanda de plataformas capaces de mapear controles a través de obligaciones regulatorias relacionadas pero distintas. NIS2 amplió los requisitos de ciberseguridad para las entidades esenciales en toda la Unión Europea.[5] Los primeros ciclos obligatorios de pruebas de penetración basadas en amenazas bajo DORA comenzaron en 2026, aumentando la necesidad de registros completos de las actividades de respuesta. Los requisitos de soberanía de la nube en Francia y Alemania favorecen los diseños híbridos, mientras que el sector de tecnología financiera de Brasil y sus necesidades de protección de datos impulsan la demanda en América del Sur.
Mercado de Orquestación de Seguridad Multi-Nube en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico crecerá a una CAGR del 28,67% entre 2026 y 2031. Japón está incrementando el uso de inteligencia artificial y aprendizaje automático en los flujos de trabajo de seguridad, mientras que el marco de protección de datos de India y la creciente actividad en tecnología financiera respaldan la adquisición de soluciones de seguridad en la nube. Los requisitos de localización de datos de China crean un entorno doméstico diferenciado que es atendido principalmente por proveedores locales. Oriente Medio y África se están desarrollando a través de la demanda en el sector público, los servicios financieros, el gobierno y los servicios gestionados.
Panorama Competitivo
Concentración del Mercado
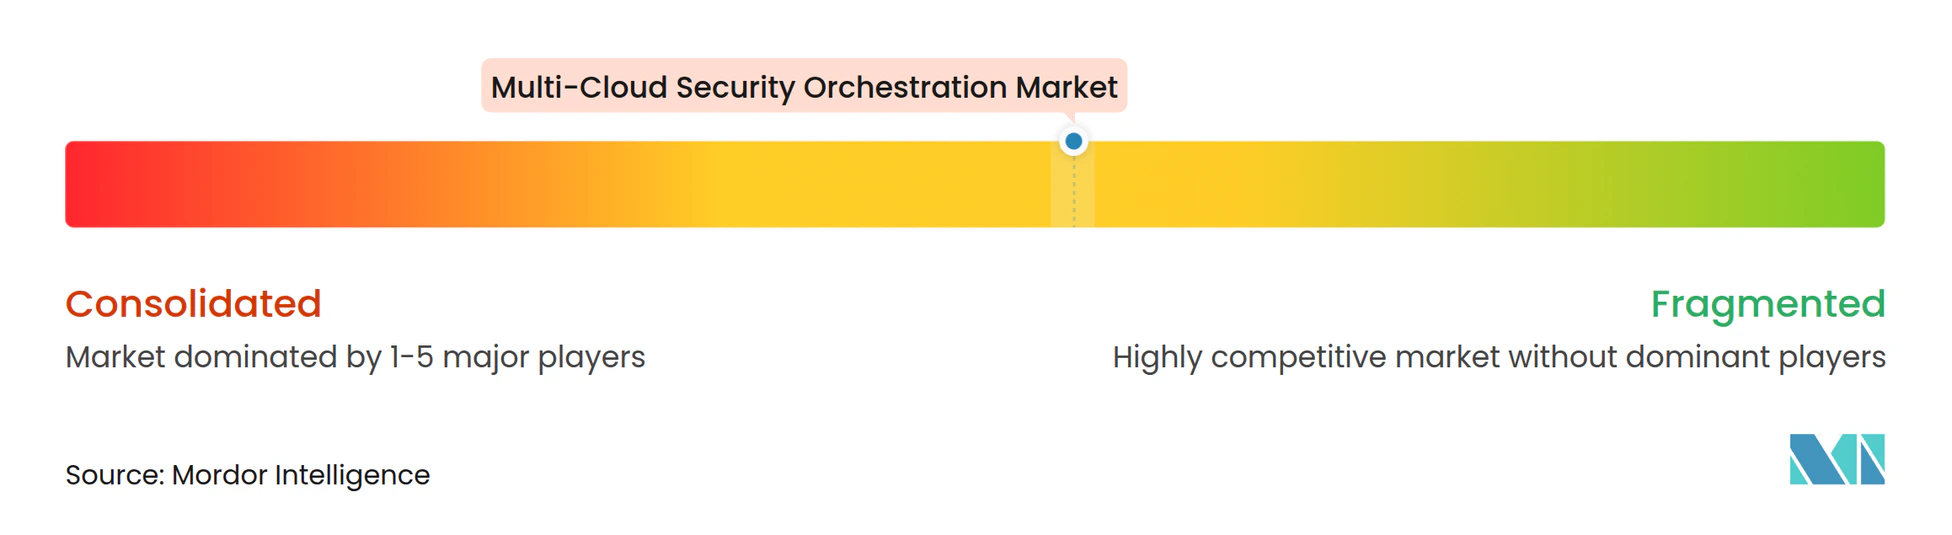
El mercado de orquestación de seguridad multi-nube está moderadamente concentrado entre los grandes proveedores de plataformas, mientras que el nivel intermedio sigue fragmentado. Palo Alto Networks, Microsoft, CrowdStrike, Cisco Systems, Fortinet e IBM compiten por programas de consolidación empresarial. Su principal ventaja es la amplia telemetría en endpoints, identidades, cargas de trabajo en la nube y capas de red. Esa cobertura puede ayudar a los clientes a conectar eventos de varias etapas de un ataque. Alphabet completó su adquisición de Wiz por 32 mil millones de USD en marzo de 2026, mientras que Palo Alto Networks anunció la adquisición de Console en septiembre de 2026.[6]
Las estrategias competitivas se centran cada vez más en las operaciones de seguridad agénticas. CrowdStrike lanzó Falcon IQ en agosto de 2026, con más de 50 agentes de inteligencia artificial impulsados por modelos NVIDIA Nemotron para evaluación, priorización y remediación. Wiz lanzó Wiz Workflows en vista previa pública en marzo de 2026, combinando el contexto del Grafo de Seguridad, agentes de inteligencia artificial y más de 250 integraciones para habilitar flujos de trabajo de múltiples pasos. CrowdStrike también amplió la cobertura de Falcon Cloud Security a Azure y Google Cloud en junio de 2026, extendiendo la correlación de riesgos multi-nube más allá de Amazon Web Services. Estos movimientos muestran que los proveedores compiten en la profundidad de la automatización, el contexto de datos y la cobertura en la nube.
Los proveedores de nivel intermedio como Swimlane, Tines y Torq continúan enfocándose en la automatización sin código y la integración neutral con respecto a los proveedores. Su posición depende de atender a clientes que no desean depender de una única plataforma amplia. Persiste una brecha en la ejecución de políticas portátiles entre los principales proveedores de nube, lo que da a los compradores una razón para mantener la flexibilidad de integración en sus criterios de evaluación. El mercado de orquestación de seguridad multi-nube sigue abierto a proveedores especializados, pero estos enfrentan una presión creciente por parte de empresas con mayores recursos de datos y distribución.
Líderes de la Industria de Orquestación de Seguridad Multi-Nube
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Fortinet, Inc.
-
Alphabet Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Orquestación de Seguridad Multi-Nube Empresas cubiertas en este informe
- Palo Alto Networks, Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Alphabet Inc.
- IBM Corporation
- Broadcom Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Wiz, Inc.
- Orca Security Ltd.
- Aqua Security Software Ltd.
- Rapid7, Inc.
- Qualys, Inc.
- Zscaler, Inc.
- Cloudflare, Inc.
- Okta, Inc.
- ServiceNow, Inc.
- Swimlane, Inc.
- Tines Security Ltd.
- Torq Technologies, Inc.
- Sumo Logic, Inc.
- Tufin Software Technologies Ltd.
- Saviynt, Inc.
- HashiCorp, Inc.
Desarrollos recientes de la industria en Mercado de Orquestación de Seguridad Multi-Nube
- Septiembre de 2026: Wipro Limited y CrowdStrike lanzaron el Centro de Comando del Director de Seguridad de la Información, integrando seguridad de endpoints, seguridad en la nube, gestión de exposición y seguridad de inteligencia artificial a través de la plataforma Falcon de CrowdStrike y las soluciones CyberTransform y CyberShield de Wipro. Wipro se unió simultáneamente al Proyecto QuiltWorks, reforzando el cambio de modelos operativos de seguridad empresarial impulsados por herramientas a modelos liderados por el riesgo a escala de consultoría.
- Septiembre de 2026: Palo Alto Networks anunció la adquisición de Console, una plataforma nativa de inteligencia artificial que habilita capacidades de seguridad agénticas. Console profundizará la funcionalidad agéntica en Cortex, permitiendo la investigación de alertas impulsada por lenguaje natural, la priorización y la remediación a velocidad de máquina, la transición formal de la empresa hacia una arquitectura de seguridad de software como agente.
- Agosto de 2026: CrowdStrike lanzó Falcon IQ en Fal.Con 2026, convirtiendo el Proyecto QuiltWorks en una plataforma de seguridad agéntica desplegable comercialmente. Falcon IQ utiliza más de 50 agentes de inteligencia artificial impulsados por modelos NVIDIA Nemotron para automatizar la evaluación, la priorización de vulnerabilidades y la remediación en todo el ecosistema de socios de CrowdStrike. El lanzamiento amplió simultáneamente el Proyecto QuiltWorks con telemetría de 12 fuentes de datos adicionales, incluidas Zscaler y Rubrik.
- Junio de 2026: CrowdStrike amplió Falcon Cloud Security para cubrir Riesgos en la Nube, una función que correlaciona múltiples exposiciones en la nube en posibles rutas de brecha, en Azure y Google Cloud. Las capacidades de Gestión de Derechos de Infraestructura en la Nube se extendieron simultáneamente a Azure.
- Marzo de 2026: Wiz lanzó la Plataforma de Protección de Aplicaciones de Inteligencia Artificial, combinando visibilidad, análisis de riesgos entre capas y protección en tiempo de ejecución para aplicaciones nativas de inteligencia artificial en código, nube, modelos, agentes y datos. La plataforma introdujo 3 agentes de orquestación especializados, Rojo, Verde y Azul, que operan dentro de un Grafo de Seguridad compartido para la simulación de atacantes, la remediación, la determinación de propiedad y la investigación de amenazas.
Alcance del Informe del Mercado Global de Orquestación de Seguridad Multi-Nube
El mercado de orquestación de seguridad multi-nube comprende plataformas que proporcionan gestión unificada de políticas de seguridad, gobernanza y visibilidad operativa en múltiples proveedores de nube (AWS, Azure, GCP y otros) desde un plano de control centralizado. Este mercado aborda la complejidad de mantener una postura de seguridad, cumplimiento y respuesta a amenazas consistentes en entornos de nube heterogéneos mediante la federación de la gestión de identidades, la agregación de registros y telemetría, la aplicación de políticas de seguridad uniformes y la automatización de la respuesta coordinada a incidentes entre nubes. Las soluciones permiten a las organizaciones implementar monitoreo centralizado, controles de acceso y control de acceso basado en roles consistentes, gestión unificada de cifrado y claves, y automatización de seguridad entre nubes, manteniendo al mismo tiempo integraciones nativas con servicios específicos de cada proveedor, como los Grupos de Seguridad de AWS, los Grupos de Seguridad de Red de Azure y las Reglas de Firewall de Google Cloud.
El Informe del Mercado de Orquestación de Seguridad Multi-Nube está segmentado por Oferta (Software y Servicios [Servicios Profesionales y Servicios de Seguridad Gestionada]), Función de Orquestación (Orquestación de Políticas y Control de Seguridad, Orquestación de Operaciones de Seguridad, Orquestación de Postura de Seguridad y Cumplimiento, Orquestación de Seguridad de Identidad y Acceso, Orquestación de Seguridad de Cargas de Trabajo y Aplicaciones, Orquestación de Detección y Respuesta a Amenazas y Otras Funciones de Orquestación), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Uso Final (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Transporte y Logística, Energía y Servicios Públicos, Tecnología de la Información y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones de Educación e Investigación, Salud y Ciencias de la Vida, Banca, Servicios Financieros y Seguros (BFSI) y Otras Industrias de Uso Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software | |
| Servicios | Servicios Profesionales |
| Servicios de Seguridad Gestionada |
| Orquestación de Políticas y Control de Seguridad |
| Orquestación de Operaciones de Seguridad |
| Orquestación de Postura de Seguridad y Cumplimiento |
| Orquestación de Seguridad de Identidad y Acceso |
| Orquestación de Seguridad de Cargas de Trabajo y Aplicaciones |
| Orquestación de Detección y Respuesta a Amenazas |
| Otras Funciones de Orquestación |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Tecnología de la Información y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Instituciones de Educación e Investigación |
| Salud y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Oferta | Software | |
| Servicios | Servicios Profesionales | |
| Servicios de Seguridad Gestionada | ||
| Por Función de Orquestación | Orquestación de Políticas y Control de Seguridad | |
| Orquestación de Operaciones de Seguridad | ||
| Orquestación de Postura de Seguridad y Cumplimiento | ||
| Orquestación de Seguridad de Identidad y Acceso | ||
| Orquestación de Seguridad de Cargas de Trabajo y Aplicaciones | ||
| Orquestación de Detección y Respuesta a Amenazas | ||
| Otras Funciones de Orquestación | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Uso Final | Gobierno y Administración Pública | |
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Transporte y Logística | ||
| Energía y Servicios Públicos | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Medios de Comunicación y Entretenimiento | ||
| Instituciones de Educación e Investigación | ||
| Salud y Ciencias de la Vida | ||
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de orquestación de seguridad multi-nube?
Se proyecta que el tamaño del mercado de orquestación de seguridad multi-nube sea de 2,19 mil millones de USD en 2025, 2,62 mil millones de USD en 2026, y alcance 7,12 mil millones de USD en 2031, creciendo a una CAGR del 22,13% de 2026 a 2031.
¿Qué está impulsando la demanda de orquestación de seguridad multi-nube?
La complejidad multi-nube, las amenazas nativas de la nube, las necesidades de cumplimiento continuo y la limitada dotación de personal de seguridad están respaldando la adopción.
¿Qué oferta lidera el gasto en orquestación de seguridad en la nube?
El software lideró con el 66,83% en 2025, mientras que se proyecta que los servicios crezcan a una CAGR del 24,91% hasta 2031.
¿Qué grupo de usuarios finales tiene la mayor demanda?
El sector BFSI lideró con el 24,76% en 2025 porque las instituciones financieras enfrentan extensas obligaciones de monitoreo y respuesta.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 28,67% de 2026 a 2031.
¿Cómo están afectando los agentes de inteligencia artificial a la orquestación de seguridad?
Los proveedores están utilizando agentes de inteligencia artificial para apoyar la evaluación de alertas, la investigación, la priorización y la remediación en flujos de trabajo aprobados.