
Tamanho e Participação do Mercado de Mono Rapid Testing
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.12 % |
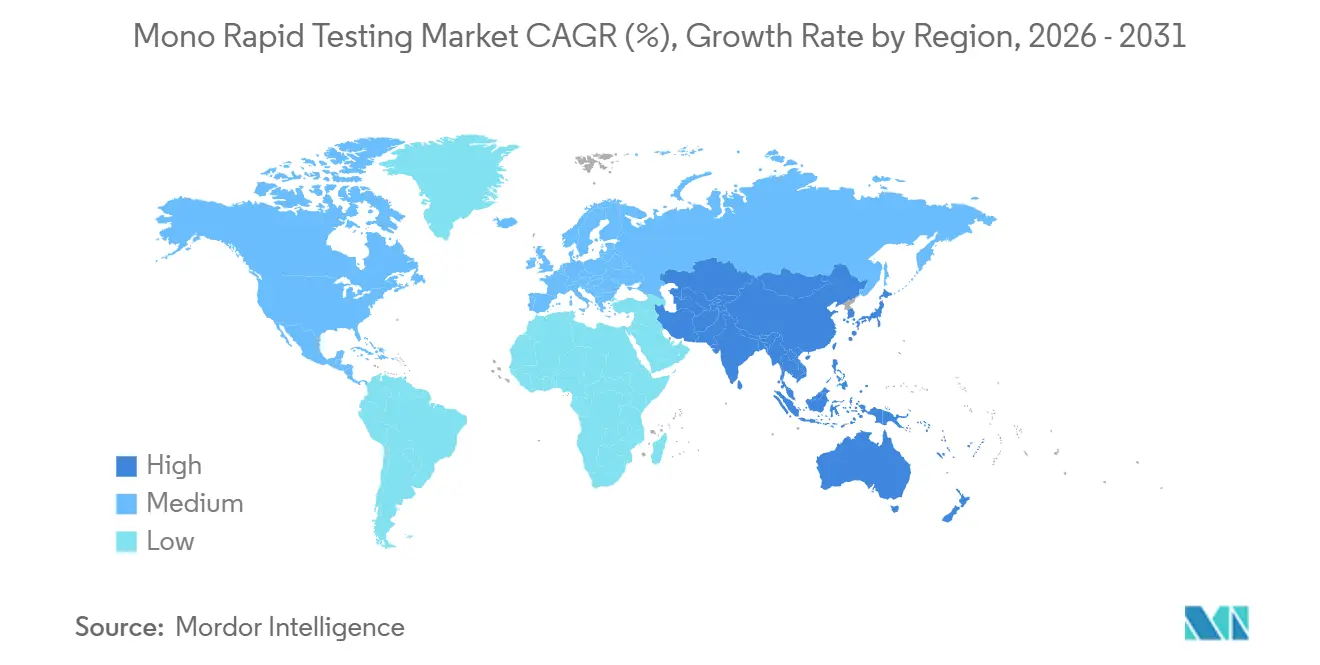
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
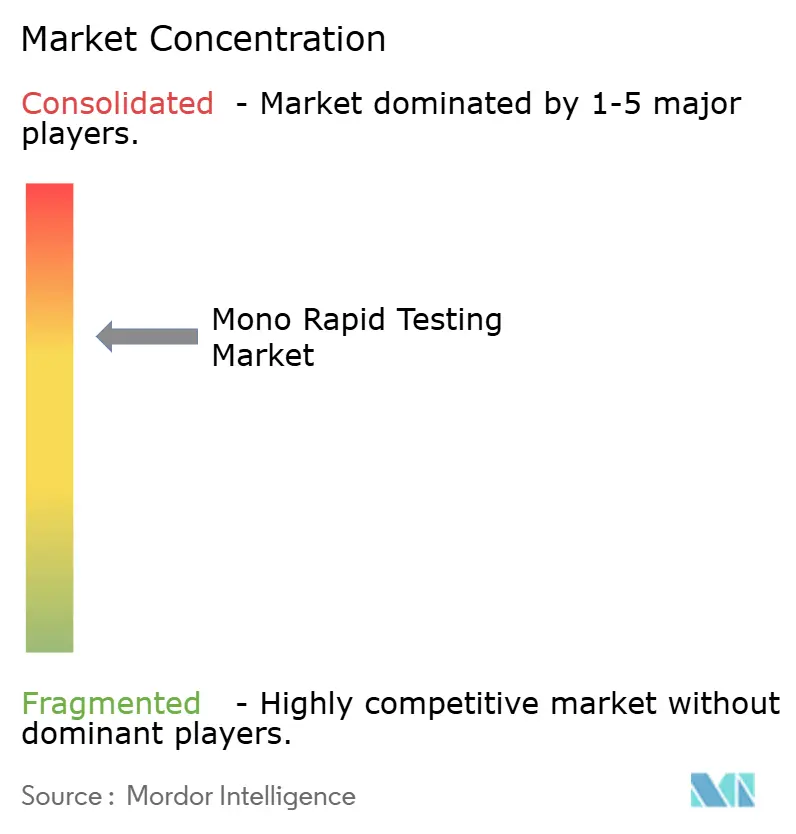
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Mono Rapid Testing por Mordor Intelligence
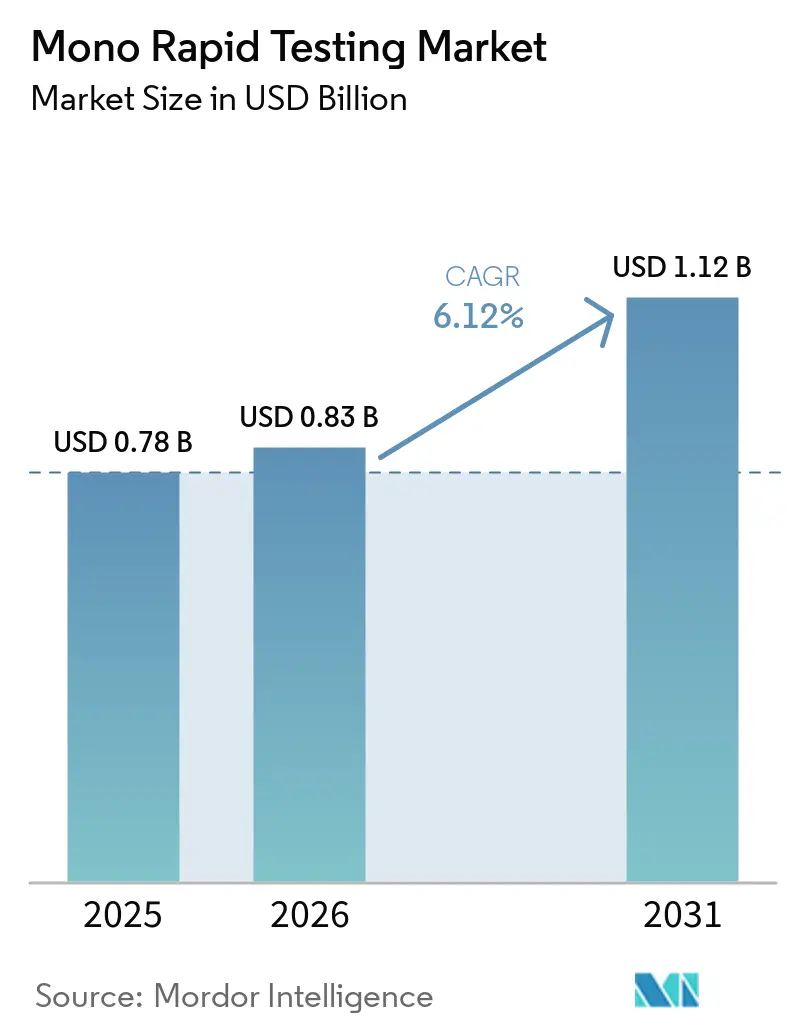
O tamanho do Mercado de Mono Rapid Testing tem projeção de expansão de 0,78 bilhões de USD em 2025 e 0,83 bilhões de USD em 2026 para 1,12 bilhões de USD até 2031, registrando um CAGR de 6,12% entre 2026 e 2031.
O mercado abrange ensaios de anticorpos heterófilos que apoiam o diagnóstico no ponto de atendimento de mononucleose infecciosa associada à infecção pelo vírus Epstein-Barr. O diagnóstico na mesma consulta continua sendo importante em departamentos de emergência, centros de atendimento de urgência, consultórios médicos e clínicas de saúde estudantil. Uma apresentação clínica típica frequentemente não requer confirmação laboratorial, o que sustenta o uso contínuo de testes rápidos quando os sintomas são claros. O mercado de mono rapid testing continua a se beneficiar de fluxos de trabalho simples, baixas necessidades de equipamentos e da necessidade de evitar tratamentos antibióticos inadequados. A sorologia específica para EBV e os métodos moleculares estão ganhando espaço em casos complexos, mas suas maiores exigências de fluxo de trabalho deixam espaço para os testes heterófilos rápidos no atendimento descentralizado.
Principais Conclusões do Relatório
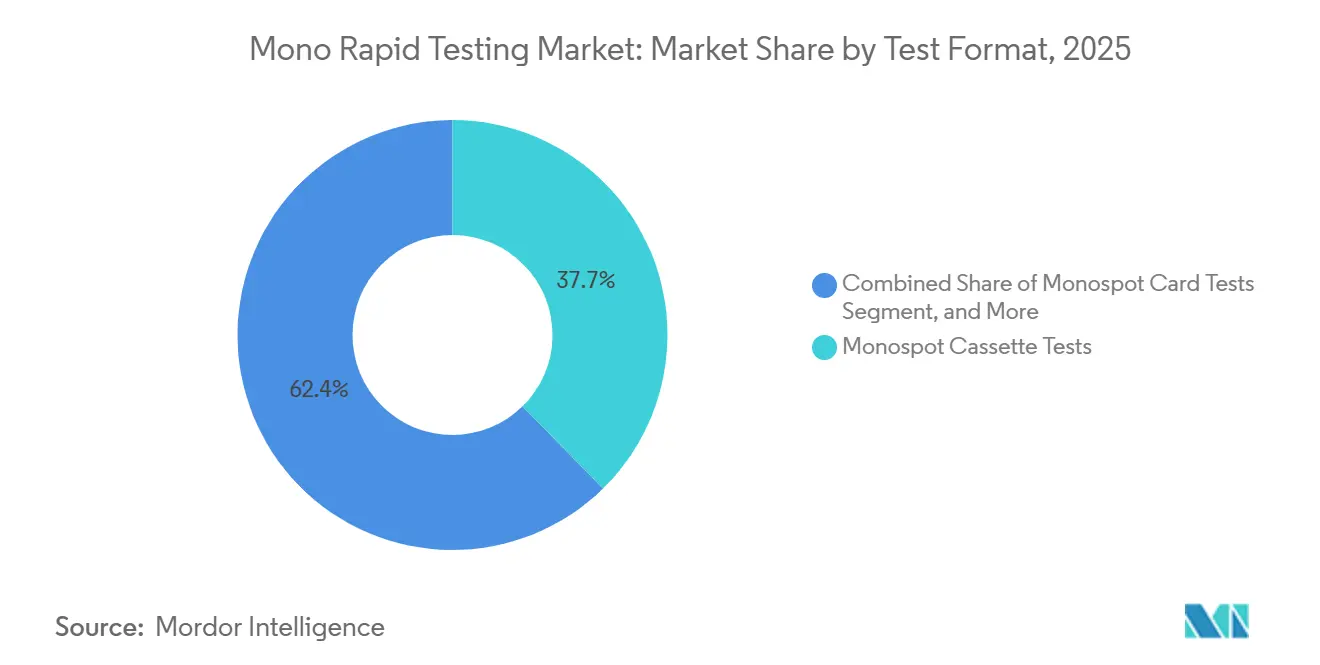
- Por formato de teste, os testes em cassete monospot detinham 37,65% da participação do mercado de mono rapid testing em 2025, enquanto os testes monospot de aglutinação em lâmina têm previsão de crescer a um CAGR de 8,5% até 2031.
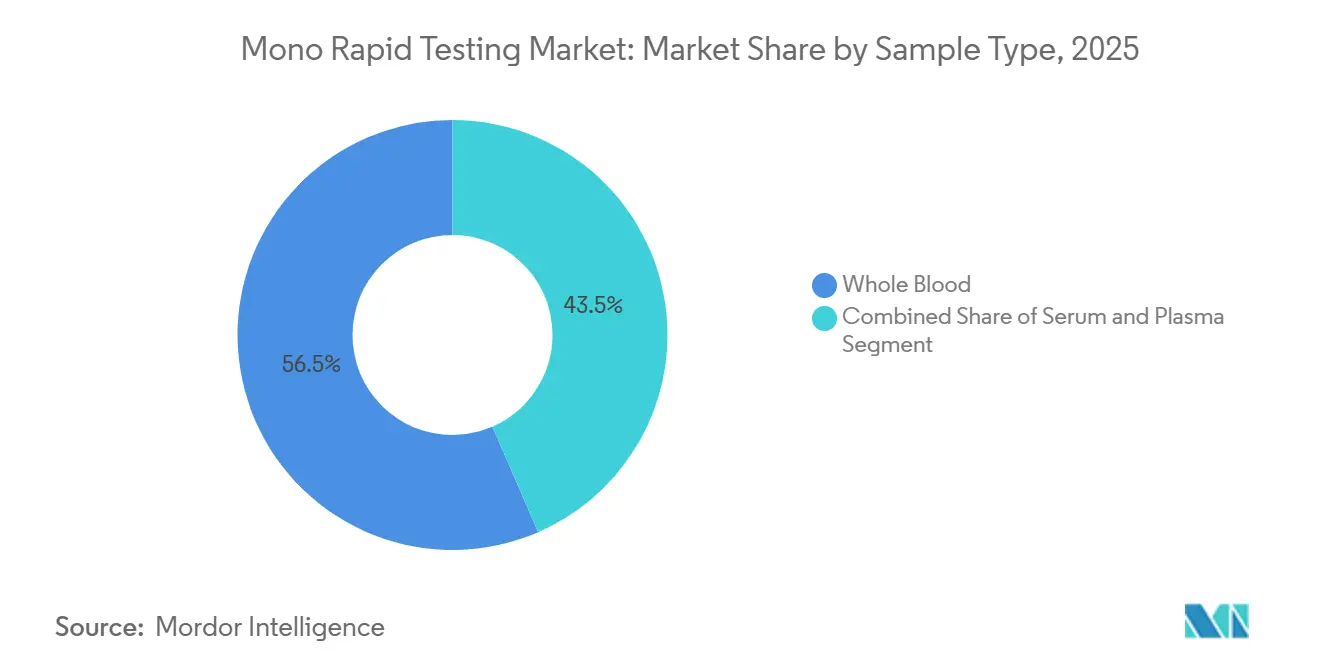
- Por tipo de amostra, o sangue total detinha 56,53% da participação do mercado de mono rapid testing em 2025, enquanto o soro tem previsão de crescer a um CAGR de 9,6% até 2031.
- Por usuário final, hospitais e sistemas de saúde detinham 62,54% da participação do mercado de mono rapid testing em 2025, enquanto as instituições acadêmicas e de saúde estudantil têm previsão de crescer a um CAGR de 9,5% até 2031.
- Por geografia, a América do Norte detinha 42,65% da participação do mercado de mono rapid testing em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Mono Rapid Testing
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Necessidade de Diagnóstico Rápido de Mononucleose Infecciosa | +1.40% | Global | Curto prazo (≤ 2 anos) |
| Alta Demanda por Testes entre Adolescentes e Adultos Jovens | +1.20% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão dos Testes no Ponto de Atendimento em Clínicas e Departamentos de Emergência | +0.90% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Baixos Requisitos de Equipamentos para Testes Monospot | +0.60% | Global, particularmente em mercados emergentes | Curto prazo (≤ 2 anos) |
| Uso Crescente de Testes Rápidos em Saúde Estudantil e Medicina Esportiva | +0.70% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Acesso Crescente a Diagnósticos Descentralizados em Mercados Emergentes | +0.70% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidade de Diagnóstico Rápido de Mononucleose Infecciosa
A mononucleose infecciosa pode se assemelhar à faringite estreptocócica, à influenza e à infecção pelo vírus sincicial respiratório na apresentação. Essa sobreposição torna útil uma distinção clínica rápida em ambientes de atendimento de primeira linha. O tratamento com ampicilina ou amoxicilina pode causar erupção cutânea em pacientes com mononucleose infecciosa, o que torna a identificação correta importante. Um resultado positivo no monospot pode orientar o atendimento durante a mesma consulta e reduzir o uso inadequado de antibióticos. A Sociedade Americana de Medicina Esportiva reconhece o teste de anticorpos heterófilos como uma ferramenta utilizada em conjunto com o teste de anticorpos específicos para EBV e PCR no atendimento de atletas. A alta especificidade em adultos apoia a tomada de decisão após um resultado positivo, embora a suspeita clínica persistente após um resultado negativo possa justificar testes de acompanhamento.
Alta Demanda por Testes entre Adolescentes e Adultos Jovens
Adolescentes e adultos jovens com idades entre 15 e 24 anos continuam sendo a principal população para mononucleose infecciosa sintomática. Em muitos países em desenvolvimento, a infecção pelo EBV ocorre durante a primeira infância e geralmente é assintomática. Em países de renda mais alta, a infecção primária tardia concentra a doença sintomática em escolas secundárias, universidades e programas esportivos. Pelo menos 1 em cada 4 adolescentes e adultos jovens que contraem EBV desenvolvem mononucleose infecciosa. Esse padrão sustenta a aquisição regular de testes por clínicas de saúde universitárias e serviços de medicina esportiva. O mercado de mono rapid testing, portanto, mantém uma base recorrente de demanda que é menos exposta às mudanças de automação na medicina laboratorial adulta.
Expansão dos Testes no Ponto de Atendimento em Clínicas e Departamentos de Emergência
Os departamentos de emergência são um ambiente importante para a solicitação de monospot porque os pacientes frequentemente precisam de um resultado durante a consulta inicial. Uma revisão de 2024 no University Hospitals Cleveland Medical Center constatou que os departamentos de emergência solicitaram 47,5% dos testes monospot. Os testes monospot em sangue total podem operar em ambientes de baixa complexidade porque não requerem um instrumento. A Sekisui Diagnostics afirma que seu OSOM Mono Test fornece um resultado em 5 minutos a partir de sangue total coletado por punção digital, sem necessidade de instrumento. As diretrizes da OMS sobre acessibilidade de testes de diagnóstico rápido apoiam designs que podem ser utilizados em hospitais, clínicas e ambientes comunitários[1]Organização Mundial da Saúde, "Considerações de Acessibilidade para Testes de Diagnóstico Rápido para Uso Profissional e Autotestes," Organização Mundial da Saúde, who.int.. O mercado de mono rapid testing pode, portanto, se expandir além dos laboratórios centralizados à medida que as clínicas adicionam capacidade diagnóstica descentralizada.
Uso Crescente de Testes Rápidos em Saúde Estudantil e Medicina Esportiva
Os serviços de saúde estudantil valorizam os testes rápidos porque a mononucleose infecciosa pode afetar a frequência e a participação em esportes. A esplenomegalia ocorre em cerca de 50% dos casos e cria um risco de ruptura esplênica durante esportes de contato. Os atletas são tipicamente impedidos de praticar esportes de contato por pelo menos 3 a 4 semanas após o início dos sintomas. Um estudo de medicina esportiva de 2024 correlacionou os valores de AST e ALT com o tamanho do baço em pacientes com mononucleose infecciosa. Os testes rápidos de baixa complexidade técnica se adequam à primeira consulta clínica em clínicas de saúde estudantil. O mercado de mono rapid testing também tem um papel nas vias de atendimento em que os clínicos precisam tomar decisões oportunas sobre o retorno à prática esportiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade Reduzida Durante a Infecção em Estágio Inicial | -0.70% | Global | Curto prazo (≤ 2 anos) |
| Menor Desempenho do Teste em Crianças Pequenas e Adultos Mais Velhos | -0.40% | Global | Médio prazo (2-4 anos) |
| Reatividade Cruzada e Resultados Falso-Positivos | -0.30% | Global | Curto prazo (≤ 2 anos) |
| Substituição por Sorologia Específica para o Vírus Epstein-Barr e Testes Moleculares | -0.50% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade Reduzida Durante a Infecção em Estágio Inicial
A principal limitação clínica do teste monospot é a menor sensibilidade no início da doença. Os anticorpos heterófilos podem aumentar durante a segunda e terceira semanas de infecção, deixando as apresentações precoces com risco de falso-negativo. Uma análise de 2024 do University Hospitals Cleveland Medical Center relatou 64% de sensibilidade do monospot, em comparação com 96,4% para perfis de anticorpos EBV em adolescentes e adultos. Os clínicos podem repetir um teste monospot posteriormente ou recorrer à sorologia EBV após um resultado negativo precoce. Isso pode aumentar o tempo e o custo diagnóstico em ambientes de emergência pediátrica e internação. A reatividade cruzada e o menor desempenho em crianças pequenas e adultos mais velhos restringem ainda mais as situações em que um resultado monospot isolado é suficiente.
Substituição por Sorologia Específica para o Vírus Epstein-Barr e Testes Moleculares
As diretrizes do CDC não recomendam o teste de anticorpos heterófilos como método primário para o diagnóstico de infecção por EBV porque o teste não é específico para EBV[2]Centros de Controle e Prevenção de Doenças, "Testes Laboratoriais para o Vírus Epstein-Barr (EBV)," Centros de Controle e Prevenção de Doenças, cdc.gov.. Os perfis de anticorpos EBV podem medir VCA IgM, VCA IgG, antígeno precoce IgG e EBNA IgG em fluxos de trabalho de laboratório centralizado. A FDA aprovou o ensaio Alinity m EBV da Abbott Molecular em julho de 2025 para detecção quantitativa de DNA de EBV em plasma de pacientes transplantados[3]Administração de Alimentos e Medicamentos dos EUA, "510(k) K243489, Alinity m EBV," Administração de Alimentos e Medicamentos dos EUA, fda.gov.. Esses métodos aumentam a pressão de substituição em hospitais com capacidade laboratorial automatizada. Eles são menos práticos em pequenas clínicas e outros locais descentralizados que valorizam testes de baixo custo e sem necessidade de instrumento. O mercado de mono rapid testing está, portanto, mais exposto na extremidade de alta complexidade do atendimento do que em ambientes comunitários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Teste: O Formato em Cassete Sustenta o Volume, a Aglutinação em Lâmina Atrai Inovação
Os testes em cassete monospot detinham 37,65% da participação do mercado de mono rapid testing em 2025. O formato se adequa ao uso no ponto de atendimento porque suporta testes em sangue total por punção digital e não requer instrumento. O Clearview IM II da Abbott relata 98% de concordância positiva e 99% de concordância negativa na documentação do produto. A Sekisui Diagnostics oferece o OSOM Mono Test para testes rápidos em sangue total, enquanto os designs em cassete suportam o uso em consultórios médicos, centros de atendimento de urgência e ambientes com menos recursos. O setor de mono rapid testing continua a depender dos formatos em cassete onde decisões rápidas são importantes.
Os testes monospot de aglutinação em lâmina têm previsão de crescer a um CAGR de 8,5% até 2031. Seu fluxo de trabalho manual ainda pode suportar testes em lote quando as clínicas estudantis gerenciam a demanda sazonal de testes. Um estudo de 2025 examinou uma ferramenta de pontuação clínica para prever a positividade do monospot e reduzir pedidos desnecessários. Essa abordagem pode melhorar a eficiência dos testes em ambientes que processam muitas amostras juntas, enquanto os testes de aglutinação em cartão e em tubo continuam a atender os canais de aquisição mais antigos de hospitais e laboratórios de referência. O mercado de mono rapid testing está se deslocando para formatos que combinam manuseio confiável com controle de fluxo de trabalho mais simples.


Por Tipo de Amostra: Sangue Total Ancora o Volume, Soro Oferece Precisão Analítica
O sangue total detinha 56,53% da participação do mercado de mono rapid testing em 2025. A coleta por punção digital evita a necessidade de treinamento em venopunção e suporte completo de flebotomia. Isso torna o sangue total adequado para locais sem profissionais de laboratório no local. A BD e a Babson Diagnostics lançaram um sistema de teste de sangue da ponta do dedo em dezembro de 2024 que utilizava apenas 6 gotas de sangue capilar, apoiando uma coleta capilar mais ampla em fluxos de trabalho ambulatoriais e de atendimento de urgência. O setor de mono rapid testing se beneficia quando os métodos de coleta reduzem as barreiras pré-analíticas.
O soro tem previsão de crescer a um CAGR de 9,6% até 2031. Os laboratórios centralizados utilizam soro na sorologia EBV porque suporta fluxos de trabalho de testes baseados em anticorpos. O soro também pode conectar uma triagem rápida inicial com um perfil reflexo de anticorpos EBV, criando demanda onde os hospitais buscam consistência entre os testes de triagem e confirmatórios. O plasma permanece um tipo de amostra menor e mais especializado para fluxos de trabalho integrados de sorologia e moleculares. O mercado de mono rapid testing mantém o sangue total como a escolha prática para testes descentralizados, enquanto o soro apoia as vias diagnósticas lideradas por laboratórios.
Por Usuário Final: Hospitais no Centro, Instituições de Saúde Estudantil em Aceleração
Hospitais e sistemas de saúde detinham 62,54% da participação do mercado de mono rapid testing em 2025. Eles gerenciam casos moderados e graves que podem envolver esplenomegalia, hepatite ou comprometimento das vias aéreas. O University Hospitals Cleveland Medical Center relatou que os departamentos de emergência responderam por 47,5% dos pedidos de monospot em 2024. A mesma análise relatou uma taxa de positividade de 12,3% no atendimento de emergência e de 1,5% entre pacientes internados, enquanto laboratórios de diagnóstico independentes e consultórios médicos permanecem canais de aquisição estabelecidos. O mercado de mono rapid testing depende dos volumes de pedidos hospitalares enquanto também atende ao atendimento ambulatorial.
As instituições acadêmicas e de saúde estudantil têm previsão de crescer a um CAGR de 9,5% até 2031. Os estudantes universitários são um grupo de maior risco para infecção sintomática por EBV. O diagnóstico rápido apoia os serviços de bem-estar estudantil e o gerenciamento de programas esportivos. O risco de ruptura esplênica pode exigir uma pausa nos esportes de contato, tornando o diagnóstico oportuno relevante para a liberação atlética, enquanto os centros de atendimento de urgência são outro canal em crescimento porque o teste fornece um resultado rápido sem necessidade de instrumentação. O mercado de mono rapid testing pode se expandir por meio desses ambientes à medida que o acesso à atenção primária se torna mais descentralizado.
Análise Geográfica
A América do Norte detinha 42,65% da participação do mercado de mono rapid testing em 2025. A região possui uma grande base de locais de teste com isenção CLIA e alto uso diagnóstico em consultórios médicos e centros de atendimento de urgência. Os testes em cassete de sangue total se adequam a esses ambientes porque não requerem investimento em instrumentos. O Canadá e o México adicionam demanda por meio de compras baseadas em formulários e redes de atendimento clínico. O mercado de mono rapid testing permanece bem estabelecido na América do Norte porque os testes rápidos estão integrados nos fluxos de trabalho ambulatoriais.
A Europa tem volumes de testes menores em alguns sistemas porque a atenção primária é mais fortemente gerenciada por meio de encaminhamentos. No entanto, o Regulamento de Diagnóstico In Vitro da UE apoia o investimento em portfólios de testes em conformidade. A Meridian Bioscience obteve a certificação IVDR para seu portfólio de ensaios moleculares Alethia em fevereiro de 2026. Alemanha, Reino Unido e França permanecem fontes importantes de demanda por meio de grandes redes de atenção primária. O mercado de mono rapid testing na Europa é moldado pela conformidade regulatória e pela substituição de formatos de teste mais antigos.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,4% até 2031. China e Índia têm grandes populações de pacientes em potencial, embora a confirmação clínica tenha sido historicamente limitada pelo acesso a testes na atenção primária. O Elecsys EBV VCA IgG da Roche recebeu aprovação de inovação da Administração Nacional de Produtos Médicos da China em dezembro de 2025, elevando o perfil do diagnóstico de EBV na China. Oriente Médio e África e América do Sul permanecem mercados menores, mas a crescente capacidade diagnóstica no ponto de atendimento sustenta a demanda em hospitais privados, locais comunitários e ambientes de saúde universitária.

Cenário Competitivo
O mercado de mono rapid testing tem uma estrutura moderadamente concentrada. Abbott, Sekisui Diagnostics, QuidelOrtho e Meridian Bioscience são participantes estabelecidos, enquanto fornecedores regionais competem por meio de preços e distribuição. O Clearview IM II da Abbott e o OSOM Mono Test da Sekisui Diagnostics são formatos rápidos proeminentes com documentação clínica estabelecida. As empresas utilizam grupos de compras hospitalares e canais de distribuição nacionais para manter o acesso a contas clínicas. Portfólios de ponto de atendimento com múltiplos analitos também podem reduzir a demanda por decisões de compra isoladas.
A QuidelOrtho anunciou um acordo em junho de 2025 para adquirir a LEX Diagnostics por 100 milhões de USD. A transação visava uma plataforma molecular de ponto de atendimento com resultados positivos em 6 minutos para testes respiratórios selecionados. A Abbott recebeu aprovação da FDA para seu ensaio Alinity m EBV em julho de 2025, ampliando sua oferta de EBV para monitoramento de transplantes. A Meridian Bioscience lançou misturas master de qPCR estáveis à temperatura ambiente em formato líquido em setembro de 2025, demonstrando como os fornecedores estão desenvolvendo capacidades em diagnósticos rápidos e moleculares. O mercado de mono rapid testing continua a recompensar as empresas que conseguem apoiar fluxos de trabalho descentralizados e requisitos regulatórios.
O VIRAPID MONO da Vircell combina anticorpos heterófilos de Paul-Bunnell com marcadores VCA IgM, VCA IgG e EBNA IgG em um único dispositivo imunocromatográfico. Essa abordagem atende à necessidade de mais informações do que um único resultado heterófilo pode fornecer. Sistemas de qualidade ISO 13485, conformidade com IVDR e aprovação da FDA permanecem requisitos importantes de entrada. O mercado de mono rapid testing, portanto, apresenta barreiras que favorecem fornecedores com capacidades regulatórias, de fabricação e de distribuição.
Líderes do Setor de Mono Rapid Testing
-
Abbott Laboratories
-
Becton, Dickinson and Company
-
bioMérieux SA
-
Cardinal Health
-
Danaher Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Escopo do Relatório Global do Mercado de Mono Rapid Testing
| Testes em Cassete Monospot |
| Testes em Cartão Monospot |
| Testes Monospot de Aglutinação em Lâmina |
| Testes de Aglutinação em Tubo |
| Sangue Total |
| Soro |
| Plasma |
| Hospitais e Sistemas de Saúde |
| Laboratórios de Diagnóstico Independentes |
| Consultórios Médicos |
| Centros de Atendimento de Urgência |
| Instituições Acadêmicas e de Saúde Estudantil |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Formato de Teste | Testes em Cassete Monospot | |
| Testes em Cartão Monospot | ||
| Testes Monospot de Aglutinação em Lâmina | ||
| Testes de Aglutinação em Tubo | ||
| Por Tipo de Amostra | Sangue Total | |
| Soro | ||
| Plasma | ||
| Por Usuário Final | Hospitais e Sistemas de Saúde | |
| Laboratórios de Diagnóstico Independentes | ||
| Consultórios Médicos | ||
| Centros de Atendimento de Urgência | ||
| Instituições Acadêmicas e de Saúde Estudantil | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por mono rapid testing?
O diagnóstico na mesma consulta, o atendimento descentralizado e a demanda entre adolescentes e adultos jovens sustentam o uso dos testes. Pelo menos 1 em cada 4 adolescentes e adultos jovens que contraem EBV desenvolvem mononucleose infecciosa.
Qual é a taxa de crescimento prevista para o mono rapid testing?
O mercado de mono rapid testing tem previsão de crescer a um CAGR de 6,1% de 2026 a 2031 e atingir 1,12 bilhões de USD até 2031.
Qual formato de teste lidera a demanda?
Os Testes em Cassete Monospot lideraram com uma participação de 37,65% em 2025, apoiados pela compatibilidade com punção digital e operação sem necessidade de instrumento.
Qual tipo de amostra é mais amplamente utilizado para mono rapid testing?
O sangue total liderou com uma participação de 56,53% em 2025 porque suporta a coleta por punção digital em ambientes descentralizados.
Por que as clínicas de saúde estudantil são importantes para os testes?
Estudantes e atletas precisam de avaliação rápida, particularmente porque a esplenomegalia pode restringir os esportes de contato por pelo menos 3 a 4 semanas após o início dos sintomas.
O que limita o uso do teste monospot?
A sensibilidade é menor no início da doença, e a sorologia específica para EBV ou testes moleculares podem ser utilizados para confirmação em casos complexos.
Qual região tem a perspectiva de crescimento mais forte?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,4% até 2031, apoiada pela expansão do acesso diagnóstico na atenção primária e maior conscientização sobre as necessidades de testes de EBV.
Página atualizada pela última vez em:



