
Mono Rapid Testing Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.83 Milliarden US-Dollar |
| Marktgröße (2031) | 1.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Mono Rapid Testing Marktanalyse von Mordor Intelligence
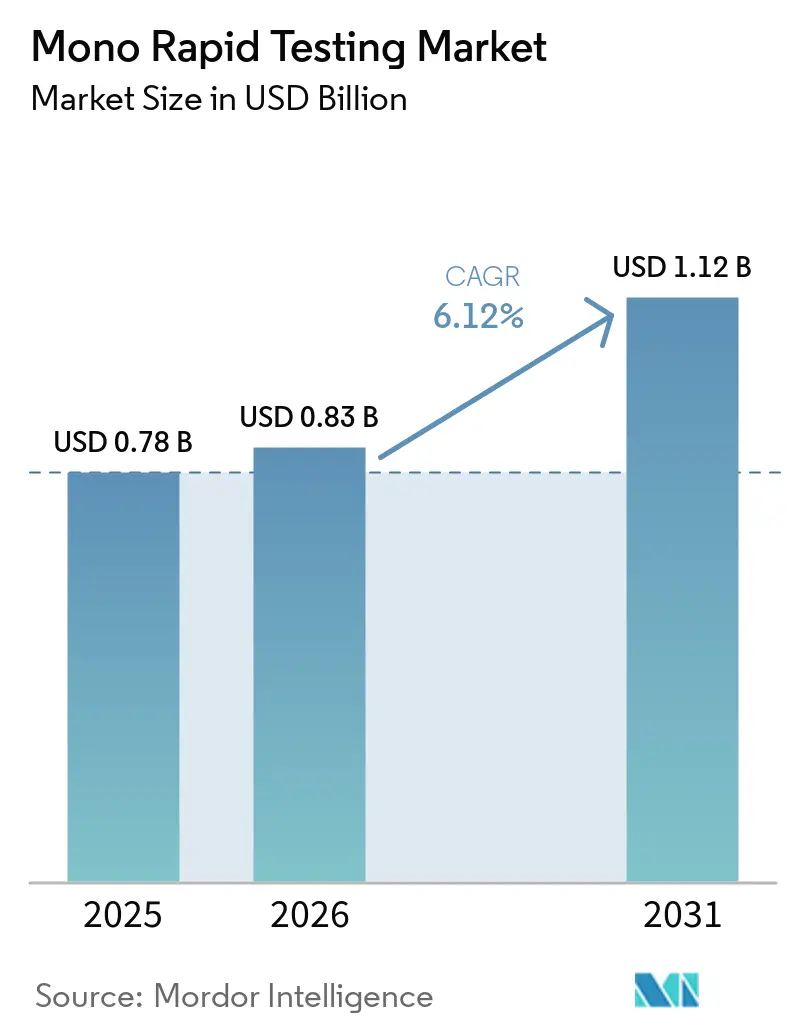
Die Größe des Mono Rapid Testing Marktes wird voraussichtlich von 0,78 Milliarden USD im Jahr 2025 und 0,83 Milliarden USD im Jahr 2026 auf 1,12 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 6,12 % verzeichnen.
Der Markt umfasst Heterophil-Antikörper-Assays, die die Point-of-Care-Diagnose der infektiösen Mononukleose im Zusammenhang mit einer Epstein-Barr-Virus-Infektion unterstützen. Die Diagnose beim selben Besuch bleibt in Notaufnahmen, Notfallversorgungszentren, Arztpraxen und Studentengesundheitskliniken wichtig. Eine typische klinische Präsentation erfordert häufig keine Laborbestätigung, was den weiteren Einsatz von Schnelltests bei eindeutiger Symptomatik unterstützt. Der Mono Rapid Testing Markt profitiert weiterhin von einfachen Arbeitsabläufen, geringem Gerätebedarf und der Notwendigkeit, eine ungeeignete Antibiotikatherapie zu vermeiden. EBV-spezifische Serologie und molekulare Methoden gewinnen in komplexen Fällen an Bedeutung, doch ihr höherer Arbeitsaufwand lässt Raum für den schnellen Heterophil-Test in der dezentralen Versorgung.
Wichtigste Erkenntnisse des Berichts
- Nach Testformat hielten Monospot-Kassettentests im Jahr 2025 einen Marktanteil von 37,65 % am Mono Rapid Testing Markt, während Objektträger-Agglutinations-Monospot-Tests bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
- Nach Probentyp hielt Vollblut im Jahr 2025 einen Marktanteil von 56,53 % am Mono Rapid Testing Markt, während Serum bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Gesundheitssysteme im Jahr 2025 einen Marktanteil von 62,54 % am Mono Rapid Testing Markt, während akademische Einrichtungen und Studentengesundheitseinrichtungen bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 42,65 % am Mono Rapid Testing Markt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Mono Rapid Testing Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedarf an schneller Diagnose der infektiösen Mononukleose | +1.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Nachfrage nach Tests bei Jugendlichen und jungen Erwachsenen | +1.20% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der Point-of-Care-Diagnostik in Kliniken und Notaufnahmen | +0.90% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Geringer Gerätebedarf für Monospot-Tests | +0.60% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von Schnelltests in der Studentengesundheit und Sportmedizin | +0.70% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Zugang zu dezentraler Diagnostik in Schwellenmärkten | +0.70% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedarf an schneller Diagnose der infektiösen Mononukleose
Infektiöse Mononukleose kann bei der Erstvorstellung einer Streptokokken-Pharyngitis, einer Influenza und einer Infektion mit dem Respiratorischen Synzytialvirus ähneln. Diese Überschneidung macht eine schnelle klinische Unterscheidung in der Erstversorgung nützlich. Eine Behandlung mit Ampicillin oder Amoxicillin kann bei Patienten mit infektiöser Mononukleose einen Hautausschlag verursachen, was eine korrekte Identifizierung wichtig macht. Ein positives Monospot-Ergebnis kann die Versorgung noch beim selben Besuch lenken und den unangemessenen Einsatz von Antibiotika reduzieren. Die American Medical Society of Sports Medicine erkennt den Heterophil-Antikörper-Test als ein Instrument an, das neben EBV-spezifischen Antikörpertests und PCR in der sportmedizinischen Versorgung eingesetzt wird. Die hohe Spezifität bei Erwachsenen unterstützt das Handeln nach einem positiven Ergebnis, obwohl ein anhaltender klinischer Verdacht nach einem negativen Ergebnis eine Folgeuntersuchung rechtfertigen kann.
Hohe Nachfrage nach Tests bei Jugendlichen und jungen Erwachsenen
Jugendliche und junge Erwachsene im Alter von 15 bis 24 Jahren bleiben die Hauptpopulation für symptomatische infektiöse Mononukleose. In vielen Entwicklungsländern tritt eine EBV-Infektion im frühen Kindesalter auf und verläuft in der Regel asymptomatisch. In Ländern mit höherem Einkommen konzentriert sich die verzögerte Erstinfektion mit symptomatischer Erkrankung auf weiterführende Schulen, Universitäten und Sportprogramme. Mindestens 1 von 4 Teenagern und jungen Erwachsenen, die sich mit EBV infizieren, entwickelt eine infektiöse Mononukleose. Dieses Muster unterstützt die regelmäßige Testbeschaffung durch Gesundheitskliniken auf dem Campus und sportmedizinische Dienste. Der Mono Rapid Testing Markt behält daher eine wiederkehrende Nachfragebasis, die weniger den Automatisierungsveränderungen in der Labormedizin für Erwachsene ausgesetzt ist.
Ausbau der Point-of-Care-Diagnostik in Kliniken und Notaufnahmen
Notaufnahmen sind ein wichtiger Ort für die Monospot-Anforderung, da Patienten häufig ein Ergebnis während der Erstkonsultation benötigen. Eine Überprüfung aus dem Jahr 2024 am University Hospitals Cleveland Medical Center ergab, dass Notaufnahmen 47,5 % der Monospot-Tests anordneten. Vollblut-Monospot-Tests können in Einrichtungen mit geringer Komplexität eingesetzt werden, da sie kein Gerät benötigen. Sekisui Diagnostics gibt an, dass sein OSOM Mono Test ein Ergebnis in 5 Minuten aus Fingerstich-Vollblut ohne ein Gerät liefert. Die WHO-Leitlinien zur Zugänglichkeit von Schnelldiagnosetests unterstützen Designs, die in Krankenhäusern, Kliniken und Gemeinschaftseinrichtungen eingesetzt werden können[1]Weltgesundheitsorganisation, "Überlegungen zur Zugänglichkeit von Schnelldiagnosetests für den professionellen Einsatz und Selbsttests," Weltgesundheitsorganisation, who.int.. Der Mono Rapid Testing Markt kann sich daher über zentralisierte Laboratorien hinaus ausweiten, da Kliniken dezentrale Diagnosekapazitäten aufbauen.
Zunehmender Einsatz von Schnelltests in der Studentengesundheit und Sportmedizin
Studentengesundheitsdienste schätzen Schnelltests, da infektiöse Mononukleose die Anwesenheit und die Teilnahme am Sport beeinträchtigen kann. Splenomegalie tritt in etwa 50 % der Fälle auf und birgt das Risiko einer Milzruptur beim Kontaktsport. Sportler werden in der Regel für mindestens 3–4 Wochen nach Symptombeginn vom Kontaktsport ausgeschlossen. Eine sportmedizinische Studie aus dem Jahr 2024 verknüpfte AST- und ALT-Werte mit der Milzgröße bei Patienten mit infektiöser Mononukleose. Schnelle, wenig qualifikationsintensive Tests passen zum ersten klinischen Besuch in Studentengesundheitskliniken. Der Mono Rapid Testing Markt spielt auch eine Rolle in Versorgungspfaden, in denen Kliniker zeitnahe Entscheidungen zur Rückkehr zum Sport treffen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verringerte Sensitivität in der Frühphase der Infektion | -0.70% | Global | Kurzfristig (≤ 2 Jahre) |
| Geringere Testleistung bei Kleinkindern und älteren Erwachsenen | -0.40% | Global | Mittelfristig (2–4 Jahre) |
| Kreuzreaktivität und falsch-positive Ergebnisse | -0.30% | Global | Kurzfristig (≤ 2 Jahre) |
| Substitution durch EBV-spezifische Serologie und molekulare Diagnostik | -0.50% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verringerte Sensitivität in der Frühphase der Infektion
Die wichtigste klinische Einschränkung des Monospot-Tests ist die geringere Sensitivität in der Frühphase der Erkrankung. Heterophile Antikörper können in der zweiten und dritten Woche der Infektion ansteigen, was frühe Präsentationen einem Risiko falsch-negativer Ergebnisse aussetzt. Eine Analyse des University Hospitals Cleveland Medical Center aus dem Jahr 2024 berichtete von einer Monospot-Sensitivität von 64 %, verglichen mit 96,4 % für EBV-Antikörperprofile bei Jugendlichen und Erwachsenen. Kliniker können einen Monospot-Test später wiederholen oder nach einem frühen negativen Ergebnis zur EBV-Serologie wechseln. Dies kann die Diagnosezeit und die Kosten in pädiatrischen Notaufnahmen und stationären Einrichtungen erhöhen. Kreuzreaktivität und geringere Leistung bei jüngeren Kindern und älteren Erwachsenen schränken die Situationen, in denen ein eigenständiges Monospot-Ergebnis ausreicht, weiter ein.
Substitution durch EBV-spezifische Serologie und molekulare Diagnostik
Die CDC-Leitlinien empfehlen den Heterophil-Antikörper-Test nicht als primäre Methode zur Diagnose einer EBV-Infektion, da der Test nicht EBV-spezifisch ist[2]Zentren für Seuchenkontrolle und -prävention, "Labortests für das Epstein-Barr-Virus (EBV)," Zentren für Seuchenkontrolle und -prävention, cdc.gov.. EBV-Antikörperprofile können VCA IgM, VCA IgG, Frühantigen IgG und EBNA IgG in zentralisierten Laborarbeitsabläufen messen. Die FDA erteilte im Juli 2025 die Zulassung für Abbott Moleculars Alinity m EBV-Assay zum quantitativen Nachweis von EBV-DNA im Plasma von Transplantationspatienten[3]US-amerikanische Behörde für Lebens- und Arzneimittel, "510(k) K243489, Alinity m EBV," US-amerikanische Behörde für Lebens- und Arzneimittel, fda.gov.. Diese Methoden erhöhen den Substitutionsdruck in Krankenhäusern mit automatisierter Laborkapazität. Sie sind in kleinen Kliniken und anderen dezentralen Standorten, die kostengünstige, gerätefreie Tests schätzen, weniger praktikabel. Der Mono Rapid Testing Markt ist daher am hochakuten Versorgungsende stärker exponiert als in Gemeinschaftseinrichtungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testformat: Kassettenformat sichert Volumen, Objektträger-Agglutination zieht Innovationen an
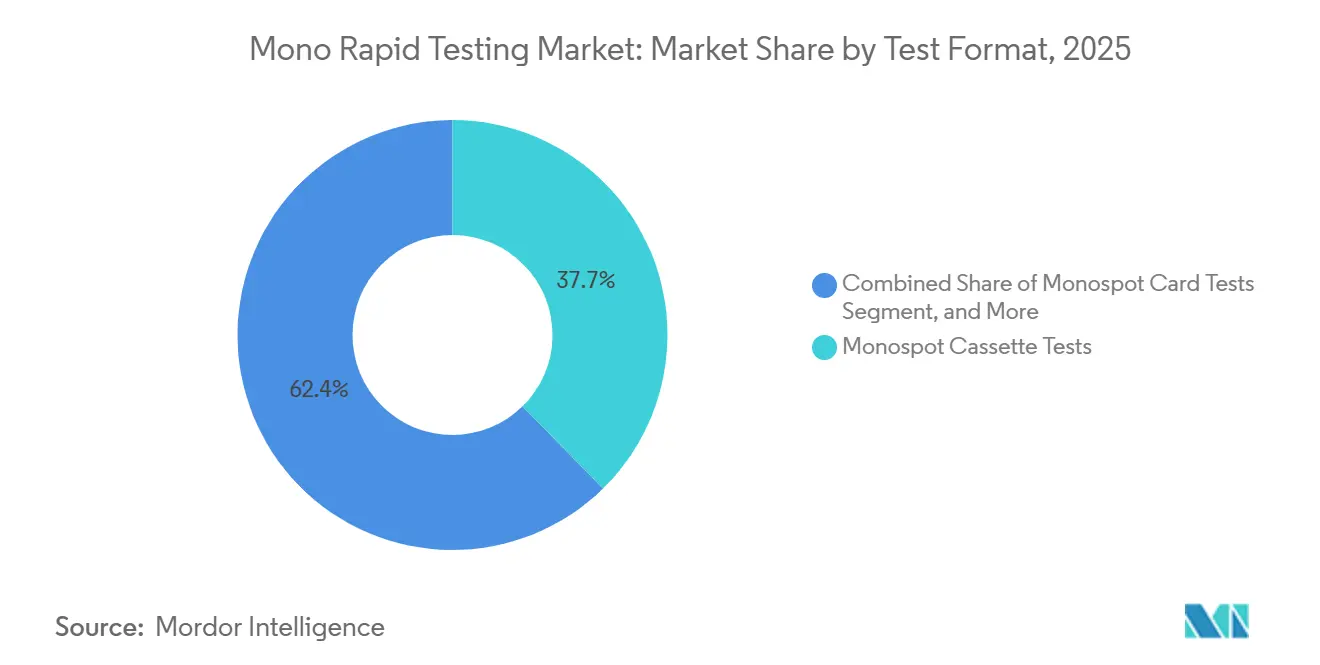
Monospot-Kassettentests hielten im Jahr 2025 einen Marktanteil von 37,65 % am Mono Rapid Testing Markt. Das Format eignet sich für den Point-of-Care-Einsatz, da es Fingerstich-Vollbluttests unterstützt und kein Gerät benötigt. Abbotts Clearview IM II weist laut Produktdokumentation eine positive Übereinstimmung von 98 % und eine negative Übereinstimmung von 99 % auf. Sekisui Diagnostics bietet den OSOM Mono Test für schnelle Vollbluttests an, während Kassettendesigns den Einsatz in Arztpraxen, Notfallversorgungszentren und ressourcenärmeren Einrichtungen unterstützen. Die Mono Rapid Testing Branche verlässt sich weiterhin auf Kassettenformate, wo schnelle Entscheidungen wichtig sind.
Objektträger-Agglutinations-Monospot-Tests werden bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen. Ihr manueller Arbeitsablauf kann weiterhin Batch-Tests unterstützen, wenn Studentenkliniken saisonale Testnachfrage bewältigen. Eine Studie aus dem Jahr 2025 untersuchte ein klinisches Bewertungsinstrument zur Vorhersage der Monospot-Positivität und zur Reduzierung unnötiger Anforderungen. Dieser Ansatz kann die Testeffizienz in Einrichtungen verbessern, die viele Proben gemeinsam verarbeiten, während karten- und röhrchenbasierte Agglutinationstests weiterhin älteren Beschaffungskanälen in Krankenhäusern und Referenzlaboratorien dienen. Der Mono Rapid Testing Markt verschiebt sich hin zu Formaten, die zuverlässige Handhabung mit einfacherer Arbeitsablaufkontrolle verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Probentyp: Vollblut sichert Volumen, Serum bietet analytische Präzision
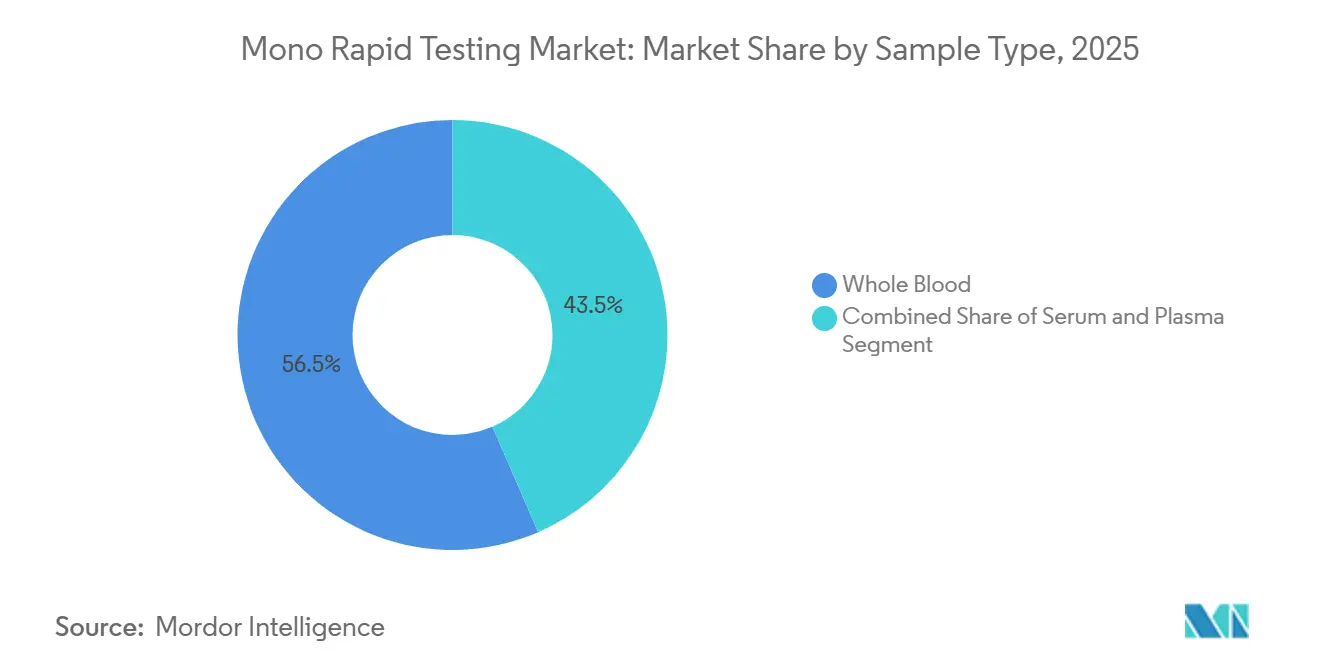
Vollblut hielt im Jahr 2025 einen Marktanteil von 56,53 % am Mono Rapid Testing Markt. Die Fingerstich-Entnahme vermeidet die Notwendigkeit einer Venenpunktionsschulung und vollständiger phlebotomischer Unterstützung. Dies macht Vollblut für Standorte ohne Laborpersonal vor Ort geeignet. BD und Babson Diagnostics führten im Dezember 2024 ein Fingerkuppen-Bluttestsystem ein, das nur 6 Tropfen Kapillarblut verwendete und eine breitere Kapillarentnahme in ambulanten und Notfallversorgungsabläufen unterstützt. Die Mono Rapid Testing Branche profitiert, wenn Entnahmemethoden präanalytische Hürden senken.
Serum wird bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen. Zentralisierte Laboratorien verwenden Serum in der EBV-Serologie, da es antikörperbasierte Testabläufe unterstützt. Serum kann auch einen ersten Schnelltest mit einem Reflex-EBV-Antikörperprofil verbinden und so Nachfrage schaffen, wo Krankenhäuser Konsistenz zwischen Screening- und Bestätigungstests anstreben. Plasma bleibt ein kleinerer und speziellerer Probentyp für integrierte Serologie- und molekulare Arbeitsabläufe. Der Mono Rapid Testing Markt behält Vollblut als praktische Wahl für dezentrale Tests, während Serum laborgeführte Diagnosepfade unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhäuser im Mittelpunkt, Studentengesundheitseinrichtungen beschleunigen
Krankenhäuser und Gesundheitssysteme hielten im Jahr 2025 einen Marktanteil von 62,54 % am Mono Rapid Testing Markt. Sie behandeln mittelschwere und schwere Fälle, die Splenomegalie, Hepatitis oder Atemwegskomplikationen umfassen können. Das University Hospitals Cleveland Medical Center berichtete, dass Notaufnahmen im Jahr 2024 für 47,5 % der Monospot-Anforderungen verantwortlich waren. Dieselbe Analyse berichtete von einer positiven Rate von 12,3 % in der Notfallversorgung und einer positiven Rate von 1,5 % bei stationären Patienten, während unabhängige Diagnostiklabore und Arztpraxen etablierte Beschaffungskanäle bleiben. Der Mono Rapid Testing Markt ist auf Krankenhausbestellvolumina angewiesen und bedient gleichzeitig die ambulante Versorgung.
Akademische Einrichtungen und Studentengesundheitseinrichtungen werden bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen. Studenten sind eine Hochrisikogruppe für symptomatische EBV-Infektionen. Eine schnelle Diagnose unterstützt Studentengesundheitsdienste und das Management von Sportprogrammen. Das Risiko einer Milzruptur kann eine Pause beim Kontaktsport erfordern, was eine zeitnahe Diagnose für die sportliche Freigabe relevant macht, während Notfallversorgungszentren ein weiterer wachsender Kanal sind, da der Test ein schnelles Ergebnis ohne Instrumentierung liefert. Der Mono Rapid Testing Markt kann sich durch diese Einrichtungen ausweiten, da der Zugang zur Primärversorgung dezentraler wird.
Geografische Analyse
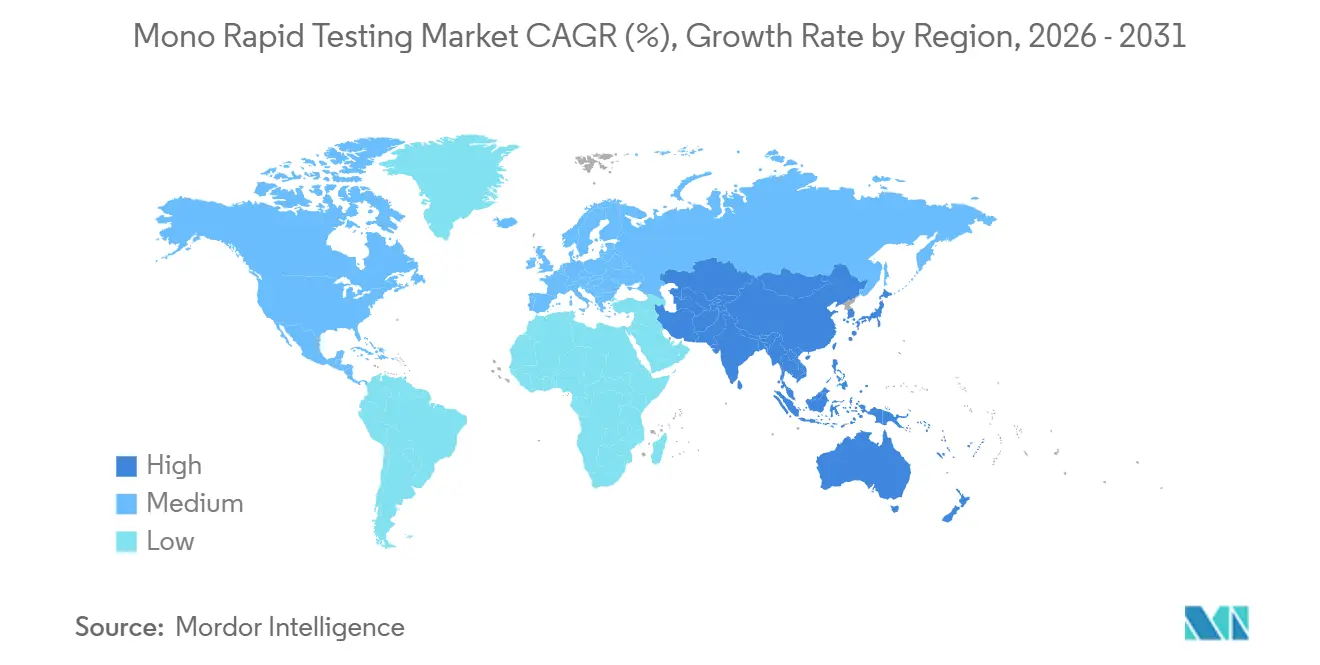
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,65 % am Mono Rapid Testing Markt. Die Region verfügt über eine große Basis von CLIA-befreiten Teststätten und einen hohen Diagnoseeinsatz in Arztpraxen und Notfallversorgungszentren. Vollblut-Kassettentests passen zu diesen Einrichtungen, da sie keine Geräteinvestition erfordern. Kanada und Mexiko tragen durch formularbezogene Beschaffung und klinische Versorgungsnetzwerke zur Nachfrage bei. Der Mono Rapid Testing Markt ist in Nordamerika gut etabliert, da Schnelltests in ambulante Arbeitsabläufe eingebettet sind.
Europa hat in einigen Systemen geringere Testvolumina, da die Primärversorgung stärker durch Gatekeeping gesteuert wird. Die EU-Verordnung über In-vitro-Diagnostika unterstützt jedoch Investitionen in konforme Testportfolios. Meridian Bioscience erhielt im Februar 2026 die IVDR-Zertifizierung für sein Alethia-Portfolio molekularer Assays. Deutschland, das Vereinigte Königreich und Frankreich bleiben wichtige Nachfragequellen durch große Primärversorgungsnetzwerke. Der Mono Rapid Testing Markt in Europa wird durch regulatorische Konformität und den Ersatz älterer Testformate geprägt.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen. China und Indien verfügen über große potenzielle Patientenpopulationen, obwohl die klinische Bestätigung historisch durch den Zugang zu Tests in der Primärversorgung begrenzt war. Roches Elecsys EBV VCA IgG erhielt im Dezember 2025 die Innovationsgenehmigung der chinesischen Nationalen Medizinprodukteadministration, was das Profil der EBV-Diagnostik in China stärkt. Naher Osten und Afrika sowie Südamerika bleiben kleinere Märkte, aber die wachsende Point-of-Care-Diagnosekapazität unterstützt die Nachfrage in Privatkrankenhäusern, Gemeinschaftseinrichtungen und Universitätsgesundheitseinrichtungen.

Wettbewerbslandschaft
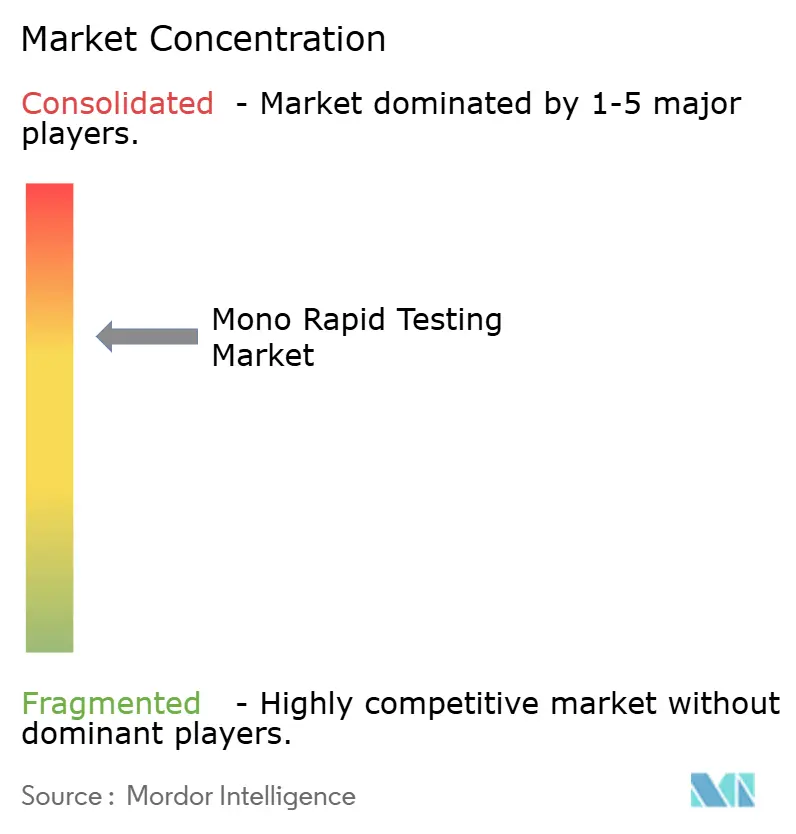
Der Mono Rapid Testing Markt weist eine mäßig konzentrierte Struktur auf. Abbott, Sekisui Diagnostics, QuidelOrtho und Meridian Bioscience sind etablierte Marktteilnehmer, während regionale Anbieter über Preisgestaltung und Vertrieb konkurrieren. Abbotts Clearview IM II und Sekisui Diagnostics' OSOM Mono Test sind prominente Schnellformate mit etablierter klinischer Dokumentation. Unternehmen nutzen Krankenhauseinkaufsgruppen und nationale Vertriebskanäle, um den Zugang zu klinischen Konten aufrechtzuerhalten. Multi-Analyten-Point-of-Care-Portfolios können auch die Nachfrage nach eigenständigen Kaufentscheidungen reduzieren.
QuidelOrtho gab im Juni 2025 eine Vereinbarung zur Übernahme von LEX Diagnostics für 100 Millionen USD bekannt. Die Transaktion zielte auf eine molekulare Point-of-Care-Plattform mit positiven Ergebnissen in 6 Minuten für ausgewählte Atemwegstests ab. Abbott erhielt im Juli 2025 die FDA-Zulassung für seinen Alinity m EBV-Assay, der sein EBV-Angebot für die Transplantationsüberwachung erweitert. Meridian Bioscience brachte im September 2025 flüssige, bei Umgebungstemperatur stabile qPCR-Mastermixe auf den Markt und zeigte damit, wie Anbieter Kapazitäten in der Schnell- und Molekulardiagnostik aufbauen. Der Mono Rapid Testing Markt belohnt weiterhin Unternehmen, die dezentrale Arbeitsabläufe und regulatorische Anforderungen unterstützen können.
Vircells VIRAPID MONO kombiniert Paul-Bunnell-Heterophil-Antikörper mit VCA IgM, VCA IgG und EBNA IgG-Markern in einem immunochromatografischen Gerät. Dieser Ansatz adressiert den Bedarf an mehr Informationen, als ein einzelnes Heterophil-Ergebnis liefern kann. ISO-13485-Qualitätssysteme, IVDR-Konformität und FDA-Zulassung bleiben wichtige Marktzugangsvoraussetzungen. Der Mono Rapid Testing Markt weist daher Eintrittsbarrieren auf, die Anbieter mit regulatorischen, fertigungs- und vertriebsbezogenen Fähigkeiten begünstigen.
Mono Rapid Testing Branchenführer
-
Abbott Laboratories
-
Becton, Dickinson and Company
-
bioMérieux SA
-
Cardinal Health
-
Danaher Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Globaler Mono Rapid Testing Marktberichtsumfang
| Monospot-Kassettentests |
| Monospot-Kartentests |
| Objektträger-Agglutinations-Monospot-Tests |
| Röhrchenbasierte Agglutinationstests |
| Vollblut |
| Serum |
| Plasma |
| Krankenhäuser und Gesundheitssysteme |
| Unabhängige Diagnostiklabore |
| Arztpraxen |
| Notfallversorgungszentren |
| Akademische Einrichtungen und Studentengesundheitseinrichtungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Testformat | Monospot-Kassettentests | |
| Monospot-Kartentests | ||
| Objektträger-Agglutinations-Monospot-Tests | ||
| Röhrchenbasierte Agglutinationstests | ||
| Nach Probentyp | Vollblut | |
| Serum | ||
| Plasma | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Unabhängige Diagnostiklabore | ||
| Arztpraxen | ||
| Notfallversorgungszentren | ||
| Akademische Einrichtungen und Studentengesundheitseinrichtungen | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Mono Rapid Testing an?
Diagnose beim selben Besuch, dezentrale Versorgung und Nachfrage bei Jugendlichen und jungen Erwachsenen unterstützen den Testeinsatz. Mindestens 1 von 4 Teenagern und jungen Erwachsenen, die sich mit EBV infizieren, entwickelt eine infektiöse Mononukleose.
Wie hoch ist die prognostizierte Wachstumsrate für Mono Rapid Testing?
Der Mono Rapid Testing Markt wird voraussichtlich mit einer CAGR von 6,1 % von 2026 bis 2031 wachsen und bis 2031 1,12 Milliarden USD erreichen.
Welches Testformat führt die Nachfrage an?
Monospot-Kassettentests führten im Jahr 2025 mit einem Anteil von 37,65 %, unterstützt durch Fingerstich-Kompatibilität und gerätefreien Betrieb.
Welcher Probentyp wird am häufigsten für Mono Rapid Testing verwendet?
Vollblut führte im Jahr 2025 mit einem Anteil von 56,53 %, da es die Fingerstich-Entnahme in dezentralen Einrichtungen unterstützt.
Warum sind Studentengesundheitskliniken für Tests wichtig?
Studenten und Sportler benötigen eine zeitnahe Beurteilung, insbesondere da Splenomegalie den Kontaktsport für mindestens 3–4 Wochen nach Symptombeginn einschränken kann.
Was schränkt den Einsatz des Monospot-Tests ein?
Die Sensitivität ist in der Frühphase der Erkrankung geringer, und EBV-spezifische Serologie oder molekulare Diagnostik kann zur Bestätigung in komplexen Fällen eingesetzt werden.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen, unterstützt durch den Ausbau des diagnostischen Zugangs in der Primärversorgung und ein höheres Bewusstsein für den EBV-Testbedarf.
Seite zuletzt aktualisiert am:



