
Taille et part du marché du mono rapid testing
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.83 Milliards de dollars |
| Taille du Marché (2031) | 1.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du mono rapid testing par Mordor Intelligence
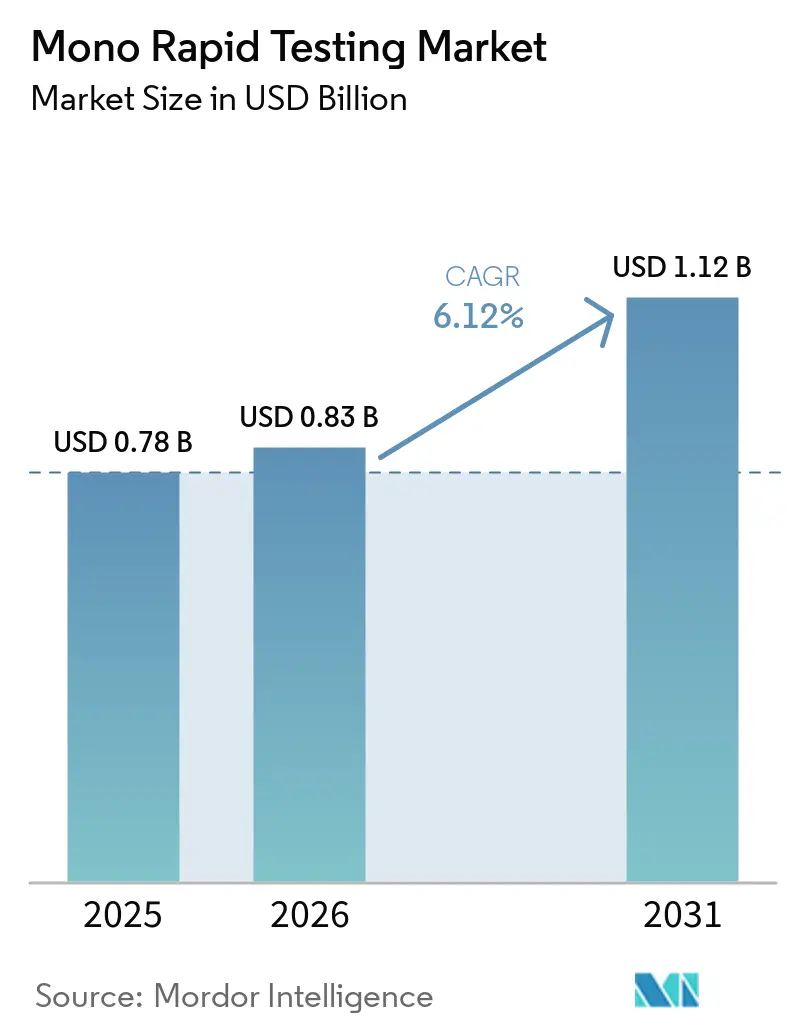
La taille du marché du mono rapid testing devrait s'étendre de 0,78 milliard USD en 2025 et 0,83 milliard USD en 2026 à 1,12 milliard USD d'ici 2031, enregistrant un CAGR de 6,12 % entre 2026 et 2031.
Le marché couvre les dosages d'anticorps hétérophiles qui soutiennent le diagnostic au point de soins de la mononucléose infectieuse associée à l'infection par le virus d'Epstein-Barr. Le diagnostic lors de la même consultation reste important dans les services d'urgence, les centres de soins urgents, les cabinets médicaux et les centres de santé étudiante. Une présentation clinique typique ne nécessite souvent pas de confirmation en laboratoire, ce qui favorise l'utilisation continue des tests rapides lorsque les symptômes sont évidents. Le marché du mono rapid testing continue de bénéficier de flux de travail simples, de faibles besoins en équipements et de la nécessité d'éviter un traitement antibiotique inadapté. La sérologie spécifique au VEB et les méthodes moléculaires gagnent du terrain dans les cas complexes, mais leurs exigences plus importantes en matière de flux de travail laissent de la place aux tests hétérophiles rapides dans les soins décentralisés.
Points clés du rapport
- Par format de test, les tests en cassette monospot détenaient 37,65 % de la part du marché du mono rapid testing en 2025, tandis que les tests monospot par agglutination sur lame devraient croître à un CAGR de 8,5 % jusqu'en 2031.
- Par type d'échantillon, le sang total détenait 56,53 % de la part du marché du mono rapid testing en 2025, tandis que le sérum devrait croître à un CAGR de 9,6 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les systèmes de santé détenaient 62,54 % de la part du marché du mono rapid testing en 2025, tandis que les établissements d'enseignement supérieur et de santé étudiante devraient croître à un CAGR de 9,5 % jusqu'en 2031.
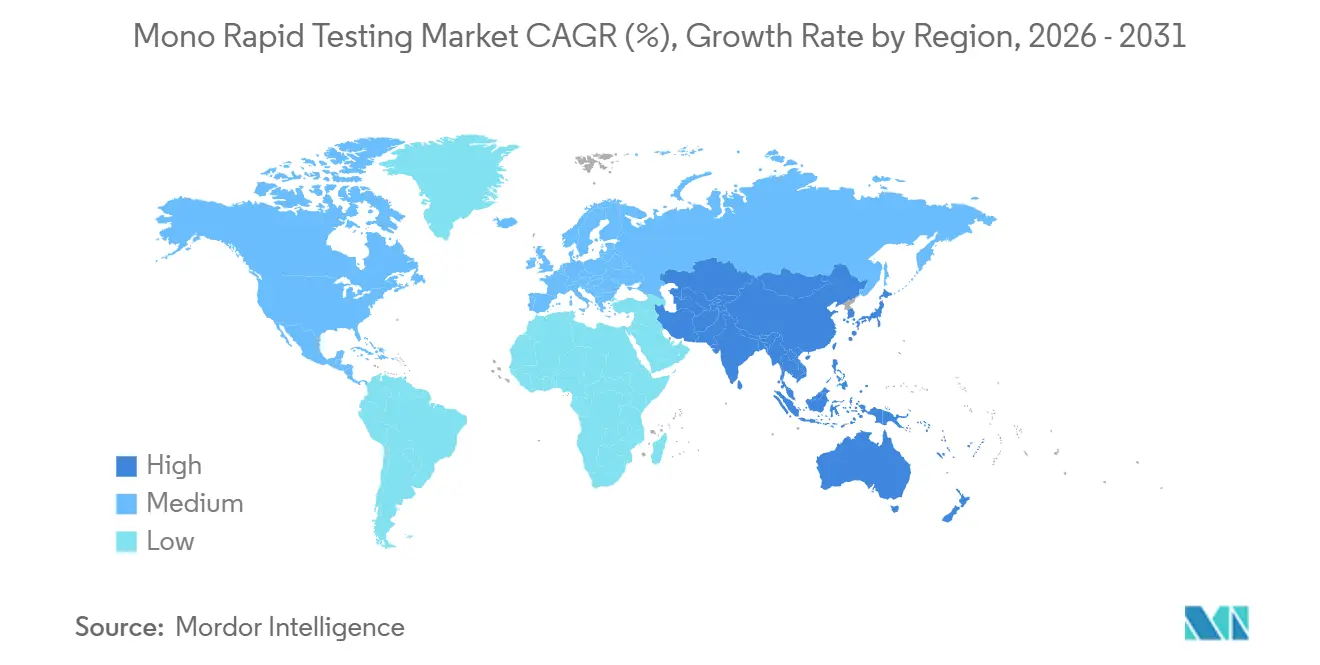
- Par géographie, l'Amérique du Nord détenait 42,65 % de la part du marché du mono rapid testing en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du mono rapid testing
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Besoin de diagnostic rapide de la mononucléose infectieuse | +1.40% | Mondial | Court terme (≤ 2 ans) |
| Forte demande de tests chez les adolescents et les jeunes adultes | +1.20% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des tests au point de soins dans les cliniques et les services d'urgence | +0.90% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Faibles exigences en équipements pour les tests monospot | +0.60% | Mondial, notamment dans les marchés émergents | Court terme (≤ 2 ans) |
| Utilisation croissante des tests rapides en santé étudiante et en médecine du sport | +0.70% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Accès croissant aux diagnostics décentralisés dans les marchés émergents | +0.70% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoin de diagnostic rapide de la mononucléose infectieuse
La mononucléose infectieuse peut ressembler à une pharyngite streptococcique, à une grippe et à une infection par le virus respiratoire syncytial lors de la présentation. Ce chevauchement rend une distinction clinique rapide utile en première ligne. Le traitement par ampicilline ou amoxicilline peut provoquer une éruption cutanée chez les patients atteints de mononucléose infectieuse, ce qui rend l'identification correcte importante. Un résultat monospot positif peut orienter la prise en charge lors de la même consultation et réduire l'utilisation inappropriée d'antibiotiques. L'American Medical Society of Sports Medicine reconnaît le test d'anticorps hétérophiles comme l'un des outils utilisés conjointement avec le test d'anticorps spécifiques au VEB et la PCR dans les soins sportifs. La haute spécificité chez les adultes soutient l'action après un résultat positif, bien qu'une suspicion clinique persistante après un résultat négatif puisse justifier un test de suivi.
Forte demande de tests chez les adolescents et les jeunes adultes
Les adolescents et les jeunes adultes âgés de 15 à 24 ans restent la principale population pour la mononucléose infectieuse symptomatique. Dans de nombreux pays en développement, l'infection par le VEB survient pendant la petite enfance et est généralement asymptomatique. Dans les pays à revenus élevés, l'infection primaire tardive concentre la maladie symptomatique dans les lycées, les universités et les programmes sportifs. Au moins 1 adolescent ou jeune adulte sur 4 qui contracte le VEB développe une mononucléose infectieuse. Ce schéma soutient l'approvisionnement régulier en tests par les centres de santé des campus et les services de médecine du sport. Le marché du mono rapid testing conserve donc une base de demande récurrente moins exposée aux changements d'automatisation dans la médecine de laboratoire pour adultes.
Expansion des tests au point de soins dans les cliniques et les services d'urgence
Les services d'urgence constituent un cadre majeur pour la prescription de tests monospot, car les patients ont souvent besoin d'un résultat lors de la consultation initiale. Une revue de 2024 au University Hospitals Cleveland Medical Center a révélé que les services d'urgence prescrivaient 47,5 % des tests monospot. Les tests monospot sur sang total peuvent fonctionner dans des environnements à faible complexité car ils ne nécessitent pas d'instrument. Sekisui Diagnostics indique que son test OSOM Mono fournit un résultat en 5 minutes à partir de sang total prélevé par piqûre au doigt sans instrument. Les orientations de l'OMS sur l'accessibilité des tests de diagnostic rapide soutiennent des conceptions pouvant être utilisées dans les hôpitaux, les cliniques et les environnements communautaires[1]Organisation mondiale de la Santé, "Considérations relatives à l'accessibilité des tests de diagnostic rapide pour usage professionnel et autotests," Organisation mondiale de la Santé, who.int.. Le marché du mono rapid testing peut donc s'étendre au-delà des laboratoires centralisés à mesure que les cliniques ajoutent une capacité de diagnostic décentralisée.
Utilisation croissante des tests rapides en santé étudiante et en médecine du sport
Les services de santé étudiante valorisent les tests rapides car la mononucléose infectieuse peut affecter la présence aux cours et la participation aux sports. Une splénomégalie survient dans environ 50 % des cas et crée un risque de rupture splénique lors des sports de contact. Les athlètes sont généralement écartés des sports de contact pendant au moins 3 à 4 semaines après l'apparition des symptômes. Une étude de médecine du sport de 2024 a établi un lien entre les valeurs d'ASAT et d'ALAT et la taille de la rate chez les patients atteints de mononucléose infectieuse. Les tests rapides à faible niveau de compétence s'adaptent à la première consultation clinique dans les centres de santé étudiante. Le marché du mono rapid testing joue également un rôle dans les parcours de soins où les cliniciens doivent prendre des décisions rapides concernant le retour au jeu.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité réduite en début d'infection | -0.70% | Mondial | Court terme (≤ 2 ans) |
| Performances de test inférieures chez les jeunes enfants et les personnes âgées | -0.40% | Mondial | Moyen terme (2-4 ans) |
| Réactivité croisée et résultats faux positifs | -0.30% | Mondial | Court terme (≤ 2 ans) |
| Substitution par la sérologie spécifique au virus d'Epstein-Barr et les tests moléculaires | -0.50% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité réduite en début d'infection
La principale limitation clinique du test monospot est sa sensibilité plus faible en début de maladie. Les anticorps hétérophiles peuvent augmenter au cours de la deuxième et de la troisième semaine d'infection, exposant les présentations précoces à un risque de faux négatif. Une analyse de 2024 du University Hospitals Cleveland Medical Center a rapporté une sensibilité du monospot de 64 %, contre 96,4 % pour les profils d'anticorps VEB chez les adolescents et les adultes. Les cliniciens peuvent répéter un test monospot ultérieurement ou passer à la sérologie VEB après un résultat négatif précoce. Cela peut augmenter le temps de diagnostic et le coût dans les services d'urgence pédiatriques et les services d'hospitalisation. La réactivité croisée et les performances inférieures chez les jeunes enfants et les personnes âgées réduisent encore davantage les situations où un résultat monospot isolé est suffisant.
Substitution par la sérologie spécifique au virus d'Epstein-Barr et les tests moléculaires
Les recommandations des CDC ne préconisent pas le test d'anticorps hétérophiles comme méthode principale pour diagnostiquer l'infection par le VEB, car le test n'est pas spécifique au VEB[2]Centres pour le contrôle et la prévention des maladies, "Tests de laboratoire pour le virus d'Epstein-Barr (VEB)," Centres pour le contrôle et la prévention des maladies, cdc.gov.. Les profils d'anticorps VEB peuvent mesurer les IgM VCA, les IgG VCA, les IgG antigène précoce et les IgG EBNA dans les flux de travail des laboratoires centralisés. La FDA a accordé l'autorisation à l'essai Alinity m EBV d'Abbott Molecular en juillet 2025 pour la détection quantitative de l'ADN du VEB dans le plasma des patients transplantés[3]Administration américaine des aliments et médicaments, "510(k) K243489, Alinity m EBV," Administration américaine des aliments et médicaments, fda.gov.. Ces méthodes augmentent la pression de substitution dans les hôpitaux disposant d'une capacité de laboratoire automatisée. Elles sont moins pratiques dans les petites cliniques et autres sites décentralisés qui valorisent les tests à faible coût et sans instrument. Le marché du mono rapid testing est donc plus exposé à l'extrémité des soins aigus qu'en milieu communautaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format de test : le format cassette maintient les volumes, l'agglutination sur lame attire l'innovation
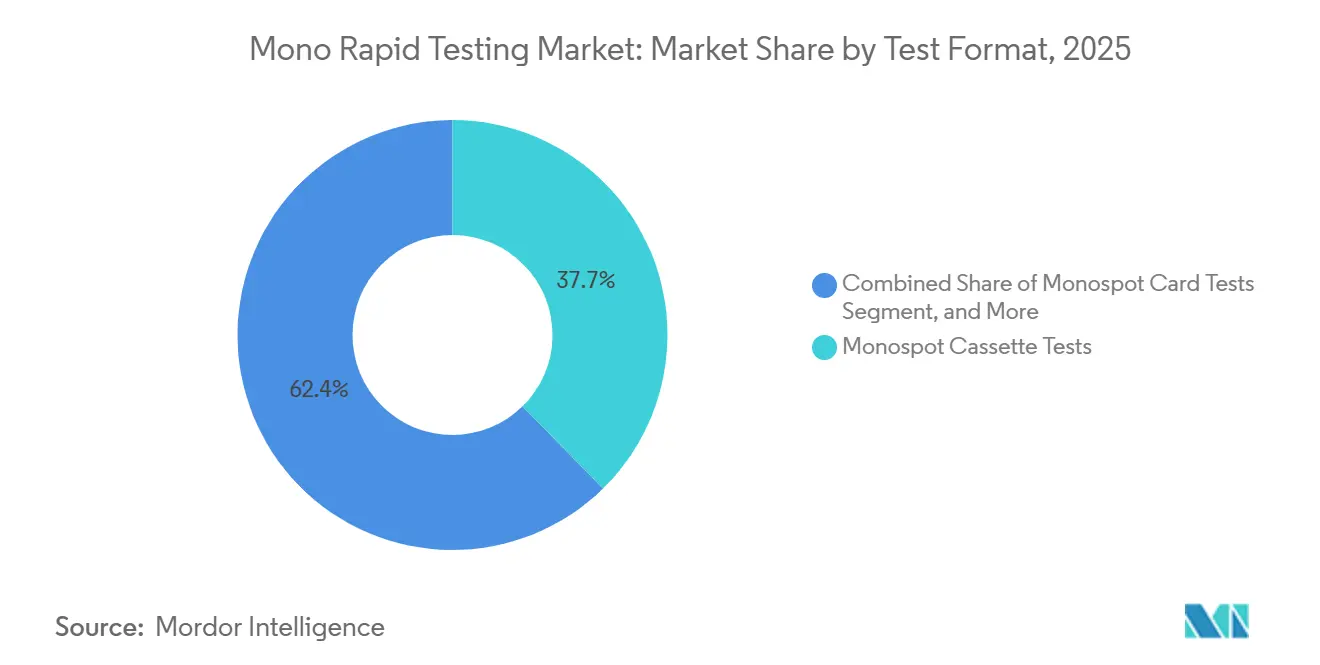
Les tests en cassette monospot détenaient 37,65 % de la part du marché du mono rapid testing en 2025. Le format convient à l'utilisation au point de soins car il prend en charge les tests sur sang total par piqûre au doigt et ne nécessite pas d'instrument. Le Clearview IM II d'Abbott affiche 98 % d'accord positif et 99 % d'accord négatif dans la documentation produit. Sekisui Diagnostics propose le test OSOM Mono pour les tests rapides sur sang total, tandis que les conceptions en cassette soutiennent l'utilisation dans les cabinets médicaux, les centres de soins urgents et les environnements à ressources limitées. Le secteur du mono rapid testing continue de s'appuyer sur les formats cassette là où des décisions rapides sont importantes.
Les tests monospot par agglutination sur lame devraient croître à un CAGR de 8,5 % jusqu'en 2031. Leur flux de travail manuel peut encore soutenir les tests en série lorsque les cliniques étudiantes gèrent une demande de tests saisonnière. Une étude de 2025 a examiné un outil de score clinique pour prédire la positivité du monospot et réduire les prescriptions inutiles. Cette approche peut améliorer l'efficacité des tests dans les environnements qui traitent de nombreux échantillons ensemble, tandis que les tests d'agglutination en carte et en tube continuent de servir les canaux d'approvisionnement plus anciens des hôpitaux et des laboratoires de référence. Le marché du mono rapid testing évolue vers des formats qui combinent une manipulation fiable et un contrôle de flux de travail plus simple.


Par type d'échantillon : le sang total ancre les volumes, le sérum offre une précision analytique
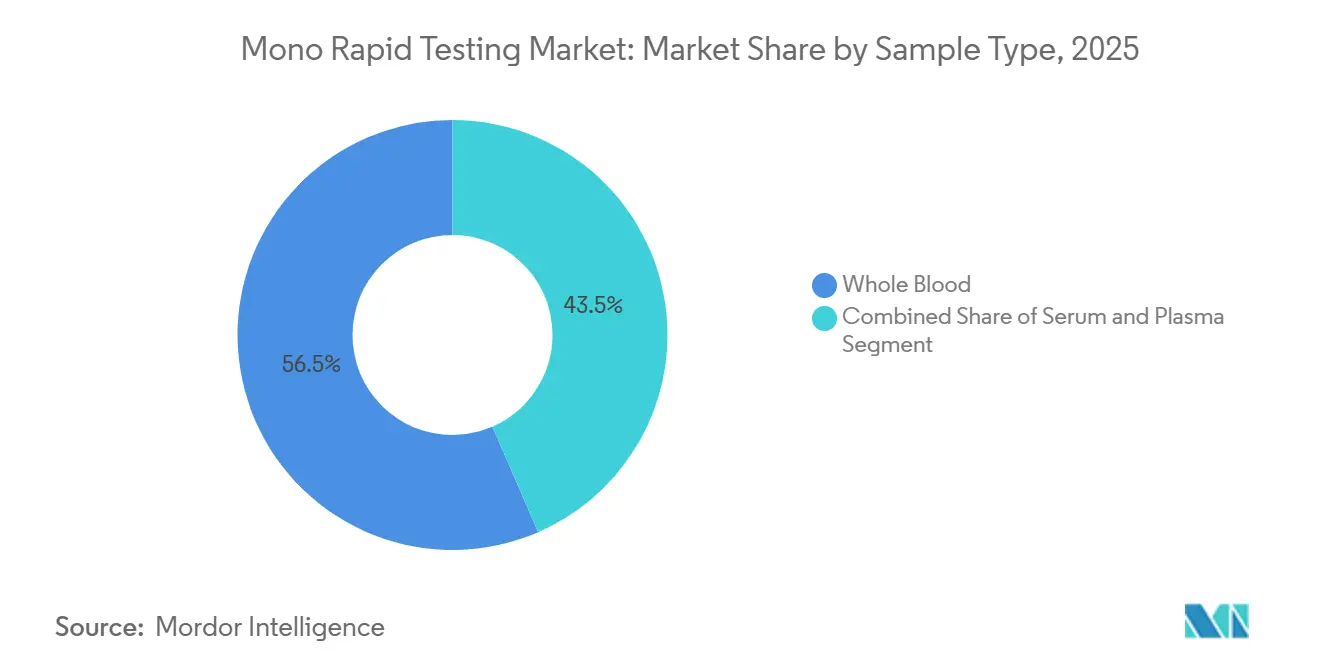
Le sang total détenait 56,53 % de la part du marché du mono rapid testing en 2025. Le prélèvement par piqûre au doigt évite la nécessité d'une formation à la ponction veineuse et d'un soutien complet en phlébotomie. Cela rend le sang total adapté aux sites sans professionnels de laboratoire sur place. BD et Babson Diagnostics ont lancé un système de test sanguin au bout du doigt en décembre 2024 utilisant aussi peu que 6 gouttes de sang capillaire, soutenant une collecte capillaire plus large dans les flux de travail ambulatoires et de soins urgents. Le secteur du mono rapid testing bénéficie lorsque les méthodes de collecte réduisent les obstacles pré-analytiques.
Le sérum devrait croître à un CAGR de 9,6 % jusqu'en 2031. Les laboratoires centralisés utilisent le sérum dans la sérologie VEB car il prend en charge les flux de travail de tests basés sur les anticorps. Le sérum peut également connecter un dépistage rapide initial avec un profil d'anticorps VEB réflexe, créant une demande là où les hôpitaux recherchent une cohérence entre les tests de dépistage et de confirmation. Le plasma reste un type d'échantillon plus petit et plus spécialisé pour les flux de travail intégrés de sérologie et de biologie moléculaire. Le marché du mono rapid testing conserve le sang total comme choix pratique pour les tests décentralisés, tandis que le sérum soutient les parcours diagnostiques dirigés par les laboratoires.
Par utilisateur final : les hôpitaux au cœur du marché, les établissements de santé étudiante s'accélèrent
Les hôpitaux et les systèmes de santé détenaient 62,54 % de la part du marché du mono rapid testing en 2025. Ils gèrent les cas modérés et graves pouvant impliquer une splénomégalie, une hépatite ou une atteinte des voies respiratoires. Le University Hospitals Cleveland Medical Center a rapporté que les services d'urgence représentaient 47,5 % des prescriptions de tests monospot en 2024. La même analyse a rapporté un taux de positivité de 12,3 % dans les soins d'urgence et de 1,5 % parmi les patients hospitalisés, tandis que les laboratoires de diagnostic indépendants et les cabinets médicaux restent des canaux d'approvisionnement établis. Le marché du mono rapid testing dépend des volumes de prescription hospitalière tout en servant également les soins ambulatoires.
Les établissements d'enseignement supérieur et de santé étudiante devraient croître à un CAGR de 9,5 % jusqu'en 2031. Les étudiants universitaires constituent un groupe à risque plus élevé pour l'infection symptomatique par le VEB. Un diagnostic rapide soutient les services de bien-être étudiant et la gestion des programmes sportifs. Le risque de rupture splénique peut nécessiter une pause dans les sports de contact, rendant le diagnostic rapide pertinent pour l'autorisation sportive, tandis que les centres de soins urgents constituent un autre canal en croissance car le test fournit un résultat rapide sans instrumentation. Le marché du mono rapid testing peut s'étendre à travers ces environnements à mesure que l'accès aux soins primaires devient plus décentralisé.
Analyse géographique
L'Amérique du Nord détenait 42,65 % de la part du marché du mono rapid testing en 2025. La région dispose d'une large base de sites de tests dispensés du CLIA et d'une utilisation diagnostique élevée dans les cabinets médicaux et les centres de soins urgents. Les tests en cassette sur sang total conviennent à ces environnements car ils ne nécessitent pas d'investissement en instruments. Le Canada et le Mexique ajoutent de la demande via des achats guidés par les formulaires et des réseaux de soins cliniques. Le marché du mono rapid testing reste bien établi en Amérique du Nord car les tests rapides sont intégrés dans les flux de travail ambulatoires.
L'Europe affiche des volumes de tests plus faibles dans certains systèmes car les soins primaires sont plus fortement gérés par un système de gatekeeping. Cependant, le règlement européen sur les dispositifs de diagnostic in vitro soutient l'investissement dans des portefeuilles de tests conformes. Meridian Bioscience a obtenu la certification IVDR pour son portefeuille de tests moléculaires Alethia en février 2026. L'Allemagne, le Royaume-Uni et la France restent d'importantes sources de demande grâce à de vastes réseaux de soins primaires. Le marché du mono rapid testing en Europe est façonné par la conformité réglementaire et le remplacement des anciens formats de tests.
L'Asie-Pacifique devrait croître à un CAGR de 7,4 % jusqu'en 2031. La Chine et l'Inde disposent de grandes populations de patients potentiels, bien que la confirmation clinique ait historiquement été limitée par l'accès aux tests en soins primaires. L'Elecsys EBV VCA IgG de Roche a reçu l'approbation d'innovation de l'Administration nationale des produits médicaux de Chine en décembre 2025, rehaussant le profil des diagnostics VEB en Chine. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des marchés plus petits, mais la capacité croissante de diagnostic au point de soins soutient la demande dans les hôpitaux privés, les sites communautaires et les centres de santé universitaires.

Paysage concurrentiel
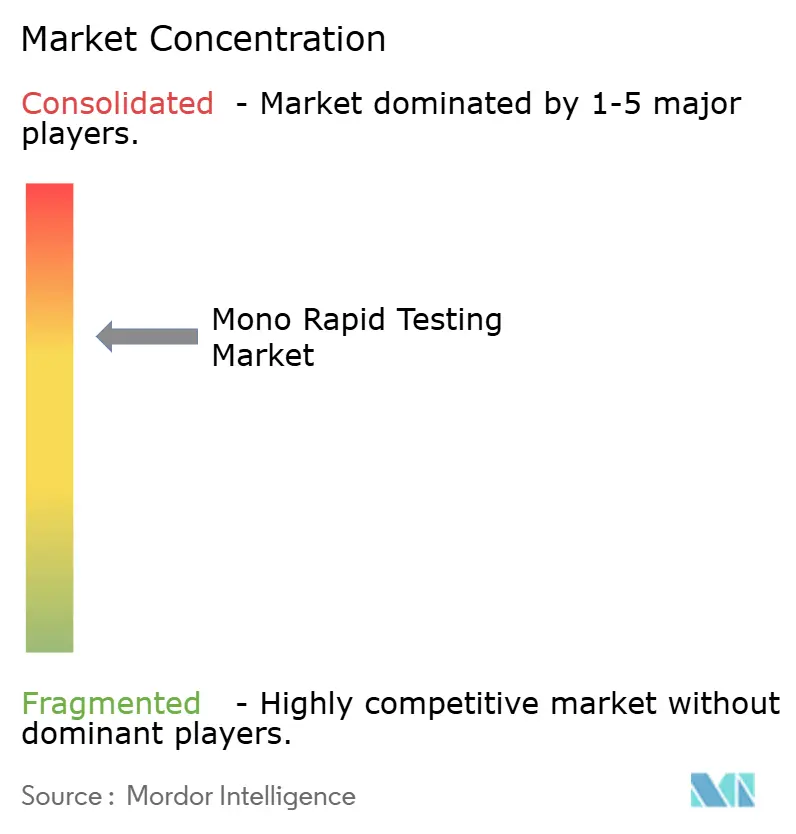
Le marché du mono rapid testing présente une structure modérément concentrée. Abbott, Sekisui Diagnostics, QuidelOrtho et Meridian Bioscience sont des acteurs établis, tandis que les fournisseurs régionaux se font concurrence par les prix et la distribution. Le Clearview IM II d'Abbott et le test OSOM Mono de Sekisui Diagnostics sont des formats rapides de premier plan avec une documentation clinique établie. Les entreprises utilisent des groupements d'achats hospitaliers et des canaux de distribution nationaux pour maintenir l'accès aux comptes cliniques. Les portefeuilles de tests au point de soins multi-analytes peuvent également réduire la demande de décisions d'achat autonomes.
QuidelOrtho a annoncé un accord en juin 2025 pour acquérir LEX Diagnostics pour 100 millions USD. La transaction ciblait une plateforme moléculaire au point de soins avec des résultats positifs en 6 minutes pour certains tests respiratoires. Abbott a reçu l'autorisation de la FDA pour son essai Alinity m EBV en juillet 2025, étendant son offre VEB pour la surveillance des transplantations. Meridian Bioscience a lancé des mélanges maîtres de qPCR stables à température ambiante liquides en septembre 2025, montrant comment les fournisseurs développent des capacités dans les diagnostics rapides et moléculaires. Le marché du mono rapid testing continue de récompenser les entreprises capables de soutenir les flux de travail décentralisés et les exigences réglementaires.
Le VIRAPID MONO de Vircell combine les anticorps hétérophiles de Paul-Bunnell avec les marqueurs IgM VCA, IgG VCA et IgG EBNA dans un seul dispositif immunochromatographique. Cette approche répond au besoin d'informations plus complètes qu'un seul résultat hétérophile ne peut fournir. Les systèmes qualité ISO 13485, la conformité IVDR et l'autorisation FDA restent des exigences d'entrée importantes. Le marché du mono rapid testing présente donc des barrières qui favorisent les fournisseurs disposant de capacités réglementaires, de fabrication et de distribution.
Leaders du secteur du mono rapid testing
-
Abbott Laboratories
-
Becton, Dickinson and Company
-
bioMérieux SA
-
Cardinal Health
-
Danaher Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Portée du rapport mondial sur le marché du mono rapid testing
| Tests en cassette monospot |
| Tests en carte monospot |
| Tests monospot par agglutination sur lame |
| Tests d'agglutination en tube |
| Sang total |
| Sérum |
| Plasma |
| Hôpitaux et systèmes de santé |
| Laboratoires de diagnostic indépendants |
| Cabinets médicaux |
| Centres de soins urgents |
| Établissements d'enseignement supérieur et de santé étudiante |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par format de test | Tests en cassette monospot | |
| Tests en carte monospot | ||
| Tests monospot par agglutination sur lame | ||
| Tests d'agglutination en tube | ||
| Par type d'échantillon | Sang total | |
| Sérum | ||
| Plasma | ||
| Par utilisateur final | Hôpitaux et systèmes de santé | |
| Laboratoires de diagnostic indépendants | ||
| Cabinets médicaux | ||
| Centres de soins urgents | ||
| Établissements d'enseignement supérieur et de santé étudiante | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de mono rapid testing ?
Le diagnostic lors de la même consultation, les soins décentralisés et la demande chez les adolescents et les jeunes adultes soutiennent l'utilisation des tests. Au moins 1 adolescent ou jeune adulte sur 4 qui contracte le VEB développe une mononucléose infectieuse.
Quel est le taux de croissance prévu pour le mono rapid testing ?
Le marché du mono rapid testing devrait croître à un CAGR de 6,1 % de 2026 à 2031 et atteindre 1,12 milliard USD d'ici 2031.
Quel format de test mène la demande ?
Les tests en cassette monospot ont mené avec une part de 37,65 % en 2025, soutenus par la compatibilité avec la piqûre au doigt et le fonctionnement sans instrument.
Quel type d'échantillon est le plus largement utilisé pour le mono rapid testing ?
Le sang total a mené avec une part de 56,53 % en 2025 car il prend en charge le prélèvement par piqûre au doigt dans les environnements décentralisés.
Pourquoi les centres de santé étudiante sont-ils importants pour les tests ?
Les étudiants et les athlètes ont besoin d'une évaluation rapide, notamment parce que la splénomégalie peut restreindre les sports de contact pendant au moins 3 à 4 semaines après l'apparition des symptômes.
Qu'est-ce qui limite l'utilisation du test monospot ?
La sensibilité est plus faible en début de maladie, et la sérologie spécifique au VEB ou les tests moléculaires peuvent être utilisés pour la confirmation dans les cas complexes.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 7,4 % jusqu'en 2031, soutenue par l'expansion de l'accès aux diagnostics en soins primaires et une meilleure sensibilisation aux besoins de tests VEB.
Dernière mise à jour de la page le:



