
Tamaño y Participación del Mercado de Mono Rapid Testing
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.12 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
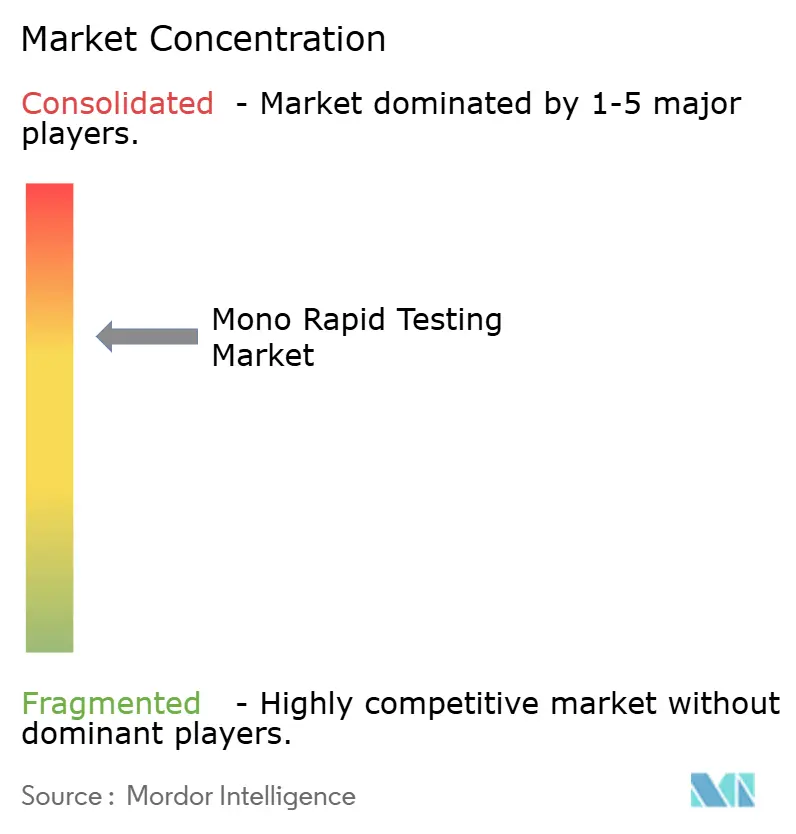
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Mono Rapid Testing por Mordor Intelligence
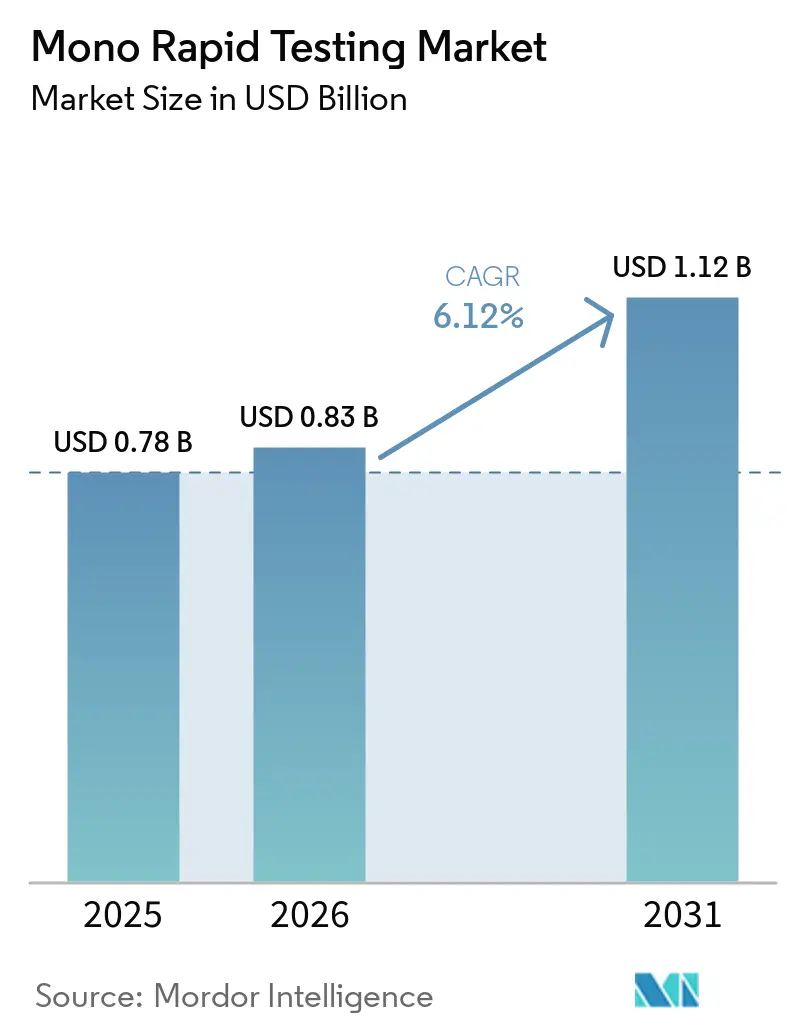
Se proyecta que el tamaño del Mercado de Mono Rapid Testing se expanda desde 0,78 mil millones de USD en 2025 y 0,83 mil millones de USD en 2026 hasta 1,12 mil millones de USD en 2031, registrando una CAGR del 6,12% entre 2026 y 2031.
El mercado abarca los ensayos de anticuerpos heterófilos que apoyan el diagnóstico en el punto de atención de la mononucleosis infecciosa asociada con la infección por el virus de Epstein-Barr. El diagnóstico en la misma visita sigue siendo importante en los servicios de urgencias, centros de atención urgente, consultorios médicos y clínicas de salud estudiantil. Una presentación clínica típica a menudo no requiere confirmación de laboratorio, lo que respalda el uso continuo de las pruebas rápidas cuando los síntomas son claros. El mercado de mono rapid testing continúa beneficiándose de flujos de trabajo simples, bajos requerimientos de equipos y la necesidad de evitar tratamientos antibióticos inadecuados. La serología específica para el VEB y los métodos moleculares están ganando terreno en casos complejos, pero sus mayores exigencias de flujo de trabajo dejan espacio para las pruebas heterófilas rápidas en la atención descentralizada.
Conclusiones Clave del Informe
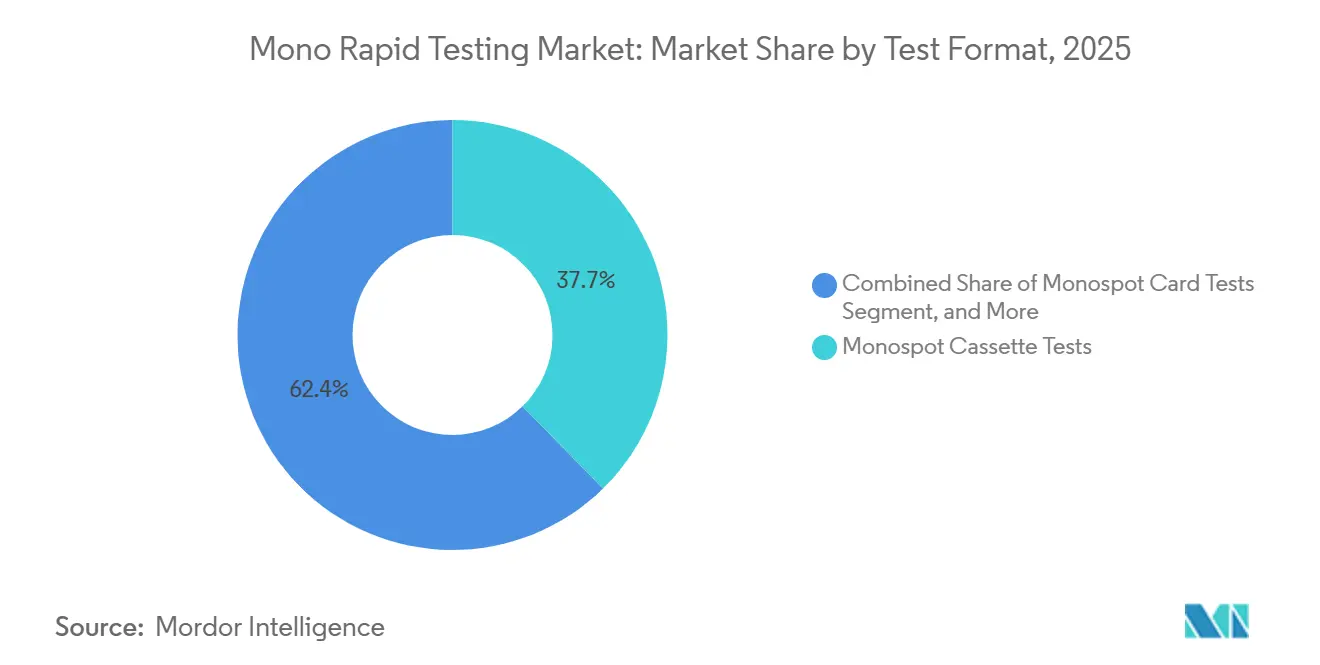
- Por formato de prueba, las pruebas en cassette monospot representaron el 37,65% de la participación del mercado de mono rapid testing en 2025, mientras que se prevé que las pruebas de aglutinación en portaobjetos monospot crezcan a una CAGR del 8,5% hasta 2031.
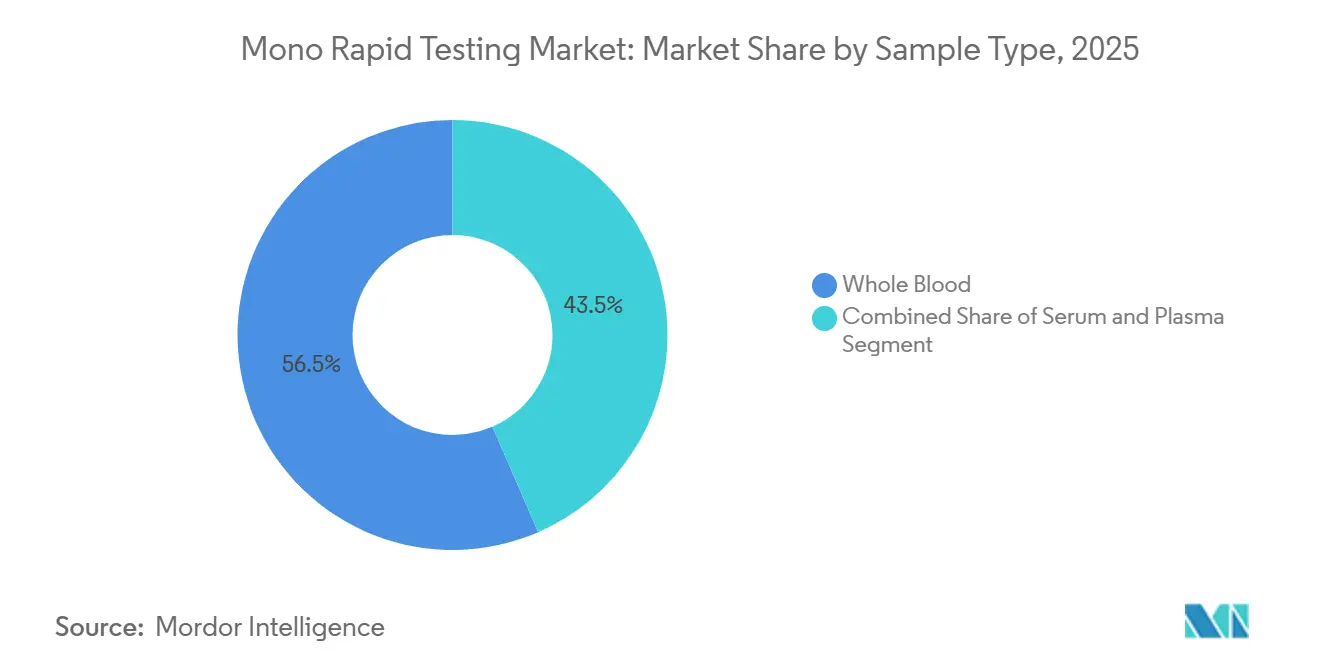
- Por tipo de muestra, la sangre entera representó el 56,53% de la participación del mercado de mono rapid testing en 2025, mientras que se prevé que el suero crezca a una CAGR del 9,6% hasta 2031.
- Por usuario final, los hospitales y sistemas de salud representaron el 62,54% de la participación del mercado de mono rapid testing en 2025, mientras que se prevé que las instituciones académicas y de salud estudiantil crezcan a una CAGR del 9,5% hasta 2031.
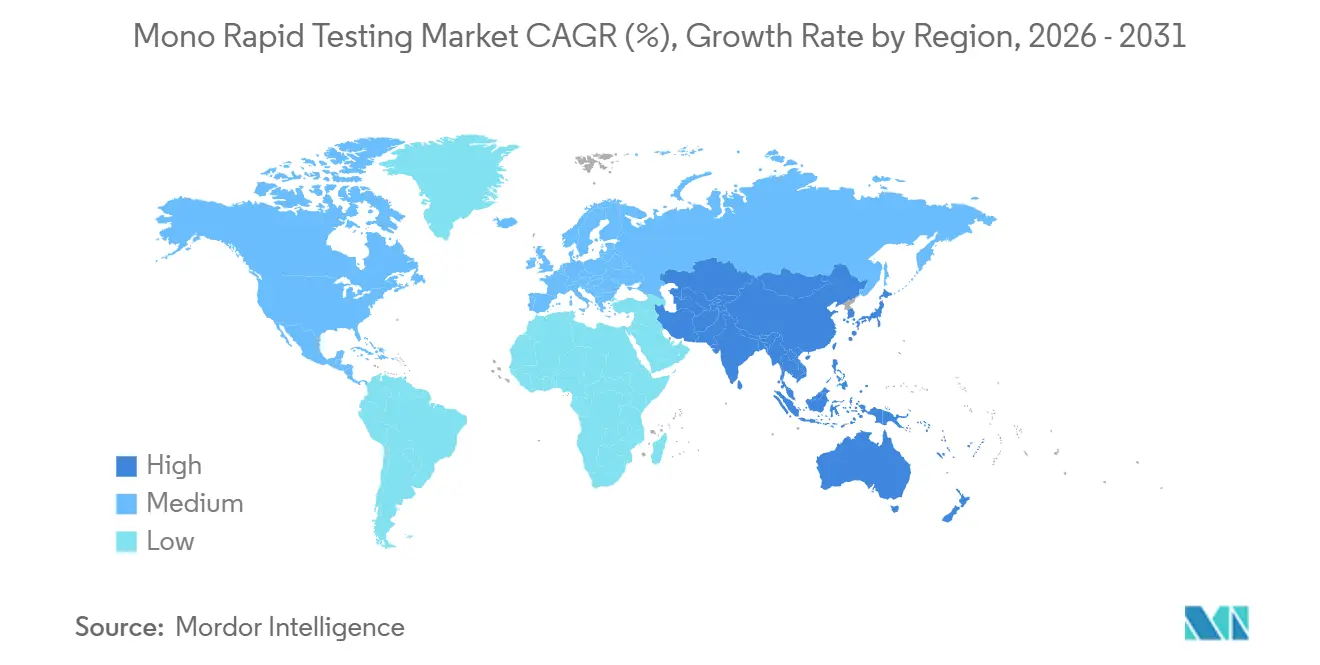
- Por geografía, América del Norte representó el 42,65% de la participación del mercado de mono rapid testing en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Mono Rapid Testing
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Necesidad de Diagnóstico Rápido de la Mononucleosis Infecciosa | +1.40% | Global | Corto plazo (≤ 2 años) |
| Alta Demanda de Pruebas entre Adolescentes y Adultos Jóvenes | +1.20% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de las Pruebas en el Punto de Atención en Clínicas y Servicios de Urgencias | +0.90% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Bajos Requerimientos de Equipos para las Pruebas Monospot | +0.60% | Global, particularmente en mercados emergentes | Corto plazo (≤ 2 años) |
| Uso Creciente de Pruebas Rápidas en Salud Estudiantil y Medicina Deportiva | +0.70% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor Acceso a Diagnósticos Descentralizados en Mercados Emergentes | +0.70% | Asia-Pacífico, Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Necesidad de Diagnóstico Rápido de la Mononucleosis Infecciosa
La mononucleosis infecciosa puede parecerse a la faringitis estreptocócica, la influenza y la infección por virus sincitial respiratorio en su presentación. Esta superposición hace que una distinción clínica rápida sea útil en entornos de primera línea. El tratamiento con ampicilina o amoxicilina puede causar un sarpullido en pacientes con mononucleosis infecciosa, lo que hace que la identificación correcta sea importante. Un resultado positivo en la prueba monospot puede orientar la atención durante la misma visita y reducir el uso inadecuado de antibióticos. La Sociedad Médica Americana de Medicina Deportiva reconoce las pruebas de anticuerpos heterófilos como una herramienta utilizada junto con las pruebas de anticuerpos específicos para el VEB y la PCR en la atención atlética. La alta especificidad en adultos respalda la acción tras un resultado positivo, aunque la sospecha clínica persistente después de un resultado negativo puede justificar pruebas de seguimiento.
Alta Demanda de Pruebas entre Adolescentes y Adultos Jóvenes
Los adolescentes y adultos jóvenes de entre 15 y 24 años siguen siendo la principal población para la mononucleosis infecciosa sintomática. En muchos países en desarrollo, la infección por VEB ocurre durante la primera infancia y generalmente es asintomática. En los países de mayores ingresos, la infección primaria tardía concentra la enfermedad sintomática en escuelas secundarias, universidades y programas deportivos. Al menos 1 de cada 4 adolescentes y adultos jóvenes que contraen el VEB desarrollan mononucleosis infecciosa. Este patrón respalda la adquisición regular de pruebas por parte de las clínicas de salud universitaria y los servicios de medicina deportiva. El mercado de mono rapid testing, por lo tanto, mantiene una base recurrente de demanda que está menos expuesta a los cambios de automatización en la medicina de laboratorio para adultos.
Expansión de las Pruebas en el Punto de Atención en Clínicas y Servicios de Urgencias
Los servicios de urgencias son un entorno importante para la solicitud de pruebas monospot porque los pacientes a menudo necesitan un resultado durante la consulta inicial. Una revisión de 2024 en el University Hospitals Cleveland Medical Center encontró que los servicios de urgencias solicitaron el 47,5% de las pruebas monospot. Las pruebas monospot de sangre entera pueden operar en entornos de baja complejidad porque no requieren un instrumento. Sekisui Diagnostics indica que su OSOM Mono Test proporciona un resultado en 5 minutos a partir de sangre entera obtenida por punción digital sin necesidad de un instrumento. La orientación de la OMS sobre la accesibilidad de las pruebas de diagnóstico rápido respalda diseños que pueden utilizarse en hospitales, clínicas y entornos comunitarios[1]Organización Mundial de la Salud, "Consideraciones de Accesibilidad de las Pruebas de Diagnóstico Rápido para Uso Profesional y Autodiagnóstico," Organización Mundial de la Salud, who.int.. El mercado de mono rapid testing puede, por lo tanto, extenderse más allá de los laboratorios centralizados a medida que las clínicas añaden capacidad de diagnóstico descentralizado.
Uso Creciente de Pruebas Rápidas en Salud Estudiantil y Medicina Deportiva
Los servicios de salud estudiantil valoran las pruebas rápidas porque la mononucleosis infecciosa puede afectar la asistencia y la participación en deportes. La esplenomegalia ocurre en alrededor del 50% de los casos y crea un riesgo de rotura esplénica durante los deportes de contacto. Los atletas generalmente están restringidos de los deportes de contacto durante al menos 3-4 semanas después del inicio de los síntomas. Un estudio de medicina deportiva de 2024 relacionó los valores de AST y ALT con el tamaño del bazo en pacientes con mononucleosis infecciosa. Las pruebas rápidas de baja complejidad técnica se adaptan a la primera visita clínica en las clínicas de salud estudiantil. El mercado de mono rapid testing también tiene un papel en las vías de atención donde los médicos deben tomar decisiones oportunas sobre el retorno a la actividad deportiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensibilidad Reducida Durante la Infección en Etapa Temprana | -0.70% | Global | Corto plazo (≤ 2 años) |
| Menor Rendimiento de la Prueba en Niños Pequeños y Adultos Mayores | -0.40% | Global | Mediano plazo (2-4 años) |
| Reactividad Cruzada y Resultados Falsos Positivos | -0.30% | Global | Corto plazo (≤ 2 años) |
| Sustitución por Serología Específica para el Virus de Epstein-Barr y Pruebas Moleculares | -0.50% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad Reducida Durante la Infección en Etapa Temprana
La principal limitación clínica de la prueba monospot es la menor sensibilidad al inicio de la enfermedad. Los anticuerpos heterófilos pueden aumentar durante la segunda y tercera semana de la infección, dejando las presentaciones tempranas con un riesgo de falso negativo. Un análisis de 2024 del University Hospitals Cleveland Medical Center reportó una sensibilidad del 64% para la prueba monospot, en comparación con el 96,4% para los perfiles de anticuerpos del VEB en adolescentes y adultos. Los médicos pueden repetir una prueba monospot más tarde o recurrir a la serología del VEB después de un resultado negativo temprano. Esto puede aumentar el tiempo y el costo del diagnóstico en entornos de urgencias pediátricas e internación. La reactividad cruzada y el menor rendimiento en niños pequeños y adultos mayores reducen aún más las situaciones en las que un resultado monospot independiente es suficiente.
Sustitución por Serología Específica para el Virus de Epstein-Barr y Pruebas Moleculares
La orientación de los CDC no recomienda las pruebas de anticuerpos heterófilos como método principal para diagnosticar la infección por VEB porque la prueba no es específica para el VEB[2]Centros para el Control y la Prevención de Enfermedades, "Pruebas de Laboratorio para el Virus de Epstein-Barr (VEB)," Centros para el Control y la Prevención de Enfermedades, cdc.gov.. Los perfiles de anticuerpos del VEB pueden medir IgM de VCA, IgG de VCA, IgG de antígeno temprano e IgG de EBNA en flujos de trabajo de laboratorio centralizados. La FDA otorgó autorización al ensayo Alinity m EBV de Abbott Molecular en julio de 2025 para la detección cuantitativa de ADN del VEB en plasma de pacientes trasplantados[3]Administración de Alimentos y Medicamentos de los Estados Unidos, "510(k) K243489, Alinity m EBV," Administración de Alimentos y Medicamentos de los Estados Unidos, fda.gov.. Estos métodos aumentan la presión de sustitución en hospitales con capacidad de laboratorio automatizado. Son menos prácticos en clínicas pequeñas y otros sitios descentralizados que valoran las pruebas de bajo costo sin necesidad de instrumento. El mercado de mono rapid testing está, por lo tanto, más expuesto en el extremo de alta complejidad de la atención que en los entornos comunitarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formato de Prueba: El Formato en Cassette Sostiene el Volumen, la Aglutinación en Portaobjetos Atrae la Innovación
Las pruebas en cassette monospot representaron el 37,65% de la participación del mercado de mono rapid testing en 2025. El formato se adapta al uso en el punto de atención porque admite pruebas de sangre entera por punción digital y no requiere un instrumento. El Clearview IM II de Abbott reporta un 98% de concordancia positiva y un 99% de concordancia negativa en la documentación del producto. Sekisui Diagnostics ofrece el OSOM Mono Test para pruebas rápidas de sangre entera, mientras que los diseños en cassette respaldan el uso en consultorios médicos, centros de atención urgente y entornos con menos recursos. La industria de mono rapid testing continúa dependiendo de los formatos en cassette donde las decisiones rápidas son importantes.
Se prevé que las pruebas de aglutinación en portaobjetos monospot crezcan a una CAGR del 8,5% hasta 2031. Su flujo de trabajo manual aún puede respaldar las pruebas en lote cuando las clínicas estudiantiles gestionan la demanda de pruebas estacional. Un estudio de 2025 examinó una herramienta de puntuación clínica para predecir la positividad de la prueba monospot y reducir los pedidos innecesarios. Este enfoque puede mejorar la eficiencia de las pruebas en entornos que procesan muchas muestras juntas, mientras que las pruebas de aglutinación en tarjeta y en tubo continúan sirviendo a los canales de adquisición más antiguos de hospitales y laboratorios de referencia. El mercado de mono rapid testing está evolucionando hacia formatos que combinan un manejo confiable con un control de flujo de trabajo más simple.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Muestra: La Sangre Entera Ancla el Volumen, el Suero Ofrece Precisión Analítica
La sangre entera representó el 56,53% de la participación del mercado de mono rapid testing en 2025. La recolección por punción digital evita la necesidad de capacitación en venopunción y soporte completo de flebotomía. Esto hace que la sangre entera sea adecuada para ubicaciones sin profesionales de laboratorio en el lugar. BD y Babson Diagnostics lanzaron un sistema de análisis de sangre de la yema del dedo en diciembre de 2024 que utilizaba tan solo 6 gotas de sangre capilar, lo que respalda una recolección capilar más amplia en flujos de trabajo ambulatorios y de atención urgente. La industria de mono rapid testing se beneficia cuando los métodos de recolección reducen las barreras preanalíticas.
Se prevé que el suero crezca a una CAGR del 9,6% hasta 2031. Los laboratorios centralizados utilizan suero en la serología del VEB porque admite flujos de trabajo de pruebas basadas en anticuerpos. El suero también puede conectar una detección rápida inicial con un perfil de anticuerpos del VEB reflejo, creando demanda donde los hospitales buscan consistencia entre las pruebas de detección y confirmatorias. El plasma sigue siendo un tipo de muestra más pequeño y especializado para flujos de trabajo integrados de serología y biología molecular. El mercado de mono rapid testing mantiene la sangre entera como la opción práctica para las pruebas descentralizadas, mientras que el suero respalda las vías de diagnóstico lideradas por laboratorio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales en el Centro, las Instituciones de Salud Estudiantil se Aceleran
Los hospitales y sistemas de salud representaron el 62,54% de la participación del mercado de mono rapid testing en 2025. Gestionan casos moderados y graves que pueden involucrar esplenomegalia, hepatitis o compromiso de las vías respiratorias. El University Hospitals Cleveland Medical Center reportó que los servicios de urgencias representaron el 47,5% de los pedidos de pruebas monospot en 2024. El mismo análisis reportó una tasa de positividad del 12,3% en atención de urgencias y del 1,5% entre pacientes internados, mientras que los laboratorios de diagnóstico independientes y los consultorios médicos siguen siendo canales de adquisición establecidos. El mercado de mono rapid testing depende de los volúmenes de pedidos hospitalarios al tiempo que también atiende la atención ambulatoria.
Se prevé que las instituciones académicas y de salud estudiantil crezcan a una CAGR del 9,5% hasta 2031. Los estudiantes universitarios son un grupo de mayor riesgo para la infección sintomática por VEB. El diagnóstico rápido respalda los servicios de bienestar estudiantil y la gestión de programas deportivos. El riesgo de rotura esplénica puede requerir una pausa en los deportes de contacto, lo que hace que el diagnóstico oportuno sea relevante para la habilitación atlética, mientras que los centros de atención urgente son otro canal en crecimiento porque la prueba proporciona un resultado rápido sin necesidad de instrumentación. El mercado de mono rapid testing puede expandirse a través de estos entornos a medida que el acceso a la atención primaria se vuelve más descentralizado.
Análisis Geográfico
América del Norte representó el 42,65% de la participación del mercado de mono rapid testing en 2025. La región cuenta con una gran base de sitios de pruebas con exención CLIA y un alto uso diagnóstico en consultorios médicos y centros de atención urgente. Las pruebas en cassette de sangre entera se adaptan a estos entornos porque no requieren inversión en instrumentos. Canadá y México añaden demanda a través de compras basadas en formularios y redes de atención clínica. El mercado de mono rapid testing está bien establecido en América del Norte porque las pruebas rápidas están integradas en los flujos de trabajo ambulatorios.
Europa tiene menores volúmenes de pruebas en algunos sistemas porque la atención primaria está más fuertemente gestionada a través de la derivación. Sin embargo, el Reglamento de Diagnóstico In Vitro de la UE respalda la inversión en carteras de pruebas conformes. Meridian Bioscience obtuvo la certificación IVDR para su cartera de ensayos moleculares Alethia en febrero de 2026. Alemania, el Reino Unido y Francia siguen siendo fuentes importantes de demanda a través de grandes redes de atención primaria. El mercado de mono rapid testing en Europa está moldeado por el cumplimiento normativo y la sustitución de formatos de prueba más antiguos.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,4% hasta 2031. China e India tienen grandes poblaciones de pacientes potenciales, aunque la confirmación clínica ha estado históricamente limitada por el acceso a pruebas en atención primaria. El Elecsys EBV VCA IgG de Roche recibió aprobación de innovación de la Administración Nacional de Productos Médicos de China en diciembre de 2025, elevando el perfil del diagnóstico del VEB en China. Oriente Medio y África y América del Sur siguen siendo mercados más pequeños, pero la creciente capacidad de diagnóstico en el punto de atención respalda la demanda en hospitales privados, sitios comunitarios y entornos de salud universitaria.

Panorama Competitivo
El mercado de mono rapid testing tiene una estructura moderadamente concentrada. Abbott, Sekisui Diagnostics, QuidelOrtho y Meridian Bioscience son participantes establecidos, mientras que los proveedores regionales compiten a través de precios y distribución. El Clearview IM II de Abbott y el OSOM Mono Test de Sekisui Diagnostics son formatos rápidos prominentes con documentación clínica establecida. Las empresas utilizan grupos de compras hospitalarias y canales de distribución nacionales para mantener el acceso a las cuentas clínicas. Las carteras de punto de atención multianalito también pueden reducir la demanda de decisiones de compra independientes.
QuidelOrtho anunció un acuerdo en junio de 2025 para adquirir LEX Diagnostics por 100 millones de USD. La transacción apuntó a una plataforma molecular de punto de atención con resultados positivos en 6 minutos para pruebas respiratorias seleccionadas. Abbott recibió la autorización de la FDA para su ensayo Alinity m EBV en julio de 2025, ampliando su oferta de VEB para el monitoreo de trasplantes. Meridian Bioscience lanzó mezclas maestras de qPCR estables a temperatura ambiente en formato líquido en septiembre de 2025, mostrando cómo los proveedores están desarrollando capacidades en diagnósticos rápidos y moleculares. El mercado de mono rapid testing continúa recompensando a las empresas que pueden respaldar flujos de trabajo descentralizados y requisitos regulatorios.
El VIRAPID MONO de Vircell combina anticuerpos heterófilos de Paul-Bunnell con marcadores de IgM de VCA, IgG de VCA e IgG de EBNA en un único dispositivo inmunocromatográfico. Este enfoque aborda la necesidad de más información de la que puede proporcionar un único resultado heterófilo. Los sistemas de calidad ISO 13485, el cumplimiento de IVDR y la autorización de la FDA siguen siendo requisitos de entrada importantes. El mercado de mono rapid testing, por lo tanto, tiene barreras que favorecen a los proveedores con capacidades regulatorias, de fabricación y de distribución.
Líderes de la Industria de Mono Rapid Testing
-
Abbott Laboratories
-
Becton, Dickinson and Company
-
bioMérieux SA
-
Cardinal Health
-
Danaher Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Alcance del Informe Global del Mercado de Mono Rapid Testing
| Pruebas en Cassette Monospot |
| Pruebas en Tarjeta Monospot |
| Pruebas de Aglutinación en Portaobjetos Monospot |
| Pruebas de Aglutinación en Tubo |
| Sangre Entera |
| Suero |
| Plasma |
| Hospitales y Sistemas de Salud |
| Laboratorios de Diagnóstico Independientes |
| Consultorios Médicos |
| Centros de Atención Urgente |
| Instituciones Académicas y de Salud Estudiantil |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Formato de Prueba | Pruebas en Cassette Monospot | |
| Pruebas en Tarjeta Monospot | ||
| Pruebas de Aglutinación en Portaobjetos Monospot | ||
| Pruebas de Aglutinación en Tubo | ||
| Por Tipo de Muestra | Sangre Entera | |
| Suero | ||
| Plasma | ||
| Por Usuario Final | Hospitales y Sistemas de Salud | |
| Laboratorios de Diagnóstico Independientes | ||
| Consultorios Médicos | ||
| Centros de Atención Urgente | ||
| Instituciones Académicas y de Salud Estudiantil | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de mono rapid testing?
El diagnóstico en la misma visita, la atención descentralizada y la demanda entre adolescentes y adultos jóvenes respaldan el uso de las pruebas. Al menos 1 de cada 4 adolescentes y adultos jóvenes que contraen el VEB desarrollan mononucleosis infecciosa.
¿Cuál es la tasa de crecimiento prevista para el mono rapid testing?
Se prevé que el mercado de mono rapid testing crezca a una CAGR del 6,1% de 2026 a 2031 y alcance 1,12 mil millones de USD en 2031.
¿Qué formato de prueba lidera la demanda?
Las Pruebas en Cassette Monospot lideraron con una participación del 37,65% en 2025, respaldadas por la compatibilidad con la punción digital y la operación sin necesidad de instrumento.
¿Qué tipo de muestra se utiliza más ampliamente para el mono rapid testing?
La sangre entera lideró con una participación del 56,53% en 2025 porque admite la recolección por punción digital en entornos descentralizados.
¿Por qué son importantes las clínicas de salud estudiantil para las pruebas?
Los estudiantes y atletas necesitan una evaluación rápida, particularmente porque la esplenomegalia puede restringir los deportes de contacto durante al menos 3-4 semanas después del inicio de los síntomas.
¿Qué limita el uso de la prueba monospot?
La sensibilidad es menor al inicio de la enfermedad, y la serología específica para el VEB o las pruebas moleculares pueden utilizarse para la confirmación en casos complejos.
¿Qué región tiene las mejores perspectivas de crecimiento?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,4% hasta 2031, respaldada por la expansión del acceso diagnóstico en atención primaria y una mayor conciencia sobre las necesidades de pruebas del VEB.
Última actualización de la página el:



