
Tamanho e Participação do Mercado de Seguro para Telefone Celular
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 41.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 63.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.80 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
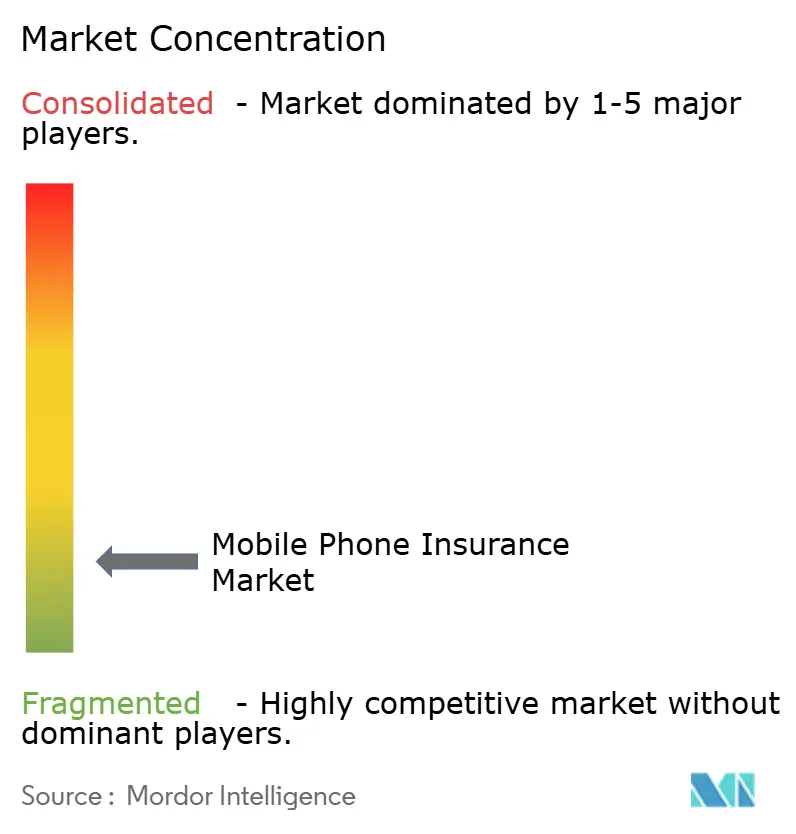
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro para Telefone Celular por Mordor Intelligence
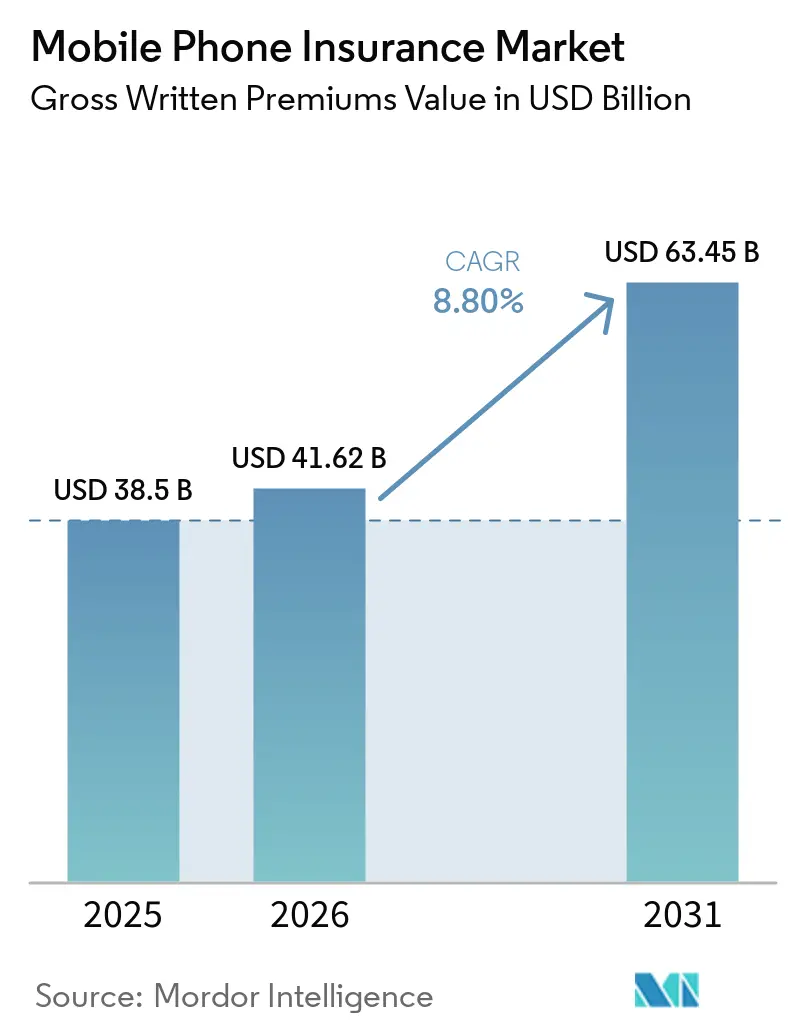
O tamanho do Mercado de Seguro para Telefone Celular em termos de valor de prêmios brutos emitidos tem projeção de expansão de 38,5 bilhões de USD em 2025 e 41,62 bilhões de USD em 2026 para 63,45 bilhões de USD até 2031, registrando um CAGR de 8,80% entre 2026 e 2031.
O aumento dos custos de reparo e substituição está tornando a proteção mais relevante para os proprietários de dispositivos premium, especialmente quando o reparo de uma tela representa uma parcela substancial do valor do aparelho. O mercado de seguro para telefone celular também está ganhando apoio por meio da adesão incorporada por meio de operadoras e fabricantes de dispositivos, o que insere a cobertura no processo de ativação e compra. Pacotes de cobertura mais amplos, dispositivos recondicionados certificados e proteção de frota corporativa estão expandindo a base endereçável além das apólices tradicionais para dispositivos novos. A concorrência é mais intensa na América do Norte e na Europa Ocidental, enquanto a proteção para recondicionados certificados, frotas de pequenas empresas e planos domésticos para múltiplos dispositivos permanecem áreas menos desenvolvidas do mercado de seguro para telefone celular. Fraudes, franquias elevadas, exclusões e reformas de reparo na União Europeia podem limitar a retenção caso as seguradoras não demonstrem valor claro e ofereçam resolução ágil de sinistros.
Principais Conclusões do Relatório
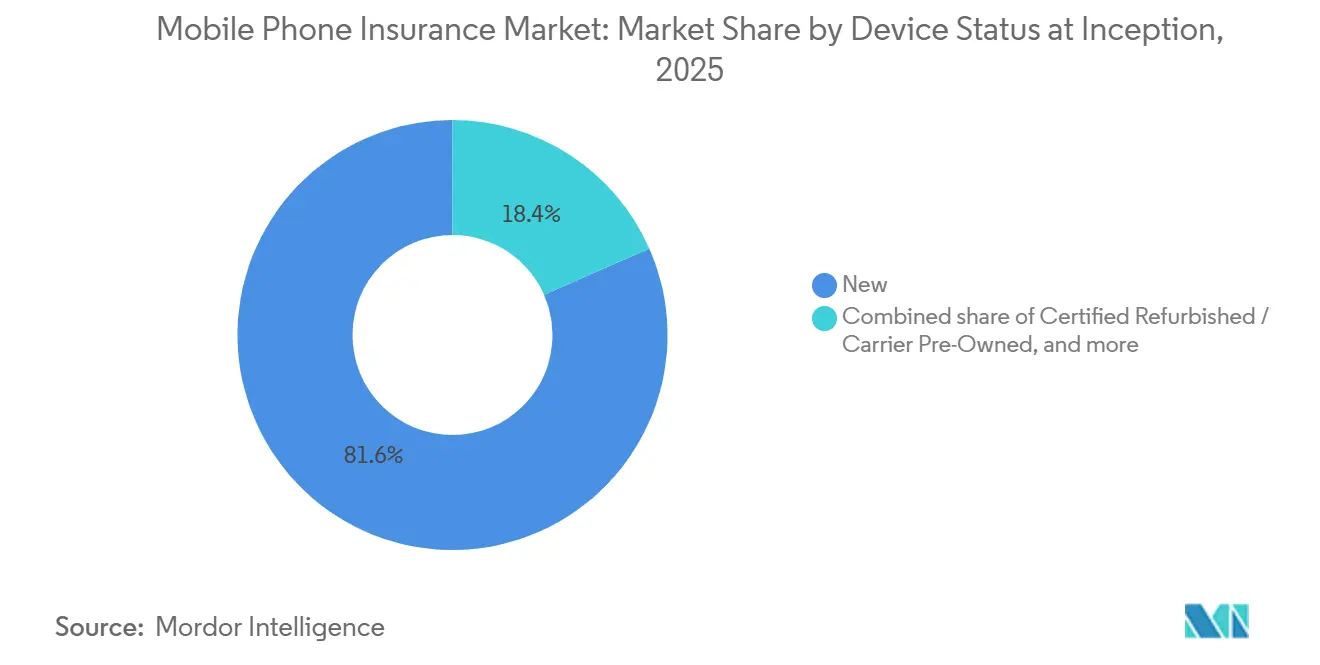
- Por status do dispositivo, os smartphones novos capturaram 81,6% do tamanho do mercado de seguro para telefone celular em 2025, enquanto os dispositivos recondicionados certificados e pré-usados de operadoras têm projeção de crescimento a um CAGR de 12,1% até 2031.
- Por pacote de cobertura, cobertura abrangente + avaria capturou 34,6% do tamanho do mercado de seguro para telefone celular em 2025, enquanto a propriedade abrangente tem projeção de crescimento a um CAGR de 10,2% até 2031.
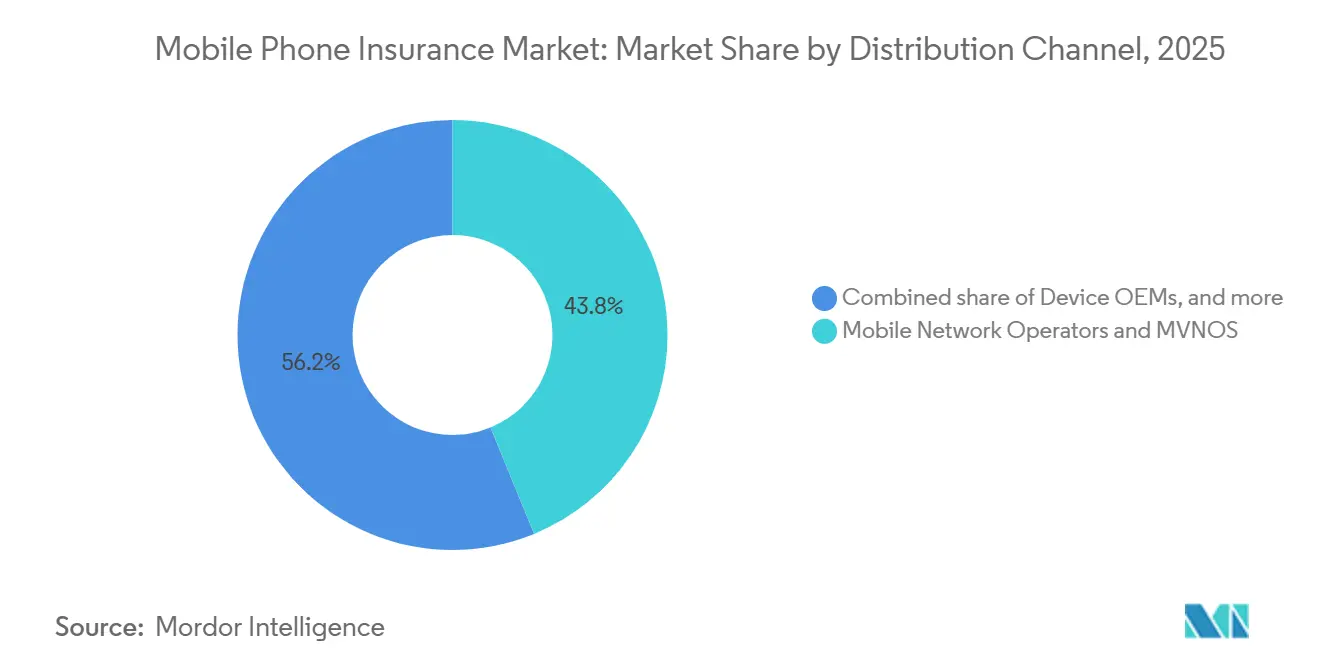
- Por canal de distribuição, as operadoras de rede móvel e as operadoras de rede móvel virtual capturaram 43,8% do tamanho do mercado de seguro para telefone celular em 2025, enquanto os fabricantes originais de equipamentos de dispositivos têm projeção de crescimento a um CAGR de 10,7% até 2031.
- Por usuário final, os usuários pessoais capturaram 85,7% do tamanho do mercado de seguro para telefone celular em 2025, enquanto os usuários corporativos têm projeção de crescimento a um CAGR de 11,4% até 2031.
- Por geografia, a América do Norte capturou 46,8% do tamanho do mercado de seguro para telefone celular em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguro para Telefone Celular
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Reparo e Substituição de Smartphones | +2.2% | Global, mais acentuado na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Danos Acidentais, Danos por Líquidos, Roubo e Perda | +1.9% | Global, elevado na Ásia-Pacífico e na América Latina | Curto prazo (≤ 2 anos) |
| Seguro Incorporado por Meio de Operadoras de Telecomunicações e Fabricantes de Dispositivos | +1.5% | Ásia-Pacífico, com expansão para o Oriente Médio, África e América Latina | Médio prazo (2-4 anos) |
| Dependência de Smartphones e Custos de Inatividade do Dispositivo | +1% | Global, mais elevado na América do Norte, no Reino Unido e no Leste Asiático | Médio prazo (2-4 anos) |
| Cobertura para Smartphones Novos e Recondicionados | +0.8% | América do Norte, Europa Ocidental e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Processamento Digital de Sinistros e Autenticação de Dispositivos | +0.6% | Global, com ganhos iniciais na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Reparo e Substituição de Smartphones Elevando a Demanda por Proteção Financeira
Os custos de reparo de smartphones estão fortalecendo o argumento em favor da proteção entre os proprietários de dispositivos premium. Uma análise de junho de 2026 reportou preços de substituição de tela acima de EUR 400 (USD 428) em seis estados-membros da União Europeia[1]. A mesma análise indicou que esse custo pode equivaler a 30% do preço de varejo de um aparelho antes dos custos de mão de obra. Uma conta de reparo nesse nível pode tornar o autofinanciamento menos atraente quando ocorre um dano. As seguradoras com estoque certificado podem fornecer dispositivos de substituição mais rapidamente do que um processo de reparo em alguns casos. Esse resultado de serviço pode apoiar a retenção no mercado de seguro para telefone celular quando os segurados valorizam a continuidade do dispositivo além do reembolso.
Crescente Incidência de Danos Acidentais, Danos por Líquidos, Roubo e Perda
Danos acidentais, exposição a líquidos, roubo e perda continuam sendo os principais motivos pelos quais os consumidores consideram a proteção de dispositivos. Valores mais elevados dos aparelhos aumentam o impacto financeiro de um incidente, especialmente para usuários que substituem dispositivos sem cobertura. Os danos por líquidos representam um desafio particular nos mercados do Sudeste Asiático com alta umidade, onde o preço das apólices pode não refletir o volume de sinistros relacionados. Os sinistros de roubo e perda também podem aumentar as perdas das seguradoras quando a propriedade do dispositivo e as circunstâncias da perda não podem ser verificadas prontamente. Esses riscos tornam a validação de sinistros importante juntamente com a cobertura que aborda danos físicos rotineiros. O mercado de seguro para telefone celular requer uma subscrição sólida que aborde tanto os incidentes comuns quanto a deturpação deliberada.
Expansão do Seguro Incorporado por Meio de Operadoras de Telecomunicações e Fabricantes Originais de Equipamentos de Dispositivos
O seguro incorporado está transformando a proteção de um complemento voluntário em um recurso oferecido durante a compra de um dispositivo ou serviço. Em setembro de 2025, a Igloo e a Telkomsel adicionaram seguro para gadgets e proteção de tela ao aplicativo MyTelkomsel para mais de 150 milhões de assinantes na Indonésia[2]. A cobertura para gadgets nesse programa começa em IDR 1.000 (USD 0,06). O SPB Group afirma que seus programas incorporados com operadoras de telecomunicações europeias protegem mais de 50 milhões de clientes. Em maio de 2026, a KDDI, a Okinawa Cellular e a au Small-Amount Short-Term Insurance lançaram o seguro para smartphones povo no Japão a partir de JPY 190 (USD 1,30) por mês. Esse modelo torna o mercado de seguro para telefone celular mais acessível para dispositivos novos e usados, pois não está limitado a uma única operadora ou fabricante de aparelhos.
Crescente Dependência de Smartphones Elevando o Custo da Inatividade do Dispositivo
A inatividade do dispositivo pode criar interrupções operacionais para consumidores e usuários corporativos. Um aparelho de funcionário perdido ou danificado pode exigir substituição de hardware, criar potenciais obrigações de segurança de dados e reduzir a produtividade dos funcionários. A AT&T oferece planos empresariais para até 18 dispositivos elegíveis por conta, com prêmios mensais chegando a USD 175[3]. A Verizon também oferece proteção de dispositivos para planos móveis empresariais. Os produtos de proteção corporativa estão se tornando mais relevantes à medida que o trabalho híbrido conecta os dispositivos dos funcionários aos sistemas empresariais e às informações dos clientes. Os provedores que integram proteção ao gerenciamento de dispositivos móveis podem oferecer substituições antes que as falhas de dispositivos resultem em interrupções prolongadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Prêmios, Franquias e Exclusões de Cobertura | -0.9% | Global, mais acentuado nos mercados sensíveis a preços da Ásia-Pacífico e da América Latina | Curto prazo (≤ 2 anos) |
| Sinistros Fraudulentos e Deturpação de Dispositivos | -0.7% | Global, concentrado no Reino Unido, nos Estados Unidos e na Coreia do Sul | Médio prazo (2-4 anos) |
| Alternativas de Reparo de Baixo Custo e Autopagamento | -0.5% | Global, elevado em mercados com legislação de direito ao reparo | Curto prazo (≤ 2 anos) |
| Diferenças Regulatórias e de Estrutura de Produto | -0.3% | Ásia-Pacífico, Oriente Médio, África, América Latina e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Prêmios, Franquias e Exclusões de Cobertura Reduzindo a Percepção de Valor pelo Consumidor
Prêmios, franquias e exclusões podem enfraquecer o valor percebido de uma apólice. Um estudo de 2025 da Agência Francesa de Meio Ambiente constatou que os consumidores optavam pelo reparo quando o custo total permanecia dentro de 20% a 30% do preço original do produto. Quando o custo ultrapassava esse intervalo, os consumidores tendiam a substituir o produto. Uma análise de 2026 de produtos de seguro para smartphones na Alemanha encontrou prêmios anuais chegando a 10% do valor do dispositivo. Os segurados podem questionar se a cobertura é preferível à poupança quando o prêmio e a franquia se aproximam do custo do reparo. O mercado de seguro para telefone celular precisa de termos transparentes e benefícios de serviço claramente definidos para limitar cancelamentos após uma experiência adversa de sinistro.
Sinistros Fraudulentos e Deturpação de Dispositivos Aumentando as Perdas das Seguradoras
Sinistros fraudulentos podem elevar os índices de sinistralidade e aumentar a pressão sobre os prêmios para os segurados honestos. A Cifas constatou que 19% dos entrevistados acreditavam ser legal reivindicar danos pré-existentes sob uma nova apólice. Esse equívoco pode levar a sinistros frequentes que são difíceis de identificar apenas por meio de análises documentais. As interfaces GSMA Open Gateway podem ajudar as seguradoras a validar trocas de SIM, trocas de dispositivos e identificadores de dispositivos quando os clientes reportam perdas. Uma verificação mais eficaz é importante porque os controles de fraude devem prevenir perdas sem atrasar os sinistros legítimos dos clientes. Esse equilíbrio afeta a retenção e os preços em todo o mercado de seguro para telefone celular.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Status do Dispositivo no Início: A Cobertura para Recondicionados Está se Tornando uma Nova Camada de Crescimento
Os smartphones novos representaram 81,6% das apólices em 2025, refletindo a força da adesão no ponto de venda e dos fluxos de ativação de aparelhos. Esse grupo continua sendo a base primária do mercado de seguro para telefone celular porque os compradores de dispositivos novos geralmente recebem ofertas de proteção durante a compra. Os estímulos das operadoras de rede móvel, as etapas de ativação dos fabricantes e os sistemas de checkout no varejo apoiam esse caminho de adesão. Esses canais reduzem o esforço necessário para adicionar cobertura enquanto os consumidores já estão concluindo uma transação de dispositivo. Esse modelo consolidado confere aos smartphones novos uma vantagem substancial sobre outras categorias de status de dispositivo.
Os dispositivos recondicionados certificados e pré-usados de operadoras têm projeção de crescimento a um CAGR de 12,1% até 2031, a taxa mais elevada nessa segmentação. A Assurant investiu na Plug, uma plataforma de pré-usados certificados que distribui dispositivos para mais de 150 países, em julho de 2025. Quase quatro em cada dez proprietários de smartphones nos Estados Unidos adquiriram um dispositivo usado anteriormente no período anterior. A confiança, e não o preço, continua sendo a principal barreira para uma adoção mais ampla. O setor de seguro para telefone celular pode usar certificação, classificação padronizada e cobertura de garantia para reduzir a incerteza para seguradoras e compradores de dispositivos.


Por Pacote de Cobertura: A Cobertura Ampla Está Ganhando Terreno à Medida que o Risco de Exclusão se Torna Mais Visível
Cobertura Abrangente + Avaria detinha 34,6% das apólices em 2025, liderando o segmento de pacotes de cobertura. Esse pacote combina danos acidentais, roubo e perda, e mau funcionamento mecânico ou elétrico. Seu escopo aborda vários eventos que podem gerar altos custos para um proprietário sem seguro. Os consumidores que enfrentaram custos de reparo de EUR 200 a EUR 400 (USD 214 a USD 428) na Europa podem atribuir maior valor a planos com menos exclusões. Sua posição demonstra que os consumidores consideram a perda total e o mau funcionamento além dos danos à tela.
A Propriedade Abrangente tem projeção de crescimento a um CAGR de 10,2% até 2031, tornando-a o pacote de crescimento mais rápido. Essa cobertura responde à demanda por proteção total de ativos, em vez de planos limitados por tipo de dano ou limites por incidente. As apólices de Apenas Danos Acidentais estão perdendo importância relativa à medida que os consumidores reconhecem que roubo e perda total podem ficar fora de um plano restrito. O AppleCare+ combina danos acidentais com cobertura de roubo e perda nos mercados em que a Apple cumpre os requisitos da Autoridade de Conduta Financeira do Reino Unido ou os requisitos estaduais de seguro. O tamanho do mercado de seguro para telefone celular para Propriedade Abrangente está se expandindo à medida que os consumidores buscam proteção que cubra uma gama mais ampla de riscos de propriedade.
Por Canal de Distribuição: Os Fabricantes de Dispositivos Estão Desafiando a Dominância da Distribuição pelas Operadoras
As operadoras de rede móvel e as operadoras de rede móvel virtual detinham 43,8% de participação em 2025, mantendo a maior posição de distribuição. Sua vantagem vem do faturamento consolidado de assinantes, programas de atualização e jornadas de ativação de aparelhos. Esses processos permitem que os provedores apresentem proteção sem exigir uma etapa separada de pagamento ou registro. Essa escala confere às operadoras um papel importante no mercado de seguro para telefone celular, mesmo com o desenvolvimento de outros canais. Isso também explica por que seguradoras diretas, agentes gerais de gestão, provedores de bancassurance e varejistas físicos enfrentam maior atrito na adesão.
Os fabricantes originais de equipamentos de dispositivos têm projeção de crescimento a um CAGR de 10,7% até 2031, o ritmo mais rápido entre os canais de distribuição. A Apple e a Samsung controlam o produto de proteção e a rede de reparo ou substituição dentro de seus próprios ecossistemas. Em abril de 2026, a Bolt fez parceria com a Associated Carrier Group para fornecer proteção totalmente digital a mais de 2 milhões de assinantes de telefonia sem fio por meio de operadoras de Nível 2 e Nível 3 nos Estados Unidos. Em maio de 2026, a Associated Carrier Group selecionou a Likewize como sua parceira de proteção de dispositivos, incluindo serviço autorizado pela Apple para operadoras regionais. Essas parcerias permitem que provedores regionais melhorem a adesão digital e a qualidade do serviço sem construir sua própria infraestrutura de seguros.
Por Usuário Final: A Demanda Corporativa Está se Formalizando à Medida que o Trabalho Híbrido Eleva o Risco dos Dispositivos
Os usuários finais pessoais representaram 85,7% da receita em 2025, refletindo as origens da categoria no segmento de consumo. Os planos de assinatura individuais vendidos por canais de operadoras fornecem a base de volume para o mercado de seguro para telefone celular. Os consumidores geralmente seguram um único dispositivo e tomam decisões no momento da compra ou atualização do aparelho. Isso produz um grande e recorrente conjunto de apólices nos canais de operadoras e fabricantes. Esses fatores continuam tornando os usuários pessoais o grupo de receita dominante.
Os usuários corporativos têm projeção de crescimento a um CAGR de 11,4% até 2031, em comparação com o CAGR geral de mercado de 8,8%. Valores mais elevados de dispositivos, trabalho híbrido e obrigações relacionadas aos dados dos funcionários sustentam a demanda por proteção formal de frota. Uma perda não segurada pode envolver substituição de hardware, inatividade de funcionários e potencial exposição de informações empresariais. O Protect Advantage for Business da AT&T cobre até 18 dispositivos elegíveis por conta a um prêmio mensal de USD 175. Os provedores de mobilidade gerenciada podem combinar inventários de dispositivos, contratos com operadoras, gestão de despesas e proteção em acordos anuais.
Análise Geográfica
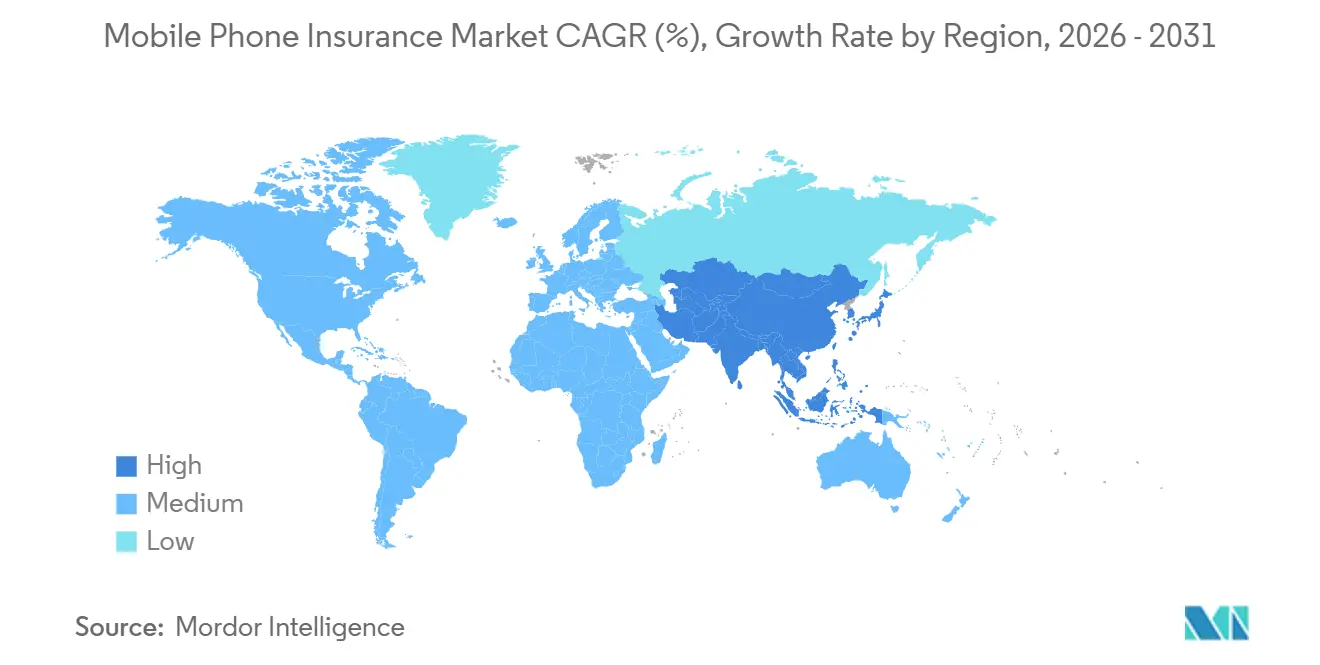
A América do Norte detinha uma participação de 46,8% em 2025, representando a maior posição regional no mercado de seguro para telefone celular. Os altos preços de venda de smartphones e a distribuição madura incorporada pelas operadoras sustentam a adoção do seguro para telefone celular na região. Os Estados Unidos são o maior mercado nacional, com Assurant, Asurion e Allstate Protection Plans atendendo assinantes por meio de integrações de faturamento da AT&T, Verizon e T-Mobile. O Canadá está se expandindo por meio de serviços de ciclo de vida que combinam acesso a dispositivos, financiamento, proteção e opções de troca. Em julho de 2026, a Assurant e a Cogeco Communications lançaram uma solução digital de dispositivos móveis para clientes canadenses.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 11% até 2031, a taxa regional mais rápida. A China sustenta o volume de prêmios regional por meio de uma base de smartphones superior a 900 milhões de usuários e distribuição digital em plataformas como Alipay e WeChat Pay. A Índia está avançando por meio das diretrizes de emissão de apólices digitais da Autoridade Regulatória e de Desenvolvimento de Seguros da Índia, que apoiam custos de distribuição mais baixos e adesão sem papel. A Indonésia demonstrou impulso no seguro incorporado quando a Igloo e a Telkomsel adicionaram proteção ao aplicativo MyTelkomsel para mais de 150 milhões de assinantes em setembro de 2025. Coreia do Sul, Japão e Austrália representam mercados mais maduros da Ásia-Pacífico com prêmios médios mais elevados e crescimento mais moderado no mercado de seguro para telefone celular.
A Europa tem uma posição de receita intermediária, com o Reino Unido e a Alemanha servindo como âncoras regionais. A Alemanha lidera a posição europeia, enquanto os prêmios de seguro alemães aumentaram 6,6% em 2025. A Diretiva de Direito ao Reparo da União Europeia pode reduzir a demanda por cobertura de danos menores ao ampliar o acesso a peças e documentação de reparo. A diretiva também pode apoiar o ecossistema de recondicionados certificados, o que poderia ampliar a base de dispositivos elegíveis para proteção formal. Em maio de 2026, a plataforma ConnectSure da EFGH adicionou proteção de dispositivos e seguro de vida crédito às jornadas de compra parcelada de smartphones na Nigéria.

Cenário Competitivo
O mercado de seguro para telefone celular é fragmentado. Nenhuma empresa detém uma posição dominante em todas as geografias. Na América do Norte, a distribuição pelas operadoras tem características de quase duopólio em torno da Assurant e da Asurion. A concorrência está aumentando entre as operadoras regionais à medida que as plataformas tecnológicas reduzem os requisitos de infraestrutura para a proteção digital de dispositivos. O mercado de seguro para telefone celular, portanto, combina relacionamentos consolidados com operadoras com oportunidades para provedores que possam apoiar operadoras menores. A cobertura para recondicionados certificados, frotas de pequenas e médias empresas e planos domésticos para múltiplos dispositivos continuam sendo áreas onde nenhum provedor detém uma posição global de liderança.
A Europa inclui especialistas em seguro incorporado como Bolttech, SPB Group e Allianz Partners, que atuam em vários relacionamentos com telecomunicações. Em setembro de 2025, a AXA Partners e a bolttech firmaram uma parceria de longo prazo para oferecer seguro incorporado na União Europeia, no Reino Unido e na Suíça. A parceria combina o portfólio B2B2C de EUR 3 bilhões (USD 3,21 bilhões) da AXA Partners com a plataforma de proteção habilitada por tecnologia da bolttech. Em junho de 2026, a Bolttech e o ING Bank anunciaram uma parceria de seguro incorporado operando nos Países Baixos, Itália, Polônia e Bélgica. Esses movimentos mostram como seguradoras e plataformas de distribuição estão combinando suas capacidades em vez de criar cada parte do serviço internamente.
A tecnologia é uma fonte fundamental de diferenciação porque afeta a adesão, o processamento de sinistros, o reparo e o controle de fraudes. A Apple e a Samsung têm uma vantagem estrutural por meio do controle tanto do produto de proteção quanto dos serviços de reparo ou substituição em seus programas de fabricantes originais de equipamentos. A Servify fornece tecnologia de gestão de dispositivos vinculada às redes de serviço dos fabricantes para o cumprimento de pós-venda e entrega de sinistros. As interfaces GSMA Open Gateway apoiam verificações de sinistros por meio de sinais de troca de SIM, troca de dispositivos e identificadores de dispositivos. Regulamentações como o Dever do Consumidor da Autoridade de Conduta Financeira do Reino Unido, os padrões de emissão digital da Índia e os requisitos de dados para sinistros digitais elevam os requisitos operacionais para novos entrantes. No mercado de seguro para telefone celular, as empresas com tecnologia de sinistros, redes de reparo certificadas e estoque confiável de dispositivos estão melhor posicionadas para fornecer serviço ágil.
Líderes do Setor de Seguro para Telefone Celular
-
Asurion, LLC
-
Apple Inc.
-
Allianz SE
-
Allstate Protection Plans
-
AmTrust Financial Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Assurant e a Cogeco Communications lançaram uma solução digital de dispositivos móveis para clientes canadenses, integrando acesso a dispositivos, financiamento flexível, proteção e capacidades de troca em uma única jornada de ciclo de vida, ampliando o alcance da Assurant além de sua base de operadoras nos Estados Unidos.
- Junho de 2026: A Bolttech e o ING Bank anunciaram uma parceria estratégica de seguro incorporado ativa nos Países Baixos, Itália, Polônia e Bélgica, com mercados europeus adicionais em andamento, aproveitando a rede bancária do ING para escalar a proteção de dispositivos por meio de bancassurance.
- Maio de 2026: A Associated Carrier Group (ACG) selecionou a Likewize como sua parceira de proteção de dispositivos para apoiar operadoras regionais e MVNOs com programas de proteção personalizáveis, cuidado digital de dispositivos, análises, serviços de reparo e substituição. A parceria foi projetada para aumentar a fidelidade dos clientes, otimizar as ofertas de proteção de dispositivos e se adaptar às necessidades em evolução dos clientes e dispositivos.
- Maio de 2026: A KDDI, a Okinawa Cellular e a au Small-Amount Short-Term Insurance lançaram o Seguro para Smartphones povo no Japão, oferecendo cobertura independente de operadora e dispositivo a partir de JPY 190 (USD 1,30) por mês para smartphones novos e usados.


Escopo do Relatório Global do Mercado de Seguro para Telefone Celular
| Novo |
| Recondicionado Certificado / Pré-Usado de Operadora |
| Outros Usados |
| Apenas Danos Acidentais |
| Danos + Roubo (Sem Perda Acidental) |
| Propriedade Abrangente |
| Abrangente + Avaria |
| Operadoras de Rede Móvel e MVNOs |
| Fabricantes Originais de Equipamentos de Dispositivos |
| Varejo Físico (Não Operadora, Não Fabricante Original de Equipamentos) |
| Seguradora Direta / Agente Geral de Gestão / Comparação |
| Bancassurance, Conta com Pacote, Afinidade |
| Outros Canais de Distribuição |
| Pessoal |
| Corporativo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Status do Dispositivo no Início | Novo | |
| Recondicionado Certificado / Pré-Usado de Operadora | ||
| Outros Usados | ||
| Por Pacote de Cobertura | Apenas Danos Acidentais | |
| Danos + Roubo (Sem Perda Acidental) | ||
| Propriedade Abrangente | ||
| Abrangente + Avaria | ||
| Por Canal de Distribuição | Operadoras de Rede Móvel e MVNOs | |
| Fabricantes Originais de Equipamentos de Dispositivos | ||
| Varejo Físico (Não Operadora, Não Fabricante Original de Equipamentos) | ||
| Seguradora Direta / Agente Geral de Gestão / Comparação | ||
| Bancassurance, Conta com Pacote, Afinidade | ||
| Outros Canais de Distribuição | ||
| Por Usuário Final | Pessoal | |
| Corporativo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por seguro para telefone celular?
Custos de reparo mais elevados, danos acidentais, roubo, perda e adesão incorporada por meio de operadoras e fabricantes de dispositivos estão sustentando a demanda.
Qual é o tamanho do mercado de seguro para telefone celular?
O mercado de seguro para telefone celular foi avaliado em 38,5 bilhões de USD em 2025 e tem previsão de atingir 63,5 bilhões de USD até 2031 a um CAGR de 8,8%.
Qual categoria de dispositivo está crescendo mais rapidamente?
Os dispositivos recondicionados certificados e pré-usados de operadoras têm previsão de crescimento a um CAGR de 12,1% até 2031.
Qual canal de distribuição está se expandindo mais rapidamente?
Os fabricantes originais de equipamentos de dispositivos têm previsão de crescimento a um CAGR de 10,7% até 2031 à medida que combinam proteção com serviços de reparo e substituição.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 11% até 2031, apoiada pela distribuição digital e ofertas de proteção incorporadas.
Qual é o principal desafio para as seguradoras?
Fraudes, prêmios elevados, franquias e exclusões podem enfraquecer a percepção de valor pelo consumidor e aumentar os custos de sinistros.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
