
携帯電話保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 41.62 十億米ドル |
| 市場規模 (2031) | 63.45 十億米ドル |
| 成長率 (2026 - 2031) | 8.80 % |
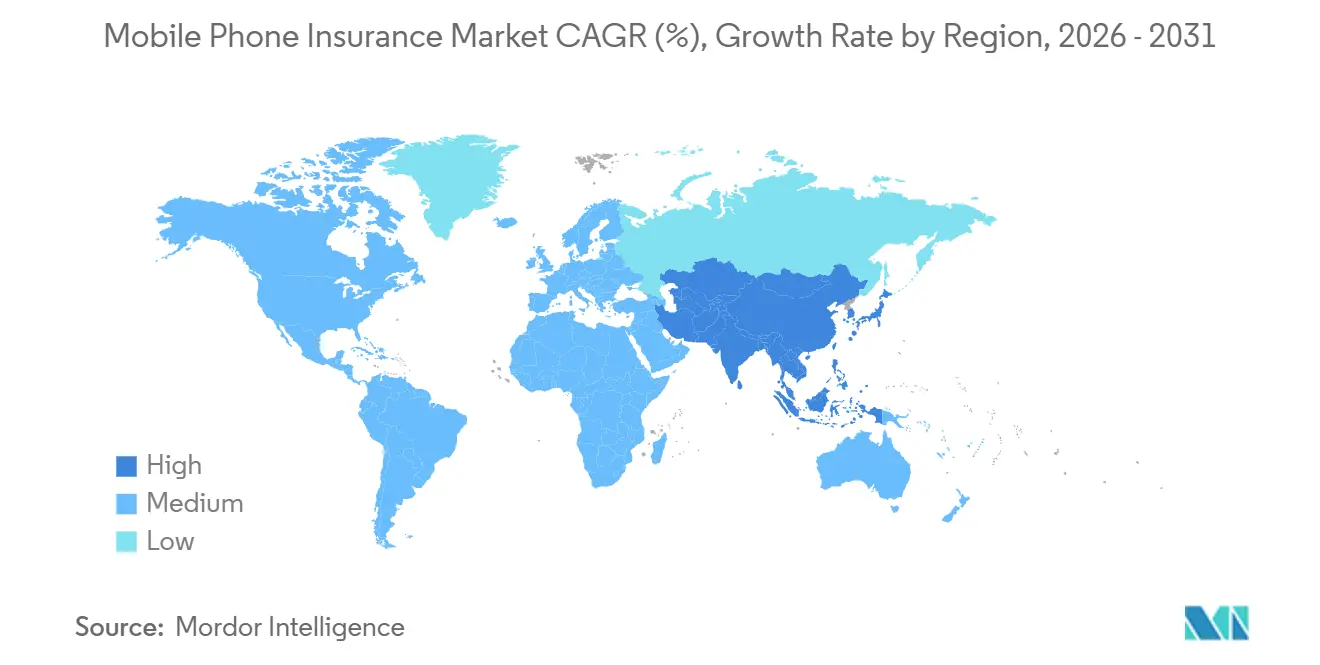
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
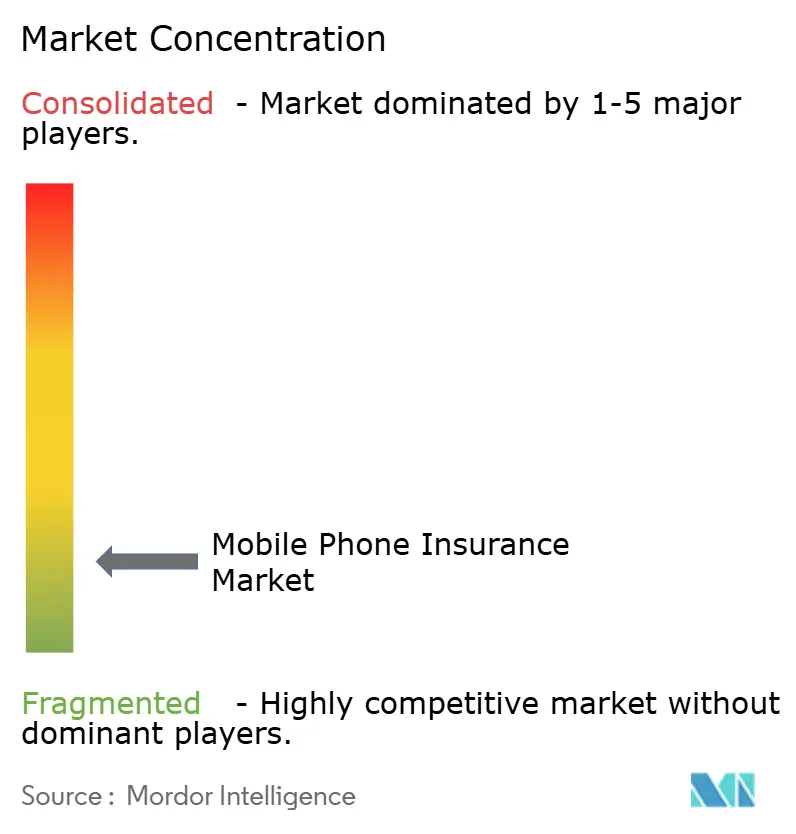
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる携帯電話保険市場分析
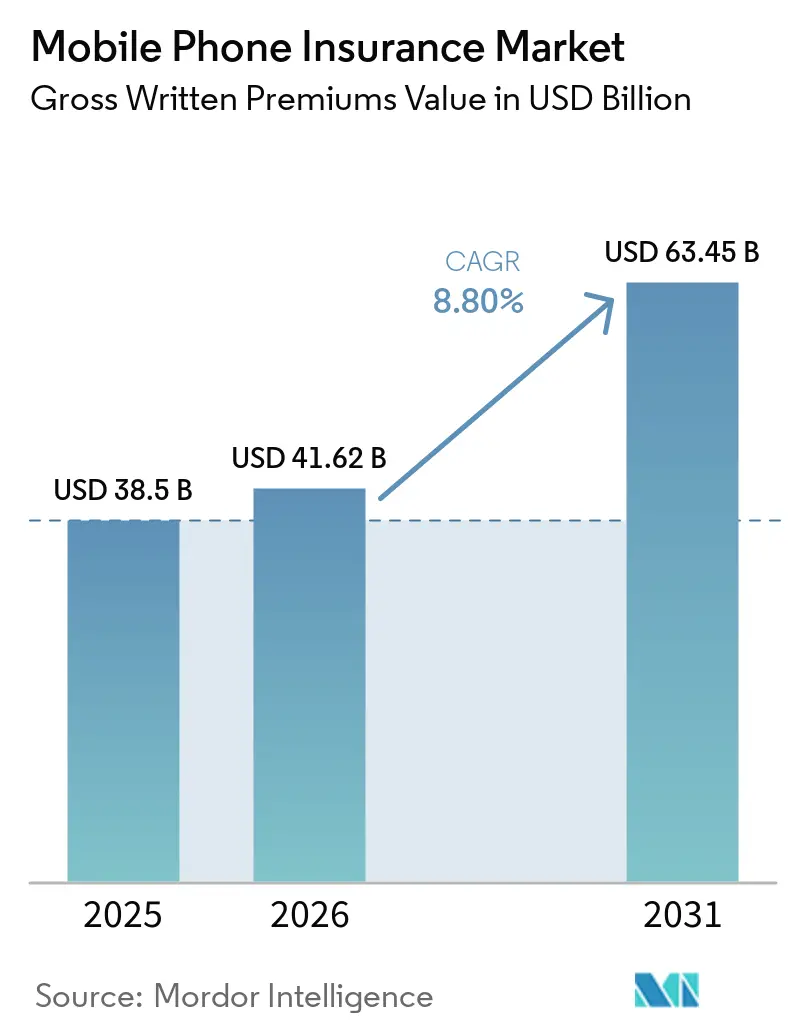
携帯電話保険市場の正味保険料収入ベースの市場規模は、2025年の385 ビリオン 米ドルおよび2026年の416.2 ビリオン 米ドルから、2031年までに634.5 ビリオン 米ドルに拡大し、2026年から2031年の間に8.80%のCAGRを記録すると予測されています。
修理・交換コストの上昇により、特にスクリーン修理費用がハンドセット価格の相当部分を占めるプレミアムデバイスの所有者にとって、保護の重要性が高まっています。携帯電話保険市場は、通信事業者やデバイスメーカーによる組み込み型加入を通じた支持も得ており、これにより補償がアクティベーションおよび購入プロセスに組み込まれています。より幅広い補償パッケージ、認定整備済みデバイス、および法人フリート保護が、従来の新品デバイス向けポリシーを超えてアドレス可能な基盤を拡大しています。競争は北米と西ヨーロッパで最も激しく、認定整備済み保護、中小企業フリート、および複数デバイスの世帯向けプランは、携帯電話保険市場においてまだ発展途上の分野です。詐欺、高額な免責金額、適用除外、および欧州連合における修理改革は、保険会社が明確な価値を示し、迅速な保険金請求解決を提供しない場合、契約継続率を制限する可能性があります。
主要レポートのポイント
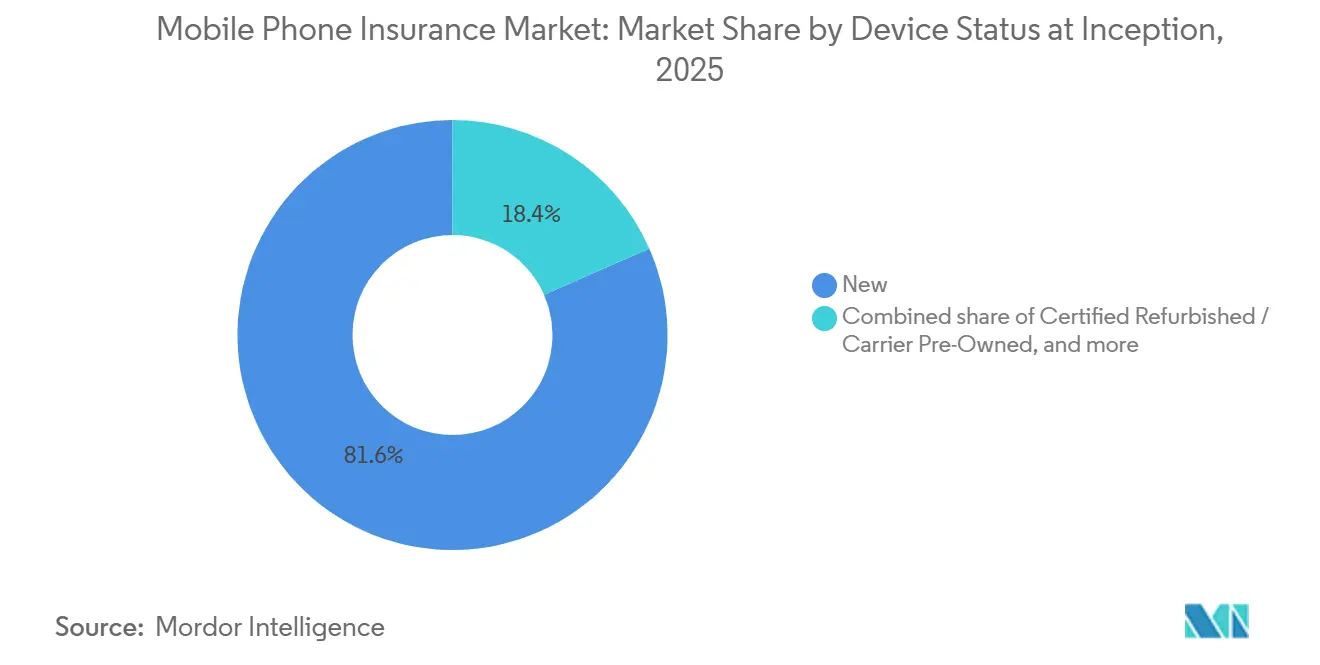
- デバイス状態別では、新品スマートフォンが2025年の携帯電話保険市場規模の81.6%を占め、認定整備済みおよびキャリア中古デバイスは2031年までに12.1%のCAGRで成長すると予測されています。
- 補償パッケージ別では、総合補償+故障が2025年の携帯電話保険市場規模の34.6%を占め、総合財産補償は2031年までに10.2%のCAGRで成長すると予測されています。
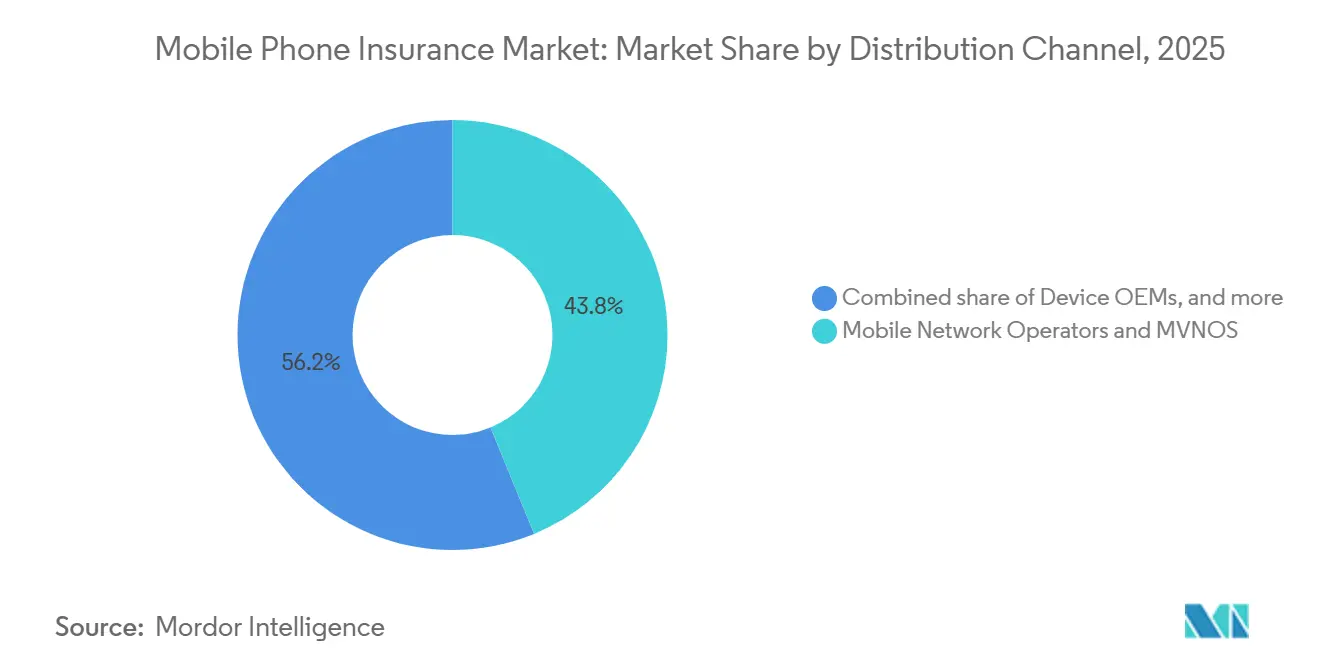
- 販売チャネル別では、携帯ネットワーク事業者および仮想移動体通信事業者が2025年の携帯電話保険市場規模の43.8%を占め、デバイスの相手先ブランド製造業者は2031年までに10.7%のCAGRで成長すると予測されています。
- エンドユーザー別では、個人ユーザーが2025年の携帯電話保険市場規模の85.7%を占め、法人ユーザーは2031年までに11.4%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の携帯電話保険市場規模の46.8%を占め、アジア太平洋地域は2031年までに11%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の携帯電話保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地的 関連性 | 影響 期間 |
|---|---|---|---|
| スマートフォンの 修理・交換コストの上昇 | +2.2% | 世界全体、 特に北米と西ヨーロッパで顕著 | 短期 (≤2年) |
| 偶発的損害、 液体損害、盗難、および紛失 | +1.9% | 世界全体、 アジア太平洋地域およびラテンアメリカで高い | 短期 (≤2年) |
| 通信事業者および デバイスメーカーを通じた組み込み型保険 | +1.5% | アジア太平洋地域、 中東、アフリカ、ラテンアメリカへの波及あり | 中期 (2〜4年) |
| スマートフォン依存度と デバイスダウンタイムコスト | +1% | 世界全体、 北米、英国、東アジアで最も高い | 中期 (2〜4年) |
| 新品および整備済みスマートフォンへの 補償拡大 | +0.8% | 北米、 西ヨーロッパ、アジア太平洋地域 | 長期 (≥4年) |
| デジタル保険金請求処理と デバイス認証 | +0.6% | 世界全体、 北米とアジア太平洋地域で早期の成果 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
スマートフォンの修理・交換コストの上昇が金融保護への需要を増加させている
スマートフォンの修理コストの上昇により、プレミアムデバイスの所有者の間で保護の必要性が高まっています。2026年6月のレビューでは、欧州連合の6つの加盟国においてスクリーン交換価格が400ユーロ(428米ドル)を超えることが報告されました[1]。同レビューでは、この費用が人件費を除いたハンドセットの小売価格の30%に相当する可能性があることも示されました。そのレベルの修理費用は、損傷が発生した際に自己負担を選択することを魅力的でなくする可能性があります。認定在庫を持つ保険会社は、場合によっては修理プロセスよりも迅速に交換デバイスを提供できます。このサービス成果は、保険契約者がデバイスの継続性と補償の両方を重視する場合、携帯電話保険市場における契約継続率を支えることができます。
偶発的損害、液体損害、盗難、および紛失の発生増加
偶発的損害、液体への露出、盗難、および紛失は、消費者がデバイス保護を検討する主な理由であり続けています。ハンドセットの価値が高まるにつれ、特に補償なしでデバイスを交換するユーザーにとって、事故の経済的影響が大きくなっています。液体損害は、湿度の高い東南アジア市場において特に課題となっており、保険料の価格設定が関連する保険金請求量を反映していない場合があります。盗難および紛失の保険金請求は、デバイスの所有権と紛失状況を迅速に確認できない場合、保険会社の損失を増加させる可能性があります。これらのリスクにより、日常的な物理的損害に対応する補償と並行して、保険金請求の検証が重要となります。携帯電話保険市場は、一般的な事故と意図的な虚偽申告の両方に対応する健全な引受を必要としています。
通信事業者およびデバイスの相手先ブランド製造業者を通じた組み込み型保険の拡大
組み込み型保険は、保護をオプションの追加機能からデバイスやサービスの購入時に提供される機能へと移行させています。2025年9月、IglooとTelkomselは、インドネシアの1億5,000万人以上の加入者向けにMyTelkomselアプリにガジェット保険とスクリーン保護を追加しました[2]。そのプログラムのガジェット補償は1,000インドネシアルピア(0.06米ドル)から始まります。SPBグループは、欧州の通信事業者との組み込みプログラムが5,000万人以上の顧客を保護していると述べています。2026年5月、KDDI、沖縄セルラー電話、およびauスモール・アマウント・ショート・タームインシュアランスは、日本において月額190円(1.30米ドル)からのpovoスマートフォン保険を開始しました。このモデルは、単一のキャリアやハンドセットメーカーに限定されないため、新品および中古デバイスに対して携帯電話保険市場をより利用しやすくしています。
スマートフォン依存度の増加によるデバイスダウンタイムコストの上昇
デバイスのダウンタイムは、消費者および法人ユーザーに業務上の混乱をもたらす可能性があります。従業員のハンドセットが紛失または損傷した場合、ハードウェアの交換が必要となり、データセキュリティ上の義務が生じ、従業員の生産性が低下する可能性があります。AT&Tは、1アカウントあたり最大18台の対象デバイスに対して月額175米ドルの保険料でビジネスプランを提供しています[3]。Verizonもビジネス向けモバイルプランのデバイス保護を提供しています。ハイブリッドワークが従業員のデバイスをビジネスシステムや顧客情報に接続するにつれ、法人向け保護製品の重要性が高まっています。モバイルデバイス管理と保護を統合したプロバイダーは、デバイスの障害が長期的な混乱につながる前に交換品を提供できます。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高額な 保険料、免責金額、および補償除外 | -0.9% | 世界全体、 価格に敏感なアジア太平洋地域およびラテンアメリカ市場で最も顕著 | 短期 (≤2年) |
| 詐欺的な 保険金請求とデバイスの虚偽申告 | -0.7% | 世界全体、 英国、米国、韓国に集中 | 中期 (2〜4年) |
| 低コストの 修理および自己負担の代替手段 | -0.5% | 世界全体、 修理権に関する法律が整備された市場で高い | 短期 (≤2年) |
| 規制および 製品構造の違い | -0.3% | アジア太平洋地域、 中東、アフリカ、ラテンアメリカ、ヨーロッパ | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高額な保険料、免責金額、および補償除外が消費者の価値認識を低下させている
保険料、免責金額、および適用除外は、ポリシーの認知価値を弱める可能性があります。フランス環境庁による2025年の調査では、消費者は総費用が元の製品価格の20%〜30%以内に収まる場合に修理を選択することが明らかになりました。コストがその範囲を超えると、消費者は修理よりも製品の交換を選ぶ可能性が高くなりました。2026年のドイツにおけるスマートフォン保険製品のレビューでは、年間保険料がデバイス価値の10%に達することが判明しました。保険料と免責金額が修理費用に近づく場合、保険契約者は補償が貯蓄よりも有利かどうかを疑問視する可能性があります。携帯電話保険市場は、不利な保険金請求経験後の解約を抑制するために、透明な条件と明確に定義されたサービス特典を必要としています。
詐欺的な保険金請求とデバイスの虚偽申告が保険会社の損失を増加させている
詐欺的な保険金請求は損害率を高め、誠実な保険契約者への保険料圧力を増加させる可能性があります。Cifasは、回答者の19%が新しいポリシーの下で既存の損害について請求することは合法であると信じていたことを明らかにしました。この誤解は、書類審査だけでは特定が困難な頻繁な請求につながる可能性があります。GSMAオープンゲートウェイのインターフェースは、顧客が損失を報告する際に、SIMスワップ、デバイススワップ、およびデバイス識別子を検証するのに役立ちます。詐欺対策は、正当な顧客の請求を遅らせることなく損失を防止する必要があるため、より良い検証が重要です。このバランスは、携帯電話保険市場全体の契約継続率と価格設定に影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
加入時のデバイス状態別:整備済みデバイスへの補償が新たな成長層となりつある
新品スマートフォンは2025年のポリシーの81.6%を占め、販売時点での加入とハンドセットアクティベーションのワークフローの強さを反映しています。このグループは、新品デバイスの購入者が購入時に保護の提案を受けることが多いため、携帯電話保険市場の主要な基盤であり続けています。携帯ネットワーク事業者のプロンプト、メーカーのアクティベーション手順、および小売チェックアウトシステムがこの加入経路を支援しています。これらのチャネルは、消費者がすでにデバイス取引を完了している間に補償を追加するために必要な手間を軽減します。この確立されたモデルにより、新品スマートフォンは他のデバイス状態カテゴリーに対して大きなリードを保っています。
認定整備済みおよびキャリア中古デバイスは、このセグメント内で最も高い成長率となる2031年までに12.1%のCAGRで成長すると予測されています。Assurantは2025年7月、150か国以上にデバイスを流通させる認定中古プラットフォームであるPlugに投資しました。米国のスマートフォン所有者の約10人に4人が、直近の期間に中古デバイスを購入しました。信頼性は、価格よりも広範な普及への主要な障壁であり続けています。携帯電話保険業界は、認定、標準化されたグレーディング、および保証補償を活用して、保険会社とデバイス購入者の不確実性を低減できます。
補償パッケージ別:適用除外リスクが顕在化するにつれ幅広い補償が普及しつつある
総合補償+故障は2025年のポリシーの34.6%を占め、補償パッケージセグメントをリードしました。このパッケージは、偶発的損害、盗難・紛失、および機械的または電気的故障を組み合わせています。その範囲は、無保険の所有者に高額なコストをもたらす可能性のある複数の事象に対応しています。ヨーロッパで200ユーロから400ユーロ(214米ドルから428米ドル)の修理費用を経験した消費者は、適用除外が少ないプランにより高い価値を置く可能性があります。その地位は、消費者が画面損傷と並んで全損および故障を考慮していることを示しています。
総合財産補償は2031年までに10.2%のCAGRで成長すると予測されており、最も成長の速いパッケージとなっています。この補償は、損害の種類や事故ごとの上限によって制限されるプランではなく、完全な資産保護への需要に応えるものです。消費者が盗難や全損が限定的なプランの対象外となる可能性があることを認識するにつれ、偶発的損害のみのポリシーは相対的な重要性を失いつつあります。AppleCare+は、Appleが英国金融行動監視機構または州の保険要件に準拠している市場において、偶発的損害と盗難・紛失補償を組み合わせています。総合財産補償の携帯電話保険市場規模は、消費者がより幅広い所有リスクをカバーする保護を求めるにつれ拡大しています。
販売チャネル別:デバイスメーカーがキャリア流通の優位性に挑戦している
携帯ネットワーク事業者および仮想移動体通信事業者は2025年に43.8%のシェアを保持し、最大の流通ポジションを維持しました。その優位性は、確立された加入者請、アップグレードプログラム、およびハンドセットアクティベーションの流れから生まれています。これらのプロセスにより、プロバイダーは別途の支払いや登録手順を必要とせずに保護を提示できます。このスケールにより、他のチャネルが発展する中でも、事業者は携帯電話保険市場において重要な役割を担っています。また、直接保険会社、保険代理店、バンカシュアランスプロバイダー、および実店舗小売業者が加入において高い摩擦に直面する理由も説明しています。
デバイスの相手先ブランド製造業者は、販売チャネルの中で最も速いペースとなる2031年までに10.7%のCAGRで成長すると予測されています。AppleとSamsungは、自社のエコシステム内で保護製品と修理・交換ネットワークの両方を管理しています。2026年4月、BoltはAssociated Carrier Groupと提携し、米国の第2層および第3層の事業者を通じて200万人以上のワイヤレス加入者にオールデジタルの保護を提供しました。2026年5月、Associated Carrier GroupはLikewizeをデバイス保護パートナーとして選定し、地域キャリア向けのApple認定サービスを含む保護を提供しています。これらのパートナーシップにより、地域プロバイダーは独自の保険インフラを構築することなく、デジタル加入とサービス品質を向上させることができます。
エンドユーザー別:ハイブリッドワークによるデバイスリスクの高まりに伴い法人需要が正式化しつつある
個人エンドユーザーは2025年の収益の85.7%を占め、このカテゴリーの消費者起源を反映しています。キャリアチャネルを通じて販売される個人向けサブスクリプションプランが、携帯電話保険市場の量的基盤を提供しています。消費者は通常、1台のデバイスを保険に加入させ、ハンドセットの購入またはアップグレード時に意思決定を行います。これにより、キャリアおよびメーカーチャネルにわたって大規模かつ継続的なポリシーのプールが生まれます。これらの要因により、個人ユーザーは引き続き支配的な収益グループとなっています。
法人ユーザーは、市場全体の8.8%のCAGRと比較して、2031年までに11.4%のCAGRで成長すると予測されています。デバイスの高い価値、ハイブリッドワーク、および従業員データに関連する義務が、正式なフリート保護への需要を支えています。無保険の損失は、ハードウェアの交換、従業員のダウンタイム、およびビジネス情報の潜在的な漏洩を伴う可能性があります。AT&TのProtect Advantage for Businessは、1アカウントあたり最大18台の対象デバイスを月額175米ドルの保険料でカバーしています。マネージドモビリティプロバイダーは、デバイスインベントリ、キャリア契約、費用管理、および保護を年間契約内に組み合わせることができます。
地域分析
北米は2025年に46.8%のシェアを保持し、携帯電話保険市場において最大の地域ポジションを占めました。スマートフォンの高い販売価格と成熟したキャリア組み込み型流通が、この地域における携帯電話保険市場の普及を支えています。米国は最大の国別市場であり、Assurant、Asurion、およびAllstate Protection PlansがAT&T、Verizon、T-Mobileの請求統合を通じて加入者にサービスを提供しています。カナダは、デバイスアクセス、ファイナンシング、保護、および下取りオプションを組み合わせたライフサイクルサービスを通じて拡大しています。2026年7月、AssurantとCogeco Communicationsはカナダの顧客向けにデジタルファーストのモバイルデバイスソリューションを開始しました。
アジア太平洋地域は2031年までに11%のCAGRで成長すると予測されており、最も速い地域成長率となっています。中国は、9億人を超えるスマートフォンユーザーベースとAlipayやWeChat Payなどのプラットフォームを通じたデジタル流通により、地域の保険料収入を支えています。インドは、インド保険規制開発庁のデジタルファーストの保険証券発行ガイドラインを通じて前進しており、これにより流通コストの低減とペーパーレス加入が可能となっています。インドネシアでは、2025年9月にIglooとTelkomselがMyTelkomselアプリに1億5,000万人以上の加入者向けの保護を追加し、組み込み型保険の勢いが示されました。韓国、日本、オーストラリアは、携帯電話保険市場においてより成熟したアジア太平洋市場を代表しており、より高い平均保険料とより緩やかな成長を示しています。
ヨーロッパは中位の収益ポジションにあり、英国とドイツが地域の中核を担っています。ドイツがヨーロッパのポジションをリードしており、2025年にはドイツの保険料が6.6%増加しました。欧州連合の修理権指令は、部品や修理文書へのアクセスを拡大することで、軽微な損害補償への需要を低下させる可能性があります。この指令はまた、認定整備済みエコシステムを支援する可能性があり、正式な保護の対象となるデバイスの基盤を広げることができます。2026年5月、EFGHのConnectSureプラットフォームは、ナイジェリアにおけるスマートフォンの後払い購入の流れにデバイス保護と信用生命保険を追加しました。
競合環境
携帯電話保険市場は断片化しています。すべての地域にわたって支配的なポジションを持つ単一の企業は存在しません。北米では、キャリア流通においてAssurantとAsurionを中心とした複占に近い特性があります。テクノロジープラットフォームがデジタルデバイス保護のインフラ要件を低下させるにつれ、地域事業者間の競争が激化しています。したがって、携帯電話保険市場は、確立されたキャリア関係と、より小規模な事業者を支援できるプロバイダーにとっての機会を組み合わせています。認定整備済みデバイスへの補償、中小企業フリート、および複数デバイスの世帯向けプランは、世界的にリーディングポジションを持つプロバイダーが存在しない分野であり続けています。
ヨーロッパには、複数の通信関係にわたって事業を展開するBolttech、SPBグループ、Allianz Partnersなどの組み込み型保険スペシャリストが含まれています。2025年9月、AXA PartnersとbolttechはEU、英国、スイスにわたって組み込み型保険を提供する長期パートナーシップを締結しました。このパートナーシップは、AXA PartnersのB2B2Cポートフォリオ(30 ビリオン ユーロ、32.1 ビリオン 米ドル)とbolttechのテクノロジー対応保護プラットフォームを組み合わせています。2026年6月、BolttechとINGバンクは、オランダ、イタリア、ポーランド、ベルギーで展開する組み込み型保険パートナーシップを発表しました。これらの動きは、保険会社と流通プラットフォームが、サービスの各部分を内部で構築するのではなく、それぞれの能力を組み合わせていることを示しています。
テクノロジーは、加入、保険金請求処理、修理、および詐欺対策に影響を与えるため、差別化の重要な源泉です。AppleとSamsungは、自社の相手先ブランド製造業者プログラムにおいて保護製品と修理・交換サービスの両方を管理するという構造的な優位性を持っています。Servifyは、アフターセールスの履行と保険金請求の提供のために、メーカーのサービスネットワークに連携したデバイス管理テクノロジーを提供しています。GSMAオープンゲートウェイのインターフェースは、SIMスワップ、デバイススワップ、およびデバイス識別子のシグナルを通じた保険金請求の確認を支援します。英国金融行動監視機構のコンシューマーデューティ、インドのデジタル発行基準、デジタル保険金請求のデータ要件などの規制は、新規参入者の運営要件を高めています。携帯電話保険市場では、保険金請求テクノロジー、認定修理ネットワーク、および信頼性の高いデバイスインベントリを持つ企業が、迅速なサービスを提供するうえでより有利なポジションにあります。
携帯電話保険業界のリーダー企業
-
Asurion, LLC
-
Apple Inc.
-
Allianz SE
-
Allstate Protection Plans
-
AmTrust Financial Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:AssurantとCogeco Communicationsは、カナダの顧客向けにデジタルファーストのモバイルデバイスソリューションを開始し、デバイスアクセス、柔軟なファイナンシング、保護、および下取り機能を単一のライフサイクルジャーニーに統合し、Assurantの米国キャリア基盤を超えたリーチを拡大しました。
- 2026年6月:BolttechとINGバンクは、オランダ、イタリア、ポーランド、ベルギーで展開する戦略的な組み込み型保険パートナーシップを発表し、追加の欧州市場も計画中であり、INGの銀行ネットワークを活用してバンカシュアランスを通じたデバイス保護を拡大しています。
- 2026年5月:Associated Carrier Group(ACG)は、Likewizeをデバイス保護パートナーとして選定し、地域事業者およびMVNOに対してカスタマイズ可能な保護プログラム、デジタルデバイスケア、分析、修理、および交換サービスを提供しています。このパートナーシップは、顧客ロイヤルティの向上、デバイス保護サービスの最適化、および進化する顧客とデバイスのニーズへの対応を目的として設計されています。
- 2026年5月:KDDI、沖縄セルラー電話、およびauスモール・アマウント・ショート・タームインシュアランスは、日本においてpovoスマートフォン保険を開始し、新品および中古スマートフォン向けにキャリアおよびデバイスを問わない補償を月額190円(1.30米ドル)から提供しています。
世界の携帯電話保険市場レポートの調査範囲
| 新品 |
| 認定整備済み・キャリア中古 |
| その他の中古 |
| 偶発的損害のみ |
| 損害+盗難(偶発的紛失なし) |
| 総合財産補償 |
| 総合補償+故障 |
| 携帯ネットワーク事業者およびMVNO |
| デバイスの相手先ブランド製造業者 |
| 実店舗小売(非携帯ネットワーク事業者・非相手先ブランド製造業者) |
| 直接保険会社・保険代理店・比較サイト |
| バンカシュアランス、パッケージアカウント、アフィニティ |
| その他の販売チャネル |
| 個人 |
| 法人 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 加入時のデバイス状態別 | 新品 | |
| 認定整備済み・キャリア中古 | ||
| その他の中古 | ||
| 補償パッケージ別 | 偶発的損害のみ | |
| 損害+盗難(偶発的紛失なし) | ||
| 総合財産補償 | ||
| 総合補償+故障 | ||
| 販売チャネル別 | 携帯ネットワーク事業者およびMVNO | |
| デバイスの相手先ブランド製造業者 | ||
| 実店舗小売(非携帯ネットワーク事業者・非相手先ブランド製造業者) | ||
| 直接保険会社・保険代理店・比較サイト | ||
| バンカシュアランス、パッケージアカウント、アフィニティ | ||
| その他の販売チャネル | ||
| エンドユーザー別 | 個人 | |
| 法人 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
携帯電話保険への需要を促進しているものは何ですか?
修理コストの上昇、偶発的損害、盗難、紛失、および通信事業者とデバイスメーカーを通じた組み込み型加入が需要を支えています。
携帯電話保険市場の規模はどのくらいですか?
携帯電話保険市場は2025年に385 ビリオン 米ドルと評価され、8.8%のCAGRで2031年までに635 ビリオン 米ドルに達すると予測されています。
最も速く成長しているデバイスカテゴリーはどれですか?
認定整備済みおよびキャリア中古デバイスは、2031年までに12.1%のCAGRで成長すると予測されています。
最も速く拡大している販売チャネルはどれですか?
デバイスの相手先ブランド製造業者は、保護と修理・交換サービスを組み合わせることで、2031年までに10.7%のCAGRで成長すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、デジタル流通と組み込み型保護の提供に支えられ、2031年までに11%のCAGRで成長すると予測されています。
保険会社にとっての主な課題は何ですか?
詐欺、高額な保険料、免責金額、および適用除外は、消費者の価値認識を弱め、保険金請求コストを増加させる可能性があります。