
Taille et part du marché de l'assurance téléphone mobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 41.62 Milliards de dollars |
| Taille du Marché (2031) | 63.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.80 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
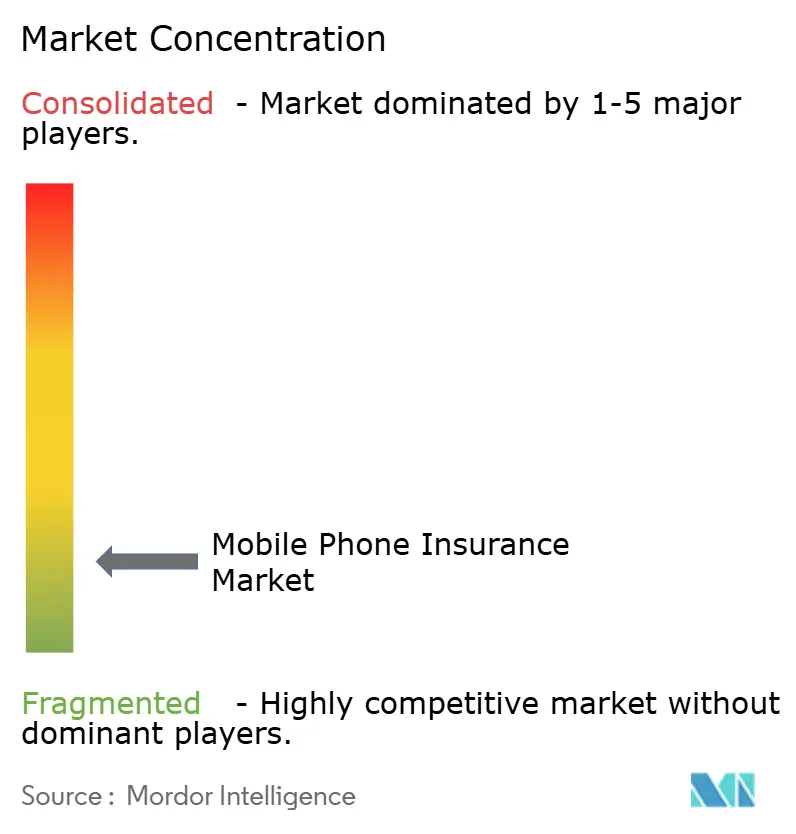
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance téléphone mobile par Mordor Intelligence
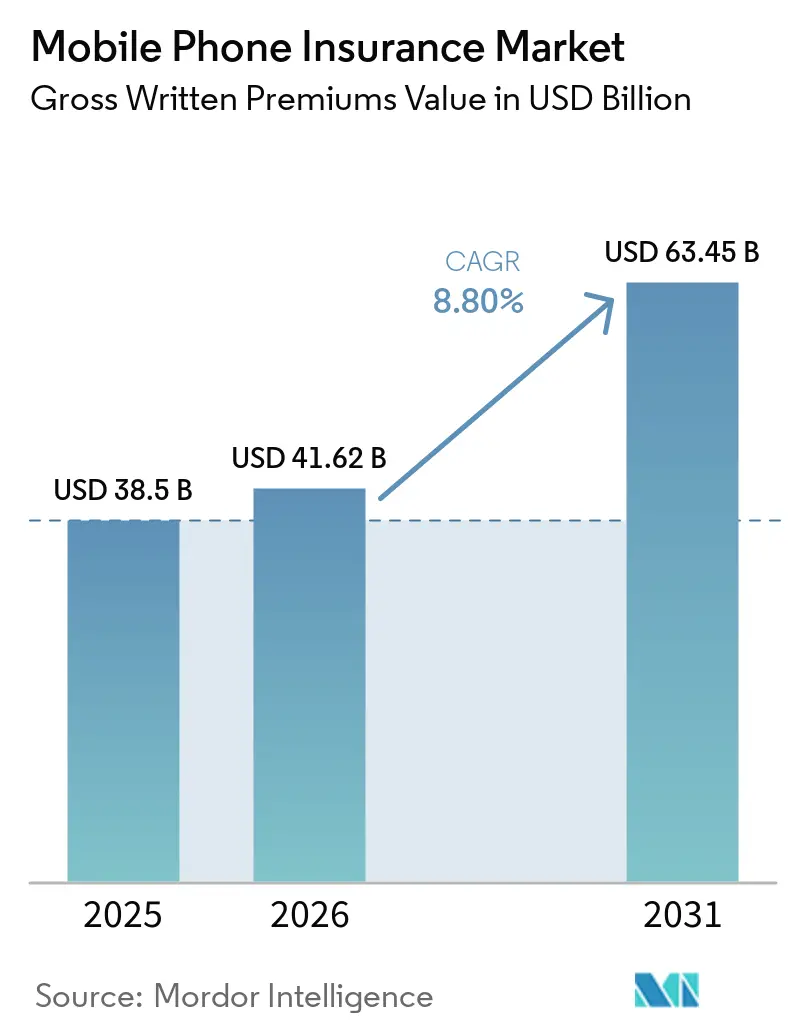
La taille du marché de l'assurance téléphone mobile en termes de valeur des primes brutes émises devrait s'étendre de 38,5 milliards USD en 2025 et 41,62 milliards USD en 2026 à 63,45 milliards USD d'ici 2031, enregistrant un CAGR de 8,80 % entre 2026 et 2031.
La hausse des coûts de réparation et de remplacement rend la protection plus pertinente pour les propriétaires d'appareils haut de gamme, notamment lorsqu'une réparation d'écran représente une part substantielle de la valeur du téléphone. Le marché de l'assurance téléphone mobile bénéficie également du soutien de l'inscription intégrée via les opérateurs et les fabricants d'appareils, qui intègre la couverture dans le processus d'activation et d'achat. Des offres de couverture plus larges, des appareils reconditionnés certifiés et la protection des flottes d'entreprise élargissent la base adressable au-delà des politiques traditionnelles pour les nouveaux appareils. La concurrence est la plus forte en Amérique du Nord et en Europe occidentale, tandis que la protection des appareils reconditionnés certifiés, les flottes des petites entreprises et les plans multi-appareils pour les ménages restent des segments moins développés du marché de l'assurance téléphone mobile. La fraude, les franchises élevées, les exclusions et les réformes de réparation dans l'Union européenne pourraient limiter la fidélisation si les assureurs ne démontrent pas une valeur claire et ne fournissent pas une résolution rapide des sinistres.
Points clés du rapport
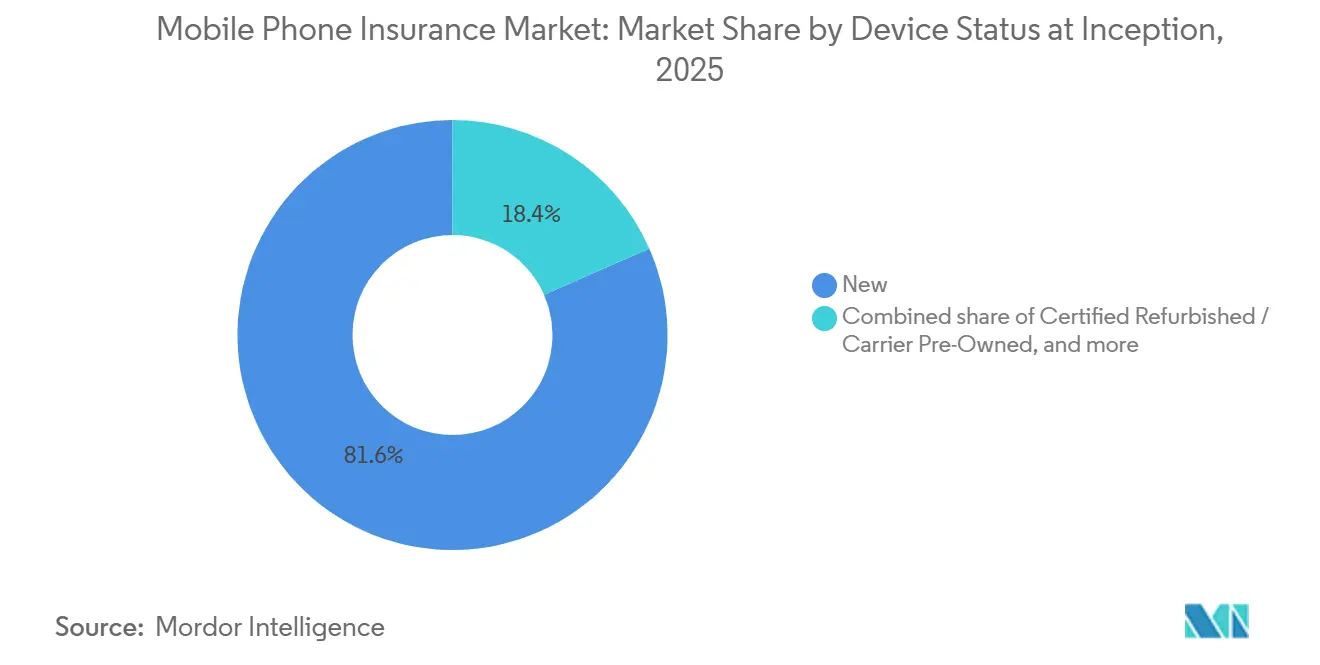
- Par statut de l'appareil, les nouveaux smartphones ont capturé 81,6 % de la taille du marché de l'assurance téléphone mobile en 2025, tandis que les appareils reconditionnés certifiés et les appareils d'occasion des opérateurs devraient croître à un CAGR de 12,1 % jusqu'en 2031.
- Par type de couverture, la couverture complète + panne a capturé 34,6 % de la taille du marché de l'assurance téléphone mobile en 2025, tandis que la couverture complète des biens devrait croître à un CAGR de 10,2 % jusqu'en 2031.
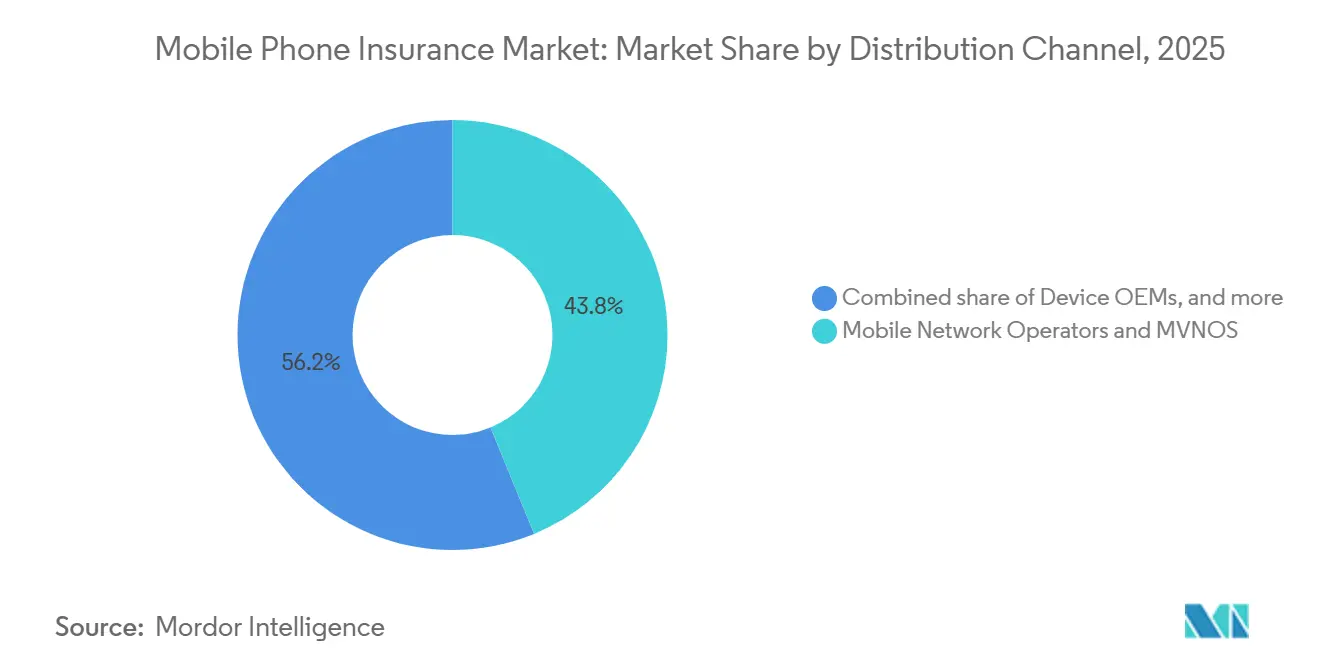
- Par canal de distribution, les opérateurs de réseau mobile et les opérateurs de réseau mobile virtuel ont capturé 43,8 % de la taille du marché de l'assurance téléphone mobile en 2025, tandis que les fabricants d'équipements d'origine d'appareils devraient croître à un CAGR de 10,7 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs particuliers ont capturé 85,7 % de la taille du marché de l'assurance téléphone mobile en 2025, tandis que les utilisateurs professionnels devraient croître à un CAGR de 11,4 % jusqu'en 2031.
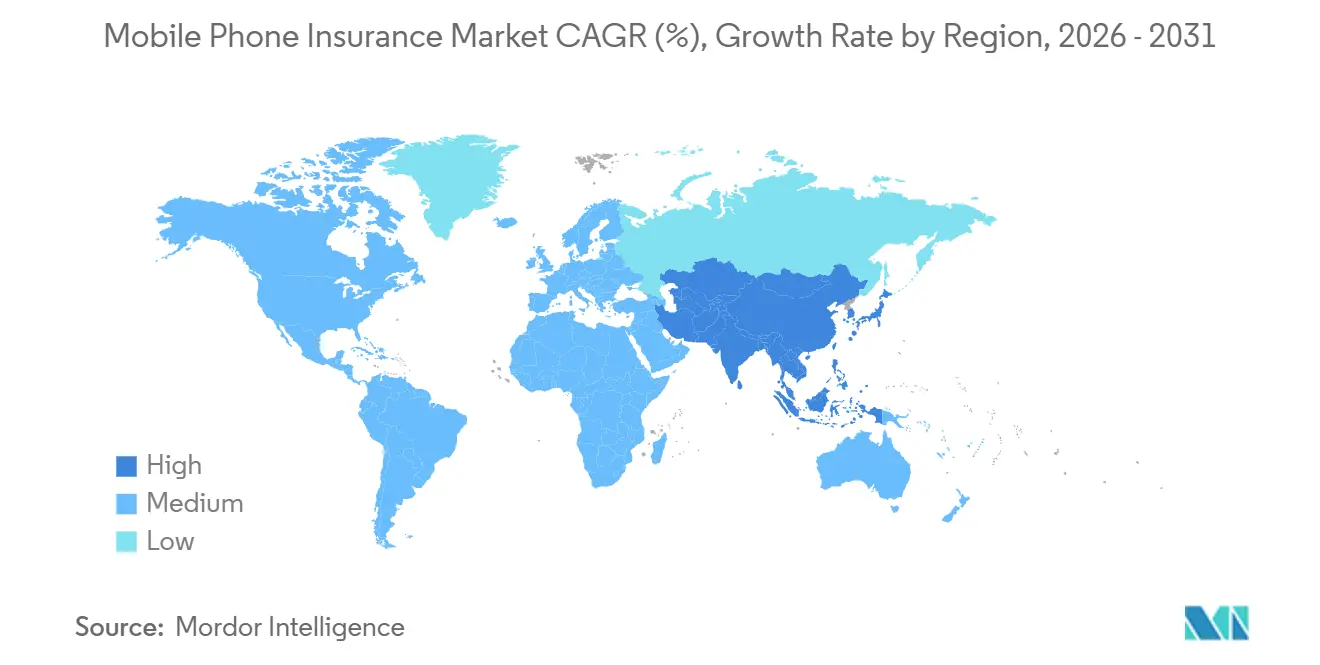
- Par géographie, l'Amérique du Nord a capturé 46,8 % de la taille du marché de l'assurance téléphone mobile en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'assurance téléphone mobile
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des coûts de réparation et de remplacement des smartphones | +2.2% | Mondial, le plus aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Dommages accidentels, dommages causés par les liquides, vol et perte | +1.9% | Mondial, élevé en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Assurance intégrée via les opérateurs de télécommunications et les fabricants d'appareils | +1.5% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique latine | Moyen terme (2-4 ans) |
| Dépendance aux smartphones et coûts d'indisponibilité des appareils | +1% | Mondial, le plus élevé en Amérique du Nord, au Royaume-Uni et en Asie de l'Est | Moyen terme (2-4 ans) |
| Couverture pour les smartphones neufs et reconditionnés | +0.8% | Amérique du Nord, Europe occidentale et Asie-Pacifique | Long terme (≥ 4 ans) |
| Traitement numérique des sinistres et authentification des appareils | +0.6% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des coûts de réparation et de remplacement des smartphones accroît la demande de protection financière
Les coûts de réparation des smartphones renforcent l'argument en faveur de la protection pour les propriétaires d'appareils haut de gamme. Un bilan de juin 2026 a signalé des prix de remplacement d'écran supérieurs à 400 EUR (428 USD) dans six États membres de l'Union européenne[1]. Le même bilan a indiqué que ce coût pourrait représenter 30 % du prix de vente au détail d'un téléphone avant les coûts de main-d'œuvre. Une facture de réparation à ce niveau peut rendre l'autofinancement moins attractif en cas de dommage. Les assureurs disposant d'un inventaire certifié peuvent fournir des appareils de remplacement plus rapidement qu'un processus de réparation dans certains cas. Ce résultat de service peut soutenir la fidélisation sur le marché de l'assurance téléphone mobile lorsque les assurés accordent de l'importance à la continuité de l'appareil ainsi qu'au remboursement.
Fréquence croissante des dommages accidentels, des dommages causés par les liquides, du vol et de la perte
Les dommages accidentels, l'exposition aux liquides, le vol et la perte restent les principales raisons pour lesquelles les consommateurs envisagent une protection de l'appareil. Des valeurs de téléphone plus élevées augmentent l'impact financier d'un incident, en particulier pour les utilisateurs qui remplacent leurs appareils sans couverture. Les dommages causés par les liquides présentent un défi particulier sur les marchés d'Asie du Sud-Est humides, où la tarification des polices peut ne pas refléter le volume de sinistres associé. Les sinistres pour vol et perte peuvent également augmenter les pertes des assureurs lorsque la propriété de l'appareil et les circonstances de la perte ne peuvent pas être vérifiées rapidement. Ces risques rendent la validation des sinistres importante, parallèlement à une couverture qui traite les dommages physiques courants. Le marché de l'assurance téléphone mobile nécessite une souscription solide qui traite à la fois les incidents courants et les fausses déclarations délibérées.
Expansion de l'assurance intégrée via les opérateurs de télécommunications et les fabricants d'équipements d'origine d'appareils
L'assurance intégrée fait évoluer la protection d'un complément facultatif vers une fonctionnalité proposée lors de l'achat d'un appareil ou d'un service. En septembre 2025, Igloo et Telkomsel ont ajouté une assurance gadget et une protection d'écran à l'application MyTelkomsel pour plus de 150 millions d'abonnés en Indonésie[2]. La couverture gadget dans ce programme commence à 1 000 IDR (0,06 USD). SPB Group indique que ses programmes intégrés avec des opérateurs de télécommunications européens protègent plus de 50 millions de clients. En mai 2026, KDDI, Okinawa Cellular et au Small-Amount Short-Term Insurance ont lancé l'assurance smartphone povo au Japon à partir de 190 JPY (1,30 USD) par mois. Ce modèle rend le marché de l'assurance téléphone mobile plus accessible pour les appareils neufs et d'occasion, car il n'est pas limité à un seul opérateur ou fabricant de téléphone.
La dépendance croissante aux smartphones augmente le coût de l'indisponibilité des appareils
L'indisponibilité des appareils peut créer des perturbations opérationnelles pour les consommateurs et les utilisateurs professionnels. La perte ou l'endommagement d'un téléphone d'employé peut nécessiter le remplacement du matériel, créer des obligations potentielles en matière de sécurité des données et réduire la productivité des employés. AT&T propose des plans professionnels pour jusqu'à 18 appareils éligibles par compte, avec des primes mensuelles atteignant 175 USD[3]. Verizon propose également une protection des appareils pour les plans mobiles professionnels. Les produits de protection pour les entreprises deviennent de plus en plus pertinents à mesure que le travail hybride connecte les appareils des employés aux systèmes d'entreprise et aux informations clients. Les fournisseurs qui intègrent la protection à la gestion des appareils mobiles peuvent proposer des remplacements avant que les pannes d'appareils n'entraînent des perturbations prolongées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Primes élevées, franchises et exclusions de couverture | -0.9% | Mondial, le plus aigu sur les marchés sensibles aux prix en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Sinistres frauduleux et fausse déclaration sur les appareils | -0.7% | Mondial, concentré au Royaume-Uni, aux États-Unis et en Corée du Sud | Moyen terme (2-4 ans) |
| Alternatives de réparation à faible coût et d'autopaiement | -0.5% | Mondial, élevé sur les marchés législatifs du droit à la réparation | Court terme (≤ 2 ans) |
| Différences réglementaires et de structure de produit | -0.3% | Asie-Pacifique, Moyen-Orient, Afrique, Amérique latine et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les primes élevées, les franchises et les exclusions de couverture réduisent la perception de valeur par les consommateurs
Les primes, les franchises et les exclusions peuvent affaiblir la valeur perçue d'une police. Une étude de 2025 de l'Agence française de l'environnement a révélé que les consommateurs choisissaient la réparation lorsque le coût total restait dans une fourchette de 20 % à 30 % du prix d'origine du produit. Une fois ce seuil dépassé, les consommateurs étaient plus enclins à remplacer le produit. Un bilan de 2026 des produits d'assurance smartphone en Allemagne a révélé des primes annuelles atteignant 10 % de la valeur de l'appareil. Les assurés peuvent se demander si la couverture est préférable à l'épargne lorsque la prime et la franchise approchent le coût de la réparation. Le marché de l'assurance téléphone mobile a besoin de conditions transparentes et d'avantages de service clairement définis pour limiter les résiliations après une expérience de sinistre défavorable.
Les sinistres frauduleux et les fausses déclarations sur les appareils augmentent les pertes des assureurs
Les sinistres frauduleux peuvent augmenter les ratios de sinistres et accroître la pression sur les primes pour les assurés honnêtes. Cifas a constaté que 19 % des répondants pensaient qu'il était légal de déclarer des dommages préexistants dans le cadre d'une nouvelle police. Ce malentendu peut conduire à des sinistres fréquents difficiles à identifier par le seul biais d'examens de documents. Les interfaces GSMA Open Gateway peuvent aider les assureurs à valider les échanges de cartes SIM, les échanges d'appareils et les identifiants d'appareils lorsque les clients signalent des pertes. Une meilleure vérification est importante car les contrôles anti-fraude doivent prévenir les pertes sans retarder les sinistres légitimes des clients. Cet équilibre affecte la fidélisation et la tarification sur l'ensemble du marché de l'assurance téléphone mobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par statut de l'appareil à la souscription : la couverture des appareils reconditionnés devient une nouvelle couche de croissance
Les nouveaux smartphones représentaient 81,6 % des polices en 2025, reflétant la solidité de l'inscription au point de vente et des flux de travail d'activation des téléphones. Ce groupe reste la base principale du marché de l'assurance téléphone mobile, car les acheteurs de nouveaux appareils reçoivent généralement des offres de protection lors de l'achat. Les invitations des opérateurs de réseau mobile, les étapes d'activation des fabricants et les systèmes de caisse au détail soutiennent ce parcours d'inscription. Ces canaux réduisent l'effort requis pour ajouter une couverture pendant que les consommateurs effectuent déjà une transaction d'appareil. Ce modèle établi donne aux nouveaux smartphones une avance substantielle sur les autres catégories de statut d'appareil.
Les appareils reconditionnés certifiés et les appareils d'occasion des opérateurs devraient croître à un CAGR de 12,1 % jusqu'en 2031, le taux le plus élevé dans cette segmentation. Assurant a investi dans Plug, une plateforme d'occasion certifiée qui distribue des appareils dans plus de 150 pays, en juillet 2025. Près de quatre propriétaires de smartphones sur dix aux États-Unis ont acheté un appareil d'occasion au cours de la période précédente. La confiance, plutôt que le prix, reste un obstacle majeur à une adoption plus large. Le secteur de l'assurance téléphone mobile peut utiliser la certification, la classification standardisée et la couverture de garantie pour réduire l'incertitude pour les assureurs et les acheteurs d'appareils.
Par type de couverture : la couverture large gagne du terrain à mesure que le risque d'exclusion devient plus visible
La couverture complète + panne détenait 34,6 % des polices en 2025, en tête du segment des types de couverture. Ce forfait combine les dommages accidentels, le vol et la perte, ainsi que les pannes mécaniques ou électriques. Sa portée couvre plusieurs événements pouvant entraîner des coûts élevés pour un propriétaire non assuré. Les consommateurs ayant fait face à des coûts de réparation de 200 à 400 EUR (214 à 428 USD) en Europe peuvent accorder plus de valeur aux plans avec moins d'exclusions. Sa position montre que les consommateurs prennent en compte la perte totale et la panne en plus des dommages à l'écran.
La couverture complète des biens devrait croître à un CAGR de 10,2 % jusqu'en 2031, ce qui en fait le forfait à la croissance la plus rapide. Cette couverture répond à la demande de protection complète des actifs plutôt qu'à des plans limités par le type de dommage ou les plafonds par incident. Les polices de dommages accidentels uniquement perdent de l'importance relative à mesure que les consommateurs reconnaissent que le vol et la perte totale peuvent ne pas être couverts par un plan restreint. AppleCare+ combine les dommages accidentels avec la couverture vol et perte sur les marchés où Apple se conforme à l'Autorité de conduite financière du Royaume-Uni ou aux exigences d'assurance des États. La taille du marché de l'assurance téléphone mobile pour la couverture complète des biens s'élargit à mesure que les consommateurs recherchent une protection couvrant un plus large éventail de risques liés à la propriété.
Par canal de distribution : les fabricants d'appareils remettent en cause la domination de la distribution par les opérateurs
Les opérateurs de réseau mobile et les opérateurs de réseau mobile virtuel détenaient une part de 43,8 % en 2025, maintenant la plus grande position de distribution. Leur avantage provient de la facturation établie des abonnés, des programmes de mise à niveau et des parcours d'activation des téléphones. Ces processus permettent aux fournisseurs de présenter la protection sans nécessiter une étape de paiement ou d'inscription séparée. Cette échelle donne aux opérateurs un rôle important sur le marché de l'assurance téléphone mobile, même si d'autres canaux se développent. Cela explique également pourquoi les assureurs directs, les agents généraux gestionnaires, les fournisseurs de bancassurance et les détaillants physiques font face à une friction d'inscription plus élevée.
Les fabricants d'équipements d'origine d'appareils devraient croître à un CAGR de 10,7 % jusqu'en 2031, le rythme le plus rapide parmi les canaux de distribution. Apple et Samsung contrôlent le produit de protection et le réseau de réparation ou de remplacement au sein de leurs propres écosystèmes. En avril 2026, Bolt s'est associé à Associated Carrier Group pour fournir une protection entièrement numérique à plus de 2 millions d'abonnés sans fil via des opérateurs de niveau 2 et de niveau 3 aux États-Unis. En mai 2026, Associated Carrier Group a sélectionné Likewize comme partenaire de protection des appareils, incluant le service autorisé Apple pour les opérateurs régionaux. Ces partenariats permettent aux fournisseurs régionaux d'améliorer l'inscription numérique et la qualité du service sans construire leur propre infrastructure d'assurance.
Par utilisateur final : la demande des entreprises se formalise à mesure que le travail hybride augmente le risque lié aux appareils
Les utilisateurs particuliers représentaient 85,7 % du chiffre d'affaires en 2025, reflétant les origines grand public de la catégorie. Les plans d'abonnement individuels vendus via les canaux des opérateurs constituent la base de volume du marché de l'assurance téléphone mobile. Les consommateurs assurent généralement un seul appareil et prennent des décisions au moment de l'achat ou de la mise à niveau du téléphone. Cela produit un large pool récurrent de polices sur les canaux des opérateurs et des fabricants. Ces facteurs continuent de faire des utilisateurs particuliers le groupe de revenus dominant.
Les utilisateurs professionnels devraient croître à un CAGR de 11,4 % jusqu'en 2031, contre un CAGR global du marché de 8,8 %. Des valeurs d'appareils plus élevées, le travail hybride et les obligations liées aux données des employés soutiennent la demande de protection formelle des flottes. Une perte non assurée peut impliquer le remplacement du matériel, l'indisponibilité des employés et l'exposition potentielle des informations commerciales. Le programme Protect Advantage for Business d'AT&T couvre jusqu'à 18 appareils éligibles par compte à une prime mensuelle de 175 USD. Les fournisseurs de mobilité gérée peuvent combiner les inventaires d'appareils, les contrats d'opérateurs, la gestion des dépenses et la protection dans des accords annuels.
Analyse géographique
L'Amérique du Nord détenait une part de 46,8 % en 2025, représentant la plus grande position régionale sur le marché de l'assurance téléphone mobile. Les prix de vente élevés des smartphones et la distribution intégrée mature des opérateurs soutiennent l'adoption de l'assurance téléphone mobile dans la région. Les États-Unis constituent le plus grand marché national, avec Assurant, Asurion et Allstate Protection Plans servant les abonnés via les intégrations de facturation d'AT&T, Verizon et T-Mobile. Le Canada se développe grâce à des services de cycle de vie qui combinent l'accès aux appareils, le financement, la protection et les options de reprise. En juillet 2026, Assurant et Cogeco Communications ont lancé une solution d'appareils mobiles axée sur le numérique pour les clients canadiens.
L'Asie-Pacifique devrait croître à un CAGR de 11 % jusqu'en 2031, le taux régional le plus rapide. La Chine soutient le volume de primes régionales grâce à une base de smartphones dépassant 900 millions d'utilisateurs et à la distribution numérique sur des plateformes telles qu'Alipay et WeChat Pay. L'Inde progresse grâce aux directives d'émission de polices axées sur le numérique de l'Autorité de réglementation et de développement des assurances de l'Inde, qui soutiennent des coûts de distribution plus faibles et une inscription sans papier. L'Indonésie a démontré un élan d'assurance intégrée lorsqu'Igloo et Telkomsel ont ajouté une protection à l'application MyTelkomsel pour plus de 150 millions d'abonnés en septembre 2025. La Corée du Sud, le Japon et l'Australie représentent des marchés Asie-Pacifique plus matures avec des primes moyennes plus élevées et une croissance plus modérée sur le marché de l'assurance téléphone mobile.
L'Europe occupe une position de revenus intermédiaire, avec le Royaume-Uni et l'Allemagne servant d'ancres régionales. L'Allemagne est en tête de la position européenne, tandis que les primes d'assurance allemandes ont augmenté de 6,6 % en 2025. La directive de l'Union européenne sur le droit à la réparation pourrait réduire la demande de couverture pour les dommages mineurs en élargissant l'accès aux pièces et à la documentation de réparation. La directive pourrait également soutenir l'écosystème des appareils reconditionnés certifiés, ce qui pourrait élargir la base des appareils éligibles à une protection formelle. En mai 2026, la plateforme ConnectSure d'EFGH a ajouté une protection des appareils et une assurance vie crédit aux parcours d'achat de smartphones avec paiement différé au Nigéria.
Paysage concurrentiel
Le marché de l'assurance téléphone mobile est fragmenté. Aucune entreprise ne détient une position dominante dans toutes les zones géographiques. En Amérique du Nord, la distribution par les opérateurs présente des caractéristiques de quasi-duopole autour d'Assurant et d'Asurion. La concurrence s'intensifie parmi les opérateurs régionaux à mesure que les plateformes technologiques abaissent les exigences d'infrastructure pour la protection numérique des appareils. Le marché de l'assurance téléphone mobile combine donc des relations établies avec les opérateurs et des opportunités pour les fournisseurs capables de soutenir les opérateurs plus petits. La couverture des appareils reconditionnés certifiés, les flottes des petites et moyennes entreprises et les plans multi-appareils pour les ménages restent des domaines où aucun fournisseur ne détient une position mondiale de premier plan.
L'Europe comprend des spécialistes de l'assurance intégrée tels que Bolttech, SPB Group et Allianz Partners, qui travaillent dans le cadre de plusieurs relations avec des opérateurs de télécommunications. En septembre 2025, AXA Partners et bolttech ont conclu un partenariat à long terme pour offrir une assurance intégrée dans l'Union européenne, au Royaume-Uni et en Suisse. Le partenariat combine le portefeuille B2B2C de 3,21 milliards EUR (3,21 milliards USD) d'AXA Partners avec la plateforme de protection technologique de bolttech. En juin 2026, Bolttech et ING Bank ont annoncé un partenariat d'assurance intégrée opérant aux Pays-Bas, en Italie, en Pologne et en Belgique. Ces mouvements montrent comment les assureurs et les plateformes de distribution combinent leurs capacités au lieu de créer chaque partie du service en interne.
La technologie est une source clé de différenciation car elle affecte l'inscription, le traitement des sinistres, la réparation et le contrôle de la fraude. Apple et Samsung disposent d'un avantage structurel grâce au contrôle à la fois du produit de protection et des services de réparation ou de remplacement dans leurs programmes de fabricants d'équipements d'origine. Servify fournit une technologie de gestion des appareils liée aux réseaux de services des fabricants pour l'exécution après-vente et la livraison des sinistres. Les interfaces GSMA Open Gateway soutiennent les vérifications de sinistres via les signaux d'échange de cartes SIM, d'échange d'appareils et d'identifiants d'appareils. Des réglementations telles que le devoir du consommateur de l'Autorité de conduite financière du Royaume-Uni, les normes d'émission numérique de l'Inde et les exigences en matière de données pour les sinistres numériques augmentent les exigences opérationnelles pour les nouveaux entrants. Sur le marché de l'assurance téléphone mobile, les entreprises disposant de technologies de traitement des sinistres, de réseaux de réparation certifiés et d'un inventaire d'appareils fiable sont mieux positionnées pour fournir un service rapide.
Leaders du secteur de l'assurance téléphone mobile
-
Asurion, LLC
-
Apple Inc.
-
Allianz SE
-
Allstate Protection Plans
-
AmTrust Financial Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Assurant et Cogeco Communications ont lancé une solution d'appareils mobiles axée sur le numérique pour les clients canadiens, intégrant l'accès aux appareils, le financement flexible, la protection et les capacités de reprise dans un parcours de cycle de vie unique, étendant la portée d'Assurant au-delà de sa base d'opérateurs aux États-Unis.
- Juin 2026 : Bolttech et ING Bank ont annoncé un partenariat stratégique d'assurance intégrée actif aux Pays-Bas, en Italie, en Pologne et en Belgique, avec des marchés européens supplémentaires en cours, tirant parti du réseau bancaire d'ING pour développer la protection des appareils via la bancassurance.
- Mai 2026 : Associated Carrier Group (ACG) a sélectionné Likewize comme partenaire de protection des appareils pour soutenir les opérateurs régionaux et les MVNO avec des programmes de protection personnalisables, des soins numériques des appareils, des analyses, des services de réparation et de remplacement. Le partenariat est conçu pour améliorer la fidélité des clients, optimiser les offres de protection des appareils et s'adapter à l'évolution des besoins des clients et des appareils.
- Mai 2026 : KDDI, Okinawa Cellular et au Small-Amount Short-Term Insurance ont lancé l'assurance smartphone povo au Japon, offrant une couverture indépendante de l'opérateur et de l'appareil à partir de 190 JPY (1,30 USD) par mois pour les smartphones neufs et d'occasion.
Portée du rapport mondial sur le marché de l'assurance téléphone mobile
| Neuf |
| Reconditionné certifié / d'occasion de l'opérateur |
| Autre occasion |
| Dommages accidentels uniquement |
| Dommages + vol (sans perte accidentelle) |
| Couverture complète des biens |
| Couverture complète + panne |
| Opérateurs de réseau mobile et MVNO |
| Fabricants d'équipements d'origine d'appareils |
| Commerce de détail physique (hors opérateur de réseau mobile, hors fabricant d'équipements d'origine) |
| Assureur direct / agent général gestionnaire / comparateur |
| Bancassurance, compte packagé, affinité |
| Autres canaux de distribution |
| Particulier |
| Entreprise |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par statut de l'appareil à la souscription | Neuf | |
| Reconditionné certifié / d'occasion de l'opérateur | ||
| Autre occasion | ||
| Par type de couverture | Dommages accidentels uniquement | |
| Dommages + vol (sans perte accidentelle) | ||
| Couverture complète des biens | ||
| Couverture complète + panne | ||
| Par canal de distribution | Opérateurs de réseau mobile et MVNO | |
| Fabricants d'équipements d'origine d'appareils | ||
| Commerce de détail physique (hors opérateur de réseau mobile, hors fabricant d'équipements d'origine) | ||
| Assureur direct / agent général gestionnaire / comparateur | ||
| Bancassurance, compte packagé, affinité | ||
| Autres canaux de distribution | ||
| Par utilisateur final | Particulier | |
| Entreprise | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'assurance téléphone mobile ?
La hausse des coûts de réparation, les dommages accidentels, le vol, la perte et l'inscription intégrée via les opérateurs et les fabricants d'appareils soutiennent la demande.
Quelle est la taille du marché de l'assurance téléphone mobile ?
Le marché de l'assurance téléphone mobile était évalué à 38,5 milliards USD en 2025 et devrait atteindre 63,5 milliards USD d'ici 2031 à un CAGR de 8,8 %.
Quelle catégorie d'appareils connaît la croissance la plus rapide ?
Les appareils reconditionnés certifiés et les appareils d'occasion des opérateurs devraient croître à un CAGR de 12,1 % jusqu'en 2031.
Quel canal de distribution se développe le plus rapidement ?
Les fabricants d'équipements d'origine d'appareils devraient croître à un CAGR de 10,7 % jusqu'en 2031, en combinant protection et services de réparation et de remplacement.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 11 % jusqu'en 2031, soutenue par la distribution numérique et les offres de protection intégrée.
Quel est le principal défi pour les assureurs ?
La fraude, les primes élevées, les franchises et les exclusions peuvent affaiblir la perception de valeur des consommateurs et augmenter les coûts des sinistres.