
Tamaño y Participación del Mercado de Seguros para Teléfonos Móviles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 41.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 63.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.80 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Teléfonos Móviles por Mordor Intelligence
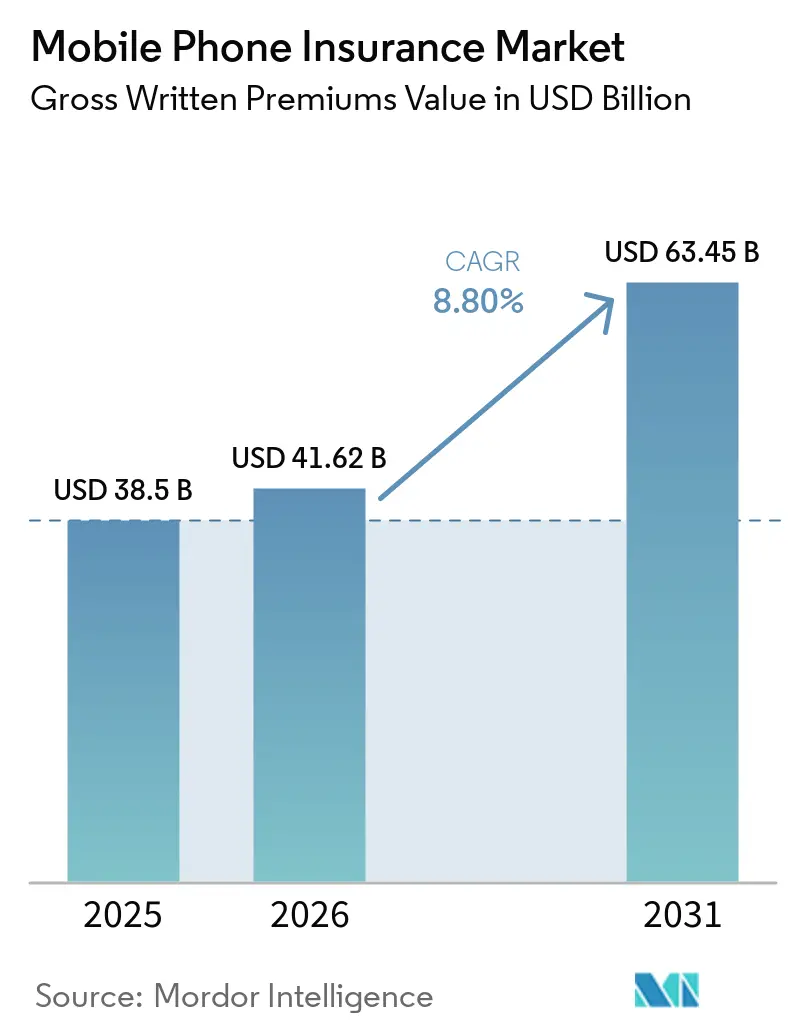
Se proyecta que el tamaño del Mercado de Seguros para Teléfonos Móviles en términos de valor de primas brutas emitidas se expandirá desde 38,5 mil millones de USD en 2025 y 41,62 mil millones de USD en 2026 hasta 63,45 mil millones de USD en 2031, registrando una CAGR del 8,80% entre 2026 y 2031.
El aumento de los costos de reparación y reposición está haciendo que la protección sea más relevante para los propietarios de dispositivos de gama alta, especialmente cuando la reparación de una pantalla representa una parte sustancial del valor del terminal. El mercado de seguros para teléfonos móviles también está ganando apoyo gracias a la inscripción integrada a través de operadores y fabricantes de dispositivos, lo que sitúa la cobertura dentro del proceso de activación y compra. Los paquetes de cobertura más amplios, los dispositivos reacondicionados certificados y la protección de flotas corporativas están ampliando la base direccionable más allá de las pólizas tradicionales para dispositivos nuevos. La competencia es más intensa en América del Norte y Europa Occidental, mientras que la protección de dispositivos reacondicionados certificados, las flotas de pequeñas empresas y los planes multidevice para hogares siguen siendo áreas menos desarrolladas del mercado de seguros para teléfonos móviles. El fraude, las franquicias elevadas, las exclusiones y las reformas en materia de reparación en la Unión Europea podrían limitar la retención si los aseguradores no demuestran un valor claro y ofrecen una resolución ágil de reclamaciones.
Conclusiones Clave del Informe
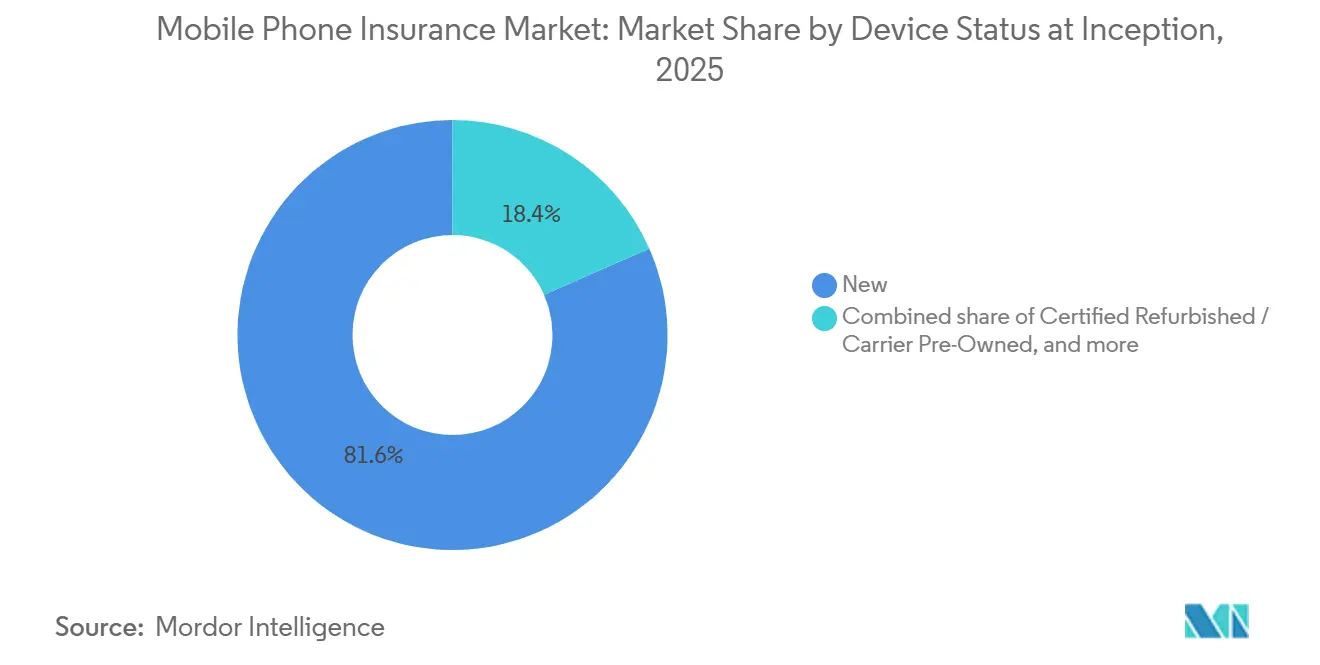
- Por estado del dispositivo, los teléfonos inteligentes nuevos captaron el 81,6% del tamaño del mercado de seguros para teléfonos móviles en 2025, mientras que se proyecta que los dispositivos reacondicionados certificados y los usados de operador crecerán a una CAGR del 12,1% hasta 2031.
- Por paquete de cobertura, la cobertura integral más averías captó el 34,6% del tamaño del mercado de seguros para teléfonos móviles en 2025, mientras que se proyecta que la propiedad integral crecerá a una CAGR del 10,2% hasta 2031.
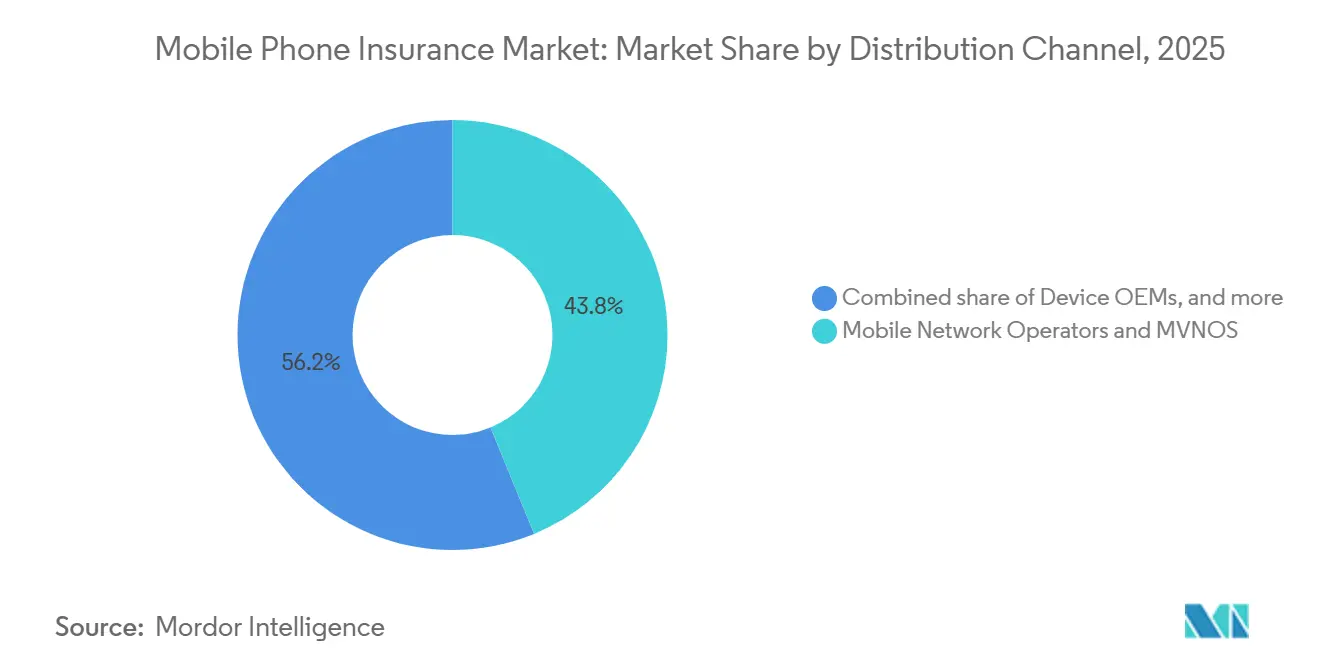
- Por canal de distribución, los operadores de redes móviles y los operadores móviles virtuales captaron el 43,8% del tamaño del mercado de seguros para teléfonos móviles en 2025, mientras que se proyecta que los fabricantes de equipos originales de dispositivos crecerán a una CAGR del 10,7% hasta 2031.
- Por usuario final, los usuarios personales captaron el 85,7% del tamaño del mercado de seguros para teléfonos móviles en 2025, mientras que se proyecta que los usuarios corporativos crecerán a una CAGR del 11,4% hasta 2031.
- Por geografía, América del Norte captó el 46,8% del tamaño del mercado de seguros para teléfonos móviles en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros para Teléfonos Móviles
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los Costos de Reparación y Reposición de Teléfonos Inteligentes | +2.2% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Daño Accidental, Daño por Líquidos, Robo y Pérdida | +1.9% | Global, elevado en Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Seguro Integrado a través de Operadores de Telecomunicaciones y Fabricantes de Dispositivos | +1.5% | Asia-Pacífico, con expansión hacia Oriente Medio, África y América Latina | Mediano plazo (2-4 años) |
| Dependencia de los Teléfonos Inteligentes y Costos por Tiempo de Inactividad del Dispositivo | +1% | Global, más elevado en América del Norte, el Reino Unido y Asia Oriental | Mediano plazo (2-4 años) |
| Cobertura para Teléfonos Inteligentes Nuevos y Reacondicionados | +0.8% | América del Norte, Europa Occidental y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Procesamiento Digital de Reclamaciones y Autenticación de Dispositivos | +0.6% | Global, con avances tempranos en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de los Costos de Reparación y Reposición de Teléfonos Inteligentes Incrementa la Demanda de Protección Financiera
Los costos de reparación de teléfonos inteligentes están reforzando el argumento a favor de la protección entre los propietarios de dispositivos de gama alta. Una revisión de junio de 2026 reportó precios de reemplazo de pantalla superiores a EUR 400 (USD 428) en seis estados miembros de la Unión Europea[1]. La misma revisión indicó que este cargo podría equivaler al 30% del precio minorista de un terminal antes de los costos de mano de obra. Una factura de reparación a ese nivel puede hacer que el autofinanciamiento sea menos atractivo cuando se produce un daño. Los aseguradores con inventario certificado pueden proporcionar dispositivos de reemplazo más rápidamente que un proceso de reparación en algunos casos. Ese resultado de servicio puede apoyar la retención en el mercado de seguros para teléfonos móviles cuando los asegurados valoran la continuidad del dispositivo además del reembolso.
Creciente Incidencia de Daño Accidental, Daño por Líquidos, Robo y Pérdida
El daño accidental, la exposición a líquidos, el robo y la pérdida siguen siendo razones clave por las que los consumidores consideran la protección de dispositivos. Los valores más altos de los terminales aumentan el impacto financiero de un incidente, especialmente para los usuarios que reemplazan dispositivos sin cobertura. El daño por líquidos presenta un desafío particular en los mercados del sudeste asiático con alta humedad, donde los precios de las pólizas pueden no reflejar el volumen de reclamaciones relacionado. Las reclamaciones por robo y pérdida también pueden aumentar las pérdidas del asegurador cuando la propiedad del dispositivo y las circunstancias de la pérdida no pueden verificarse con prontitud. Estos riesgos hacen que la validación de reclamaciones sea importante junto con la cobertura que aborda los daños físicos habituales. El mercado de seguros para teléfonos móviles requiere una suscripción sólida que aborde tanto los incidentes comunes como la tergiversación deliberada.
Expansión del Seguro Integrado a través de Operadores de Telecomunicaciones y Fabricantes de Equipos Originales de Dispositivos
El seguro integrado está trasladando la protección de un complemento voluntario hacia una función ofrecida durante la compra de un dispositivo o servicio. En septiembre de 2025, Igloo y Telkomsel añadieron seguro para dispositivos y protección de pantalla a la aplicación MyTelkomsel para más de 150 millones de suscriptores en Indonesia[2]. La cobertura para dispositivos en ese programa comienza en IDR 1.000 (USD 0,06). SPB Group declara que sus programas integrados con operadores de telecomunicaciones europeos protegen a más de 50 millones de clientes. En mayo de 2026, KDDI, Okinawa Cellular y au Small-Amount Short-Term Insurance lanzaron el seguro para teléfonos inteligentes povo en Japón desde JPY 190 (USD 1,30) por mes. Este modelo hace que el mercado de seguros para teléfonos móviles sea más accesible para dispositivos nuevos y usados porque no está limitado a un único operador o fabricante de terminales.
El Aumento de la Dependencia de los Teléfonos Inteligentes Eleva el Costo del Tiempo de Inactividad del Dispositivo
El tiempo de inactividad del dispositivo puede generar interrupciones operativas para los consumidores y los usuarios corporativos. Un terminal de empleado perdido o dañado puede requerir la sustitución del hardware, crear posibles obligaciones de seguridad de datos y reducir la productividad del empleado. AT&T ofrece planes empresariales para hasta 18 dispositivos elegibles por cuenta, con primas mensuales que alcanzan los USD 175[3]. Verizon también ofrece protección de dispositivos para planes móviles empresariales. Los productos de protección corporativa son cada vez más relevantes a medida que el trabajo híbrido conecta los dispositivos de los empleados a los sistemas empresariales y la información de los clientes. Los proveedores que integran la protección con la gestión de dispositivos móviles pueden ofrecer reemplazos antes de que las fallas del dispositivo resulten en interrupciones prolongadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Primas, Franquicias y Exclusiones de Cobertura Elevadas | -0.9% | Global, más agudo en los mercados sensibles al precio de Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Reclamaciones Fraudulentas y Tergiversación del Dispositivo | -0.7% | Global, concentrado en el Reino Unido, los Estados Unidos y Corea del Sur | Mediano plazo (2-4 años) |
| Alternativas de Reparación de Bajo Costo y Autopago | -0.5% | Global, elevado en mercados con legislación de derecho a reparar | Corto plazo (≤ 2 años) |
| Diferencias Regulatorias y de Estructura de Producto | -0.3% | Asia-Pacífico, Oriente Medio, África, América Latina y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Primas, Franquicias y Exclusiones de Cobertura Elevadas Reducen la Percepción de Valor del Consumidor
Las primas, las franquicias y las exclusiones pueden debilitar el valor percibido de una póliza. Un estudio de 2025 de la Agencia Francesa de Medio Ambiente encontró que los consumidores optaban por la reparación cuando el costo total se mantenía dentro del 20% al 30% del precio original del producto. Una vez que el costo superaba ese rango, los consumidores eran más propensos a reemplazar el producto. Una revisión de 2026 de productos de seguro para teléfonos inteligentes en Alemania encontró primas anuales que alcanzaban el 10% del valor del dispositivo. Los asegurados pueden cuestionar si la cobertura es preferible al ahorro cuando la prima y la franquicia se aproximan al costo de la reparación. El mercado de seguros para teléfonos móviles necesita términos transparentes y beneficios de servicio claramente definidos para limitar las cancelaciones tras una experiencia de reclamación adversa.
Las Reclamaciones Fraudulentas y la Tergiversación del Dispositivo Aumentan las Pérdidas del Asegurador
Las reclamaciones fraudulentas pueden elevar los índices de siniestralidad y aumentar la presión sobre las primas de los asegurados honestos. Cifas encontró que el 19% de los encuestados creía que era legal reclamar por daños preexistentes bajo una nueva póliza. Este malentendido puede dar lugar a reclamaciones frecuentes que son difíciles de identificar únicamente mediante revisiones de documentos. Las interfaces de GSMA Open Gateway pueden ayudar a los aseguradores a validar cambios de SIM, cambios de dispositivo e identificadores de dispositivo cuando los clientes reportan pérdidas. Una mejor verificación es importante porque los controles antifraude deben prevenir pérdidas sin retrasar las reclamaciones legítimas de los clientes. Este equilibrio afecta la retención y los precios en todo el mercado de seguros para teléfonos móviles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estado del Dispositivo al Inicio: La Cobertura de Dispositivos Reacondicionados Se Está Convirtiendo en una Nueva Capa de Crecimiento
Los teléfonos inteligentes nuevos representaron el 81,6% de las pólizas en 2025, lo que refleja la solidez de la inscripción en el punto de venta y los flujos de trabajo de activación de terminales. Este grupo sigue siendo la base principal del mercado de seguros para teléfonos móviles porque los compradores de dispositivos nuevos suelen recibir ofertas de protección durante la compra. Los avisos de los operadores de redes móviles, los pasos de activación del fabricante y los sistemas de pago en tienda apoyan esta vía de inscripción. Estos canales reducen el esfuerzo necesario para añadir cobertura mientras los consumidores ya están completando una transacción de dispositivo. Este modelo consolidado otorga a los teléfonos inteligentes nuevos una ventaja sustancial sobre otras categorías de estado del dispositivo.
Se proyecta que los dispositivos reacondicionados certificados y los usados de operador crecerán a una CAGR del 12,1% hasta 2031, la tasa más alta dentro de esta segmentación. Assurant invirtió en Plug, una plataforma de dispositivos usados certificados que distribuye dispositivos a más de 150 países, en julio de 2025. Casi cuatro de cada diez propietarios de teléfonos inteligentes en los Estados Unidos adquirieron un dispositivo de segunda mano durante el período anterior. La confianza, más que el precio, sigue siendo una barrera importante para una adopción más amplia. La industria de seguros para teléfonos móviles puede utilizar la certificación, la clasificación estandarizada y la cobertura de garantía para reducir la incertidumbre para los aseguradores y los compradores de dispositivos.


Por Paquete de Cobertura: La Cobertura Amplia Está Ganando Terreno a Medida que el Riesgo de Exclusión Se Hace Más Visible
La cobertura integral más averías representó el 34,6% de las pólizas en 2025, liderando el segmento de paquetes de cobertura. Este paquete combina daño accidental, robo y pérdida, y avería mecánica o eléctrica. Su alcance aborda varios eventos que pueden generar altos costos para un propietario no asegurado. Los consumidores que han enfrentado costos de reparación de EUR 200 a EUR 400 (USD 214 a USD 428) en Europa pueden otorgar mayor valor a los planes con menos exclusiones. Su posición muestra que los consumidores consideran la pérdida total y las averías junto con los daños en la pantalla.
Se proyecta que la Propiedad Integral crecerá a una CAGR del 10,2% hasta 2031, convirtiéndola en el paquete de mayor crecimiento. Esta cobertura responde a la demanda de protección total de activos en lugar de planes limitados por tipo de daño o límites por incidente. Las pólizas de Solo Daño Accidental están perdiendo importancia relativa a medida que los consumidores reconocen que el robo y la pérdida total pueden quedar fuera de un plan limitado. AppleCare+ combina daño accidental con cobertura de robo y pérdida en mercados donde Apple cumple con la Autoridad de Conducta Financiera del Reino Unido o los requisitos de seguros estatales. El tamaño del mercado de seguros para teléfonos móviles para Propiedad Integral se está expandiendo a medida que los consumidores buscan protección que cubra una gama más amplia de riesgos de propiedad.
Por Canal de Distribución: Los Fabricantes de Dispositivos Están Desafiando el Dominio de la Distribución de los Operadores
Los operadores de redes móviles y los operadores móviles virtuales mantuvieron una participación del 43,8% en 2025, conservando la mayor posición de distribución. Su ventaja proviene de la facturación establecida a suscriptores, los programas de actualización y los procesos de activación de terminales. Esos procesos permiten a los proveedores presentar la protección sin requerir un paso de pago o registro separado. Esta escala otorga a los operadores un papel importante en el mercado de seguros para teléfonos móviles, incluso a medida que otros canales se desarrollan. También explica por qué los aseguradores directos, los agentes gestores generales, los proveedores de bancaseguros y los minoristas físicos enfrentan una mayor fricción en la inscripción.
Se proyecta que los fabricantes de equipos originales de dispositivos crecerán a una CAGR del 10,7% hasta 2031, el ritmo más rápido entre los canales de distribución. Apple y Samsung controlan el producto de protección y la red de reparación o reemplazo dentro de sus propios ecosistemas. En abril de 2026, Bolt se asoció con Associated Carrier Group para proporcionar protección totalmente digital a más de 2 millones de suscriptores inalámbricos a través de operadores de nivel 2 y nivel 3 de los Estados Unidos. En mayo de 2026, Associated Carrier Group seleccionó a Likewize como su socio de protección de dispositivos, incluido el servicio autorizado por Apple para operadores regionales. Estas asociaciones permiten a los proveedores regionales mejorar la inscripción digital y la calidad del servicio sin construir su propia infraestructura de seguros.
Por Usuario Final: La Demanda Corporativa Se Está Formalizando a Medida que el Trabajo Híbrido Aumenta el Riesgo del Dispositivo
Los usuarios finales personales representaron el 85,7% de los ingresos en 2025, lo que refleja los orígenes de consumo de la categoría. Los planes de suscripción individual vendidos a través de canales de operadores proporcionan la base de volumen del mercado de seguros para teléfonos móviles. Los consumidores generalmente aseguran un único dispositivo y toman decisiones en el momento de la compra o actualización del terminal. Esto produce un gran y recurrente conjunto de pólizas a través de los canales de operadores y fabricantes. Estos factores continúan haciendo de los usuarios personales el grupo de ingresos dominante.
Se proyecta que los usuarios corporativos crecerán a una CAGR del 11,4% hasta 2031, en comparación con la CAGR general del mercado del 8,8%. Los valores más altos de los dispositivos, el trabajo híbrido y las obligaciones relacionadas con los datos de los empleados respaldan la demanda de protección formal de flotas. Una pérdida no asegurada puede implicar la sustitución de hardware, el tiempo de inactividad del empleado y la posible exposición de información empresarial. El plan Protect Advantage for Business de AT&T cubre hasta 18 dispositivos elegibles por cuenta con una prima mensual de USD 175. Los proveedores de movilidad gestionada pueden combinar inventarios de dispositivos, contratos con operadores, gestión de gastos y protección dentro de acuerdos anuales.
Análisis Geográfico
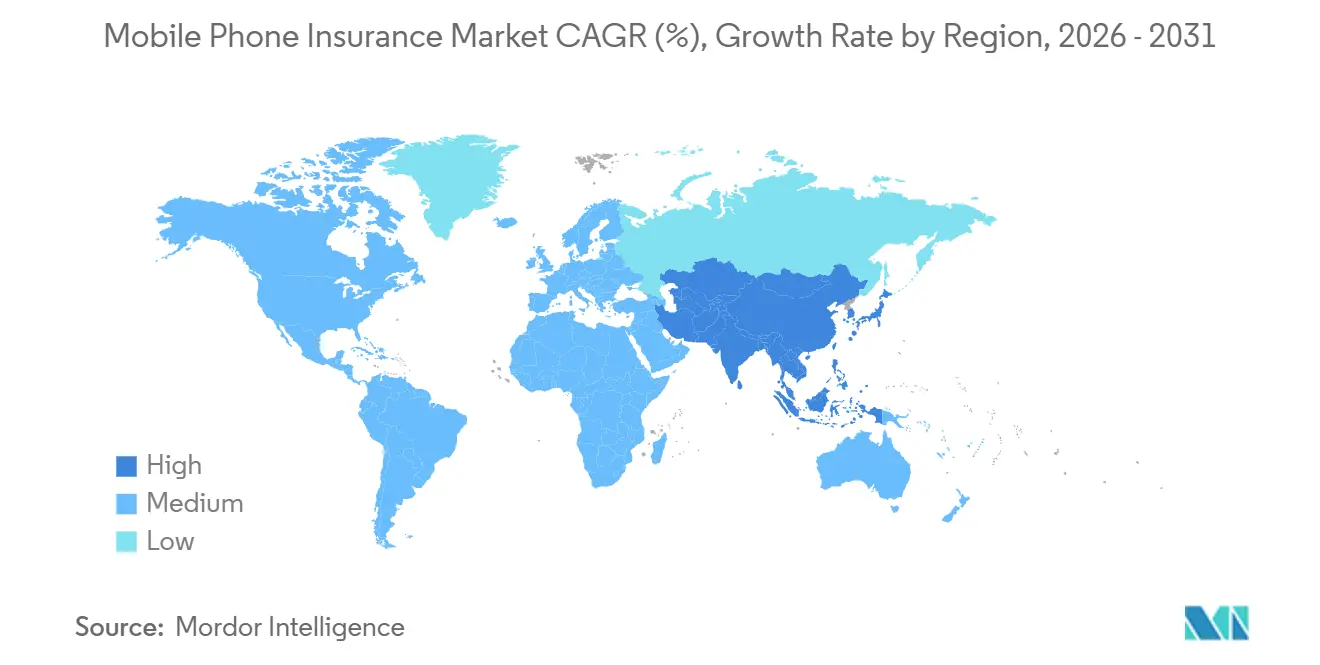
América del Norte mantuvo una participación del 46,8% en 2025, representando la mayor posición regional en el mercado de seguros para teléfonos móviles. Los altos precios de venta de teléfonos inteligentes y la distribución madura integrada en los operadores respaldan la adopción del mercado de seguros para teléfonos móviles en la región. Los Estados Unidos es el mayor mercado nacional, con Assurant, Asurion y Allstate Protection Plans atendiendo a los suscriptores a través de integraciones de facturación de AT&T, Verizon y T-Mobile. Canadá se está expandiendo a través de servicios de ciclo de vida que combinan acceso a dispositivos, financiamiento, protección y opciones de intercambio. En julio de 2026, Assurant y Cogeco Communications lanzaron una solución de dispositivos móviles de primera digital para clientes canadienses.p>
Se prevé que Asia-Pacífico crezca a una CAGR del 11% hasta 2031, la tasa regional más rápida. China respalda el volumen de primas regional a través de una base de teléfonos inteligentes que supera los 900 millones de usuarios y la distribución digital en plataformas como Alipay y WeChat Pay. India está avanzando a través de las directrices de emisión de pólizas de primera digital de la Autoridad Reguladora y de Desarrollo de Seguros de India, que respaldan menores costos de distribución e inscripción sin papel. Indonesia demostró el impulso del seguro integrado cuando Igloo y Telkomsel añadieron protección a la aplicación MyTelkomsel para más de 150 millones de suscriptores en septiembre de 2025. Corea del Sur, Japón y Australia representan mercados de Asia-Pacífico más maduros con primas promedio más altas y un crecimiento más moderado en el mercado de seguros para teléfonos móviles.
Europa tiene una posición de ingresos de nivel medio, con el Reino Unido y Alemania como anclas regionales. Alemania lidera la posición europea, mientras que las primas de seguros alemanas aumentaron un 6,6% en 2025. La Directiva de Derecho a Reparar de la Unión Europea puede reducir la demanda de cobertura por daños menores al ampliar el acceso a piezas y documentación de reparación. La directiva también puede apoyar el ecosistema de dispositivos reacondicionados certificados, lo que podría ampliar la base de dispositivos elegibles para protección formal. En mayo de 2026, la plataforma ConnectSure de EFGH añadió protección de dispositivos y seguro de vida crediticio a los recorridos de compra ahora y paga después de teléfonos inteligentes en Nigeria.

Panorama Competitivo
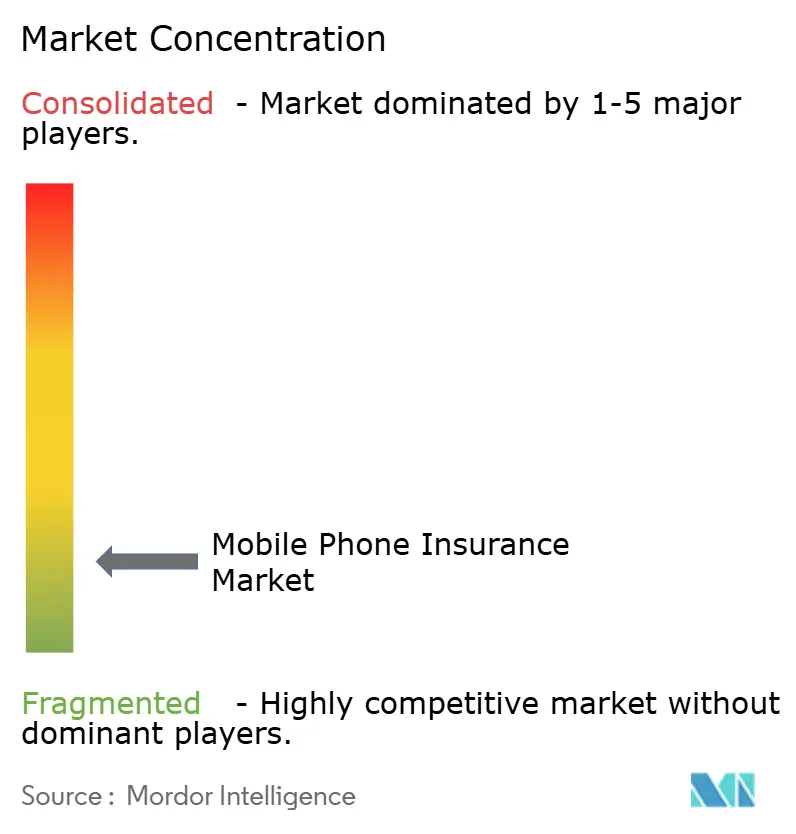
El mercado de seguros para teléfonos móviles está fragmentado. Ninguna empresa tiene una posición dominante en todas las geografías. En América del Norte, la distribución a través de operadores tiene características de casi duopolio en torno a Assurant y Asurion. La competencia está aumentando entre los operadores regionales a medida que las plataformas tecnológicas reducen los requisitos de infraestructura para la protección digital de dispositivos. El mercado de seguros para teléfonos móviles, por lo tanto, combina relaciones establecidas con operadores con oportunidades para proveedores que pueden apoyar a operadores más pequeños. La cobertura de dispositivos reacondicionados certificados, las flotas de pequeñas y medianas empresas y los planes multidevice para hogares siguen siendo áreas donde ningún proveedor tiene una posición global de liderazgo.
Europa incluye especialistas en seguros integrados como Bolttech, SPB Group y Allianz Partners, que trabajan en varias relaciones con operadores de telecomunicaciones. En septiembre de 2025, AXA Partners y bolttech establecieron una asociación a largo plazo para ofrecer seguros integrados en la Unión Europea, el Reino Unido y Suiza. La asociación combina la cartera B2B2C de EUR 3 mil millones (USD 3,21 mil millones) de AXA Partners con la plataforma de protección habilitada por tecnología de bolttech. En junio de 2026, Bolttech e ING Bank anunciaron una asociación de seguros integrados que opera en los Países Bajos, Italia, Polonia y Bélgica. Estos movimientos muestran cómo los aseguradores y las plataformas de distribución están combinando sus capacidades en lugar de crear cada parte del servicio internamente.
La tecnología es una fuente clave de diferenciación porque afecta la inscripción, el procesamiento de reclamaciones, la reparación y el control del fraude. Apple y Samsung tienen una ventaja estructural a través del control tanto del producto de protección como de los servicios de reparación o reemplazo en sus programas de fabricantes de equipos originales. Servify proporciona tecnología de gestión de dispositivos vinculada a las redes de servicio del fabricante para el cumplimiento de posventa y la entrega de reclamaciones. Las interfaces de GSMA Open Gateway respaldan las verificaciones de reclamaciones a través de señales de cambio de SIM, cambio de dispositivo e identificador de dispositivo. Regulaciones como el Deber del Consumidor de la Autoridad de Conducta Financiera del Reino Unido, los estándares de emisión digital de India y los requisitos de datos para reclamaciones digitales elevan los requisitos operativos para los nuevos participantes. En el mercado de seguros para teléfonos móviles, las empresas con tecnología de reclamaciones, redes de reparación certificadas e inventario de dispositivos confiable están mejor posicionadas para brindar un servicio ágil.
Líderes de la Industria de Seguros para Teléfonos Móviles
-
Asurion, LLC
-
Apple Inc.
-
Allianz SE
-
Allstate Protection Plans
-
AmTrust Financial Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Assurant y Cogeco Communications lanzaron una solución de dispositivos móviles de primera digital para clientes canadienses, integrando acceso a dispositivos, financiamiento flexible, protección y capacidades de intercambio en un único recorrido de ciclo de vida, extendiendo el alcance de Assurant más allá de su base de operadores en los Estados Unidos.
- Junio de 2026: Bolttech e ING Bank anunciaron una asociación estratégica de seguros integrados activa en los Países Bajos, Italia, Polonia y Bélgica, con mercados europeos adicionales en proceso, aprovechando la red bancaria de ING para escalar la protección de dispositivos a través de bancaseguros.
- Mayo de 2026: Associated Carrier Group (ACG) seleccionó a Likewize como su socio de protección de dispositivos para apoyar a los operadores regionales y los OMV con programas de protección personalizables, cuidado digital de dispositivos, análisis, servicios de reparación y reemplazo. La asociación está diseñada para mejorar la fidelización de clientes, optimizar las ofertas de protección de dispositivos y adaptarse a las necesidades cambiantes de los clientes y los dispositivos.
- Mayo de 2026: KDDI, Okinawa Cellular y au Small-Amount Short-Term Insurance lanzaron el Seguro para Teléfonos Inteligentes povo en Japón, ofreciendo cobertura independiente del operador y del dispositivo desde JPY 190 (USD 1,30) por mes para teléfonos inteligentes nuevos y usados.


Alcance del Informe Global del Mercado de Seguros para Teléfonos Móviles
| Nuevo |
| Reacondicionado Certificado / Usado de Operador |
| Otro Usado |
| Solo Daño Accidental |
| Daño más Robo (Sin Pérdida Accidental) |
| Propiedad Integral |
| Integral más Averías |
| Operadores de Redes Móviles y OMV |
| Fabricantes de Equipos Originales de Dispositivos |
| Minorista Físico (No Operador, No Fabricante de Equipos Originales) |
| Asegurador Directo / Agente Gestor General / Comparador |
| Bancaseguros, Cuenta con Paquete, Afinidad |
| Otros Canales de Distribución |
| Personal |
| Corporativo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Estado del Dispositivo al Inicio | Nuevo | |
| Reacondicionado Certificado / Usado de Operador | ||
| Otro Usado | ||
| Por Paquete de Cobertura | Solo Daño Accidental | |
| Daño más Robo (Sin Pérdida Accidental) | ||
| Propiedad Integral | ||
| Integral más Averías | ||
| Por Canal de Distribución | Operadores de Redes Móviles y OMV | |
| Fabricantes de Equipos Originales de Dispositivos | ||
| Minorista Físico (No Operador, No Fabricante de Equipos Originales) | ||
| Asegurador Directo / Agente Gestor General / Comparador | ||
| Bancaseguros, Cuenta con Paquete, Afinidad | ||
| Otros Canales de Distribución | ||
| Por Usuario Final | Personal | |
| Corporativo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de seguros para teléfonos móviles?
Los mayores costos de reparación, el daño accidental, el robo, la pérdida y la inscripción integrada a través de operadores y fabricantes de dispositivos están respaldando la demanda.
¿Qué tamaño tiene el mercado de seguros para teléfonos móviles?
El mercado de seguros para teléfonos móviles fue valorado en 38,5 mil millones de USD en 2025 y se prevé que alcance los 63,5 mil millones de USD en 2031 con una CAGR del 8,8%.
¿Qué categoría de dispositivo está creciendo más rápido?
Se prevé que los dispositivos reacondicionados certificados y los usados de operador crezcan a una CAGR del 12,1% hasta 2031.
¿Qué canal de distribución se está expandiendo más rápido?
Se prevé que los fabricantes de equipos originales de dispositivos crezcan a una CAGR del 10,7% hasta 2031 al combinar protección con servicios de reparación y reemplazo.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 11% hasta 2031, respaldada por la distribución digital y las ofertas de protección integrada.
¿Cuál es el principal desafío para los aseguradores?
El fraude, las primas elevadas, las franquicias y las exclusiones pueden debilitar la percepción de valor del consumidor y aumentar los costos de reclamaciones.


 Sus datos están seguros y nunca se venden ni se comparten.
