
Marktgröße und Marktanteil der Mobiltelefon-Versicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 41.62 Milliarden US-Dollar |
| Marktgröße (2031) | 63.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.80 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
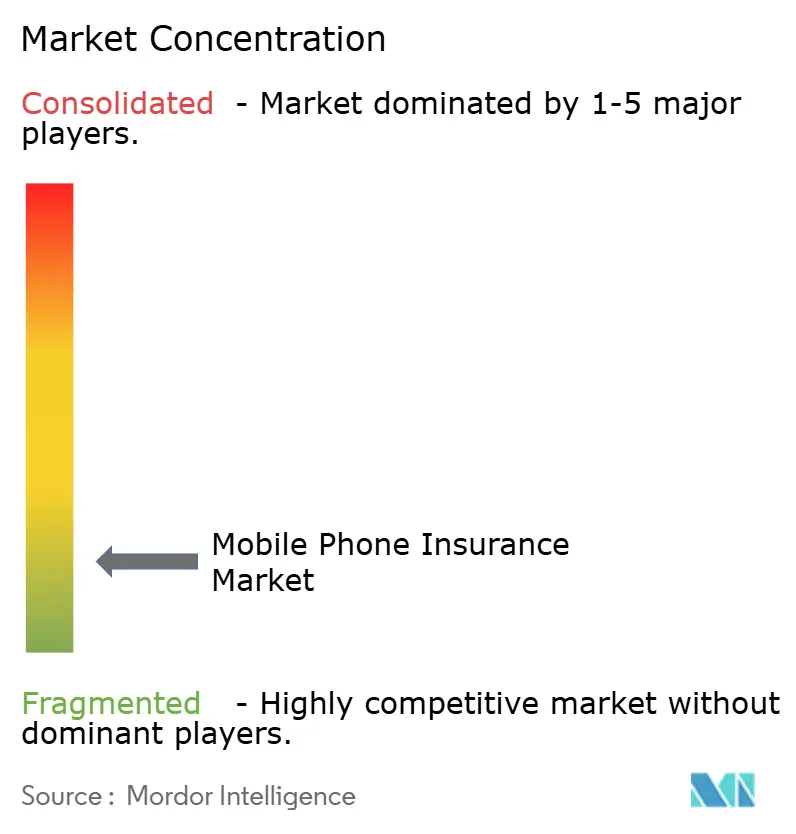
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Mobiltelefon-Versicherung von Mordor Intelligence
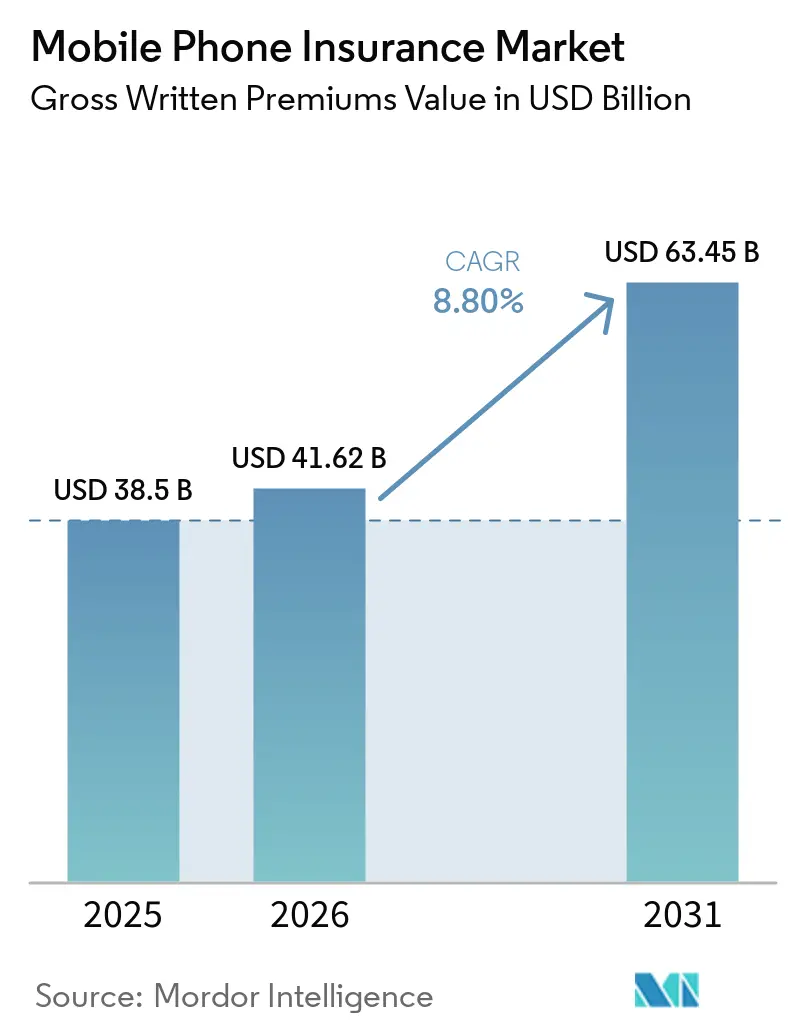
Die Marktgröße der Mobiltelefon-Versicherung, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 38,5 Milliarden USD im Jahr 2025 und 41,62 Milliarden USD im Jahr 2026 auf 63,45 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 8,80 % verzeichnen.
Steigende Reparatur- und Ersatzkosten machen den Schutz für Besitzer von Premium-Geräten immer relevanter, insbesondere wenn eine Displayreparatur einen erheblichen Teil des Gerätewerts ausmacht. Der Markt für Mobiltelefon-Versicherungen erhält zudem Unterstützung durch eingebettete Registrierung über Netzbetreiber und Gerätehersteller, die den Versicherungsschutz in den Aktivierungs- und Kaufprozess integriert. Umfangreichere Deckungspakete, zertifizierte generalüberholte Geräte und der Schutz von Unternehmensflotten erweitern die adressierbare Basis über traditionelle Neugeräte-Policen hinaus. Der Wettbewerb ist in Nordamerika und Westeuropa am stärksten, während der Schutz zertifizierter generalüberholter Geräte, Flotten kleiner Unternehmen und Mehrgeräte-Haushaltspläne weniger entwickelte Bereiche des Marktes für Mobiltelefon-Versicherungen darstellen. Betrug, hohe Selbstbehalte, Ausschlüsse und Reparaturreformen in der Europäischen Union könnten die Kundenbindung einschränken, wenn Versicherer keinen klaren Mehrwert bieten und keine schnelle Schadenregulierung gewährleisten.
Wichtigste Erkenntnisse des Berichts
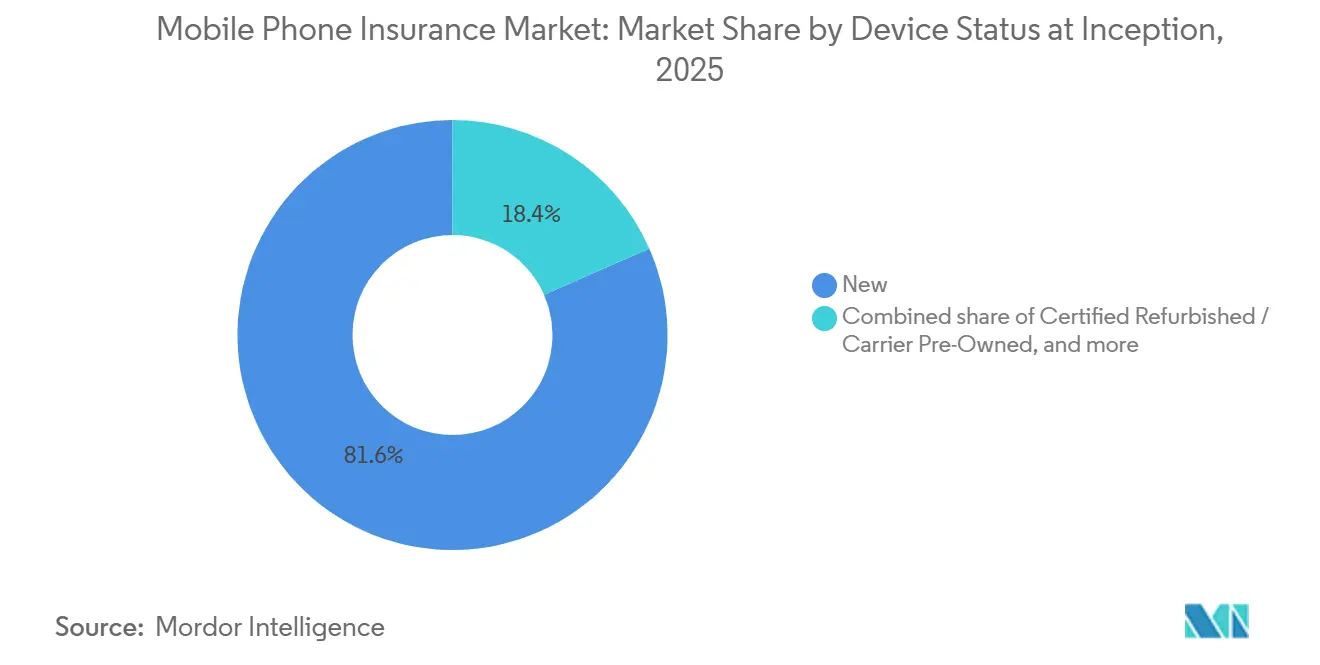
- Nach Gerätestatus entfielen 2025 81,6 % der Marktgröße der Mobiltelefon-Versicherung auf neue Smartphones, während zertifizierte generalüberholte und vom Netzbetreiber vorbesessene Geräte bis 2031 voraussichtlich mit einem CAGR von 12,1 % wachsen werden.
- Nach Deckungspaket entfiel 2025 ein Anteil von 34,6 % der Marktgröße der Mobiltelefon-Versicherung auf Vollkasko + Pannenschutz, während umfassender Sachschutz bis 2031 voraussichtlich mit einem CAGR von 10,2 % wachsen wird.
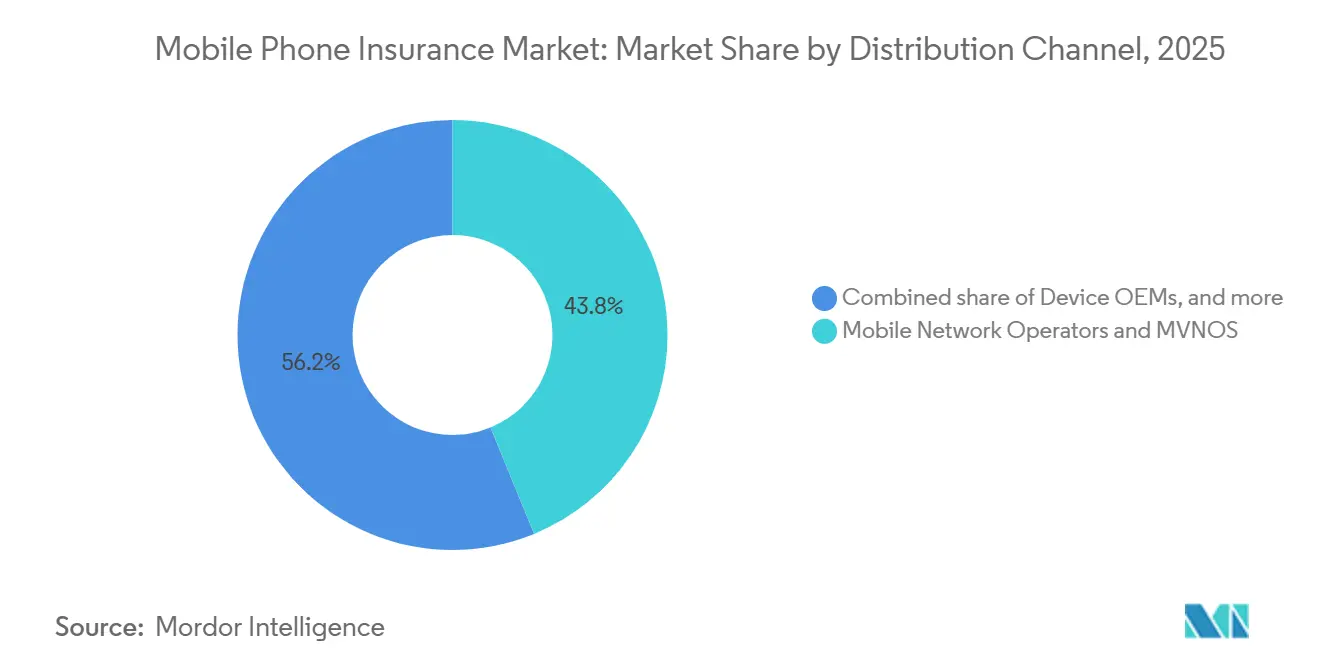
- Nach Vertriebskanal entfielen 2025 43,8 % der Marktgröße der Mobiltelefon-Versicherung auf Mobilfunknetzbetreiber und mobile virtuelle Netzbetreiber, während Geräte-Originalhersteller bis 2031 voraussichtlich mit einem CAGR von 10,7 % wachsen werden.
- Nach Endnutzer entfielen 2025 85,7 % der Marktgröße der Mobiltelefon-Versicherung auf Privatnutzer, während Unternehmensnutzer bis 2031 voraussichtlich mit einem CAGR von 11,4 % wachsen werden.
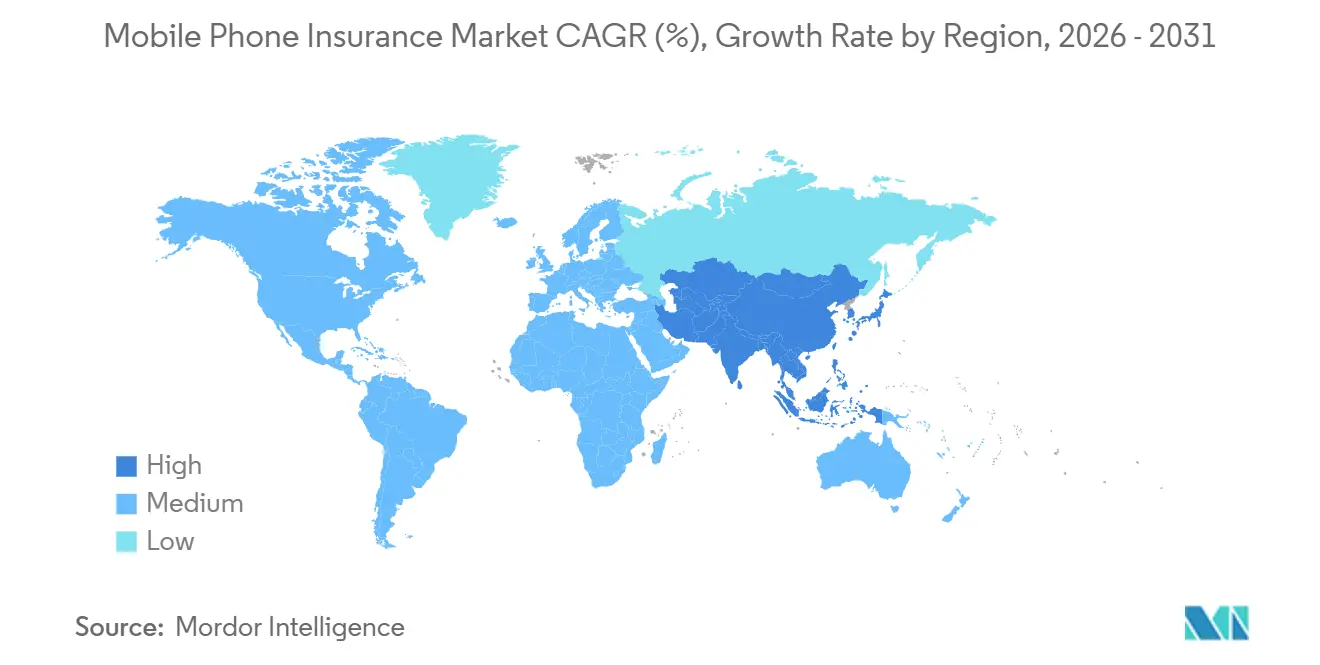
- Nach Geografie entfiel 2025 ein Anteil von 46,8 % der Marktgröße der Mobiltelefon-Versicherung auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Mobiltelefon-Versicherungen
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Reparatur- und Ersatzkosten für Smartphones | +2.2% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Unfallschäden, Flüssigkeitsschäden, Diebstahl und Verlust | +1.9% | Global, erhöht im asiatisch-pazifischen Raum und in Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Eingebettete Versicherung über Telekommunikationsbetreiber und Gerätehersteller | +1.5% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Smartphone-Abhängigkeit und Kosten durch Geräteausfallzeiten | +1% | Global, am höchsten in Nordamerika, dem Vereinigten Königreich und Ostasien | Mittelfristig (2–4 Jahre) |
| Versicherungsschutz für neue und generalüberholte Smartphones | +0.8% | Nordamerika, Westeuropa und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Digitale Schadenbearbeitung und Geräteauthentifizierung | +0.6% | Global, mit frühen Gewinnen in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Reparatur- und Ersatzkosten für Smartphones erhöhen die Nachfrage nach finanziellem Schutz
Die Reparaturkosten für Smartphones stärken das Argument für den Schutz bei Besitzern von Premium-Geräten. Eine Überprüfung vom Juni 2026 meldete Displayersatzpreise von über 400 EUR (428 USD) in sechs Mitgliedstaaten der Europäischen Union[1]. Dieselbe Überprüfung ergab, dass diese Kosten 30 % des Einzelhandelspreises eines Geräts vor Arbeitskosten entsprechen können. Eine Reparaturrechnung in dieser Höhe kann die Selbstfinanzierung weniger attraktiv machen, wenn ein Schaden eintritt. Versicherer mit zertifiziertem Bestand können in einigen Fällen Ersatzgeräte schneller bereitstellen als ein Reparaturprozess. Dieses Serviceergebnis kann die Kundenbindung im Markt für Mobiltelefon-Versicherungen unterstützen, wenn Versicherungsnehmer sowohl die Gerätekontinuität als auch die Erstattung schätzen.
Zunehmende Häufigkeit von Unfallschäden, Flüssigkeitsschäden, Diebstahl und Verlust
Unfallschäden, Flüssigkeitseinwirkung, Diebstahl und Verlust bleiben die wichtigsten Gründe, warum Verbraucher einen Geräteschutz in Betracht ziehen. Höhere Gerätewerte erhöhen die finanziellen Auswirkungen eines Vorfalls, insbesondere für Nutzer, die Geräte ohne Versicherungsschutz ersetzen. Flüssigkeitsschäden stellen eine besondere Herausforderung in den feuchten Märkten Südostasiens dar, wo die Policenpreise das damit verbundene Schadenvolumen möglicherweise nicht widerspiegeln. Diebstahl- und Verlustschäden können auch die Verluste des Versicherers erhöhen, wenn Geräteeigentümerschaft und Verlustumstände nicht zeitnah verifiziert werden können. Diese Risiken machen die Schadenvalidierung neben dem Versicherungsschutz für routinemäßige physische Schäden wichtig. Der Markt für Mobiltelefon-Versicherungen erfordert eine solide Risikoprüfung, die sowohl häufige Vorfälle als auch vorsätzliche Falschdarstellungen berücksichtigt.
Ausweitung der eingebetteten Versicherung über Telekommunikationsbetreiber und Geräte-Originalhersteller
Eingebettete Versicherungen verlagern den Schutz von einem freiwilligen Zusatz hin zu einem Merkmal, das beim Kauf eines Geräts oder einer Dienstleistung angeboten wird. Im September 2025 fügten Igloo und Telkomsel der MyTelkomsel-App für mehr als 150 Millionen Abonnenten in Indonesien Gadget-Versicherung und Displayschutz hinzu[2]. Der Gadget-Schutz in diesem Programm beginnt bei IDR 1.000 (0,06 USD). SPB Group gibt an, dass ihre eingebetteten Programme mit europäischen Telekommunikationsbetreibern mehr als 50 Millionen Kunden schützen. Im Mai 2026 lancierten KDDI, Okinawa Cellular und au Small-Amount Short-Term Insurance die povo-Smartphone-Versicherung in Japan ab 190 JPY (1,30 USD) pro Monat. Dieses Modell macht den Markt für Mobiltelefon-Versicherungen für neue und gebrauchte Geräte zugänglicher, da er nicht auf einen einzigen Netzbetreiber oder Gerätehersteller beschränkt ist.
Zunehmende Smartphone-Abhängigkeit erhöht die Kosten durch Geräteausfallzeiten
Geräteausfallzeiten können für Verbraucher und Unternehmensnutzer betriebliche Störungen verursachen. Ein verlorenes oder beschädigtes Mitarbeitergerät kann einen Hardwareersatz erfordern, potenzielle Datensicherheitsverpflichtungen schaffen und die Mitarbeiterproduktivität verringern. AT&T bietet Geschäftspläne für bis zu 18 berechtigte Geräte pro Konto mit monatlichen Prämien von bis zu 175 USD an[3]. Verizon bietet ebenfalls Geräteschutz für mobile Geschäftspläne an. Unternehmensschutzprodukte werden immer relevanter, da hybrides Arbeiten Mitarbeitergeräte mit Geschäftssystemen und Kundeninformationen verbindet. Anbieter, die den Schutz mit dem Mobile-Device-Management integrieren, können Ersatzgeräte bereitstellen, bevor Geräteausfälle zu längeren Unterbrechungen führen.
Analyse der Hemmnis-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prämien, Selbstbehalte und Deckungsausschlüsse | -0.9% | Global, am stärksten in preissensiblen Märkten im asiatisch-pazifischen Raum und in Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Betrügerische Schadensmeldungen und Geräteverschleierung | -0.7% | Global, konzentriert im Vereinigten Königreich, den Vereinigten Staaten und Südkorea | Mittelfristig (2–4 Jahre) |
| Günstige Reparatur- und Selbstzahlungsalternativen | -0.5% | Global, erhöht in Märkten mit Recht-auf-Reparatur-Gesetzgebung | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und produktstrukturelle Unterschiede | -0.3% | Asiatisch-pazifischer Raum, Naher Osten, Afrika, Lateinamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prämien, Selbstbehalte und Deckungsausschlüsse verringern die Wertwahrnehmung der Verbraucher
Prämien, Selbstbehalte und Ausschlüsse können den wahrgenommenen Wert einer Police schwächen. Eine Studie der französischen Umweltbehörde aus dem Jahr 2025 ergab, dass Verbraucher eine Reparatur wählten, wenn die Gesamtkosten innerhalb von 20 % bis 30 % des ursprünglichen Produktpreises blieben. Sobald die Kosten diesen Bereich überstiegen, neigten die Verbraucher eher dazu, das Produkt zu ersetzen. Eine Überprüfung von Smartphone-Versicherungsprodukten in Deutschland aus dem Jahr 2026 ergab Jahresprämien von bis zu 10 % des Gerätewerts. Versicherungsnehmer könnten in Frage stellen, ob ein Versicherungsschutz gegenüber Ersparnissen vorzuziehen ist, wenn sich Prämie und Selbstbehalt den Reparaturkosten annähern. Der Markt für Mobiltelefon-Versicherungen benötigt transparente Bedingungen und klar definierte Leistungsvorteile, um Kündigungen nach einer negativen Schadenerfahrung zu begrenzen.
Betrügerische Schadensmeldungen und Geräteverschleierung erhöhen die Verluste der Versicherer
Betrügerische Schadensmeldungen können die Schadenkostenquoten erhöhen und den Prämiendrucks für ehrliche Versicherungsnehmer steigern. Cifas stellte fest, dass 19 % der Befragten der Meinung waren, es sei legal, im Rahmen einer neuen Police für vorbestehende Schäden Ansprüche geltend zu machen. Dieses Missverständnis kann zu häufigen Schadensmeldungen führen, die allein durch Dokumentenprüfungen schwer zu identifizieren sind. GSMA-Open-Gateway-Schnittstellen können Versicherern helfen, SIM-Wechsel, Gerätewechsel und Gerätekennungen zu validieren, wenn Kunden Verluste melden. Eine bessere Verifizierung ist wichtig, da Betrugskontrollen Verluste verhindern müssen, ohne legitime Kundenschäden zu verzögern. Dieses Gleichgewicht beeinflusst die Kundenbindung und Preisgestaltung im gesamten Markt für Mobiltelefon-Versicherungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätestatus bei Vertragsbeginn: Schutz für generalüberholte Geräte entwickelt sich zu einer neuen Wachstumsschicht
Neue Smartphones machten 2025 81,6 % der Policen aus, was die Stärke der Registrierung am Point-of-Sale und der Workflows zur Geräteaktivierung widerspiegelt. Diese Gruppe bleibt die primäre Basis für den Markt für Mobiltelefon-Versicherungen, da Käufer neuer Geräte beim Kauf häufig Schutzangebote erhalten. Aufforderungen von Mobilfunknetzbetreibern, Aktivierungsschritte der Hersteller und Kassensysteme im Einzelhandel unterstützen diesen Registrierungsweg. Diese Kanäle reduzieren den Aufwand für das Hinzufügen von Versicherungsschutz, während Verbraucher bereits eine Gerätetransaktion abschließen. Dieses etablierte Modell verschafft neuen Smartphones einen erheblichen Vorsprung gegenüber anderen Gerätestatus-Kategorien.
Zertifizierte generalüberholte und vom Netzbetreiber vorbesessene Geräte werden bis 2031 voraussichtlich mit einem CAGR von 12,1 % wachsen, der stärksten Rate innerhalb dieser Segmentierung. Assurant investierte im Juli 2025 in Plug, eine zertifizierte Plattform für vorbesessene Geräte, die Geräte in mehr als 150 Länder vertreibt. Fast vier von zehn Smartphone-Besitzern in den Vereinigten Staaten kauften im vorangegangenen Zeitraum ein vorbesessenes Gerät. Vertrauen, nicht der Preis, bleibt eine wesentliche Hürde für eine breitere Akzeptanz. Die Mobiltelefon-Versicherungsbranche kann Zertifizierung, standardisierte Bewertung und Garantiedeckung nutzen, um die Unsicherheit für Versicherer und Gerätekäufer zu verringern.


Nach Deckungspaket: Umfassender Schutz gewinnt an Bedeutung, da das Ausschlussrisiko sichtbarer wird
Vollkasko + Pannenschutz hielt 2025 einen Anteil von 34,6 % der Policen und führte das Deckungspaket-Segment an. Dieses Paket kombiniert Unfallschäden, Diebstahl und Verlust sowie mechanische oder elektrische Fehlfunktionen. Sein Umfang deckt mehrere Ereignisse ab, die für einen unversicherten Eigentümer hohe Kosten verursachen können. Verbraucher, die in Europa mit Reparaturkosten von 200 EUR bis 400 EUR (214 USD bis 428 USD) konfrontiert waren, legen möglicherweise größeren Wert auf Pläne mit weniger Ausschlüssen. Seine Position zeigt, dass Verbraucher neben Displayschäden auch Totalverlust und Fehlfunktionen berücksichtigen.
Umfassender Sachschutz wird bis 2031 voraussichtlich mit einem CAGR von 10,2 % wachsen und ist damit das am schnellsten wachsende Paket. Dieser Schutz entspricht der Nachfrage nach vollständigem Vermögensschutz anstelle von Plänen, die durch Schadensart oder Obergrenzen pro Vorfall begrenzt sind. Policen mit ausschließlichem Unfallschutz verlieren an relativer Bedeutung, da Verbraucher erkennen, dass Diebstahl und Totalverlust möglicherweise nicht von einem engen Plan abgedeckt werden. AppleCare+ kombiniert Unfallschutz mit Diebstahl- und Verlustdeckung in Märkten, in denen Apple die Anforderungen der britischen Financial Conduct Authority oder staatlicher Versicherungsanforderungen erfüllt. Die Marktgröße der Mobiltelefon-Versicherung für umfassenden Sachschutz wächst, da Verbraucher einen Schutz suchen, der ein breiteres Spektrum an Eigentumsrisiken abdeckt.
Nach Vertriebskanal: Gerätehersteller fordern die Dominanz des Netzbetreiber-Vertriebs heraus
Mobilfunknetzbetreiber und mobile virtuelle Netzbetreiber hielten 2025 einen Anteil von 43,8 % und behielten damit die größte Vertriebsposition. Ihr Vorteil ergibt sich aus etablierter Abonnenten-Abrechnung, Upgrade-Programmen und Geräteaktivierungsprozessen. Diese Prozesse ermöglichen es Anbietern, Schutz anzubieten, ohne einen separaten Zahlungs- oder Registrierungsschritt zu erfordern. Diese Größenordnung gibt Betreibern eine wichtige Rolle im Markt für Mobiltelefon-Versicherungen, auch wenn sich andere Kanäle entwickeln. Es erklärt auch, warum Direktversicherer, Managing General Agents, Bancassurance-Anbieter und stationäre Einzelhändler mit höherer Registrierungsreibung konfrontiert sind.
Geräte-Originalhersteller werden bis 2031 voraussichtlich mit einem CAGR von 10,7 % wachsen, dem schnellsten Tempo unter den Vertriebskanälen. Apple und Samsung kontrollieren das Schutzprodukt sowie das Reparatur- oder Ersatznetzwerk innerhalb ihrer eigenen Ökosysteme. Im April 2026 kooperierte Bolt mit Associated Carrier Group, um mehr als 2 Millionen Mobilfunkabonnenten über Tier-2- und Tier-3-Betreiber in den Vereinigten Staaten volldigitalen Schutz anzubieten. Im Mai 2026 wählte Associated Carrier Group Likewize als Partner für den Geräteschutz, einschließlich des von Apple autorisierten Service für regionale Netzbetreiber. Diese Partnerschaften ermöglichen es regionalen Anbietern, die digitale Registrierung und Servicequalität zu verbessern, ohne eine eigene Versicherungsinfrastruktur aufzubauen.
Nach Endnutzer: Die Unternehmens-Nachfrage formalisiert sich, da hybrides Arbeiten das Geräterisiko erhöht
Privatnutzer machten 2025 85,7 % des Umsatzes aus, was die verbraucherorientierten Ursprünge der Kategorie widerspiegelt. Individuelle Abonnementpläne, die über Netzbetreiber-Kanäle verkauft werden, bilden die Volumenbasis für den Markt für Mobiltelefon-Versicherungen. Verbraucher versichern in der Regel ein einzelnes Gerät und treffen Entscheidungen beim Kauf oder Upgrade eines Geräts. Dies erzeugt einen großen und wiederkehrenden Pool von Policen über Netzbetreiber- und Herstellerkanäle. Diese Faktoren machen Privatnutzer weiterhin zur dominierenden Umsatzgruppe.
Unternehmensnutzer werden bis 2031 voraussichtlich mit einem CAGR von 11,4 % wachsen, verglichen mit dem Gesamt-CAGR des Marktes von 8,8 %. Höhere Gerätewerte, hybrides Arbeiten und Verpflichtungen im Zusammenhang mit Mitarbeiterdaten unterstützen die Nachfrage nach formalem Flottenversicherungsschutz. Ein unversicherter Verlust kann Hardwareersatz, Mitarbeiterausfallzeiten und potenzielle Offenlegung von Geschäftsinformationen umfassen. AT&Ts Protect Advantage for Business deckt bis zu 18 berechtigte Geräte pro Konto zu einer monatlichen Prämie von 175 USD ab. Anbieter von Managed-Mobility-Diensten können Geräteinventare, Netzbetreiberverträge, Ausgabenmanagement und Schutz in Jahresvereinbarungen kombinieren.
Geografische Analyse
Nordamerika hielt 2025 einen Anteil von 46,8 % und repräsentierte damit die größte regionale Position im Markt für Mobiltelefon-Versicherungen. Hohe Smartphone-Verkaufspreise und ein ausgereifter, in Netzbetreiber eingebetteter Vertrieb unterstützen die Akzeptanz von Mobiltelefon-Versicherungen in der Region. Die Vereinigten Staaten sind der größte Ländermarkt, wobei Assurant, Asurion und Allstate Protection Plans Abonnenten über Abrechnungsintegrationen von AT&T, Verizon und T-Mobile bedienen. Kanada expandiert durch Lifecycle-Dienste, die Gerätezugang, Finanzierung, Schutz und Inzahlungnahme-Optionen kombinieren. Im Juli 2026 lancierten Assurant und Cogeco Communications eine digitale Mobilgerätelösung für kanadische Kunden.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 11 % wachsen, der schnellsten regionalen Rate. China unterstützt das regionale Prämienvolumen durch eine Smartphone-Basis von über 900 Millionen Nutzern und digitalen Vertrieb über Plattformen wie Alipay und WeChat Pay. Indien schreitet durch die Richtlinien der Insurance Regulatory and Development Authority of India zur digitalen Policenausstellung voran, die niedrigere Vertriebskosten und papierlose Registrierung unterstützen. Indonesien demonstrierte den Schwung eingebetteter Versicherungen, als Igloo und Telkomsel im September 2025 der MyTelkomsel-App für mehr als 150 Millionen Abonnenten Schutz hinzufügten. Südkorea, Japan und Australien repräsentieren reifere Märkte im asiatisch-pazifischen Raum mit höheren Durchschnittsprämien und moderaterem Wachstum im Markt für Mobiltelefon-Versicherungen.
Europa hat eine mittlere Umsatzposition, wobei das Vereinigte Königreich und Deutschland als regionale Anker dienen. Deutschland führt die europäische Position an, während die deutschen Versicherungsprämien 2025 um 6,6 % gestiegen sind. Die EU-Richtlinie zum Recht auf Reparatur könnte die Nachfrage nach Deckung bei geringfügigen Schäden verringern, indem der Zugang zu Ersatzteilen und Reparaturdokumentation erweitert wird. Die Richtlinie könnte auch das Ökosystem für zertifizierte generalüberholte Geräte unterstützen, was die Basis der für formalen Schutz in Frage kommenden Geräte erweitern könnte. Im Mai 2026 fügte EFGHs ConnectSure-Plattform Geräteschutz und Kreditlebensversicherung zu Smartphone-Kauf-auf-Raten-Angeboten in Nigeria hinzu.

Wettbewerbslandschaft
Der Markt für Mobiltelefon-Versicherungen ist fragmentiert. Kein einzelnes Unternehmen hält eine dominante Position in jeder Region. In Nordamerika weist der Netzbetreiber-Vertrieb nahezu Duopol-Merkmale rund um Assurant und Asurion auf. Der Wettbewerb unter regionalen Betreibern nimmt zu, da Technologieplattformen die Infrastrukturanforderungen für den digitalen Geräteschutz senken. Der Markt für Mobiltelefon-Versicherungen kombiniert daher etablierte Netzbetreiber-Beziehungen mit Chancen für Anbieter, die kleinere Betreiber unterstützen können. Zertifizierter Schutz für generalüberholte Geräte, Flotten kleiner und mittlerer Unternehmen sowie Mehrgeräte-Haushaltspläne bleiben Bereiche, in denen kein Anbieter eine führende globale Position innehat.
Europa umfasst Spezialisten für eingebettete Versicherungen wie Bolttech, SPB Group und Allianz Partners, die über mehrere Telekommunikationsbeziehungen hinweg tätig sind. Im September 2025 gingen AXA Partners und bolttech eine langfristige Partnerschaft ein, um eingebettete Versicherungen in der Europäischen Union, dem Vereinigten Königreich und der Schweiz anzubieten. Die Partnerschaft kombiniert das B2B2C-Portfolio von AXA Partners im Wert von 3 Milliarden EUR (3,21 Milliarden USD) mit der technologiegestützten Schutzplattform von bolttech. Im Juni 2026 kündigten Bolttech und ING Bank eine eingebettete Versicherungspartnerschaft an, die in den Niederlanden, Italien, Polen und Belgien tätig ist. Diese Schritte zeigen, wie Versicherer und Vertriebsplattformen ihre Fähigkeiten kombinieren, anstatt jeden Teil des Dienstes intern aufzubauen.
Technologie ist eine wichtige Quelle der Differenzierung, da sie Registrierung, Schadenbearbeitung, Reparatur und Betrugskontrolle beeinflusst. Apple und Samsung haben einen strukturellen Vorteil durch die Kontrolle sowohl des Schutzprodukts als auch der Reparatur- oder Ersatzdienste in ihren Originalhersteller-Programmen. Servify bietet Geräteverwaltungstechnologie an, die mit Hersteller-Servicenetzwerken für die Erfüllung nach dem Verkauf und die Schadenabwicklung verknüpft ist. GSMA-Open-Gateway-Schnittstellen unterstützen Schadenprüfungen durch SIM-Wechsel-, Gerätewechsel- und Gerätekennungssignale. Vorschriften wie die Consumer-Duty-Regelung der britischen Financial Conduct Authority, Indiens Standards für die digitale Ausstellung und Datenanforderungen für digitale Schadensmeldungen erhöhen die Betriebsanforderungen für neue Marktteilnehmer. Im Markt für Mobiltelefon-Versicherungen sind Unternehmen mit Schadenstechnologie, zertifizierten Reparaturnetzwerken und zuverlässigem Geräteinventar besser positioniert, um schnellen Service zu bieten.
Marktführer der Mobiltelefon-Versicherungsbranche
-
Asurion, LLC
-
Apple Inc.
-
Allianz SE
-
Allstate Protection Plans
-
AmTrust Financial Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Assurant und Cogeco Communications lancierten eine digitale Mobilgerätelösung für kanadische Kunden, die Gerätezugang, flexible Finanzierung, Schutz und Inzahlungnahme-Funktionen in eine einzige Lifecycle-Journey integriert und Assurants Reichweite über seine US-amerikanische Netzbetreiberbasis hinaus erweitert.
- Juni 2026: Bolttech und ING Bank kündigten eine strategische eingebettete Versicherungspartnerschaft an, die in den Niederlanden, Italien, Polen und Belgien aktiv ist, mit weiteren europäischen Märkten in der Pipeline, und nutzen dabei INGs Banknetzwerk, um den Geräteschutz über Bancassurance zu skalieren.
- Mai 2026: Associated Carrier Group (ACG) wählte Likewize als Partner für den Geräteschutz, um regionale Betreiber und MVNOs mit anpassbaren Schutzprogrammen, digitalem Geräteschutz, Analysen, Reparatur- und Ersatzdiensten zu unterstützen. Die Partnerschaft soll die Kundenbindung stärken, Geräteschutzangebote optimieren und sich an die sich entwickelnden Kunden- und Gerätebedürfnisse anpassen.
- Mai 2026: KDDI, Okinawa Cellular und au Small-Amount Short-Term Insurance lancierten die povo-Smartphone-Versicherung in Japan und bieten netzbetreiber- und geräteunabhängigen Schutz ab 190 JPY (1,30 USD) pro Monat für neue und gebrauchte Smartphones an.


Globaler Berichtsumfang des Marktes für Mobiltelefon-Versicherungen
| Neu |
| Zertifiziert generalüberholt / vom Netzbetreiber vorbesessen |
| Sonstige gebrauchte Geräte |
| Nur Unfallschäden |
| Schäden + Diebstahl (kein Unfallverlust) |
| Umfassender Sachschutz |
| Vollkasko + Pannenschutz |
| Mobilfunknetzbetreiber und MVNOs |
| Geräte-Originalhersteller |
| Stationärer Einzelhandel (kein Mobilfunknetzbetreiber, kein Originalhersteller) |
| Direktversicherer / Managing General Agent / Vergleichsportale |
| Bancassurance, Paketkonten, Affinitätsvertrieb |
| Sonstige Vertriebskanäle |
| Privat |
| Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Gerätestatus bei Vertragsbeginn | Neu | |
| Zertifiziert generalüberholt / vom Netzbetreiber vorbesessen | ||
| Sonstige gebrauchte Geräte | ||
| Nach Deckungspaket | Nur Unfallschäden | |
| Schäden + Diebstahl (kein Unfallverlust) | ||
| Umfassender Sachschutz | ||
| Vollkasko + Pannenschutz | ||
| Nach Vertriebskanal | Mobilfunknetzbetreiber und MVNOs | |
| Geräte-Originalhersteller | ||
| Stationärer Einzelhandel (kein Mobilfunknetzbetreiber, kein Originalhersteller) | ||
| Direktversicherer / Managing General Agent / Vergleichsportale | ||
| Bancassurance, Paketkonten, Affinitätsvertrieb | ||
| Sonstige Vertriebskanäle | ||
| Nach Endnutzer | Privat | |
| Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Mobiltelefon-Versicherungen an?
Höhere Reparaturkosten, Unfallschäden, Diebstahl, Verlust und eingebettete Registrierung über Netzbetreiber und Gerätehersteller unterstützen die Nachfrage.
Wie groß ist der Markt für Mobiltelefon-Versicherungen?
Der Markt für Mobiltelefon-Versicherungen wurde 2025 auf 38,5 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 63,5 Milliarden USD bei einem CAGR von 8,8 % erreichen.
Welche Gerätekategorie wächst am schnellsten?
Zertifizierte generalüberholte und vom Netzbetreiber vorbesessene Geräte werden bis 2031 voraussichtlich mit einem CAGR von 12,1 % wachsen.
Welcher Vertriebskanal expandiert am schnellsten?
Geräte-Originalhersteller werden bis 2031 voraussichtlich mit einem CAGR von 10,7 % wachsen, da sie Schutz mit Reparatur- und Ersatzdiensten kombinieren.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 11 % wachsen, unterstützt durch digitalen Vertrieb und eingebettete Schutzangebote.
Was ist die größte Herausforderung für Versicherer?
Betrug, hohe Prämien, Selbstbehalte und Ausschlüsse können die Wertwahrnehmung der Verbraucher schwächen und die Schadenkosten erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
