
Tamanho e Participação do Mercado de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.73 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.01 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados por Mordor Intelligence
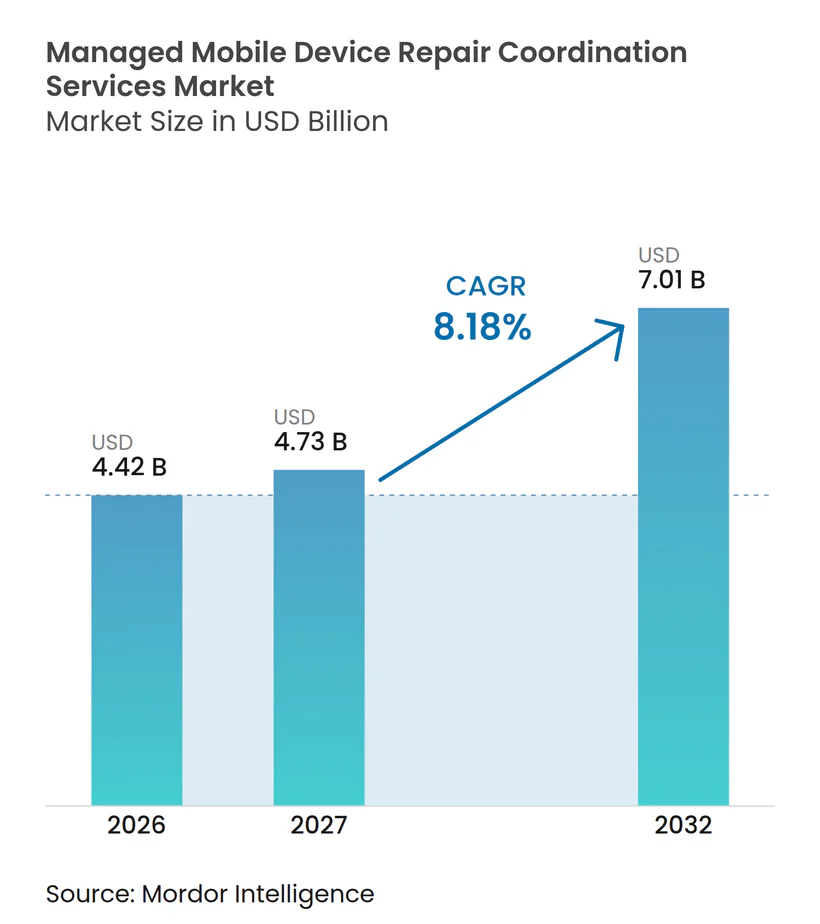
O tamanho do mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados está projetado para expandir de 4,42 bilhões de USD em 2026 para 4,73 bilhões de USD em 2027, e para 7,01 bilhões de USD até 2032, registrando um CAGR de 8,18% entre 2027 e 2032. As frotas corporativas suportam cada vez mais o trabalho de linha de frente, de modo que as falhas de dispositivos agora afetam as operações diárias e não apenas a conveniência dos funcionários. Os contratos de Dispositivo como Serviço e de mobilidade gerenciada estão transferindo a responsabilidade de reparação das equipes internas de TI para fornecedores especializados. Essa mudança favorece os fornecedores que combinam recebimento, diagnóstico, logística, roteamento de garantia e controles de entrega segura em um único serviço. A diferenciação competitiva depende cada vez mais da visibilidade da reparação, do desempenho do nível de serviço e do tratamento documentado de dados. O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados também se beneficia à medida que organizações menores obtêm acesso a ferramentas de coordenação baseadas em assinatura.
Principais Conclusões do Relatório
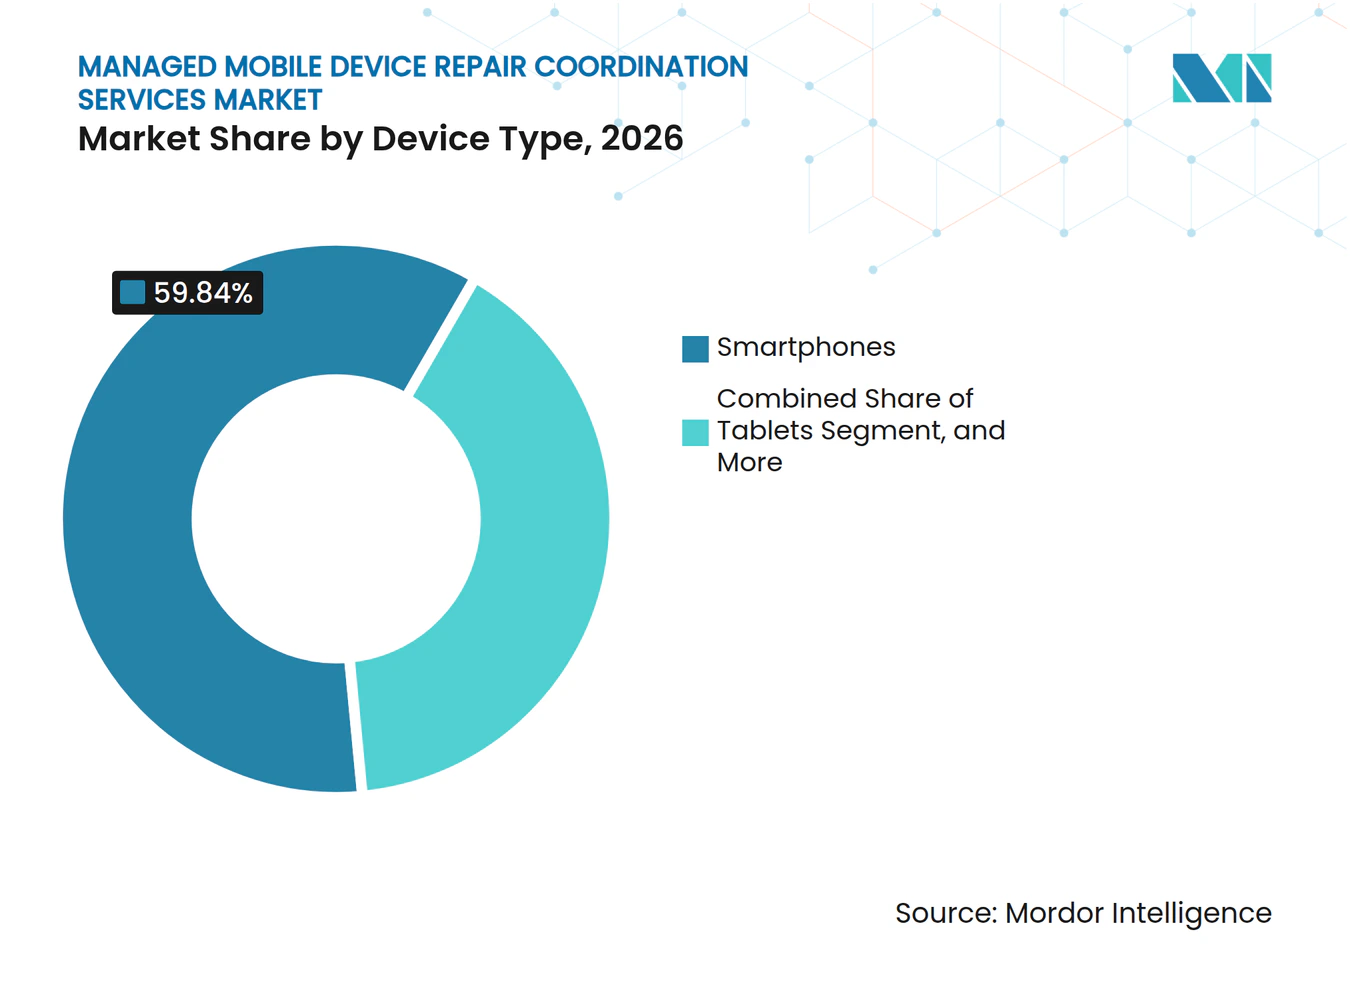
- Por tipo de dispositivo, os smartphones detinham 59,84% da participação do mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados em 2026, enquanto as frotas corporativas multidispositivo têm projeção de expansão a um CAGR de 9,18% até 2032.
- Por tipo de reparação, a reparação de tela e display representou 32,17% do tamanho do mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados em 2026, enquanto a recuperação de dados e o tratamento seguro de dados têm projeção de expansão a um CAGR de 9,56% até 2032.
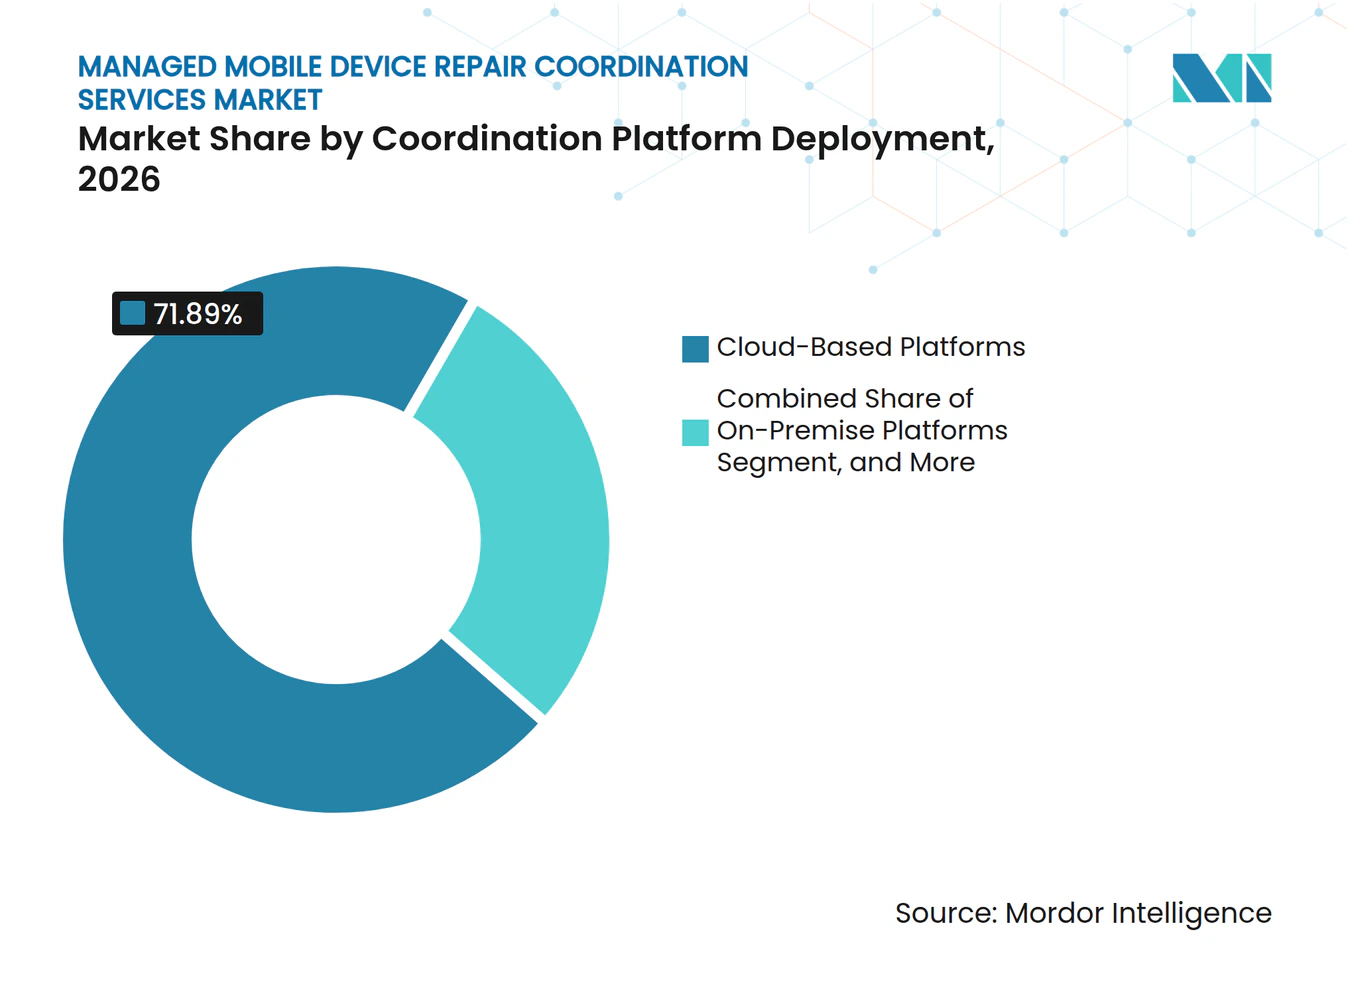
- Por implantação de plataforma de coordenação, as plataformas baseadas em nuvem detinham 71,89% da receita em 2026 e têm projeção de expansão a um CAGR de 8,74% até 2032.
- Por porte da organização, as grandes empresas representaram 68,36% da receita em 2026, enquanto as PMEs têm projeção de crescimento a um CAGR de 8,59% até 2032.
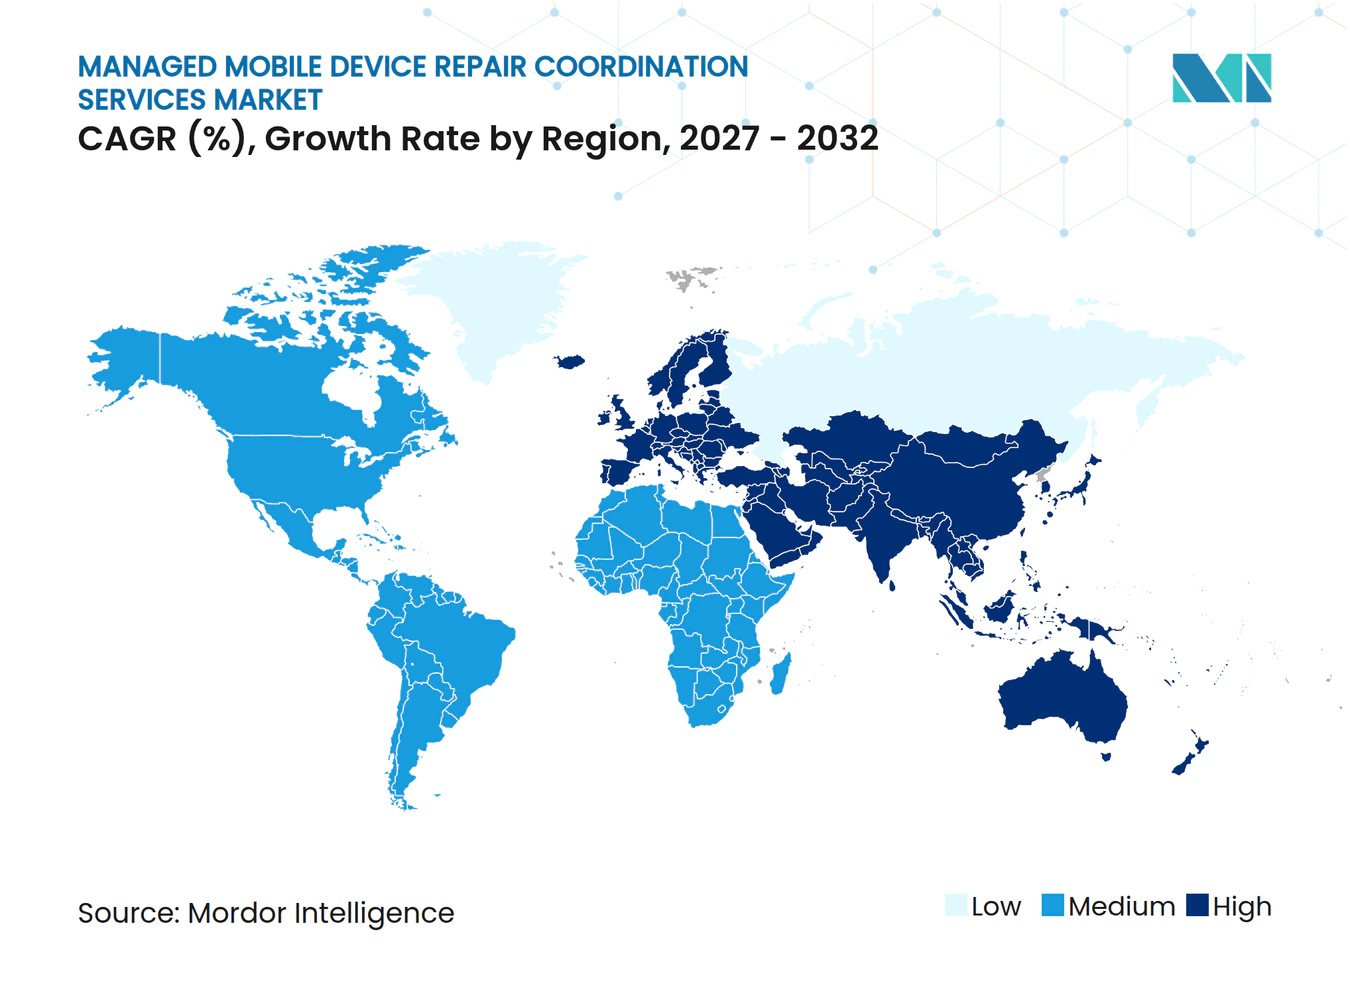
- Por geografia, a América do Norte detinha 44,12% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 9,21% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento das Implantações de Frotas Corporativas de Smartphones e Tablets | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Crescente Custo de Substituição de Dispositivos e Tempo de Inatividade | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Expansão dos Modelos de Dispositivo como Serviço e Mobilidade Gerenciada | +1.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos de Direito ao Reparo e Economia Circular | +1.0% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Visibilidade de Reparação entre OEMs e Padronização de SLA | +0.8% | Global | Médio prazo (2-4 anos) |
| Plataformas de Orquestração de Reparação que Integram Diagnóstico, Logística e Dados de Garantia | +0.6% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Implantações de Frotas Corporativas de Smartphones e Tablets
As frotas corporativas de smartphones e tablets suportam atualmente operações de logística, varejo, serviço de campo e saúde. O impacto operacional é maior quando um dispositivo de linha de frente falha, pois o dispositivo frequentemente suporta a conclusão de tarefas, a comunicação ou o acesso a sistemas centrais. Uma pesquisa realizada em janeiro de 2025 com 461 tomadores de decisão de TI constatou uma média de 37 minutos de perda de produtividade do trabalhador e 26 minutos de tempo de suporte de TI para cada falha. O mesmo estudo constatou que os chamados de suporte aumentaram 45% no 5º ano para dispositivos de linha de frente não robustos. O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados responde a esse ônus afastando as organizações das solicitações informais de reparação. Os programas contratados podem conectar o recebimento do dispositivo, o diagnóstico, a logística e o encerramento dentro de um fluxo de trabalho definido.
Crescente Custo de Substituição de Dispositivos e Tempo de Inatividade
As decisões de substituição podem ignorar o custo da interrupção operacional e do suporte de TI. Isso cria um argumento mais forte para um modelo de reparação gerenciada quando um dispositivo utilizável pode ser devolvido sob um compromisso de serviço definido. Em junho de 2025, a SOTI relatou que 93% das empresas de médio e grande porte enfrentaram perdas potenciais de 300.000 USD ou mais por hora de tempo de inatividade não planejado. A empresa também relatou que 56% das empresas sofreram um efeito significativo na receita decorrente de eventos de tempo de inatividade tecnológico. O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados se beneficia quando as equipes de compras avaliam os serviços de reparação em relação a esses custos mais amplos de interrupção. Os compromissos de nível de serviço, incluindo a disponibilidade do dispositivo no próximo dia útil, podem, portanto, ter mais peso na seleção de fornecedores.
Expansão dos Modelos de Dispositivo como Serviço e Mobilidade Gerenciada
Os contratos de Dispositivo como Serviço aproximam a coordenação de reparação do contrato central do dispositivo. Os fornecedores retêm a responsabilidade pelo ciclo de vida do hardware e têm interesse direto em proteger seu valor por meio de reparação oportuna. Os compradores de mobilidade gerenciada buscam cada vez mais o gerenciamento integrado de dispositivos, despesas de telecomunicações e atividades de serviço de TI. As estruturas de assinatura fornecem custos operacionais previsíveis por dispositivo e reduzem a exposição de capital criada por amplos ciclos de substituição. Isso apoia a demanda das PMEs que não conseguem absorver facilmente custos repentinos de reparação. O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados também desenvolve um canal de demanda entre empresas, à medida que as atividades de reparação são gerenciadas pelas equipes de operações dos fornecedores de serviços.
Requisitos de Direito ao Reparo e Economia Circular
Uma política de direito ao reparo amplia o acesso a peças, documentação e técnicos qualificados. As regras da União Europeia que entraram em vigor em 20 de junho de 2025 exigem que os fabricantes de smartphones e tablets disponibilizem peças de reposição e informações de reparação por 7 anos após a descontinuação de um produto. As regras também exigem que as baterias retenham 80% da capacidade após 800 ciclos de carregamento.[1] O Texas promulgou sua lei de direito ao reparo de eletrônicos de consumo em 2025, e a lei entrou em vigor em 1º de setembro de 2026. O acesso mais amplo pode ajudar os fornecedores de coordenação a desenvolver redes de reparação credenciadas maiores. Também oferece às organizações com metas de redução de resíduos uma razão operacional mais clara para medir as taxas de reparação em vez de substituir dispositivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regras Fragmentadas de Garantia de OEM e Autorização de Peças | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Riscos de Segurança de Dados e Cadeia de Custódia Durante a Reparação | -0.8% | Global | Médio prazo (2-4 anos) |
| Disponibilidade Desigual de Técnicos Certificados e Peças Genuínas | -0.6% | Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Baixa Reparabilidade de Dispositivos Selados e Altamente Integrados | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regras Fragmentadas de Garantia de OEM e Autorização de Peças
As frotas com múltiplos OEMs precisam de parceiros de reparação que possam cumprir as regras de autorização de cada marca. O trabalho realizado fora de uma rota autorizada pode afetar a cobertura de garantia e deixar o proprietário do dispositivo exposto a custos adicionais de hardware. Uma frota que utiliza equipamentos Samsung, Apple e Zebra pode precisar de um fornecedor com autorização para todas as 3 marcas. Esse requisito limita o conjunto de fornecedores disponíveis e pode atrasar as decisões de compra. O NIST SP 800-88 Rev. 2 exige escolhas de sanitização específicas para cada dispositivo e documentação vinculada ao número de série do dispositivo antes da entrega.[2] O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados é restringido porque os dispositivos devem ser enviados a depósitos de reparação específicos de cada marca, em vez de a uma única instalação multimarca.
Riscos de Segurança de Dados e Cadeia de Custódia Durante a Reparação
Uma entrega para reparação pode expor dados pessoais, financeiros, de saúde ou empresariais se os controles forem fracos. As organizações regulamentadas precisam de evidências de transferências de custódia, sanitização e procedimentos de tratamento acordados antes que um dispositivo saia de seu controle. A UIT publicou a Recomendação UIT-T L.1081 em julho de 2025 para estabelecer práticas de sanitização de mídia para dispositivos de TIC ao fim da vida útil e em reparação. A recomendação alinha os resultados de limpeza, purga e destruição com a sensibilidade dos dados e a tecnologia de armazenamento envolvida. Os requisitos de controle da ISO/IEC 27001 também enfatizam a importância de documentar as transferências de custódia em programas de reparação regulamentados. Os fornecedores com controles de segurança reconhecidos e credenciais de serviço autorizado podem, portanto, ter vantagem em contas corporativas sensíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Frotas Corporativas Ampliam os Requisitos de CoordenaçãoOs smartphones representaram 59,84% do valor por tipo de dispositivo em 2026, tornando-os a base de demanda primária para o mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados. Seu uso em frotas corporativas expõe telas, baterias e componentes de conectividade ao desgaste frequente na linha de frente. As frotas corporativas multidispositivo têm projeção de expansão a um CAGR de 9,18% até 2032, à medida que as organizações colocam smartphones, tablets, computadores robustos e dispositivos vestíveis sob acordos de serviço comuns. Esse amplo modelo de frota requer históricos de reparação coordenados, rastreamento de nível de serviço e registros de cadeia de custódia em diferentes tipos de hardware. Também aumenta o valor de uma única plataforma capaz de coordenar múltiplos caminhos de reparação de OEM.
Os computadores móveis robustos têm uma taxa de falha menor do que os smartphones de consumo em alguns ambientes de armazém, mas suas reparações frequentemente requerem componentes e técnicos especializados. Isso pode aumentar a receita por evento de reparação e tornar o roteamento de reparação mais importante. Os dispositivos vestíveis adicionam complexidade porque muitos fabricantes dependem de ferramentas proprietárias e não aderiram a programas abertos de centros de serviço autorizado. Os tablets usados em saúde e serviço de campo criam necessidades diferentes para o gerenciamento de tela, bateria e disponibilidade de dispositivos. A Samsung SDS lançou o Zero Touch Mobility 25.12 em 2025 com fluxos de trabalho de ciclo de vida para solicitações de reparação, atribuições de empréstimo, devoluções e substituições em frotas distribuídas. Esses fluxos de trabalho mostram por que os contratos de frota corporativa exigem cada vez mais uma camada de coordenação mais ampla.



Por Tipo de Reparação:
Requisitos de Segurança Ampliam o Escopo da ReparaçãoA reparação de tela e display detinha 32,17% dos gastos em 2026, refletindo a exposição das telas sensíveis ao toque e o custo das peças de reposição de qualidade OEM. A recuperação de dados e o tratamento seguro de dados têm projeção de expansão a um CAGR de 9,56% até 2032, o que supera a taxa total do mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados. As organizações tratam cada vez mais o manuseio de informações durante a reparação como um requisito de conformidade. A reparação e substituição de baterias permanecem uma categoria importante porque o uso na linha de frente pode acelerar a degradação das baterias de íon de lítio. Essas necessidades de reparação exigem que os fornecedores de serviços gerenciem tanto a restauração física quanto os controles em torno da entrega do dispositivo.
O Regulamento de Baterias da União Europeia 2023/1542 começou a formalizar as divulgações de retenção de capacidade para baterias. Isso adiciona um ponto de referência mais claro para as organizações que avaliam as opções de reparação e substituição. A recomendação UIT-T L.1081 fornece uma base reconhecida para documentar evidências de sanitização em diferentes situações de reparação. A remediação de software, firmware e configuração também se torna mais importante à medida que as frotas se expandem. Um dispositivo que passou por uma reparação física precisa de registro seguro no ambiente de gerenciamento da organização antes de poder retornar ao serviço. As reparações de câmera, sensor e áudio também estão ganhando relevância onde os dispositivos suportam trabalhos de inspeção e transcrição.
Por Implantação de Plataforma de Coordenação:
Sistemas em Nuvem Suportam Programas de Reparação DistribuídosAs plataformas baseadas em nuvem representaram 71,89% do valor de implantação em 2026 e têm projeção de crescimento a um CAGR de 8,74% até 2032. Isso torna a nuvem a principal abordagem de implantação tanto em tamanho quanto em expansão esperada. O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados utiliza sistemas em nuvem para painéis de nível de serviço em tempo real, conectividade com múltiplos fornecedores e relatórios centralizados. Essas capacidades são importantes quando as frotas operam em vários locais e utilizam mais de 1 fornecedor de reparação. A implantação em nuvem também suporta a visibilidade do status do dispositivo para equipes de TI e usuários de negócios.
Os registros automatizados podem ajudar as organizações a fornecer evidências de atividades de serviço e eventos de custódia. Isso é útil onde o GDPR ou requisitos de governança específicos do setor se aplicam às informações do dispositivo. As plataformas locais permanecem relevantes em defesa, inteligência e partes de serviços financeiros onde as necessidades de residência de dados limitam a hospedagem externa. Os ambientes híbridos podem combinar uma camada de coordenação em nuvem com armazenamento local controlado de dados. Os fornecedores de plataformas que oferecem interfaces de programação de aplicativos abertas podem conectar seus fluxos de trabalho de reparação com ServiceNow, Microsoft Intune e ferramentas de gerenciamento de serviços de TI. Isso reduz a necessidade de a coordenação de reparação operar como um fluxo de trabalho separado das operações mais amplas de TI.

Por Porte da Organização:
PMEs Obtêm Acesso por Meio de Modelos de AssinaturaAs grandes empresas detinham 68,36% da receita por porte da organização em 2026, apoiadas por sua capacidade de negociar acordos de serviço gerenciado plurianuais. Elas também podem financiar o trabalho de integração necessário para conectar plataformas de reparação com sistemas de UEM, gerenciamento de serviços de TI e planejamento de recursos empresariais. As PMEs têm projeção de expansão a um CAGR de 8,59% até 2032, à medida que as assinaturas e os fluxos de trabalho em nuvem pré-integrados reduzem o limite de frota para serviços gerenciados. O setor de serviços de coordenação de reparação de dispositivos móveis gerenciados atende cada vez mais empresas que anteriormente dependiam de arranjos de reparação ad hoc. Isso cria uma abertura clara entre organizações que gerenciam de 200 a 2.000 dispositivos.
As PMEs frequentemente precisam de integração de autoatendimento, níveis de serviço padrão, acordos de nível de serviço claros e links para ferramentas comuns como Microsoft Intune e Jamf. Esses recursos limitam a necessidade de um longo projeto de implementação. As grandes empresas dão mais ênfase à capacidade de reparação entre OEMs, credenciais de tratamento de dados e ampla conectividade de aplicativos. O preço de Dispositivo como Serviço pode tornar o orçamento mais previsível para organizações que não conseguem absorver custos irregulares de reparação. O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados, portanto, tem diferentes requisitos de venda para cada porte de organização. Os fornecedores que oferecem implantação simplificada para frotas menores, preservando recursos de controle para contas maiores, podem atender a ambos os perfis de demanda.
Análise Geográfica
Mercado de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados na América do Norte
A América do Norte respondeu por 44,12% da receita em 2026, conferindo à região a maior participação no mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados. Os Estados Unidos possuem um denso ecossistema de operadoras, fabricantes de equipamentos originais (OEM) e empresas, enquanto o Canadá consolidou o uso de mobilidade gerenciada em serviços financeiros e contas do setor público. A região também conta com uma robusta rede de instalações de reparação em centros de serviço autorizados. A rede uBreakiFix da Asurion atingiu 700 locais de reparação nos Estados Unidos em 2025, demonstrando a escala de sua presença no setor de reparação.[3] Essa densidade de rede pode dar suporte a contratos de reparação empresarial quando integrada a sistemas de gestão do ciclo de vida.
Mercado de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 9,21% até 2032, a taxa regional mais elevada no mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados. A expansão de frotas empresariais na China, Índia, Coreia do Sul, Austrália e no Sudeste Asiático sustenta essa perspectiva. Empresas de manufatura e logística na China estão adotando arranjos de Dispositivo como Serviço à medida que programas certificados por OEM se desenvolvem em torno dos principais centros de produção. A insureMO e a Nexacore anunciaram uma parceria em novembro de 2025 para infraestrutura de proteção de dispositivos habilitada por inteligência artificial e garantia estendida em toda a Ásia-Pacífico. O acordo combinou logística de reparação certificada com middleware conectando operadoras, distribuidores e prestadores de serviços de reparação.
Mercado de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados na EMEA e América do Sul
A Europa é o segundo maior mercado regional, com Alemanha, Reino Unido, França, Itália e Espanha como principais mercados nacionais. As normas da União Europeia sobre reparação de smartphones e tablets tornam a procedência das peças e a qualidade da reparação mais relevantes para os programas empresariais de dispositivos. A América do Sul, o Oriente Médio e a África permanecem em estágios iniciais de adoção. O Brasil está expandindo o uso empresarial de dispositivos em paralelo à implantação do 5G em áreas comerciais e industriais. Os Emirados Árabes Unidos e a Arábia Saudita estão investindo em infraestrutura digital que necessitará de serviços gerenciados de dispositivos. A PartServe e a Motorola Mobility anunciaram um acordo em novembro de 2025 para fornecer reparações oficiais de garantia Motorola no sul da África, com rastreamento de reparações online.
Cenário Competitivo
Concentração do Mercado
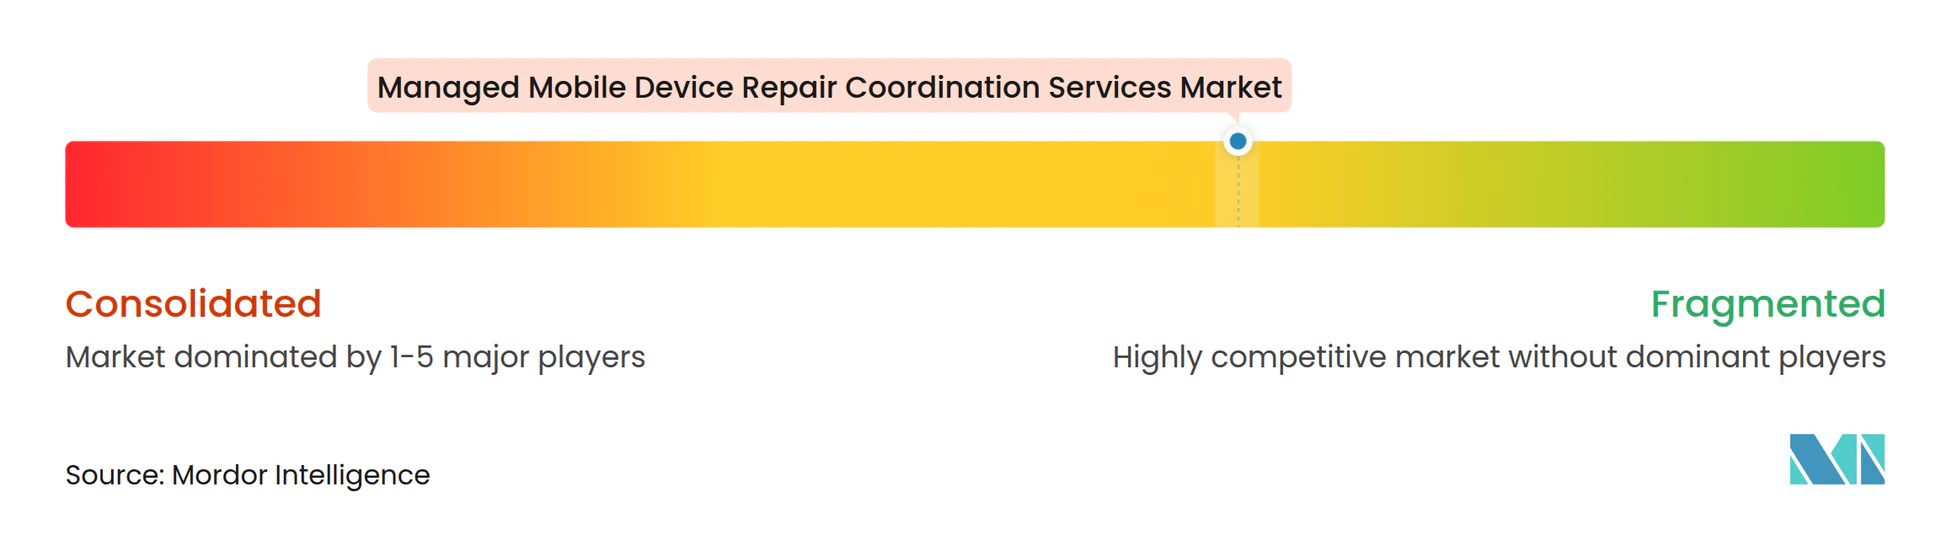
O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados é moderadamente fragmentado, sem nenhum fornecedor detendo mais de uma participação de meados dos dois dígitos da receita global. A Asurion e a Likewize têm ampla cobertura geográfica e de serviços e competem por contas de operadoras e corporativas. Suas ofertas integradas podem incluir proteção, reparação, troca e gerenciamento de ciclo de vida. A Servify, a B2X Care Solutions e a Reconext competem por meio da profundidade de autorização de OEM e coordenação orientada por software. O cenário competitivo, portanto, inclui tanto fornecedores de ciclo de vida completo quanto especialistas focados em operações de reparação.
A Asurion anunciou planos de adquirir a Domestic and General em dezembro de 2025 por 2,1 bilhões de GBP (2,65 bilhões de USD). A transação estendeu a presença de coordenação de reparação da Asurion para eletrodomésticos e eletrônicos domésticos conectados nos canais europeus. A Likewize concluiu sua aquisição da Speedperform em abril de 2025 para integrar capacidades de GenAI da Microsoft em fluxos de trabalho de suporte a dispositivos. Esses movimentos mostram como os fornecedores estabelecidos estão adicionando capacidades adjacentes e ferramentas de software. Eles também aumentam o investimento necessário para que fornecedores menores correspondam à cobertura e à profundidade de fluxo de trabalho dos grandes concorrentes.
A tecnologia é central para a retenção de contratos no mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados. Os fornecedores com status de reparação em tempo real, alertas de nível de serviço e sanitização de dados documentada podem oferecer controle operacional mais forte do que os operadores exclusivamente de depósito. A Asurion implantou um mecanismo de roteamento de técnicos baseado em inteligência artificial em 2025 para combinar especialistas de campo com compromissos de serviço domiciliar de acordo com o conjunto de habilidades. Os controles de segurança, as credenciais de serviço autorizado e a cobertura de múltiplos OEMs estão se tornando requisitos básicos em contas corporativas regulamentadas. A expansão na Ásia-Pacífico, no Oriente Médio e na África permanece uma oportunidade importante porque a adoção de serviços gerenciados é menor do que o tamanho da frota de dispositivos corporativos sugeriria.
Líderes do Setor de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados
-
Asurion, LLC
-
Communications Test Design, Inc.
-
Reconext, Inc.
-
B2X Care Solutions GmbH
-
Tangoe, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados Empresas cobertas neste relatório
- Asurion, LLC
- Communications Test Design, Inc.
- Reconext, Inc.
- B2X Care Solutions GmbH
- Servify Tech, Inc.
- Tangoe, Inc.
- HOBI International, Inc.
- Mendtronix, Inc.
- Encompass Supply Chain Solutions, Inc.
- Worldwide TechServices, LLC
- Likewize Corp.
- Sims Lifecycle Services, Inc.
- TES-AMM (Singapore) Pte. Ltd.
- Brightstar Corp.
- Everphone GmbH
- Workwize B.V.
- Mobile Klinik Professional Corporation
- uBreakiFix by Asurion
- CPR Cell Phone Repair
- Batteries Plus, LLC
- Puls Technologies, Inc.
- iCracked, Inc.
- Quest International, Inc.
- Elecfix Repair Services
Desenvolvimentos industriais recentes em Mercado de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados
- Setembro de 2026: O Projeto de Lei da Câmara do Texas 2963 (HB 2963) entrou em vigor em 1º de setembro, introduzindo novos requisitos aplicáveis a smartphones, tablets e laptops com preço acima de 50 USD. A legislação representa um desenvolvimento regulatório que afeta os dispositivos eletrônicos de consumo vendidos no Texas, com implicações para fabricantes, varejistas e distribuidores que devem avaliar suas ofertas de produtos e obrigações de conformidade sob a nova lei.
- Maio de 2026: A Asurion anunciou a aquisição planejada da Domestic and General, um dos maiores fornecedores de cuidados com eletrodomésticos no Reino Unido e na Europa, por 2,1 bilhões de GBP (2,65 bilhões de USD). O negócio estendeu o alcance de coordenação de reparação da Asurion para eletrodomésticos e eletrônicos domésticos conectados no canal de operadoras e corporativo europeu.
- Abril de 2026: A Servify relatou ter alcançado a lucratividade no exercício fiscal de 2026 antes de um IPO planejado, após uma receita operacional de INR 781 crore (93,5 milhões de USD) no exercício fiscal de 2025, com os Estados Unidos emergindo como seu maior mercado.
- Fevereiro de 2026: A B2M Solutions lançou seu 7º Relatório Anual sobre o Estado da Mobilidade Corporativa, documentando que 81% dos trabalhadores de linha de frente nos Estados Unidos, Reino Unido, França, Alemanha, Itália e Espanha experimentam falhas mensais em dispositivos móveis, com perdas anuais cumulativas de produtividade estimadas em até 7 bilhões de USD, reforçando o argumento financeiro corporativo para a coordenação proativa de reparação gerenciada.
Escopo do Relatório Global do Mercado de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados
O mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados refere-se ao setor que fornece plataformas e serviços centralizados para coordenar, rastrear e gerenciar a reparação e manutenção de dispositivos móveis nas organizações. Esses serviços simplificam o processo de reparação conectando empresas a fornecedores de reparação, gerenciando solicitações de serviço, facilitando o diagnóstico e o roteamento de reparação de dispositivos, rastreando o status da reparação, coordenando peças de reposição e supervisionando acordos de nível de serviço (SLAs) para minimizar o tempo de inatividade do dispositivo e manter a continuidade operacional.
O Relatório de Serviços de Coordenação de Reparação de Dispositivos Móveis Gerenciados é Segmentado por Tipo de Dispositivo (Smartphones, Tablets, Computadores Móveis Robustos, Dispositivos Vestíveis e Frotas Corporativas Multidispositivo), Tipo de Reparação (Reparação de Tela e Display, Reparação e Substituição de Bateria, Reparação de Porta de Carregamento e Conector, Reparação de Câmera, Sensor e Componente de Áudio, Remediação de Software, Firmware e Configuração e Outros Tipos de Reparação), Implantação de Plataforma de Coordenação (Plataformas Baseadas em Nuvem, Plataformas Locais e Ambientes de Plataforma Híbrida), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Smartphones |
| Tablets |
| Computadores Móveis Robustos |
| Dispositivos Vestíveis |
| Frotas Corporativas Multidispositivo |
| Reparação de Tela e Display |
| Reparação e Substituição de Bateria |
| Reparação de Porta de Carregamento e Conector |
| Reparação de Câmera, Sensor e Componente de Áudio |
| Remediação de Software, Firmware e Configuração |
| Outros Tipos de Reparação |
| Plataformas Baseadas em Nuvem |
| Plataformas Locais |
| Ambientes de Plataforma Híbrida |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Tipo de Dispositivo | Smartphones | |
| Tablets | ||
| Computadores Móveis Robustos | ||
| Dispositivos Vestíveis | ||
| Frotas Corporativas Multidispositivo | ||
| Por Tipo de Reparação | Reparação de Tela e Display | |
| Reparação e Substituição de Bateria | ||
| Reparação de Porta de Carregamento e Conector | ||
| Reparação de Câmera, Sensor e Componente de Áudio | ||
| Remediação de Software, Firmware e Configuração | ||
| Outros Tipos de Reparação | ||
| Por Implantação de Plataforma de Coordenação | Plataformas Baseadas em Nuvem | |
| Plataformas Locais | ||
| Ambientes de Plataforma Híbrida | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de coordenação de reparação de dispositivos móveis gerenciados?
O mercado tem projeção de expansão de 4,42 bilhões de USD em 2026 e 4,73 bilhões de USD em 2027 para 7,01 bilhões de USD até 2032, a um CAGR de 8,18%.
O que está impulsionando a demanda por serviços de coordenação de reparação de dispositivos móveis gerenciados?
O uso de frotas corporativas, o custo do tempo de inatividade, a adoção de Dispositivo como Serviço e as regras de direito ao reparo estão sustentando a demanda por programas de reparação estruturados.
Qual tipo de dispositivo lidera a demanda de coordenação de reparação gerenciada?
Os smartphones lideraram o valor por tipo de dispositivo com uma participação de 59,84% em 2026, enquanto as frotas corporativas multidispositivo têm projeção de expansão a um CAGR de 9,18% até 2032.
Qual serviço de reparação tem expectativa de expansão mais rápida?
A recuperação de dados e o tratamento seguro de dados têm projeção de expansão a um CAGR de 9,56% até 2032, à medida que as empresas dão maior ênfase às entregas de dispositivos em conformidade.
Por que as plataformas de coordenação de reparação em nuvem são amplamente utilizadas?
As plataformas em nuvem detinham 71,89% do valor de implantação em 2026 porque suportam relatórios centralizados, monitoramento de serviço em tempo real e conexões com fornecedores de reparação distribuídos.
Qual região tem expectativa de expansão mais rápida para serviços de coordenação de reparação gerenciada?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 9,21% até 2032, apoiada pela expansão de frotas corporativas e pelo desenvolvimento de infraestrutura de proteção de dispositivos.