
Tamanho e Participação do Mercado de Análise Geoespacial do Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
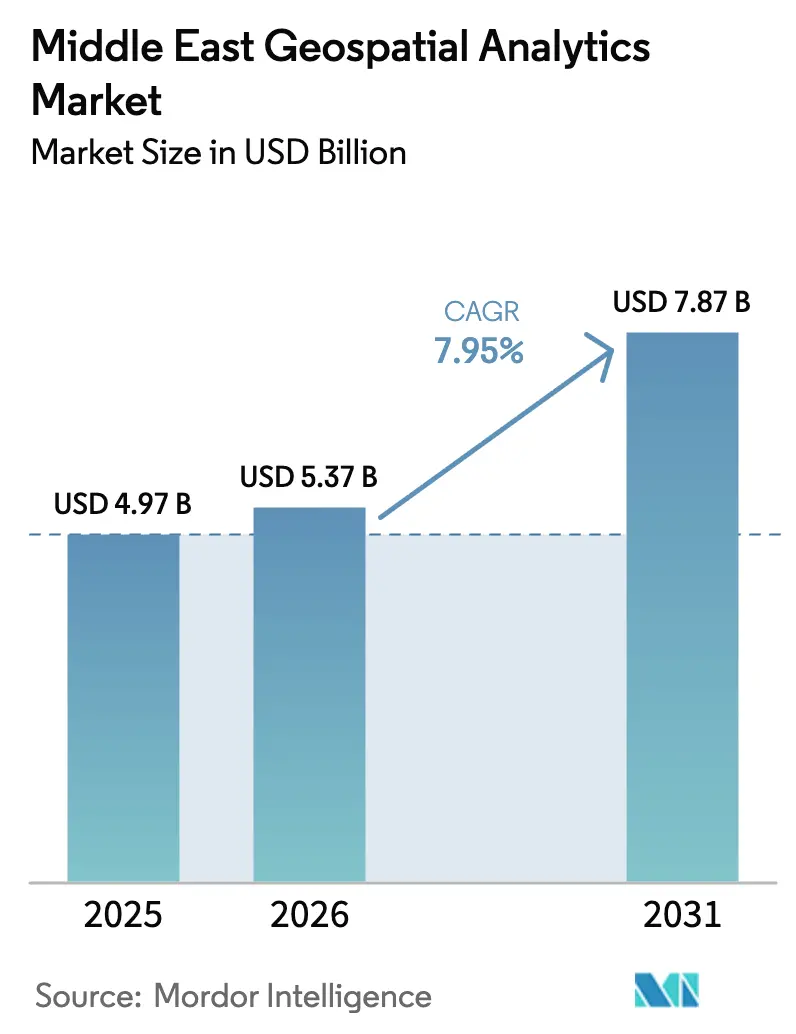
| Tamanho do mercado no ano base (2025) | 4.97 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.95 % |
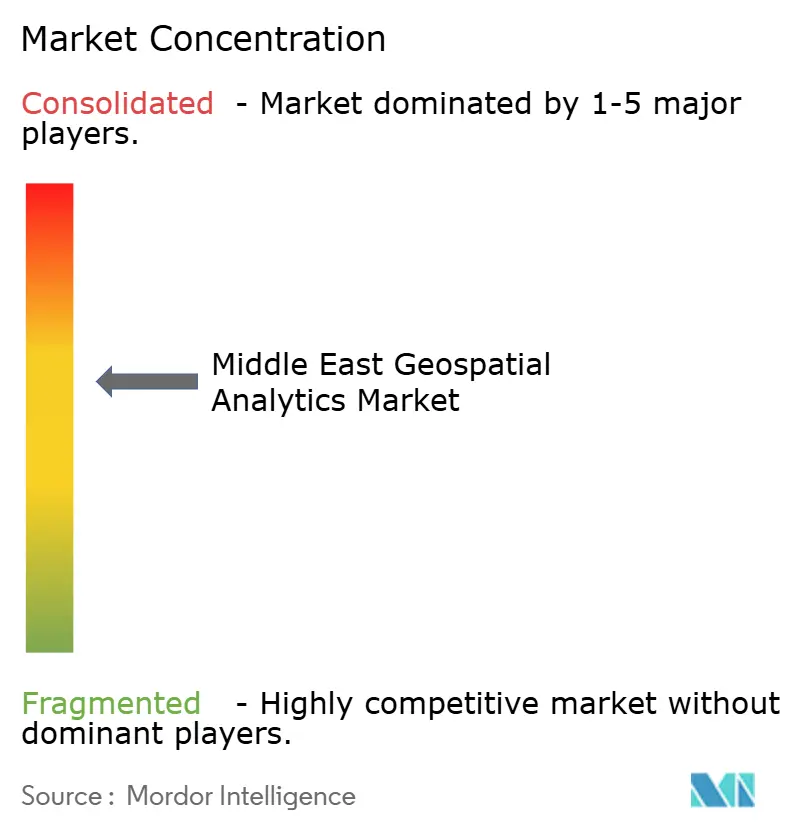
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise Geoespacial do Oriente Médio por Mordor Intelligence
O tamanho do Mercado de Análise Geoespacial do Oriente Médio foi avaliado em USD 4,97 bilhões em 2025 e estima-se que cresça de USD 5,37 bilhões em 2026 para alcançar USD 7,87 bilhões até 2031, a um CAGR de 7,95% durante o período de previsão (2026-2031). Programas acelerados de cidades inteligentes, projetos massivos de gêmeos digitais no setor público e investimentos em centros de dados soberanos estão reforçando a demanda por plataformas de inteligência espacial. Agendas de modernização governamental, como a Visão 2030 da Arábia Saudita e a Estratégia Nacional de IA 2031 dos Emirados Árabes Unidos, estão alocando orçamentos de vários bilhões de dólares que ancoram a adoção de tecnologia em construção, serviços públicos, mineração e defesa. Rápidas expansões de nuvem, exemplificadas por um aumento anual de 36% nos gastos com infraestrutura de IA nos Emirados Árabes Unidos, estão reduzindo as barreiras de entrada para empresas menores, ao mesmo tempo que criam escala para o processamento habilitado por edge. [1]Gulf Construction Editorial, "Construindo para a IA: Uma Corrida Contra o Tempo," Gulf Construction, gulfconstructiononline.com A intensidade competitiva está aumentando à medida que fornecedores globais de software geoespacial enfrentam hiperscalers de nuvem e uma onda de startups de geo-IA em zonas francas dos Emirados Árabes Unidos. A persistente escassez de profissionais em GIS de aprendizado profundo, além do custo crescente de sensores LiDAR e radar de abertura sintética, atuam como restrições estruturais que podem moderar a implantação de projetos.
Principais Conclusões do Relatório
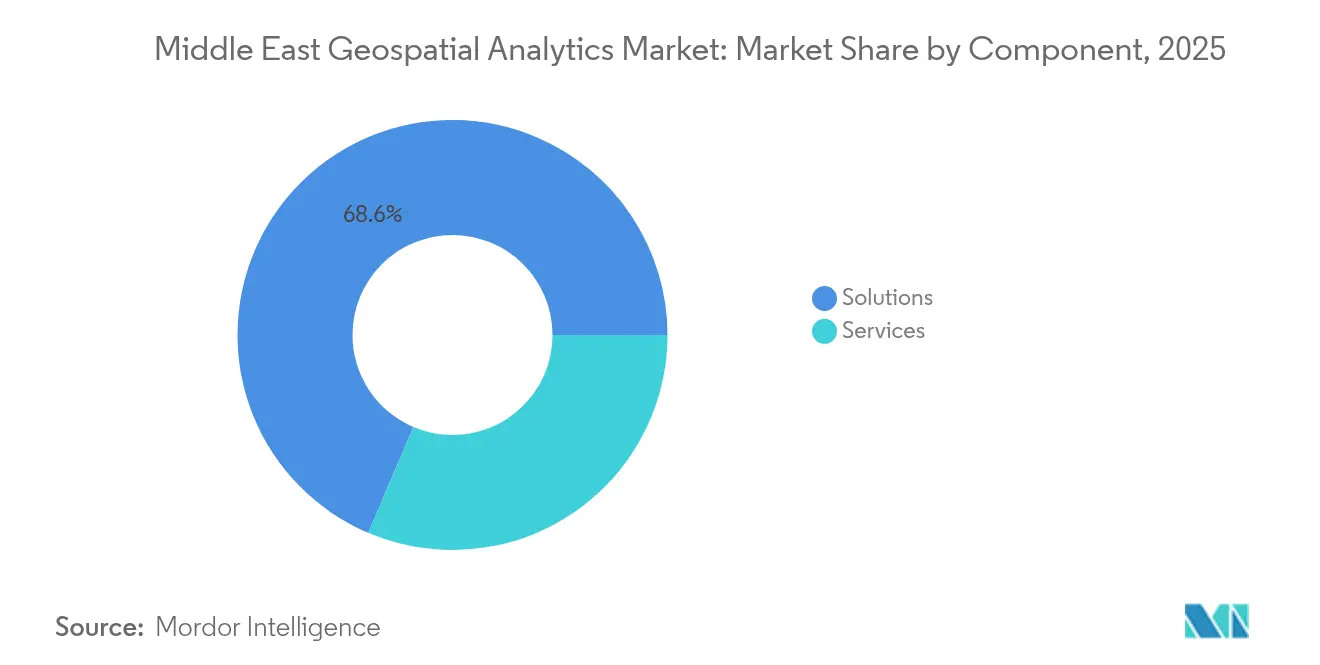
- Por componente, as soluções lideraram com 68,60% da participação do mercado de análise geoespacial do Oriente Médio em 2025, enquanto os serviços estão se expandindo a um CAGR de 11,05% até 2031.
- Por tipo de análise, a análise descritiva representou 43,25% da participação de receita em 2025; a análise prescritiva deve crescer a um CAGR de 10,28% até 2031.
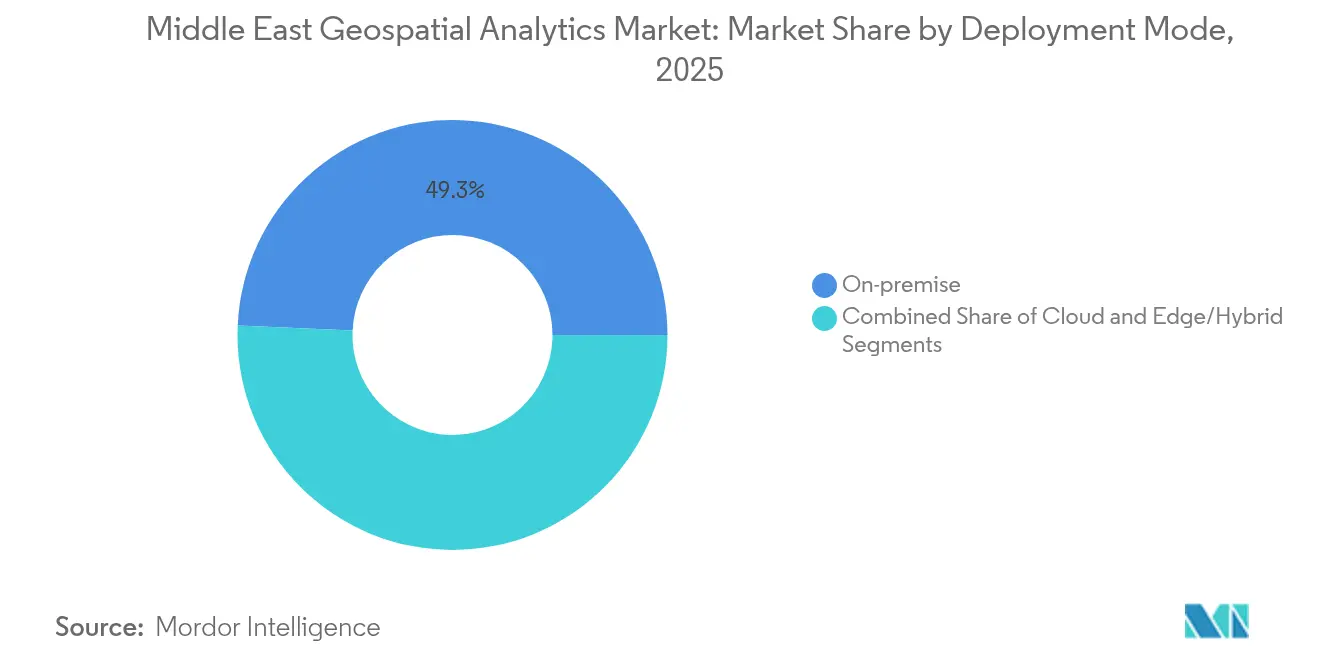
- Por modo de implantação, os sistemas on-premise detinham 49,30% da participação do tamanho do mercado de análise geoespacial do Oriente Médio em 2025, enquanto as implantações em nuvem devem crescer a um CAGR de 11,18% ao longo do período de previsão.
- Por aplicação, a análise de imagens e sensoriamento remoto capturou 33,55% da participação de receita em 2025, e a geovisualização e a modelagem 3D devem se expandir a um CAGR de 10,57% até 2031.
- Por setor de usuário final, governo e municípios comandaram uma participação de 28,65% em 2025, enquanto serviços públicos e energia lideram o crescimento a um CAGR de 10,33%.
- Por país, a Arábia Saudita detinha uma participação de 41,25% em 2025, e o Catar está posicionado para o CAGR mais rápido de 10,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de programas de cidades inteligentes no CCG | +2.1% | EAU, Arábia Saudita, Catar | Médio prazo (2-4 anos) |
| Modernização cadastral baseada em satélites por determinação legal | +1.8% | Arábia Saudita, EAU, Omã | Longo prazo (≥ 4 anos) |
| Rápida migração de GIS para nuvem por serviços públicos | +1.5% | Países do CCG, Turquia | Curto prazo (≤ 2 anos) |
| Implantações de análise edge habilitadas por 5G | +1.4% | EAU, Arábia Saudita | Médio prazo (2-4 anos) |
| Ascensão de startups de geo-IA em zonas francas dos EAU | +0.9% | EAU (transbordamento regional) | Curto prazo (≤ 2 anos) |
| Projetos de diversificação econômica do petróleo para setores não petrolíferos | +1.3% | Arábia Saudita, EAU, Catar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Programas de Cidades Inteligentes no CCG
Os megaprojetos do Golfo estão integrando a análise geoespacial nas arquiteturas de gestão urbana. O Plano Diretor Urbano 2040 de Dubai duplica as áreas verdes enquanto mira uma população de 7,8 milhões, exigindo modelagem espacial em tempo real para o conceito de "cidade de 20 minutos". [2]Equipe do Instituto Árabe de Desenvolvimento Urbano, "Projetos—Plano Diretor Urbano 2040," Instituto Árabe de Desenvolvimento Urbano, araburban.org A parceria da Arábia Saudita com a Naver está entregando gêmeos 3D com resolução de 10 cm para Riade e quatro cidades adicionais, possibilitando simulação de inundações e otimização de infraestrutura. A plataforma Aion Sentia, avaliada em USD 2,5 bilhões nos Emirados Árabes Unidos, integra dados espaciais impulsionados por IA para orquestrar serviços urbanos de ponta a ponta. Esses projetos criam uma demanda previsível e plurianual para ingestão de imagens em alto volume, análise avançada de roteamento e modelos de manutenção preditiva dentro do mercado de análise geoespacial do Oriente Médio.
Modernização Cadastral Baseada em Satélites por Determinação Legal
Os novos estatutos de registro de terras exigem precisão abaixo do metro e trilhas de auditoria, empurrando as agências para infraestruturas de dados espaciais habilitadas pela nuvem. A lei provisória do Hub Global de IA da Arábia Saudita delineia hubs "Privados", "Estendidos" e "Virtuais", formalizando a hospedagem soberana enquanto permite a integração cadastral transfronteiriça. O MBZ-SAT dos Emirados Árabes Unidos elevará a capacidade doméstica de observação da Terra, acelerando os ciclos de atualização para bancos de dados de parcelas. O Kuwait demonstra o valor a jusante: o ministério de serviços públicos do país reduziu os tempos de conexão de serviços após incorporar camadas cadastrais em um fluxo de trabalho GIS. Os mapas-base cadastrais padronizados desbloqueiam análises mais ricas em tributação, planejamento de infraestrutura e monitoramento ambiental.
Rápida Migração de GIS para Nuvem por Serviços Públicos
Os serviços públicos adotam nuvens distribuídas para processar feeds de sensores em escala de petabytes sem altos desembolsos de capital on-premise. A parceria da Aramco com a Microsoft e a Armada implantou a primeira nuvem distribuída industrial do mundo, combinando nós edge com zonas hiperscale regionais para automatizar o monitoramento de segurança de ativos energéticos. A Etisalat aproveita a computação edge 5G com a Intel e a Lenovo para atender cargas de trabalho IoT de serviços públicos de baixa latência. Projetos semelhantes no Campo Integrado Digital do Kuwait comprovam que o GIS em nuvem privada reduz os atrasos na ingestão de dados e melhora a visibilidade do ciclo de vida dos ativos. O mercado de análise geoespacial do Oriente Médio se beneficia à medida que os serviços públicos terceirizam o gerenciamento complexo de modelos para provedores de serviços gerenciados.
Implantações de Análise Edge Habilitadas por 5G
A expansão da cobertura e uma densa infraestrutura de micro data centers reduzem a latência de ida e volta para milissegundos, o que é vital para sistemas autônomos e consciência situacional. A Qualcomm e a e& inauguraram um centro de engenharia em Abu Dhabi para co-projetar gateways de IA edge 5G para mobilidade inteligente e automação industrial. A cobertura populacional de 54,7% da Saudi Telecom Company suporta mais de 25 data centers de nível III, entregando o backhaul crítico para atualizações de geolocalização de alta frequência. Essas infraestruturas incorporam o processamento geoespacial em tempo real nas operações de campo, aprofundando a penetração do mercado em logística, petróleo e segurança pública.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de soberania de dados geoespaciais | -1.2% | Arábia Saudita, EAU, transbordamento regional | Médio prazo (2-4 anos) |
| Escassez de talentos qualificados para GIS de aprendizado profundo | -1.8% | Regional, aguda nos EAU e na Arábia Saudita | Longo prazo (≥ 4 anos) |
| Conjuntos de dados cadastrais legados fragmentados | -1.1% | Arábia Saudita, EAU, Omã, Turquia | Longo prazo (≥ 4 anos) |
| Altos custos de aquisição de LiDAR e SAR | -0.9% | Global, afetando particularmente os menores players regionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Soberania de Dados Geoespaciais
Mandatos de localização fragmentados elevam os custos de conformidade para implantações multinacionais. A lei provisória do Hub Global de IA da Arábia Saudita prescreve três arquiteturas de hospedagem distintas com obrigações de auditoria divergentes, complicando as arquiteturas regionais de data lakes. As regras de localização dos Emirados Árabes Unidos obrigam os provedores estrangeiros a construir pontos de presença locais ou a firmar joint ventures, prolongando os cronogramas de implantação. A intensificação da expansão de hiperscalers chineses no Golfo introduz escrutínio geopolítico sobre a seleção de plataformas e padrões de criptografia. Essas dinâmicas comprimem os fornecedores menores e prolongam os ciclos de aquisição dentro do mercado de análise geoespacial do Oriente Médio.
Escassez de Talentos Qualificados para GIS de Aprendizado Profundo
A lacuna em engenheiros geoespaciais prontos para IA impulsiona a inflação salarial e atrasos em projetos. O CIO relata déficits persistentes de competências em TIC que arriscam bilhões em produção regional não realizada. O plano da Arábia Saudita de capacitar 1.000 engenheiros no âmbito da Visão 2030 e a iniciativa "Um Milhão de Codificadores Árabes" dos Emirados Árabes Unidos ilustram a remediação de longo prazo, mas os currículos especializados em geo-IA ainda são escassos. A AgFunder destaca escassez de tecnólogos em agricultura inteligente para o clima, sinalizando como os segmentos de nicho enfrentam dificuldades ainda mais agudas. Um pipeline de talentos mais rarefeito desacelera a adoção de módulos de análise avançada e aumenta a dependência de empresas de serviços externos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Ganhando ImpulsoAs soluções continuaram a dominar o mercado de análise geoespacial do Oriente Médio com uma participação de 68,60% em 2025, refletindo investimentos consolidados em suítes de software e hardware de sensores. No entanto, o segmento de serviços está se expandindo a um CAGR de 11,05% à medida que ministérios e empresas terceirizam integração, treinamento de modelos e análise gerenciada 24/7. A escassez regional de especialistas em GIS de aprendizado profundo torna os serviços profissionais entregues por fornecedores a rota pragmática para uma implantação rápida. Os governos favorecem estruturas turnkey que agrupam pipelines de ingestão de dados, hospedagem em nuvem soberana e interfaces em língua árabe.
Os provedores de serviços aproveitam alianças estratégicas para aprofundar a intimidade vertical. A Bentley Systems integrou o conteúdo geoespacial do Google para entregar um contexto mais rico nos fluxos de trabalho de gêmeos digitais, sustentando as ofertas de infraestrutura como serviço. Os portfólios de serviços gerenciados agora incluem atualizações contínuas de imagens de satélite, retreinamento de modelos de IA e auditorias de resiliência cibernética. Essa evolução posiciona o segmento de serviços para capturar orçamentos crescentes de OPEX à medida que o mercado de análise geoespacial do Oriente Médio prioriza velocidade em vez do desenvolvimento de capacidades internas.


Por Tipo de Análise:
Análise Prescritiva AvançandoA análise descritiva manteve 43,25% da participação de receita em 2025, fornecendo painéis de controle e reconhecimento de padrões históricos em conjuntos de dados de terra, ativos e população. No entanto, a análise prescritiva está crescendo 10,28% ao ano, impulsionada pela demanda por otimização automatizada em orquestração de tráfego, balanceamento de carga de energia e roteamento de resposta a emergências. O conglomerado de defesa EDGE lançou uma plataforma de inteligência geoespacial habilitada por IA capaz de recomendar e executar automaticamente manobras de missão crítica, ressaltando o impulso em direção a motores orientados para a ação.
As organizações percorrem uma curva de maturidade que começa com a análise descritiva e evolui para a preditiva, diagnóstica e, finalmente, prescritiva; as alocações orçamentárias priorizam cada vez mais os estágios finais. A confiança na explicabilidade da IA, combinada com a conectividade edge 5G, permite que os ciclos de decisão se comprimam de minutos para segundos, aumentando a penetração de mercado para camadas de análise de maior valor dentro do mercado de análise geoespacial do Oriente Médio.
Por Modo de Implantação:
Transformação para Nuvem AcelerandoAs arquiteturas on-premise representaram 49,30% do tamanho do mercado de análise geoespacial do Oriente Médio em 2025, espelhando as preferências históricas por controle soberano de dados. As implantações em nuvem, no entanto, estão escalando a um CAGR de 11,18% à medida que as expansões hiperscale no CCG fomentam a economia de computação elástica. O pipeline de data centers da Arábia Saudita — com previsão de atingir USD 15,9 bilhões até 2030 — oferece colocalização de baixa latência que atende às rígidas regras de localização, mantendo a flexibilidade hiperscale.
Os modelos edge e híbrido combinam micro data centers no país com núcleos regionais, atendendo a cenários de mineração e campos petrolíferos sensíveis à latência. Os serviços públicos adotam nuvens distribuídas para hospedar gêmeos digitais geofenciados, satisfazendo os reguladores, mas aproveitando a precificação baseada em consumo. Essa convergência de conformidade e economia de nuvem impulsiona o mercado de análise geoespacial do Oriente Médio em direção a um paradigma independente de infraestrutura.
Por Aplicação:
Geovisualização e Modelagem 3D EmergindoA análise de imagens e sensoriamento remoto liderou com uma participação de 33,55% em 2025, validando a primazia dos fluxos de dados multiespectrais e SAR para monitoramento de ativos e mapeamento de uso da terra. A geovisualização e a modelagem 3D são as aplicações de crescimento mais rápido, com CAGR de 10,57%, catalisadas por megaprojetos como NEOM e mandatos de gêmeos digitais em corredores de transporte. Modelos ao vivo e imersivos suportam o sequenciamento de construção, a detecção de conflitos em serviços públicos subterrâneos e a mitigação de ilhas de calor urbanas.
O gêmeo digital do Metrô de Dubai melhora as simulações de fluxo de passageiros, enquanto projetos sauditas alcançam uma precisão posicional de 10 cm para análise de risco de inundação. Os avanços na renderização acelerada por GPU e nos serviços de cena nativos da nuvem permitem que os planejadores manipulem nuvens de pontos em escala de terabytes por meio de interfaces de navegador. Essas capacidades expandem os casos de uso endereçáveis e reforçam a trajetória do mercado de análise geoespacial do Oriente Médio.
Por Setor de Usuário Final:
Transformação em Serviços Públicos e EnergiaAs administrações públicas permaneceram os maiores clientes, garantindo 28,65% da receita de 2025 devido à modernização cadastral, vigilância inteligente e otimização de resposta a emergências. As empresas de serviços públicos e energia registram o CAGR mais alto de 10,33% à medida que modernizam redes para integração de energias renováveis e manutenção preditiva. A nuvem distribuída da Aramco permite a detecção de vazamentos em nível de milissegundos, enquanto o ministério de serviços públicos do Kuwait encurtou os ciclos de conexão após uma reformulação do GIS.
O mercado de análise geoespacial do Oriente Médio se beneficia das agendas de descarbonização que exigem otimização espacial de ativos solares, gasodutos de hidrogênio e nós de carregamento de veículos elétricos. Os módulos específicos do setor agora incluem mapas de calor de risco de corrosão e algoritmos dinâmicos de balanceamento de carga, sustentando renovações de assinaturas mais elevadas e contratos plurianuais de serviços gerenciados.
Análise Geográfica
Mercado de Análise Geoespacial da Arábia Saudita
A Arábia Saudita detinha 41,25% do mercado de análise geoespacial do Oriente Médio em 2025, à medida que a Visão 2030 financiou a modernização de cidades inteligentes, mineração e defesa em uma escala sem precedentes. Uma alocação dedicada de 100 bilhões de USD em inteligência artificial e um veículo de investimento adicional de 40 bilhões de USD apoiam programas de satélites e zonas de nuvem soberana. A arquitetura de gêmeo adaptativo da NEOM e um roteiro de mineração que busca uma contribuição de 75 bilhões de USD ao PIB até 2035 garantem pipelines de projetos de longo prazo.
Mercado de Análise Geoespacial dos Emirados Árabes Unidos
Os Emirados Árabes Unidos se posicionam como um núcleo de inovação em inteligência artificial por meio do MBZ-SAT, da Space42 e de uma robusta infraestrutura de backhaul 5G, acelerando a adoção nos setores de defesa, planejamento urbano e logística. O plano diretor Dubai 2040 sustenta uma demanda contínua por análise de deformação do terreno e otimização de áreas verdes. O apoio do fundo soberano de Abu Dhabi a startups de inteligência artificial de borda preenche lacunas nas ofertas de inteligência geoespacial preditiva. Coletivamente, essas iniciativas aprofundam a participação estratégica dos Emirados Árabes Unidos no mercado de análise geoespacial do Oriente Médio.
Mercado de Análise Geoespacial do Oriente Médio e da Ásia-Pacífico
Prevê-se que o Catar registre um CAGR de 10,88% até 2031, impulsionado pela reutilização da infraestrutura da Copa do Mundo FIFA e pelas metas de digitalização da Visão Nacional 2030. Iniciativas como o "Qatar GIS of the Future" evidenciam o interesse do governo na integração de dados de satélite de alta resolução. Turquia, Omã e Bahrein promovem um crescimento complementar. A base industrial da Turquia gera uma demanda sustentada por imagens de satélite, enquanto Omã desenvolve um programa acelerador espacial que alimenta as cadeias de suprimentos regionais. A economia espacial em evolução na Ásia e no Golfo amplia as perspectivas de colaboração transfronteiriça, reforçando a escala do mercado de análise geoespacial do Oriente Médio.
Panorama regulatório
As implantações de análise geoespacial no Oriente Médio são cada vez mais moldadas por programas nacionais de governança de dados geoespaciais que definem requisitos de classificação, compartilhamento e residência de dados para casos de uso do setor público e de infraestrutura crítica. Na Arábia Saudita, a General Authority for Survey and Geospatial Information (GEOSA) publica Políticas e Padrões Nacionais de Dados Geoespaciais que abrangem licenciamento, precificação, compartilhamento e proteção de dados geoespaciais, ancorando a conformidade em práticas geoespaciais reconhecidas e alinhando os controles com os requisitos nacionais de cibersegurança.
Em toda a região, a formalização de políticas está reforçando a coordenação entre agências e estabelecendo obrigações mais claras para fornecedores e integradores. O UAE Federal Geographic Information Center (FGIC), estabelecido sob a Federal Law No. 5 of 2019, dá suporte à National Spatial Data Infrastructure (NSDI) por meio de uma política nacional de informação geoespacial. Omã adicionou um marco regulatório com o Royal Decree 43/2026 (emitido em 30 de março de 2026) para regular dados e informações geoespaciais nacionais, reforçando requisitos para o tratamento conforme de dados, disseminação controlada e modelos de hospedagem adequados à finalidade para governos e setores regulados.
Análise da cadeia de valor
A cadeia de valor da análise geoespacial no Oriente Médio começa com a aquisição de dados e a gestão de dados de referência, abrangendo imagens de satélite, mapeamento aéreo, LiDAR/fotogrametria, posicionamento GNSS e feeds de sensores IoT usados no monitoramento de cidades inteligentes e ativos críticos. As autoridades nacionais de mapeamento e geoespacial moldam a camada upstream ao padronizar e intermediar conjuntos de dados fundamentais por meio de plataformas e políticas. Na Arábia Saudita, por exemplo, a GEOSA opera uma National Geospatial Platform com múltiplos temas fundamentais (parcelas de terra, transporte, serviços públicos e regiões administrativas), que os usuários downstream consomem para fluxos de trabalho analíticos e operacionais.
No midstream, provedores de software e plataformas fornecem os conjuntos de ferramentas analíticas e de gêmeos digitais usados para fundir, modelar e visualizar dados espaciais. Os principais ecossistemas incluem Esri (GIS empresarial), Bentley Systems (gêmeos digitais e modelagem da realidade) e Hexagon (soluções de medição, sensores e orientadas à autonomia). Integradores de sistemas e empresas de engenharia localizam as implantações e conectam plataformas geoespaciais a sistemas empresariais e operacionais. Exemplos incluem a Khatib & Alami entregando programas de inteligência geoespacial no CCG e em Omã, além de implementações orientadas a projetos para autoridades públicas e grandes proprietários de ativos. A demanda downstream se concentra em governos e municípios, com expansão nos setores de utilities e energia, mineração, transporte e portos, onde os resultados entregues incluem consciência situacional em tempo real, monitoramento de desempenho de ativos e modelagem 3D de cidades integrada ao planejamento e às operações de resposta a emergências.
Cenário Competitivo
O cenário competitivo exibe uma fragmentação moderada. Incumbentes como Esri, Hexagon e Trimble aproveitam ecossistemas de décadas, enquanto hiperscalers de nuvem adicionam capacidade geoespacial por meio de portfólios de API e aquisições. O Azure Orbital da Microsoft, o Earth Engine do Google e o Amazon Location Services incorporam a análise espacial em kits de ferramentas de desenvolvimento mais amplos, pressionando os modelos de licença tradicionais. Enquanto isso, especialistas regionais como a Bayanat comercializam conjuntos de dados soberanos e pipelines de IA adaptados à semântica árabe e a contextos de conformidade locais. [4]Equipe de Produto Bayanat, "Inteligência Geoespacial Preditiva Alimentada por IA," Bayanat, bayanat.ai
A diferenciação em computação edge está se intensificando. As operadoras de telecomunicações co-desenvolvem SDKs espaciais com fabricantes de chipsets para empacotar análise de baixa latência para drones, caminhões autônomos e monitoramento de eventos críticos. A colaboração da Qualcomm com a e& ilustra a convergência de hardware e software que os incumbentes precisam acompanhar. Além disso, os critérios de aquisição recompensam cada vez mais a adesão aos estatutos de nuvem soberana, pressionando os fornecedores a certificar residências em data centers e esquemas de criptografia.
Fusões e alianças apoiadas por capital de risco aceleram a expansão de recursos: a Maxar aprofundou a produção de malha 3D de cidades por meio da Blackshark.ai, e a integração Bentley-Google transmitiu o contexto de nuvem de pontos para os fluxos de trabalho de engenharia. À medida que o talento permanece escasso, os fornecedores agrupam academias de treinamento e modelagem low-code para fidelizar as bases de clientes. Coletivamente, essas dinâmicas sustentam um mercado de análise geoespacial do Oriente Médio vibrante, porém disputado.
Líderes do Setor de Análise Geoespacial do Oriente Médio
Esri Inc.
Hexagon AB
Trimble Inc.
Bentley Systems Inc.
Maxar Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Análise Geoespacial do Oriente Médio
- Esri Inc.
- Hexagon AB
- Trimble Inc.
- Bentley Systems Inc.
- Maxar Technologies
- HERE Technologies
- CARTO
- Planet Labs PBC
- Space Imaging Middle East
- Openware
- MindEarth AI
- Alteryx Inc.
- Oracle Corporation
- Google LLC (Alphabet)
- Microsoft Corp.
- AWS (Amazon Web Services)
- IBM Corporation
- SAP SE
- TomTom N.V.
- Fugro N.V.
- BlackSky Technology Inc.
- Airbus Defence & Space
- Harris Geospatial Solutions
- Eos Data Analytics
- AtkinsRéalis

Oportunidades de mercado e perspectivas futuras
Programas de gêmeos digitais em escala nacional e municipal estão expandindo a superfície de implementação para modelagem 3D de alta resolução, detecção de mudanças e painéis operacionais em tempo real. Dubai anunciou uma Plataforma de Gêmeo Digital em tempo real integrando 195.000 edifícios e 330.000 instalações para apoiar o planejamento de infraestrutura e emergências, enquanto o Catar operacionalizou um Modelo 3D Nacional da Cidade com mais de 43.000 edifícios texturizados em LOD2 entregues pela plataforma Esri ArcGIS para fluxos de trabalho de planejamento urbano. Esses programas criam oportunidades para fornecedores capazes de operacionalizar atualizações contínuas, como atualização de imagens, extração automatizada de características e alertas orientados por eventos, em vez de mapeamento único.
Um segundo espaço em branco está surgindo em produtos nacionais de dados geoespaciais e análises específicas de domínio que reduzem a fragmentação entre agências e operadores regulados. A GEOSA conduz uma iniciativa em Riade para coletar e classificar mais de 300.000 pontos de interesse a fim de atualizar um banco de dados geoespacial nacional unificado, aumentando a demanda por pipelines de dados escaláveis, automação de QA e ferramentas de governança que podem ser empacotadas como serviços gerenciados. Programas liderados por setores também ampliam as necessidades endereçáveis por análises incorporadas às operações, incluindo a plataforma de dados urbanos Manarah da Al Madinah Region Development Authority, construída com Bentley iTwin Capture e Cesium para infraestrutura de peregrinação e gestão de patrimônio, e a Ma'aden implantando tecnologias da Hexagon para uma mina digital em Mansourah-Massarah, o que aumenta os requisitos para telemetria espacial de alta frequência, suporte a operações autônomas e planejamento integrado em grandes sites.
Recent Industry Developments in Mercado de Análise Geoespacial do Oriente Médio
- Julho de 2026: A Planno, com sede em Dubai, garantiu um investimento estratégico da Incubayt Investments para acelerar a expansão internacional de sua plataforma de IA geoespacial para o setor solar. O investimento amplia a presença de IA geoespacial da Planno e permite a implantação internacional para análises solares. A medida sinaliza maior tração de mercado no Oriente Médio para a otimização de ativos solares baseada em geoespacial.
- Maio de 2026: A GeoStruXer concluiu a reabilitação de um armazém de grãos em afundamento no Jazan City Port utilizando o software PLAXIS 3D da Bentley Systems e modelagem assistida por IA. O projeto demonstra fluxos de trabalho avançados de engenharia civil habilitados por geoespacial na Arábia Saudita. Ele destaca como modelagem integrada e fluxos de trabalho assistidos por IA podem melhorar a resiliência estrutural em infraestruturas críticas.
- Março de 2026: A Khatib & Alami iniciou o Esri GIS System Design e a implementação de serviços em tempo real na Petroleum Development Oman (PDO). A implantação fortalece a soberania digital regional e as capacidades geoespaciais em tempo real. Ela impulsiona as operações de petróleo e gás de Omã com tomada de decisão baseada em localização em tempo real.


Mercado de Análise Geoespacial do Oriente Médio Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Este mercado abrange os gastos no Oriente Médio com software, plataformas e serviços relacionados que analisam dados baseados em localização para gerar mapas, padrões e insights para decisões em casos de uso governamentais e comerciais.
Exclusões de escopo: esta dimensionamento exclui consultoria de TI geral não vinculada à entrega de análises geoespaciais, bem como vendas puramente de hardware, como drones, sensores e dispositivos GNSS.
Visão geral da segmentação
- Por Componente
- Soluções
- Serviços
- Por Tipo de Análise
- Análise Descritiva
- Análise Diagnóstica
- Análise Preditiva
- Análise Prescritiva
- Por Modo de Implantação
- On-premise
- Nuvem
- Edge/Híbrido
- Por Aplicação
- Análise de Superfície e Terreno
- Análise de Rede e Rota
- Geovisualização e Modelagem 3D
- Análise de Imagens e Sensoriamento Remoto
- Por Setor de Usuário Final
- Defesa e Inteligência
- Governo e Municípios
- Serviços Públicos e Energia
- Agricultura e Meio Ambiente
- Transporte e Logística
- Imóveis e Construção
- Mineração e Recursos Naturais
- Saúde e Saúde Pública
- Outros Setores de Usuário Final
- Por País
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Catar
- Omã
- Restante do Oriente Médio
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a estrutura inicial do modelo e construir uma base factual sobre de onde vem a demanda no Oriente Médio. Analisamos sinais públicos de planejamento e digitalização, indícios de aquisições e anúncios de programas geoespaciais para entender quais usos finais estavam passando de pilotos para implantações em escala.
As principais fontes públicas foram uma combinação de dados oficiais e publicações técnicas, como portais de estatísticas nacionais, autoridades de telecomunicações e governo digital, séries de dados da ONU e do Banco Mundial, e publicações de geoespacial e sensoriamento remoto (incluindo periódicos de pesquisa aberta). Também utilizamos registros de empresas, apresentações a investidores, comunicados de imprensa confiáveis e assinaturas pagas selecionadas para dados financeiros de empresas e bases de patentes, a fim de verificar a direção de produtos e a lógica de precificação. Essas fontes documentais são apenas ilustrativas, e documentos e conjuntos de dados públicos adicionais foram usados para coleta, esclarecimento e validação.
Entrevistas primárias e pesquisas
O trabalho primário focou em validar o que realmente está sendo comprado na região e como as implantações estão sendo precificadas, empacotadas e renovadas ao longo do tempo. Conversamos com uma combinação de líderes de soluções, parceiros de entrega e usuários finais nos setores público, de utilities, petróleo e gás, transporte e programas de cidades inteligentes, o que ajudou a fechar lacunas que as fontes documentais nem sempre explicam.
Para manter as premissas realistas, o feedback foi comparado entre os bolsões de demanda do CCG e não pertencentes ao CCG, e acompanhamentos foram feitos quando as respostas diferiam em tópicos como o momento de adoção da nuvem, necessidades de atualização de imagens e prazos contratuais típicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 16% |
| Nível médio: 46% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 16% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento começa com a construção top-down de um pool de demanda usando sinais de infraestrutura digital e programas geoespaciais do Oriente Médio, que é então traduzido em gastos endereçáveis com base na adoção e intensidade de uso por grupos de usuários finais. Após essa construção, fizemos verificações cruzadas com aproximações bottom-up seletivas, como valores de contratos amostrados, feedback de canais sobre pacotes típicos de licenças e serviços, e verificações de preço por usuário ou preço por projeto, quando aplicável.
Algumas entradas práticas orientaram o modelo, incluindo o ritmo dos pipelines de projetos de cidades inteligentes e infraestrutura, a atividade de modernização em defesa e segurança pública, a combinação de implantações em nuvem versus on-premise, a frequência de atualização de imagens e dados para aplicações-chave, e a disponibilidade de políticas locais de dados geoespaciais que influenciam onde os dados podem ser processados. Onde as consolidações de fornecedores estavam incompletas devido a divulgações privadas de receita, as lacunas foram tratadas usando benchmarking de pares e uma combinação de serviço versus software observada em entrevistas, ajustada após verificações de variância.
As previsões foram construídas usando análise de cenários apoiada por uma tendência de suavização exponencial nos direcionadores de demanda mais estáveis, e depois refinadas usando visões de especialistas sobre ciclos orçamentários, prazos de aquisição e mudanças esperadas na precificação nos próximos anos.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas verificações para que os totais finais estejam alinhados com os padrões reais de compra. Os resultados do modelo foram comparados com sinais independentes, como licitações públicas, cronogramas de programas e capacidade de gastos direcionalmente consistente em países-chave, e saltos inusuais foram investigados antes de os valores serem finalizados.
Uma revisão em múltiplas etapas é seguida, na qual as premissas e cálculos são reverificados por outro analista e depois reconciliados com o escopo escrito para evitar contagem duplicada. O estudo é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de políticas, grandes contratos públicos ou mudanças bruscas na adoção da nuvem. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de análise geoespacial do Oriente Médio da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para análise geoespacial no Oriente Médio podem parecer muito distantes entre si, mesmo quando o tema parece o mesmo, porque cada editora faz escolhas diferentes sobre o que conta como receita de análises e como projetos multinacionais são alocados. As diferenças também surgem do ano usado para conversão de moeda e se a estimativa reflete contratos assinados ou receita reconhecida.
Os maiores fatores de discrepância observados foram se gastos adjacentes, como serviços de imagens brutas e ferramentas apenas de mapeamento, são incluídos no total, como as assinaturas em nuvem são anualizadas versus tratadas como contratos multianuais, e como a cobertura de países é definida (apenas CCG versus Oriente Médio mais amplo). Outro motivo comum é a cadência de atualização, já que programas governamentais de rápida movimentação podem alterar rapidamente a taxa de execução de curto prazo, e páginas mais antigas ainda podem carregar premissas de aquisição anteriores.
Comparação de benchmark
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,97 bilhões de dólares americanos (2025) | |
| Consultoria Regional A | 3,60 bilhões de dólares americanos (2023) | Usa um ano-base anterior e frequentemente combina análise espacial com gastos mais amplos de ciência de dados, o que pode subestimar a receita mais recente de assinaturas de análise geoespacial e as mudanças no empacotamento em nuvem. |
| Editora Setorial B | 1,18 bilhão de dólares americanos (2026) | Aplica uma definição mais restrita que tende a excluir serviços vinculados à implantação e integração, e parece se apoiar em um pool de demanda menor para grandes programas governamentais, o que reduz o total. |
A variação na tabela vem principalmente do que é contabilizado dentro dos gastos com análises e da rapidez com que as premissas de precificação e implantação são atualizadas, e essas escolhas impactam a taxa de execução ano a ano. Ao separar imagens puras e ferramentas apenas de mapeamento do software de análise e do trabalho de implementação relacionado, e depois revalidar o momento da conversão e o tratamento contratual por meio de verificações primárias, o valor de 2025 permanece rastreável a etapas repetíveis, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de análise geoespacial do Oriente Médio?
O mercado está em USD 5,37 bilhões em 2026 e a previsão é que atinja USD 7,87 bilhões até 2031.
Qual país lidera a demanda regional?
A Arábia Saudita representa 41,25% da receita, impulsionada pela Visão 2030 e por investimentos em larga escala em gêmeos digitais.
Qual segmento está crescendo mais rapidamente?
A implantação em nuvem apresenta o CAGR mais alto de 11,18% porque as expansões de data centers soberanos estão atenuando as preocupações com localização.
Por que os serviços estão se expandindo rapidamente?
A escassez aguda de competências em GIS de aprendizado profundo empurra as organizações a terceirizar a integração e o gerenciamento de modelos, impulsionando um CAGR de 11,05% na receita de serviços.
Como os projetos de cidades inteligentes estão influenciando o mercado?
Megaprojetos como o Plano Diretor Urbano de Dubai e as iniciativas de gêmeos digitais sauditas demandam geovisualização contínua, acelerando as assinaturas de plataformas e a adoção de modelagem 3D.
Qual é a principal restrição ao crescimento do mercado?
As regulamentações fragmentadas de soberania de dados elevam os custos de conformidade e prolongam os cronogramas de implantação, reduzindo o CAGR geral do mercado em aproximadamente 1,2%.
Página atualizada pela última vez em:



