
Tamaño y Cuota del Mercado de Análisis Geoespacial de Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
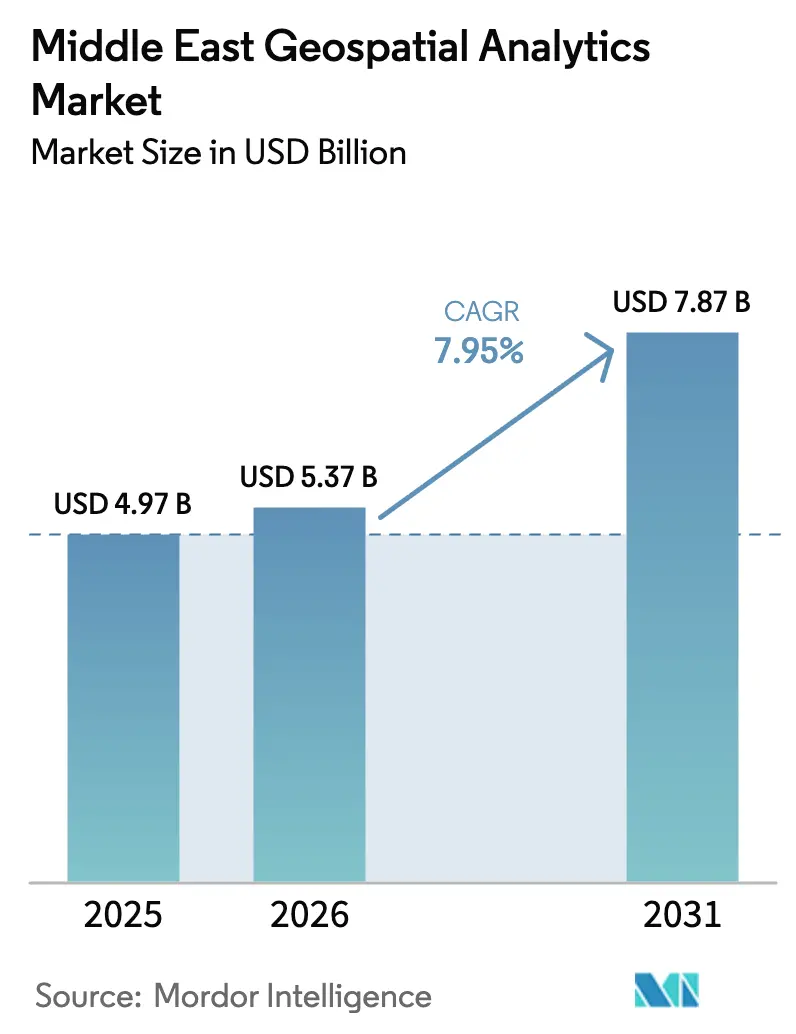
| Tamaño del mercado en el año base (2025) | 4.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.95 % |
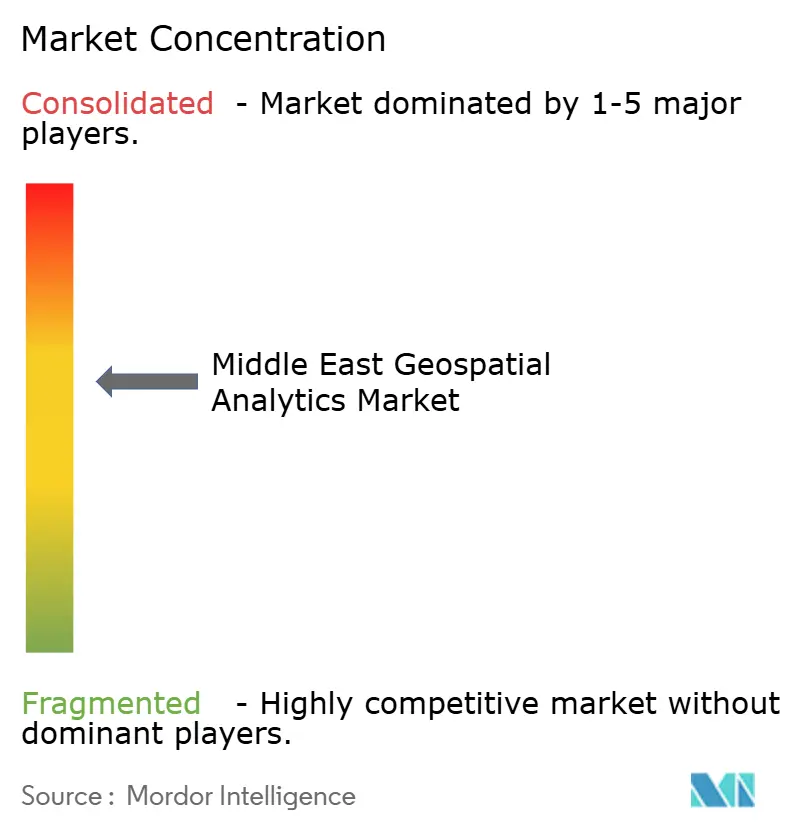
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Análisis Geoespacial de Oriente Medio por Mordor Intelligence
El tamaño del Mercado de Análisis Geoespacial de Oriente Medio fue valorado en USD 4,97 mil millones en 2025 y se estima que crecerá desde USD 5,37 mil millones en 2026 hasta alcanzar USD 7,87 mil millones en 2031, a una CAGR del 7,95% durante el período de pronóstico (2026-2031). Los acelerados programas de ciudades inteligentes, los masivos proyectos de gemelos digitales del sector público y las inversiones en centros de datos soberanos están reforzando la demanda de plataformas de inteligencia espacial. Las agendas de modernización gubernamental, como la Visión 2030 de Arabia Saudí y la Estrategia Nacional de IA 2031 de los EAU, están asignando presupuestos multimillonarios que anclan la adopción tecnológica en construcción, servicios públicos, minería y defensa. Las rápidas expansiones de infraestructura en la nube, ejemplificadas por un aumento anual del 36% en el gasto en infraestructura de IA en los EAU, están reduciendo las barreras de entrada para las empresas más pequeñas al mismo tiempo que crean escala para el procesamiento habilitado en el perímetro. [1]Editorial de Gulf Construction, "Construyendo para la IA: Una carrera contra el tiempo," Gulf Construction, gulfconstructiononline.com La intensidad competitiva se está incrementando a medida que los proveedores globales de software geoespacial se enfrentan a los hiperescaladores de la nube y a una oleada de empresas emergentes de IA geoespacial en las zonas francas de los EAU. La persistente escasez de talento en SIG de aprendizaje profundo, junto con el creciente costo de los sensores LiDAR y de radar de apertura sintética, actúan como restricciones estructurales que podrían moderar la implementación de proyectos.
Conclusiones Clave del Informe
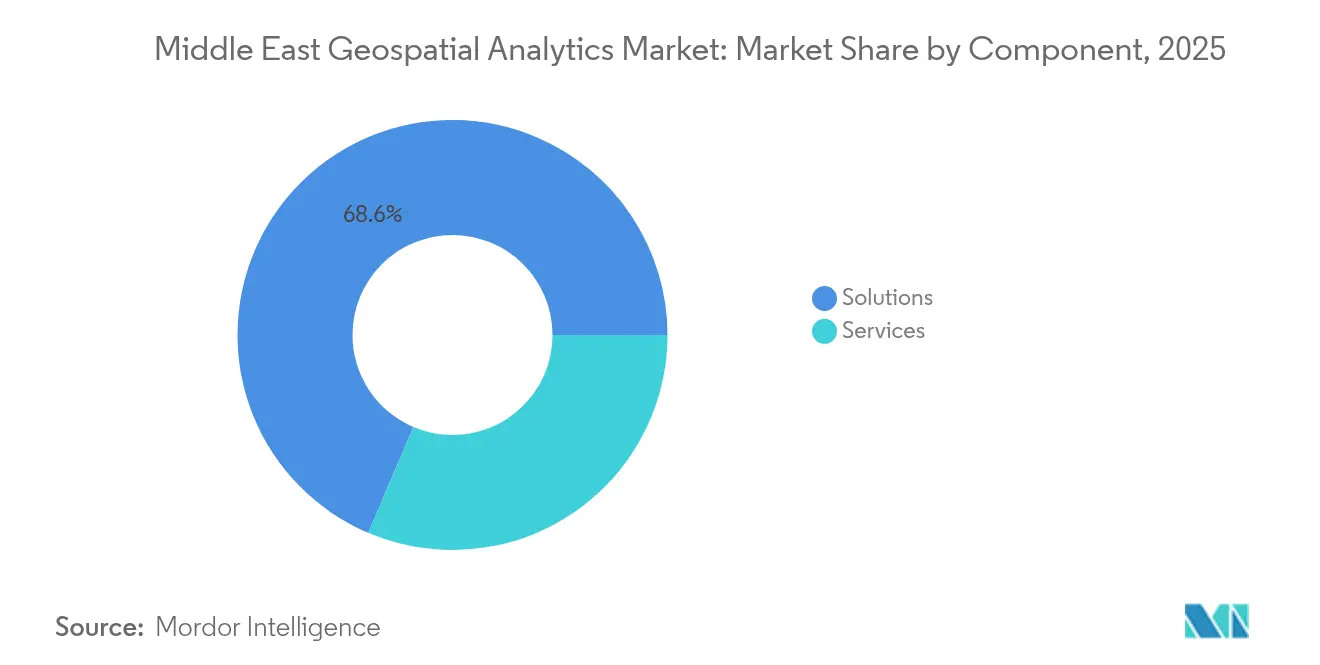
- Por componente, las soluciones lideraron con el 68,60% de la cuota del mercado de análisis geoespacial de Oriente Medio en 2025, mientras que los servicios se están expandiendo a una CAGR del 11,05% hasta 2031.
- Por tipo de análisis, el análisis descriptivo representó el 43,25% de la cuota de ingresos en 2025; el análisis prescriptivo está previsto que crezca a una CAGR del 10,28% hasta 2031.
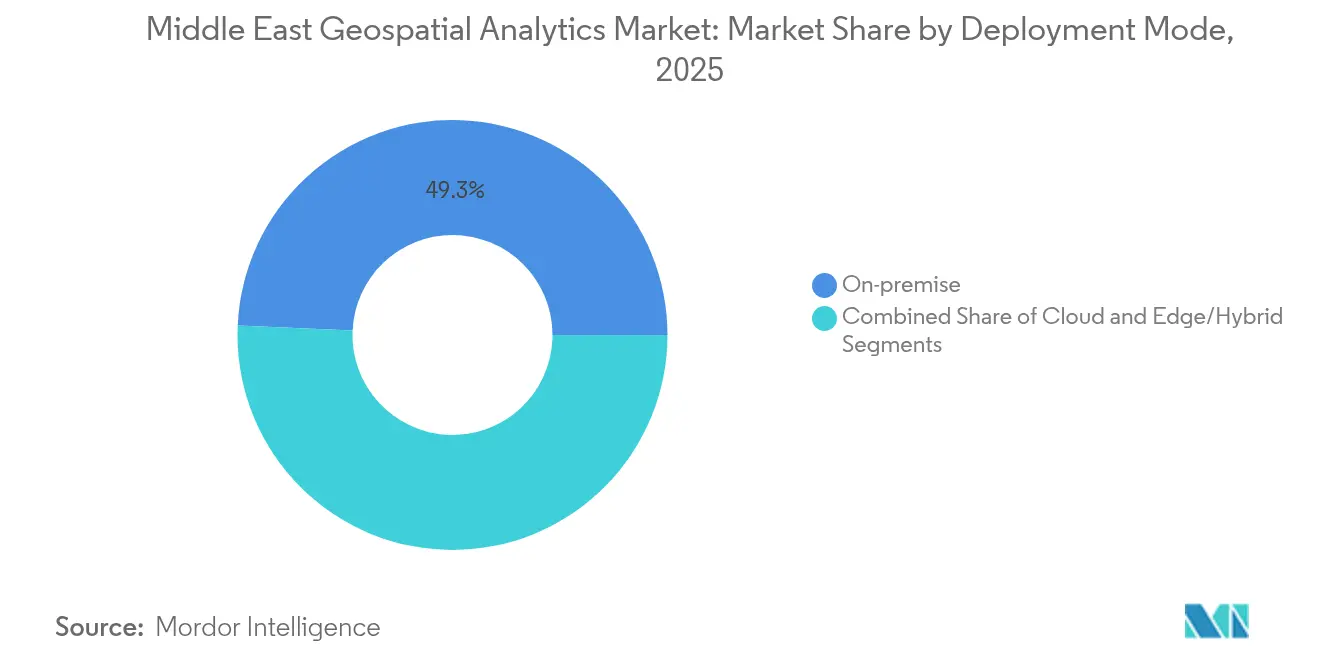
- Por modo de implementación, los sistemas locales mantuvieron el 49,30% de la cuota del tamaño del mercado de análisis geoespacial de Oriente Medio en 2025, mientras que se proyecta que las implementaciones en la nube aumenten a una CAGR del 11,18% durante el período de pronóstico.
- Por aplicación, el análisis de imágenes y teledetección capturó el 33,55% de la cuota de ingresos en 2025, y se prevé que la geovisualización y el modelado en 3D se expandan a una CAGR del 10,57% hasta 2031.
- Por industria de usuario final, el gobierno y los municipios representaron el 28,65% de la cuota en 2025, mientras que los servicios públicos y la energía lideran el crecimiento con una CAGR del 10,33%.
- Por país, Arabia Saudí mantuvo el 41,25% de la cuota en 2025, y Catar está posicionado para la CAGR más rápida del 10,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Surgimiento de programas de ciudades inteligentes en los países del CCG | +2.1% | EAU, Arabia Saudí, Catar | Mediano plazo (2-4 años) |
| Modernización catastral basada en satélites por mandato | +1.8% | Arabia Saudí, EAU, Omán | Largo plazo (≥ 4 años) |
| Rápida migración de SIG a la nube por parte de las empresas de servicios públicos | +1.5% | Países del CCG, Turquía | Corto plazo (≤ 2 años) |
| Despliegues de análisis perimetral habilitados por 5G | +1.4% | EAU, Arabia Saudí | Mediano plazo (2-4 años) |
| Surgimiento de empresas emergentes de IA geoespacial en las zonas francas de los EAU | +0.9% | EAU (expansión regional) | Corto plazo (≤ 2 años) |
| Proyectos de diversificación económica del petróleo a sectores no petroleros | +1.3% | Arabia Saudí, EAU, Catar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Surgimiento de Programas de Ciudades Inteligentes en los Países del CCG
Los megaproyectos del Golfo están integrando el análisis geoespacial en las arquitecturas de gestión urbana. El Plan Maestro Urbano 2040 de Dubái duplica las áreas verdes mientras apunta a una población de 7,8 millones de habitantes, lo que exige un modelado espacial en tiempo real para el concepto de "ciudad de 20 minutos". [2]Equipo del Instituto Árabe de Desarrollo Urbano, "Proyectos—Plan Maestro Urbano 2040," Instituto Árabe de Desarrollo Urbano, araburban.org La asociación de Arabia Saudí con Naver está entregando gemelos en 3D con resolución de 10 cm para Riad y cuatro ciudades adicionales, permitiendo la simulación de inundaciones y la optimización de infraestructuras. La plataforma Aion Sentia de USD 2.500 millones en los EAU integra datos espaciales impulsados por IA para orquestar los servicios urbanos de extremo a extremo. Estos proyectos crean una demanda predecible y plurianual para la ingesta de imágenes de alto volumen, el análisis avanzado de rutas y los modelos de mantenimiento predictivo dentro del mercado de análisis geoespacial de Oriente Medio.
Modernización Catastral Basada en Satélites por Mandato
Los nuevos estatutos de registro de tierras exigen una precisión submétrica y rastros de auditoría, lo que impulsa a los organismos hacia infraestructuras de datos espaciales habilitadas en la nube. La propuesta de Ley Global de Hub de IA de Arabia Saudí describe centros "Privados", "Extendidos" y "Virtuales", formalizando el alojamiento soberano mientras permite la integración catastral transfronteriza. El satélite MBZ-SAT de los EAU incrementará la capacidad doméstica de observación de la Tierra, acelerando los ciclos de actualización de las bases de datos de parcelas. Kuwait demuestra el valor aguas abajo: su ministerio de servicios públicos redujo los tiempos de conexión al servicio después de incorporar capas catastrales en un flujo de trabajo SIG. Los mapas base catastrales estandarizados desbloquean análisis más ricos en tributación, planificación de infraestructuras y monitoreo ambiental.
Rápida Migración de SIG a la Nube por Parte de las Empresas de Servicios Públicos
Las empresas de servicios públicos adoptan nubes distribuidas para procesar fuentes de sensores a escala de petabytes sin grandes desembolsos de capital local. La asociación de Aramco con Microsoft y Armada ha implementado la primera nube industrial distribuida del mundo, combinando nodos perimetrales con zonas de hiperescala regional para automatizar el monitoreo de seguridad de los activos energéticos. Etisalat aprovecha la computación perimetral 5G con Intel y Lenovo para atender cargas de trabajo de IoT de servicios públicos de baja latencia. Proyectos similares en el Campo Digital Integrado de Kuwait demuestran que el SIG en nube privada reduce los retrasos en la ingesta de datos y mejora la visibilidad del ciclo de vida de los activos. El mercado de análisis geoespacial de Oriente Medio se beneficia a medida que las empresas de servicios públicos externalizan la gestión de modelos complejos a proveedores de servicios gestionados.
Despliegues de Análisis Perimetral Habilitados por 5G
La expansión de la cobertura y una densa infraestructura de microcentros de datos reducen la latencia de ida y vuelta a milisegundos, algo vital para los sistemas autónomos y la conciencia situacional. Qualcomm y e& inauguraron un centro de ingeniería en Abu Dabi para codiseñar pasarelas de IA perimetral 5G para la movilidad inteligente y la automatización industrial. La cobertura del 54,7% de la población de Saudi Telecom Company respalda más de 25 centros de datos de nivel III, proporcionando el backhaul crítico para las actualizaciones de geolocalización de alta frecuencia. Estas infraestructuras integran el procesamiento geoespacial en tiempo real en las operaciones de campo, profundizando la penetración del mercado en logística, petróleo y seguridad pública.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de soberanía de datos geoespaciales | -1.2% | Arabia Saudí, EAU, expansión regional | Mediano plazo (2-4 años) |
| Escasez de talento especializado en SIG de aprendizaje profundo | -1.8% | Regional, aguda en EAU y Arabia Saudí | Largo plazo (≥ 4 años) |
| Conjuntos de datos catastrales heredados fragmentados | -1.1% | Arabia Saudí, EAU, Omán, Turquía | Largo plazo (≥ 4 años) |
| Altos costos de adquisición de LiDAR y SAR | -0.9% | Global, que afecta particularmente a los actores regionales más pequeños | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Soberanía de Datos Geoespaciales
Los mandatos de localización fragmentados elevan los costos de cumplimiento para los despliegues multinacionales. La propuesta de Ley Global de Hub de IA de Arabia Saudí prescribe tres arquetipos de alojamiento distintos con obligaciones de auditoría divergentes, lo que complica las arquitecturas de lago de datos regionales. Las reglas de localización de los EAU obligan a los proveedores extranjeros a construir puntos de presencia locales o a celebrar empresas conjuntas, prolongando los plazos de implementación. La creciente expansión de los hiperescaladores chinos en el Golfo introduce un escrutinio geopolítico sobre la selección de plataformas y los estándares de cifrado. Estas dinámicas presionan a los proveedores más pequeños y prolongan los ciclos de adquisición dentro del mercado de análisis geoespacial de Oriente Medio.
Escasez de Talento Especializado en SIG de Aprendizaje Profundo
La brecha en ingenieros geoespaciales preparados para IA impulsa la inflación salarial y los retrasos en los proyectos. CIO informa de déficits persistentes de habilidades en TIC que ponen en riesgo miles de millones en producción regional no realizada. El plan de Arabia Saudí para capacitar a 1.000 ingenieros bajo la Visión 2030 y la iniciativa "Un Millón de Programadores Árabes" de los EAU ilustran la remediación a largo plazo, aunque los planes de estudio especializados en IA geoespacial siguen siendo escasos. AgFunder destaca la escasez de tecnólogos en agricultura climáticamente inteligente, lo que indica cómo los nichos verticales luchan aún más agudamente. Un pipeline de talento más reducido ralentiza la adopción de módulos de análisis avanzado e incrementa la dependencia de empresas de servicios externos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Ganan ImpulsoLas soluciones continuaron dominando el mercado de análisis geoespacial de Oriente Medio con una cuota del 68,60% en 2025, lo que refleja las arraigadas inversiones en suites de software y hardware de sensores. Sin embargo, el segmento de servicios se está expandiendo a una CAGR del 11,05% a medida que los ministerios y las empresas externalizan la integración, el entrenamiento de modelos y el análisis gestionado las 24 horas del día, los 7 días de la semana. La escasez regional de especialistas en SIG de aprendizaje profundo convierte los servicios profesionales prestados por los proveedores en la vía pragmática para un despliegue rápido. Los gobiernos prefieren marcos llave en mano que incluyan canalizaciones de ingesta de datos, alojamiento en nube soberana e interfaces en lengua árabe.
Los proveedores de servicios aprovechan las alianzas estratégicas para profundizar la intimidad vertical. Bentley Systems integró contenido geoespacial de Google para ofrecer un contexto más enriquecido dentro de los flujos de trabajo de gemelos digitales, sustentando las ofertas de infraestructura como servicio. Las carteras de servicios gestionados ahora incluyen actualizaciones continuas de imágenes satelitales, reentrenamiento de modelos de IA y auditorías de ciberresiliencia. Esta evolución posiciona al segmento de servicios para capturar los crecientes presupuestos de OPEX a medida que el mercado de análisis geoespacial de Oriente Medio prioriza la velocidad sobre el desarrollo de capacidades internas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Análisis:
El Análisis Prescriptivo AvanzaEl análisis descriptivo retuvo el 43,25% de la cuota de ingresos en 2025 al proporcionar paneles de control y reconocimiento de patrones históricos en conjuntos de datos de tierras, activos y población. Sin embargo, el análisis prescriptivo está creciendo un 10,28% anualmente, impulsado por la demanda de optimización automatizada en la orquestación del tráfico, el balanceo de carga energética y el enrutamiento de respuesta a emergencias. El conglomerado de defensa EDGE presentó una plataforma de inteligencia geoespacial habilitada con IA capaz de recomendar y ejecutar automáticamente maniobras críticas para la misión, lo que subraya el impulso hacia motores orientados a la acción.
Las organizaciones avanzan a través de una curva de madurez que comienza con el análisis descriptivo y evoluciona hacia el predictivo, el diagnóstico y finalmente el prescriptivo; las asignaciones presupuestarias priorizan cada vez más estas últimas etapas. La confianza en la explicabilidad de la IA, combinada con la conectividad perimetral 5G, permite que los bucles de decisión se compriman de minutos a segundos, impulsando la penetración del mercado para los niveles de análisis de mayor valor dentro del mercado de análisis geoespacial de Oriente Medio.
Por Modo de Implementación:
La Transformación hacia la Nube se AceleraLas arquitecturas locales representaron el 49,30% del tamaño del mercado de análisis geoespacial de Oriente Medio en 2025, lo que refleja las preferencias históricas por el control soberano de los datos. Sin embargo, las implementaciones en la nube se están escalando a una CAGR del 11,18% a medida que las expansiones de hiperescala en los países del CCG fomentan una economía de cómputo elástica. El pipeline de centros de datos de Arabia Saudí, proyectado para alcanzar USD 15.900 millones en 2030, ofrece colocación de baja latencia que cumple con estrictas normas de localización mientras conserva la flexibilidad de hiperescala.
Los modelos perimetrales e híbridos combinan microcentros de datos en el país con núcleos regionales, atendiendo a escenarios de minería y campos petrolíferos sensibles a la latencia. Las empresas de servicios públicos adoptan nubes distribuidas para alojar gemelos digitales geovallados, satisfaciendo a los reguladores y disfrutando al mismo tiempo de precios basados en el consumo. Esta convergencia de cumplimiento normativo y economía de la nube impulsa al mercado de análisis geoespacial de Oriente Medio hacia un paradigma agnóstico a la infraestructura.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
La Geovisualización y el Modelado en 3D EmergenEl análisis de imágenes y teledetección lideró con una cuota del 33,55% en 2025, validando la primacía de los flujos de datos multiespectrales y SAR para el monitoreo de activos y la cartografía del uso del suelo. La geovisualización y el modelado en 3D son las aplicaciones de más rápido crecimiento con una CAGR del 10,57%, catalizadas por megaproyectos como NEOM y los mandatos de gemelos digitales en los corredores de transporte. Los modelos en vivo e inmersivos apoyan la secuenciación de la construcción, la detección de conflictos de servicios públicos subterráneos y la mitigación de islas de calor urbanas.
El gemelo digital del Metro de Dubái mejora las simulaciones de flujo de pasajeros, mientras que los proyectos saudíes logran una precisión posicional de 10 cm para el análisis del riesgo de inundaciones. Los avances en renderizado acelerado por GPU y los servicios de escenas nativos de la nube permiten a los planificadores manipular nubes de puntos a escala de terabytes a través de interfaces de navegador. Estas capacidades amplían los casos de uso y refuerzan la trayectoria del mercado de análisis geoespacial de Oriente Medio.
Por Industria de Usuario Final:
Transformación en Servicios Públicos y EnergíaLas administraciones públicas se mantuvieron como los mayores clientes, asegurando el 28,65% de los ingresos de 2025 debido a la modernización catastral, la videovigilancia inteligente y la optimización de la respuesta a emergencias. Las empresas de servicios públicos y energía registran la CAGR más alta del 10,33% a medida que modernizan sus redes para la integración de energías renovables y el mantenimiento predictivo. La nube distribuida de Aramco permite la detección de fugas a nivel de milisegundos, mientras que el ministerio de servicios públicos de Kuwait acortó los ciclos de conexión tras una renovación de SIG.
El mercado de análisis geoespacial de Oriente Medio se beneficia de las agendas de descarbonización que requieren la optimización espacial de los activos solares, los oleoductos de hidrógeno y los nodos de carga de vehículos eléctricos. Los módulos específicos del sector ahora incluyen mapas de calor de riesgo de corrosión y algoritmos dinámicos de balanceo de carga, lo que sustenta mayores renovaciones de suscripciones y contratos de servicios gestionados plurianuales.
Análisis Geográfico
Mercado de Análisis Geoespacial de Arabia Saudita
Arabia Saudita concentró el 41,25% del mercado de análisis geoespacial de Oriente Medio en 2025, dado que la Visión 2030 financió la modernización de ciudades inteligentes, minería y defensa a una escala sin precedentes. Una asignación dedicada de 100 mil millones de USD en inteligencia artificial y un vehículo de inversión adicional de 40 mil millones de USD respaldan programas satelitales y zonas de nube soberana. La arquitectura de gemelo adaptativo de NEOM y una hoja de ruta minera que persigue una contribución al PIB de 75 mil millones de USD para 2035 aseguran canales de proyectos a largo plazo.
Mercado de Análisis Geoespacial de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos se posicionan como núcleo de innovación en inteligencia artificial a través de MBZ-SAT, Space42 y una sólida infraestructura de retorno 5G, acelerando la adopción en defensa, planificación urbana y logística. El plan maestro 2040 de Dubái sustenta una demanda continua de análisis de deformación del terreno y optimización de espacios verdes. El respaldo del fondo soberano de Abu Dabi a las empresas emergentes de inteligencia artificial en el borde cubre los espacios vacíos en las ofertas de inteligencia geoespacial predictiva. En conjunto, estas iniciativas profundizan la participación estratégica de los Emiratos Árabes Unidos en el mercado de análisis geoespacial de Oriente Medio.
Mercado de Análisis Geoespacial de Oriente Medio y Asia-Pacífico
Se prevé que Qatar registre una CAGR del 10,88% hasta 2031, impulsada por la reutilización de infraestructuras del Mundial de Fútbol de la FIFA y los objetivos de digitalización de la Visión Nacional 2030. Iniciativas como "Qatar GIS of the Future" ponen de manifiesto el interés del gobierno por la integración de datos satelitales de alta resolución. Turquía, Omán y Baréin impulsan un crecimiento complementario. La base industrial de Turquía genera una demanda sostenida de imágenes, mientras que Omán fomenta un programa acelerador espacial que alimenta las cadenas de suministro regionales. La evolución de la economía espacial en Asia y el Golfo amplía las perspectivas de colaboración transfronteriza, reforzando la escala del mercado de análisis geoespacial de Oriente Medio.
Panorama regulatorio
Las implementaciones de análisis geoespacial en Oriente Medio están cada vez más determinadas por los programas nacionales de gobernanza de datos geoespaciales que definen los requisitos de clasificación, uso compartido y residencia de datos para casos de uso del sector público y de infraestructura crítica. En Arabia Saudita, la Autoridad General de Topografía e Información Geoespacial (GEOSA) publica Políticas y Normas Nacionales de Datos Geoespaciales que abarcan la concesión de licencias, la fijación de precios, el intercambio y la protección de datos geoespaciales, ancladas a prácticas geoespaciales reconocidas y alineando los controles con los requisitos nacionales de ciberseguridad.
En toda la región, la formalización de políticas está reforzando la coordinación entre organismos y estableciendo obligaciones más claras para proveedores e integradores. El Centro Federal de Información Geográfica de los EAU (FGIC), establecido en virtud de la Ley Federal N.º 5 de 2019, respalda la Infraestructura Nacional de Datos Espaciales (NSDI) a través de la política nacional de información geoespacial. Omán agregó un hito regulatorio con el Decreto Real 43/2026 (emitido el 30 de marzo de 2026) para regular los datos e información geoespacial nacionales, reforzando los requisitos de manejo de datos conforme a la normativa, difusión controlada y modelos de alojamiento adecuados para el gobierno y las industrias reguladas.
Análisis de la cadena de valor
La cadena de valor del análisis geoespacial en Oriente Medio comienza con la adquisición de datos y la gestión de datos de referencia, que abarca imágenes satelitales, mapeo aéreo, LiDAR/fotogrametría, posicionamiento GNSS y flujos de sensores IoT utilizados en el monitoreo de ciudades inteligentes y activos críticos. Las autoridades nacionales de cartografía y geoespaciales moldean la capa ascendente al estandarizar y intermediar conjuntos de datos fundamentales a través de plataformas y políticas. En Arabia Saudita, por ejemplo, GEOSA opera una Plataforma Geoespacial Nacional con múltiples temas fundamentales (parcelas de tierra, transporte, servicios públicos y regiones administrativas), que los usuarios posteriores consumen para flujos de trabajo analíticos y operativos.
En el nivel intermedio, los proveedores de software y plataformas suministran las pilas de análisis y las cadenas de herramientas de gemelos digitales utilizadas para fusionar, modelar y visualizar datos espaciales. Los ecosistemas clave incluyen Esri (SIG empresarial), Bentley Systems (gemelos digitales y modelado de la realidad) y Hexagon (soluciones orientadas a medición, sensores y autonomía). Los integradores de sistemas y las firmas de ingeniería localizan las implementaciones y conectan las plataformas geoespaciales con los sistemas empresariales y operativos. Ejemplos incluyen a Khatib & Alami, que ofrece programas de inteligencia geoespacial en el CCG y Omán, junto con implementaciones impulsadas por proyectos para autoridades públicas y grandes propietarios de activos. La demanda posterior se concentra en el gobierno y los municipios, con expansión en servicios públicos y energía, minería, transporte y puertos, donde los resultados obtenidos incluyen conocimiento situacional en tiempo real, monitoreo del rendimiento de activos y modelado 3D de ciudades integrado en las operaciones de planificación y respuesta ante emergencias.
Panorama Competitivo
El panorama competitivo muestra una fragmentación moderada. Los actores establecidos como Esri, Hexagon y Trimble aprovechan ecosistemas de décadas de antigüedad, mientras que los hiperescaladores de la nube añaden capacidad geoespacial a través de carteras de API y adquisiciones. Azure Orbital de Microsoft, Earth Engine de Google y Amazon Location Services integran el análisis espacial en conjuntos de herramientas para desarrolladores más amplios, presionando los modelos de licencia tradicionales. Mientras tanto, especialistas regionales como Bayanat comercializan conjuntos de datos soberanos y canalizaciones de IA adaptadas a la semántica árabe y a los contextos de cumplimiento local. [4]Equipo de Producto de Bayanat, "Inteligencia Geoespacial Predictiva Impulsada por IA," Bayanat, bayanat.ai
La diferenciación en computación perimetral se está intensificando. Los operadores de telecomunicaciones codesarrollan SDK espaciales con empresas de conjuntos de chips para empaquetar análisis de baja latencia para drones, camiones autónomos y monitoreo de eventos críticos. La colaboración de Qualcomm con e& ilustra la convergencia de hardware y software que los actores establecidos deben igualar. Además, los criterios de adquisición recompensan cada vez más el cumplimiento de los estatutos de nube soberana, lo que impulsa a los proveedores a certificar las residencias en centros de datos y los esquemas de cifrado.
Las fusiones y las alianzas respaldadas por capital de riesgo aceleran la expansión de funcionalidades: Maxar profundizó la producción de mallas de ciudades en 3D a través de Blackshark.ai, y la integración de Bentley-Google transmitió el contexto de nubes de puntos a los flujos de trabajo de ingeniería. Dado que el talento sigue siendo escaso, los proveedores incluyen academias de formación y modelado de bajo código para fidelizar a las bases de clientes. En conjunto, estas dinámicas sostienen un mercado de análisis geoespacial de Oriente Medio vibrante aunque disputado.
Líderes de la Industria de Análisis Geoespacial de Oriente Medio
Esri Inc.
Hexagon AB
Trimble Inc.
Bentley Systems Inc.
Maxar Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Análisis Geoespacial de Oriente Medio
- Esri Inc.
- Hexagon AB
- Trimble Inc.
- Bentley Systems Inc.
- Maxar Technologies
- HERE Technologies
- CARTO
- Planet Labs PBC
- Space Imaging Middle East
- Openware
- MindEarth AI
- Alteryx Inc.
- Oracle Corporation
- Google LLC (Alphabet)
- Microsoft Corp.
- AWS (Amazon Web Services)
- IBM Corporation
- SAP SE
- TomTom N.V.
- Fugro N.V.
- BlackSky Technology Inc.
- Airbus Defence & Space
- Harris Geospatial Solutions
- Eos Data Analytics
- AtkinsRéalis
Lea el análisis de las empresas de mercado de análisis geoespacial de oriente medio

Oportunidades de mercado y perspectivas futuras
Los programas de gemelos digitales a escala nacional y de ciudades están ampliando la superficie de implementación para el modelado 3D de alta resolución, la detección de cambios y los paneles de operaciones en tiempo real. Dubái anunció una Plataforma de Gemelo Digital en tiempo real que integra 195.000 edificios y 330.000 instalaciones para respaldar la planificación de infraestructura y emergencias, mientras que Qatar ha puesto en marcha un Modelo Nacional de Ciudad en 3D con más de 43.000 edificios texturizados LOD2 entregados a través de la plataforma Esri ArcGIS para flujos de trabajo de planificación urbana. Estos programas crean oportunidades para proveedores que puedan operacionalizar actualizaciones continuas, como la renovación de imágenes, la extracción automatizada de características y las alertas basadas en eventos, en lugar de un mapeo único.
Está surgiendo un segundo espacio en blanco en los productos de datos geoespaciales nacionales y en el análisis específico de dominio que reduce la fragmentación entre organismos y operadores regulados. GEOSA lleva a cabo una iniciativa en Riad para recopilar y clasificar más de 300.000 puntos de interés a fin de actualizar una base de datos geoespacial nacional unificada, lo que aumenta la demanda de canalizaciones de datos escalables, automatización de control de calidad y herramientas de gobernanza que puedan empaquetarse como servicios gestionados. Los programas liderados por sectores también amplían las necesidades abordables de análisis integrados en las operaciones, incluida la plataforma de datos urbanos Manarah de la Autoridad de Desarrollo de la Región de Al Madinah, construida con Bentley iTwin Capture y Cesium para infraestructura de peregrinación y gestión del patrimonio, y Ma'aden implementando tecnologías de Hexagon para una mina digital en Mansourah-Massarah, lo que eleva los requisitos de telemetría espacial de alta frecuencia, soporte para operaciones autónomas y planificación integrada en grandes sitios.
Recent Industry Developments in Mercado de Análisis Geoespacial de Oriente Medio
- Julio de 2026: Planno, con sede en Dubái, obtuvo una inversión estratégica de Incubayt Investments para acelerar la expansión internacional de su plataforma de IA geoespacial para la industria solar. La inversión amplía la presencia de IA geoespacial de Planno y permite la implementación internacional para análisis solar. El movimiento indica una mayor tracción en el mercado de Oriente Medio para la optimización de activos solares impulsada por lo geoespacial.
- Mayo de 2026: GeoStruXer completó la rehabilitación de un almacén de granos en hundimiento en el puerto de Jazan City utilizando el software PLAXIS 3D de Bentley Systems y modelado asistido por IA. El proyecto demuestra flujos de trabajo avanzados de ingeniería civil habilitados geoespacialmente en Arabia Saudita. Destaca cómo el modelado integrado y los flujos de trabajo asistidos por IA pueden mejorar la resiliencia estructural en infraestructura crítica.
- Marzo de 2026: Khatib & Alami inició la implementación de Diseño de Sistemas SIG de Esri y servicios en tiempo real en Petroleum Development Oman (PDO). La implementación fortalece la soberanía digital regional y las capacidades geoespaciales en tiempo real. Avanza las operaciones de petróleo y gas de Omán con toma de decisiones en tiempo real basada en la ubicación.


Mercado de Análisis Geoespacial de Oriente Medio Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el gasto en Oriente Medio en software, plataformas y servicios relacionados que analizan datos basados en la ubicación para generar mapas, patrones y conocimientos para la toma de decisiones en casos de uso gubernamentales y comerciales.
Exclusiones de alcance: Este dimensionamiento excluye la consultoría de TI general que no está vinculada a la prestación de servicios de análisis geoespacial, así como las ventas puramente de hardware, como drones, sensores y dispositivos GNSS.
Descripción general de la segmentación
- Por Componente
- Soluciones
- Servicios
- Por Tipo de Análisis
- Análisis Descriptivo
- Análisis Diagnóstico
- Análisis Predictivo
- Análisis Prescriptivo
- Por Modo de Implementación
- Local
- Nube
- Perimetral/Híbrido
- Por Aplicación
- Análisis de Superficie y Terreno
- Análisis de Redes y Rutas
- Geovisualización y Modelado en 3D
- Análisis de Imágenes y Teledetección
- Por Industria de Usuario Final
- Defensa e Inteligencia
- Gobierno y Municipios
- Servicios Públicos y Energía
- Agricultura y Medio Ambiente
- Transporte y Logística
- Bienes Raíces y Construcción
- Minería y Recursos Naturales
- Sanidad y Salud Pública
- Otras Industrias de Usuarios Finales
- Por País
- Emiratos Árabes Unidos
- Arabia Saudí
- Turquía
- Catar
- Omán
- Resto de Oriente Medio
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer la estructura inicial del modelo y construir una base de hechos sobre el origen de la demanda en Oriente Medio. Revisamos señales públicas de planificación y digitalización, indicios de contratación pública y anuncios de programas geoespaciales para comprender qué usos finales estaban pasando de pilotos a implementaciones a escala.
Las principales fuentes públicas fueron una combinación de datos oficiales y publicaciones técnicas, como portales de estadísticas nacionales, autoridades de telecomunicaciones y de gobierno digital, series de datos de la ONU y el Banco Mundial, y publicaciones geoespaciales y de teledetección (incluidas revistas de investigación de acceso abierto). También utilizamos presentaciones de empresas, presentaciones a inversionistas, comunicados de prensa fiables y suscripciones pagas seleccionadas para datos financieros de empresas y bases de datos de patentes con el fin de verificar la coherencia de la dirección de los productos y la lógica de precios. Estas fuentes documentales son solo ilustrativas, y se utilizaron documentos y conjuntos de datos públicos adicionales para la recopilación, la aclaración y la validación.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que realmente se está comprando en la región y cómo se están fijando los precios, empaquetando y renovando las implementaciones a lo largo del tiempo. Hablamos con una combinación de líderes de soluciones, socios de implementación y usuarios finales en el sector público, servicios públicos, petróleo y gas, transporte y programas de ciudades inteligentes, lo que ayudó a cerrar brechas que las fuentes documentales no siempre explican.
Para mantener los supuestos realistas, se compararon las respuestas entre los focos de demanda del CCG y fuera del CCG, y se realizaron seguimientos cuando las respuestas diferían en temas como el momento de adopción de la nube, las necesidades de renovación de imágenes y las duraciones típicas de los contratos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXOs): 16% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 16% | Gerentes: 46% |
Dimensionamiento del mercado y previsiones
El dimensionamiento comienza con una construcción descendente del conjunto de demanda utilizando señales de infraestructura digital y programas geoespaciales de Oriente Medio, que luego se traduce en gasto direccionable en función de la adopción y la intensidad de uso por grupos de usuarios finales. Después de esa construcción, verificamos cruzadamente con aproximaciones ascendentes selectivas, como valores de contratos muestreados, retroalimentación de canales sobre paquetes típicos de licencias y servicios, y verificaciones de precio por usuario o precio por proyecto donde corresponda.
Algunos insumos prácticos guiaron el modelo, incluido el ritmo de las carteras de proyectos de ciudades inteligentes e infraestructura, la actividad de modernización de defensa y seguridad pública, la combinación de implementación en la nube frente a local, la frecuencia de renovación de imágenes y datos para aplicaciones clave, y la disponibilidad de políticas locales de datos geoespaciales que influyen en dónde se pueden procesar los datos. Cuando las consolidaciones de proveedores estaban incompletas debido a divulgaciones de ingresos privados, las brechas se manejaron utilizando comparaciones con pares y una combinación de servicio a software observada en las entrevistas, y luego se ajustaron después de las verificaciones de varianza.
Las previsiones se construyeron utilizando análisis de escenarios respaldados por una tendencia de suavizado exponencial sobre los impulsores de demanda más estables, y luego se refinaron utilizando opiniones de expertos sobre los ciclos presupuestarios, los plazos de contratación y los cambios esperados en los precios en los próximos años.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que los totales finales se alineen con los patrones de compra del mundo real. Los resultados del modelo se compararon con señales independientes, como licitaciones públicas, cronogramas de programas y capacidad de gasto direccionalmente consistente en países clave, y se investigaron saltos inusuales antes de fijar los valores.
Se sigue un proceso de revisión de varios pasos, en el que otro analista vuelve a verificar los supuestos y cálculos y luego se reconcilian con el alcance escrito para evitar el doble conteo. El estudio se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de política, grandes adjudicaciones públicas o cambios abruptos en la adopción de la nube. Antes de la entrega, se completa una nueva revisión para que los clientes reciban la vista más reciente actualizada.
Comparación del dimensionamiento del mercado de análisis geoespacial de Oriente Medio de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el análisis geoespacial de Oriente Medio pueden parecer muy dispares, incluso cuando el tema suena igual, porque cada editor toma decisiones diferentes sobre lo que cuenta como ingresos por análisis y cómo se asignan los proyectos multinacionales. Las diferencias también surgen del año utilizado para la conversión de divisas y de si la estimación refleja contratos firmados o ingresos reconocidos.
Los principales impulsores de las diferencias que observamos fueron si el gasto adyacente, como los servicios de imágenes en bruto y las herramientas de solo mapeo, se incluye en el total, cómo se anualizan las suscripciones en la nube frente a tratarse como acuerdos multianuales, y cómo se define la cobertura por país (solo CCG frente a un Oriente Medio más amplio). Otra razón común es la cadencia de actualización, ya que los programas gubernamentales de rápido movimiento pueden cambiar rápidamente la tasa de ejecución a corto plazo, y las páginas más antiguas pueden seguir conteniendo supuestos de contratación anteriores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4.97 mil millones de USD (2025) | |
| Consultora Regional A | 3.60 mil millones de USD (2023) | Utiliza un año base anterior y a menudo combina el análisis espacial con un gasto más amplio en ciencia de datos, lo que puede subestimar los ingresos más recientes por suscripciones de análisis geoespacial y los cambios en el empaquetado en la nube. |
| Editor de la Industria B | 1.18 mil millones de USD (2026) | Aplica una definición más estrecha que tiende a excluir los servicios vinculados a la implementación y la integración, y parece basarse en un conjunto de demanda más pequeño para grandes programas gubernamentales, lo que reduce el total. |
La dispersión en la tabla proviene principalmente de lo que se cuenta dentro del gasto en análisis y de la rapidez con que se actualizan los supuestos de precios e implementación, y esas decisiones afectan la tasa de ejecución de un año a otro. Al separar las imágenes puras y las herramientas de solo mapeo del software de análisis y el trabajo de implementación relacionado, y luego revalidar el momento de la conversión y el tratamiento de los contratos mediante verificaciones primarias, el valor de 2025 sigue siendo trazable a pasos repetibles, una elección de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de análisis geoespacial de Oriente Medio?
El mercado se sitúa en USD 5.370 millones en 2026 y se prevé que alcance USD 7.870 millones en 2031.
¿Qué país lidera la demanda regional?
Arabia Saudí representa el 41,25% de los ingresos, impulsada por la Visión 2030 y las inversiones a gran escala en gemelos digitales.
¿Qué segmento crece más rápido?
La implementación en la nube muestra la CAGR más alta del 11,18% porque las expansiones de centros de datos soberanos están aliviando las preocupaciones de localización.
¿Por qué los servicios se están expandiendo rápidamente?
La escasez aguda de habilidades en SIG de aprendizaje profundo impulsa a las organizaciones a externalizar la integración y la gestión de modelos, lo que genera una CAGR del 11,05% en los ingresos por servicios.
¿Cómo influyen los proyectos de ciudades inteligentes en el mercado?
Megaproyectos como el Plan Maestro Urbano de Dubái y las iniciativas de gemelos digitales saudíes exigen geovisualización continua, acelerando las suscripciones a plataformas y la adopción del modelado en 3D.
¿Cuál es la principal restricción al crecimiento del mercado?
Las regulaciones fragmentadas de soberanía de datos elevan los costos de cumplimiento y alargan los plazos de implementación, reduciendo la CAGR global del mercado en un 1,2% estimado.
Última actualización de la página el:



