
Marktgröße und Marktanteil – Geospatiale Analytik im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
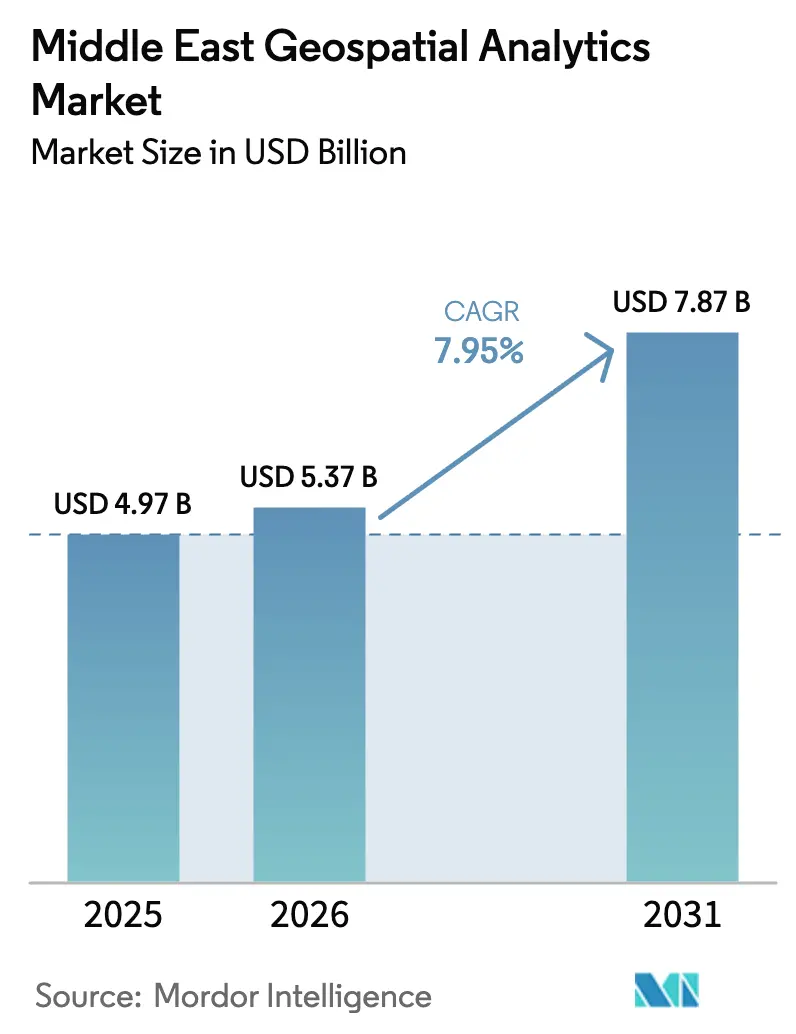
| Marktgröße im Basisjahr (2025) | 4.97 Milliarden US-Dollar |
| Marktgröße (2026) | 5.37 Milliarden US-Dollar |
| Marktgröße (2031) | 7.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.95 % |
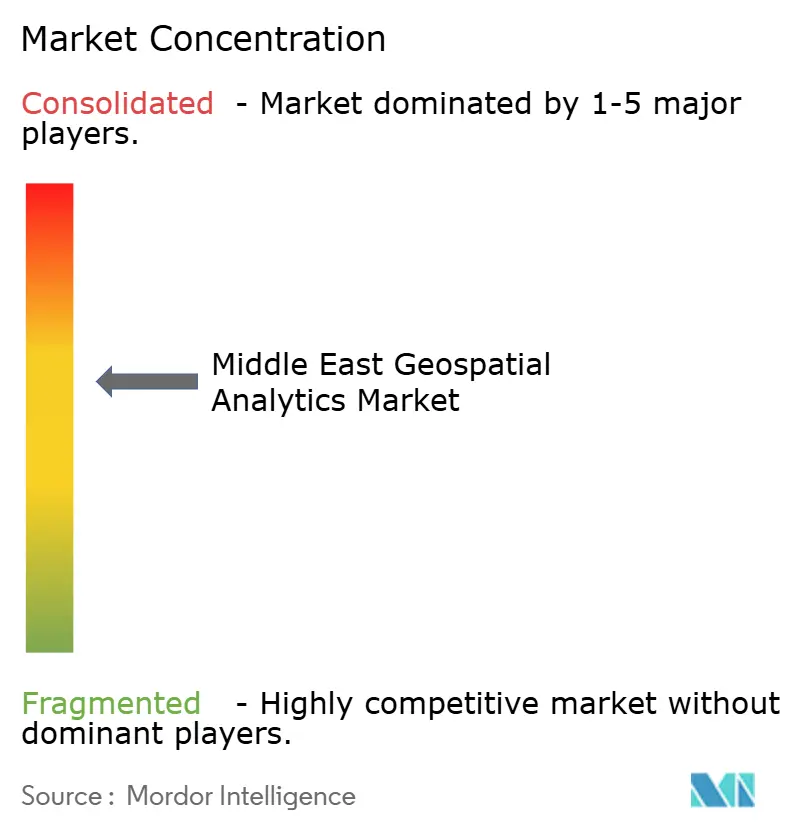
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Geospatiale Analytik im Nahen Osten von Mordor Intelligence
Die Marktgröße für Geospatiale Analytik im Nahen Osten wurde im Jahr 2025 auf USD 4,97 Milliarden geschätzt und wird voraussichtlich von USD 5,37 Milliarden im Jahr 2026 auf USD 7,87 Milliarden bis 2031 anwachsen, bei einer CAGR von 7,95 % während des Prognosezeitraums (2026–2031). Beschleunigte Smart-City-Programme, umfangreiche Digital-Twin-Projekte des öffentlichen Sektors und Investitionen in souveräne Rechenzentren stärken die Nachfrage nach räumlichen Intelligenzplattformen. Regierungsmodernisierungsagenden wie Saudi-Arabiens Vision 2030 und die Nationale KI-Strategie 2031 der Vereinigten Arabischen Emirate stellen Budgets in Milliardenhöhe bereit, die die Technologieakzeptanz in den Bereichen Bauwesen, Versorgungsunternehmen, Bergbau und Verteidigung verankern. Rasche Cloud-Ausbauten, exemplarisch durch einen jährlichen Anstieg der KI-Infrastrukturausgaben um 36 % in den Vereinigten Arabischen Emiraten, senken die Einstiegshürden für kleinere Unternehmen und schaffen gleichzeitig Skalierungspotenzial für Edge-fähige Verarbeitungsprozesse. [1]Gulf Construction Editorial, „Building for AI: A Race Against Time”, Gulf Construction, gulfconstructiononline.com Der Wettbewerbsdruck nimmt zu, da globale Anbieter von Geospatialer-Analytik-Software auf Cloud-Hyperscaler und eine Welle von Geo-KI-Start-ups in Freizonen der Vereinigten Arabischen Emirate treffen. Anhaltende Fachkräftemangel im Bereich Deep-Learning-GIS sowie steigende Kosten für LiDAR- und Synthetic-Aperture-Radar-Sensoren stellen strukturelle Einschränkungen dar, die die Projektausrollung verlangsamen könnten.
Wichtigste Erkenntnisse des Berichts
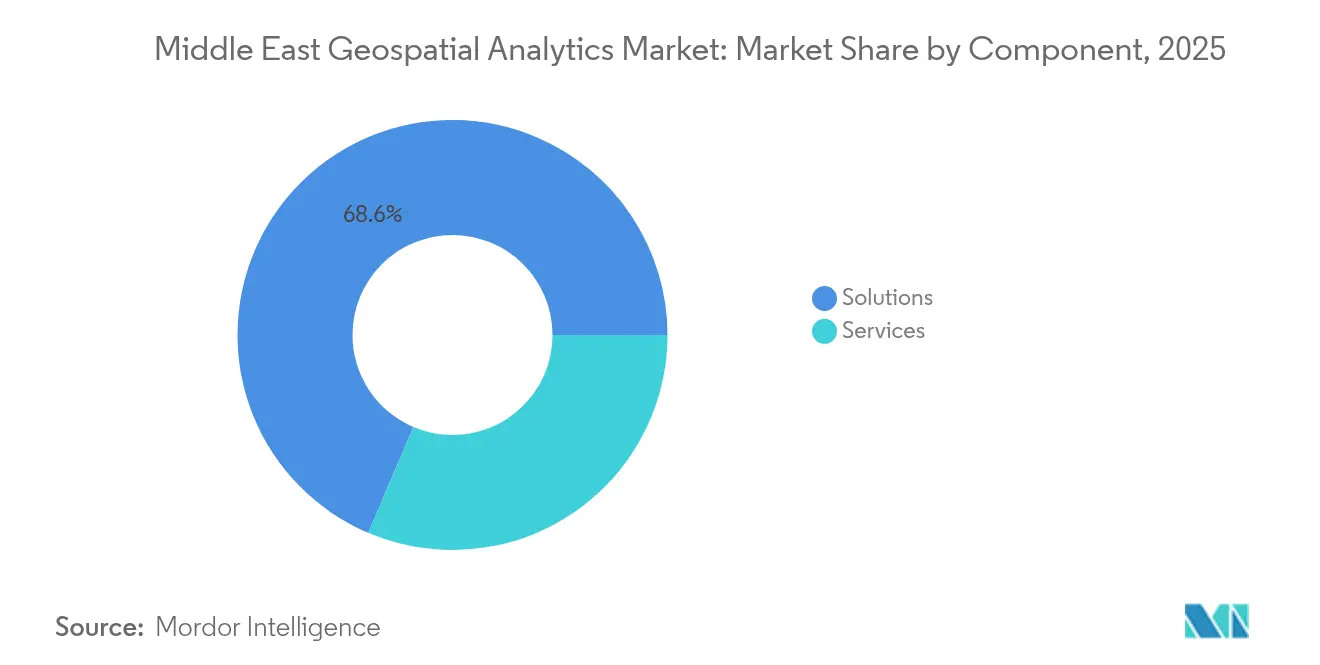
- Nach Komponente führten Lösungen mit einem Anteil von 68,60 % am Markt für Geospatiale Analytik im Nahen Osten im Jahr 2025, während Dienstleistungen bis 2031 mit einer CAGR von 11,05 % expandieren.
- Nach Analysetyp entfiel auf deskriptive Analytik ein Umsatzanteil von 43,25 % im Jahr 2025; präskriptive Analytik soll bis 2031 mit einer CAGR von 10,28 % wachsen.
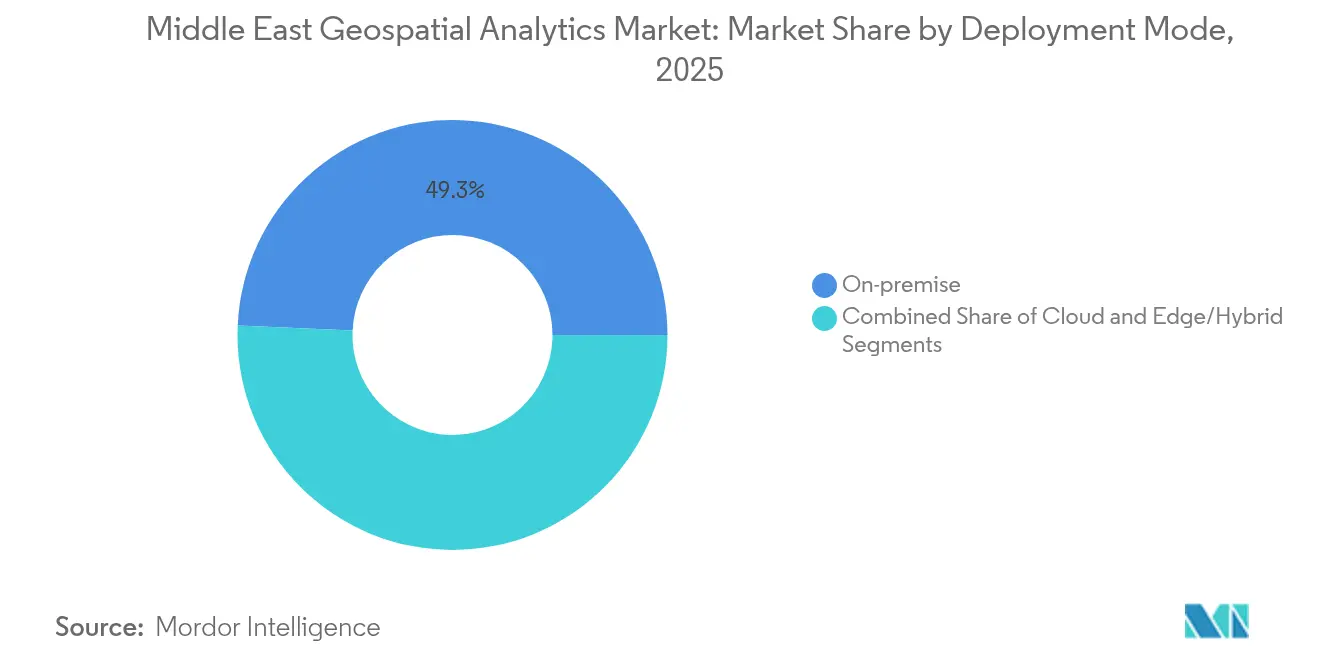
- Nach Bereitstellungsmodus hielten Vor-Ort-Systeme im Jahr 2025 einen Anteil von 49,30 % an der Marktgröße für Geospatiale Analytik im Nahen Osten, während Cloud-Bereitstellungen im Prognosezeitraum voraussichtlich mit einer CAGR von 11,18 % ansteigen werden.
- Nach Anwendung erfasste Bildgebungs- und Fernerkundungsanalytik im Jahr 2025 einen Umsatzanteil von 33,55 %, und Geovisualisierung sowie 3-D-Modellierung werden voraussichtlich bis 2031 mit einer CAGR von 10,57 % expandieren.
- Nach Endnutzerbranche sicherten sich Behörden und Kommunen im Jahr 2025 einen Anteil von 28,65 %, während Versorgungsunternehmen und Energie mit einer CAGR von 10,33 % das höchste Wachstum verzeichnen.
- Nach Land hielt Saudi-Arabien im Jahr 2025 einen Anteil von 41,25 %, und Katar ist für die schnellste CAGR von 10,88 % bis 2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Smart-City-Programme im gesamten GCC | +2.1% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Mandatierte satellitengestützte Katastermodernisierung | +1.8% | Saudi-Arabien, Vereinigte Arabische Emirate, Oman | Langfristig (≥ 4 Jahre) |
| Rasche Cloud-GIS-Migration durch Versorgungsunternehmen | +1.5% | GCC-Länder, Türkei | Kurzfristig (≤ 2 Jahre) |
| 5G-fähige Edge-Analytik-Ausrollung | +1.4% | Vereinigte Arabische Emirate, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Aufstieg von Geo-KI-Start-ups in Freizonen der Vereinigten Arabischen Emirate | +0.9% | Vereinigte Arabische Emirate (regionale Ausstrahlung) | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftsdiversifizierungsprojekte von Öl zu Nicht-Öl | +1.3% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Smart-City-Programme im gesamten GCC
Golf-Megaprojekte verankern Geospatiale Analytik fest in städtischen Managementarchitekturen. Dubais Stadtentwicklungsplan 2040 verdoppelt Grünflächen und strebt eine Bevölkerung von 7,8 Millionen an, was Echtzeit-Raummodellierung für das Konzept der „20-Minuten-Stadt” erfordert. [2]Arab Urban Development Institute Team, „Projects—Urban Master Plan 2040”, Arabisches Institut für Stadtentwicklung, araburban.org Saudi-Arabiens Partnerschaft mit Naver liefert 3-D-Zwillinge mit 10-cm-Auflösung für Riad und vier weitere Städte und ermöglicht Flutsimulationen und Infrastrukturoptimierung. Die USD 2,5 Milliarden teure Aion-Sentia-Plattform in den Vereinigten Arabischen Emiraten integriert KI-gestützte Raumdaten, um Stadtdienste durchgängig zu orchestrieren. Diese Projekte schaffen eine planbare, mehrjährige Nachfrage nach der Aufnahme hochvolumiger Bilder, fortschrittlicher Routenanalytik und prädiktiver Wartungsmodelle im Markt für Geospatiale Analytik im Nahen Osten.
Mandatierte satellitengestützte Katastermodernisierung
Neue Grundbuchgesetze erfordern Genauigkeit unter einem Meter und Prüfpfade, was Behörden zu cloudgestützten räumlichen Dateninfrastrukturen drängt. Saudi-Arabiens Entwurf des Globalen KI-Hub-Gesetzes umreißt „Private”, „Erweiterte” und „Virtuelle” Hubs, formalisiert souveränes Hosting und ermöglicht gleichzeitig grenzüberschreitende Katasterintegration. Der MBZ-SAT der Vereinigten Arabischen Emirate wird die nationale Erdbeobachtungskapazität steigern und die Aktualisierungszyklen für Parzellendatenbanken beschleunigen. Kuwait demonstriert den nachgelagerten Nutzen: Sein Versorgungsministerium verkürzte die Zeiten für Serviceanschlüsse, nachdem Katasterschichten in einen GIS-Workflow eingebettet worden waren. Standardisierte Kataster-Basiskarten erschließen reichhaltigere Analytik in den Bereichen Steuerwesen, Infrastrukturplanung und Umweltüberwachung.
Rasche Cloud-GIS-Migration durch Versorgungsunternehmen
Versorgungsunternehmen setzen auf verteilte Clouds, um Petabyte-skalierte Sensordatenströme ohne hohe Investitionsausgaben für Vor-Ort-Systeme zu verarbeiten. Aramcos Partnerschaft mit Microsoft und Armada hat die weltweit erste industrielle verteilte Cloud bereitgestellt, die Edge-Knoten mit regionalen Hyperscale-Zonen kombiniert, um die Sicherheitsüberwachung von Energieanlagen zu automatisieren. Etisalat nutzt 5G-Edge-Computing mit Intel und Lenovo, um latenzarme IoT-Workloads für Versorgungsunternehmen zu bedienen. Ähnliche Projekte im Rahmen von Kuwaits Digital Integrated Field belegen, dass privates Cloud-GIS Dateneingabeverzögerungen reduziert und die Sichtbarkeit des Asset-Lebenszyklus verbessert. Der Markt für Geospatiale Analytik im Nahen Osten profitiert davon, dass Versorgungsunternehmen das komplexe Modellmanagement an Managed-Service-Anbieter auslagern.
5G-fähige Edge-Analytik-Ausrollung
Der Ausbau der Netzabdeckung und ein dichtes Netz von Mikro-Rechenzentren reduzieren die Umlauflatenz auf Millisekunden, was für autonome Systeme und Lagewahrnehmung entscheidend ist. Qualcomm und e& eröffneten ein Ingenieurbüro in Abu Dhabi zur gemeinsamen Entwicklung von 5G-Edge-KI-Gateways für intelligente Mobilität und industrielle Automatisierung. Die 54,7-%-Bevölkerungsabdeckung von Saudi Telecom Company unterstützt mehr als 25 Rechenzentren der Klasse III und liefert das Backhaul, das für hochfrequente Geolokalisierungsaktualisierungen entscheidend ist. Diese Infrastrukturen betten die Echtzeit-Geospatiale-Verarbeitung in Feldoperationen ein und vertiefen die Marktdurchdringung in Logistik, Öl und öffentlicher Sicherheit.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Datensouveränitätsvorschriften für Geospatiale Daten | -1.2% | Saudi-Arabien, Vereinigte Arabische Emirate, regionale Ausstrahlung | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für Deep-Learning-GIS | -1.8% | Regional, besonders ausgeprägt in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Fragmentierte veraltete Katasterdatensätze | -1.1% | Saudi-Arabien, Vereinigte Arabische Emirate, Oman, Türkei | Langfristig (≥ 4 Jahre) |
| Hohe LiDAR- und SAR-Erfassungskosten | -0.9% | Global, insbesondere kleinere regionale Akteure betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränitätsvorschriften für Geospatiale Daten
Fragmentierte Lokalisierungsvorschriften erhöhen den Compliance-Aufwand für multinationale Bereitstellungen. Saudi-Arabiens Entwurf des Globalen KI-Hub-Gesetzes schreibt drei unterschiedliche Hosting-Archetypen mit voneinander abweichenden Prüfpflichten vor, was regionale Data-Lake-Architekturen erschwert. Die Lokalisierungsregeln der Vereinigten Arabischen Emirate zwingen ausländische Anbieter dazu, lokale Präsenzpunkte aufzubauen oder Joint Ventures einzugehen, was die Bereitstellungszeiträume verlängert. Die zunehmende Expansion chinesischer Hyperscaler am Golf zieht geopolitische Prüfungen hinsichtlich Plattformauswahl und Verschlüsselungsstandards nach sich. Diese Dynamiken belasten kleinere Anbieter und verlängern Beschaffungszyklen im Markt für Geospatiale Analytik im Nahen Osten.
Fachkräftemangel für Deep-Learning-GIS
Die Lücke bei KI-fähigen Geospatialen Ingenieuren treibt Gehaltserhöhungen und Projektverzögerungen voran. CIO-Berichte weisen auf anhaltende IKT-Qualifikationsdefizite hin, die Milliarden an nicht realisiertem regionalem Output riskieren. Saudi-Arabiens Plan zur Weiterqualifizierung von 1.000 Ingenieuren im Rahmen der Vision 2030 und die Initiative „Eine Million Arabische Programmierer” der Vereinigten Arabischen Emirate verdeutlichen die langfristige Behebung, doch spezialisierte Geo-KI-Lehrpläne bleiben knapp. AgFunder hebt Engpässe bei Technologen für klimasmarte Landwirtschaft hervor und signalisiert, dass Nischenbranchen noch akuter zu kämpfen haben. Eine dünnere Talentpipeline verlangsamt die Einführung fortgeschrittener Analytikmodule und erhöht die Abhängigkeit von externen Dienstleistungsunternehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen an DynamikLösungen dominierten den Markt für Geospatiale Analytik im Nahen Osten weiterhin mit einem Anteil von 68,60 % im Jahr 2025, was auf fest verankerte Investitionen in Softwarepakete und Sensorhardware zurückzuführen ist. Das Dienstleistungssegment expandiert jedoch mit einer CAGR von 11,05 %, da Ministerien und Unternehmen Integration, Modelltraining und 24/7-Managed-Analytik auslagern. Regionale Engpässe an Deep-Learning-GIS-Spezialisten machen vom Anbieter bereitgestellte professionelle Dienstleistungen zum pragmatischen Weg für einen schnellen Ausrollvorgang. Regierungen bevorzugen schlüsselfertige Rahmenwerke, die Dateneingabe-Pipelines, souveränes Cloud-Hosting und arabischsprachige Benutzeroberflächen bündeln.
Dienstleistungsanbieter nutzen strategische Allianzen, um die vertikale Nähe zu vertiefen. Bentley Systems integrierte geospatiale Inhalte von Google, um innerhalb von Digital-Twin-Workflows einen reichhaltigeren Kontext zu liefern, was Infrastruktur-as-a-Service-Angebote untermauert. Managed-Service-Portfolios umfassen nun kontinuierliche Satellitenbild-Updates, KI-Modell-Nachschulung und Cyber-Resilienz-Prüfungen. Diese Entwicklung positioniert das Dienstleistungssegment dafür, steigende OPEX-Budgets zu erfassen, da der Markt für Geospatiale Analytik im Nahen Osten der Geschwindigkeit gegenüber dem internen Kapazitätsaufbau Vorrang einräumt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Analysetyp:
Präskriptive Analytik auf dem VormarschDeskriptive Analytik behielt im Jahr 2025 mit einem Umsatzanteil von 43,25 % ihre Führungsposition, indem sie Dashboards und historische Mustererkennung für Land-, Asset- und Bevölkerungsdatensätze bereitstellte. Präskriptive Analytik wächst jedoch jährlich um 10,28 %, angetrieben durch die Nachfrage nach automatisierter Optimierung in der Verkehrssteuerung, dem Energielastausgleich und der Notfallreaktionsrouting. Das Rüstungskonglomerat EDGE präsentierte eine KI-gestützte Geospatiale-Intelligenzplattform, die missiosskritische Manöver empfehlen und automatisch ausführen kann, und unterstreicht damit den Schwung hin zu handlungsorientierten Systemen.
Organisationen durchlaufen eine Reifekurve, die mit deskriptiver Analytik beginnt und sich zu prädiktiver, diagnostischer und schließlich präskriptiver Analytik entwickelt; Budgetzuweisungen priorisieren zunehmend die letzteren Stufen. Das Vertrauen in die Erklärbarkeit von KI, kombiniert mit 5G-Edge-Konnektivität, ermöglicht die Komprimierung von Entscheidungsschleifen von Minuten auf Sekunden, was die Marktdurchdringung für höherwertige Analytiktiers im Markt für Geospatiale Analytik im Nahen Osten steigert.
Nach Bereitstellungsmodus:
Cloud-Transformation beschleunigt sichVor-Ort-Architekturen machten im Jahr 2025 49,30 % der Marktgröße für Geospatiale Analytik im Nahen Osten aus und spiegeln die historischen Präferenzen für datensouveräne Kontrolle wider. Cloud-Bereitstellungen skalieren jedoch mit einer CAGR von 11,18 %, da Hyperscale-Ausbauten im gesamten GCC elastische Rechenökonomien begünstigen. Saudi-Arabiens Rechenzentrums-Pipeline – die bis 2030 voraussichtlich USD 15,9 Milliarden erreichen wird – bietet latenzarme Colocation, die strenge Lokalisierungsvorschriften erfüllt und gleichzeitig die Hyperscale-Flexibilität beibehält.
Edge- und Hybridmodelle kombinieren landesinterne Mikro-Rechenzentren mit regionalen Kernen und bedienen latenzempfindliche Bergbau- und Ölfeld-Szenarien. Versorgungsunternehmen setzen auf verteilte Clouds, um geofencierte digitale Zwillinge zu hosten, regulatorische Anforderungen zu erfüllen und dabei verbrauchsbasierte Preisgestaltung zu nutzen. Diese Konvergenz von Compliance und Cloud-Wirtschaftlichkeit treibt den Markt für Geospatiale Analytik im Nahen Osten in Richtung eines infrastrukturagnostischen Paradigmas.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Geovisualisierung und 3-D-Modellierung im AufstiegBildgebungs- und Fernerkundungsanalytik führte im Jahr 2025 mit einem Anteil von 33,55 % und bestätigte damit den Vorrang von multispektralen und SAR-Datenströmen für die Asset-Überwachung und Landnutzungskartierung. Geovisualisierung und 3-D-Modellierung sind die am schnellsten wachsenden Anwendungen mit einer CAGR von 10,57 %, katalysiert durch Megaprojekte wie NEOM und Digital-Twin-Mandate entlang von Transportkorridoren. Live-Immersive-Modelle unterstützen die Bauabfolge, die Kollisionserkennung bei unterirdischen Versorgungseinrichtungen und die Minderung städtischer Wärmeinseln.
Der digitale Zwilling der Dubai Metro verbessert Fahrgastflusssimulationen, während saudi-arabische Projekte eine Positionsgenauigkeit von 10 cm für die Hochwasserrisiko-Analytik erreichen. Fortschritte bei GPU-beschleunigtem Rendering und cloudnativen Szenendiensten ermöglichen es Planern, Terabyte-skalierte Punktwolken über Browser-Oberflächen zu bearbeiten. Diese Fähigkeiten erweitern die adressierbaren Anwendungsfälle und verstärken die Entwicklungstrajektorie des Markts für Geospatiale Analytik im Nahen Osten.
Nach Endnutzerbranche:
Transformation bei Versorgungsunternehmen und EnergieÖffentliche Verwaltungen blieben die größten Kunden und sicherten sich 28,65 % des Umsatzes von 2025 dank Katastermodernisierung, intelligenter Überwachung und Optimierung der Notfallreaktion. Versorgungsunternehmen und Energieunternehmen verzeichnen die höchste CAGR von 10,33 %, da sie Netze für die Integration erneuerbarer Energien und die vorausschauende Wartung nachrüsten. Aramcos verteilte Cloud ermöglicht Leckerkennung auf Millisekunden-Ebene, während das Versorgungsministerium Kuwaits die Anschlusszyklen nach einer GIS-Überholung verkürzte.
Der Markt für Geospatiale Analytik im Nahen Osten profitiert von Dekarbonisierungsagenden, die eine räumliche Optimierung von Solaranlagen, Wasserstoffleitungen und EV-Ladepunkten erfordern. Branchenspezifische Module umfassen nun Korrosionsrisiko-Heatmaps und dynamische Lastausgleichsalgorithmen, die höhere Abonnementverlängerungen und mehrjährige Managed-Services-Verträge untermauern.
Geografische Analyse
Markt für Geospatial Analytics in Saudi-Arabien
Saudi-Arabien dominierte im Jahr 2025 mit einem Anteil von 41,25 % den Markt für Geospatial Analytics im Nahen Osten, da Vision 2030 die Modernisierung von Smart Cities, Bergbau und Verteidigung in einem beispiellosen Ausmaß finanzierte. Eine dedizierte KI-Zuweisung von 100 Milliarden USD sowie ein zusätzliches Investitionsvehikel in Höhe von 40 Milliarden USD unterstützen Satellitenprogramme und souveräne Cloud-Zonen. Die adaptive Twin-Architektur von NEOM und ein Bergbau-Fahrplan, der bis 2035 einen BIP-Beitrag von 75 Milliarden USD anstrebt, sichern langfristige Projektpipelines.
Markt für Geospatial Analytics in den Vereinigten Arabischen Emiraten
Die VAE positionieren sich durch MBZ-SAT, Space42 und eine umfangreiche 5G-Backhaul-Infrastruktur als Zentrum für KI-Innovation und beschleunigen die Einführung in den Bereichen Verteidigung, Stadtplanung und Logistik. Dubais Masterplan 2040 bildet die Grundlage für eine kontinuierliche Nachfrage nach Geländeverformungsanalysen und der Optimierung von Grünflächen. Die Unterstützung von Edge-KI-Start-ups durch den Staatsfonds Abu Dhabis schließt Lücken im Angebot prädiktiver Geospatial-Intelligence. Insgesamt vertiefen diese Initiativen den strategischen Anteil der VAE am Markt für Geospatial Analytics im Nahen Osten.
Markt für Geospatial Analytics im Nahen Osten und im asiatisch-pazifischen Raum
Für Katar wird bis 2031 eine CAGR von 10,88 % prognostiziert, gestützt durch die Nachnutzung der FIFA-Weltcup-Infrastruktur und die Digitalisierungsziele der Nationalen Vision 2030. Vorzeigeprojekte wie "Qatar GIS of the Future" verdeutlichen den Appetit der Regierung auf die Integration hochauflösender Satellitendaten. Die Türkei, Oman und Bahrain fördern ergänzendes Wachstum. Die industrielle Basis der Türkei erzeugt eine anhaltende Nachfrage nach Bildmaterial, während Oman ein Raumfahrt-Beschleunigerprogramm pflegt, das regionale Lieferketten speist. Die sich entwickelnde Raumfahrtwirtschaft in Asien und am Golf erweitert die Aussichten auf grenzüberschreitende Zusammenarbeit und stärkt das Ausmaß des Marktes für Geospatial Analytics im Nahen Osten.
Regulatorisches Umfeld
Der Einsatz von Geodatenanalysen im Nahen Osten wird zunehmend von nationalen Governance-Programmen für Geodaten geprägt, die Anforderungen an Datenklassifizierung, Datenaustausch und Datenresidenz für Anwendungsfälle im öffentlichen Sektor und in kritischen Infrastrukturen festlegen. In Saudi-Arabien veröffentlicht die General Authority for Survey and Geospatial Information (GEOSA) nationale Geodatenrichtlinien und -standards zu Lizenzierung, Preisgestaltung, Austausch und Schutz von Geodaten und verankert die Einhaltung anerkannter geodätischer Praktiken, während die Kontrollen mit den nationalen Cybersicherheitsanforderungen abgestimmt werden.
In der gesamten Region wird durch die Formalisierung der Politik die Koordination zwischen den Behörden verstärkt und es werden klarere Pflichten für Anbieter und Systemintegratoren festgelegt. Das UAE Federal Geographic Information Center (FGIC), das durch das Bundesgesetz Nr. 5 von 2019 gegründet wurde, unterstützt die National Spatial Data Infrastructure (NSDI) durch eine nationale Geodatenpolitik. Oman fügte mit dem königlichen Dekret 43/2026 (erlassen am 30. März 2026) einen weiteren regulatorischen Meilenstein hinzu, um nationale Geodaten und -informationen zu regeln, und verstärkte damit die Anforderungen an eine konforme Datenverarbeitung, kontrollierte Verbreitung und zweckmäßige Hosting-Modelle für Regierungsstellen und regulierte Branchen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Geodatenanalyse im Nahen Osten beginnt mit der Datenerfassung und dem grundlegenden Datenmanagement, das Satellitenbilder, Luftbildvermessung, LiDAR/Photogrammetrie, GNSS-Positionierung und IoT-Sensordaten umfasst, die zur Überwachung von Smart Cities und kritischen Anlagen genutzt werden. Nationale Kartierungs- und Geodatenbehörden prägen die vorgelagerte Ebene, indem sie grundlegende Datensätze über Plattformen und Richtlinien standardisieren und vermitteln. In Saudi-Arabien beispielsweise betreibt GEOSA eine nationale Geodatenplattform mit mehreren Basisthemen (Grundstücksparzellen, Verkehr, Versorgungsleistungen und Verwaltungsregionen), die nachgelagerte Nutzer für Analysen und operative Arbeitsabläufe verwenden.
Im mittleren Bereich der Wertschöpfungskette liefern Software- und Plattformanbieter die Analysetools und Digital-Twin-Toolchains, die zur Fusion, Modellierung und Visualisierung von Geodaten verwendet werden. Zu den wichtigsten Ökosystemen zählen Esri (Unternehmens-GIS), Bentley Systems (digitale Zwillinge und Realitätsmodellierung) sowie Hexagon (Mess-, Sensor- und autonomieorientierte Lösungen). Systemintegratoren und Ingenieurbüros lokalisieren die Implementierungen und verbinden Geodatenplattformen mit Unternehmens- und Betriebssystemen. Beispiele hierfür sind Khatib & Alami, das Geodatenintelligenzprogramme im GCC und in Oman umsetzt, sowie projektbezogene Implementierungen für Behörden und große Anlagenbetreiber. Die nachgelagerte Nachfrage konzentriert sich auf Regierungen und Kommunen, mit einer Ausweitung auf Versorgungsunternehmen und Energie, Bergbau, Verkehr und Häfen, wo die erzielten Ergebnisse Echtzeit-Lageerfassung, Überwachung der Anlagenleistung und 3D-Stadtmodellierung umfassen, die in Planungs- und Notfalleinsatzabläufe integriert sind.
Wettbewerbslandschaft
Das Wettbewerbsumfeld weist eine moderate Fragmentierung auf. Etablierte Unternehmen wie Esri, Hexagon und Trimble nutzen jahrzehntelange Ökosysteme, während Cloud-Hyperscaler durch API-Portfolios und Akquisitionen geospatiale Fähigkeiten hinzufügen. Microsofts Azure Orbital, Googles Earth Engine und Amazon Location Services betten räumliche Analytik in breitere Entwickler-Toolkits ein und setzen damit traditionelle Lizenzmodelle unter Druck. Regionale Spezialisten wie Bayanat kommerzialisieren unterdessen souveräne Datensätze und KI-Pipelines, die auf arabische Semantik und lokale Compliance-Kontexte zugeschnitten sind. [4]Bayanat Product Team, „AI-Powered Predictive Geospatial Intelligence”, Bayanat, bayanat.ai
Die Differenzierung durch Edge-Computing nimmt zu. Telekommunikationsanbieter entwickeln räumliche SDKs gemeinsam mit Chipsatzherstellern, um latenzarme Analytik für Drohnen, autonome Lkws und die Überwachung kritischer Ereignisse zu bündeln. Qualcomms Zusammenarbeit mit e& veranschaulicht die Hardware-Software-Konvergenz, die Etablierte erreichen müssen. Darüber hinaus belohnen Beschaffungskriterien zunehmend die Einhaltung souveräner Cloud-Gesetze, was Anbieter dazu zwingt, Rechenzentrumsstandorte und Verschlüsselungsschemata zu zertifizieren.
Fusionen und durch Risikokapital finanzierte Allianzen beschleunigen die Funktionserweiterung: Maxar vertiefte die 3-D-Stadtmaschen-Produktion über Blackshark.ai, und die Bentley-Google-Integration streamte Punktwolken-Kontext in technische Workflows. Da Talente knapp bleiben, bündeln Anbieter Schulungsakademien und Low-Code-Modellierung, um Kundenstämme zu binden. Gemeinsam erhalten diese Dynamiken einen lebhaften, aber umkämpften Markt für Geospatiale Analytik im Nahen Osten.
Marktführer – Geospatiale Analytik im Nahen Osten
Esri Inc.
Hexagon AB
Trimble Inc.
Bentley Systems Inc.
Maxar Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Geospatial Analytics im Nahen Osten
- Esri Inc.
- Hexagon AB
- Trimble Inc.
- Bentley Systems Inc.
- Maxar Technologies
- HERE Technologies
- CARTO
- Planet Labs PBC
- Space Imaging Middle East
- Openware
- MindEarth AI
- Alteryx Inc.
- Oracle Corporation
- Google LLC (Alphabet)
- Microsoft Corp.
- AWS (Amazon Web Services)
- IBM Corporation
- SAP SE
- TomTom N.V.
- Fugro N.V.
- BlackSky Technology Inc.
- Airbus Defence & Space
- Harris Geospatial Solutions
- Eos Data Analytics
- AtkinsRéalis
Lesen Sie die Analyse der Markt für Geospatial Analytics im Nahen Osten-Unternehmen

Marktchancen und Zukunftsaussichten
Nationale und städtische Digital-Twin-Programme erweitern die Einsatzmöglichkeiten für hochauflösende 3D-Modellierung, Veränderungserkennung und Echtzeit-Betriebsdashboards. Dubai kündigte eine Echtzeit-Digital-Twin-Plattform an, die 195.000 Gebäude und 330.000 Anlagen integriert, um Infrastruktur- und Notfallplanung zu unterstützen, während Katar ein nationales 3D-Stadtmodell mit mehr als 43.000 LOD2-texturierten Gebäuden in Betrieb genommen hat, das über die Esri-ArcGIS-Plattform für städtische Planungsabläufe bereitgestellt wird. Diese Programme schaffen Chancen für Anbieter, die kontinuierliche Aktualisierungen wie Bildauffrischung, automatisierte Merkmalsextraktion und ereignisgesteuerte Warnmeldungen operationalisieren können, statt einmaliger Kartierungen.
Ein zweiter Freiraum entsteht bei nationalen Geodatenprodukten und domänenspezifischen Analysen, die die Fragmentierung zwischen Behörden und regulierten Betreibern verringern. GEOSA führt in Riad eine Initiative durch, um mehr als 300.000 Points of Interest zu erfassen und zu klassifizieren, um eine einheitliche nationale Geodatenbank zu aktualisieren, was die Nachfrage nach skalierbaren Datenpipelines, QA-Automatisierung und Governance-Tools erhöht, die als Managed Services angeboten werden können. Sektorgeführte Programme erweitern zudem den adressierbaren Bedarf an Analysen, die in den Betrieb eingebettet sind, darunter die Manarah-Plattform für urbane Daten der Al Madinah Region Development Authority, die mit Bentley iTwin Capture und Cesium für Pilgerinfrastruktur und Denkmalpflege aufgebaut wurde, sowie der Einsatz von Hexagon-Technologien durch Ma'aden für eine digitale Mine in Mansourah-Massarah, was die Anforderungen an hochfrequente räumliche Telemetrie, Unterstützung autonomer Betriebsabläufe und integrierte Planung über große Standorte hinweg erhöht.
Recent Industry Developments in Markt für Geospatial Analytics im Nahen Osten
- Juli 2026: Das in Dubai ansässige Unternehmen Planno erhielt eine strategische Investition von Incubayt Investments, um die internationale Expansion seiner geodatenbasierten KI-Plattform für die Solarbranche zu beschleunigen. Die Investition erweitert Plannos geodatenbasierten KI-Fußabdruck und ermöglicht die internationale Bereitstellung für Solaranalysen. Der Schritt signalisiert eine stärkere Marktakzeptanz im Nahen Osten für geodatengestützte Optimierung von Solaranlagen.
- Mai 2026: GeoStruXer schloss die Sanierung eines absackenden Getreidelagers im Hafen von Jazan City mithilfe der Software PLAXIS 3D von Bentley Systems und KI-gestützter Modellierung ab. Das Projekt demonstriert fortschrittliche, geodatengestützte Bauingenieurabläufe in Saudi-Arabien. Es zeigt, wie integrierte Modellierung und KI-gestützte Arbeitsabläufe die strukturelle Widerstandsfähigkeit kritischer Infrastrukturen verbessern können.
- März 2026: Khatib & Alami begann mit der Implementierung von Esri-GIS-Systemdesign und Echtzeitdiensten bei Petroleum Development Oman (PDO). Die Implementierung stärkt die regionale digitale Souveränität und die Fähigkeiten zur Echtzeit-Geodatenverarbeitung. Sie treibt die Öl- und Gasgeschäfte Omans mit standortbasierter Entscheidungsfindung in Echtzeit voran.


Markt für Geospatial Analytics im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Ausgaben im Nahen Osten für Software, Plattformen und zugehörige Dienstleistungen, die standortbasierte Daten analysieren, um Karten, Muster und Erkenntnisse für Entscheidungen in staatlichen und kommerziellen Anwendungsfällen zu generieren.
Umfangsausschlüsse: Diese Marktgrößenbestimmung schließt allgemeine IT-Beratung aus, die nicht mit der Bereitstellung von Geodatenanalysen verbunden ist, sowie reine Hardware-Verkäufe wie Drohnen, Sensoren und GNSS-Geräte.
Übersicht der Segmentierung
- Nach Komponente
- Lösungen
- Dienstleistungen
- Nach Analysetyp
- Deskriptive Analytik
- Diagnostische Analytik
- Prädiktive Analytik
- Präskriptive Analytik
- Nach Bereitstellungsmodus
- Vor-Ort
- Cloud
- Edge/Hybrid
- Nach Anwendung
- Oberflächen- und Geländeanalyse
- Netzwerk- und Routenanalyse
- Geovisualisierung und 3-D-Modellierung
- Bildgebungs- und Fernerkundungsanalytik
- Nach Endnutzerbranche
- Verteidigung und Nachrichtendienste
- Behörden und Kommunen
- Versorgungsunternehmen und Energie
- Landwirtschaft und Umwelt
- Transport und Logistik
- Immobilien und Bauwesen
- Bergbau und natürliche Ressourcen
- Gesundheitswesen und öffentliche Gesundheit
- Sonstige Endnutzerindustrien
- Nach Land
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Katar
- Oman
- Übriger Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsstruktur des Modells festzulegen und eine Faktenbasis dafür zu schaffen, woher die Nachfrage im gesamten Nahen Osten stammt. Wir prüften öffentliche Planungs- und Digitalisierungssignale, Beschaffungshinweise und Ankündigungen von Geodatenprogrammen, um zu verstehen, welche Endanwendungen von Pilotprojekten zu skalierten Implementierungen übergingen.
Die wichtigsten öffentlichen Quellen waren eine Mischung aus offiziellen Daten und Fachpublikationen wie nationalen Statistikportalen, Telekommunikations- und E-Government-Behörden, Datenreihen der UN und der Weltbank sowie Geodaten- und Fernerkundungspublikationen (einschließlich frei zugänglicher Forschungsjournale). Wir nutzten außerdem Unternehmensberichte, Investorenpräsentationen, glaubwürdige Pressemitteilungen sowie ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um die Produktrichtung und Preislogik zu überprüfen. Diese Sekundärquellen sind nur beispielhaft, und es wurden zusätzliche öffentliche Dokumente und Datensätze zur Erhebung, Klärung und Validierung verwendet.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was in der Region tatsächlich gekauft wird und wie Implementierungen im Laufe der Zeit preislich gestaltet, gebündelt und erneuert werden. Wir sprachen mit einer Mischung aus Lösungsverantwortlichen, Implementierungspartnern und Endnutzern aus dem öffentlichen Sektor, Versorgungsunternehmen, Öl- und Gasindustrie, Verkehr und Smart-City-Programmen, was half, Lücken zu schließen, die Sekundärquellen nicht immer erklären.
Um die Annahmen realistisch zu halten, wurden die Rückmeldungen zwischen GCC- und Nicht-GCC-Nachfragebereichen verglichen, und bei abweichenden Antworten zu Themen wie dem Zeitpunkt der Cloud-Einführung, dem Bedarf an Bildauffrischung und typischen Vertragslaufzeiten wurden Nachfragen durchgeführt.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 16 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Anbieter: 16 % | Manager: 46 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools anhand von Signalen aus digitaler Infrastruktur und Geodatenprogrammen im Nahen Osten, der anschließend in adressierbare Ausgaben basierend auf Akzeptanz und Nutzungsintensität nach Endnutzergruppen übersetzt wird. Nach diesem Aufbau haben wir mit selektiven Bottom-up-Näherungen abgeglichen, wie Beispielvertragswerten, Kanalrückmeldungen zu typischen Lizenz- und Servicepaketen sowie Preis-pro-Nutzer- oder Preis-pro-Projekt-Prüfungen, wo anwendbar.
Einige praktische Eingaben leiteten das Modell, darunter das Tempo der Projektpipelines für Smart Cities und Infrastruktur, die Modernisierungsaktivitäten im Bereich Verteidigung und öffentliche Sicherheit, der Mix zwischen Cloud- und On-Premise-Bereitstellung, die Häufigkeit der Bild- und Datenauffrischung für Schlüsselanwendungen sowie die Verfügbarkeit lokaler Geodatenrichtlinien, die beeinflussen, wo Daten verarbeitet werden können. Wo Anbieteraggregationen aufgrund privater Umsatzoffenlegungen unvollständig waren, wurden Lücken mithilfe von Peer-Benchmarking und einem in Interviews beobachteten Service-zu-Software-Mix geschlossen und anschließend nach Abweichungsprüfungen angepasst.
Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch einen exponentiellen Glättungstrend bei den stabilsten Nachfragetreibern, und anschließend anhand von Expertenmeinungen zu Haushaltszyklen, Beschaffungsvorlaufzeiten und erwarteten Preisänderungen in den kommenden Jahren verfeinert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die endgültigen Summen mit realen Kaufmustern übereinstimmen. Die Modellergebnisse wurden mit unabhängigen Signalen wie öffentlichen Ausschreibungen, Programmzeitplänen und richtungsmäßig konsistenter Ausgabenkapazität in Schlüsselländern verglichen, und ungewöhnliche Sprünge wurden untersucht, bevor die Werte festgelegt wurden.
Es wird ein mehrstufiges Überprüfungsverfahren angewendet, bei dem Annahmen und Berechnungen von einem weiteren Analysten erneut geprüft und dann mit dem schriftlichen Umfang abgeglichen werden, um Doppelzählungen zu vermeiden. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere politische Änderungen, umfangreiche öffentliche Aufträge oder starke Verschiebungen bei der Cloud-Einführung. Vor der Auslieferung wird ein erneuter Durchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für Geodatenanalyse im Nahen Osten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Geodatenanalyse im Nahen Osten können weit voneinander abweichen, selbst wenn das Thema gleich klingt, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als Analyseumsatz zählt und wie länderübergreifende Projekte zugeordnet werden. Unterschiede ergeben sich auch aus dem für die Währungsumrechnung verwendeten Jahr und ob die Schätzung unterzeichnete Verträge oder erfasste Umsätze widerspiegelt.
Die größten Ursachen für Abweichungen, die wir beobachtet haben, waren, ob angrenzende Ausgaben wie reine Bilddienstleistungen und reine Kartierungstools in die Gesamtsumme einbezogen werden, wie Cloud-Abonnements annualisiert versus als mehrjährige Verträge behandelt werden, und wie die Länderabdeckung definiert wird (nur GCC im Vergleich zum breiteren Nahen Osten). Ein weiterer häufiger Grund ist der Aktualisierungsrhythmus, da sich schnell verändernde Regierungsprogramme die kurzfristige Rate schnell ändern können und ältere Seiten möglicherweise noch frühere Beschaffungsannahmen enthalten.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,97 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 3,60 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und vermischt oft räumliche Analyse mit breiteren Data-Science-Ausgaben, was neuere Abonnementumsätze bei Geodatenanalysen und Verschiebungen bei der Cloud-Paketierung unterschätzen kann. |
| Branchenverlag B | 1,18 Mrd. USD (2026) | Wendet eine engere Definition an, die tendenziell Dienstleistungen im Zusammenhang mit Implementierung und Integration ausschließt, und stützt sich offenbar auf einen kleineren Nachfragepool für große Regierungsprogramme, was die Gesamtsumme nach unten drückt. |
Die Spanne in der Tabelle ergibt sich hauptsächlich daraus, was innerhalb der Analyseausgaben gezählt wird und wie schnell Preis- und Bereitstellungsannahmen aktualisiert werden, und diese Entscheidungen wirken sich auf die jährliche Rate aus. Indem reine Bild- und Kartierungstools von Analysesoftware und zugehörigen Implementierungsarbeiten getrennt werden und anschließend der Umrechnungszeitpunkt und die Vertragsbehandlung durch Primärprüfungen erneut validiert werden, bleibt der Wert für 2025 auf wiederholbare Schritte rückführbar – eine von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Markts für Geospatiale Analytik im Nahen Osten?
Der Markt beläuft sich im Jahr 2026 auf USD 5,37 Milliarden und wird voraussichtlich bis 2031 USD 7,87 Milliarden erreichen.
Welches Land führt die regionale Nachfrage an?
Saudi-Arabien macht 41,25 % des Umsatzes aus, gestützt durch die Vision 2030 und umfangreiche Digital-Twin-Investitionen.
Welches Segment wächst am schnellsten?
Cloud-Bereitstellung weist mit 11,18 % die höchste CAGR auf, da der Aufbau souveräner Rechenzentren Lokalisierungsbedenken abbaut.
Warum expandieren Dienstleistungen so schnell?
Akute Engpässe an Deep-Learning-GIS-Fachkräften veranlassen Organisationen, Integration und Modellmanagement auszulagern, was eine CAGR von 11,05 % beim Dienstleistungsumsatz antreibt.
Wie beeinflussen Smart-City-Projekte den Markt?
Megaprojekte wie Dubais Stadtentwicklungsplan und saudi-arabische Digital-Twin-Initiativen erfordern kontinuierliche Geovisualisierung und beschleunigen Plattformabonnements sowie die Einführung der 3-D-Modellierung.
Was ist die primäre Wachstumshemmnis auf dem Markt?
Fragmentierte Datensouveränitätsvorschriften erhöhen die Compliance-Kosten und verlängern die Bereitstellungszeiträume, was die gesamte Markt-CAGR um geschätzte 1,2 % verringert.
Seite zuletzt aktualisiert am:



