
Tamanho e Participação do Mercado de Edifícios de Energia Líquida Zero no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.75 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.88 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.47 % |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Edifícios de Energia Líquida Zero no Oriente Médio e África por Mordor Intelligence
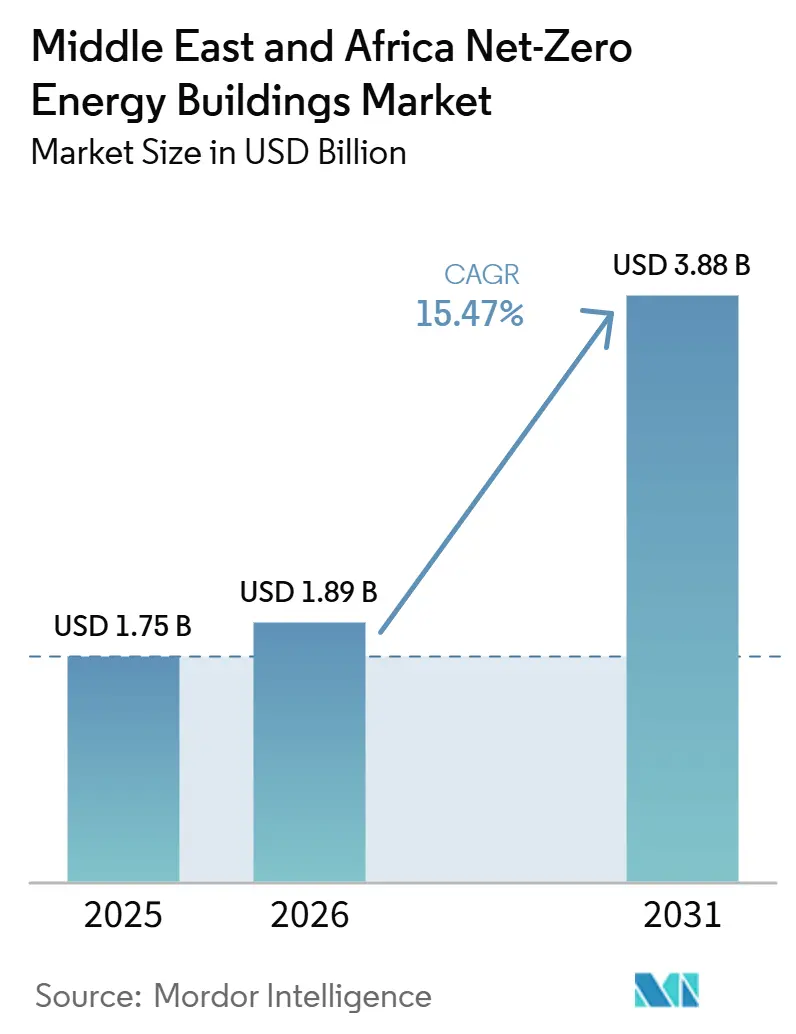
O tamanho do mercado de edifícios de energia líquida zero no Oriente Médio e África está projetado para expandir de 1,75 bilhões de USD em 2025 e 1,89 bilhões de USD em 2026 para 3,88 bilhões de USD até 2031, registrando um CAGR de 15,47% entre 2026 e 2031.
O mercado de edifícios de energia líquida zero no Oriente Médio e África está sendo moldado por códigos de construção que transformam o design sustentável de uma meta voluntária em um requisito de licenciamento. O marco regulatório de Dubai e o código de construção da Arábia Saudita tornaram a conformidade uma parte mais regular do planejamento de projetos, especialmente para grandes empreendimentos comerciais. Os custos de eletricidade, a pressão sobre a rede elétrica e a necessidade de energia confiável no local também estão levando os proprietários a combinar medidas de eficiência com geração solar e armazenamento de energia. O mercado de edifícios de energia líquida zero no Oriente Médio e África está atraindo maior atenção de credores, à medida que títulos verdes, títulos de sustentabilidade e dados de desempenho de edifícios sustentam o financiamento de projetos. Essas condições favorecem empresas capazes de combinar design, controles, equipamentos, comissionamento e serviços de desempenho de longo prazo.
Principais Conclusões do Relatório
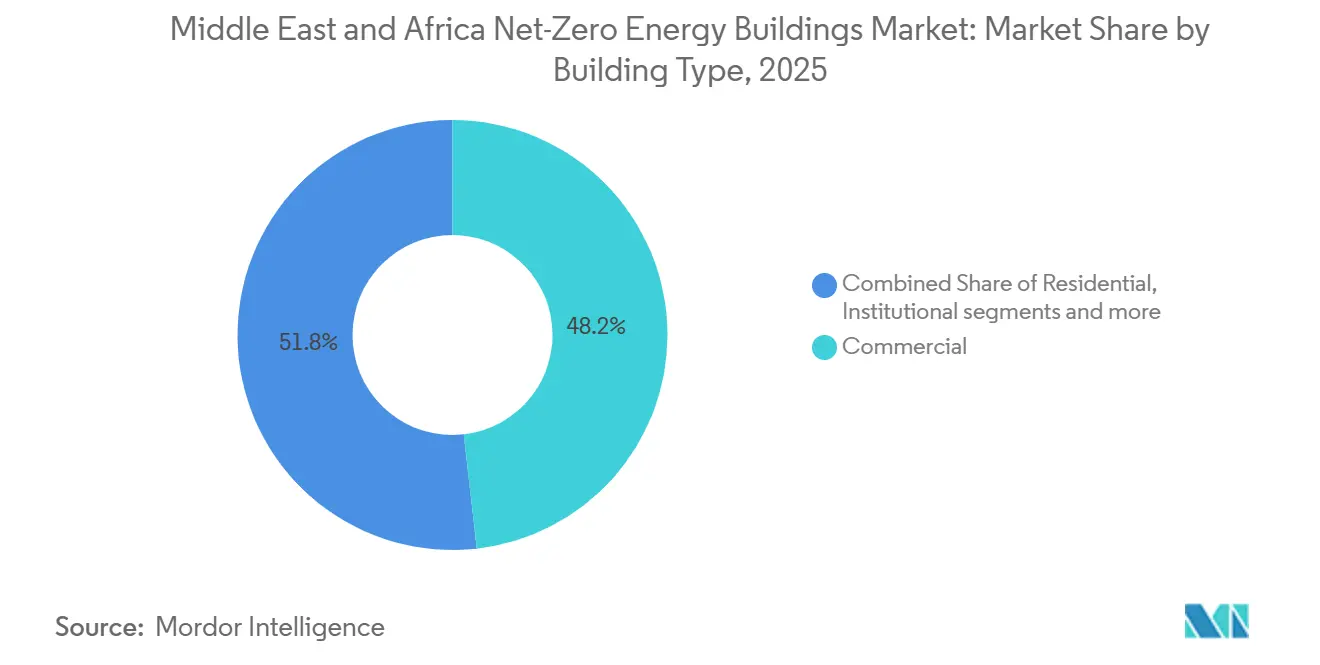
- Por tipo de edifício, os edifícios comerciais detinham 48,20% da participação do mercado de edifícios de energia líquida zero no Oriente Médio e África em 2025, enquanto os edifícios institucionais têm previsão de crescer a um CAGR de 16,30% até 2031, sustentando a demanda no mercado de edifícios de energia líquida zero no Oriente Médio e África.
- Por ofertas, as soluções integradas representaram 72,10% do tamanho do mercado de edifícios de energia líquida zero no Oriente Médio e África em 2025, enquanto os serviços têm projeção de expansão a um CAGR de 16,50% até 2031, à medida que o mercado de edifícios de energia líquida zero no Oriente Médio e África se orienta para o suporte de desempenho de longo prazo.
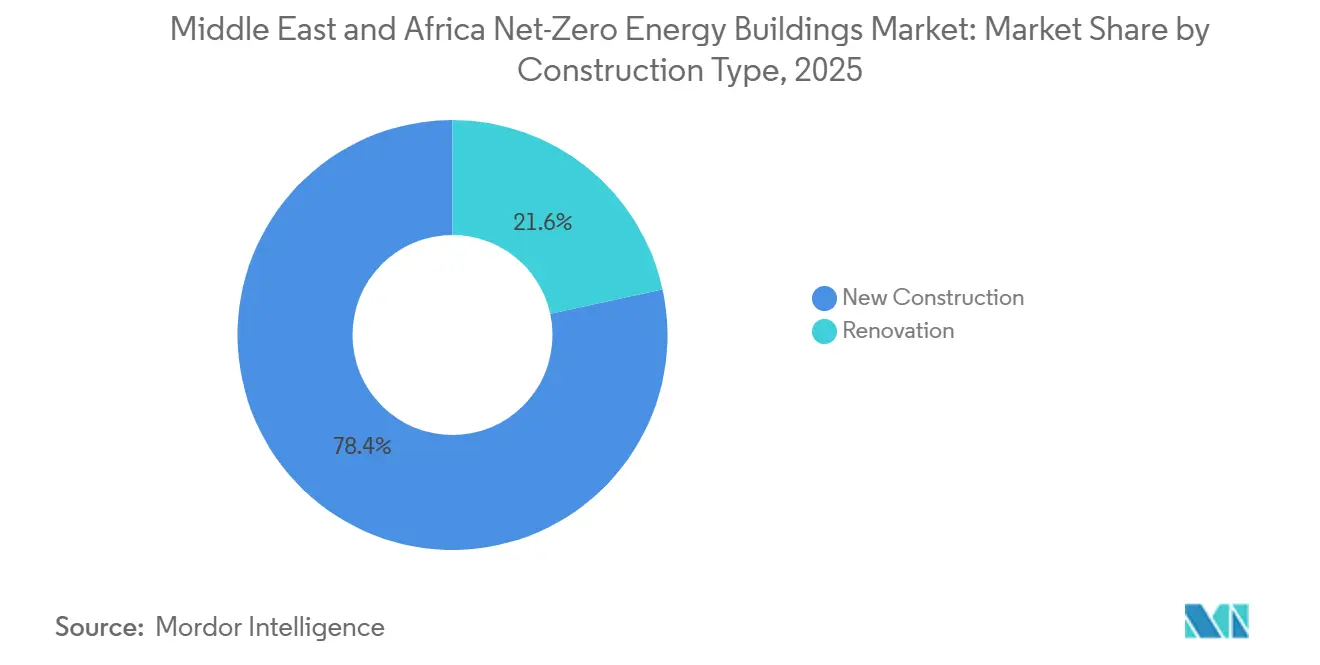
- Por tipo de construção, a nova construção representou 78,40% da participação na receita em 2025, enquanto a renovação tem projeção de crescer a um CAGR de 15,80% até 2031, ampliando o mercado de edifícios de energia líquida zero no Oriente Médio e África para ativos existentes.
- Por geografia, os Emirados Árabes Unidos detinham 29,60% da participação na receita em 2025, enquanto a Arábia Saudita tem previsão de crescer a um CAGR de 17,20% até 2031, ampliando a oportunidade do mercado de edifícios de energia líquida zero no Oriente Médio e África em toda a região.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Edifícios de Energia Líquida Zero no Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Nacionais de Energia Líquida Zero e Códigos de Construção Verde Aceleram a Adoção do Mercado | +3.8% | Núcleo do Conselho de Cooperação do Golfo, com repercussão para a África Subsaariana | Curto prazo (≤ 2 anos) |
| A Queda nos Custos de Solar, Armazenamento e Sistemas de HVAC Inteligentes Melhora a Viabilidade dos Projetos | +2.9% | Regional | Médio prazo (2-4 anos) |
| Os Desafios de Custo de Energia e Confiabilidade da Rede Aumentam a Demanda por Edifícios Energeticamente Eficientes | +2.5% | África do Sul, Egito, África Subsaariana | Curto prazo (≤ 2 anos) |
| O Financiamento Verde e os Incentivos de Certificação Apoiam os Investimentos em Edifícios de Energia Líquida Zero | +2.1% | Emirados Árabes Unidos, Arábia Saudita, Egito, África do Sul | Médio prazo (2-4 anos) |
| As Cargas de Edifícios com Predominância de Resfriamento Aumentam o Potencial de Retorno de Retrofit | +1.7% | Oriente Médio e África | Médio prazo (2-4 anos) |
| Os Dados de Desempenho Energético de Edifícios Melhoram o Acesso ao Financiamento Verde | +1.1% | Emirados Árabes Unidos, Arábia Saudita | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Nacionais de Energia Líquida Zero e Códigos de Construção Verde Aceleram a Adoção
Os mandatos regulatórios são uma fonte direta de demanda para o mercado de edifícios de energia líquida zero no Oriente Médio e África. Dubai exige o nível básico Al Sa'fat Prata para novas licenças de construção, vinculando a documentação de sustentabilidade aos processos de aprovação e conclusão. A Arábia Saudita incorporou requisitos de sustentabilidade em seu código de construção e estrutura de avaliação, levando o tema além dos projetos piloto. O Quênia lançou seu Roteiro Nacional de Descarbonização de Edifícios e Construção para 2026 a 2040, incluindo padrões mínimos de desempenho energético para novos edifícios públicos até 2030[1]Big3Africa, "Quênia Lança Roteiro de Edifícios Verdes 2026-2040," Big3Africa, big3africa.org. A Lei de Mudanças Climáticas da África do Sul e sua taxa de carbono mais elevada criaram uma razão financeira mais clara para reduzir as emissões de edifícios[2]"Implementando e Operando Edifícios de Energia Líquida Zero na África do Sul," Edifícios e Cidades, journal-buildingscities.org. Essas medidas oferecem aos proprietários de edifícios, projetistas e fornecedores razões mais claras para abordar o desempenho energético mais cedo em um projeto.
A Queda nos Custos de Solar, Armazenamento e Sistemas de HVAC Inteligentes Melhora a Viabilidade dos Projetos
A redução nos custos de tecnologia está melhorando o caso de negócios para o mercado de edifícios de energia líquida zero no Oriente Médio e África. Um estudo revisado por pares sobre retrofits em climas quentes constatou que melhorias na envoltória combinadas com sistemas fotovoltaicos (FV) poderiam gerar um retorno de 3 anos para o componente de envoltória na Arábia Saudita[3]Bashir F. M., Alhamami A. H., Nasrallah E., et al., "Alcançando Energia Quase Líquida Zero em Climas Quentes por Meio de Intervenções de Retrofit Sinérgicas," Relatórios Científicos, nature.com. A mesma fonte mostrou que pacotes combinados de retrofit podem aproximar a demanda de energia dos limites para edifícios de energia quase zero. Melhores controles para sistemas de aquecimento, ventilação e ar-condicionado, ou HVAC, podem reduzir o desperdício durante a operação diária. Períodos de retorno mais curtos tornam as melhorias em edifícios existentes mais financeiramente viáveis para proprietários que não podem substituir suas propriedades. Essa mudança amplia o mercado de edifícios de energia líquida zero no Oriente Médio e África além dos pipelines de nova construção.
Os Custos de Energia e os Desafios de Confiabilidade da Rede Aumentam a Demanda por Edifícios Energeticamente Eficientes
O fornecimento instável de eletricidade e os altos custos de energia estão tornando os investimentos em eficiência mais urgentes na África do Sul e no Egito. Entrevistas com profissionais citadas no material de origem identificaram o corte de carga e os custos de energia como as principais razões para a adoção de edifícios de energia líquida zero na África do Sul. Um estudo de 2026 relatou que o setor de construção do Egito representou mais de 51% do consumo nacional de energia, enquanto o resfriamento e a refrigeração corresponderam a 35% a 40% do uso de eletricidade não residencial. Os proprietários podem usar energia solar no local, baterias e controles de demanda para apoiar a continuidade dos negócios e as metas de emissões. Nos Emirados Árabes Unidos, os edifícios consomem 70% do total de eletricidade, tornando-os centrais para a estratégia energética nacional. Essa necessidade operacional pode tornar as soluções integradas de edifícios mais relevantes do que melhorias isoladas de equipamentos.
O Financiamento Verde e os Incentivos de Certificação Apoiam os Investimentos em Edifícios
O financiamento verde está oferecendo aos incorporadores mais opções para financiar medidas de eficiência energética e energia renovável. O Egito emitiu 80 bilhões de JPY (500 milhões de USD) em títulos samurai de sustentabilidade em 2025, com os recursos alocados para energia renovável e eficiência energética. O Arab African International Bank emitiu um título de sustentabilidade de 500 milhões de USD em 2024, com 75% dos recursos direcionados a projetos verdes, incluindo eficiência energética e edifícios verdes. O programa BUILD ME da Iniciativa Internacional de Clima apoia o desenvolvimento de padrões de construção e ferramentas de financiamento para o Oriente Médio e Norte da África. As informações sobre desempenho energético podem tornar a certificação e as avaliações de empréstimos mais utilizáveis pelos credores. Essa base de financiamento apoia o mercado de edifícios de energia líquida zero no Oriente Médio e África, onde o acesso ao financiamento convencional permanece difícil.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial Limitam a Adoção de Edifícios de Energia Líquida Zero | -2.2% | Regional | Curto prazo (≤ 2 anos) |
| A Escassez de Profissionais Especializados em Edifícios de Energia Líquida Zero Atrasa a Entrega de Projetos | -1.6% | Núcleo do Conselho de Cooperação do Golfo, África do Sul, Egito | Médio prazo (2-4 anos) |
| Incentivos Divididos e Monitoramento Fraco do Desempenho Operacional Reduzem os Retornos sobre Investimento | -1.2% | Regional | Médio prazo (2-4 anos) |
| Calor Extremo, Estresse Hídrico e Variabilidade de Energia Renovável Desafiam o Desempenho dos Edifícios | -0.8% | Conselho de Cooperação do Golfo, Norte da África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial Limitam a Adoção
Os altos custos iniciais continuam a restringir o mercado de edifícios de energia líquida zero no Oriente Médio e África. Os edifícios de energia líquida zero podem custar de 5% a 10% a mais para construir do que os edifícios convencionais, de acordo com pesquisas sobre a África do Sul. Os custos de empréstimos na África do Sul atingiram 15% em 2024, potencialmente prolongando os períodos de retorno para investimentos em eficiência e energia renovável. Uma pesquisa do Centro de Estudos e Pesquisas do Petróleo do Rei Abdullah constatou que 20,4% de 137 entrevistados identificaram o alto custo inicial como uma barreira à conservação de energia em edifícios do Golfo. A pesquisa também identificou os edifícios residenciais como o segmento mais difícil de retrofitar. Estruturas de financiamento mais longas e melhor avaliação de contratos de desempenho energético continuam sendo importantes para o avanço dos projetos.
A Escassez de Profissionais Especializados Atrasa a Entrega de Projetos
A escassez de trabalhadores qualificados pode atrasar projetos no mercado de edifícios de energia líquida zero no Oriente Médio e África. O Instituto de Gerenciamento de Projetos projetou uma escassez de 111.737 profissionais de gerenciamento de projetos de construção no Oriente Médio e Norte da África até 2035. As habilidades relevantes incluem contabilidade de carbono ao longo do ciclo de vida, modelagem energética, verificação de declarações ambientais de produtos, relatórios ambientais, sociais e de governança, e gestão de resíduos de construção. A África do Sul também enfrenta escassez de pessoas treinadas localmente para operações e manutenção de edifícios. O Banco Mundial constatou que apenas 32% das vagas de empregos verdes em 6 economias do Oriente Médio e Norte da África exigiam habilidades em ciências, tecnologia, engenharia e matemática. A lacuna, portanto, abrange habilidades de entrega de projetos e gestão de sustentabilidade, bem como expertise técnica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Edifício: Edifícios Comerciais Lideram Enquanto a Demanda Institucional Cresce
Os edifícios comerciais detinham 48,20% da participação do mercado de edifícios de energia líquida zero no Oriente Médio e África em 2025. Sua posição reflete a concentração de escritórios, hotéis, propriedades de varejo e grandes empreendimentos de uso misto nos centros urbanos do Golfo. Os incorporadores estão respondendo aos requisitos de certificação e às solicitações dos inquilinos por desempenho energético mais confiável. A sede NEST da Schneider Electric em Dubai alcançou uma redução de 37% no uso anual de energia e a certificação Liderança em Energia e Design Ambiental, ou LEED, ID+C Platina em 2025. O exemplo mostra como um escritório comercial pode servir como projeto de referência visível para controles de edifícios e geração no local. Os proprietários comerciais também podem usar dados operacionais verificados para apoiar divulgações ambientais, sociais e de governança.
Os edifícios institucionais têm previsão de registrar o CAGR mais rápido de 16,30% até 2031. Agências públicas, universidades, hospitais e campi controlam portfólios maiores e podem estabelecer padrões comuns em múltiplas instalações. A Siemens e as Faculdades Superiores de Tecnologia dos Emirados Árabes Unidos concordaram com uma Estrutura de Campus Inteligente de 5 anos que abrange sistemas de energia, água, resíduos e mobilidade limpa. Tais acordos apoiam tecnologia e serviços recorrentes em vez de um único pedido de equipamento. A demanda residencial está crescendo na África do Sul e no Egito porque os proprietários valorizam maior autossuficiência durante o fornecimento instável de energia. As instalações industriais também ampliam a base endereçável quando os fabricantes utilizam designs de alto desempenho para novas plantas.


Por Ofertas: Soluções Detêm a Maior Posição Enquanto os Serviços se Expandem
As soluções integradas representaram 72,10% do tamanho do mercado de edifícios de energia líquida zero no Oriente Médio e África em 2025. Novos edifícios e grandes retrofits frequentemente requerem módulos FV, armazenamento, envoltórias de alto desempenho, sensores, controles e plataformas de gestão simultaneamente. Essa combinação confere às soluções um alto valor por projeto. A sede Al Shera'a da Autoridade de Eletricidade e Água de Dubai foi inaugurada em maio de 2026 com 5 megawatts de capacidade solar no local e mais de 110.000 sensores. O projeto foi concebido para gerar mais de 7.000 megawatts-hora de eletricidade renovável por ano. Tais projetos demonstram a escala de coordenação exigida no mercado de edifícios de energia líquida zero no Oriente Médio e África.
Os serviços têm previsão de crescer a um CAGR de 16,50% até 2031. Esta categoria inclui design, engenharia, comissionamento, certificação, consultoria e gestão de edifícios de longo prazo. O acordo de serviços gerenciados da Honeywell com o Msheireb Downtown Doha ilustra a mudança em direção ao suporte operacional contínuo. A plataforma combina dados de mais de 650.000 sensores de Internet das Coisas (IoT) e 10.000 câmeras de televisão de circuito fechado (CCTV). Os contratos de serviço podem ajudar os proprietários a acompanhar os resultados após a entrega, e não apenas durante a construção. As regras de divulgação para portfólios imobiliários listados também aumentam a demanda por trabalho de consultoria antes e depois de um retrofit.
Por Tipo de Construção: Nova Construção Mantém o Volume Enquanto a Renovação Ganha Terreno
A nova construção deteve 78,40% da receita em 2025. Isso reflete o grande pipeline de desenvolvimento na Arábia Saudita e em outros estados do Golfo, onde os projetos podem abordar o desempenho energético desde a fase de design. Novos projetos podem combinar design passivo, sistemas eficientes, energia FV, armazenamento e monitoramento sem exigir adaptações a layouts mais antigos. A grande agenda de desenvolvimento da Arábia Saudita inclui NEOM, o Projeto Mar Vermelho, Diriyah Gate e New Murabba. Esses programas criam demanda por materiais de construção, controles inteligentes e serviços de engenharia que atendam aos padrões dos projetos. Eles também colocam maior ênfase em produtos certificados e desempenho documentado.
A renovação tem projeção de ser o tipo de construção de crescimento mais rápido, com um CAGR de 15,80% até 2031. O setor de edifícios de energia líquida zero no Oriente Médio e África tem oportunidades significativas em edifícios existentes, pois a maior parte da área de piso ocupada permanecerá em uso por anos. Pesquisas na Arábia Saudita e no Egito encontraram períodos de retorno de 3 a 5,7 anos para pacotes de retrofit selecionados em climas quentes. A TAQA Energy Services assinou um acordo em novembro de 2025 para retrofitar 8 clusters de edifícios na Cidade Residencial Aryam ICAD em Abu Dhabi. O trabalho incluiu melhorias de HVAC, monitoramento de energia, controles e instalações de economia de água. Esse trabalho aponta para uma rota prática para proprietários que precisam de economias mensuráveis sem reconstruir suas propriedades.
Análise Geográfica
Os Emirados Árabes Unidos detinham 29,60% da participação do mercado de edifícios de energia líquida zero no Oriente Médio e África em 2025. As regras federais e em nível de emirado oferecem aos incorporadores várias rotas para atender aos objetivos de energia e emissões. Dubai exige Al Sa'fat Prata para novas licenças, enquanto o Sistema de Classificação de Edifícios Pearl Estidama de Abu Dhabi estabelece requisitos mínimos para novas construções e edifícios governamentais. O Ministério de Energia e Infraestrutura dos Emirados Árabes Unidos afirma que os edifícios representam 70% do consumo total de eletricidade. Isso torna a eficiência dos edifícios uma parte central do plano energético do país. O desenvolvimento comercial e os edifícios de energia líquida zero da Cidade Masdar mostram que padrões de alto desempenho podem ser aplicados em grandes projetos. O mercado de edifícios de energia líquida zero no Oriente Médio e África se beneficia quando essas regras são combinadas com certificados de energia renovável e práticas claras de relatórios.
A Arábia Saudita tem projeção de crescer a um CAGR de 17,20% até 2031, a taxa mais rápida entre os países do material de origem. A Visão 2030 apoia a demanda por imóveis de alto desempenho em gigaprojetos e no desenvolvimento comercial convencional. A Arábia Saudita apresentou sua segunda Contribuição Nacionalmente Determinada em dezembro de 2025 e manteve seu compromisso de energia líquida zero até 2060 sob uma abordagem de Economia Circular de Carbono. A direção política se aplica a novas construções e a melhorias de propriedades existentes. Grandes projetos também criam demanda de aquisição por materiais com declarações ambientais de produtos. A expansão do país oferece aos fornecedores um incentivo para estabelecer capacidade local de produção, engenharia e manutenção.
A África do Sul e o Egito são moldados por necessidades energéticas que diferem do pipeline de construção do Golfo. A África do Sul tinha 34 edifícios certificados como energia líquida zero entre 2017 e 2023, mas sua lei climática de 2024 e as mudanças na taxa de carbono fortaleceram a base para a descarbonização de edifícios. A grande carga energética dos edifícios do Egito cria um caso para melhorar a eficiência do resfriamento, adotar energia solar e implementar medidas de retrofit. O mercado de edifícios de energia líquida zero no Oriente Médio e África também pode se expandir à medida que os edifícios públicos servem como projetos de referência iniciais. O roteiro do Quênia e os requisitos de eficiência de licenças de construção de Gana mostram que os padrões estão se tornando mais rigorosos em partes da África Subsaariana. Essas políticas criam um pipeline de projetos mais longo para fornecedores locais e internacionais.
Cenário Competitivo
O Mercado de Edifícios de Energia Líquida Zero no Médio Oriente e África é fragmentado, sem que nenhuma empresa detenha uma posição dominante no mercado. O mercado inclui empresas globais de tecnologia para edifícios, fabricantes de materiais de construção, fornecedores de serviços de energia e empresas regionais de engenharia. Johnson Controls, Schneider Electric, Siemens e Honeywell competem através de plataformas integradas de gestão de edifícios, controlos digitais e capacidades de serviço de longo prazo que ajudam os clientes a reduzir o consumo de energia e a fornecer dados operacionais para relatórios de sustentabilidade. A Johnson Controls, em parceria com a Microsoft, implementou a sua plataforma de gémeo digital OpenBlue no Al Shera'a, em Dubai. A Siemens também celebrou acordos de retrofit e de campus que associam equipamentos a relações de serviço mais duradouras. Este modelo desloca a concorrência do fornecimento pontual para o suporte contínuo de desempenho.
O mercado de edifícios de energia líquida zero no Médio Oriente e África depende igualmente de fornecedores de isolamento, envolventes de edifícios, equipamentos de arrefecimento e sistemas de eletrificação. A Kingspan, a Saint-Gobain e a ROCKWOOL procuram apoiar projetos através do fornecimento local e de produtos capazes de satisfazer os requisitos de certificação e de localização. A Saint-Gobain inaugurou uma fábrica de fibrocimento em Ekurhuleni, na África do Sul, após um investimento superior a ZAR 500 milhões (USD 27 milhões) em 2026. A Kingspan inaugurou uma unidade de fabrico em Dammam em 2026 para isolamento de condutas de AVAC e painéis de isolamento para coberturas. A ABB inaugurou um centro de formação em inteligência artificial e soluções digitais no valor de 2 milhões de USD em Dubai em 2025, com capacidade para formar 2.000 engenheiros e técnicos anualmente. Estas iniciativas alargam a concorrência para além das características dos produtos, abrangendo a capacidade local e o acesso ao fornecimento.
Empresas regionais, incluindo a Masdar, a Dalkia, a Al-Futtaim Engineering e a ELSEWEDY ELECTRIC, podem competir através de relações com entidades governamentais e do conhecimento dos processos de aprovação locais. O seu papel é relevante quando os projetos públicos combinam sistemas de energia, infraestruturas, edifícios e compromissos de desempenho. Persistem oportunidades na monitorização de desempenho para proprietários comerciais de médio porte e na contratação de desempenho energético para edifícios existentes no Egito e na África Subsaariana. As empresas de menor dimensão poderão ter dificuldade em cumprir os padrões de certificação, dados e entrega exigidos pelo LEED Zero Energy, LEED Zero Carbon, BREEAM e Al Sa'fat. O setor de edifícios de energia líquida zero no Médio Oriente e África é, portanto, competitivo, mas não dominado por um pequeno grupo com quota de receita combinada divulgada. Não é possível calcular um índice de concentração de mercado a partir do material fornecido, uma vez que este não apresenta a quota de mercado combinada das empresas líderes.
Líderes do Setor de Edifícios de Energia Líquida Zero no Oriente Médio e África
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Desenvolvimentos Recentes do Setor
- Maio de 2026: O governante de Dubai inaugurou oficialmente o Al Shera'a, a nova sede da Autoridade de Eletricidade e Água de Dubai em Al Jaddaf, o edifício governamental de energia líquida positiva mais alto e maior do mundo. O edifício gera mais de 7.000 MWh de energia renovável anualmente a partir de 5 MW de energia fotovoltaica instalada em mais de 20.000 m² de painéis solares, estabelecendo um novo referencial operacional para edifícios governamentais de energia líquida zero na região.
- Fevereiro de 2026: A Honeywell, a Msheireb Properties e a Ooredoo Qatar anunciaram uma parceria estratégica para implementar uma plataforma de gestão urbana baseada em inteligência artificial, integrando mais de 650.000 sensores de IoT e 10.000 câmeras de videovigilância em todo o Msheireb Downtown Doha, apoiada por um contrato de serviços geridos de 5 anos. Este projeto exemplifica a transição da entrega pontual de projetos para serviços de otimização de desempenho de longo prazo.
- Janeiro de 2026: A Saint-Gobain Africa inaugurou oficialmente a sua nova fábrica de fibrocimento em Ekurhuleni, Gauteng, África do Sul, representando um investimento superior a ZAR 500 milhões (USD 27 milhões) e apoiando a produção local, o desenvolvimento de competências e o fornecimento de materiais de construção sustentáveis ao setor da construção sul-africano.


Escopo do Relatório do Mercado de Edifícios de Energia Líquida Zero no Oriente Médio e África
O Relatório de Edifícios de Energia Líquida Zero no Oriente Médio e África é Segmentado por Tipo de Edifício (Residencial, Comercial, Institucional e Industrial), por Ofertas (Soluções e Serviços), por Tipo de Construção (Nova Construção e Renovação) e por Geografia (Emirados Árabes Unidos, Arábia Saudita, África do Sul, Egito e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Residencial |
| Comercial |
| Institucional |
| Industrial |
| Soluções (Desenvolvimento de Novos Edifícios de Energia Líquida Zero, Retrofit de Edifícios de Energia Líquida Zero, Design e Entrega Integrados e Soluções de Edifícios Inteligentes de Energia Líquida Zero) |
| Serviços (Design Arquitetônico e de Engenharia, Serviços de Construção, Serviços de Comissionamento e Certificação e Serviços de Consultoria) |
| Nova Construção |
| Renovação |
| Emirados Árabes Unidos |
| Arábia Saudita |
| África do Sul |
| Egito |
| Restante do Oriente Médio e África |
| Por Tipo de Edifício | Residencial |
| Comercial | |
| Institucional | |
| Industrial | |
| Por Ofertas | Soluções (Desenvolvimento de Novos Edifícios de Energia Líquida Zero, Retrofit de Edifícios de Energia Líquida Zero, Design e Entrega Integrados e Soluções de Edifícios Inteligentes de Energia Líquida Zero) |
| Serviços (Design Arquitetônico e de Engenharia, Serviços de Construção, Serviços de Comissionamento e Certificação e Serviços de Consultoria) | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por País | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por edifícios de energia líquida zero no Oriente Médio e África?
Códigos de construção, custos de eletricidade, preocupações com a confiabilidade da rede e mais opções de financiamento estão apoiando a demanda. O setor tem previsão de crescer a um CAGR de 15,47% de 2026 a 2031.
Qual tipo de edifício tem a maior posição no mercado de edifícios de energia líquida zero no Oriente Médio e África?
Os edifícios comerciais lideraram com 48,20% de participação na receita em 2025, apoiados por grandes escritórios, ativos de hospitalidade e empreendimentos de uso misto.
Qual parte do mercado de edifícios de energia líquida zero no Oriente Médio e África está crescendo mais rapidamente?
Os edifícios institucionais têm projeção de crescer a um CAGR de 16,30% até 2031. Os serviços também têm expectativa de expansão a um CAGR de 16,50%.
Por que as renovações de edifícios estão se tornando mais importantes na região?
A renovação tem previsão de crescer a um CAGR de 15,80% até 2031, à medida que os proprietários buscam menores custos operacionais e melhor resiliência energética em propriedades existentes.
Qual país tem expectativa de crescer mais rapidamente até 2031?
A Arábia Saudita tem previsão de crescer a um CAGR de 17,20%, apoiada pela Visão 2030, grandes projetos de desenvolvimento e seu compromisso de energia líquida zero até 2060.
Quais desafios limitam a adoção de soluções de edifícios de energia líquida zero?
Altos custos iniciais, empréstimos onerosos, escassez de trabalhadores especializados, incentivos divididos e condições operacionais difíceis podem retardar as decisões de projetos.
Qual é o tamanho do Mercado de Edifícios de Energia Líquida Zero no Médio Oriente e África?
O Mercado de Edifícios de Energia Líquida Zero no Médio Oriente e África foi avaliado em 1,75 bilhões de USD em 2025 e estima-se que atinja 1,89 bilhões de USD em 2026, crescendo a um CAGR de 15,47% de 2026 a 2031, para alcançar 3,88 bilhões de USD até 2031.
Página atualizada pela última vez em:



