
Tamaño y Participación del Mercado de Edificios de Energía Neta Cero en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.75 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.47 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edificios de Energía Neta Cero en Oriente Medio y África por Mordor Intelligence
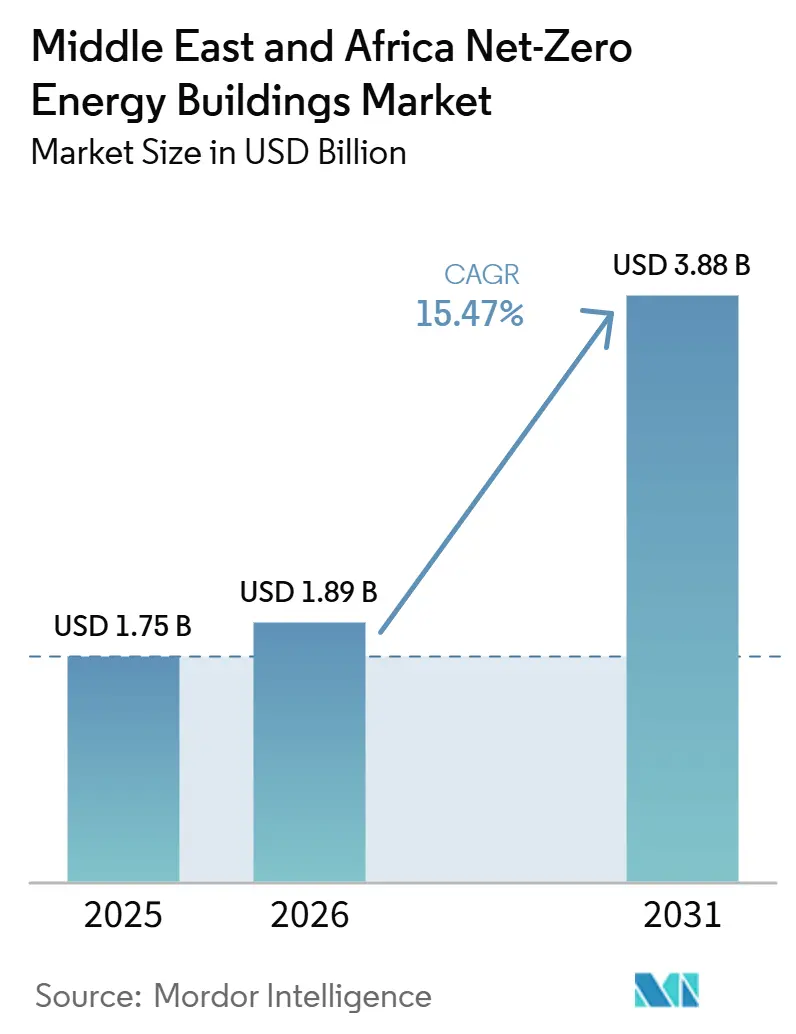
Se proyecta que el tamaño del mercado de edificios de energía neta cero en Oriente Medio y África se expanda desde 1,75 mil millones de USD en 2025 y 1,89 mil millones de USD en 2026 hasta 3,88 mil millones de USD para 2031, registrando una CAGR del 15,47% entre 2026 y 2031.
El mercado de edificios de energía neta cero en Oriente Medio y África está siendo moldeado por códigos de construcción que convierten el diseño sostenible de un objetivo voluntario en un requisito de obtención de permisos. El marco de Dubái y el código de construcción de Arabia Saudita han hecho que el cumplimiento normativo sea una parte más habitual de la planificación de proyectos, especialmente en grandes desarrollos comerciales. Los costos de electricidad, la presión sobre la red eléctrica y la necesidad de contar con generación de energía confiable en el sitio también están impulsando a los propietarios a combinar medidas de eficiencia con generación solar y almacenamiento. El mercado de edificios de energía neta cero en Oriente Medio y África está atrayendo mayor atención de los prestamistas, ya que los bonos verdes, los bonos de sostenibilidad y los datos de desempeño de los edificios respaldan el financiamiento de proyectos. Estas condiciones favorecen a las empresas que pueden combinar diseño, sistemas de control, equipos, puesta en marcha y servicios de desempeño a largo plazo.
Conclusiones Clave del Informe
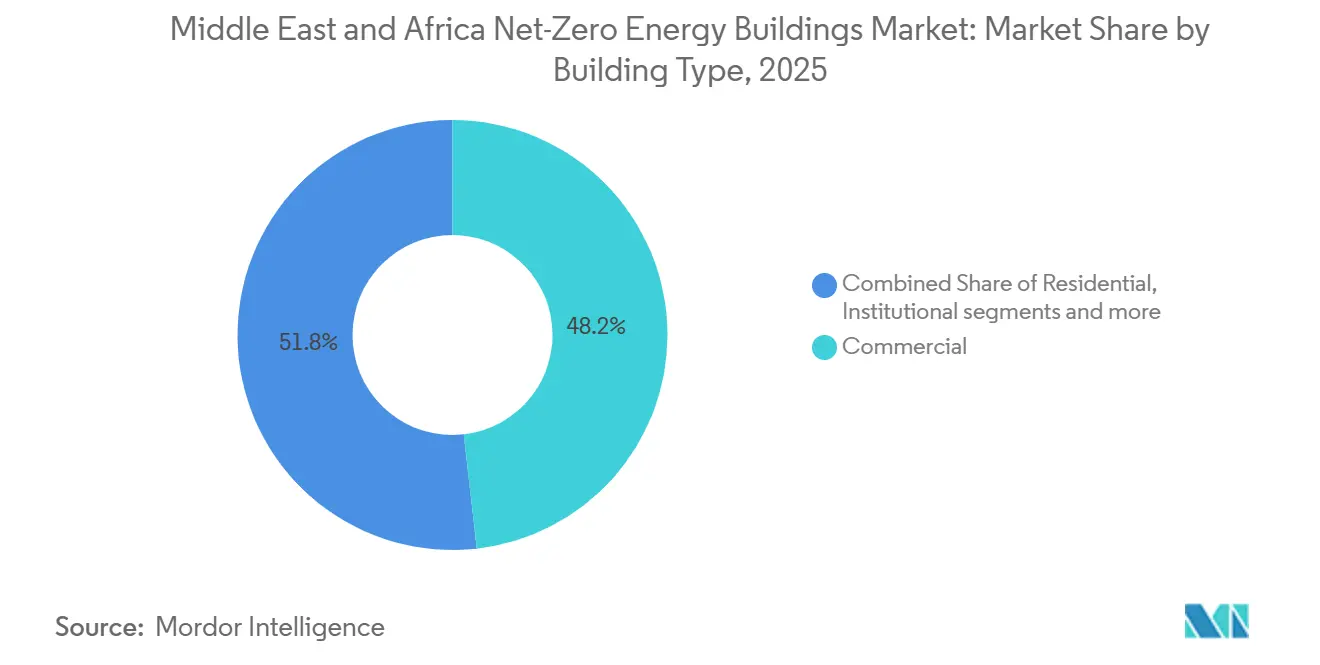
- Por tipo de edificio, los edificios comerciales representaron el 48,20% de la participación del mercado de edificios de energía neta cero en Oriente Medio y África en 2025, mientras que se prevé que los edificios institucionales crezcan a un CAGR del 16,30% hasta 2031, impulsando la demanda en el mercado de edificios de energía neta cero en Oriente Medio y África.
- Por oferta, las soluciones integradas representaron el 72,10% del tamaño del mercado de edificios de energía neta cero en Oriente Medio y África en 2025, mientras que se proyecta que los servicios se expandan a un CAGR del 16,50% hasta 2031, a medida que el mercado de edificios de energía neta cero en Oriente Medio y África se orienta hacia el soporte de desempeño a largo plazo.
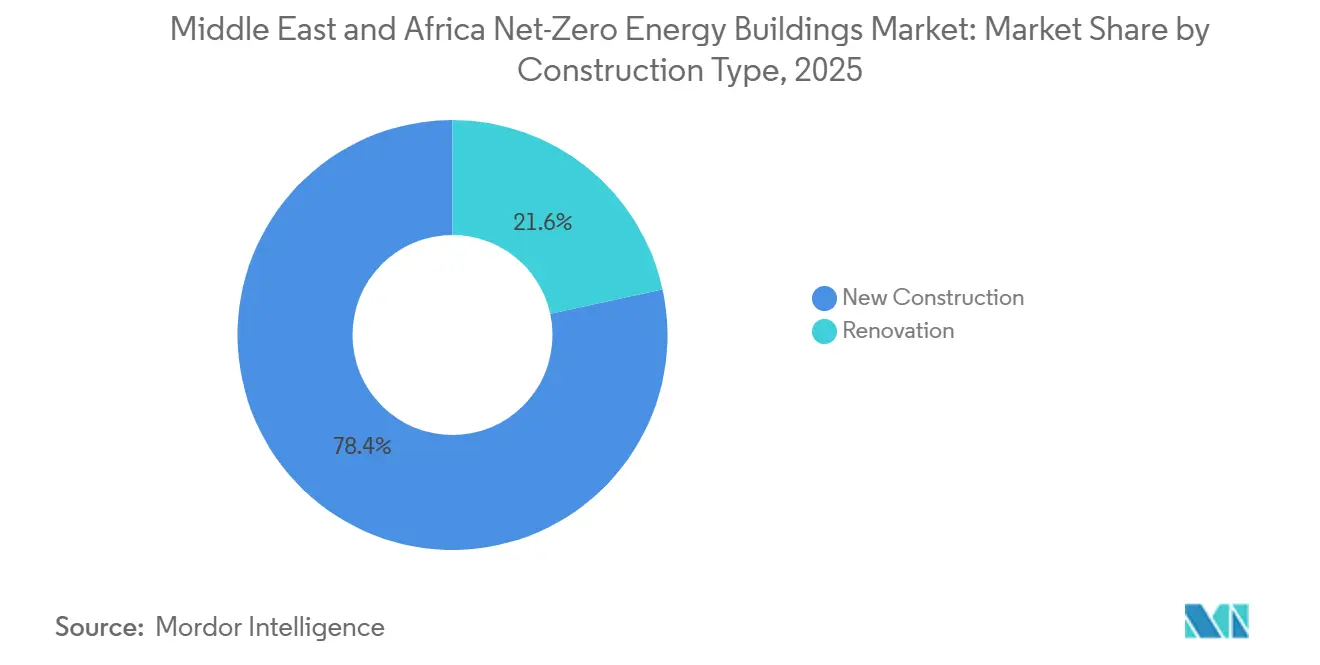
- Por tipo de construcción, la nueva construcción representó el 78,40% de la participación en ingresos en 2025, mientras que se proyecta que la renovación crezca a un CAGR del 15,80% hasta 2031, extendiendo el mercado de edificios de energía neta cero en Oriente Medio y África a activos existentes.
- Por geografía, los Emiratos Árabes Unidos tuvieron una participación en ingresos del 29,60% en 2025, mientras que se prevé que Arabia Saudita crezca a un CAGR del 17,20% hasta 2031, ampliando la oportunidad del mercado de edificios de energía neta cero en Oriente Medio y África en toda la región.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Mandatos Nacionales de Cero Emisiones Netas y los Códigos de Construcción Ecológica Aceleran la Adopción del Mercado | +3.8% | Núcleo del Consejo de Cooperación del Golfo, con expansión hacia el África Subsahariana | Corto plazo (≤ 2 años) |
| La Reducción de Costos de Sistemas Solares, de Almacenamiento y de HVAC Inteligente Mejora la Viabilidad de los Proyectos | +2.9% | Regional | Mediano plazo (2-4 años) |
| Los Desafíos de Costos de Servicios Públicos y Confiabilidad de la Red Aumentan la Demanda de Edificios Energéticamente Eficientes | +2.5% | Sudáfrica, Egipto, África Subsahariana | Corto plazo (≤ 2 años) |
| Las Finanzas Verdes y los Incentivos de Certificación Apoyan las Inversiones en Edificios de Energía Neta Cero | +2.1% | Emiratos Árabes Unidos, Arabia Saudita, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Las Cargas de Edificios Dominadas por Refrigeración Mejoran el Potencial de Retorno de la Inversión en Renovaciones | +1.7% | Oriente Medio y África | Mediano plazo (2-4 años) |
| Los Datos de Desempeño Energético de los Edificios Mejoran el Acceso al Financiamiento Verde | +1.1% | Emiratos Árabes Unidos, Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos Nacionales de Cero Emisiones Netas y los Códigos de Construcción Ecológica Aceleran la Adopción
Los mandatos regulatorios son una fuente directa de demanda para el mercado de edificios de energía neta cero en Oriente Medio y África. Dubái exige su línea base Al Sa'fat Silver para nuevos permisos de construcción, vinculando la documentación de sostenibilidad a los procesos de aprobación y finalización. Arabia Saudita ha incorporado requisitos de sostenibilidad en su código de construcción y marco de evaluación, llevando el tema más allá de los proyectos piloto. Kenia lanzó su Hoja de Ruta Nacional de Descarbonización de Edificios y Construcción para 2026 a 2040, que incluye estándares mínimos de desempeño energético para nuevos edificios públicos para 2030[1]. La Ley de Cambio Climático de Sudáfrica y su mayor tasa de impuesto al carbono crearon una razón financiera más clara para reducir las emisiones de los edificios[2]. Estas medidas brindan a los propietarios, diseñadores y proveedores de edificios razones más claras para abordar el desempeño energético en etapas más tempranas de un proyecto.
La Reducción de Costos de Sistemas Solares, de Almacenamiento y de HVAC Inteligente Mejora la Viabilidad de los Proyectos
La reducción de los costos tecnológicos está mejorando el caso de negocio para el mercado de edificios de energía neta cero en Oriente Medio y África. Un estudio revisado por pares sobre renovaciones en climas cálidos encontró que las mejoras en la envolvente combinadas con sistemas fotovoltaicos (FV) podrían generar un período de retorno de 3 años para el componente de envolvente en Arabia Saudita[3]. La misma fuente mostró que los paquetes de renovación combinados pueden acercar la demanda de energía a los umbrales de los edificios de energía casi neta. Los mejores controles para los sistemas de calefacción, ventilación y aire acondicionado, o HVAC, pueden reducir el desperdicio durante la operación diaria. Los períodos de retorno más cortos hacen que las mejoras en los edificios existentes sean más viables financieramente para los propietarios que no pueden reemplazar sus propiedades. Este cambio amplía el mercado de edificios de energía neta cero en Oriente Medio y África más allá de las carteras de nueva construcción.
Los Costos de Servicios Públicos y los Desafíos de Confiabilidad de la Red Aumentan la Demanda de Edificios Energéticamente Eficientes
El suministro eléctrico inestable y los altos costos de energía están haciendo más urgentes las inversiones en eficiencia en Sudáfrica y Egipto. Las entrevistas profesionales citadas en el material fuente identificaron los cortes de energía y los costos de electricidad como las principales razones para la adopción de edificios de cero emisiones netas en Sudáfrica. Un estudio de 2026 informó que el sector de la construcción de Egipto representó más del 51% del consumo nacional de energía, mientras que la refrigeración y el enfriamiento representaron entre el 35% y el 40% del consumo de electricidad no residencial. Los propietarios pueden utilizar energía solar en el sitio, baterías y controles de demanda para apoyar la continuidad del negocio y los objetivos de emisiones. En los Emiratos Árabes Unidos, los edificios consumen el 70% de la electricidad total, lo que los convierte en un elemento central de la estrategia energética nacional. Esta necesidad operativa puede hacer que las soluciones integradas de edificios sean más relevantes que las mejoras de equipos aislados.
Las Finanzas Verdes y los Incentivos de Certificación Apoyan las Inversiones en Edificios
Las finanzas verdes están dando a los desarrolladores más opciones para financiar medidas de eficiencia energética y energías renovables. Egipto emitió 80 mil millones JPY (500 millones USD) en bonos samurái de sostenibilidad en 2025, con los ingresos asignados a energías renovables y eficiencia energética. El Banco Internacional Árabe Africano emitió un bono de sostenibilidad de 500 millones USD en 2024, con el 75% de los ingresos destinados a proyectos verdes, incluida la eficiencia energética y los edificios verdes. El programa BUILD ME de la Iniciativa Internacional de Clima apoya el desarrollo de estándares de construcción e instrumentos de financiamiento para Oriente Medio y Norte de África. La información sobre el desempeño energético puede hacer que la certificación y las evaluaciones de préstamos sean más utilizables para los prestamistas. Esta base de financiamiento respalda el mercado de edificios de energía neta cero en Oriente Medio y África, donde el acceso al financiamiento convencional sigue siendo difícil.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Altos Requisitos de Capital Inicial Limitan la Adopción de Edificios de Energía Neta Cero | -2.2% | Regional | Corto plazo (≤ 2 años) |
| La Escasez de Profesionales Especializados en Edificios de Energía Neta Cero Retrasa la Entrega de Proyectos | -1.6% | Núcleo del Consejo de Cooperación del Golfo, Sudáfrica, Egipto | Mediano plazo (2-4 años) |
| Los Incentivos Divididos y el Débil Monitoreo del Desempeño Operacional Reducen los Retornos de Inversión | -1.2% | Regional | Mediano plazo (2-4 años) |
| El Calor Extremo, el Estrés Hídrico y la Variabilidad de las Energías Renovables Desafían el Desempeño de los Edificios | -0.8% | Consejo de Cooperación del Golfo, Norte de África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Requisitos de Capital Inicial Limitan la Adopción
Los altos costos iniciales continúan limitando el mercado de edificios de energía neta cero en Oriente Medio y África. Los edificios de energía neta cero pueden costar entre un 5% y un 10% más de construir que los edificios convencionales, según investigaciones sobre Sudáfrica. Los costos de endeudamiento en Sudáfrica alcanzaron el 15% en 2024, lo que podría alargar los períodos de retorno de las inversiones en eficiencia y energías renovables. Una encuesta del Centro de Investigación de Estudios del Petróleo del Rey Abdulá encontró que el 20,4% de 137 encuestados identificó el alto costo inicial como una barrera para la conservación de energía en los edificios del Golfo. La encuesta también identificó los edificios residenciales como el segmento más difícil de renovar. Las estructuras de financiamiento a más largo plazo y una mejor evaluación de los contratos de desempeño energético siguen siendo importantes para avanzar en los proyectos.
La Escasez de Profesionales Especializados Retrasa la Entrega de Proyectos
La escasez de trabajadores calificados puede retrasar los proyectos en el mercado de edificios de energía neta cero de Oriente Medio y África. El Instituto de Gestión de Proyectos proyectó un déficit de 111.737 profesionales en gestión de proyectos de construcción en Oriente Medio y Norte de África para 2035. Las habilidades relevantes incluyen la contabilidad de carbono durante todo el ciclo de vida, el modelado energético, la verificación de declaraciones ambientales de productos, la presentación de informes ambientales, sociales y de gobernanza, y la gestión de residuos de construcción. Sudáfrica también enfrenta una escasez de personas capacitadas localmente para las operaciones y el mantenimiento de edificios. El Banco Mundial encontró que solo el 32% de las ofertas de empleo en economía verde en 6 economías de Oriente Medio y Norte de África requerían habilidades en ciencias, tecnología, ingeniería y matemáticas. La brecha, por lo tanto, abarca habilidades de entrega de proyectos y gestión de sostenibilidad, así como experiencia técnica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Edificio:
Los Edificios Comerciales Lideran Mientras Crece la Demanda InstitucionalLos edificios comerciales representaron el 48,20% de la participación del mercado de edificios de energía neta cero en Oriente Medio y África en 2025. Su posición refleja la concentración de oficinas, hoteles, propiedades minoristas y grandes desarrollos de uso mixto en los centros urbanos del Golfo. Los desarrolladores están respondiendo a los requisitos de certificación y a las solicitudes de los inquilinos de un desempeño energético más creíble. La sede NEST de Schneider Electric en Dubái logró una reducción del 37% en el consumo anual de energía y la certificación Liderazgo en Energía y Diseño Ambiental, o LEED, ID+C Platino en 2025. El ejemplo muestra cómo una oficina comercial puede servir como proyecto de referencia visible para los controles de edificios y la generación en el sitio. Los propietarios comerciales también pueden utilizar datos operativos verificados para respaldar las divulgaciones ambientales, sociales y de gobernanza.
Se prevé que los edificios institucionales registren el CAGR más rápido del 16,30% hasta 2031. Las agencias públicas, universidades, hospitales y campus controlan carteras más grandes y pueden establecer estándares comunes en múltiples instalaciones. Siemens y los Colegios Superiores de Tecnología de los Emiratos Árabes Unidos acordaron un Marco de Campus Inteligente de 5 años que cubre sistemas de energía, agua, residuos y movilidad limpia. Tales acuerdos respaldan la tecnología y los servicios recurrentes en lugar de un pedido único de equipos. La demanda residencial está creciendo en Sudáfrica y Egipto porque los propietarios de edificios valoran una mayor autosuficiencia durante el suministro eléctrico poco confiable. Las instalaciones industriales también amplían la base direccionable cuando los fabricantes utilizan diseños de alto rendimiento para nuevas plantas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Oferta:
Las Soluciones Ocupan la Mayor Posición Mientras los Servicios se ExpandenLas soluciones integradas representaron el 72,10% del tamaño del mercado de edificios de energía neta cero en Oriente Medio y África en 2025. Los nuevos edificios y las renovaciones importantes a menudo requieren módulos FV, almacenamiento, envolventes de alto rendimiento, sensores, controles y plataformas de gestión de forma simultánea. Esta combinación otorga a las soluciones un alto valor por proyecto. La sede Al Shera'a de la Autoridad de Electricidad y Agua de Dubái fue inaugurada en mayo de 2026 con 5 megavatios de capacidad solar en el sitio y más de 110.000 sensores. El proyecto está diseñado para generar más de 7.000 megavatios-hora de electricidad renovable cada año. Tales proyectos demuestran la escala de coordinación requerida en el mercado de edificios de energía neta cero en Oriente Medio y África.
Se prevé que los servicios crezcan a un CAGR del 16,50% hasta 2031. Esta categoría incluye diseño, ingeniería, puesta en marcha, certificación, consultoría y gestión de edificios a largo plazo. El acuerdo de servicios gestionados de Honeywell con Msheireb Downtown Doha ilustra el cambio hacia el soporte operacional continuo. La plataforma combina datos de más de 650.000 sensores de Internet de las Cosas (IoT) y 10.000 cámaras de circuito cerrado de televisión (CCTV). Los contratos de servicio pueden ayudar a los propietarios a realizar un seguimiento de los resultados después de la entrega, no solo durante la construcción. Las normas de divulgación para las carteras de propiedades cotizadas también aumentan la demanda de trabajo de asesoría antes y después de una renovación.
Por Tipo de Construcción:
La Nueva Construcción Mantiene el Volumen Mientras la Renovación Gana TerrenoLa nueva construcción representó el 78,40% de los ingresos en 2025. Esto refleja la gran cartera de desarrollo en Arabia Saudita y otros estados del Golfo, donde los proyectos pueden abordar el desempeño energético desde la etapa de diseño. Los nuevos proyectos pueden combinar diseño pasivo, sistemas eficientes, energía FV, almacenamiento y monitoreo sin requerir adaptaciones a diseños más antiguos. La gran agenda de desarrollo de Arabia Saudita incluye NEOM, el Proyecto del Mar Rojo, la Puerta de Diriyah y Nueva Murabba. Estos programas crean demanda de materiales de construcción, controles inteligentes y servicios de ingeniería que cumplen con los estándares del proyecto. También ponen mayor énfasis en productos certificados y desempeño documentado.
Se proyecta que la renovación sea el tipo de construcción de más rápido crecimiento con un CAGR del 15,80% hasta 2031. La industria de edificios de energía neta cero en Oriente Medio y África tiene oportunidades significativas en los edificios existentes, ya que la mayor parte del espacio de piso ocupado permanecerá en uso durante años. Investigaciones en Arabia Saudita y Egipto encontraron períodos de retorno de 3 a 5,7 años para paquetes de renovación seleccionados en climas cálidos. TAQA Energy Services firmó un acuerdo en noviembre de 2025 para renovar 8 grupos de edificios en Aryam ICAD Residential City en Abu Dabi. El trabajo incluyó mejoras de HVAC, monitoreo de energía, controles e instalaciones de ahorro de agua. Este trabajo apunta a una ruta práctica para los propietarios que necesitan ahorros medibles sin reconstruir sus propiedades.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Edificios de Energía Neta Cero en los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos representaron el 29,60% de la cuota del mercado de edificios de energía neta cero en Oriente Medio y África en 2025. Las normativas a nivel federal y de emirato ofrecen a los promotores varias vías para cumplir los objetivos de energía y emisiones. Dubái exige la certificación Al Sa'fat Silver para los nuevos permisos, mientras que el Sistema de Calificación de Edificios Pearl Estidama de Abu Dabi establece requisitos mínimos para las nuevas construcciones y los edificios gubernamentales. El Ministerio de Energía e Infraestructura de los Emiratos Árabes Unidos señala que los edificios representan el 70% del consumo total de electricidad. Esto convierte la eficiencia de los edificios en un elemento central del plan energético del país. El desarrollo comercial de Masdar City y sus edificios de energía neta cero demuestran que los estándares de alto rendimiento pueden aplicarse en grandes proyectos. El mercado de edificios de energía neta cero en Oriente Medio y África se beneficia cuando estas normativas se combinan con certificados de energía renovable y prácticas de reporte transparentes.
Mercado de Edificios de Energía Neta Cero en Arabia Saudita
Se proyecta que Arabia Saudita crecerá a una CAGR del 17,20% hasta 2031, la tasa más rápida entre los países del material fuente. La Visión 2030 impulsa la demanda de bienes raíces de alto rendimiento en los gigaproyectos y en el desarrollo comercial convencional. Arabia Saudita presentó su segunda Contribución Determinada a Nivel Nacional en diciembre de 2025 y mantuvo su compromiso de cero emisiones netas para 2060 bajo un enfoque de Economía Circular del Carbono. La orientación política se aplica tanto a las nuevas construcciones como a la renovación de propiedades existentes. Los grandes proyectos también generan demanda de adquisición de materiales con declaraciones ambientales de producto. La expansión del país ofrece a los proveedores un incentivo para establecer capacidad local de producción, ingeniería y servicios.
Mercado de Edificios de Energía Neta Cero en África
Sudáfrica y Egipto están condicionados por necesidades energéticas que difieren del flujo de construcción del Golfo. Sudáfrica contaba con 34 edificios certificados como de energía neta cero entre 2017 y 2023, pero su ley climática de 2024 y los cambios en el impuesto al carbono reforzaron la base para la descarbonización de los edificios. La elevada carga energética de los edificios en Egipto justifica la mejora de la eficiencia en refrigeración, la adopción de energía solar y la implementación de medidas de rehabilitación. El mercado de edificios de energía neta cero en Oriente Medio y África también puede expandirse a medida que los edificios públicos sirvan como proyectos de referencia iniciales. La hoja de ruta de Kenia y los requisitos de eficiencia en permisos de construcción de Ghana muestran que los estándares se están endureciendo en partes del África Subsahariana. Estas políticas crean un flujo de proyectos más amplio para los proveedores locales e internacionales.
Panorama Competitivo
Concentración del Mercado

El Mercado de Edificios de Energía Neta Cero en Oriente Medio y África está fragmentado, sin que ninguna empresa ocupe una posición dominante en el mercado. El mercado incluye empresas globales de tecnología para edificios, fabricantes de materiales de construcción, proveedores de servicios energéticos y empresas regionales de ingeniería. Johnson Controls, Schneider Electric, Siemens y Honeywell compiten a través de plataformas integradas de gestión de edificios, controles digitales y capacidades de servicio a largo plazo que ayudan a los clientes a reducir el consumo energético y proporcionan datos operativos para la elaboración de informes de sostenibilidad. Johnson Controls, en asociación con Microsoft, desplegó su plataforma de gemelo digital OpenBlue en Al Shera'a en Dubái. Siemens también ha perseguido acuerdos de modernización y de campus que combinan equipos con relaciones de servicio más prolongadas. Este modelo desplaza la competencia desde el suministro puntual hacia el soporte continuo de rendimiento.
El mercado de edificios de energía neta cero en Oriente Medio y África también depende de proveedores de aislamiento, envolventes de edificios, equipos de refrigeración y sistemas de electrificación. Kingspan, Saint-Gobain y ROCKWOOL buscan apoyar los proyectos mediante suministro local y productos que puedan cumplir los requisitos de certificación y localización. Saint-Gobain inauguró una planta de fibrocemento en Ekurhuleni, Sudáfrica, tras invertir más de 500 millones de ZAR (27 millones de USD) en 2026. Kingspan abrió una instalación de fabricación en Dammam en 2026 para aislamiento de conductos de climatización y paneles de aislamiento para cubiertas. ABB inauguró en Dubái en 2025 un centro de formación en inteligencia artificial y soluciones digitales valorado en 2 millones de USD, con capacidad para formar a 2.000 ingenieros y técnicos anualmente. Estos movimientos extienden la competencia más allá de las características del producto hacia la capacidad local y el acceso a la cadena de suministro.
Las empresas regionales, incluidas Masdar, Dalkia, Al-Futtaim Engineering y ELSEWEDY ELECTRIC, pueden competir a través de relaciones con el gobierno y la familiaridad con los procesos de aprobación locales. Su papel es importante cuando los proyectos públicos combinan sistemas de energía, infraestructura, edificios y compromisos de rendimiento. Existen oportunidades en la monitorización del rendimiento para propietarios comerciales de tamaño mediano y en la contratación de rendimiento energético para edificios existentes en Egipto y África Subsahariana. Las empresas más pequeñas pueden encontrar dificultades para cumplir los estándares de certificación, datos y entrega exigidos por LEED Zero Energy, LEED Zero Carbon, BREEAM y Al Sa'fat. El sector de edificios de energía neta cero en Oriente Medio y África es, por tanto, competitivo, pero no está dominado por un pequeño grupo con una cuota de ingresos combinada divulgada. No es posible calcular una puntuación de concentración del mercado a partir del material suministrado, ya que no proporciona la cuota de mercado combinada de las empresas líderes.
Líderes de la Industria de Edificios de Energía Neta Cero en Oriente Medio y África
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edificios de Energía Neta Cero en Oriente Medio y África Empresas cubiertas en este informe
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- ABB Ltd.
- Daikin Industries, Ltd.
- Trane Technologies plc
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Bosch Building Technologies
- Legrand SA
- ENGIE SA
- Masdar
- ACCIONA, S.A.
- Al-Futtaim Engineering and Technologies
- ELSEWEDY ELECTRIC
- Dalkia
Desarrollos recientes de la industria en Mercado de Edificios de Energía Neta Cero en Oriente Medio y África
- Mayo de 2026: El gobernante de Dubái inauguró oficialmente Al Shera'a, la nueva sede de la Autoridad de Electricidad y Agua de Dubái en Al Jaddaf, el edificio gubernamental neto positivo más alto y grande del mundo. El edificio genera más de 7.000 MWh de energía renovable anualmente a partir de 5 MW de fotovoltaica en sitio distribuidos en más de 20.000 m² de paneles solares, estableciendo un nuevo referente operativo para los edificios de energía neta cero del sector gubernamental en la región.
- Febrero de 2026: Honeywell, Msheireb Properties y Ooredoo Qatar anunciaron una asociación estratégica para desplegar una plataforma de gestión urbana impulsada por inteligencia artificial que integra más de 650.000 sensores de IoT y 10.000 cámaras de circuito cerrado de televisión en todo Msheireb Downtown Doha, respaldada por un contrato de servicios gestionados a 5 años. Esto ejemplifica el cambio desde la entrega puntual de proyectos hacia los servicios de optimización del rendimiento a largo plazo.
- Enero de 2026: Saint-Gobain Africa inauguró oficialmente su nueva planta de fabricación de fibrocemento en Ekurhuleni, Gauteng, Sudáfrica, representando una inversión de más de 500 millones de ZAR (27 millones de USD) y apoyando la fabricación local, el desarrollo de competencias y el suministro de materiales de construcción sostenibles al sector de la construcción sudafricano.
Alcance del Informe del Mercado de Edificios de Energía Neta Cero en Oriente Medio y África
El Informe de Edificios de Energía Neta Cero en Oriente Medio y África está segmentado por Tipo de Edificio (Residencial, Comercial, Institucional e Industrial), por Oferta (Soluciones y Servicios), por Tipo de Construcción (Nueva Construcción y Renovación), y por Geografía (Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Egipto y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Residencial |
| Comercial |
| Institucional |
| Industrial |
| Soluciones (Desarrollo de Nuevos Edificios de Energía Neta Cero, Renovación de Edificios de Energía Neta Cero, Diseño y Entrega Integrados y Soluciones Inteligentes de Edificios de Energía Neta Cero) |
| Servicios (Diseño Arquitectónico e Ingeniería, Servicios de Construcción, Servicios de Puesta en Marcha y Certificación y Servicios de Consultoría) |
| Nueva Construcción |
| Renovación |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Sudáfrica |
| Egipto |
| Resto de Oriente Medio y África |
| Por Tipo de Edificio | Residencial |
| Comercial | |
| Institucional | |
| Industrial | |
| Por Oferta | Soluciones (Desarrollo de Nuevos Edificios de Energía Neta Cero, Renovación de Edificios de Energía Neta Cero, Diseño y Entrega Integrados y Soluciones Inteligentes de Edificios de Energía Neta Cero) |
| Servicios (Diseño Arquitectónico e Ingeniería, Servicios de Construcción, Servicios de Puesta en Marcha y Certificación y Servicios de Consultoría) | |
| Por Tipo de Construcción | Nueva Construcción |
| Renovación | |
| Por País | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de edificios de energía neta cero en Oriente Medio y África?
Los códigos de construcción, los costos de electricidad, las preocupaciones sobre la confiabilidad de la red y más opciones de financiamiento están respaldando la demanda. Se prevé que el sector crezca a un CAGR del 15,47% de 2026 a 2031.
¿Qué tipo de edificio tiene la mayor posición en el mercado de edificios de energía neta cero en Oriente Medio y África?
Los edificios comerciales lideraron con una participación en ingresos del 48,20% en 2025, respaldados por grandes oficinas, activos de hospitalidad y desarrollos de uso mixto.
¿Qué parte del mercado de edificios de energía neta cero en Oriente Medio y África está creciendo más rápido?
Se proyecta que los edificios institucionales crezcan a un CAGR del 16,30% hasta 2031. También se espera que los servicios se expandan a un CAGR del 16,50%.
¿Por qué las renovaciones de edificios se están volviendo más importantes en la región?
Se prevé que la renovación crezca a un CAGR del 15,80% hasta 2031, a medida que los propietarios buscan menores costos operativos y mejor resiliencia energética en las propiedades existentes.
¿Qué país se espera que crezca más rápido hasta 2031?
Se prevé que Arabia Saudita crezca a un CAGR del 17,20%, respaldada por la Visión 2030, grandes proyectos de desarrollo y su compromiso de cero emisiones netas para 2060.
¿Qué desafíos limitan la adopción de soluciones de edificios de energía neta cero?
Los altos costos iniciales, el endeudamiento costoso, la escasez de trabajadores especializados, los incentivos divididos y las difíciles condiciones operativas pueden ralentizar las decisiones de los proyectos.
¿Cuál es el tamaño del Mercado de Edificios de Energía Neta Cero en Oriente Medio y África?
El Mercado de Edificios de Energía Neta Cero en Oriente Medio y África fue valorado en 1,75 mil millones de USD en 2025 y se estima que alcanzará 1,89 mil millones de USD en 2026, creciendo a una CAGR del 15,47% desde 2026 hasta 2031 para llegar a 3,88 mil millones de USD en 2031.