
Tamanho e Participação do Mercado de Cibersegurança no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
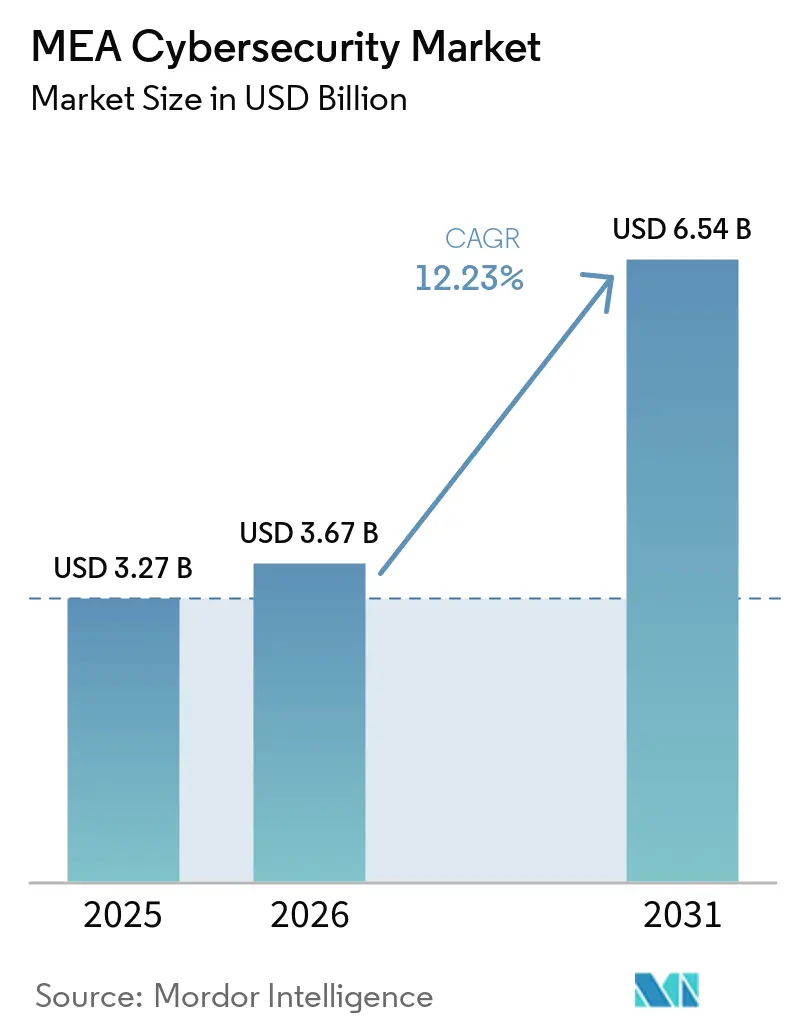
| Tamanho do mercado no ano base (2025) | 3.27 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.23 % |
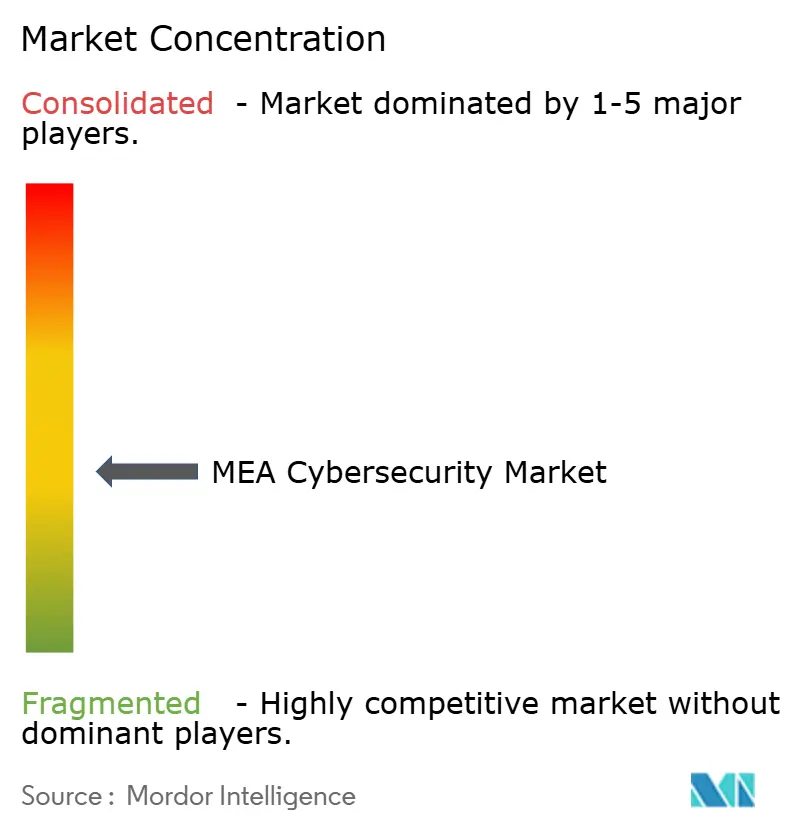
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Cibersegurança no Oriente Médio e África por Mordor Intelligence
Espera-se que o tamanho do mercado de cibersegurança do MEA aumente de 3,27 bilhões de USD em 2025 para 3,67 bilhões de USD em 2026 e alcance 6,54 bilhões de USD até 2031, crescendo a um CAGR de 12,23% no período de 2026 a 2031. A rápida implantação de nuvens soberanas em todo o Conselho de Cooperação do Golfo, as crescentes ameaças à tecnologia operacional (OT) aos ativos regionais de petróleo e gás, e a explosiva adoção de dinheiro móvel na África Subsaariana estão convergindo para impulsionar os gastos com segurança. Pipelines de megaeventos como a Expo 2030 e o NEOM impulsionam o fortalecimento da infraestrutura nacional crítica, enquanto a segurança fornecida pela nuvem ganha força à medida que as organizações modernizam suas arquiteturas em direção ao modelo de confiança zero. As pressões paralelas de custos decorrentes de uma escassez aguda de talentos e leis fragmentadas de proteção de dados criam oportunidades para provedores de serviços de segurança gerenciados capturarem participação de mercado no mercado de cibersegurança do Oriente Médio e África.
Principais Conclusões do Relatório
- Por soluções de oferta, a participação de mercado de cibersegurança do Oriente Médio e África detida por soluções deve atingir 69,28% em 2025, enquanto os serviços devem se expandir a um CAGR de 14,68% até 2031.
- Por modo de implantação, a nuvem comandou uma participação de 57,61% no mercado de cibersegurança do Oriente Médio e África em 2025, enquanto a segurança fornecida pela nuvem deve crescer a um CAGR de 15,43%.
- Por vertical do usuário final, serviços bancários, financeiros e de seguros (BFSI) lideraram com 31,25% de participação de receita em 2025, e o setor de saúde e ciências da vida avança a um CAGR de 15,02% até 2031.
- Por porte de empresa, as grandes empresas responderam por 67,45% dos gastos em 2025, enquanto o segmento de PMEs acelerou a um CAGR de 14,36% até 2031.
- Por país, a Arábia Saudita manteve uma participação de 24,81% em 2025, e a Nigéria deve crescer mais rapidamente, a um CAGR de 16,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Cibersegurança no Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Nuvem Soberana e Residência de Dados em todo o CCG Acelerando Investimentos em SOC | +2.1% | Países do CCG | Médio prazo (2 a 4 anos) |
| Rápida Emissão de Licenças de Bancos Digitais na KSA e nos EAU Impulsionando Gastos com Segurança Orientados à Conformidade | +1.8% | Arábia Saudita, EAU | Curto prazo (≤ 2 anos) |
| Escalada de Ataques Cibernéticos a OT em Ativos de Petróleo e Gás Impulsionando a Adoção de Segurança ICS/SCADA | +1.6% | Oriente Médio, Norte da África | Médio prazo (2 a 4 anos) |
| Explosiva Adoção de Dinheiro Móvel na África Subsaariana Exigindo Proteção de Endpoint e contra Fraudes | +2.3% | África Subsaariana | Longo prazo (≥ 4 anos) |
| Pipeline de Megaeventos (Expo 2030, Neom, Dubai Airshow) Intensificando o Fortalecimento da Infraestrutura Crítica | +1.4% | EAU, Arábia Saudita | Curto prazo (≤ 2 anos) |
| Novas Regulamentações Nacionais de Cibersegurança (NCA ECC, UAE NESA, Lei de Proteção de Dados do Egito) Exigindo Compartilhamento de Inteligência de Ameaças | +1.9% | CCG, Norte da África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Nuvem Soberana e Residência de Dados em todo o CCG Acelerando Investimentos em SOC
Os mandatos sob os Controles Essenciais de Cibersegurança 2024 da Arábia Saudita e a Política Nacional de Segurança de IoT dos EAU exigiram que as organizações processassem dados dentro das fronteiras nacionais, levando empresas e entidades do setor público a investir em centros de operações de segurança locais e a desenvolver pipelines de talentos em cibersegurança nacionais.[1]Clyde & Co LLP, "Controles Essenciais de Cibersegurança da Arábia Saudita 2024," clydeco.comA Estratégia Nacional de Cibersegurança 2024-2030 do Catar fortaleceu ainda mais essa mudança regional, com o país visando um valor de mercado de 11 bilhões de USD até 2027 e priorizando serviços de segurança gerenciados para suprir persistentes escassezes de talentos e lacunas de capacidade operacional. Essas iniciativas regulatórias e estratégicas aumentaram a demanda por monitoramento localizado, resposta a incidentes, inteligência de ameaças e capacidades de cibersegurança orientadas à conformidade em todo o CCG. Como resultado, a construção de SOCs locais e a adoção de serviços de segurança gerenciados devem permanecer como contribuintes-chave para o crescimento de longo prazo no mercado de cibersegurança do Oriente Médio e África.
Rápida Emissão de Licenças de Bancos Digitais na KSA e nos EAU Impulsionando Gastos com Segurança Orientados à Conformidade
Os programas de sandbox regulatório de cibersegurança da Arábia Saudita e a Lei de Proteção de Dados Pessoais dos EAU exigiram que os bancos digitais estabelecessem estruturas robustas de gestão de riscos antes do lançamento. Em 2025, a rápida emissão de licenças de bancos digitais na KSA e nos EAU aumentou a necessidade de bancos e participantes liderados por fintech de atenderem a requisitos rigorosos de conformidade, proteção de dados e resiliência operacional. Múltiplos pontos de verificação regulatórios, desde bancos centrais até ministérios do comércio, exigiram auditorias contínuas, documentação e validação de controles de cibersegurança. Esses requisitos impulsionaram a demanda por serviços de consultoria, avaliações de risco de terceiros, testes de penetração, ferramentas de governança e conformidade, e plataformas de automação de segurança. À medida que as solicitações de licença aumentaram, os investimentos em cibersegurança orientados à conformidade continuaram a apoiar o crescimento no mercado de cibersegurança do Oriente Médio e África.
Escalada de Ataques Cibernéticos a OT em Ativos de Petróleo e Gás Impulsionando a Adoção de Segurança ICS/SCADA
Operadores de energia em todo o Oriente Médio e África estão enfrentando campanhas cibernéticas cada vez mais sofisticadas direcionadas a ambientes de tecnologia operacional, particularmente redes de controle de refinarias, onde intrusões bem-sucedidas podem interromper a produção, comprometer a segurança e afetar a confiabilidade dos ativos. A academia de segurança de OT da Saudi Aramco, desenvolvida em parceria com a Dragos, destaca o crescente foco no fortalecimento da proteção especializada de sistemas de controle industrial e na construção de capacidades regionais para enfrentar riscos de cibersegurança específicos do setor. Os corredores de energia altamente interconectados da região também aumentam a necessidade de arquiteturas de rede com isolamento físico (air-gapped), sensores de detecção de anomalias e centros de operações de segurança (SOCs) focados em OT disponíveis 24 horas por dia, 7 dias por semana, fortalecendo assim a demanda por soluções avançadas de cibersegurança em todo o mercado de cibersegurança do Oriente Médio e África.
Explosiva Adoção de Dinheiro Móvel na África Subsaariana Exigindo Proteção de Endpoint e contra Fraudes
As transações de dinheiro móvel na África Subsaariana atingiram níveis recordes, mas a rápida expansão dos serviços financeiros digitais também aumentou a exposição ao crime cibernético, resultando em perdas de 140 milhões de USD. Táticas de troca de SIM e engenharia social permaneceram como principais contribuintes para essas perdas, destacando a necessidade de controles mais robustos de verificação de identidade, monitoramento de transações e segurança de endpoint. Em resposta, os bancos centrais da Nigéria e do Quênia introduziram estruturas obrigatórias de cibersegurança que exigem que os provedores de serviços financeiros implementem autenticação multifator, análise de fraudes em tempo real e redes de agentes seguras. À medida que as plataformas de dinheiro móvel continuam a apoiar a inclusão financeira em populações desassistidas, os fornecedores de gestão de endpoint e fraudes estão ganhando participação no mercado de cibersegurança do Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez Aguda de Talentos em Cibersegurança Inflacionando os Custos de Serviços | -1.8% | CCG e África | Longo prazo (≥ 4 anos) |
| Leis Fragmentadas de Proteção de Dados nos Países Africanos Aumentando a Complexidade de Conformidade | -1.2% | África Subsaariana | Médio prazo (2 a 4 anos) |
| Restrições Orçamentárias entre PMEs Africanas Priorizando a Digitalização Básica em Detrimento da Segurança | -1.4% | África Subsaariana | Médio prazo (2 a 4 anos) |
| Dependência de Importações de Appliances de Segurança Exposta a Interrupções Geopolíticas na Cadeia de Suprimentos | -0.9% | Oriente Médio, Norte da África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Aguda de Talentos em Cibersegurança Inflacionando os Custos de Serviços
O Catar registra 434,09 funções de cibersegurança por 100.000 habitantes, mas a demanda continua a superar significativamente a oferta, destacando a escala da lacuna de talentos em cibersegurança no Oriente Médio e África. Essa escassez exerce pressão sustentada sobre as organizações à medida que buscam profissionais qualificados para gerenciar funções críticas, incluindo monitoramento de ameaças, resposta a incidentes, avaliação de vulnerabilidades, gestão de conformidade e arquitetura de segurança. Em muitos casos, as empresas precisam terceirizar essas funções para provedores de serviços de segurança gerenciados ou consultores especializados, o que aumenta as folhas de pagamento, as taxas de serviço e os custos gerais de implementação de projetos. O impacto nos custos é especialmente pronunciado entre empresas de médio porte, que normalmente têm orçamentos mais limitados e menos flexibilidade financeira do que as organizações maiores. Como resultado, essas empresas frequentemente enfrentam atrasos na implantação de soluções avançadas de cibersegurança ou podem reduzir os planos de implementação para controlar os gastos. Essa situação modera as taxas de adoção em toda a região, enquanto a persistente escassez de profissionais qualificados permanece como uma barreira estrutural para escalar as capacidades de cibersegurança. Apesar do forte impulso nas iniciativas de transformação digital, espera-se que a escassez aguda de talentos em cibersegurança restrinja o crescimento geral do mercado.
Leis Fragmentadas de Proteção de Dados nos Países Africanos Aumentando a Complexidade de Conformidade
Camarões, Nigéria e Egito seguem estatutos distintos de privacidade e proteção de dados, exigindo que os provedores de serviços multinacionais mantenham estruturas de conformidade separadas para cada jurisdição. As diferenças nos prazos de notificação de violações, obrigações de relatório, práticas de fiscalização e estruturas de penalidades aumentam as cargas de auditoria e tornam o planejamento regulatório mais complexo. Essas variações também prolongam os prazos dos projetos, pois as empresas precisam alinhar controles internos, documentação, práticas de gestão de fornecedores e processos de resposta a incidentes com os requisitos específicos de cada país. Muitas organizações estão adotando uma abordagem de padrão mais elevado, aplicando os controles de conformidade mais rigorosos em suas operações africanas para reduzir o risco regulatório. No entanto, essa abordagem aumenta os custos de implementação, adiciona complexidade operacional e pode atrasar a entrada ou expansão no mercado de cibersegurança do Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Soluções Superam Serviços, mas o Momentum Muda
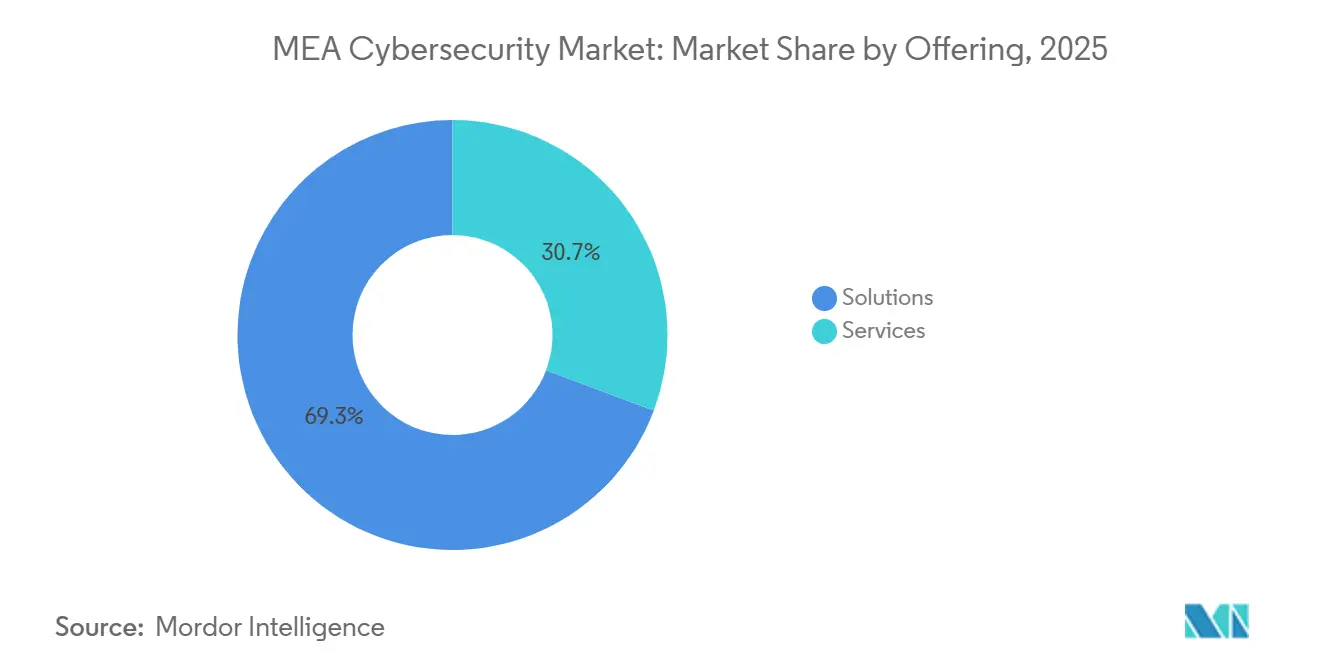
As soluções capturaram 69,28% da receita em 2025, à medida que as organizações adquiriram suítes de segurança de endpoint, rede e nuvem em grande escala. Essa dominância demonstra o poder de compra das grandes empresas que ainda preferem appliances locais para ambientes críticos. A inovação contínua na detecção de ameaças baseada em inteligência artificial reforça os gastos com soluções, com fornecedores como a SentinelOne adicionando gestão de postura de segurança para defender ativos de IA ocultos.[2]SentinelOne, "Lançamento de Gestão de Postura de Segurança de IA," sentinelone.com O mercado de cibersegurança do Oriente Médio e África, no entanto, demonstra um apetite crescente por serviços gerenciados, evidenciado por uma perspectiva de CAGR de 14,68% impulsionada por escassezes agudas de talentos e encargos de conformidade.
Os serviços profissionais crescem à medida que os integradores adaptam arquiteturas híbridas complexas em ambientes de nuvem soberana. As PMEs, em particular, gravitam em torno de ofertas de SOC como Serviço, como a Liquid C2, que agrupa monitoramento, resposta a incidentes e relatórios regulatórios por uma estrutura de taxas previsível. A mudança realoca participação dentro do setor de cibersegurança do Oriente Médio e África, enquanto preserva as vendas de soluções para grandes projetos de renovação.


Por Modo de Implantação: Tração da Nuvem Avança sobre a Liderança Local
No mercado de cibersegurança do Oriente Médio e África, as implantações em nuvem dominaram, respondendo por 57,61% da participação de mercado em 2025. Essa liderança refletiu a adoção acelerada da computação em nuvem nos principais setores, incluindo BFSI, governo e energia, onde escalabilidade, resiliência operacional, conformidade regulatória e entrega segura de serviços digitais permaneceram como prioridades críticas. As empresas migraram cada vez mais cargas de trabalho, aplicações e ambientes de dados para a nuvem para apoiar estratégias nacionais de transformação digital e cumprir os mandatos regionais de proteção de dados. A crescente necessidade de proteção de cargas de trabalho em nuvem, governança de identidade, gestão de acesso seguro e estruturas de confiança zero reforçou ainda mais o papel central das implantações em nuvem na proteção de ecossistemas híbridos e multinuvem em toda a região.
Espera-se que a segurança fornecida pela nuvem registre um CAGR de 15,43% até 2031, tornando-a o modo de implantação de crescimento mais rápido no mercado do MEA. Os investimentos em projetos de cidades inteligentes, redes privadas 5G e iniciativas de digitalização nos setores de petróleo e gás e telecomunicações estão impulsionando esse crescimento. As organizações estão priorizando ferramentas de segurança nativas da nuvem para melhorar a visibilidade de ameaças, automatizar a resposta a incidentes e fortalecer a conformidade em ambientes de TI distribuídos. As PMEs também estão acelerando a adoção da nuvem e contando com serviços de segurança gerenciados para suprir escassezes de habilidades em cibersegurança, reduzir a complexidade operacional e cumprir regulamentações em evolução. À medida que os hiperescaladores e provedores regionais integram detecção habilitada por inteligência artificial, automação e controles de segurança avançados em plataformas de nuvem, espera-se que a segurança em nuvem permaneça como um pilar do cenário de cibersegurança do MEA, apoiando a resiliência, a continuidade dos negócios e a inovação em diversos setores.
Por Setor do Usuário Final: BFSI Mantém a Liderança, Saúde Avança Rapidamente
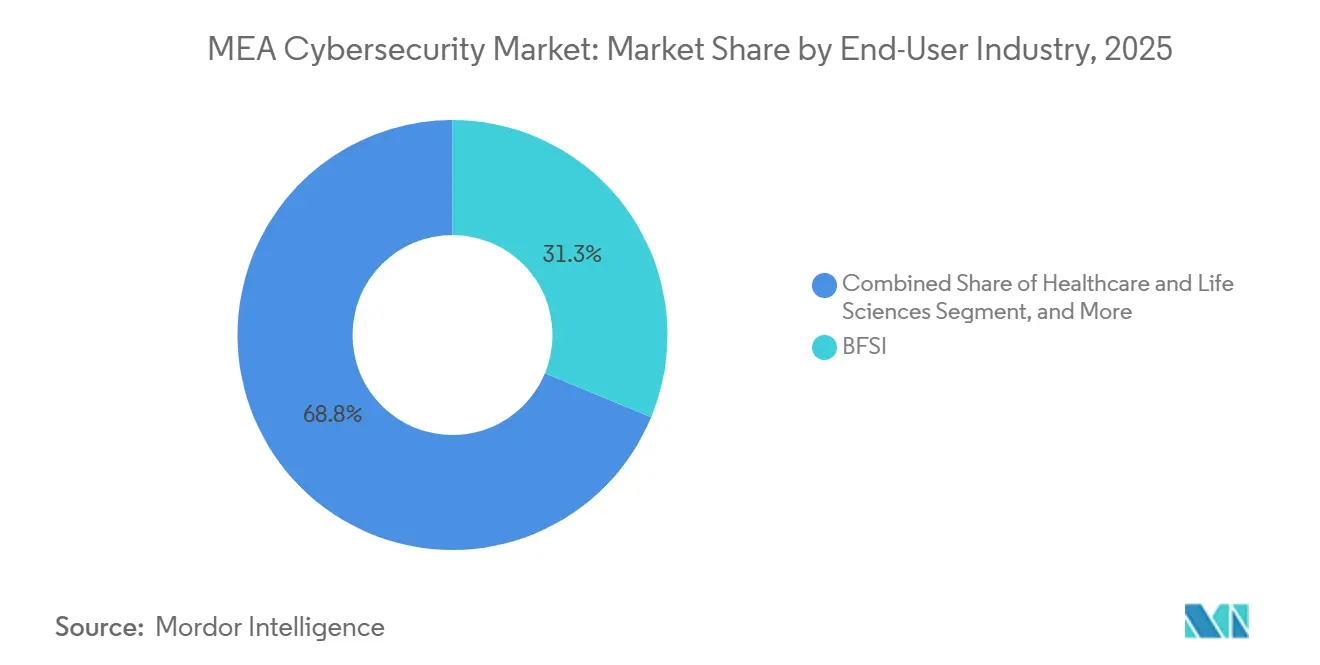
As instituições de Serviços Bancários, Financeiros e de Seguros (BFSI) representaram 31,25% dos gastos em 2025, apoiadas por supervisão prudencial rigorosa, maior escrutínio regulatório e o contínuo aumento nos incidentes de fraude em pagamentos. Novas rodadas de licenciamento de bancos digitais na Arábia Saudita e nos EAU exigiram controles alinhados à ISO 27001, levando as instituições a consolidar orçamentos de segurança em módulos de gestão de identidade, prevenção de fraudes e prevenção de perda de dados. Enquanto isso, os gastos com saúde e ciências da vida aumentaram a um CAGR de 15,02%, à medida que a crescente implantação de dispositivos médicos conectados expandiu a superfície de ataque e aumentou a necessidade de controles de cibersegurança mais robustos. Pesquisas de consórcios acadêmicos documentaram riscos de malware e ransomware em frotas de IoT hospitalares, ressaltando a necessidade de proteger ambientes clínicos, infraestrutura conectada e dados sensíveis de pacientes.
Os setores de governo, energia e manufatura sustentaram a demanda por defesas centradas em OT, à medida que as organizações se concentraram em proteger infraestruturas críticas, sistemas de controle industrial e continuidade operacional. As empresas de varejo e comércio eletrônico priorizaram a segurança de gateways de pagamento à medida que as transações online proliferaram e a adoção de pagamentos digitais aumentou. As operadoras de telecomunicações investiram em fortalecimento de back-end e programas de revenda de segurança gerenciada para fortalecer a resiliência da rede e expandir as ofertas de serviços orientados à segurança. Esses impulsionadores de demanda diversificados reforçaram a resiliência no mercado de cibersegurança do Oriente Médio e África.

Por Porte da Organização: Adoção por PMEs Reduz a Diferença
As grandes empresas responderam por 67,45% dos gastos em 2025, enquanto as PMEs registraram a trajetória de crescimento mais rápida, com um CAGR de 14,36%. Ataques cibernéticos visaram pequenas empresas sul-africanas em 43% dos incidentes, com perdas médias atingindo 254.445 USD por violação. Essa exposição incentivou as PMEs a priorizar soluções de cibersegurança econômicas e escaláveis. Catálogos de serviços gerenciados, SIEM de código aberto e suítes de endpoint baseadas em assinatura reduziram as barreiras de entrada e permitiram que as PMEs atendessem aos benchmarks regulatórios sem expandir o quadro de pessoal interno.
As alocações orçamentárias também aumentaram. As empresas planejaram aumentos anuais de orçamento de segurança de 9% nos próximos dois anos, indicando que o mercado de cibersegurança do Oriente Médio e África continuou a se expandir além dos clientes empresariais estabelecidos. Essa mudança refletiu uma demanda mais ampla de organizações menores que buscam soluções de segurança flexíveis, acessíveis e prontas para conformidade. O licenciamento escalável e a precificação baseada em consumo permaneceram críticos para desbloquear a demanda latente das PMEs.
Análise Geográfica
Espera-se que a Arábia Saudita mantenha a maior participação no mercado de cibersegurança do Oriente Médio e África, respondendo por 24,81% em 2025. As iniciativas da Visão 2030 sustentam essa liderança ao financiar megaprojetos como a fábrica de inteligência artificial DataVolt do NEOM e outros programas de transformação digital em grande escala.[3]NEOM, "Acordo da Fábrica de IA DataVolt," neom.com Esses projetos estão expandindo a capacidade doméstica de processamento de dados e aumentando os requisitos de segurança, impulsionando a demanda por soluções avançadas em segurança de nuvem, governança de identidade e estruturas de confiança zero. O robusto ambiente regulatório do país e os investimentos apoiados pelo governo posicionam a Arábia Saudita como o principal hub regional para inovação e adoção de cibersegurança.
Prevê-se que a Nigéria seja o mercado de crescimento mais rápido, expandindo-se a um CAGR de 16,42% até 2031. As diretrizes baseadas em risco do Banco Central estão impulsionando o crescimento ao exigir que as instituições financeiras fortaleçam suas posturas de cibersegurança. A crescente adoção digital nos setores de telecomunicações e fintech apoia ainda mais a expansão do mercado. O crescente ecossistema de dinheiro móvel do país e a crescente exposição a ataques cibernéticos estão acelerando os investimentos em serviços de segurança gerenciados e plataformas de detecção baseadas em inteligência artificial. A forte trajetória de crescimento da Nigéria a posiciona como um mercado-chave para fornecedores que buscam oportunidades na economia digital da África.
Além desses dois mercados-chave, outras geografias na região do MEA também estão influenciando a trajetória do mercado. Os EAU continuam a investir significativamente na adoção de nuvem soberana e no desenvolvimento de força de trabalho, visando 18 bilhões de AED (4,90 bilhões de USD) em valor de mercado de cibersegurança na região MENA. A África do Sul lidera a adoção comercial, mas continua a enfrentar um espaço em branco significativo, pois a maioria das empresas carece de protocolos adequados. Países como Quênia, Egito e Gana estão fortalecendo os esforços de capacitação após incidentes cibernéticos de alto perfil, enquanto estados menores do Golfo, como Catar e Bahrein, estão se alinhando com as estratégias regionais de cibersegurança. Essa diversidade geográfica reflete uma dinâmica de mercado dual: as economias maduras do Oriente Médio estão impulsionando projetos de grande escala, enquanto as nações africanas oferecem oportunidades substanciais inexploradas para crescimento futuro.
Cenário Competitivo
O mercado de cibersegurança do Oriente Médio e África permanece moderadamente fragmentado, com incumbentes globais como Cisco Systems Inc., Palo Alto Networks Inc. e IBM Corporation competindo ao lado de especialistas regionais como Help AG e StarLink. A consolidação de fornecedores continua a moldar o cenário competitivo, à medida que provedores de plataformas maiores adquirem startups de soluções pontuais para ampliar o portfólio, fortalecer as capacidades de segurança integrada e melhorar a retenção de clientes. A relatada aquisição da CPX pela G42 em 2025 deve combinar análises baseadas em inteligência artificial com escala de serviços gerenciados, demonstrando como a integração vertical pode ajudar os fornecedores a fortalecer seu posicionamento competitivo e atender aos requisitos de segurança empresarial em evolução.
A presença local permanece um diferencial-chave para os fornecedores de cibersegurança que operam na região. A LogRhythm | Exabeam inaugurou sua sede em Riade para melhor alinhar suas ofertas com a Visão Saudita 2030 e apoiar as crescentes iniciativas de transformação digital do país.[4]Iniciativas de Transformação Digital do País, "Programa de Transformação Nacional", www.vision2030.gov.sa Da mesma forma, a PureSquare abriu dois escritórios no Golfo como parte de sua estratégia para atingir um crescimento de receita regional dez vezes maior. A diferenciação tecnológica continua a se concentrar em inteligência artificial, aprendizado de máquina e estruturas de confiança zero, à medida que as empresas buscam arquiteturas de segurança mais proativas, escaláveis e resilientes. Por exemplo, a A10 Networks lançou diretrizes de segurança de aplicações de inteligência artificial alinhadas com as prioridades de empresas com foco digital voltadas para proteger aplicações, dados e operações orientadas à nuvem.
As oportunidades de espaço em branco permanecem concentradas em saúde, capacitação de PMEs e appliances de segurança de cadeia de suprimentos, onde soluções fragmentadas e legadas ainda são comuns. Essas áreas oferecem potencial de crescimento significativo para fornecedores que possam entregar soluções de cibersegurança econômicas, em conformidade e localmente relevantes. Disruptores emergentes, como a Cipher da Arábia Saudita e a Defendis focada na África, estão obtendo financiamento para escalar plataformas de detecção de ameaças adaptadas a vetores de ataque locais e ambientes operacionais regionais. A fronteira competitiva favorece cada vez mais os fornecedores que combinam fluência regulatória, suporte localizado e programas de desenvolvimento de talentos com análises avançadas de ameaças, posicionando tanto líderes globais quanto inovadores regionais para capturar crescimento no mercado de cibersegurança do Oriente Médio e África.
Líderes do Setor de Cibersegurança no Oriente Médio e África
-
Cisco Systems Inc.
-
Dell Technologies
-
Kaspersky Lab
-
IBM Corporation
-
Check Point Software Technologies Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A IBM anunciou novas medidas de cibersegurança para ajudar as organizações a enfrentar ameaças cibernéticas emergentes à medida que os atacantes começam a usar modelos de inteligência artificial de fronteira como armas. A empresa observou que os atacantes já estão usando esses modelos para acelerar cada etapa do ciclo de vida do ataque. Esses modelos reduzem significativamente o tempo, o custo e a expertise necessários para executar ataques sofisticados, aumentando a necessidade de as organizações fortalecerem a resiliência cibernética e se prepararem para possíveis interrupções nos negócios.
- Março de 2026: A Cisco Security adquiriu duas startups de segurança de inteligência artificial para fortalecer suas capacidades de análise preditiva e automação de conformidade. As aquisições reforçaram o portfólio empresarial da Cisco Security e apoiaram sua estratégia de entregar soluções de segurança mais avançadas e habilitadas por inteligência artificial para grandes organizações.
- Março de 2026: A Palo Alto Networks expandiu o Prisma Cloud com defesas baseadas em inteligência artificial contra ameaças agênticas e aprimorou o Cortex XSIAM para automação de SOC. A expansão se concentra em proteger cargas de trabalho de inteligência artificial em ambientes de nuvem híbrida e ajudar as equipes de segurança a melhorar a detecção de ameaças, a resposta e a eficiência operacional.
- Fevereiro de 2026: A CrowdStrike lançou módulos de detecção autônoma projetados para combater ameaças de inteligência artificial agêntica. O lançamento aprimorou a plataforma Falcon com capacidades de defesa adaptativa em tempo real, permitindo que as empresas identifiquem, analisem e respondam a ameaças emergentes com mais eficiência.


Escopo do Relatório do Mercado de Cibersegurança no Oriente Médio e África
O mercado de cibersegurança do MEA compreende tecnologias, soluções e serviços em todo o Oriente Médio e África que ajudam as organizações a proteger redes, dados e infraestruturas críticas. O aumento das ameaças cibernéticas, a rápida transformação digital e os requisitos de conformidade sob regulamentações regionais, incluindo a estrutura NCA da Arábia Saudita, a Estratégia Nacional de Cibersegurança dos EAU e as emergentes leis de proteção de dados da África, estão impulsionando o crescimento do mercado. As empresas estão implantando cada vez mais segurança em nuvem, governança de identidade e estruturas de confiança zero para proteger seus ecossistemas digitais. Os investimentos contínuos em proteção de infraestrutura crítica, iniciativas de cidades inteligentes e redes privadas 5G estão fortalecendo ainda mais a demanda, posicionando o MEA como uma das regiões de crescimento mais rápido para inovação e resiliência em cibersegurança.
O Mercado de Cibersegurança do Oriente Médio e África é Segmentado por Oferta (Soluções [Segurança de Aplicações, Segurança em Nuvem, Segurança de Dados, Gestão de Acesso e Identidade, Proteção de Infraestrutura, Gestão Integrada de Riscos, Segurança de Rede e Segurança de Endpoint], e Serviços [Serviços Profissionais e Serviços Gerenciados]), Implantação (Local e Nuvem), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Saúde e Ciências da Vida, TI e Telecomunicações, Governo e Administração Pública, Varejo e Comércio Eletrônico, Energia e Utilidades, Manufatura Industrial e Outros Setores do Usuário Final), Porte da Organização (Pequenas e Médias Empresas (PMEs) e Grandes Empresas) e País (Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Catar, Bahrein, Kuwait e Restante do Oriente Médio], África [África do Sul, Egito, Nigéria e Restante da África]). Os tamanhos e previsões de mercado são fornecidos em termos de valor em (USD).
| Soluções | Segurança de Aplicações |
| Segurança em Nuvem | |
| Segurança de Dados | |
| Gestão de Identidade e Acesso | |
| Proteção de Infraestrutura | |
| Gestão Integrada de Riscos | |
| Equipamentos de Segurança de Redes | |
| Segurança de Endpoints | |
| Outros Serviços | |
| Serviços | Serviços Profissionais |
| Serviços Gerenciados |
| Local |
| Nuvem |
| BFSI |
| Saúde |
| TI e Telecomunicações |
| Industrial e Defesa |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Energia e Utilidades |
| Manufatura |
| Outros |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Bahrein | |
| Kuwait | |
| Omã | |
| Israel | |
| Turquia | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Quênia | |
| Marrocos | |
| Restante da África |
| Por Oferta | Soluções | Segurança de Aplicações |
| Segurança em Nuvem | ||
| Segurança de Dados | ||
| Gestão de Identidade e Acesso | ||
| Proteção de Infraestrutura | ||
| Gestão Integrada de Riscos | ||
| Equipamentos de Segurança de Redes | ||
| Segurança de Endpoints | ||
| Outros Serviços | ||
| Serviços | Serviços Profissionais | |
| Serviços Gerenciados | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Por Vertical de Usuário Final | BFSI | |
| Saúde | ||
| TI e Telecomunicações | ||
| Industrial e Defesa | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Utilidades | ||
| Manufatura | ||
| Outros | ||
| Por Porte de Empresa do Usuário Final | Pequenas e Médias Empresas (PMEs) | |
| Grandes Empresas | ||
| Por Geografia | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Catar | ||
| Bahrein | ||
| Kuwait | ||
| Omã | ||
| Israel | ||
| Turquia | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Quênia | ||
| Marrocos | ||
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é a avaliação atual do mercado de cibersegurança no Oriente Médio e África?
Espera-se que o tamanho do mercado de cibersegurança do MEA aumente de 3,27 bilhões de USD em 2025 para 3,67 bilhões de USD em 2026 e alcance 6,54 bilhões de USD até 2031, crescendo a um CAGR de 12,23% no período de 2026 a 2031.
Qual segmento está crescendo mais rapidamente dentro do mercado?
Os serviços registram o ritmo mais rápido, projetado a um CAGR de 14,68% até 2031.
Por que a cibersegurança em saúde e ciências da vida está se expandindo rapidamente?
Os programas acelerados de saúde digital e o crescente número de implantações de dispositivos médicos de IoT expõem os hospitais a ransomware e malware, sustentando uma perspectiva de CAGR de 15,02%.
Como os mandatos de nuvem soberana estão influenciando os gastos com segurança?
As regras de residência de dados e de saudização obrigam as organizações a construir SOCs locais e adotar serviços gerenciados, elevando a demanda por soluções e serviços.
Quais desafios as PMEs africanas enfrentam na adoção de cibersegurança?
Restrições orçamentárias e escassez aguda de talentos dificultam a construção de capacidades internas, levando as PMEs a recorrer a serviços gerenciados baseados em assinatura para proteção.
Página atualizada pela última vez em:



