
Tamanho e Participação do Mercado de Sistemas de Micro-Ultrassom
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Micro-Ultrassom por Mordor Intelligence
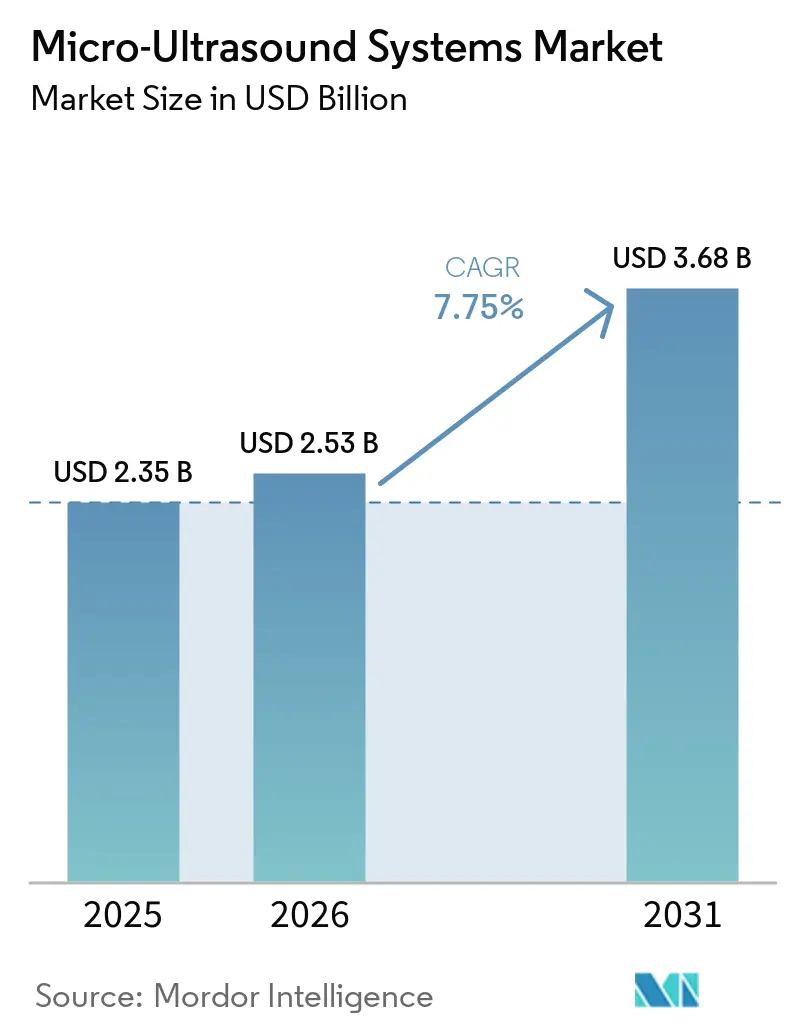
O tamanho do Mercado de Sistemas de Micro-Ultrassom deve crescer de 2,35 bilhões de USD em 2025 para 2,53 bilhões de USD em 2026 e tem previsão de atingir 3,68 bilhões de USD até 2031 a um CAGR de 7,75% no período de 2026 a 2031.
A demanda está crescendo por imagens específicas para procedimentos que fornecem visualizações em tempo real e apoiam intervenções direcionadas. No cuidado da próstata, o micro-ultrassom de 29 MHz oferece uma alternativa às vias baseadas em ressonância magnética, permitindo o direcionamento, a revisão de imagens e o planejamento de biópsias no ambiente urológico. Quando a capacidade de ressonância magnética é limitada, o micro-ultrassom em consultório pode reduzir atrasos, agilizar encaminhamentos e ajudar os pacientes a receber decisões mais rapidamente. Os fornecedores estão se concentrando em software de interpretação de imagens, integração de fluxo de trabalho, sondas e arranjos de serviço. Os compradores consideram treinamento, atualizações de software, compatibilidade de relatórios, suporte local, substituição de sondas e uso em múltiplos locais. O crescimento é mais forte onde evidências clínicas, reembolso, treinamento e suporte técnico se alinham. No entanto, as limitações de tecidos profundos e as vias de pagamento incertas restringem o uso além das aplicações estabelecidas.
Principais Conclusões do Relatório
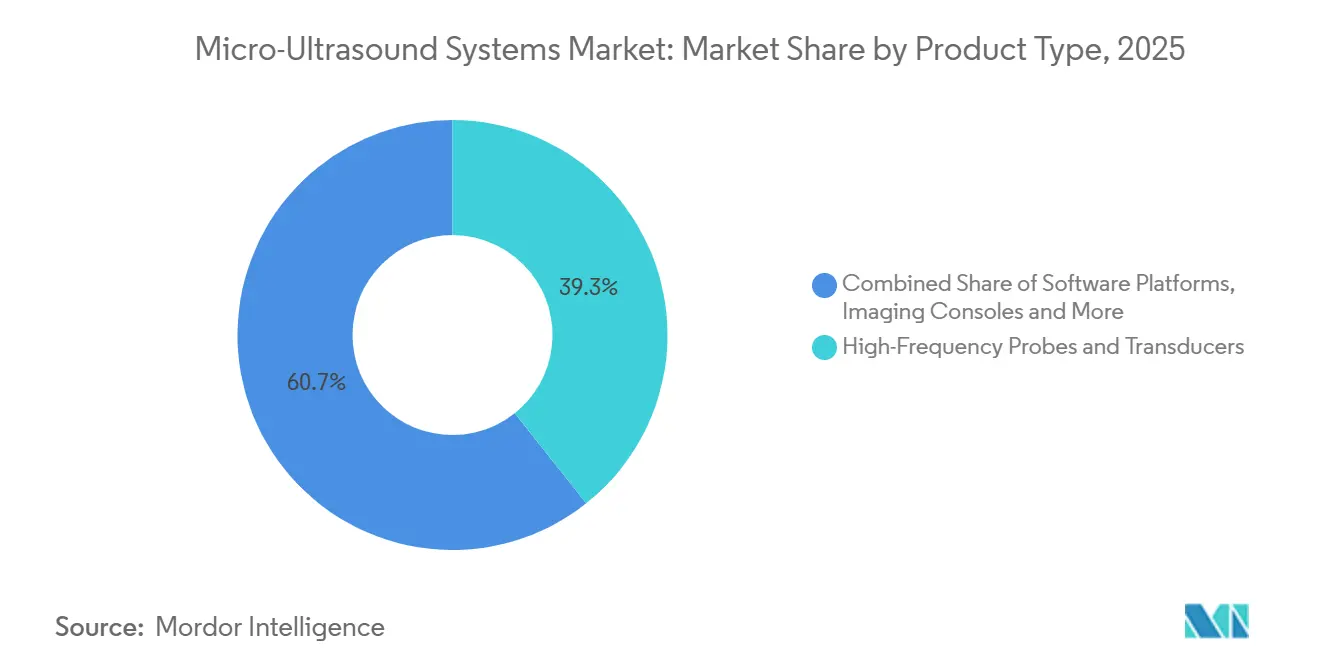
- Por tipo de produto, sondas e transdutores de alta frequência detinham 39,31% de participação em 2025, enquanto as plataformas de software têm previsão de crescer a um CAGR de 12,65% até 2031.
- Por fator de forma, os sistemas baseados em carrinho detinham 35,24% de participação em 2025, enquanto os sistemas portáteis têm previsão de crescer a um CAGR de 13,42% até 2031.
- Por tecnologia, o ultrassom de alta frequência detinha 42,14% de participação em 2025, enquanto a elastografia tem previsão de crescer a um CAGR de 12,12% até 2031.
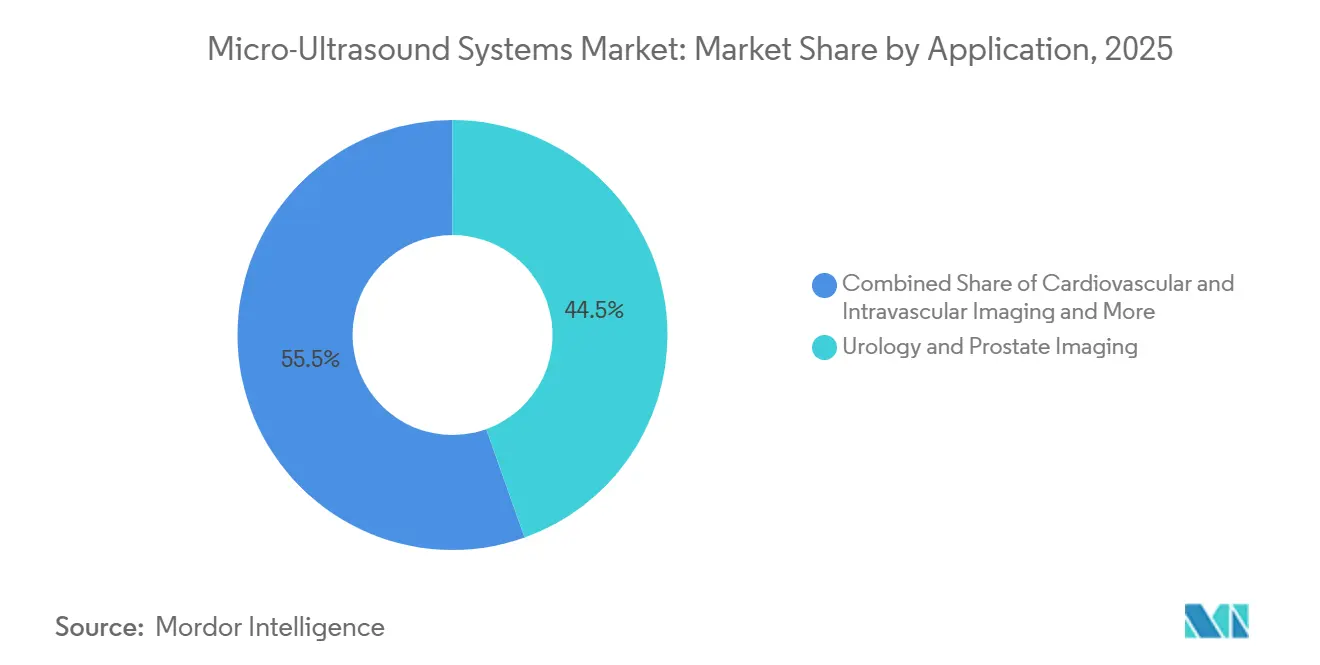
- Por aplicação, urologia e imagem prostática detinham 44,54% de participação em 2025, enquanto a imagem cardiovascular e intravascular tem previsão de crescer a um CAGR de 12,82% até 2031.
- Por usuário final, hospitais e sistemas de saúde detinham 32,64% de participação em 2025, enquanto clínicas especializadas e centros de cirurgia ambulatorial têm previsão de crescer a um CAGR de 13,25% até 2031.
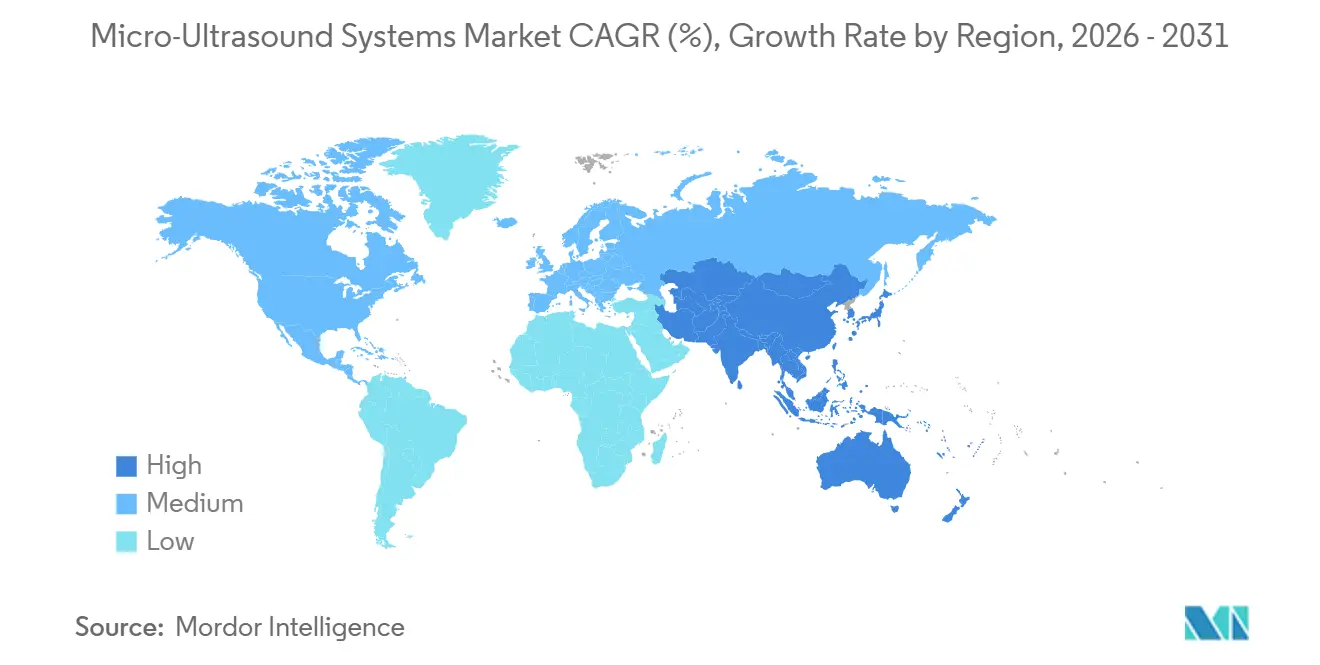
- Por geografia, a América do Norte detinha 36,21% de participação em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 12,15% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Micro-Ultrassom
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Imagens em Tempo Real de Alta Resolução | +2.0% | Global, com maior concentração na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Expansão dos Fluxos de Trabalho de Biópsia Prostática Direcionada | +1.7% | América do Norte, Europa, Japão, Austrália, com expansão para o Brasil e a Coreia do Sul | Curto prazo (≤ 2 anos) |
| Crescimento da Pesquisa de Imagem Pré-Clínica e Translacional | +1.0% | América do Norte e Europa, com expansão para centros acadêmicos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Miniaturização de CMUT e PMUT para Imagem de Alta Frequência | +0.9% | Global, com desenvolvimento tecnológico concentrado nos Estados Unidos, China e Alemanha | Longo prazo (≥ 4 anos) |
| Economia em Nível de Procedimento das Vias de Triagem Alternativas à Ressonância Magnética | +1.1% | Global, com maior sensibilidade fiscal nos sistemas de saúde pública da Europa e da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Imagens em Tempo Real de Alta Resolução
O mercado de sistemas de micro-ultrassom é apoiado por sistemas que combinam frequências operacionais de 29 MHz a 70 MHz com processamento em tempo real no ponto de exame. Essa faixa ajuda os clínicos a visualizar a anatomia superficial fina durante uma avaliação, em vez de aguardar uma revisão de imagem posterior. Esses sistemas podem mostrar detalhes microanatômicos que anteriormente exigiam ressonância magnética ou histopatologia em fluxos de trabalho selecionados. Ainda assim, eles permanecem projetados para indicações clínicas definidas, em vez de substituição ampla de todos os métodos de imagem. Uma revisão de 2026 relatou que modelos habilitados por inteligência artificial para detecção de câncer de próstata alcançaram uma área sob a curva de até 0,871, com sensibilidade de 92,5% e especificidade de 68,1%.
As ferramentas de inteligência artificial podem tornar a interpretação mais consistente, reduzir a dependência de um pequeno grupo de usuários altamente especializados e fornecer aos hospitais uma base mais clara para treinar clínicos em vários locais. Isso é relevante nos cuidados musculoesqueléticos e oftalmológicos, onde a imagem de alta resolução pode melhorar a avaliação diagnóstica sem o custo de capital, os requisitos de agendamento ou o espaço físico separado associados à ressonância magnética. À medida que os modelos de inteligência artificial multissítio entram em uso comercial, mais médicos de referência podem direcionar pacientes adequados ao micro-ultrassom em consultório, o que pode reduzir atrasos diagnósticos, simplificar o fluxo de pacientes entre departamentos e aumentar os volumes de procedimentos.
Expansão dos Fluxos de Trabalho de Biópsia Prostática Direcionada
A biópsia prostática direcionada é um impulsionador central da demanda para o mercado de sistemas de micro-ultrassom porque se encaixa no fluxo de trabalho clínico que os urologistas já utilizam para procedimentos transretais. O ensaio randomizado OPTIMUM incluiu 802 homens sem biópsia prévia em 20 centros e constatou que a biópsia guiada por micro-ultrassom não foi inferior à biópsia guiada por fusão de ressonância magnética para a detecção de câncer de próstata do Grupo de Grau de Gleason 2 ou superior.
Um sistema de 29 MHz permite ao médico realizar imagem direcionada e biópsia sem um ciclo separado de agendamento de ressonância magnética, o que pode eliminar um atraso prático entre uma preocupação clínica e um procedimento diagnóstico. Isso pode melhorar o fluxo onde os departamentos de radiologia enfrentam longas filas e pode facilitar o agendamento para pacientes que, de outra forma, precisariam de várias consultas. A Exact Imaging expandiu sua equipe comercial norte-americana em 2026 à medida que construía impulso junto aos principais sistemas de saúde. O protocolo de pontuação PRI-MUS, incluído nas diretrizes clínicas, pode apoiar um desempenho diagnóstico mais consistente entre as instituições e fornecer aos prestadores um método comum para discutir os achados de imagem.
Crescimento da Pesquisa de Imagem Pré-Clínica e Translacional
A pesquisa pré-clínica fornece uma fonte separada de demanda para o mercado de sistemas de micro-ultrassom, menos dependente das decisões de reembolso que moldam as compras hospitalares. O micro-ultrassom apoia o monitoramento longitudinal de vasos sanguíneos tumorais e do volume tumoral em modelos de pequenos animais sem radiação ionizante, permitindo observação repetida dentro de um programa de pesquisa. Um estudo de 2026 demonstrou a viabilidade do ultrassom de super-resolução sem contraste para avaliação da microvasculatura em modelos murinos de tumores subcutâneos. A VisualSonics afirma que seu sistema Vevo F2xc opera em uma faixa de 71 MHz a 1 MHz e suporta imagem neurovascular e reconstrução microvascular cerebral completa em camundongos em 5 segundos[1]"Vevo F2xc Imaging System," FUJIFILM VisualSonics, visualsonics.com..
O uso em pesquisa amplia a base de investigadores que podem posteriormente apoiar a geração de evidências clínicas em oncologia, pesquisa cardiovascular, neurociência e outras aplicações que necessitam de imagens detalhadas de estruturas pequenas. Os compradores farmacêuticos e de biotecnologia podem oferecer uma demanda mais estável porque suas compras de imagem estão vinculadas a programas de estudo contínuos, fluxos de trabalho laboratoriais estabelecidos e atividade de pesquisa repetida, em vez de apenas decisões de reembolso. Essa base de pesquisa também pode ajudar os fornecedores a demonstrar novos casos de uso antes de buscarem uma adoção clínica mais ampla.
Miniaturização de CMUT e PMUT para Imagem de Alta Frequência
O desenvolvimento de CMUT e PMUT está expandindo as opções técnicas disponíveis para o mercado de sistemas de micro-ultrassom, particularmente para fabricantes que buscam sondas menores e maior integraço com componentes eletrônicos. Esses transdutores microfabricados podem oferecer ampla largura de banda, compatibilidade com integração CMOS e fabricação em nível de wafer mais uniforme do que as cerâmicas convencionais de titanato zirconato de chumbo, o que pode apoiar a produção repetível em escala. Um estudo de 2026 descreveu uma matriz PMUT de nitreto de alumínio de 64 elementos com uma razão de aspecto de 7:1, largura de banda fracionária acima de 60% a uma frequência central de 7 MHz e resolução lateral de 0,26 mm.
A Kolo Medical comercializou sondas lineares baseadas em CMUT para dermatologia, oftalmologia, reumatologia e imagem musculoesquelética. A abordagem SiliconWave da empresa fornece um caminho de fabricação semicondutora que poderia reduzir os custos das sondas à medida que a produção escala e poderia suportar designs específicos para cada aplicação. A menor pressão de saída, o carregamento dielétrico e os requisitos de tensão de polarização ainda limitam o uso em cardiologia de tecidos profundos e ambientes intravasculares, portanto, o progresso técnico por si só não elimina a necessidade de validação clínica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Profundidade de Penetração Limitada em Ultrassonografias de Frequência Ultra-Alta | -1.2% | Global, limitando a adoção em fluxos de trabalho clínicos de tecidos profundos | Longo prazo (≥ 4 anos) |
| Incerteza de Evidências Clínicas e Reembolso Fora da Urologia | -1.0% | Europa, Ásia-Pacífico e Oriente Médio, com mitigação parcial por meio da cobertura de pagadores nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Escassez de Engenharia Acústica Especializada e Talentos em Aplicações Clínicas | -0.7% | Global, com maior pressão nos mercados emergentes da Ásia-Pacífico e do Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Profundidade de Penetração Limitada em Ultrassonografias de Frequência Ultra-Alta
A profundidade de penetração limitada restringe o mercado de sistemas de micro-ultrassom em ambientes de cuidados de tecidos profundos e permanece uma restrição física em vez de um problema comercial de curto prazo. Acima de 40 MHz, a profundidade de penetração utilizável cai abaixo de 10 mm a 15 mm, o que limita o uso em imagens abdominais profundas, do assoalho pélvico e da parede cardíaca, onde os clínicos precisam de uma visão além das estruturas superficiais. Os dispositivos de alta frequência, portanto, não substituem diretamente a ressonância magnética, a tomografia computadorizada ou o ultrassom convencional nesses procedimentos, mesmo onde o detalhe da imagem em profundidades menores é valioso.
A entrega intravascular pode resolver o problema de profundidade para a avaliação de lesões, mas adiciona custo de procedimento, requisitos de dispositivos e complexidade clínica que limitam o uso a casos selecionados de alto risco. A Federação Europeia de Sociedades de Ultrassom em Medicina e Biologia observou que a elastografia vascular por ultrassom não era recomendada para tomada de decisão clínica de rotina. Métodos de processamento de sinal, como composição e imagem de onda plana coerente, podem melhorar parcialmente a relação de compromisso entre 15 MHz e 30 MHz. Ainda assim, eles não removem o limite estrutural na imagem de tecidos profundos nem abrem todas as aplicações convencionais de ultrassom ao micro-ultrassom.
Incerteza de Evidências Clínicas e Reembolso Fora da Urologia
A incerteza de evidências clínicas e reembolso permanece como um limite significativo no mercado de sistemas de micro-ultrassom fora da urologia. A biópsia prostática guiada por micro-ultrassom usando o protocolo PRI-MUS tem as evidências clínicas comparativas mais sólidas e o suporte de diretrizes entre as aplicações atuais, fornecendo aos prestadores um ponto de partida mais claro para a adoção. Em cuidados musculoesqueléticos, oftalmológicos e cardiovasculares, a base de evidências permanece em estágios pré-clínicos ou clínicos iniciais, portanto, os pagadores têm menos dados comparativos nos quais basear uma decisão de reembolso.
A política clínica da Aetna aborda a biópsia prostática guiada por micro-ultrassom como investigacional fora de critérios clínicos especificados[2]"Prostate Biopsy, Medical Clinical Policy Bulletins," Aetna, aetna.com.. Os sistemas europeus de avaliação de tecnologias em saúde e o processo de revisão de reembolso do Japão podem criar atrasos de vários anos entre as evidências clínicas e uma via de faturamento, o que torna a entrada no mercado mais intensiva em recursos para os fornecedores. Os fabricantes devem, portanto, financiar ensaios liderados por investigadores e estudos de economia da saúde antes de poderem esperar uma adoção ampla em novas indicações. A escassez de especialistas em engenharia acústica e aplicações clínicas adiciona uma restrição de treinamento de curto prazo, especialmente nos mercados emergentes da Ásia-Pacífico e do Oriente Médio, onde os prestadores podem ter menos acesso à educação especializada e ao suporte técnico local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Integração de Software Está Reformulando a Dinâmica de Receita de Hardware
Sondas e transdutores de alta frequência detinham 39,31% da participação do mercado de sistemas de micro-ultrassom em 2025. Sua posição de liderança reflete a aquisição recorrente porque os transdutores requerem substituição, e os fluxos de trabalho com múltiplas sondas adicionam gastos além da compra original do console. Na prática, um departamento pode precisar de diferentes sondas para diferentes anatomias, posicionamento de pacientes e requisitos de procedimentos, o que torna o portfólio de sondas importante após a primeira venda do sistema. A especialização de sondas está se tornando uma consideração competitiva importante na imagem clínica porque os compradores avaliam resolução, facilidade de manuseio, compatibilidade e suporte de serviço em conjunto. As sondas baseadas em CMUT comercialmente disponíveis da Kolo Medical operam em frequências de até 38+ MHz para imagem de alta resolução em dermatologia, oftalmologia e musculoesquelética. Esse mix de produtos favorece os fornecedores que podem adaptar o design da sonda a usos clínicos individuais e ajudar os usuários a selecionar a ferramenta certa para um exame definido. Acessórios e consumíveis também se beneficiam à medida que mais centros de imagem pré-clínica adicionam sistemas e requerem suprimentos de rotina, auxílios de posicionamento e componentes de reposição durante longos programas de pesquisa.
As plataformas de software têm previsão de crescer a um CAGR de 12,65% até 2031, a maior taxa entre os tipos de produtos. O tamanho do mercado de sistemas de micro-ultrassom para plataformas de software é apoiado pela demanda por pontuação automatizada de lesões, avaliação de risco PRI-MUS e sobreposições de fusão de ressonância magnética. Essas funções influenciam cada vez mais a seleção de sistemas em licitações competitivas porque os compradores querem um sistema de imagem que possa ser usado de forma consistente por diferentes clínicos e vinculado às práticas de documentação existentes. O software pode ajudar os usuários a gerenciar a variação do operador e integrar imagens aos fluxos de trabalho clínicos existentes, incluindo revisão, relatórios e discussões de acompanhamento. O setor de sistemas de micro-ultrassom está se movendo em direção a um modelo onde o licenciamento de software pode complementar a receita de hardware e apoiar um relacionamento comercial contínuo após a instalação. Uma maior adesão ao software pode melhorar a receita recorrente mesmo quando o crescimento de unidades de equipamentos é irregular, especialmente onde os prestadores adicionam módulos após ganhar experiência com um sistema. Os fornecedores que combinam análise de imagem validada com suporte de fluxo de trabalho confiável estão melhor posicionados para se beneficiar dessa mudança.


Por Fator de Forma: Sistemas Portáteis Expandindo o Acesso ao Ponto de Cuidado
Os sistemas baseados em carrinho detinham 35,24% do mercado de sistemas de micro-ultrassom em 2025. Sua posição estabelecida está vinculada à estabilidade computacional e às matrizes de abertura fixa necessárias para imagem prostática e procedimentos intravasculares. As instalações baseadas em carrinho são comuns em hospitais terciários e centros acadêmicos que gerenciam procedimentos complexos, mantêm salas de imagem dedicadas e podem suportar uso regular por uma equipe especializada. Eles podem suportar imagem consistente em ambientes onde uma sala clínica dedicada, equipe treinada e suporte técnico estabelecido estão disponíveis. Esses sistemas também são adequados para instalações que precisam conectar dados de imagem a um grupo mais amplo de clínicos e registros eletrônicos. Os sistemas de pesquisa de bancada servem a um papel diferente, mas estável, em estudos farmacêuticos e acadêmicos. A FUJIFILM VisualSonics posiciona o Vevo F2xc como uma plataforma de pesquisa de ampla frequência para trabalhos cardiovasculares e oncológicos.
Os sistemas portáteis têm previsão de crescer a um CAGR de 13,42% até 2031, tornando-os o fator de forma de crescimento mais rápido. A portabilidade pode aproximar a avaliação de alta resolução do ponto de cuidado e reduzir o compromisso de capital necessário para a adoção em consultório, particularmente onde uma prática tem espaço limitado ou um orçamento de equipamentos menor. A integração CMUT em ASIC cria um possível caminho para dispositivos menores e de propósito específico que mantêm qualidade de imagem útil enquanto reduzem o tamanho da plataforma de hardware. A oportunidade mencionada acima é particularmente relevante para práticas urológicas independentes que podem não ser uma compra baseada em carrinho, mas podem usar um sistema portátil dentro de uma via diagnóstica focada. As opções portáteis atuais ainda não combinaram um preço abaixo de 10.000 USD, capacidade de imagem de 29 MHz e um protocolo de pontuação de inteligência artificial validado em um único dispositivo. O mercado de sistemas de micro-ultrassom pode, portanto, ver a concorrência se concentrar no equilíbrio entre design compacto, qualidade de imagem, validação clínica e as demandas práticas de limpeza, armazenamento e gerenciamento de dados. Um dispositivo portátil ainda deve atender às necessidades de confiabilidade e fluxo de trabalho dos usuários especialistas antes de poder substituir equipamentos mais estabelecidos em um ambiente de rotina.
Por Tecnologia: A Elastografia Adicionando Capacidade de Caracterização de Tecidos
O ultrassom de alta frequência detinha 42,14% da receita do mercado em 2025 e permaneceu como a tecnologia central em urologia, dermatologia e pesquisa pré-clínica. Ele fornece a base de imagem para sistemas projetados para mostrar estruturas superficiais em tempo real, razão pela qual permanece central para os usos clínicos com a base de evidências mais clara. O micro-ultrassom bidimensional permanece o principal formato clínico porque suporta imagem de rotina e procedimentos guiados sem exigir uma grande mudança no fluxo de trabalho do médico. O micro-ultrassom Doppler também suporta acesso vascular e procedimentos de veias superficiais onde as informações de fluxo sanguíneo podem complementar a imagem estrutural. Os sistemas tridimensionais e 4D estão emergindo em obstetrícia, cirurgia oncológica e outros ambientes que se beneficiam de visualizações volumétricas ao vivo e avaliação mais próxima dos limites dos tecidos. Essas opções tecnológicas permitem que os fornecedores de plataformas atendam a diferentes necessidades clínicas a partir de arquiteturas de imagem de alta frequência relacionadas, em vez de depender de uma única configuração para cada uso.
A elastografia tem previsão de crescer a um CAGR de 12,12% até 2031, a taxa mais rápida dentro da segmentação tecnológica. Ela mede a rigidez dos tecidos e pode apoiar a diferenciação do câncer e a avaliação da vulnerabilidade da placa, adicionando um elemento funcional à imagem que de outra forma se concentra na anatomia. Um estudo de 2025 sobre elastografia por ultrassom intravascular relatou um microcateter de dois elementos com diâmetro externo de 1,55 mm e observou rigidez de 4,9 ± 0,3 kPa em placas ateroscleróticas e 39,6 ± 2,5 kPa em paredes vasculares normais in vivo. Essa evidência apoia trabalhos adicionais sobre tomada de decisão intervencionista, embora a adoção exija que os clínicos entendam como as medições de rigidez devem ser interpretadas juntamente com os achados de imagem estabelecidos. O mercado de sistemas de micro-ultrassom depende de validação multicêntrica para mover a elastografia de ambientes de pesquisa para protocolos clínicos reembolsados. A comunidade europeia de ultrassom continua a exigir validação clínica mais robusta antes do uso em tomada de decisão de rotina.
Por Aplicação: Urologia Lidera Enquanto o Uso Cardiovascular se Expande
Urologia e imagem prostática detinham 44,54% da participação do mercado de sistemas de micro-ultrassom em 2025. Essa liderança é apoiada pelas evidências clínicas para biópsia prostática direcionada e pelo reconhecimento dos achados do OPTIMUM em 2025. A aplicação usa imagem de alta resolução em tempo real para guiar um procedimento que os urologistas já realizam, o que reduz a mudança de fluxo de trabalho necessária no ponto de adoção. As evidências e a familiaridade com o fluxo de trabalho deram ao cuidado da próstata uma rota mais clara para a aquisição institucional do que muitos outros usos, onde as evidências e o caso de reembolso são menos maduros. O ExactVu e o Philips UroNav possuem autorizações da FDA que apoiam a confiança na aquisição nos Estados Unidos. A imagem prostática provavelmente permanecerá como o principal ponto de referência clínica para fornecedores que constroem prova de valor em outras aplicações, especialmente quando precisam mostrar que um dispositivo pode melhorar a eficiência diagnóstica sem criar outra etapa de encaminhamento.
A imagem cardiovascular e intravascular tem previsão de crescer a um CAGR de 12,82% até 2031. Nesse caso de uso, a imagem baseada em cateter pode contornar as limitações de profundidade que restringem a imagem externa de alta frequência e pode aproximar o transdutor do tecido sendo avaliado. Uma revisão de 2025 descreveu a elastografia por ultrassom intravascular como uma ferramenta potencial para avaliação da rigidez da placa e estratificação do risco de ruptura. A pesquisa em oncologia, oftalmologia e imagem musculoesquelética também está desenvolvendo nichos à medida que estudos clínicos e bibliotecas de modelos de inteligência artificial se expandem, embora cada um precise de evidências adaptadas ao seu próprio ambiente de cuidado. Obstetrícia, ginecologia, neurologia e pesquisa neurovascular permanecem como contribuintes menores que podem se beneficiar das capacidades 3D, 4D e Doppler. O mercado de sistemas de micro-ultrassom tem uma base de aplicações mais ampla do que apenas o cuidado da próstata, mas esses usos precisam de dados clínicos mais sólidos e suporte de reembolso. O sucesso comercial fora da urologia dependerá de evidências que demonstrem uma vantagem clara em vias de cuidado definidas e que deem aos médicos uma razão para mudar uma rotina de imagem estabelecida.
Por Usuário Final: O Cuidado Ambulatorial Está Deslocando a Demanda por Sistemas
Hospitais e sistemas de saúde detinham 32,64% da receita do mercado em 2025, tornando-os o maior grupo de usuários finais. As implantações iniciais foram concentradas em hospitais terciários e centros médicos acadêmicos porque os sistemas baseados em carrinho requerem orçamentos de capital, suporte técnico, usuários especialistas e propriedade clara dentro do departamento de imagem ou de procedimentos. Os hospitais continuam a fornecer uma base importante para procedimentos urológicos e cardiovasculares de alto volume, onde equipes coordenadas podem usar equipamentos especializados regularmente. As instituições acadêmicas e de pesquisa formam outro grupo de compradores estabelecido por meio de estudos pré-clínicos em oncologia, cardiologia e neurociência. Os centros de diagnóstico também estão expandindo seu uso de imagem de alta frequência ambulatorial à medida que as condições de reembolso se desenvolvem e os encaminhadores buscam acesso mais rápido a exames direcionados. Esses ambientes oferecem aos fornecedores oportunidades de combinar vendas de equipamentos com manutenção, treinamento e suporte de análise de imagem, o que pode ser importante onde os usuários precisam de ajuda para adotar um novo procedimento.
Clínicas especializadas e centros de cirurgia ambulatorial têm previsão de crescer a um CAGR de 13,25% até 2031. Essa tendência reflete o movimento da biópsia prostática direcionada e da imagem musculoesquelética no ponto de cuidado para ambientes ambulatoriais conscientes de custos, onde pacientes e prestadores podem preferir menos visitas. O tamanho do mercado de sistemas de micro-ultrassom para esses usuários finais cresce quando um sistema pode se encaixar em um fluxo de trabalho de consultório existente e reduzir a dependência de uma visita separada de ressonância magnética. As empresas farmacêuticas e de biotecnologia representam um grupo de compradores separado porque adquirem plataformas de bancada para programas pré-clínicos sustentados e frequentemente precisam de imagem repetida ao longo de longos períodos de estudo. Essas empresas podem ter menor sensibilidade a preços e maior demanda por módulos de software que as ajudem a gerenciar e comparar dados de pesquisa. À medida que os procedimentos se deslocam para ambientes ambulatoriais, os preços dos sistemas podem enfrentar pressão porque as equipes de aquisição de clínicas são mais sensíveis a custos do que os comitês de capital hospitalar. Os contratos de serviço e as renovações de software podem se tornar mais importantes à medida que a base instalada se amplia e os fornecedores apoiam usuários fora das principais redes hospitalares.
Análise Geográfica
A América do Norte detinha 36,21% do mercado de sistemas de micro-ultrassom em 2025. A posição da região é apoiada pela infraestrutura de reembolso estabelecida, pelos principais fabricantes de equipamentos e por um ambiente ativo de autorização da FDA para dispositivos de ultrassom, o que pode tornar mais fácil para os prestadores avaliar e adquirir novos sistemas. Os Estados Unidos são o maior mercado nacional porque sua comunidade urológica considerou rapidamente as evidências clínicas para biópsia prostática guiada por micro-ultrassom. O Canadá contribui por meio de aquisições por centros médicos acadêmicos e pela presença da Exact Imaging em seu mercado doméstico em Toronto. O México permanece em um estágio mais inicial, embora clínicas urológicas especializadas estejam construindo demanda por meio de relacionamentos com distribuidores e introduzindo a tecnologia em serviços focados de cuidado da próstata. Os longos tempos de espera para ressonância magnética e os altos custos de procedimentos podem aumentar o apelo do micro-ultrassom em consultório para a avaliação inicial do câncer de próstata, particularmente onde os prestadores podem realizar imagem e biópsia dentro de uma via local coordenada.
A Europa permaneceu como a segunda maior base regional para o mercado de sistemas de micro-ultrassom, com Alemanha, Reino Unido e França como principais países de aquisição. O Regulamento de Dispositivos Médicos da União Europeia padronizou os requisitos de acesso ao mercado enquanto aumentou as responsabilidades de vigilância pós-mercado, criando maiores demandas administrativas para fornecedores e prestadores de cuidados de saúde. O quadro de Serviços Comerciais Compartilhados do NHS do Reino Unido e o processo IQWiG da Alemanha podem criar diferentes cronogramas de reembolso para novas tecnologias de imagem. Os órgãos urológicos europeus fizeram mais progresso nas diretrizes para biópsia prostática do que os sistemas asiáticos comparáveis, o que apoia a adoção mais precoce onde os prestadores podem conectar orientações clínicas a vias de pagamento. Itália e Espanha estão ganhando demanda por meio de atividades de triagem oncológica e redes de saúde privada. Os países nórdicos e os Países Baixos contribuem por meio de compras de pesquisa pré-clínica. A Philips lançou o sistema de ultrassom Alturion em julho de 2026 com fluxos de trabalho habilitados por inteligência artificial, autorização FDA 510(k) e marcação CE, e recebeu autorização da FDA para o Elevate Plus em junho de 2026.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 12,15% até 2031, a taxa regional mais rápida. A modernização da saúde na China está estendendo a infraestrutura diagnóstica para cidades de segundo e terceiro nível, onde sistemas de médio porte podem atender à demanda sensível a custos e ajudar os prestadores a oferecer serviços de imagem mais próximos dos pacientes fora das maiores áreas metropolitanas. O esquema de Incentivo Vinculado à Produção da Índia para dispositivos médicos está construindo capacidade local para componentes de ultrassom e pode reduzir a dependência de importações. Esse foco na fabricação local também pode apoiar preços institucionais mais competitivos quando os hospitais comparam equipamentos importados com sistemas montados por meio de cadeias de suprimentos domésticas. Coreia do Sul e Austrália servem como mercados de adoção precoce e de referência para novos lançamentos da GE HealthCare, Philips e Siemens. A população envelhecida do Japão permanece relevante para a demanda por serviços diagnósticos, embora a revisão de reembolso e a adoção clínica possam levar tempo. O Oriente Médio, a África e a América do Sul são regiões em estágio mais inicial, com os países do GCC investindo em imagem de cuidados terciários e o Brasil construindo fluxos de trabalho oncológicos especializados por meio de relacionamentos de distribuição, treinamento local e engajamento mais focado com prestadores de urologia.

Cenário Competitivo
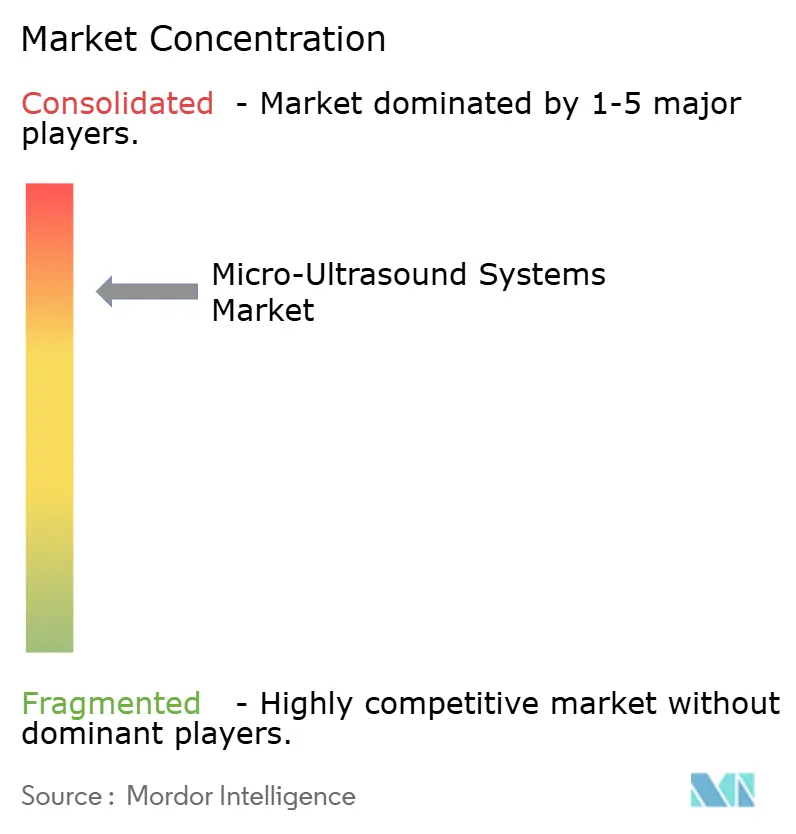
O mercado de sistemas de micro-ultrassom tem uma estrutura competitiva concentrada. GE HealthCare, Koninklijke Philips, Siemens Healthineers, Fujifilm Holdings e Samsung Medison competem por meio de amplos portfólios de produtos, ferramentas de fluxo de trabalho habilitadas por inteligência artificial e redes de serviço globais que podem apoiar clientes em diferentes ambientes de cuidado. Exact Imaging, Kolo Medical, Verasonics e Vermon S.A.S. se concentram mais estreitamente em transdutores de alta frequência e sistemas específicos para uso clínico. Empresas maiores podem atender a uma ampla gama de necessidades hospitalares, enquanto fornecedores especializados podem competir por meio de resolução, design de sondas, aplicações focadas e um profundo entendimento de um grupo de usuários específico. Essa combinação cria concorrência entre a amplitude da plataforma e a capacidade clínica de propósito específico. O setor de sistemas de micro-ultrassom ainda não se estabeleceu em uma abordagem padrão para combinar imagem de alta frequência, fatores de forma portáteis, ferramentas de inteligência artificial validadas e o suporte de serviço necessário para uso clínico de rotina.
A GE HealthCare lançou o portfólio de ultrassom cardiovascular Vivid Explorer, Vivid Advanced e Vivid Focus em agosto de 2026. O portfólio usa a arquitetura de imagem cSound e inclui as ferramentas AI Auto Measure 2D e Easy AutoEF[3]"GE HealthCare Unveils the Next Generation of the Vivid Cardiovascular Ultrasound Portfolio," GE HealthCare, gehealthcare.com.. Esse movimento mostra como os grandes fornecedores estão usando fundações de software compartilhadas em famílias de plataformas e ambientes de cuidado. A Philips lançou o Alturion em julho de 2026 com fluxos de trabalho habilitados por inteligência artificial para ambientes clínicos de alto volume. A Philips também recebeu autorização FDA 510(k) para o Elevate Plus para EPIQ Elite e Affiniti em junho de 2026. Esses lançamentos fortalecem a infraestrutura comercial para imagem de alta resolução e recursos de fluxo de trabalho automatizado.
A oportunidade competitiva permanece em um dispositivo portátil que combina imagem de 29 MHz, pontuação de inteligência artificial validada e um preço de entrada mais baixo sem sacrificar a consistência de imagem e o suporte de aplicação esperados em cuidados especializados. O mercado de sistemas de micro-ultrassom, portanto, provavelmente recompensará os fornecedores que tornam a imagem especializada mais fácil de comprar, operar, integrar com registros clínicos e suportar após a instalação por meio de treinamento confiável, serviço responsivo e atualizações de software que permanecem úteis ao longo da vida de um sistema.
Líderes do Setor de Sistemas de Micro-Ultrassom
Fujifilm Holdings Corporation
Exact Imaging Inc.
Butterfly Network, Inc.
Verasonics, Inc.
Vermon S.A.S.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Exact Imaging, criadora de um sistema de micro-ultrassom de alta resolução pioneiro para biópsias direcionadas de câncer de próstata, anunciou a expansão de sua equipe comercial nos Estados Unidos à medida que a empresa continua a construir impulso junto aos principais sistemas de saúde.
- Novembro de 2025: A Exact Imaging anunciou os resultados de seu ensaio clínico OPTIMUM demonstrando a não inferioridade de sua plataforma de micro-ultrassom ExactVu em relação à biópsia guiada por fusão de ressonância magnética para o diagnóstico de câncer de próstata.


Escopo do Relatório Global do Mercado de Sistemas de Micro-Ultrassom
De acordo com o escopo do relatório, os sistemas de micro-ultrassom são dispositivos avançados de imagem médica que utilizam ondas de ultrassom de frequência muito alta, tipicamente na faixa de 20 a 50 MHz, para produzir imagens de alta resolução de tecidos superficiais e pequenas estruturas anatômicas. Esses sistemas são particularmente úteis para visualização detalhada em áreas como próstata, pele, vasos superficiais e órgãos pequenos, fornecendo aos clínicos informações diagnósticas precisas em nível microscópico.
O mercado de sistemas de micro-ultrassom é segmentado por tipo de produto em consoles de imagem, sondas e transdutores de alta frequência, plataformas de software e acessórios e consumíveis; por fator de forma em sistemas baseados em carrinho, sistemas portáteis, sistemas de pesquisa de bancada e outros fatores de forma; por tecnologia em ultrassom de alta frequência, micro-ultrassom 2D, micro-ultrassom 3D e 4D, micro-ultrassom Doppler, elastografia e outras tecnologias; por aplicação em urologia e imagem prostática, pesquisa oncológica, imagem cardiovascular e intravascular, oftalmologia e imagem do segmento anterior, obstetrícia e ginecologia, imagem musculoesquelética e reumatológica, neurologia e pesquisa neurovascular e outras aplicações; por usuário final em hospitais e sistemas de saúde, centros de diagnóstico, clínicas especializadas e centros de cirurgia ambulatorial, instituições acadêmicas e de pesquisa, empresas farmacêuticas e de biotecnologia e outros usuários finais; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Consoles de Imagem |
| Sondas e Transdutores de Alta Frequência |
| Plataformas de Software |
| Acessórios e Consumíveis |
| Sistemas Baseados em Carrinho |
| Sistemas Portáteis |
| Sistemas de Pesquisa de Bancada |
| Outros |
| Ultrassom de Alta Frequência |
| Micro-Ultrassom 2D |
| Micro-Ultrassom 3D e 4D |
| Micro-Ultrassom Doppler |
| Elastografia |
| Outras Tecnologias |
| Urologia e Imagem Prostática |
| Pesquisa Oncológica |
| Imagem Cardiovascular e Intravascular |
| Oftalmologia e Imagem do Segmento Anterior |
| Obstetrícia e Ginecologia |
| Imagem Musculoesquelética e Reumatológica |
| Neurologia e Pesquisa Neurovascular |
| Outras Aplicações |
| Hospitais e Sistemas de Saúde |
| Centros de Diagnóstico |
| Clínicas Especializadas e Centros de Cirurgia Ambulatorial |
| Instituições Acadêmicas e de Pesquisa |
| Empresas Farmacêuticas e de Biotecnologia |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Consoles de Imagem | |
| Sondas e Transdutores de Alta Frequência | ||
| Plataformas de Software | ||
| Acessórios e Consumíveis | ||
| Por Fator de Forma | Sistemas Baseados em Carrinho | |
| Sistemas Portáteis | ||
| Sistemas de Pesquisa de Bancada | ||
| Outros | ||
| Por Tecnologia | Ultrassom de Alta Frequência | |
| Micro-Ultrassom 2D | ||
| Micro-Ultrassom 3D e 4D | ||
| Micro-Ultrassom Doppler | ||
| Elastografia | ||
| Outras Tecnologias | ||
| Por Aplicação | Urologia e Imagem Prostática | |
| Pesquisa Oncológica | ||
| Imagem Cardiovascular e Intravascular | ||
| Oftalmologia e Imagem do Segmento Anterior | ||
| Obstetrícia e Ginecologia | ||
| Imagem Musculoesquelética e Reumatológica | ||
| Neurologia e Pesquisa Neurovascular | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais e Sistemas de Saúde | |
| Centros de Diagnóstico | ||
| Clínicas Especializadas e Centros de Cirurgia Ambulatorial | ||
| Instituições Acadêmicas e de Pesquisa | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de micro-ultrassom em 2026?
O mercado de sistemas de micro-ultrassom é avaliado em 2,53 bilhões de USD em 2026 e tem previsão de atingir 3,68 bilhões de USD até 2031.
Qual taxa de crescimento está prevista para os sistemas de micro-ultrassom até 2031?
O mercado tem previsão de crescer a um CAGR de 7,75% de 2026 a 2031.
Qual categoria de produto liderou a receita em 2025?
Sondas e transdutores de alta frequência lideraram a receita de produtos com uma participação de 39,31% em 2025.
Qual uso clínico representou a maior participação de receita em 2025?
Urologia e imagem prostática detinham a maior participação de aplicação com 44,54% em 2025.
Qual região está se expandindo mais rapidamente até 2031?
A Ásia-Pacífico tem previsão de se expandir a um CAGR de 12,15% até 2031.
Por que os fluxos de trabalho de biópsia prostática direcionada são importantes?
As evidências clínicas que apoiam a biópsia guiada por micro-ultrassom podem ajudar os prestadores a integrar a imagem direcionada em um fluxo de trabalho transretal existente e reduzir a dependência de uma consulta separada de ressonância magnética.
Página atualizada pela última vez em:



