
Taille et part du marché des systèmes de micro-échographie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.53 Milliards de dollars |
| Taille du Marché (2031) | 3.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de micro-échographie par Mordor Intelligence
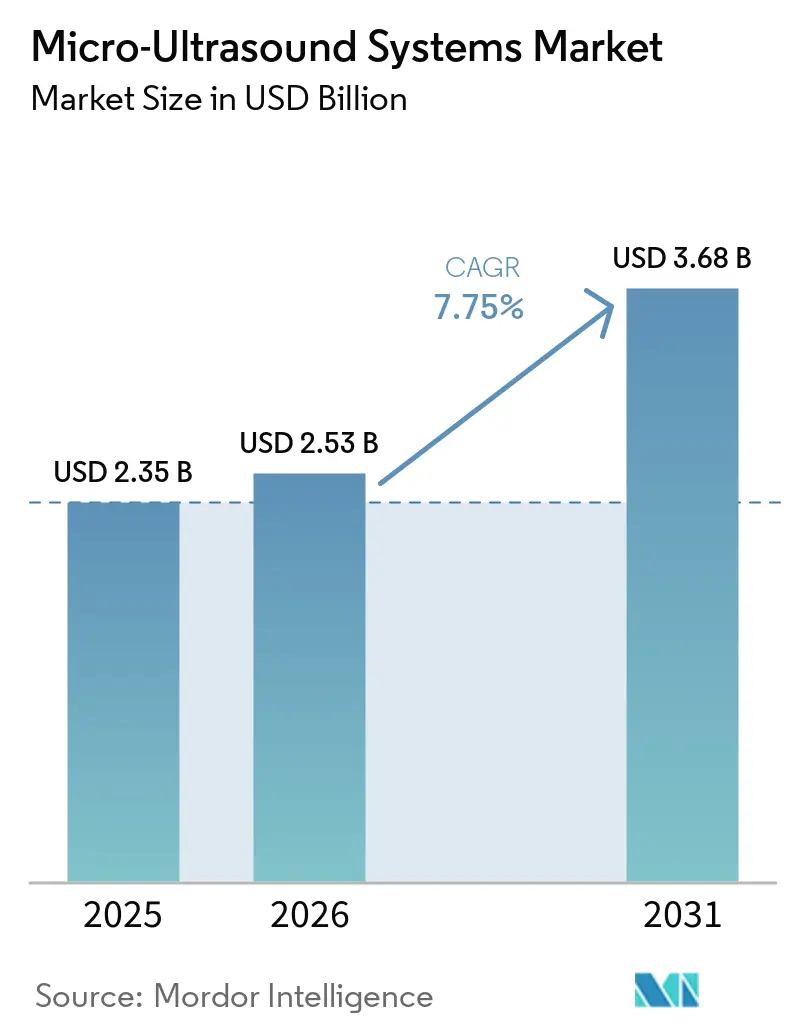
La taille du marché des systèmes de micro-échographie devrait passer de 2,35 milliards USD en 2025 à 2,53 milliards USD en 2026 et atteindre 3,68 milliards USD d'ici 2031, à un CAGR de 7,75 % sur la période 2026-2031.
La demande augmente pour une imagerie spécifique aux procédures offrant des vues en temps réel et soutenant les interventions ciblées. Dans les soins prostatiques, la micro-échographie à 29 MHz offre une alternative aux parcours basés sur l'IRM en permettant le ciblage, la revue d'images et la planification des biopsies dans le cadre urologique. Lorsque la capacité IRM est limitée, la micro-échographie en cabinet peut réduire les délais, rationaliser les orientations et aider les patients à recevoir des décisions plus rapidement. Les fournisseurs se concentrent sur les logiciels d'interprétation d'images, l'intégration des flux de travail, les sondes et les arrangements de service. Les acheteurs tiennent compte de la formation, des mises à jour logicielles, de la compatibilité des rapports, du support local, du remplacement des sondes et de l'utilisation sur plusieurs sites. La croissance est la plus forte là où les preuves cliniques, le remboursement, la formation et le support technique s'alignent. Cependant, les limitations en profondeur tissulaire et les voies de paiement incertaines restreignent l'utilisation au-delà des applications établies.
Principaux enseignements du rapport
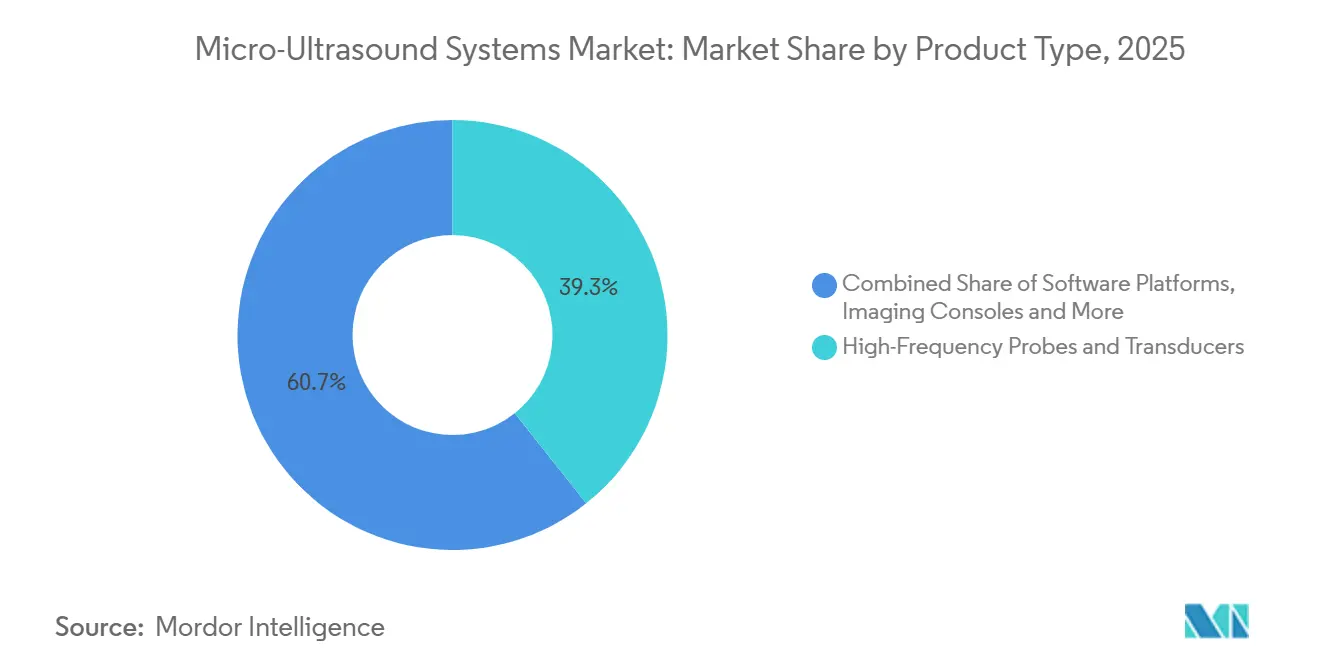
- Par type de produit, les sondes et transducteurs haute fréquence détenaient une part de 39,31 % en 2025, tandis que les plateformes logicielles devraient croître à un CAGR de 12,65 % jusqu'en 2031.
- Par facteur de forme, les systèmes sur chariot détenaient une part de 35,24 % en 2025, tandis que les systèmes portables devraient croître à un CAGR de 13,42 % jusqu'en 2031.
- Par technologie, l'échographie haute fréquence détenait une part de 42,14 % en 2025, tandis que l'élastographie devrait croître à un CAGR de 12,12 % jusqu'en 2031.
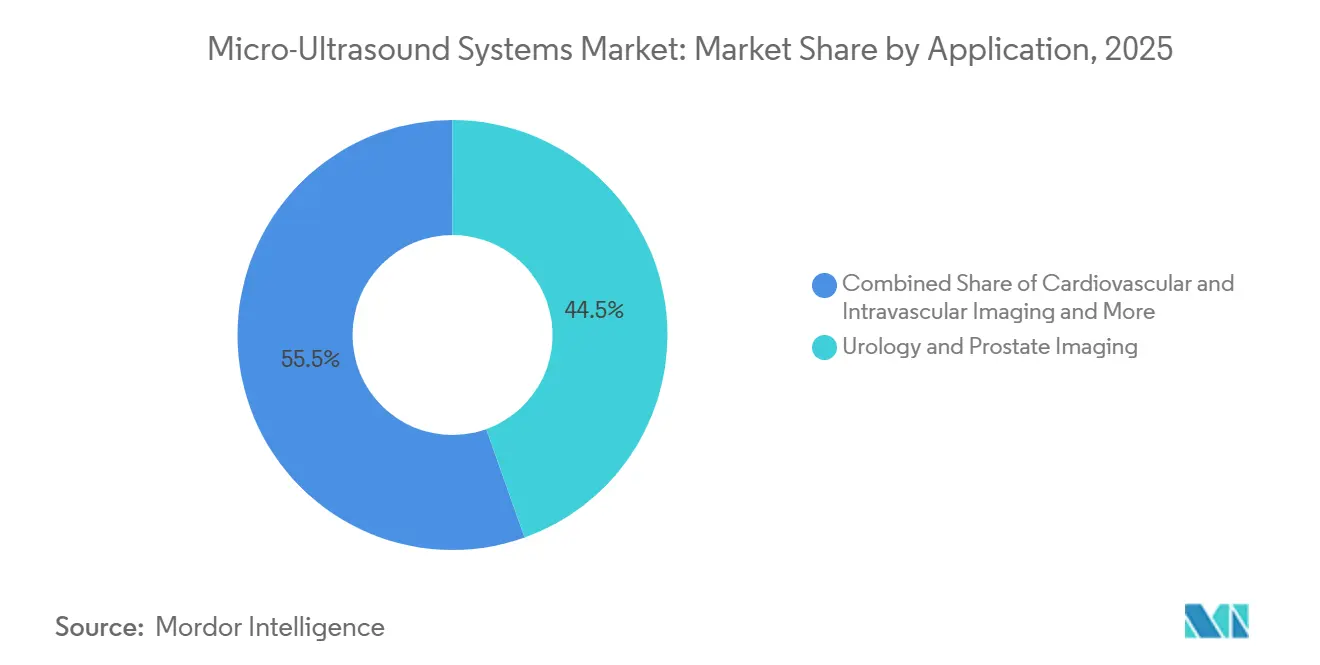
- Par application, l'imagerie urologique et prostatique détenait une part de 44,54 % en 2025, tandis que l'imagerie cardiovasculaire et intravasculaire devrait croître à un CAGR de 12,82 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et systèmes de santé détenaient une part de 32,64 % en 2025, tandis que les cliniques spécialisées et les centres de chirurgie ambulatoire devraient croître à un CAGR de 13,25 % jusqu'en 2031.
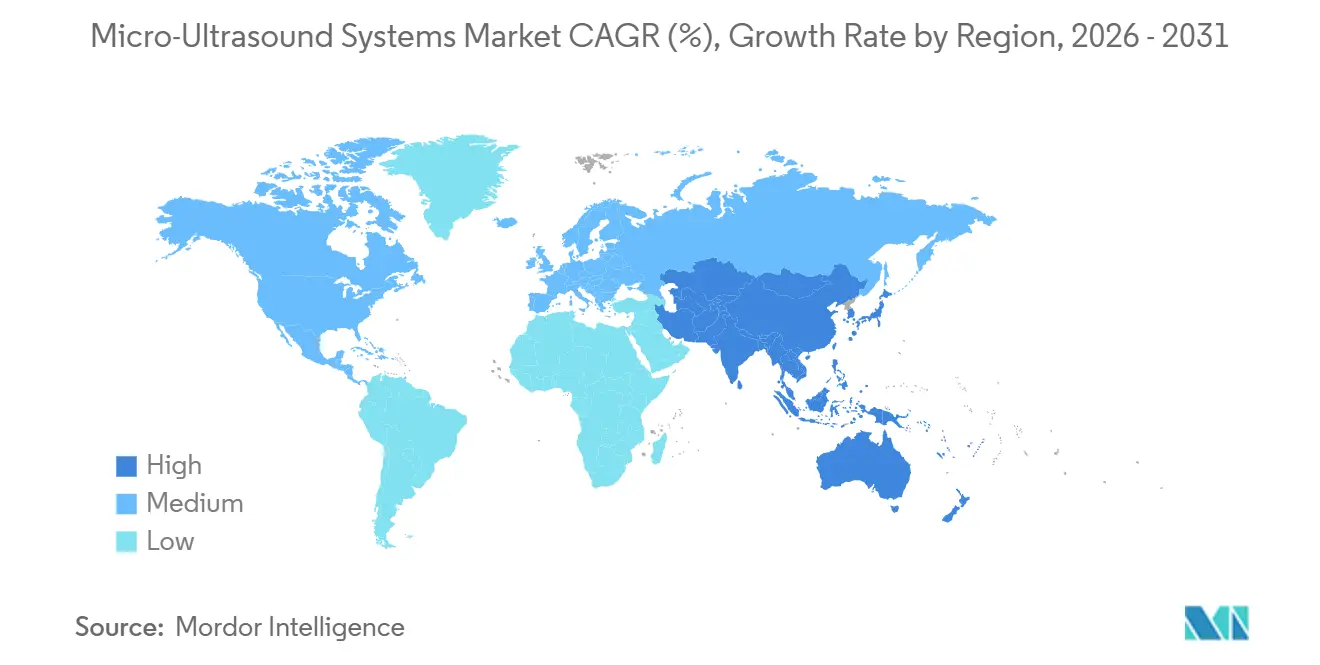
- Par géographie, l'Amérique du Nord détenait une part de 36,21 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes de micro-échographie
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'imagerie haute résolution en temps réel | +2.0% | Mondial, avec une concentration maximale en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Expansion des flux de travail de biopsie prostatique ciblée | +1.7% | Amérique du Nord, Europe, Japon, Australie, avec extension au Brésil et à la Corée du Sud | Court terme (≤ 2 ans) |
| Croissance de la recherche en imagerie préclinique et translationnelle | +1.0% | Amérique du Nord et Europe, avec extension aux pôles académiques d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Miniaturisation CMUT et PMUT pour l'imagerie haute fréquence | +0.9% | Mondial, avec le développement technologique concentré aux États-Unis, en Chine et en Allemagne | Long terme (≥ 4 ans) |
| Économie au niveau des procédures des voies de dépistage alternatives à l'IRM | +1.1% | Mondial, avec la plus grande sensibilité budgétaire en Europe et dans les systèmes de santé publique d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'imagerie haute résolution en temps réel
Le marché des systèmes de micro-échographie est soutenu par des systèmes combinant des fréquences de fonctionnement de 29 MHz à 70 MHz avec un traitement en temps réel au point d'examen. Cette plage aide les cliniciens à visualiser la fine anatomie superficielle lors d'une évaluation plutôt que d'attendre une revue d'imagerie ultérieure. Ces systèmes peuvent montrer des détails microanatomiques qui nécessitaient auparavant une IRM ou une histopathologie dans certains flux de travail. Ils restent néanmoins conçus pour des indications cliniques définies plutôt que pour remplacer largement toutes les méthodes d'imagerie. Une revue de 2026 a rapporté que les modèles d'IA pour la détection du cancer de la prostate avaient atteint une aire sous la courbe allant jusqu'à 0,871, avec une sensibilité de 92,5 % et une spécificité de 68,1 %.
Les outils d'IA peuvent rendre l'interprétation plus cohérente, réduire la dépendance à un petit groupe d'utilisateurs hautement spécialisés et donner aux hôpitaux une base plus claire pour former les cliniciens sur plusieurs sites. Cela est important dans les soins musculo-squelettiques et ophtalmologiques, où l'imagerie haute résolution peut améliorer l'évaluation diagnostique sans le coût en capital, les exigences de planification ou l'espace physique séparé associés à l'IRM. À mesure que les modèles d'IA multi-sites entrent dans l'usage commercial, davantage de médecins référents peuvent orienter les patients appropriés vers la micro-échographie en cabinet, ce qui peut réduire les délais diagnostiques, simplifier les déplacements des patients entre les services et augmenter les volumes de procédures.
Expansion des flux de travail de biopsie prostatique ciblée
La biopsie prostatique ciblée est un moteur central de la demande pour le marché des systèmes de micro-échographie, car elle s'intègre dans le flux de travail clinique que les urologues utilisent déjà pour les procédures transrectales. L'essai randomisé OPTIMUM a inclus 802 hommes naïfs de biopsie dans 20 centres et a constaté que la biopsie guidée par micro-échographie n'était pas inférieure à la biopsie guidée par fusion IRM pour la détection du cancer de la prostate de grade 2 ou supérieur selon la classification de Gleason.
Un système à 29 MHz permet au médecin d'effectuer une imagerie ciblée et une biopsie sans cycle de planification IRM séparé, ce qui peut supprimer un délai pratique entre une préoccupation clinique et une procédure diagnostique. Cela peut améliorer le débit lorsque les services de radiologie font face à de longues files d'attente, et faciliter la planification pour les patients qui auraient autrement besoin de plusieurs rendez-vous. Exact Imaging a élargi son équipe commerciale nord-américaine en 2026 alors qu'elle renforçait sa dynamique auprès des grands systèmes de santé. Le protocole de score PRI-MUS, inclus dans les recommandations cliniques, peut soutenir des performances diagnostiques plus cohérentes entre les établissements et donner aux prestataires une méthode commune pour discuter des résultats d'imagerie.
Croissance de la recherche en imagerie préclinique et translationnelle
La recherche préclinique constitue une source distincte de demande pour le marché des systèmes de micro-échographie, moins dépendante des décisions de remboursement qui influencent les achats hospitaliers. La micro-échographie soutient le suivi longitudinal des vaisseaux sanguins tumoraux et du volume tumoral dans des modèles sur petits animaux sans rayonnement ionisant, permettant des observations répétées dans le cadre d'un programme de recherche. Une étude de 2026 a démontré la faisabilité de l'échographie super-résolution sans contraste pour l'évaluation de la microvasculature dans des modèles tumoraux sous-cutanés murins. VisualSonics indique que son système Vevo F2xc fonctionne sur une plage de 71 MHz à 1 MHz et prend en charge l'imagerie neurovasculaire et la reconstruction microvasculaire cérébrale complète chez la souris en 5 secondes[1]"Vevo F2xc Imaging System," FUJIFILM VisualSonics, visualsonics.com..
L'utilisation en recherche élargit la base des chercheurs qui peuvent ensuite soutenir la génération de preuves cliniques en oncologie, en recherche cardiovasculaire, en neurosciences et dans d'autres applications nécessitant une imagerie détaillée de petites structures. Les acheteurs pharmaceutiques et biotechnologiques peuvent offrir une demande plus stable, car leurs achats d'imagerie sont liés à des programmes d'études continus, à des flux de travail de laboratoire établis et à des activités de recherche répétées plutôt qu'aux seules décisions de remboursement. Cette base de recherche peut également aider les fournisseurs à démontrer de nouveaux cas d'usage avant de chercher une adoption clinique plus large.
Miniaturisation CMUT et PMUT pour l'imagerie haute fréquence
Le développement des CMUT et PMUT élargit les options techniques disponibles pour le marché des systèmes de micro-échographie, en particulier pour les fabricants cherchant des sondes plus petites et une intégration plus étroite avec les composants électroniques. Ces transducteurs micro-usinés peuvent offrir une large bande passante, une compatibilité avec l'intégration CMOS et une fabrication plus uniforme au niveau de la tranche que les céramiques conventionnelles à base de zirconate-titanate de plomb, ce qui peut soutenir une production reproductible à grande échelle. Une étude de 2026 a décrit un réseau PMUT de 64 éléments en nitrure d'aluminium avec un rapport d'aspect de 7:1, une largeur de bande fractionnelle supérieure à 60 % à une fréquence centrale de 7 MHz et une résolution latérale de 0,26 mm.
Kolo Medical a commercialisé des sondes linéaires à base de CMUT pour la dermatologie, l'ophtalmologie, la rhumatologie et l'imagerie musculo-squelettique. L'approche SiliconWave de l'entreprise fournit une voie de fabrication à base de semi-conducteurs qui pourrait réduire les coûts des sondes à mesure que la production augmente et pourrait soutenir des conceptions spécifiques aux applications. La pression de sortie faible, la charge diélectrique et les exigences de tension de polarisation limitent encore l'utilisation en cardiologie des tissus profonds et dans les contextes intravasculaires, de sorte que les progrès techniques seuls ne suppriment pas la nécessité d'une validation clinique.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Profondeur de pénétration limitée aux ultra-hautes fréquences | -1.2% | Mondial, limitant l'adoption dans les flux de travail cliniques des tissus profonds | Long terme (≥ 4 ans) |
| Incertitude sur les preuves cliniques et le remboursement hors urologie | -1.0% | Europe, Asie-Pacifique et Moyen-Orient, avec une atténuation partielle grâce à la couverture des payeurs aux États-Unis | Moyen terme (2 à 4 ans) |
| Pénurie de talents spécialisés en ingénierie acoustique et en applications cliniques | -0.7% | Mondial, avec la plus forte pression sur les marchés émergents d'Asie-Pacifique et du Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Profondeur de pénétration limitée aux ultra-hautes fréquences
La profondeur de pénétration limitée restreint le marché des systèmes de micro-échographie dans les contextes de soins des tissus profonds et reste une contrainte physique plutôt qu'un problème commercial à court terme. Au-dessus de 40 MHz, la profondeur de pénétration utilisable tombe en dessous de 10 mm à 15 mm, ce qui limite l'utilisation dans l'imagerie abdominale profonde, du plancher pelvien et de la paroi cardiaque, où les cliniciens ont besoin d'une vue au-delà des structures superficielles. Les dispositifs haute fréquence ne remplacent donc pas directement l'IRM, le scanner ou l'échographie conventionnelle dans ces procédures, même lorsque le détail de l'image à des profondeurs moins importantes est précieux.
L'administration intravasculaire peut résoudre le problème de profondeur pour l'évaluation des lésions, mais elle ajoute des coûts de procédure, des exigences en matière de dispositifs et une complexité clinique qui limitent l'utilisation à des cas à haut risque sélectionnés. La Fédération européenne des sociétés d'échographie en médecine et en biologie a noté que l'élastographie vasculaire par ultrasons n'était pas recommandée pour la prise de décision clinique de routine. Les méthodes de traitement du signal telles que la composition et l'imagerie par ondes planes cohérentes peuvent partiellement améliorer le compromis à 15 MHz à 30 MHz. Elles ne suppriment toutefois pas la limite structurelle de l'imagerie des tissus profonds ni n'ouvrent toutes les applications d'échographie conventionnelle à la micro-échographie.
Incertitude sur les preuves cliniques et le remboursement hors urologie
L'incertitude sur les preuves cliniques et le remboursement reste une limite significative pour le marché des systèmes de micro-échographie hors urologie. La biopsie prostatique guidée par micro-échographie utilisant le protocole PRI-MUS dispose des preuves cliniques comparatives les plus solides et du soutien des recommandations parmi les applications actuelles, offrant aux prestataires un point de départ plus clair pour l'adoption. Dans les soins musculo-squelettiques, ophtalmologiques et cardiovasculaires, la base de preuves reste au stade préclinique ou clinique précoce, de sorte que les payeurs disposent de moins de données comparatives sur lesquelles fonder une décision de remboursement.
La politique clinique d'Aetna traite la biopsie prostatique guidée par micro-échographie comme expérimentale en dehors de critères cliniques spécifiés[2]"Prostate Biopsy, Medical Clinical Policy Bulletins," Aetna, aetna.com.. Les systèmes européens d'évaluation des technologies de santé et le processus d'examen du remboursement au Japon peuvent créer des délais de plusieurs années entre les preuves cliniques et une voie de facturation, ce qui rend l'entrée sur le marché plus gourmande en ressources pour les fournisseurs. Les fabricants doivent donc financer des essais menés par des investigateurs et des études d'économie de la santé avant de pouvoir espérer une adoption large dans de nouvelles indications. Une pénurie de spécialistes en ingénierie acoustique et en applications cliniques ajoute une contrainte de formation à court terme, en particulier dans les marchés émergents d'Asie-Pacifique et du Moyen-Orient, où les prestataires peuvent avoir moins accès à une formation spécialisée et à un support technique local.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'intégration logicielle redéfinit la dynamique des revenus matériels
Les sondes et transducteurs haute fréquence détenaient 39,31 % de la part du marché des systèmes de micro-échographie en 2025. Leur position dominante reflète les achats récurrents, car les transducteurs nécessitent un remplacement, et les flux de travail multi-sondes génèrent des dépenses au-delà de l'achat initial de la console. En pratique, un service peut avoir besoin de différentes sondes pour différentes anatomies, positions des patients et exigences procédurales, ce qui rend le portefeuille de sondes important après la première vente de système. La spécialisation des sondes devient une considération concurrentielle importante dans l'imagerie clinique, car les acheteurs évaluent ensemble la résolution, la facilité de manipulation, la compatibilité et le support de service. Les sondes à base de CMUT commercialement disponibles de Kolo Medical fonctionnent à des fréquences allant jusqu'à 38+ MHz pour l'imagerie haute résolution en dermatologie, ophtalmologie et musculo-squelettique. Ce mix de produits favorise les fournisseurs capables d'adapter la conception des sondes aux utilisations cliniques individuelles et d'aider les utilisateurs à sélectionner le bon outil pour un examen défini. Les accessoires et consommables bénéficient également de l'ajout de systèmes par davantage de centres d'imagerie préclinique, qui nécessitent des fournitures de routine, des aides au positionnement et des composants de remplacement lors de longs programmes de recherche.
Les plateformes logicielles devraient croître à un CAGR de 12,65 % jusqu'en 2031, le taux le plus élevé parmi les types de produits. La taille du marché des systèmes de micro-échographie pour les plateformes logicielles est soutenue par la demande de notation automatisée des lésions, d'évaluation des risques PRI-MUS et de superpositions de fusion IRM. Ces fonctions influencent de plus en plus la sélection des systèmes dans les appels d'offres concurrentiels, car les acheteurs souhaitent un système d'imagerie pouvant être utilisé de manière cohérente par différents cliniciens et relié aux pratiques de documentation existantes. Le logiciel peut aider les utilisateurs à gérer la variation entre opérateurs et à intégrer les images dans les flux de travail cliniques existants, notamment la revue, le compte rendu et les discussions de suivi. Le secteur des systèmes de micro-échographie évolue vers un modèle où les licences logicielles peuvent compléter les revenus matériels et soutenir une relation commerciale continue après l'installation. Un attachement logiciel plus élevé peut améliorer les revenus récurrents même lorsque la croissance des unités d'équipement est irrégulière, en particulier lorsque les prestataires ajoutent des modules après avoir acquis de l'expérience avec un système. Les fournisseurs qui combinent une analyse d'images validée avec un support de flux de travail fiable sont mieux placés pour bénéficier de cette évolution.


Par facteur de forme : les systèmes portables élargissent l'accès aux soins au point d'utilisation
Les systèmes sur chariot détenaient 35,24 % du marché des systèmes de micro-échographie en 2025. Leur position établie est liée à la stabilité informatique et aux réseaux à ouverture fixe nécessaires pour l'imagerie prostatique et les procédures intravasculaires. Les installations sur chariot sont courantes dans les hôpitaux tertiaires et les centres académiques qui gèrent des procédures complexes, maintiennent des salles d'imagerie dédiées et peuvent soutenir une utilisation régulière par une équipe de spécialistes. Ils peuvent soutenir une imagerie cohérente dans des contextes où une salle clinique dédiée, un personnel formé et un support technique établi sont disponibles. Ces systèmes conviennent également aux établissements qui ont besoin de connecter les données d'imagerie à un groupe plus large de cliniciens et de dossiers électroniques. Les systèmes de recherche de table jouent un rôle différent mais stable dans les études pharmaceutiques et académiques. FUJIFILM VisualSonics positionne le Vevo F2xc comme une plateforme de recherche à large fréquence pour les travaux cardiovasculaires et oncologiques.
Les systèmes portables devraient croître à un CAGR de 13,42 % jusqu'en 2031, ce qui en fait le facteur de forme à la croissance la plus rapide. La portabilité peut rapprocher l'évaluation haute résolution du point de soins et réduire l'engagement en capital nécessaire pour l'adoption en cabinet, en particulier lorsqu'un cabinet dispose d'un espace limité ou d'un budget d'équipement plus restreint. L'intégration CMUT sur ASIC crée une voie possible pour des dispositifs plus petits et dédiés qui conservent une qualité d'image utile tout en réduisant la taille de la plateforme matérielle. L'opportunité mentionnée ci-dessus est particulièrement pertinente pour les cabinets d'urologie indépendants qui ne sont peut-être pas un achat sur chariot mais peuvent utiliser un système portable dans un parcours diagnostique ciblé. Les options portables actuelles n'ont pas encore combiné un prix inférieur à 10 000 USD, une capacité d'imagerie à 29 MHz et un protocole de score IA validé dans un seul dispositif. Le marché des systèmes de micro-échographie pourrait donc voir la concurrence se concentrer sur l'équilibre entre la conception compacte, la qualité d'image, la validation clinique et les exigences pratiques de nettoyage, de stockage et de gestion des données. Un dispositif portable doit encore répondre aux besoins de fiabilité et de flux de travail des utilisateurs spécialisés avant de pouvoir remplacer des équipements plus établis dans un contexte de routine.
Par technologie : l'élastographie ajoute une capacité de caractérisation tissulaire
L'échographie haute fréquence détenait 42,14 % des revenus du marché en 2025 et est restée la technologie centrale en urologie, dermatologie et recherche préclinique. Elle fournit la base d'imagerie pour les systèmes conçus pour montrer les structures superficielles en temps réel, ce qui explique pourquoi elle reste centrale dans les utilisations cliniques disposant de la base de preuves la plus claire. La micro-échographie bidimensionnelle reste le principal format clinique car elle soutient l'imagerie de routine et les procédures guidées sans nécessiter de changement majeur dans le flux de travail du médecin. La micro-échographie Doppler soutient également l'accès vasculaire et les procédures sur les veines superficielles où les informations sur le flux sanguin peuvent compléter l'imagerie structurelle. Les systèmes tridimensionnels et 4D émergent en obstétrique, en chirurgie oncologique et dans d'autres contextes qui bénéficient de vues volumétriques en direct et d'une évaluation plus prcise des limites tissulaires. Ces options technologiques permettent aux fournisseurs de plateformes de répondre à différents besoins cliniques à partir d'architectures d'imagerie haute fréquence connexes, plutôt que de s'appuyer sur une configuration unique pour chaque utilisation.
L'élastographie devrait croître à un CAGR de 12,12 % jusqu'en 2031, le taux le plus rapide dans la segmentation technologique. Elle mesure la rigidité des tissus et peut soutenir la différenciation du cancer et l'évaluation de la vulnérabilité des plaques, ajoutant un élément fonctionnel à une imagerie qui se concentre autrement sur l'anatomie. Une étude de 2025 sur l'élastographie par ultrasons intravasculaires a rapporté un microcathéter à double élément de 1,55 mm de diamètre extérieur et a observé une rigidité de 4,9 ± 0,3 kPa dans les plaques athérosclérotiques et de 39,6 ± 2,5 kPa dans les parois vasculaires normales in vivo. Ces preuves soutiennent des travaux supplémentaires sur la prise de décision interventionnelle, bien que l'adoption nécessite que les cliniciens comprennent comment les mesures de rigidité doivent être interprétées parallèlement aux résultats d'imagerie établis. Le marché des systèmes de micro-échographie dépend d'une validation multicentrique pour faire passer l'élastographie des contextes de recherche aux protocoles cliniques remboursés. La communauté européenne d'échographie continue d'appeler à une validation clinique plus solide avant une utilisation en prise de décision de routine.
Par application : l'urologie en tête tandis que l'utilisation cardiovasculaire se développe
L'imagerie urologique et prostatique détenait 44,54 % de la part du marché des systèmes de micro-échographie en 2025. Ce leadership est soutenu par les preuves cliniques pour la biopsie prostatique ciblée et la reconnaissance des résultats OPTIMUM en 2025. L'application utilise l'imagerie haute résolution en temps réel pour guider une procédure que les urologues effectuent déjà, ce qui réduit le changement de flux de travail nécessaire au moment de l'adoption. Les preuves et la familiarité avec le flux de travail ont donné aux soins prostatiques une voie plus claire vers les achats institutionnels que de nombreuses autres utilisations, où les preuves et le dossier de remboursement sont moins matures. ExactVu et Philips UroNav disposent d'autorisations FDA qui soutiennent la confiance dans les achats aux États-Unis. L'imagerie prostatique est susceptible de rester le principal point de référence clinique pour les fournisseurs qui construisent des preuves de valeur dans d'autres applications, en particulier lorsqu'ils ont besoin de montrer qu'un dispositif peut améliorer l'efficacité diagnostique sans créer une étape de référence supplémentaire.
L'imagerie cardiovasculaire et intravasculaire devrait croître à un CAGR de 12,82 % jusqu'en 2031. Dans ce cas d'usage, l'imagerie par cathéter peut contourner les limitations de profondeur qui restreignent l'imagerie externe haute fréquence et peut rapprocher le transducteur du tissu évalué. Une revue de 2025 a décrit l'élastographie par ultrasons intravasculaires comme un outil potentiel pour l'évaluation de la rigidité des plaques et la stratification du risque de rupture. La recherche en oncologie, l'ophtalmologie et l'imagerie musculo-squelettique développent également des niches à mesure que les études cliniques et les bibliothèques de modèles d'IA s'élargissent, bien que chacune nécessite des preuves adaptées à son propre contexte de soins. L'obstétrique, la gynécologie, la neurologie et la recherche neurovasculaire restent des contributeurs plus modestes qui peuvent bénéficier des capacités 3D, 4D et Doppler. Le marché des systèmes de micro-échographie dispose d'une base d'applications plus large que les seuls soins prostatiques, mais ces utilisations nécessitent des données cliniques plus solides et un soutien au remboursement. Le succès commercial hors urologie dépendra de preuves démontrant un avantage clair dans des parcours de soins définis et donnant aux médecins une raison de modifier une routine d'imagerie établie.
Par utilisateur final : les soins ambulatoires déplacent la demande de systèmes
Les hôpitaux et systèmes de santé détenaient 32,64 % des revenus du marché en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux. Les premiers déploiements étaient concentrés dans les hôpitaux tertiaires et les centres médicaux académiques, car les systèmes sur chariot nécessitent des budgets d'investissement, un support technique, des utilisateurs spécialisés et une propriété claire au sein du service d'imagerie ou de procédures. Les hôpitaux continuent de fournir une base importante pour les procédures urologiques et cardiovasculaires à volume élevé, où des équipes coordonnées peuvent utiliser régulièrement des équipements spécialisés. Les institutions académiques et de recherche constituent un autre groupe d'acheteurs établi grâce aux études précliniques en oncologie, cardiologie et neurosciences. Les centres de diagnostic élargissent également leur utilisation de l'imagerie haute fréquence ambulatoire à mesure que les conditions de remboursement se développent et que les référents cherchent un accès plus rapide aux examens ciblés. Ces contextes offrent aux fournisseurs des opportunités de combiner les ventes d'équipements avec la maintenance, la formation et le support d'analyse d'images, ce qui peut être important lorsque les utilisateurs ont besoin d'aide pour adopter une nouvelle procédure.
Les cliniques spécialisées et les centres de chirurgie ambulatoire devraient croître à un CAGR de 13,25 % jusqu'en 2031. Cette tendance reflète le déplacement de la biopsie prostatique ciblée et de l'imagerie musculo-squelettique au point de soins vers des contextes ambulatoires soucieux des coûts, où les patients et les prestataires peuvent préférer moins de visites. La taille du marché des systèmes de micro-échographie pour ces utilisateurs finaux augmente lorsqu'un système peut s'intégrer dans un flux de travail de cabinet existant et réduire la dépendance à une visite IRM séparée. Les entreprises pharmaceutiques et biotechnologiques représentent un groupe d'acheteurs distinct, car elles achètent des plateformes de table pour des programmes précliniques soutenus et ont souvent besoin d'une imagerie répétée sur de longues périodes d'étude. Ces entreprises peuvent avoir une sensibilité aux prix plus faible et une demande plus forte pour les modules logiciels qui les aident à gérer et à comparer les données de recherche. À mesure que les procédures se déplacent vers les contextes ambulatoires, les prix des systèmes peuvent subir une pression, car les équipes d'achat des cliniques sont plus sensibles aux coûts que les comités d'investissement hospitaliers. Les contrats de service et les renouvellements de logiciels peuvent devenir plus importants à mesure que la base installée s'élargit et que les fournisseurs soutiennent les utilisateurs en dehors des grands réseaux hospitaliers.
Analyse géographique
L'Amérique du Nord détenait 36,21 % du marché des systèmes de micro-échographie en 2025. La position de la région est soutenue par une infrastructure de remboursement établie, des fabricants d'équipements de premier plan et un environnement actif d'autorisation FDA pour les dispositifs à ultrasons, ce qui peut faciliter l'évaluation et l'achat de nouveaux systèmes par les prestataires. Les États-Unis constituent le plus grand marché national, car leur communauté urologique a rapidement pris en compte les preuves cliniques pour la biopsie prostatique guidée par micro-échographie. Le Canada contribue par les achats des centres médicaux académiques et la présence d'Exact Imaging sur son marché domestique à Toronto. Le Mexique en est à un stade plus précoce, bien que les cliniques d'urologie spécialisées développent la demande par le biais de relations avec des distributeurs et introduisent la technologie dans des services de soins prostatiques ciblés. Les longs délais d'attente pour l'IRM et les coûts élevés des procédures peuvent accroître l'attrait de la micro-échographie en cabinet pour l'évaluation initiale du cancer de la prostate, en particulier lorsque les prestataires peuvent effectuer l'imagerie et la biopsie dans un parcours local coordonné.
L'Europe est restée la deuxième base régionale pour le marché des systèmes de micro-échographie, avec l'Allemagne, le Royaume-Uni et la France comme principaux pays d'achat. Le règlement européen sur les dispositifs médicaux a standardisé les exigences d'accès au marché tout en augmentant les responsabilités de surveillance post-commercialisation, créant des exigences administratives plus importantes pour les fournisseurs et les prestataires de soins de santé. Le cadre NHS Shared Business Services du Royaume-Uni et le processus IQWiG en Allemagne peuvent créer des délais de remboursement différents pour les nouvelles technologies d'imagerie. Les organismes européens d'urologie ont réalisé plus de progrès en matière de recommandations pour la biopsie prostatique que les systèmes asiatiques comparables, ce qui soutient une adoption plus précoce lorsque les prestataires peuvent relier les orientations cliniques aux voies de paiement. L'Italie et l'Espagne gagnent en demande grâce à l'activité de dépistage oncologique et aux réseaux de soins de santé privés. Les pays nordiques et les Pays-Bas contribuent par des achats de recherche préclinique. Philips a lancé le système d'échographie Alturion en juillet 2026 avec des flux de travail alimentés par l'IA, une autorisation FDA 510(k) et un marquage CE, et a reçu l'autorisation FDA pour Elevate Plus en juin 2026.
L'Asie-Pacifique devrait croître à un CAGR de 12,15 % jusqu'en 2031, le taux régional le plus rapide. La modernisation des soins de santé en Chine étend l'infrastructure diagnostique aux villes de deuxième et troisième rang, où les systèmes de milieu de gamme peuvent répondre à une demande sensible aux coûts et aider les prestataires à offrir des services d'imagerie plus proches des patients en dehors des plus grandes zones métropolitaines. Le programme d'incitation liée à la production de l'Inde pour les dispositifs médicaux développe la capacité locale pour les composants à ultrasons et peut réduire la dépendance aux importations. Cette orientation vers la fabrication locale peut également soutenir une tarification institutionnelle plus compétitive lorsque les hôpitaux comparent les équipements importés avec les systèmes assemblés via des chaînes d'approvisionnement nationales. La Corée du Sud et l'Australie servent de marchés d'adoption précoce et de sites de référence pour les nouvelles versions de GE HealthCare, Philips et Siemens. Le vieillissement de la population japonaise reste pertinent pour la demande de services diagnostiques, bien que l'examen du remboursement et l'adoption clinique puissent prendre du temps. Le Moyen-Orient, l'Afrique et l'Amérique du Sud sont des régions à un stade plus précoce, les pays du GCC investissant dans l'imagerie de soins tertiaires et le Brésil développant des flux de travail oncologiques spécialisés par le biais de relations de distribution, de formations locales et d'un engagement plus ciblé auprès des prestataires en urologie.

Paysage concurrentiel
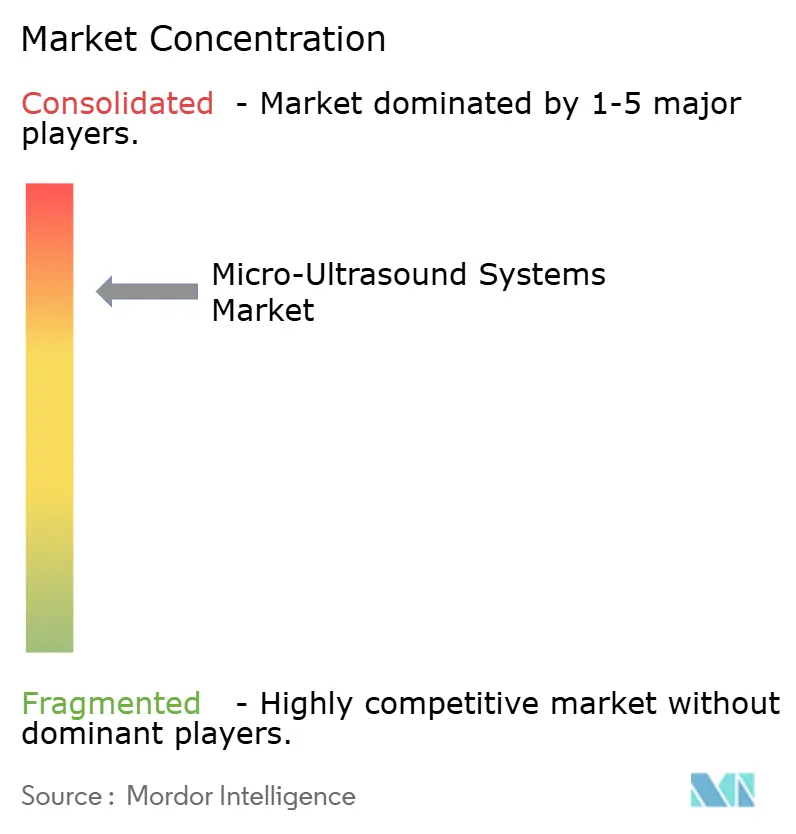
Le marché des systèmes de micro-échographie présente une structure concurrentielle concentrée. GE HealthCare, Koninklijke Philips, Siemens Healthineers, Fujifilm Holdings et Samsung Medison se font concurrence grâce à de larges portefeuilles de produits, des outils de flux de travail alimentés par l'IA et des réseaux de services mondiaux capables de soutenir les clients dans différents contextes de soins. Exact Imaging, Kolo Medical, Verasonics et Vermon S.A.S. se concentrent davantage sur les transducteurs haute fréquence et les systèmes spécifiques aux utilisations cliniques. Les grandes entreprises peuvent répondre à un large éventail de besoins hospitaliers, tandis que les fournisseurs spécialisés peuvent se démarquer par la résolution, la conception des sondes, les applications ciblées et une compréhension approfondie d'un groupe d'utilisateurs particulier. Ce mélange crée une concurrence entre l'étendue de la plateforme et la capacité clinique dédiée. Le secteur des systèmes de micro-échographie n'a pas encore adopté une approche standard unique pour combiner l'imagerie haute fréquence, les facteurs de forme portables, les outils d'IA validés et le support de service nécessaire à une utilisation clinique de routine.
GE HealthCare a lancé le portefeuille d'échographie cardiovasculaire Vivid Explorer, Vivid Advanced et Vivid Focus en août 2026. Le portefeuille utilise l'architecture d'imagerie cSound et comprend les outils AI Auto Measure 2D et Easy AutoEF[3]"GE HealthCare Unveils the Next Generation of the Vivid Cardiovascular Ultrasound Portfolio," GE HealthCare, gehealthcare.com.. Cette initiative montre comment les grands fournisseurs utilisent des bases logicielles partagées entre les familles de plateformes et les contextes de soins. Philips a lancé Alturion en juillet 2026 avec des flux de travail alimentés par l'IA pour les environnements cliniques à volume élevé. Philips a également reçu l'autorisation FDA 510(k) pour Elevate Plus pour EPIQ Elite et Affiniti en juin 2026. Ces lancements renforcent l'infrastructure commerciale pour l'imagerie haute résolution et les fonctionnalités de flux de travail automatisées.
L'opportunité concurrentielle reste dans un dispositif portable qui combine l'imagerie à 29 MHz, un score IA validé et un prix d'entrée plus bas sans sacrifier la cohérence d'image et le support applicatif attendus dans les soins spécialisés. Le marché des systèmes de micro-échographie est donc susceptible de récompenser les fournisseurs qui rendent l'imagerie spécialisée plus facile à acheter, à utiliser, à intégrer dans les dossiers cliniques et à soutenir après l'installation grâce à une formation fiable, un service réactif et des mises à jour logicielles qui restent utiles tout au long de la durée de vie d'un système.
Leaders du secteur des systèmes de micro-échographie
Fujifilm Holdings Corporation
Exact Imaging Inc.
Butterfly Network, Inc.
Verasonics, Inc.
Vermon S.A.S.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Exact Imaging, le créateur d'un système de micro-échographie haute résolution unique en son genre pour les biopsies ciblées du cancer de la prostate, a annoncé l'expansion de son équipe commerciale aux États-Unis alors que l'entreprise continue de renforcer sa dynamique auprès des grands systèmes de santé.
- Novembre 2025 : Exact Imaging a annoncé les résultats de son essai clinique OPTIMUM démontrant la non-infériorité de sa plateforme de micro-échographie ExactVu par rapport à la biopsie guidée par fusion IRM pour le diagnostic du cancer de la prostate.


Portée du rapport mondial sur le marché des systèmes de micro-échographie
Selon la portée du rapport, les systèmes de micro-échographie sont des dispositifs d'imagerie médicale avancés qui utilisent des ondes ultrasonores à très haute fréquence, généralement dans la plage de 20 à 50 MHz, pour produire des images haute résolution des tissus superficiels et des petites structures anatomiques. Ces systèmes sont particulièrement utiles pour une visualisation détaillée dans des zones telles que la prostate, la peau, les vaisseaux superficiels et les petits organes, fournissant aux cliniciens des informations diagnostiques précises au niveau microscopique.
Le marché des systèmes de micro-échographie est segmenté par type de produit en consoles d'imagerie, sondes et transducteurs haute fréquence, plateformes logicielles, et accessoires et consommables ; par facteur de forme en systèmes sur chariot, systèmes portables, systèmes de recherche de table et autres facteurs de forme ; par technologie en échographie haute fréquence, micro-échographie 2D, micro-échographie 3D et 4D, micro-échographie Doppler, élastographie et autres technologies ; par application en imagerie urologique et prostatique, recherche en oncologie, imagerie cardiovasculaire et intravasculaire, imagerie ophtalmologique et du segment antérieur, obstétrique et gynécologie, imagerie musculo-squelettique et rhumatologique, neurologie et recherche neurovasculaire, et autres applications ; par utilisateur final en hôpitaux et systèmes de santé, centres de diagnostic, cliniques spécialisées et centres de chirurgie ambulatoire, institutions académiques et de recherche, entreprises pharmaceutiques et biotechnologiques, et autres utilisateurs finaux ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Consoles d'imagerie |
| Sondes et transducteurs haute fréquence |
| Plateformes logicielles |
| Accessoires et consommables |
| Systèmes sur chariot |
| Systèmes portables |
| Systèmes de recherche de table |
| Autres |
| Échographie haute fréquence |
| Micro-échographie 2D |
| Micro-échographie 3D et 4D |
| Micro-échographie Doppler |
| Élastographie |
| Autres technologies |
| Imagerie urologique et prostatique |
| Recherche en oncologie |
| Imagerie cardiovasculaire et intravasculaire |
| Imagerie ophtalmologique et du segment antérieur |
| Obstétrique et gynécologie |
| Imagerie musculo-squelettique et rhumatologique |
| Neurologie et recherche neurovasculaire |
| Autres applications |
| Hôpitaux et systèmes de santé |
| Centres de diagnostic |
| Cliniques spécialisées et centres de chirurgie ambulatoire |
| Institutions académiques et de recherche |
| Entreprises pharmaceutiques et biotechnologiques |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Consoles d'imagerie | |
| Sondes et transducteurs haute fréquence | ||
| Plateformes logicielles | ||
| Accessoires et consommables | ||
| Par facteur de forme | Systèmes sur chariot | |
| Systèmes portables | ||
| Systèmes de recherche de table | ||
| Autres | ||
| Par technologie | Échographie haute fréquence | |
| Micro-échographie 2D | ||
| Micro-échographie 3D et 4D | ||
| Micro-échographie Doppler | ||
| Élastographie | ||
| Autres technologies | ||
| Par application | Imagerie urologique et prostatique | |
| Recherche en oncologie | ||
| Imagerie cardiovasculaire et intravasculaire | ||
| Imagerie ophtalmologique et du segment antérieur | ||
| Obstétrique et gynécologie | ||
| Imagerie musculo-squelettique et rhumatologique | ||
| Neurologie et recherche neurovasculaire | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux et systèmes de santé | |
| Centres de diagnostic | ||
| Cliniques spécialisées et centres de chirurgie ambulatoire | ||
| Institutions académiques et de recherche | ||
| Entreprises pharmaceutiques et biotechnologiques | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de micro-échographie en 2026 ?
Le marché des systèmes de micro-échographie est évalué à 2,53 milliards USD en 2026 et devrait atteindre 3,68 milliards USD d'ici 2031.
Quel taux de croissance est prévu pour les systèmes de micro-échographie jusqu'en 2031 ?
Le marché devrait croître à un CAGR de 7,75 % de 2026 à 2031.
Quelle catégorie de produits a généré le plus de revenus en 2025 ?
Les sondes et transducteurs haute fréquence ont dominé les revenus par produit avec une part de 39,31 % en 2025.
Quelle utilisation clinique représentait la plus grande part de revenus en 2025 ?
L'imagerie urologique et prostatique détenait la plus grande part d'application à 44,54 % en 2025.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,15 % jusqu'en 2031.
Pourquoi les flux de travail de biopsie prostatique ciblée sont-ils importants ?
Les preuves cliniques soutenant la biopsie guidée par micro-échographie peuvent aider les prestataires à intégrer l'imagerie ciblée dans un flux de travail transrectal existant et à réduire la dépendance à un rendez-vous IRM séparé.
Dernière mise à jour de la page le:



