
Tamaño y Participación del Mercado de Sistemas de Micro-Ultrasonido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Micro-Ultrasonido por Mordor Intelligence
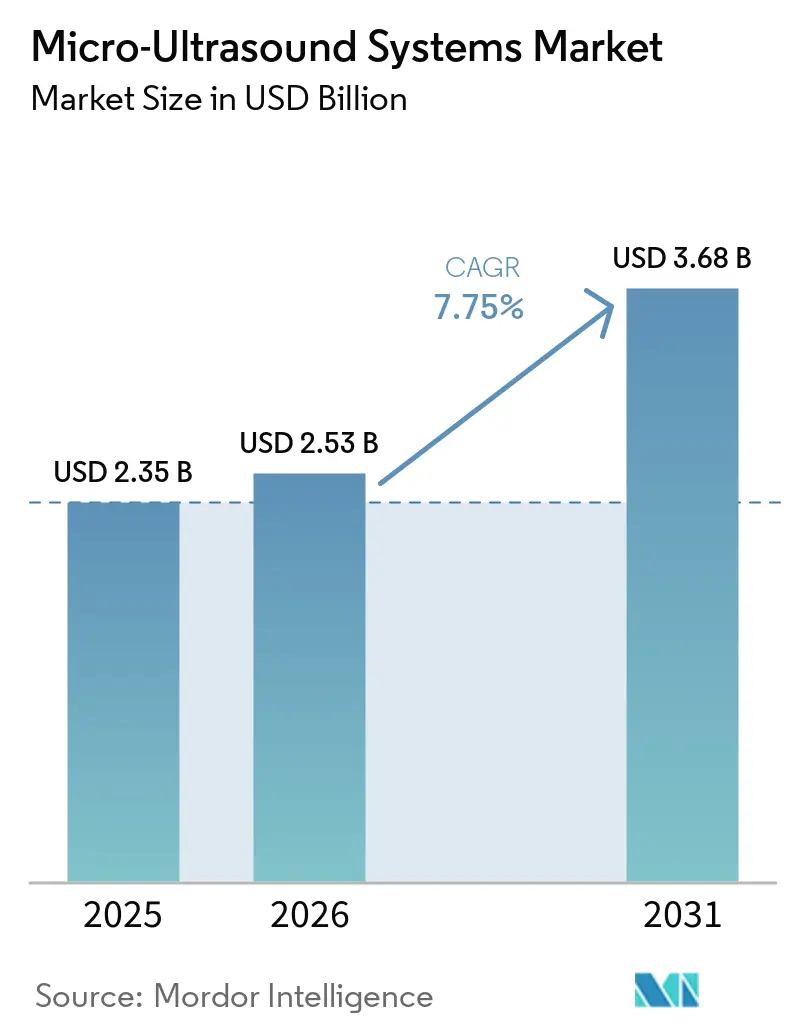
Se espera que el tamaño del Mercado de Sistemas de Micro-Ultrasonido crezca de 2,35 mil millones de USD en 2025 a 2,53 mil millones de USD en 2026 y se prevé que alcance 3,68 mil millones de USD en 2031 a una CAGR del 7,75% durante 2026-2031.
La demanda de imágenes específicas por procedimiento que ofrecen vistas en tiempo real y apoyan intervenciones dirigidas está en aumento. En la atención prostática, el micro-ultrasonido de 29 MHz ofrece una alternativa a las vías basadas en resonancia magnética al permitir la orientación, revisión de imágenes y planificación de biopsias dentro del entorno urológico. Cuando la capacidad de resonancia magnética es limitada, el micro-ultrasonido en consultorio puede reducir los retrasos, agilizar las derivaciones y ayudar a los pacientes a recibir decisiones más rápidamente. Los proveedores se centran en el software de interpretación de imágenes, la integración de flujos de trabajo, las sondas y los acuerdos de servicio. Los compradores consideran la capacitación, las actualizaciones de software, la compatibilidad de informes, el soporte local, el reemplazo de sondas y el uso en múltiples ubicaciones. El crecimiento es más sólido donde la evidencia clínica, el reembolso, la capacitación y el soporte técnico se alinean. Sin embargo, las limitaciones en tejidos profundos y las vías de pago inciertas restringen el uso más allá de las aplicaciones establecidas.
Conclusiones Clave del Informe
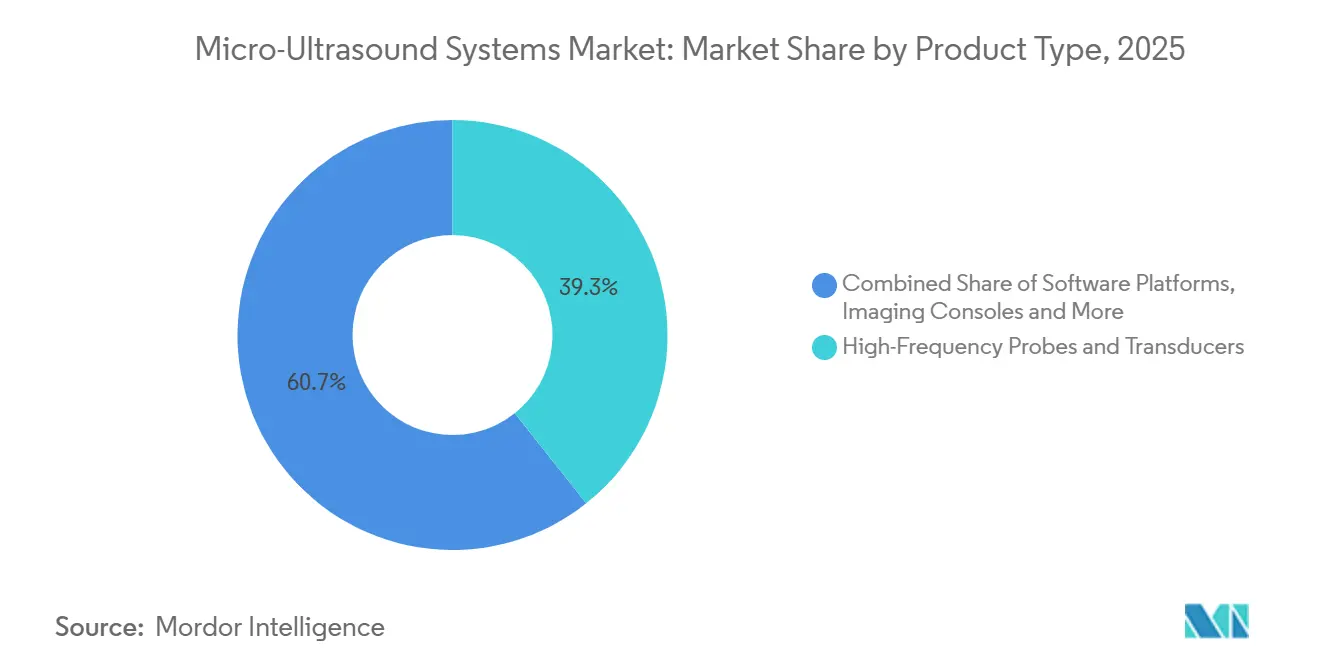
- Por tipo de producto, las sondas y transductores de alta frecuencia representaron el 39,31% de la participación en 2025, mientras que se prevé que las plataformas de software crezcan a una CAGR del 12,65% hasta 2031.
- Por factor de forma, los sistemas basados en carrito representaron el 35,24% de la participación en 2025, mientras que se prevé que los sistemas portátiles crezcan a una CAGR del 13,42% hasta 2031.
- Por tecnología, el ultrasonido de alta frecuencia representó el 42,14% de la participación en 2025, mientras que se prevé que la elastografía crezca a una CAGR del 12,12% hasta 2031.
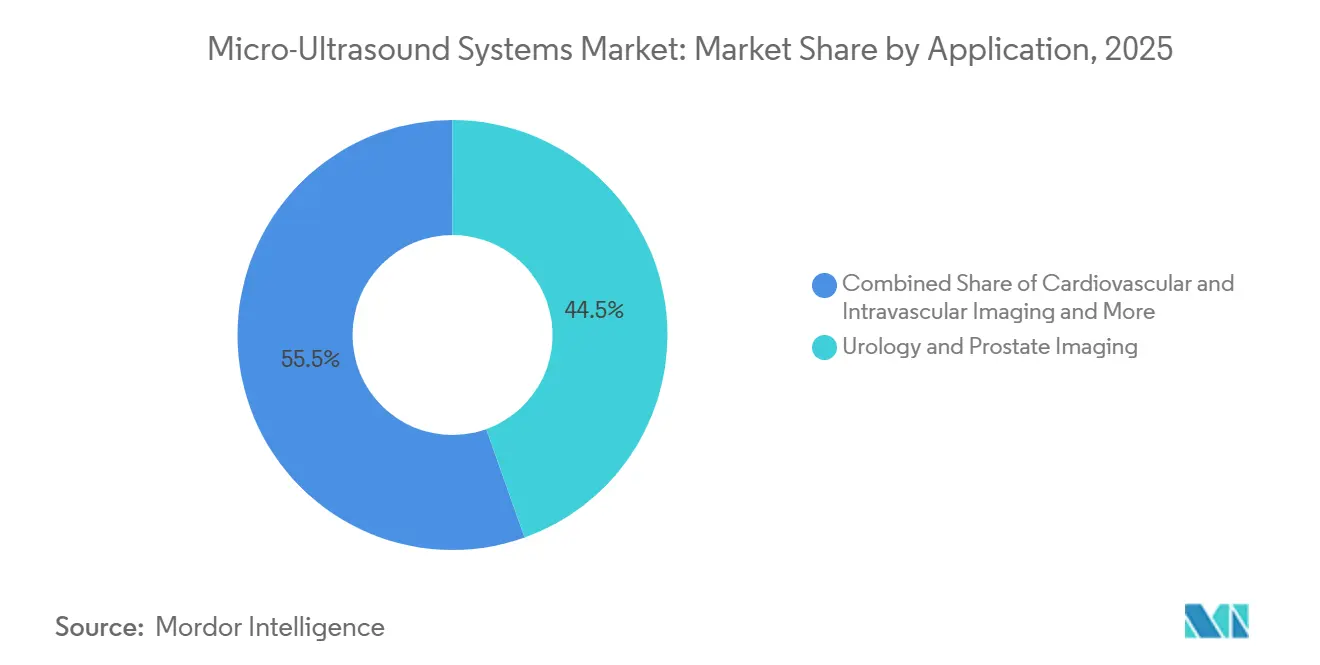
- Por aplicación, la urología y la imagen prostática representaron el 44,54% de la participación en 2025, mientras que se prevé que la imagen cardiovascular e intravascular crezca a una CAGR del 12,82% hasta 2031.
- Por usuario final, los hospitales y sistemas de salud representaron el 32,64% de la participación en 2025, mientras que se prevé que las clínicas especializadas y los centros de cirugía ambulatoria crezcan a una CAGR del 13,25% hasta 2031.
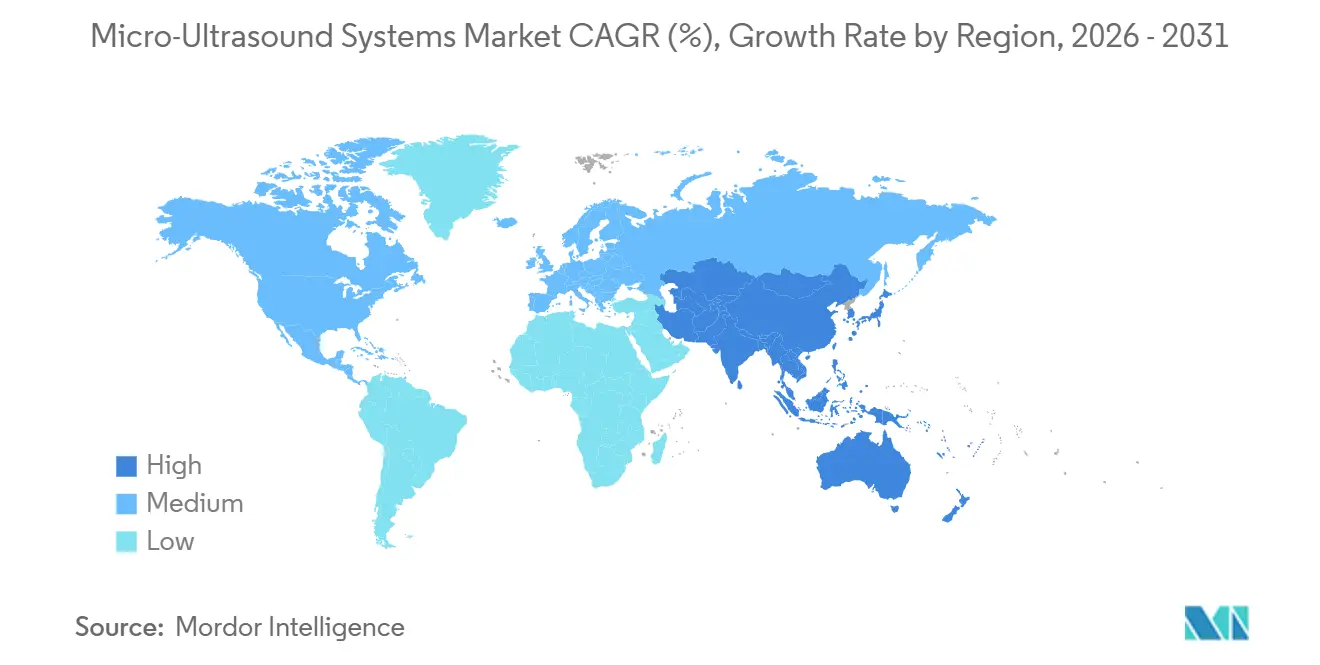
- Por geografía, América del Norte representó el 36,21% de la participación en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 12,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Micro-Ultrasonido
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Imágenes en Tiempo Real de Alta Resolución | +2.0% | Global, con mayor concentración en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Expansión de los Flujos de Trabajo de Biopsia Prostática Dirigida | +1.7% | América del Norte, Europa, Japón, Australia, con extensión a Brasil y Corea del Sur | Corto plazo (≤ 2 años) |
| Crecimiento de la Investigación de Imagen Preclínica y Traslacional | +1.0% | América del Norte y Europa, con expansión a centros académicos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Miniaturización de CMUT y PMUT para Imagen de Alta Frecuencia | +0.9% | Global, con desarrollo tecnológico concentrado en Estados Unidos, China y Alemania | Largo plazo (≥ 4 años) |
| Economía a Nivel de Procedimiento de las Vías de Detección Alternativas a la Resonancia Magnética | +1.1% | Global, con mayor sensibilidad fiscal en los sistemas de salud pública de Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Imágenes en Tiempo Real de Alta Resolución
El mercado de sistemas de micro-ultrasonido está respaldado por sistemas que combinan frecuencias de operación de 29 MHz a 70 MHz con procesamiento en tiempo real en el punto de examen. Este rango ayuda a los clínicos a visualizar la anatomía superficial fina durante una evaluación en lugar de esperar una revisión de imagen posterior. Estos sistemas pueden mostrar detalles microanatómicos que anteriormente requerían resonancia magnética o histopatología en flujos de trabajo seleccionados. Sin embargo, siguen diseñados para indicaciones clínicas definidas en lugar de reemplazar ampliamente todos los métodos de imagen. Una revisión de 2026 informó que los modelos habilitados con inteligencia artificial para la detección de cáncer de próstata lograron un área bajo la curva de hasta 0,871, con una sensibilidad del 92,5% y una especificidad del 68,1%.
Las herramientas de inteligencia artificial pueden hacer que la interpretación sea más consistente, reducir la dependencia de un pequeño grupo de usuarios altamente especializados y dar a los hospitales una base más clara para capacitar a los clínicos en varios centros. Esto es relevante en la atención musculoesquelética y oftalmológica, donde la imagen de alta resolución puede mejorar la evaluación diagnóstica sin el costo de capital, los requisitos de programación o el espacio físico separado asociados con la resonancia magnética. A medida que los modelos de inteligencia artificial multisitio entran en uso comercial, más médicos derivadores pueden dirigir a los pacientes adecuados al micro-ultrasonido en consultorio, lo que puede reducir los retrasos diagnósticos, simplificar el movimiento de los pacientes entre departamentos y aumentar los volúmenes de procedimientos.
Expansión de los Flujos de Trabajo de Biopsia Prostática Dirigida
La biopsia prostática dirigida es un impulsor central de la demanda para el mercado de sistemas de micro-ultrasonido porque se adapta al flujo de trabajo clínico que los urólogos ya utilizan para los procedimientos transrectales. El ensayo aleatorizado OPTIMUM incluyó a 802 hombres sin biopsia previa en 20 centros y encontró que la biopsia guiada por micro-ultrasonido no era inferior a la biopsia guiada por fusión de resonancia magnética para la detección de cáncer de próstata del Grupo de Grado de Gleason 2 o superior.
Un sistema de 29 MHz permite al médico realizar imagen dirigida y biopsia sin un ciclo de programación de resonancia magnética separado, lo que puede eliminar un retraso práctico entre una preocupación clínica y un procedimiento diagnóstico. Esto puede mejorar el rendimiento donde los departamentos de radiología enfrentan largas colas, y puede facilitar la programación para los pacientes que de otro modo necesitarían varias citas. Exact Imaging amplió su equipo comercial en América del Norte en 2026 a medida que consolidaba su posición en los principales sistemas de salud. El protocolo de puntuación PRI-MUS, incluido en las guías clínicas, puede apoyar un rendimiento diagnóstico más consistente entre instituciones y puede dar a los proveedores un método común para discutir los hallazgos de imagen.
Crecimiento de la Investigación de Imagen Preclínica y Traslacional
La investigación preclínica proporciona una fuente de demanda separada para el mercado de sistemas de micro-ultrasonido, una que depende menos de las decisiones de reembolso que determinan las compras hospitalarias. El micro-ultrasonido apoya el monitoreo longitudinal de los vasos sanguíneos tumorales y el volumen tumoral en modelos de animales pequeños sin radiación ionizante, lo que permite la observación repetida dentro de un programa de investigación. Un estudio de 2026 demostró la viabilidad del ultrasonido de superresolución sin contraste para evaluar la microvasculatura en modelos tumorales subcutáneos murinos. VisualSonics indica que su sistema Vevo F2xc opera en un rango de 71 MHz a 1 MHz y admite imagen neurovascular y reconstrucción microvascular cerebral completa en ratones en 5 segundos[1]"Sistema de Imagen Vevo F2xc," FUJIFILM VisualSonics, visualsonics.com..
El uso en investigación amplía la base de investigadores que posteriormente pueden apoyar la generación de evidencia clínica en oncología, investigación cardiovascular, neurociencia y otras aplicaciones que necesitan imágenes detalladas de estructuras pequeñas. Los compradores farmacéuticos y de biotecnología pueden ofrecer una demanda más estable porque sus compras de imagen están vinculadas a programas de estudio continuos, flujos de trabajo de laboratorio establecidos y actividad de investigación repetida, en lugar de depender únicamente de las decisiones de reembolso. Esta base de investigación también puede ayudar a los proveedores a demostrar nuevos casos de uso antes de buscar una adopción clínica más amplia.
Miniaturización de CMUT y PMUT para Imagen de Alta Frecuencia
El desarrollo de CMUT y PMUT está ampliando las opciones técnicas disponibles para el mercado de sistemas de micro-ultrasonido, particularmente para los fabricantes que buscan sondas más pequeñas y una integración más estrecha con los componentes electrónicos. Estos transductores microfabricados pueden ofrecer un amplio ancho de banda, compatibilidad con la integración CMOS y una fabricación a nivel de oblea más uniforme que las cerámicas convencionales de titanato de zirconato de plomo, lo que puede apoyar una producción repetible a escala. Un estudio de 2026 describió una matriz PMUT de nitruro de aluminio de 64 elementos con una relación de aspecto de 7:1, un ancho de banda fraccional superior al 60% a una frecuencia central de 7 MHz y una resolución lateral de 0,26 mm.
Kolo Medical ha comercializado sondas lineales basadas en CMUT para dermatología, oftalmología, reumatología e imagen musculoesquelética. El enfoque SiliconWave de la empresa proporciona una vía de fabricación de semiconductores que podría reducir los costos de las sondas a medida que la producción escala y podría apoyar diseños específicos para cada aplicación. La menor presión de salida, la carga dieléctrica y los requisitos de tensión de polarización aún limitan el uso en cardiología de tejidos profundos y entornos intravasculares, por lo que el progreso técnico por sí solo no elimina la necesidad de validación clínica.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Profundidad de Penetración Limitada a Frecuencias Ultra-Altas | -1.2% | Global, limitando la adopción en flujos de trabajo clínicos de tejidos profundos | Largo plazo (≥ 4 años) |
| Incertidumbre en la Evidencia Clínica y el Reembolso Fuera de la Urología | -1.0% | Europa, Asia-Pacífico y Oriente Medio, con mitigación parcial a través de la cobertura de pagadores en Estados Unidos | Mediano plazo (2-4 años) |
| Escasez de Ingeniería Acústica Especializada y Talento en Aplicaciones Clínicas | -0.7% | Global, con mayor presión en los mercados emergentes de Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Profundidad de Penetración Limitada a Frecuencias Ultra-Altas
La profundidad de penetración limitada restringe el mercado de sistemas de micro-ultrasonido en entornos de atención de tejidos profundos y sigue siendo una limitación física en lugar de un problema comercial a corto plazo. Por encima de 40 MHz, la profundidad de penetración útil cae por debajo de 10 mm a 15 mm, lo que limita el uso en imagen abdominal profunda, suelo pélvico y pared cardíaca, donde los clínicos necesitan una vista más allá de las estructuras superficiales. Los dispositivos de alta frecuencia, por lo tanto, no reemplazan directamente a la resonancia magnética, la tomografía computarizada o el ultrasonido convencional en estos procedimientos, incluso donde el detalle de imagen a profundidades más superficiales es valioso.
La administración intravascular puede abordar el problema de profundidad para la evaluación de lesiones, pero añade costo de procedimiento, requisitos de dispositivos y complejidad clínica que limitan el uso a casos seleccionados de alto riesgo. La Federación Europea de Sociedades de Ultrasonido en Medicina y Biología señaló que la elastografía de ultrasonido vascular no se recomendaba para la toma de decisiones clínicas de rutina. Los métodos de procesamiento de señales, como la composición y la imagen de onda plana coherente, pueden mejorar parcialmente la compensación a 15 MHz a 30 MHz. Sin embargo, no eliminan el límite estructural en la imagen de tejidos profundos ni abren todas las aplicaciones de ultrasonido convencional al micro-ultrasonido.
Incertidumbre en la Evidencia Clínica y el Reembolso Fuera de la Urología
La incertidumbre en la evidencia clínica y el reembolso siguen siendo limitaciones significativas para el mercado de sistemas de micro-ultrasonido fuera de la urología. La biopsia prostática guiada por micro-ultrasonido mediante el protocolo PRI-MUS cuenta con la evidencia clínica comparativa más sólida y el respaldo de guías clínicas entre las aplicaciones actuales, lo que da a los proveedores un punto de partida más claro para la adopción. En la atención musculoesquelética, oftalmológica y cardiovascular, la base de evidencia permanece en etapas preclínicas o clínicas tempranas, por lo que los pagadores disponen de menos datos comparativos sobre los cuales basar una decisión de reembolso.
La política clínica de Aetna aborda la biopsia prostática guiada por micro-ultrasonido como investigacional fuera de los criterios clínicos especificados[2]"Biopsia de Próstata, Boletines de Política Clínica Médica," Aetna, aetna.com.. Los sistemas europeos de evaluación de tecnologías sanitarias y el proceso de revisión de reembolso de Japón pueden crear retrasos de varios años entre la evidencia clínica y una vía de facturación, lo que hace que la entrada al mercado sea más intensiva en recursos para los proveedores. Los fabricantes deben, por lo tanto, financiar ensayos liderados por investigadores y estudios de economía de la salud antes de poder esperar una adopción amplia en nuevas indicaciones. La escasez de especialistas en ingeniería acústica y aplicaciones clínicas añade una restricción de capacitación a corto plazo, especialmente en los mercados emergentes de Asia-Pacífico y Oriente Medio, donde los proveedores pueden tener menos acceso a educación especializada y soporte técnico local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Integración de Software Está Reformando la Dinámica de Ingresos del Hardware
Las sondas y transductores de alta frecuencia representaron el 39,31% de la participación del mercado de sistemas de micro-ultrasonido en 2025. Su posición de liderazgo refleja la adquisición recurrente porque los transductores requieren reemplazo, y los flujos de trabajo con múltiples sondas añaden gasto más allá de la compra original de la consola. En la práctica, un departamento puede necesitar diferentes sondas para diferentes anatomías, posicionamiento del paciente y requisitos de procedimiento, lo que hace que el portafolio de sondas sea importante después de la primera venta del sistema. La especialización de sondas se está convirtiendo en una consideración competitiva importante en la imagen clínica porque los compradores evalúan la resolución, la facilidad de manejo, la compatibilidad y el soporte de servicio en conjunto. Las sondas basadas en CMUT disponibles comercialmente de Kolo Medical operan a frecuencias de hasta 38+ MHz para imagen de alta resolución en dermatología, oftalmología e imagen musculoesquelética. Esta combinación de productos favorece a los proveedores que pueden adaptar el diseño de la sonda a usos clínicos individuales y ayudar a los usuarios a seleccionar la herramienta adecuada para un examen definido. Los accesorios y consumibles también se benefician a medida que más centros de imagen preclínica añaden sistemas y requieren suministros de rutina, ayudas de posicionamiento y componentes de reemplazo durante largos programas de investigación.
Se prevé que las plataformas de software crezcan a una CAGR del 12,65% hasta 2031, la tasa más alta entre los tipos de productos. El tamaño del mercado de sistemas de micro-ultrasonido para plataformas de software está respaldado por la demanda de puntuación automatizada de lesiones, evaluación de riesgo PRI-MUS y superposiciones de fusión de resonancia magnética. Estas funciones influyen cada vez más en la selección del sistema en licitaciones competitivas porque los compradores desean un sistema de imagen que pueda ser utilizado de manera consistente por diferentes clínicos y vinculado a las prácticas de documentación existentes. El software puede ayudar a los usuarios a gestionar la variación del operador e integrar imágenes en los flujos de trabajo clínicos existentes, incluida la revisión, el informe y las discusiones de seguimiento. La industria de sistemas de micro-ultrasonido avanza hacia un modelo en el que la licencia de software puede complementar los ingresos del hardware y apoyar una relación comercial continua después de la instalación. Una mayor vinculación de software puede mejorar los ingresos recurrentes incluso cuando el crecimiento de unidades de equipos es irregular, especialmente donde los proveedores añaden módulos después de ganar experiencia con un sistema. Los proveedores que combinan análisis de imagen validado con soporte de flujo de trabajo confiable están mejor posicionados para beneficiarse de este cambio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Factor de Forma: Los Sistemas Portátiles Amplían el Acceso a la Atención en el Punto de Cuidado
Los sistemas basados en carrito representaron el 35,24% del mercado de sistemas de micro-ultrasonido en 2025. Su posición establecida está vinculada a la estabilidad informática y las matrices de apertura fija necesarias para la imagen prostática y los procedimientos intravasculares. Las instalaciones basadas en carrito son comunes en hospitales terciarios y centros académicos que gestionan procedimientos complejos, mantienen salas de imagen dedicadas y pueden apoyar el uso regular por parte de un equipo de especialistas. Pueden apoyar una imagen consistente en entornos donde hay disponible una sala clínica dedicada, personal capacitado y soporte técnico establecido. Estos sistemas también son adecuados para instalaciones que necesitan conectar datos de imagen con un grupo más amplio de clínicos y registros electrónicos. Los sistemas de investigación de sobremesa sirven un papel diferente pero estable en estudios farmacéuticos y académicos. FUJIFILM VisualSonics posiciona el Vevo F2xc como una plataforma de investigación de amplia frecuencia para trabajo cardiovascular y oncológico.
Se prevé que los sistemas portátiles crezcan a una CAGR del 13,42% hasta 2031, convirtiéndolos en el factor de forma de más rápido crecimiento. La portabilidad puede acercar la evaluación de alta resolución al punto de atención y reducir el compromiso de capital necesario para la adopción en consultorio, particularmente donde una práctica tiene espacio limitado o un presupuesto de equipos más pequeño. La integración de CMUT en ASIC crea una posible vía para dispositivos más pequeños y de propósito específico que conservan una calidad de imagen útil al tiempo que reducen el tamaño de la plataforma de hardware. La oportunidad mencionada anteriormente es particularmente relevante para las prácticas de urología independientes que pueden no ser una compra basada en carrito pero pueden usar un sistema portátil dentro de una vía diagnóstica enfocada. Las opciones portátiles actuales aún no han combinado un precio inferior a 10.000 USD, capacidad de imagen de 29 MHz y un protocolo de puntuación de inteligencia artificial validado en un solo dispositivo. El mercado de sistemas de micro-ultrasonido puede, por lo tanto, ver que la competencia se centra en el equilibrio entre el diseño compacto, la calidad de imagen, la validación clínica y las demandas prácticas de limpieza, almacenamiento y gestión de datos. Un dispositivo portátil aún debe cumplir con las necesidades de confiabilidad y flujo de trabajo de los usuarios especializados antes de poder reemplazar equipos más establecidos en un entorno de rutina.
Por Tecnología: La Elastografía Añade Capacidad de Caracterización de Tejidos
El ultrasonido de alta frecuencia representó el 42,14% de los ingresos del mercado en 2025 y se mantuvo como la tecnología central en urología, dermatología e investigación preclínica. Proporciona la base de imagen para los sistemas diseñados para mostrar estructuras superficiales en tiempo real, razón por la cual sigue siendo central para los usos clínicos con la base de evidencia más clara. El micro-ultrasonido bidimensional sigue siendo el formato clínico principal porque apoya la imagen de rutina y los procedimientos guiados sin requerir un cambio importante en el flujo de trabajo del médico. El micro-ultrasonido Doppler también apoya el acceso vascular y los procedimientos de venas superficiales donde la información del flujo sanguíneo puede complementar la imagen estructural. Los sistemas tridimensionales y 4D están emergiendo en obstetricia, cirugía oncológica y otros entornos que se benefician de vistas volumétricas en vivo y una evaluación más cercana de los límites del tejido. Estas opciones tecnológicas permiten a los proveedores de plataformas atender diferentes necesidades clínicas desde arquitecturas de imagen de alta frecuencia relacionadas, en lugar de depender de una sola configuración para cada uso.
Se prevé que la elastografía crezca a una CAGR del 12,12% hasta 2031, la tasa más rápida dentro de la segmentación tecnológica. Mide la rigidez del tejido y puede apoyar la diferenciación del cáncer y la evaluación de la vulnerabilidad de la placa, añadiendo un elemento funcional a la imagen que de otro modo se centra en la anatomía. Un estudio de 2025 sobre elastografía de ultrasonido intravascular informó un microcatéter de doble elemento con un diámetro exterior de 1,55 mm y observó una rigidez de 4,9 ± 0,3 kPa en placas ateroscleróticas y 39,6 ± 2,5 kPa en paredes vasculares normales in vivo. Esta evidencia apoya un trabajo adicional sobre la toma de decisiones intervencionistas, aunque la adopción requiere que los clínicos comprendan cómo deben interpretarse las mediciones de rigidez junto con los hallazgos de imagen establecidos. El mercado de sistemas de micro-ultrasonido depende de la validación multicéntrica para trasladar la elastografía de los entornos de investigación a los protocolos clínicos reembolsados. La comunidad europea de ultrasonido continúa exigiendo una validación clínica más sólida antes de su uso en la toma de decisiones clínicas de rutina.
Por Aplicación: La Urología Lidera Mientras la Imagen Cardiovascular se Expande
La urología y la imagen prostática representaron el 44,54% de la participación del mercado de sistemas de micro-ultrasonido en 2025. Este liderazgo está respaldado por la evidencia clínica para la biopsia prostática dirigida y el reconocimiento de los hallazgos del OPTIMUM en 2025. La aplicación utiliza imagen de alta resolución en tiempo real para guiar un procedimiento que los urólogos ya realizan, lo que reduce el cambio de flujo de trabajo necesario en el punto de adopción. La evidencia y la familiaridad con el flujo de trabajo han dado a la atención prostática una vía más clara hacia la adquisición institucional que muchos otros usos, donde la evidencia y el caso de reembolso son menos maduros. ExactVu y Philips UroNav cuentan con autorizaciones de la FDA que respaldan la confianza en la adquisición en Estados Unidos. La imagen prostática probablemente seguirá siendo el principal punto de referencia clínica para los proveedores que construyen pruebas de valor en otras aplicaciones, especialmente cuando necesitan demostrar que un dispositivo puede mejorar la eficiencia diagnóstica sin crear otro paso de derivación.
Se prevé que la imagen cardiovascular e intravascular crezca a una CAGR del 12,82% hasta 2031. En este caso de uso, la imagen basada en catéter puede superar las limitaciones de profundidad que restringen la imagen externa de alta frecuencia y puede acercar el transductor al tejido que se está evaluando. Una revisión de 2025 describió la elastografía de ultrasonido intravascular como una herramienta potencial para la evaluación de la rigidez de la placa y la estratificación del riesgo de ruptura. La investigación oncológica, la oftalmología y la imagen musculoesquelética también están desarrollando nichos a medida que los estudios clínicos y las bibliotecas de modelos de inteligencia artificial se expanden, aunque cada uno necesita evidencia adaptada a su propio entorno de atención. La obstetricia, la ginecología, la neurología y la investigación neurovascular siguen siendo contribuyentes menores que pueden beneficiarse de las capacidades 3D, 4D y Doppler. El mercado de sistemas de micro-ultrasonido tiene una base de aplicaciones más amplia que la atención prostática sola, pero estos usos necesitan datos clínicos más sólidos y soporte de reembolso. El éxito comercial fuera de la urología dependerá de la evidencia que demuestre una ventaja clara en vías de atención definidas y dé a los médicos una razón para cambiar una rutina de imagen establecida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Atención Ambulatoria Está Desplazando la Demanda de Sistemas
Los hospitales y sistemas de salud representaron el 32,64% de los ingresos del mercado en 2025, convirtiéndolos en el grupo de usuarios finales más grande. Los primeros despliegues se concentraron en hospitales terciarios y centros médicos académicos porque los sistemas basados en carrito requieren presupuestos de capital, soporte técnico, usuarios especializados y una propiedad clara dentro del departamento de imagen o procedimientos. Los hospitales continúan proporcionando una base importante para los procedimientos de urología y cardiovasculares de alto volumen, donde los equipos coordinados pueden usar equipos especializados regularmente. Las instituciones académicas y de investigación forman otro grupo de compradores establecido a través de estudios preclínicos en oncología, cardiología y neurociencia. Los centros de diagnóstico también están ampliando su uso de imagen de alta frecuencia ambulatoria a medida que se desarrollan las condiciones de reembolso y los derivadores buscan un acceso más rápido a exámenes dirigidos. Estos entornos dan a los proveedores oportunidades para combinar ventas de equipos con mantenimiento, capacitación y soporte de análisis de imagen, lo que puede ser importante donde los usuarios necesitan ayuda para adoptar un nuevo procedimiento.
Se prevé que las clínicas especializadas y los centros de cirugía ambulatoria crezcan a una CAGR del 13,25% hasta 2031. Esta tendencia refleja el movimiento de la biopsia prostática dirigida y la imagen musculoesquelética en el punto de atención hacia entornos ambulatorios conscientes de los costos, donde los pacientes y los proveedores pueden preferir menos visitas. El tamaño del mercado de sistemas de micro-ultrasonido para estos usuarios finales crece cuando un sistema puede integrarse en un flujo de trabajo de consultorio existente y reducir la dependencia de una visita separada de resonancia magnética. Las empresas farmacéuticas y de biotecnología representan un grupo de compradores separado porque adquieren plataformas de sobremesa para programas preclínicos sostenidos y a menudo necesitan imagen repetida durante largos períodos de estudio. Estas empresas pueden tener una menor sensibilidad al precio y una mayor demanda de módulos de software que les ayuden a gestionar y comparar datos de investigación. A medida que los procedimientos se desplazan hacia entornos ambulatorios, los precios de los sistemas pueden enfrentar presión porque los equipos de adquisición de clínicas son más sensibles a los costos que los comités de capital hospitalario. Los contratos de servicio y las renovaciones de software pueden volverse más importantes a medida que la base instalada se amplía y los proveedores apoyan a los usuarios fuera de las principales redes hospitalarias.
Análisis Geográfico
América del Norte representó el 36,21% del mercado de sistemas de micro-ultrasonido en 2025. La posición de la región está respaldada por una infraestructura de reembolso establecida, fabricantes de equipos líderes y un entorno activo de autorización de la FDA para dispositivos de ultrasonido, lo que puede facilitar a los proveedores la evaluación y adquisición de nuevos sistemas. Estados Unidos es el mayor mercado nacional porque su comunidad urológica ha considerado rápidamente la evidencia clínica para la biopsia prostática guiada por micro-ultrasonido. Canadá contribuye a través de la adquisición por parte de centros médicos académicos y la presencia de Exact Imaging en su mercado local en Toronto. México se encuentra en una etapa más temprana, aunque las clínicas de urología especializadas están generando demanda a través de relaciones con distribuidores e introduciendo la tecnología dentro de servicios de atención prostática enfocados. Los largos tiempos de espera para resonancia magnética y los altos costos de procedimientos pueden aumentar el atractivo del micro-ultrasonido en consultorio para la evaluación inicial del cáncer de próstata, particularmente donde los proveedores pueden realizar imagen y biopsia dentro de una vía local coordinada.
Europa se mantuvo como la segunda base regional más grande para el mercado de sistemas de micro-ultrasonido, con Alemania, el Reino Unido y Francia como países clave de adquisición. El Reglamento de Dispositivos Médicos de la Unión Europea ha estandarizado los requisitos de acceso al mercado al tiempo que aumenta las responsabilidades de vigilancia poscomercialización, creando mayores demandas administrativas para los proveedores y los prestadores de atención médica. El marco de Servicios Empresariales Compartidos del Servicio Nacional de Salud del Reino Unido y el proceso del IQWiG de Alemania pueden crear diferentes plazos de reembolso para las nuevas tecnologías de imagen. Los organismos europeos de urología han logrado más avances en las guías clínicas para la biopsia prostática que los sistemas asiáticos comparables, lo que apoya una adopción más temprana donde los proveedores pueden conectar la orientación clínica con las vías de pago. Italia y España están ganando demanda a través de la actividad de detección oncológica y las redes de atención médica privada. Los países nórdicos y los Países Bajos contribuyen a través de compras de investigación preclínica. Philips lanzó el sistema de ultrasonido Alturion en julio de 2026 con flujos de trabajo impulsados por inteligencia artificial, autorización 510(k) de la FDA y marca CE, y recibió la autorización de la FDA para Elevate Plus en junio de 2026.
Se prevé que Asia-Pacífico crezca a una CAGR del 12,15% hasta 2031, la tasa regional más rápida. La modernización de la atención médica en China está extendiendo la infraestructura diagnóstica a las ciudades de nivel 2 y nivel 3, donde los sistemas de nivel medio pueden satisfacer la demanda sensible a los costos y ayudar a los proveedores a ofrecer servicios de imagen más cerca de los pacientes fuera de las principales áreas metropolitanas. El esquema de Incentivo Vinculado a la Producción de la India para dispositivos médicos está construyendo capacidad local para componentes de ultrasonido y puede reducir la dependencia de las importaciones. Este enfoque en la fabricación local también puede apoyar precios institucionales más competitivos cuando los hospitales comparan equipos importados con sistemas ensamblados a través de cadenas de suministro nacionales. Corea del Sur y Australia sirven como mercados de adopción temprana y sitios de referencia para nuevos lanzamientos de GE HealthCare, Philips y Siemens. El envejecimiento de la población de Japón sigue siendo relevante para la demanda de servicios diagnósticos, aunque la revisión del reembolso y la adopción clínica pueden llevar tiempo. Oriente Medio, África y América del Sur son regiones en etapas más tempranas, con los países del GCC invirtiendo en imagen de atención terciaria y Brasil construyendo flujos de trabajo oncológicos especializados a través de relaciones de distribución, capacitación local y un compromiso más enfocado con los proveedores de urología.

Panorama Competitivo
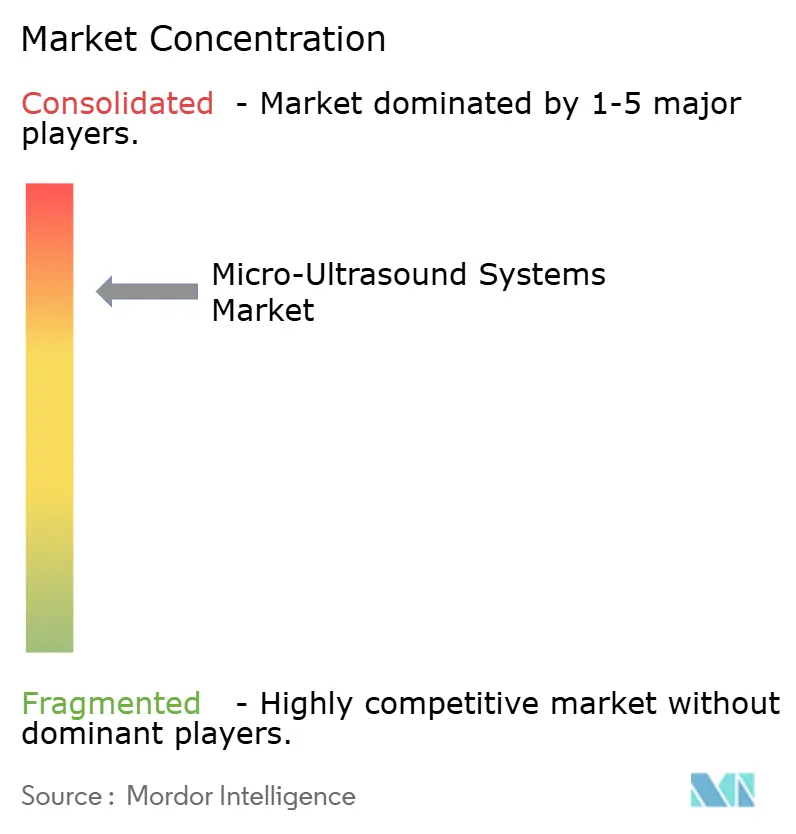
El mercado de sistemas de micro-ultrasonido tiene una estructura competitiva concentrada. GE HealthCare, Koninklijke Philips, Siemens Healthineers, Fujifilm Holdings y Samsung Medison compiten a través de amplios portafolios de productos, herramientas de flujo de trabajo habilitadas con inteligencia artificial y redes de servicio globales que pueden apoyar a los clientes en diferentes entornos de atención. Exact Imaging, Kolo Medical, Verasonics y Vermon S.A.S. se centran más estrechamente en transductores de alta frecuencia y sistemas específicos para uso clínico. Las empresas más grandes pueden atender una amplia gama de necesidades hospitalarias, mientras que los proveedores especializados pueden competir a través de la resolución, el diseño de sondas, las aplicaciones enfocadas y una comprensión cercana de un grupo de usuarios particular. Esta combinación crea competencia entre la amplitud de la plataforma y la capacidad clínica de propósito específico. La industria de sistemas de micro-ultrasonido aún no se ha establecido en un enfoque estándar para combinar imagen de alta frecuencia, factores de forma portátiles, herramientas de inteligencia artificial validadas y el soporte de servicio necesario para el uso clínico de rutina.
GE HealthCare lanzó el portafolio de ultrasonido cardiovascular Vivid Explorer, Vivid Advanced y Vivid Focus en agosto de 2026. El portafolio utiliza la arquitectura de imagen cSound e incluye las herramientas AI Auto Measure 2D y Easy AutoEF[3]"GE HealthCare Presenta la Próxima Generación del Portafolio de Ultrasonido Cardiovascular Vivid," GE HealthCare, gehealthcare.com.. Este movimiento muestra cómo los grandes proveedores están utilizando bases de software compartidas en familias de plataformas y entornos de atención. Philips lanzó Alturion en julio de 2026 con flujos de trabajo impulsados por inteligencia artificial para entornos clínicos de alto volumen. Philips también recibió la autorización 510(k) de la FDA para Elevate Plus para EPIQ Elite y Affiniti en junio de 2026. Estos lanzamientos fortalecen la infraestructura comercial para imagen de alta resolución y características de flujo de trabajo automatizado.
La oportunidad competitiva sigue siendo un dispositivo portátil que combine imagen de 29 MHz, puntuación de inteligencia artificial validada y un precio de entrada más bajo sin sacrificar la consistencia de imagen y el soporte de aplicaciones esperados en la atención especializada. El mercado de sistemas de micro-ultrasonido, por lo tanto, probablemente recompensará a los proveedores que hagan que la imagen especializada sea más fácil de comprar, operar, integrar con los registros clínicos y apoyar después de la instalación a través de capacitación confiable, servicio receptivo y actualizaciones de software que sigan siendo útiles durante la vida útil de un sistema.
Líderes de la Industria de Sistemas de Micro-Ultrasonido
Fujifilm Holdings Corporation
Exact Imaging Inc.
Butterfly Network, Inc.
Verasonics, Inc.
Vermon S.A.S.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Exact Imaging, creadora de un sistema de micro-ultrasonido de alta resolución pionero en su tipo para biopsias dirigidas de cáncer de próstata, anunció la expansión de su equipo comercial en Estados Unidos a medida que la empresa continúa consolidando su posición en los principales sistemas de salud.
- Noviembre de 2025: Exact Imaging anunció los resultados de su ensayo clínico OPTIMUM, que demostró la no inferioridad de su plataforma de micro-ultrasonido ExactVu frente a la biopsia guiada por fusión de resonancia magnética para el diagnóstico de cáncer de próstata.


Alcance del Informe Global del Mercado de Sistemas de Micro-Ultrasonido
Según el alcance del informe, los sistemas de micro-ultrasonido son dispositivos avanzados de imagen médica que utilizan ondas de ultrasonido de muy alta frecuencia, típicamente en el rango de 20 a 50 MHz, para producir imágenes de alta resolución de tejidos superficiales y estructuras anatómicas pequeñas. Estos sistemas son particularmente útiles para la visualización detallada en áreas como la próstata, la piel, los vasos superficiales y los órganos pequeños, proporcionando a los clínicos información diagnóstica precisa a nivel microscópico.
El mercado de sistemas de micro-ultrasonido está segmentado por tipo de producto en consolas de imagen, sondas y transductores de alta frecuencia, plataformas de software, y accesorios y consumibles; por factor de forma en sistemas basados en carrito, sistemas portátiles, sistemas de investigación de sobremesa y otros factores de forma; por tecnología en ultrasonido de alta frecuencia, micro-ultrasonido 2D, micro-ultrasonido 3D y 4D, micro-ultrasonido Doppler, elastografía y otras tecnologías; por aplicación en urología e imagen prostática, investigación oncológica, imagen cardiovascular e intravascular, oftalmología e imagen del segmento anterior, obstetricia y ginecología, imagen musculoesquelética y reumatológica, neurología e investigación neurovascular, y otras aplicaciones; por usuario final en hospitales y sistemas de salud, centros de diagnóstico, clínicas especializadas y centros de cirugía ambulatoria, instituciones académicas y de investigación, empresas farmacéuticas y de biotecnología, y otros usuarios finales; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Consolas de Imagen |
| Sondas y Transductores de Alta Frecuencia |
| Plataformas de Software |
| Accesorios y Consumibles |
| Sistemas Basados en Carrito |
| Sistemas Portátiles |
| Sistemas de Investigación de Sobremesa |
| Otros |
| Ultrasonido de Alta Frecuencia |
| Micro-Ultrasonido 2D |
| Micro-Ultrasonido 3D y 4D |
| Micro-Ultrasonido Doppler |
| Elastografía |
| Otras Tecnologías |
| Urología e Imagen Prostática |
| Investigación Oncológica |
| Imagen Cardiovascular e Intravascular |
| Oftalmología e Imagen del Segmento Anterior |
| Obstetricia y Ginecología |
| Imagen Musculoesquelética y Reumatológica |
| Neurología e Investigación Neurovascular |
| Otras Aplicaciones |
| Hospitales y Sistemas de Salud |
| Centros de Diagnóstico |
| Clínicas Especializadas y Centros de Cirugía Ambulatoria |
| Instituciones Académicas y de Investigación |
| Empresas Farmacéuticas y de Biotecnología |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Consolas de Imagen | |
| Sondas y Transductores de Alta Frecuencia | ||
| Plataformas de Software | ||
| Accesorios y Consumibles | ||
| Por Factor de Forma | Sistemas Basados en Carrito | |
| Sistemas Portátiles | ||
| Sistemas de Investigación de Sobremesa | ||
| Otros | ||
| Por Tecnología | Ultrasonido de Alta Frecuencia | |
| Micro-Ultrasonido 2D | ||
| Micro-Ultrasonido 3D y 4D | ||
| Micro-Ultrasonido Doppler | ||
| Elastografía | ||
| Otras Tecnologías | ||
| Por Aplicación | Urología e Imagen Prostática | |
| Investigación Oncológica | ||
| Imagen Cardiovascular e Intravascular | ||
| Oftalmología e Imagen del Segmento Anterior | ||
| Obstetricia y Ginecología | ||
| Imagen Musculoesquelética y Reumatológica | ||
| Neurología e Investigación Neurovascular | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Sistemas de Salud | |
| Centros de Diagnóstico | ||
| Clínicas Especializadas y Centros de Cirugía Ambulatoria | ||
| Instituciones Académicas y de Investigación | ||
| Empresas Farmacéuticas y de Biotecnología | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de micro-ultrasonido en 2026?
El mercado de sistemas de micro-ultrasonido está valorado en 2,53 mil millones de USD en 2026 y se prevé que alcance 3,68 mil millones de USD en 2031.
¿Qué tasa de crecimiento se prevé para los sistemas de micro-ultrasonido hasta 2031?
Se prevé que el mercado crezca a una CAGR del 7,75% de 2026 a 2031.
¿Qué categoría de producto lideró los ingresos en 2025?
Las sondas y transductores de alta frecuencia lideraron los ingresos por producto con una participación del 39,31% en 2025.
¿Qué uso clínico representó la mayor participación de ingresos en 2025?
La urología y la imagen prostática representaron la mayor participación de aplicaciones con el 44,54% en 2025.
¿Qué región se está expandiendo más rápidamente hasta 2031?
Se prevé que Asia-Pacífico se expanda a una CAGR del 12,15% hasta 2031.
¿Por qué son importantes los flujos de trabajo de biopsia prostática dirigida?
La evidencia clínica que respalda la biopsia guiada por micro-ultrasonido puede ayudar a los proveedores a integrar la imagen dirigida en un flujo de trabajo transrectal existente y reducir la dependencia de una cita separada de resonancia magnética.
Última actualización de la página el:



