
Marktgröße und Marktanteil für Mikro-Ultraschallsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.53 Milliarden US-Dollar |
| Marktgröße (2031) | 3.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.75 % |
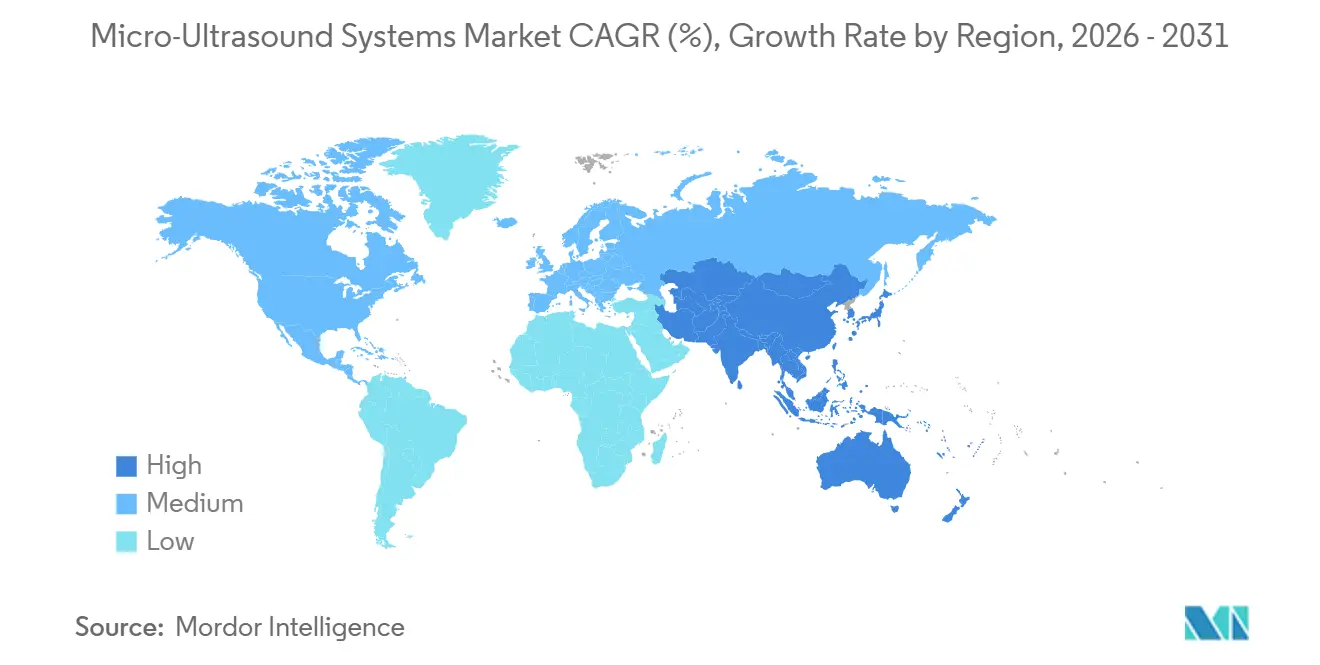
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
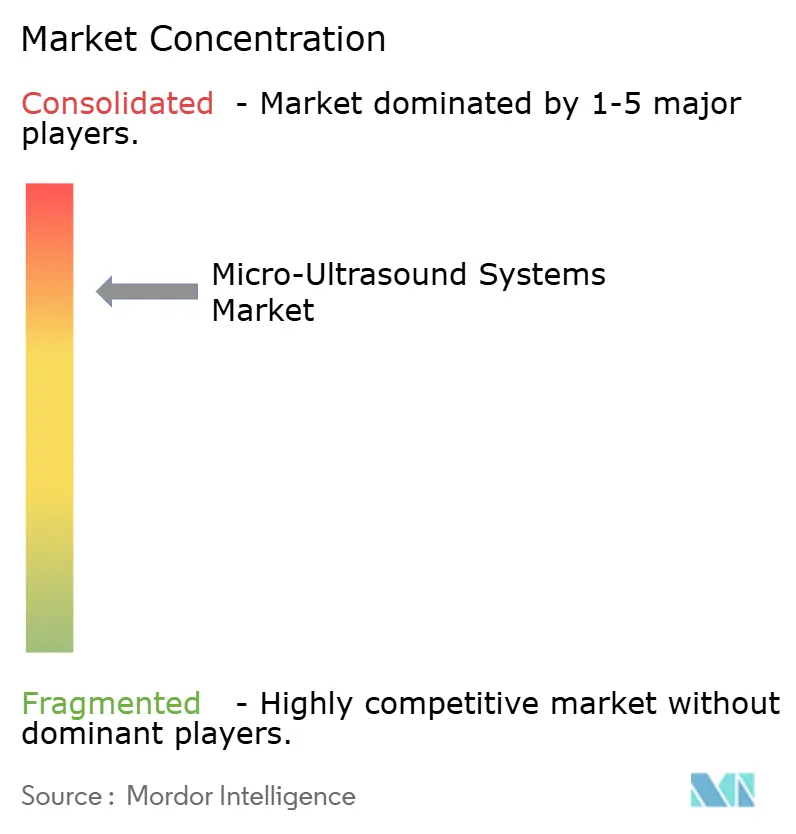
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mikro-Ultraschallsysteme von Mordor Intelligence
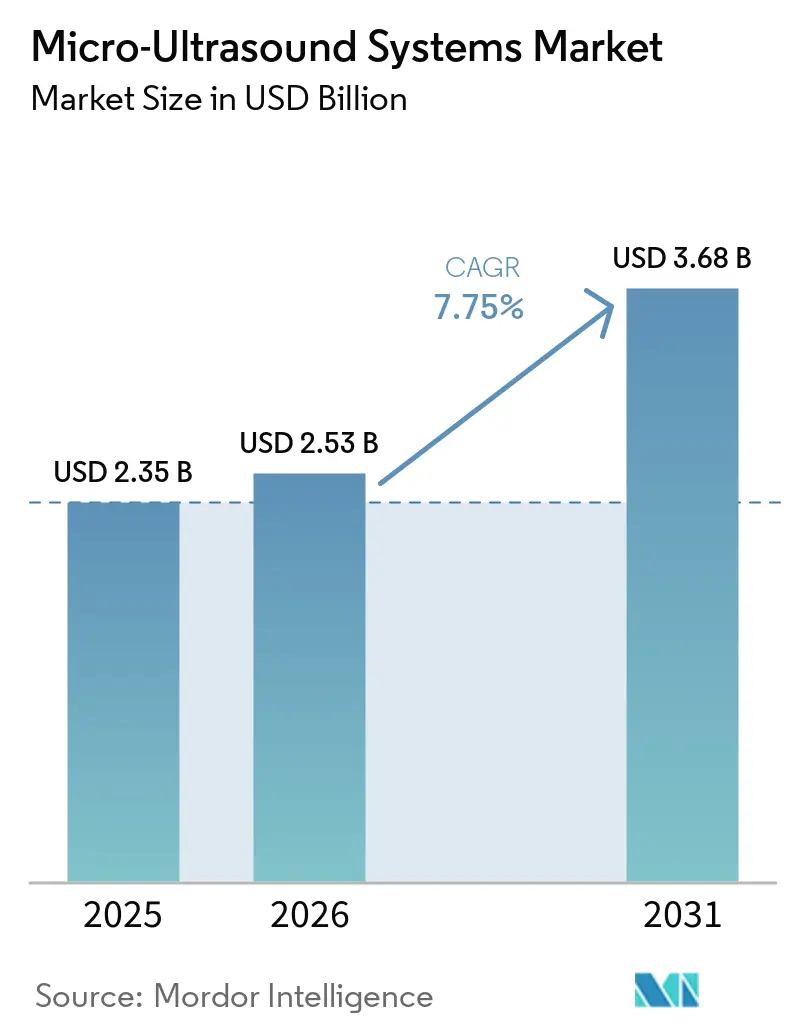
Die Marktgröße für Mikro-Ultraschallsysteme wird voraussichtlich von 2,35 Milliarden USD im Jahr 2025 auf 2,53 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,75 % über den Zeitraum 2026–2031 einen Wert von 3,68 Milliarden USD erreichen.
Die Nachfrage nach eingriffsspezifischer Bildgebung, die Echtzeit-Ansichten bietet und gezielte Interventionen unterstützt, steigt. In der Prostatavorsorge bietet 29-MHz-Mikro-Ultraschall eine Alternative zu MRT-basierten Behandlungspfaden, indem er die Zielführung, Bildüberprüfung und Biopsieplanung im urologischen Umfeld ermöglicht. Wenn die MRT-Kapazität begrenzt ist, kann der praxisbasierte Mikro-Ultraschall Verzögerungen reduzieren, Überweisungen rationalisieren und Patienten helfen, schneller Entscheidungen zu erhalten. Anbieter konzentrieren sich auf Bildinterpretationssoftware, Workflow-Integration, Sonden und Servicevereinbarungen. Käufer berücksichtigen Schulung, Software-Updates, Berichtskompatibilität, lokalen Support, Sondenersatz und den Einsatz an mehreren Standorten. Das Wachstum ist am stärksten dort, wo klinische Evidenz, Erstattung, Schulung und technischer Support übereinstimmen. Tiefengewebliche Einschränkungen und unsichere Zahlungswege schränken jedoch die Nutzung über etablierte Anwendungen hinaus ein.
Wichtigste Erkenntnisse des Berichts
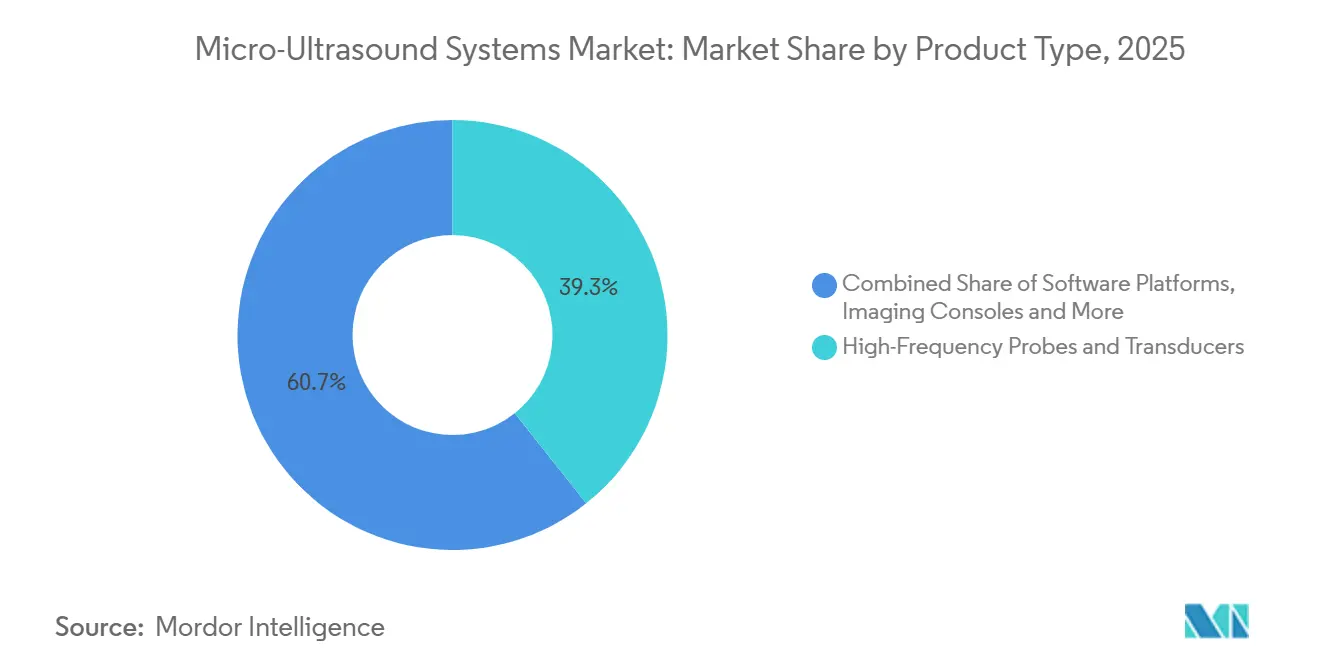
- Nach Produkttyp hielten Hochfrequenzsonden und Wandler im Jahr 2025 einen Anteil von 39,31 %, während Softwareplattformen bis 2031 voraussichtlich mit einer CAGR von 12,65 % wachsen werden.
- Nach Formfaktor hielten wagenbasierte Systeme im Jahr 2025 einen Anteil von 35,24 %, während tragbare Systeme bis 2031 voraussichtlich mit einer CAGR von 13,42 % wachsen werden.
- Nach Technologie hielt Hochfrequenz-Ultraschall im Jahr 2025 einen Anteil von 42,14 %, während Elastografie bis 2031 voraussichtlich mit einer CAGR von 12,12 % wachsen wird.
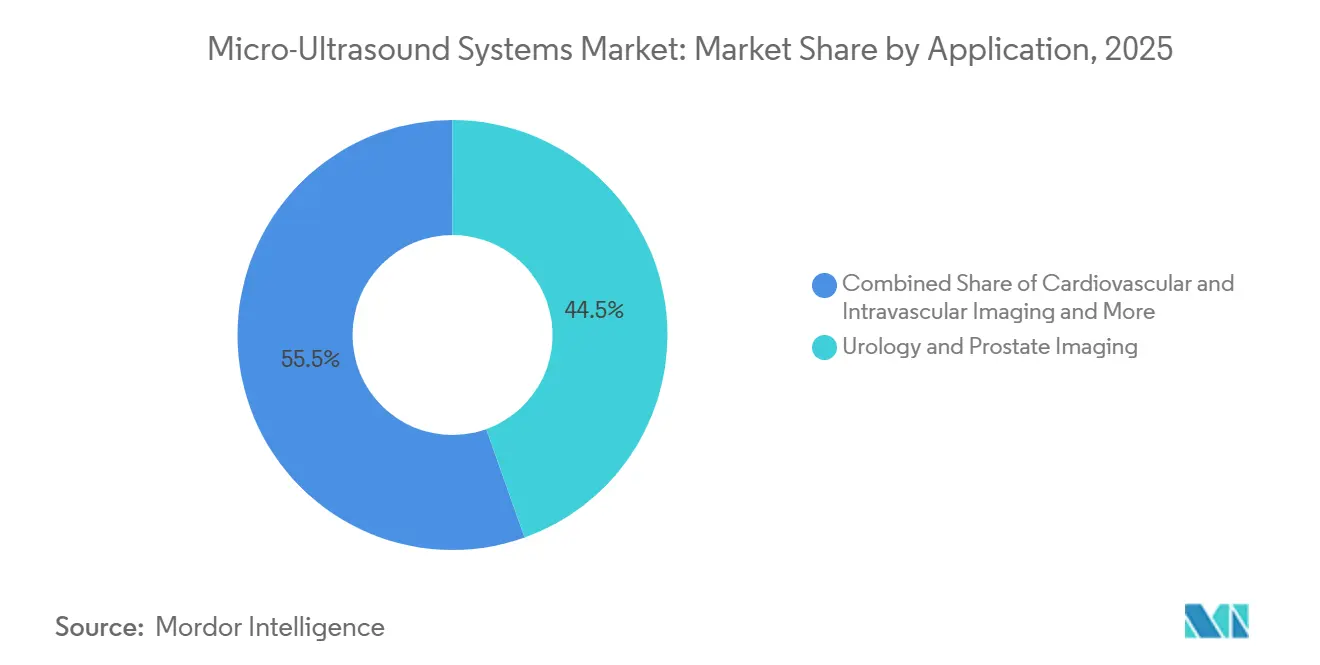
- Nach Anwendung hielten Urologie und Prostata-Bildgebung im Jahr 2025 einen Anteil von 44,54 %, während kardiovaskuläre und intravaskuläre Bildgebung bis 2031 voraussichtlich mit einer CAGR von 12,82 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Gesundheitssysteme im Jahr 2025 einen Anteil von 32,64 %, während spezialisierte Kliniken und ambulante Operationszentren bis 2031 voraussichtlich mit einer CAGR von 13,25 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,21 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 12,15 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Mikro-Ultraschallsysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung hochauflösender Echtzeit-Bildgebung | +2.0% | Global, mit höchster Konzentration in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Ausweitung gezielter Prostatabiopsie-Workflows | +1.7% | Nordamerika, Europa, Japan, Australien, mit Ausstrahlungseffekten auf Brasilien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Wachstum der präklinischen und translationalen Bildgebungsforschung | +1.0% | Nordamerika und Europa, mit Ausweitung auf akademische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| CMUT- und PMUT-Miniaturisierung für Hochfrequenz-Bildgebung | +0.9% | Global, mit Technologieentwicklung konzentriert in den Vereinigten Staaten, China und Deutschland | Langfristig (≥ 4 Jahre) |
| Eingriffsbezogene Wirtschaftlichkeit von MRT-alternativen Screening-Pfaden | +1.1% | Global, mit höchster fiskalischer Sensitivität in europäischen und asiatisch-pazifischen öffentlichen Gesundheitssystemen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung hochauflösender Echtzeit-Bildgebung
Der Markt für Mikro-Ultraschallsysteme wird durch Systeme unterstützt, die Betriebsfrequenzen von 29 MHz bis 70 MHz mit Echtzeit-Verarbeitung am Untersuchungsort kombinieren. Dieser Bereich hilft Klinikern, feine oberflächliche Anatomie während einer Untersuchung zu visualisieren, anstatt auf eine spätere Bildgebungsüberprüfung zu warten. Diese Systeme können mikroanatomische Details zeigen, die zuvor in ausgewählten Workflows MRT oder Histopathologie erforderten. Sie sind jedoch weiterhin für definierte klinische Indikationen konzipiert und nicht als breiter Ersatz für jede Bildgebungsmethode. Eine Überprüfung aus dem Jahr 2026 berichtete, dass KI-gestützte Modelle zur Erkennung von Prostatakrebs eine Fläche unter der Kurve von bis zu 0,871 mit einer Sensitivität von 92,5 % und einer Spezifität von 68,1 % erreichten.
KI-Tools können die Interpretation konsistenter gestalten, die Abhängigkeit von einer kleinen Gruppe hochspezialisierter Nutzer verringern und Krankenhäusern eine klarere Grundlage für die Schulung von Klinikern an mehreren Standorten bieten. Dies ist in der Muskel-Skelett- und Augenheilkunde relevant, wo hochauflösende Bildgebung die diagnostische Beurteilung verbessern kann, ohne die Kapitalkosten, Terminanforderungen oder den separaten physischen Raum, der mit MRT verbunden ist. Da multisite KI-Modelle in den kommerziellen Einsatz übergehen, können mehr überweisende Ärzte geeignete Patienten zum praxisbasierten Mikro-Ultraschall leiten, was diagnostische Verzögerungen reduzieren, die Patientenbewegung zwischen Abteilungen vereinfachen und das Verfahrensvolumen steigern kann.
Ausweitung gezielter Prostatabiopsie-Workflows
Die gezielte Prostatabiopsie ist ein zentraler Nachfragetreiber für den Markt für Mikro-Ultraschallsysteme, da sie in den klinischen Workflow passt, den Urologen bereits für transrektale Eingriffe verwenden. Die randomisierte OPTIMUM-Studie umfasste 802 biopsie-naive Männer in 20 Zentren und stellte fest, dass die mikro-ultraschallgeführte Biopsie der MRT-fusionsgeführten Biopsie für die Erkennung von Prostatakrebs der Gleason-Grad-Gruppe 2 oder höher nicht unterlegen war.
Ein 29-MHz-System ermöglicht es dem Arzt, gezielte Bildgebung und Biopsie ohne einen separaten MRT-Terminierungszyklus durchzuführen, was eine praktische Verzögerung zwischen einem klinischen Befund und einem diagnostischen Eingriff beseitigen kann. Dies kann den Durchsatz verbessern, wo radiologische Abteilungen lange Warteschlangen haben, und die Terminplanung für Patienten erleichtern, die sonst mehrere Termine benötigen würden. Exact Imaging erweiterte sein nordamerikanisches Vertriebsteam im Jahr 2026, als das Unternehmen bei großen Gesundheitssystemen an Dynamik gewann. Das PRI-MUS-Bewertungsprotokoll, das in klinischen Leitlinien enthalten ist, kann eine konsistentere diagnostische Leistung über Institutionen hinweg unterstützen und Anbietern eine gemeinsame Methode zur Diskussion von Bildgebungsbefunden geben.
Wachstum der präklinischen und translationalen Bildgebungsforschung
Die präklinische Forschung bietet eine separate Nachfragequelle für den Markt für Mikro-Ultraschallsysteme, die weniger von den Erstattungsentscheidungen abhängt, die den Krankenhauseinkauf prägen. Mikro-Ultraschall unterstützt die Längsschnittüberwachung von Tumorblutgefäßen und Tumorvolumen in Kleintiermodellen ohne ionisierende Strahlung und ermöglicht wiederholte Beobachtungen innerhalb eines Forschungsprogramms. Eine Studie aus dem Jahr 2026 demonstrierte die Machbarkeit von kontrastmittelfreiem Super-Resolution-Ultraschall zur Beurteilung der Mikrovaskulatur in murinen subkutanen Tumormodellen. VisualSonics gibt an, dass sein Vevo F2xc-System in einem Bereich von 71 MHz bis 1 MHz arbeitet und neurovaskuläre Bildgebung sowie die Rekonstruktion der gesamten Gehirnmikrovaskulatur bei Mäusen innerhalb von 5 Sekunden unterstützt[1]„Vevo F2xc Imaging System,” FUJIFILM VisualSonics, visualsonics.com..
Die Forschungsnutzung verbreitert die Basis der Forscher, die später die klinische Evidenzgenerierung in der Onkologie, Herz-Kreislauf-Forschung, Neurowissenschaft und anderen Anwendungen unterstützen können, die eine detaillierte Bildgebung kleiner Strukturen erfordern. Pharmazeutische und biotechnologische Käufer können eine stabilere Nachfrage bieten, da ihre Bildgebungskäufe an laufende Studienprogramme, etablierte Laborworkflows und wiederholte Forschungsaktivitäten gebunden sind und nicht allein an Erstattungsentscheidungen. Diese Forschungsbasis kann Anbietern auch helfen, neue Anwendungsfälle zu demonstrieren, bevor sie eine breitere klinische Einführung anstreben.
CMUT- und PMUT-Miniaturisierung für Hochfrequenz-Bildgebung
Die Entwicklung von CMUT und PMUT erweitert die technischen Optionen für den Markt für Mikro-Ultraschallsysteme, insbesondere für Hersteller, die kleinere Sonden und eine engere Integration mit elektronischen Komponenten anstreben. Diese mikromaschinellen Wandler können eine breite Bandbreite, Kompatibilität mit CMOS-Integration und eine gleichmäßigere Fertigung auf Wafer-Ebene bieten als herkömmliche Blei-Zirkonat-Titanat-Keramiken, was eine wiederholbare Produktion im großen Maßstab unterstützen kann. Eine Studie aus dem Jahr 2026 beschrieb ein 64-Element-Aluminiumnitrid-PMUT-Array mit einem 7:1-Seitenverhältnis, einer fraktionalen Bandbreite von über 60 % bei einer Mittenfrequenz von 7 MHz und einer lateralen Auflösung von 0,26 mm.
Kolo Medical hat CMUT-basierte Linearsonden für Dermatologie, Augenheilkunde, Rheumatologie und Muskel-Skelett-Bildgebung kommerzialisiert. Der SiliconWave-Ansatz des Unternehmens bietet einen Halbleiterfertigungsweg, der die Sondenkosten bei steigender Produktion senken und anwendungsspezifische Designs unterstützen könnte. Geringerer Ausgangsdruck, dielektrische Aufladung und Vorspannungsanforderungen schränken den Einsatz in der Tiefengewebe-Kardiologie und intravaskulären Umgebungen weiterhin ein, sodass technischer Fortschritt allein nicht die Notwendigkeit einer klinischen Validierung beseitigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Eindringtiefe bei ultrahohen Frequenzen | -1.2% | Global, begrenzt die Nutzung in klinischen Workflows für Tiefengewebe | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei klinischer Evidenz und Erstattung außerhalb der Urologie | -1.0% | Europa, Asien-Pazifik und der Nahe Osten, mit teilweiser Abschwächung durch die Kostenträgerdeckung in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Fachkräften für akustische Technik und klinische Anwendungen | -0.7% | Global, mit dem größten Druck in aufstrebenden Märkten im Asien-Pazifik-Raum und im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Eindringtiefe bei ultrahohen Frequenzen
Die begrenzte Eindringtiefe schränkt den Markt für Mikro-Ultraschallsysteme in der Tiefengewebe-Versorgung ein und bleibt eine physikalische Einschränkung und kein kurzfristiges kommerzielles Problem. Oberhalb von 40 MHz fällt die nutzbare Eindringtiefe unter 10 mm bis 15 mm, was den Einsatz bei tiefer abdominaler, Beckenboden- und Herzwandbildgebung einschränkt, wo Kliniker eine Sicht über oberflächliche Strukturen hinaus benötigen. Hochfrequenzgeräte ersetzen daher MRT, CT oder konventionellen Ultraschall bei diesen Verfahren nicht direkt, auch wenn die Bilddetails in geringeren Tiefen wertvoll sind.
Die intravaskuläre Zuführung kann das Tiefenproblem bei der Läsionsbeurteilung lösen, fügt jedoch Verfahrenskosten, Geräteanforderungen und klinische Komplexität hinzu, die den Einsatz auf ausgewählte Hochrisikofälle beschränken. Die Europäische Vereinigung der Gesellschaften für Ultraschall in Medizin und Biologie stellte fest, dass vaskuläre Ultraschallelastografie nicht für die routinemäßige klinische Entscheidungsfindung empfohlen wurde. Signalverarbeitungsmethoden wie Compounding und kohärente Planwellen-Bildgebung können den Kompromiss bei 15 MHz bis 30 MHz teilweise verbessern. Sie beseitigen jedoch nicht die strukturelle Grenze bei der Tiefengewebe-Bildgebung oder öffnen jede konventionelle Ultraschallanwendung für Mikro-Ultraschall.
Unsicherheit bei klinischer Evidenz und Erstattung außerhalb der Urologie
Unsicherheit bei klinischer Evidenz und Erstattung bleiben erhebliche Einschränkungen für den Markt für Mikro-Ultraschallsysteme außerhalb der Urologie. Die mikro-ultraschallgeführte Prostatabiopsie mit dem PRI-MUS-Protokoll hat die stärkste vergleichende klinische Evidenz und Leitlinienunterstützung unter den aktuellen Anwendungen, was Anbietern einen klareren Ausgangspunkt für die Einführung gibt. In der Muskel-Skelett-, Augenheil- und Herz-Kreislauf-Versorgung befindet sich die Evidenzbasis noch in präklinischen oder frühen klinischen Stadien, sodass Kostenträger weniger Vergleichsdaten haben, auf die sie eine Erstattungsentscheidung stützen können.
Die klinische Richtlinie von Aetna behandelt die mikro-ultraschallgeführte Prostatabiopsie außerhalb bestimmter klinischer Kriterien als experimentell[2]„Prostate Biopsy, Medical Clinical Policy Bulletins,” Aetna, aetna.com.. Europäische Systeme zur Bewertung von Gesundheitstechnologien und Japans Erstattungsüberprüfungsprozess können mehrjährige Verzögerungen zwischen klinischer Evidenz und einem Abrechnungsweg schaffen, was den Markteintritt für Anbieter ressourcenintensiver macht. Hersteller müssen daher von Prüfern geleitete Studien und gesundheitsökonomische Studien finanzieren, bevor sie eine breite Einführung in neuen Indikationen erwarten können. Ein Mangel an Fachkräften für akustische Technik und klinische Anwendungen fügt eine kurzfristige Schulungseinschränkung hinzu, insbesondere in aufstrebenden Märkten im Asien-Pazifik-Raum und im Nahen Osten, wo Anbieter möglicherweise weniger Zugang zu spezialisierter Ausbildung und lokalem technischen Support haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Softwareintegration verändert die Umsatzdynamik bei Hardware
Hochfrequenzsonden und Wandler hielten im Jahr 2025 einen Anteil von 39,31 % am Markt für Mikro-Ultraschallsysteme. Ihre führende Position spiegelt die wiederkehrende Beschaffung wider, da Wandler ausgetauscht werden müssen und Mehrsondenworkflows die Ausgaben über den ursprünglichen Konsolenkauf hinaus erhöhen. In der Praxis kann eine Abteilung verschiedene Sonden für unterschiedliche Anatomie, Patientenpositionierung und Verfahrensanforderungen benötigen, was das Sondenportfolio nach dem ersten Systemverkauf wichtig macht. Die Spezialisierung von Sonden wird zu einem wichtigen Wettbewerbsaspekt in der klinischen Bildgebung, da Käufer Auflösung, Handhabungsfreundlichkeit, Kompatibilität und Serviceunterstützung gemeinsam bewerten. Die kommerziell erhältlichen CMUT-basierten Sonden von Kolo Medical arbeiten bei Frequenzen von bis zu 38+ MHz für hochauflösende Dermatologie, Augenheilkunde und Muskel-Skelett-Bildgebung. Dieses Produktmix begünstigt Anbieter, die das Sondendesign an individuelle klinische Anwendungen anpassen und Nutzern helfen können, das richtige Werkzeug für eine definierte Untersuchung auszuwählen. Zubehör und Verbrauchsmaterialien profitieren ebenfalls, da mehr präklinische Bildgebungszentren Systeme hinzufügen und routinemäßige Verbrauchsmaterialien, Positionierungshilfen und Ersatzkomponenten während langer Forschungsprogramme benötigen.
Softwareplattformen werden bis 2031 voraussichtlich mit einer CAGR von 12,65 % wachsen, der höchsten Rate unter den Produkttypen. Die Marktgröße für Mikro-Ultraschallsysteme bei Softwareplattformen wird durch die Nachfrage nach automatisierter Läsionsbewertung, PRI-MUS-Risikobewertung und MRT-Fusionsüberlagerungen unterstützt. Diese Funktionen beeinflussen zunehmend die Systemauswahl bei Wettbewerbsausschreibungen, da Käufer ein Bildgebungssystem wünschen, das von verschiedenen Klinikern konsistent genutzt und mit bestehenden Dokumentationspraktiken verknüpft werden kann. Software kann Nutzern helfen, Bedienvariationen zu verwalten und Bilder in bestehende klinische Workflows zu integrieren, einschließlich Überprüfung, Berichterstattung und Nachsorgediskussionen. Die Mikro-Ultraschallsysteme-Branche bewegt sich auf ein Modell zu, bei dem Softwarelizenzierung die Hardwareeinnahmen ergänzen und eine fortlaufende kommerzielle Beziehung nach der Installation unterstützen kann. Eine höhere Softwarebindung kann wiederkehrende Einnahmen verbessern, auch wenn das Wachstum bei Geräteeinheiten ungleichmäßig ist, insbesondere wenn Anbieter nach dem Erwerb von Erfahrungen mit einem System Module hinzufügen. Anbieter, die validierte Bildanalyse mit zuverlässiger Workflow-Unterstützung kombinieren, sind besser positioniert, um von diesem Wandel zu profitieren.


Nach Formfaktor: Tragbare Systeme erweitern den Zugang zur Point-of-Care-Versorgung
Wagenbasierte Systeme hielten im Jahr 2025 einen Anteil von 35,24 % am Markt für Mikro-Ultraschallsysteme. Ihre etablierte Position ist mit der Rechenstabilität und den Festblendenarrays verbunden, die für die Prostata-Bildgebung und intravaskuläre Eingriffe benötigt werden. Wagenbasierte Installationen sind in Tertiärkrankenhäusern und akademischen Zentren verbreitet, die komplexe Eingriffe verwalten, dedizierte Bildgebungsräume unterhalten und den regelmäßigen Einsatz durch ein Spezialistenteam unterstützen können. Sie können eine konsistente Bildgebung in Umgebungen unterstützen, in denen ein dedizierter klinischer Raum, geschultes Personal und etablierter technischer Support verfügbar sind. Diese Systeme eignen sich auch für Einrichtungen, die Bildgebungsdaten mit einer größeren Gruppe von Klinikern und elektronischen Akten verbinden müssen. Tischforschungssysteme erfüllen eine andere, aber stetige Rolle in pharmazeutischen und akademischen Studien. FUJIFILM VisualSonics positioniert das Vevo F2xc als breitfrequente Forschungsplattform für kardiovaskuläre und onkologische Arbeiten.
Tragbare Systeme werden bis 2031 voraussichtlich mit einer CAGR von 13,42 % wachsen und sind damit der am schnellsten wachsende Formfaktor. Portabilität kann hochauflösende Beurteilungen näher an den Point of Care bringen und das Kapitalengagement für die praxisbasierte Einführung reduzieren, insbesondere wenn eine Praxis begrenzten Platz oder ein kleineres Gerätebudget hat. Die CMUT-on-ASIC-Integration schafft einen möglichen Weg für kleinere, zweckgebundene Geräte, die eine nützliche Bildqualität beibehalten und gleichzeitig die Größe der Hardwareplattform reduzieren. Die oben genannte Möglichkeit ist besonders relevant für unabhängige urologische Praxen, die möglicherweise keinen wagenbasierten Kauf tätigen, aber ein tragbares System innerhalb eines fokussierten diagnostischen Pfades nutzen können. Aktuelle tragbare Optionen haben noch nicht einen Preis unter 10.000 USD, eine 29-MHz-Bildgebungsfähigkeit und ein validiertes KI-Bewertungsprotokoll in einem Gerät kombiniert. Der Markt für Mikro-Ultraschallsysteme könnte daher einen Wettbewerb sehen, der sich auf das Gleichgewicht zwischen kompaktem Design, Bildqualität, klinischer Validierung und den praktischen Anforderungen an Reinigung, Lagerung und Datenverwaltung konzentriert. Ein tragbares Gerät muss dennoch die Zuverlässigkeits- und Workflow-Anforderungen von Spezialnutzern erfüllen, bevor es etabliertere Geräte in einer Routineumgebung ersetzen kann.
Nach Technologie: Elastografie fügt Gewebecharakterisierungsfähigkeit hinzu
Hochfrequenz-Ultraschall hielt im Jahr 2025 einen Anteil von 42,14 % am Marktumsatz und blieb die Kerntechnologie in Urologie, Dermatologie und präklinischer Forschung. Er bietet die Bildgebungsgrundlage für Systeme, die darauf ausgelegt sind, oberflächliche Strukturen in Echtzeit zu zeigen, weshalb er für die klinischen Anwendungen mit der klarsten Evidenzbasis zentral bleibt. Zweidimensionaler Mikro-Ultraschall bleibt das wichtigste klinische Format, da er routinemäßige Bildgebung und geführte Eingriffe unterstützt, ohne eine wesentliche Änderung des Workflows des Arztes zu erfordern. Doppler-Mikro-Ultraschall unterstützt auch den Gefäßzugang und oberflächliche Veneneingriffe, bei denen Blutflussinformationen die strukturelle Bildgebung ergänzen können. Dreidimensionale und 4D-Systeme entstehen in der Geburtshilfe, der onkologischen Chirurgie und anderen Bereichen, die von Live-Volumenansichten und einer engeren Beurteilung von Gewebegrenzen profitieren. Diese Technologieoptionen ermöglichen es Plattformanbietern, verschiedene klinische Bedürfnisse aus verwandten Hochfrequenz-Bildgebungsarchitekturen zu bedienen, anstatt sich auf eine einzige Konfiguration für jeden Einsatz zu verlassen.
Elastografie wird bis 2031 voraussichtlich mit einer CAGR von 12,12 % wachsen, der schnellsten Rate innerhalb der Technologiesegmentierung. Sie misst die Gewebesteifigkeit und kann die Krebsdifferenzierung und die Beurteilung der Plaqueinstabilität unterstützen und fügt der Bildgebung, die sich sonst auf die Anatomie konzentriert, ein funktionelles Element hinzu. Eine Studie aus dem Jahr 2025 über intravaskuläre Ultraschallelastografie berichtete über einen Doppelelement-Mikrokatheter mit einem Außendurchmesser von 1,55 mm und beobachtete eine Steifigkeit von 4,9 ± 0,3 kPa in atherosklerotischen Plaques und 39,6 ± 2,5 kPa in normalen Gefäßwänden in vivo. Diese Evidenz unterstützt weitere Arbeiten zur interventionellen Entscheidungsfindung, obwohl die Einführung erfordert, dass Kliniker verstehen, wie Steifigkeitsmessungen neben etablierten Bildgebungsbefunden interpretiert werden sollten. Der Markt für Mikro-Ultraschallsysteme ist auf multizentrische Validierung angewiesen, um Elastografie von Forschungsumgebungen in erstattete klinische Protokolle zu überführen. Die europäische Ultraschallgemeinschaft fordert weiterhin eine stärkere klinische Validierung, bevor sie für die routinemäßige Entscheidungsfindung eingesetzt wird.
Nach Anwendung: Urologie führt, während der kardiovaskuläre Einsatz zunimmt
Urologie und Prostata-Bildgebung hielten im Jahr 2025 einen Anteil von 44,54 % am Markt für Mikro-Ultraschallsysteme. Diese Führungsposition wird durch die klinische Evidenz für die gezielte Prostatabiopsie und die Anerkennung der OPTIMUM-Ergebnisse im Jahr 2025 unterstützt. Die Anwendung nutzt hochauflösende Echtzeit-Bildgebung zur Führung eines Eingriffs, den Urologen bereits durchführen, was den Workflow-Wechsel am Einführungspunkt reduziert. Evidenz und Workflow-Vertrautheit haben der Prostataversorgung einen klareren Weg zur institutionellen Beschaffung gegeben als viele andere Anwendungen, bei denen die Evidenz- und Erstattungslage weniger ausgereift ist. ExactVu und Philips UroNav verfügen über FDA-Zulassungen, die das Beschaffungsvertrauen in den Vereinigten Staaten unterstützen. Die Prostata-Bildgebung wird wahrscheinlich der wichtigste klinische Referenzpunkt für Anbieter bleiben, die Wertbeweise in anderen Anwendungen aufbauen, insbesondere wenn sie zeigen müssen, dass ein Gerät die diagnostische Effizienz verbessern kann, ohne einen weiteren Überweisungsschritt zu schaffen.
Kardiovaskuläre und intravaskuläre Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 12,82 % wachsen. In diesem Anwendungsfall kann katheterbasierte Bildgebung die Tiefenbeschränkungen umgehen, die die externe Hochfrequenz-Bildgebung einschränken, und den Wandler näher an das zu beurteilende Gewebe bringen. Eine Überprüfung aus dem Jahr 2025 beschrieb die intravaskuläre Ultraschallelastografie als potenzielles Werkzeug zur Beurteilung der Plaquesteifigkeit und Risikostratifizierung für Rupturen. Onkologische Forschung, Augenheilkunde und Muskel-Skelett-Bildgebung entwickeln ebenfalls Nischen, da klinische Studien und KI-Modellbibliotheken expandieren, obwohl jede Evidenz benötigt, die auf ihre eigene Versorgungsumgebung zugeschnitten ist. Geburtshilfe, Gynäkologie, Neurologie und neurovaskuläre Forschung bleiben kleinere Beitragende, die von 3D-, 4D- und Doppler-Fähigkeiten profitieren können. Der Markt für Mikro-Ultraschallsysteme hat eine breitere Anwendungsbasis als die Prostataversorgung allein, aber diese Anwendungen benötigen stärkere klinische Daten und Erstattungsunterstützung. Der kommerzielle Erfolg außerhalb der Urologie wird von Evidenz abhängen, die einen klaren Vorteil in definierten Versorgungspfaden demonstriert und Ärzten einen Grund gibt, eine etablierte Bildgebungsroutine zu ändern.
Nach Endnutzer: Ambulante Versorgung verlagert die Systemnachfrage
Krankenhäuser und Gesundheitssysteme hielten im Jahr 2025 einen Anteil von 32,64 % am Marktumsatz und waren damit die größte Endnutzergruppe. Frühe Einsätze konzentrierten sich auf Tertiärkrankenhäuser und akademische medizinische Zentren, da wagenbasierte Systeme Kapitalbudgets, technischen Support, Spezialnutzer und eine klare Zuständigkeit innerhalb der Bildgebungs- oder Verfahrensabteilung erfordern. Krankenhäuser bieten weiterhin eine wichtige Basis für hochvolumige urologische und kardiovaskuläre Eingriffe, bei denen koordinierte Teams spezialisierte Geräte regelmäßig nutzen können. Akademische und Forschungseinrichtungen bilden eine weitere etablierte Käufergruppe durch präklinische Studien in Onkologie, Kardiologie und Neurowissenschaft. Diagnosezentren erweitern auch ihren Einsatz ambulanter Hochfrequenz-Bildgebung, da sich die Erstattungsbedingungen entwickeln und Überweiser einen schnelleren Zugang zu gezielten Untersuchungen suchen. Diese Umgebungen geben Anbietern Möglichkeiten, Geräteverkäufe mit Wartung, Schulung und Bildanalyseunterstützung zu kombinieren, was wichtig sein kann, wenn Nutzer Hilfe bei der Einführung eines neuen Verfahrens benötigen.
Spezialisierte Kliniken und ambulante Operationszentren werden bis 2031 voraussichtlich mit einer CAGR von 13,25 % wachsen. Dieser Trend spiegelt die Verlagerung der gezielten Prostatabiopsie und der Point-of-Care-Muskel-Skelett-Bildgebung in kostenorientierte ambulante Umgebungen wider, in denen Patienten und Anbieter möglicherweise weniger Besuche bevorzugen. Die Marktgröße für Mikro-Ultraschallsysteme bei diesen Endnutzern wächst, wenn ein System in einen bestehenden Praxis-Workflow passen und die Abhängigkeit von einem separaten MRT-Besuch reduzieren kann. Pharmazeutische und biotechnologische Unternehmen stellen eine separate Käufergruppe dar, da sie Tischplattformen für nachhaltige präklinische Programme kaufen und oft wiederholte Bildgebung über lange Studienzeiträume benötigen. Diese Unternehmen können eine geringere Preissensitivität und eine stärkere Nachfrage nach Softwaremodulen haben, die ihnen helfen, Forschungsdaten zu verwalten und zu vergleichen. Da sich Eingriffe in ambulante Umgebungen verlagern, können Systempreise unter Druck geraten, da Klinik-Beschaffungsteams kostensensitiver sind als Krankenhaus-Kapitalausschüsse. Serviceverträge und Software-Erneuerungen können wichtiger werden, da die installierte Basis breiter wird und Anbieter Nutzer außerhalb großer Krankenhausnetzwerke unterstützen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 36,21 % am Markt für Mikro-Ultraschallsysteme. Die Position der Region wird durch eine etablierte Erstattungsinfrastruktur, führende Gerätehersteller und ein aktives FDA-Zulassungsumfeld für Ultraschallgeräte unterstützt, was es Anbietern erleichtern kann, neue Systeme zu bewerten und zu beschaffen. Die Vereinigten Staaten sind der größte nationale Markt, da die urologische Gemeinschaft die klinische Evidenz für die mikro-ultraschallgeführte Prostatabiopsie schnell berücksichtigt hat. Kanada trägt durch die Beschaffung durch akademische medizinische Zentren und die Präsenz von Exact Imaging auf dem Heimatmarkt in Toronto bei. Mexiko befindet sich noch in einem früheren Stadium, obwohl spezialisierte urologische Kliniken durch Händlerbeziehungen Nachfrage aufbauen und die Technologie innerhalb fokussierter Prostataversorgungsdienste einführen. Lange MRT-Wartezeiten und hohe Verfahrenskosten können die Attraktivität des praxisbasierten Mikro-Ultraschalls für die erste Prostatakrebs-Beurteilung erhöhen, insbesondere wenn Anbieter Bildgebung und Biopsie innerhalb eines koordinierten lokalen Pfades durchführen können.
Europa blieb die zweitgrößte regionale Basis für den Markt für Mikro-Ultraschallsysteme, mit Deutschland, dem Vereinigten Königreich und Frankreich als wichtigsten Beschaffungsländern. Die EU-Medizinprodukteverordnung hat die Marktzugangsanforderungen standardisiert und gleichzeitig die Verantwortlichkeiten für die Marktüberwachung nach dem Inverkehrbringen erhöht, was für Anbieter und Gesundheitsdienstleister größere administrative Anforderungen schafft. Das NHS Shared Business Services-Rahmenwerk des Vereinigten Königreichs und der IQWiG-Prozess in Deutschland können unterschiedliche Erstattungszeitpläne für neue Bildgebungstechnologien schaffen. Europäische urologische Fachgesellschaften haben mehr Leitlinienfortschritte für die Prostatabiopsie erzielt als vergleichbare asiatische Systeme, was eine frühere Einführung unterstützt, wenn Anbieter klinische Leitlinien mit Zahlungswegen verbinden können. Italien und Spanien gewinnen durch onkologische Screening-Aktivitäten und private Gesundheitsnetzwerke an Nachfrage. Die nordischen Länder und die Niederlande tragen durch präklinische Forschungskäufe bei. Philips brachte im Juli 2026 das Alturion-Ultraschallsystem mit KI-gestützten Workflows, FDA 510(k)-Zulassung und CE-Kennzeichnung auf den Markt und erhielt im Juni 2026 die FDA-Zulassung für Elevate Plus.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 12,15 % wachsen, der schnellsten regionalen Rate. Chinas Modernisierung des Gesundheitswesens erweitert die diagnostische Infrastruktur in Städte der zweiten und dritten Kategorie, wo mittelklassige Systeme kostensensitive Nachfrage befriedigen und Anbietern helfen können, Bildgebungsdienstleistungen näher an Patienten außerhalb der größten Ballungsgebiete anzubieten. Indiens Production Linked Incentive-Programm für Medizinprodukte baut lokale Kapazitäten für Ultraschallkomponenten auf und kann die Importabhängigkeit reduzieren. Dieser Fokus auf lokale Fertigung kann auch wettbewerbsfähigere institutionelle Preise unterstützen, wenn Krankenhäuser importierte Geräte mit Systemen vergleichen, die über inländische Lieferketten zusammengebaut werden. Südkorea und Australien dienen als Märkte für frühe Einführung und Referenzstandorte für neue Versionen von GE HealthCare, Philips und Siemens. Japans alternde Bevölkerung bleibt für die Nachfrage nach Diagnosedienstleistungen relevant, obwohl Erstattungsüberprüfung und klinische Einführung Zeit in Anspruch nehmen können. Der Nahe Osten, Afrika und Südamerika sind frühere Regionen, wobei GCC-Länder in tertiäre Bildgebung investieren und Brasilien spezialisierte onkologische Workflows durch Vertriebsbeziehungen, lokale Schulungen und ein fokussierteres Engagement mit urologischen Anbietern aufbaut.

Wettbewerbslandschaft
Der Markt für Mikro-Ultraschallsysteme hat eine konzentrierte Wettbewerbsstruktur. GE HealthCare, Koninklijke Philips, Siemens Healthineers, Fujifilm Holdings und Samsung Medison konkurrieren durch breite Produktportfolios, KI-gestützte Workflow-Tools und globale Servicenetzwerke, die Kunden in verschiedenen Versorgungsumgebungen unterstützen können. Exact Imaging, Kolo Medical, Verasonics und Vermon S.A.S. konzentrieren sich stärker auf Hochfrequenzwandler und klinisch spezifische Systeme. Größere Unternehmen können ein breites Spektrum an Krankenhausbedürfnissen bedienen, während spezialisierte Anbieter durch Auflösung, Sondendesign, fokussierte Anwendungen und ein enges Verständnis einer bestimmten Nutzergruppe konkurrieren können. Diese Mischung schafft Wettbewerb zwischen Plattformbreite und zweckgebundener klinischer Fähigkeit. Die Mikro-Ultraschallsysteme-Branche hat sich noch nicht auf einen Standardansatz zur Kombination von Hochfrequenz-Bildgebung, tragbaren Formfaktoren, validierten KI-Tools und dem für den routinemäßigen klinischen Einsatz erforderlichen Serviceunterstützung geeinigt.
GE HealthCare brachte im August 2026 das kardiovaskuläre Ultraschallportfolio Vivid Explorer, Vivid Advanced und Vivid Focus auf den Markt. Das Portfolio verwendet die cSound-Bildgebungsarchitektur und umfasst KI Auto Measure 2D und Easy AutoEF-Tools[3]„GE HealthCare Unveils the Next Generation of the Vivid Cardiovascular Ultrasound Portfolio,” GE HealthCare, gehealthcare.com.. Dieser Schritt zeigt, wie große Anbieter gemeinsame Softwaregrundlagen über Plattformfamilien und Versorgungsumgebungen hinweg nutzen. Philips brachte Alturion im Juli 2026 mit KI-gestützten Workflows für hochvolumige klinische Umgebungen auf den Markt. Philips erhielt auch im Juni 2026 die FDA 510(k)-Zulassung für Elevate Plus für EPIQ Elite und Affiniti. Diese Veröffentlichungen stärken die kommerzielle Infrastruktur für hochauflösende Bildgebung und automatisierte Workflow-Funktionen.
Die Wettbewerbsmöglichkeit liegt weiterhin in einem tragbaren Gerät, das 29-MHz-Bildgebung, validiertes KI-Scoring und einen niedrigeren Einstiegspreis kombiniert, ohne die Bildkonsistenz und Anwendungsunterstützung zu opfern, die in der Spezialversorgung erwartet werden. Der Markt für Mikro-Ultraschallsysteme wird daher wahrscheinlich Anbieter belohnen, die spezialisierte Bildgebung einfacher zu kaufen, zu betreiben, in klinische Akten zu integrieren und nach der Installation durch zuverlässige Schulung, reaktionsschnellen Service und Software-Updates zu unterstützen machen, die über die Lebensdauer eines Systems hinweg nützlich bleiben.
Marktführer in der Mikro-Ultraschallsysteme-Branche
Fujifilm Holdings Corporation
Exact Imaging Inc.
Butterfly Network, Inc.
Verasonics, Inc.
Vermon S.A.S.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Exact Imaging, der Entwickler eines erstmaligen hochauflösenden Mikro-Ultraschallsystems für gezielte Prostatakrebs-Biopsien, gab die Erweiterung seines US-amerikanischen Vertriebsteams bekannt, da das Unternehmen weiterhin Dynamik bei großen Gesundheitssystemen aufbaut.
- November 2025: Exact Imaging gab Ergebnisse seiner klinischen OPTIMUM-Studie bekannt, die die Nicht-Unterlegenheit seiner ExactVu-Mikro-Ultraschallplattform gegenüber der MRT-fusionsgeführten Biopsie für die Diagnose von Prostatakrebs demonstrieren.


Globaler Berichtsumfang für den Markt für Mikro-Ultraschallsysteme
Gemäß dem Umfang des Berichts sind Mikro-Ultraschallsysteme fortschrittliche medizinische Bildgebungsgeräte, die sehr hochfrequente Ultraschallwellen, typischerweise im Bereich von 20 bis 50 MHz, nutzen, um hochauflösende Bilder von oberflächlichen Geweben und kleinen anatomischen Strukturen zu erzeugen. Diese Systeme sind besonders nützlich für die detaillierte Visualisierung in Bereichen wie Prostata, Haut, oberflächliche Gefäße und kleine Organe und liefern Klinikern präzise diagnostische Informationen auf mikroskopischer Ebene.
Der Markt für Mikro-Ultraschallsysteme ist nach Produkttyp segmentiert in Bildgebungskonsolen, Hochfrequenzsonden und Wandler, Softwareplattformen sowie Zubehör und Verbrauchsmaterialien; nach Formfaktor in wagenbasierte Systeme, tragbare Systeme, Tischforschungssysteme und andere Formfaktoren; nach Technologie in Hochfrequenz-Ultraschall, 2D-Mikro-Ultraschall, 3D- und 4D-Mikro-Ultraschall, Doppler-Mikro-Ultraschall, Elastografie und andere Technologien; nach Anwendung in Urologie und Prostata-Bildgebung, onkologische Forschung, kardiovaskuläre und intravaskuläre Bildgebung, Augenheilkunde und Vordersegment-Bildgebung, Geburtshilfe und Gynäkologie, Muskel-Skelett- und Rheumatologie-Bildgebung, Neurologie und neurovaskuläre Forschung sowie andere Anwendungen; nach Endnutzer in Krankenhäuser und Gesundheitssysteme, Diagnosezentren, spezialisierte Kliniken und ambulante Operationszentren, akademische und Forschungseinrichtungen, pharmazeutische und biotechnologische Unternehmen sowie andere Endnutzer; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Bildgebungskonsolen |
| Hochfrequenzsonden und Wandler |
| Softwareplattformen |
| Zubehör und Verbrauchsmaterialien |
| Wagenbasierte Systeme |
| Tragbare Systeme |
| Tischforschungssysteme |
| Sonstige |
| Hochfrequenz-Ultraschall |
| 2D-Mikro-Ultraschall |
| 3D- und 4D-Mikro-Ultraschall |
| Doppler-Mikro-Ultraschall |
| Elastografie |
| Andere Technologien |
| Urologie und Prostata-Bildgebung |
| Onkologische Forschung |
| Kardiovaskuläre und intravaskuläre Bildgebung |
| Augenheilkunde und Vordersegment-Bildgebung |
| Geburtshilfe und Gynäkologie |
| Muskel-Skelett- und Rheumatologie-Bildgebung |
| Neurologie und neurovaskuläre Forschung |
| Andere Anwendungen |
| Krankenhäuser und Gesundheitssysteme |
| Diagnosezentren |
| Spezialisierte Kliniken und ambulante Operationszentren |
| Akademische und Forschungseinrichtungen |
| Pharmazeutische und biotechnologische Unternehmen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Bildgebungskonsolen | |
| Hochfrequenzsonden und Wandler | ||
| Softwareplattformen | ||
| Zubehör und Verbrauchsmaterialien | ||
| Nach Formfaktor | Wagenbasierte Systeme | |
| Tragbare Systeme | ||
| Tischforschungssysteme | ||
| Sonstige | ||
| Nach Technologie | Hochfrequenz-Ultraschall | |
| 2D-Mikro-Ultraschall | ||
| 3D- und 4D-Mikro-Ultraschall | ||
| Doppler-Mikro-Ultraschall | ||
| Elastografie | ||
| Andere Technologien | ||
| Nach Anwendung | Urologie und Prostata-Bildgebung | |
| Onkologische Forschung | ||
| Kardiovaskuläre und intravaskuläre Bildgebung | ||
| Augenheilkunde und Vordersegment-Bildgebung | ||
| Geburtshilfe und Gynäkologie | ||
| Muskel-Skelett- und Rheumatologie-Bildgebung | ||
| Neurologie und neurovaskuläre Forschung | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Diagnosezentren | ||
| Spezialisierte Kliniken und ambulante Operationszentren | ||
| Akademische und Forschungseinrichtungen | ||
| Pharmazeutische und biotechnologische Unternehmen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Mikro-Ultraschallsysteme im Jahr 2026?
Der Markt für Mikro-Ultraschallsysteme hat im Jahr 2026 einen Wert von 2,53 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 3,68 Milliarden USD erreichen.
Welche Wachstumsrate wird für Mikro-Ultraschallsysteme bis 2031 prognostiziert?
Der Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,75 % wachsen.
Welche Produktkategorie führte im Jahr 2025 beim Umsatz?
Hochfrequenzsonden und Wandler führten beim Produktumsatz mit einem Anteil von 39,31 % im Jahr 2025.
Welche klinische Anwendung hatte im Jahr 2025 den größten Umsatzanteil?
Urologie und Prostata-Bildgebung hielten im Jahr 2025 den größten Anwendungsanteil mit 44,54 %.
Welche Region wächst bis 2031 am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 12,15 % wachsen.
Warum sind gezielte Prostatabiopsie-Workflows wichtig?
Klinische Evidenz, die die mikro-ultraschallgeführte Biopsie unterstützt, kann Anbietern helfen, gezielte Bildgebung in einen bestehenden transrektalen Workflow zu integrieren und die Abhängigkeit von einem separaten MRT-Termin zu reduzieren.
Seite zuletzt aktualisiert am:



