
マイクロ超音波システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.53 十億米ドル |
| 市場規模 (2031) | 3.68 十億米ドル |
| 成長率 (2026 - 2031) | 7.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロ超音波システム市場分析
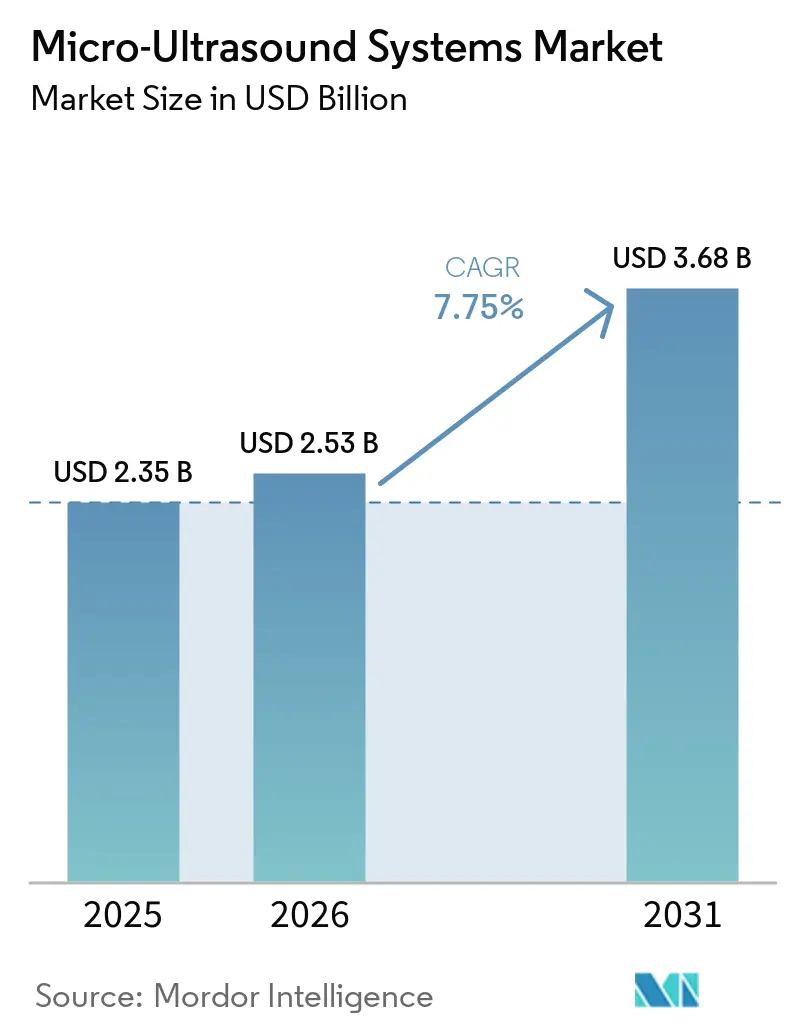
マイクロ超音波システム市場規模は、2025年の2.35 ビリオン 米ドルから2026年には2.53 ビリオン 米ドルに成長し、2026年から2031年にかけて7.75%のCAGRで2031年までに3.68 ビリオン 米ドルに達すると予測されています。
リアルタイム画像を提供し、標的介入をサポートする手技特化型イメージングへの需要が高まっています。前立腺ケアにおいて、29 MHzのマイクロ超音波は、泌尿器科の現場でのターゲティング、画像レビュー、生検計画を可能にすることで、MRIベースの診療経路に代わる選択肢を提供します。MRI容量が限られている場合、外来ベースのマイクロ超音波は遅延を減らし、紹介をスムーズにし、患者がより早く診断結果を受け取れるよう支援します。サプライヤーは画像解釈ソフトウェア、ワークフロー統合、プローブ、およびサービス体制に注力しています。購入者はトレーニング、ソフトウェアアップデート、レポート互換性、ローカルサポート、プローブ交換、および複数拠点での使用を考慮します。成長は、臨床エビデンス、償還、トレーニング、および技術サポートが一致する地域で最も強くなっています。ただし、深部組織の限界と不確実な支払い経路が、確立されたアプリケーション以外での使用を制限しています。
主要レポートのポイント
- 製品タイプ別では、高周波プローブおよびトランスデューサーが2025年に39.31%のシェアを占め、ソフトウェアプラットフォームは2031年にかけて12.65%のCAGRで成長すると予測されています。
- フォームファクター別では、カートベースシステムが2025年に35.24%のシェアを占め、ハンドヘルドシステムは2031年にかけて13.42%のCAGRで成長すると予測されています。
- 技術別では、高周波超音波が2025年に42.14%のシェアを占め、エラストグラフィーは2031年にかけて12.12%のCAGRで成長すると予測されています。
- アプリケーション別では、泌尿器科および前立腺イメージングが2025年に44.54%のシェアを占め、心血管および血管内イメージングは2031年にかけて12.82%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院および医療システムが2025年に32.64%のシェアを占め、専門クリニックおよび外来手術センターは2031年にかけて13.25%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に36.21%のシェアを占め、アジア太平洋地域は2031年にかけて12.15%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高解像度リアルタイムイメージングの採用 | +2.0% | 北米および西ヨーロッパに最大集中するグローバル | 中期(2〜4年) |
| 標的前立腺生検ワークフローの拡大 | +1.7% | 北米、ヨーロッパ、日本、オーストラリア、ブラジルおよび韓国への波及 | 短期(2年以内) |
| 前臨床および橋渡し研究イメージング研究の成長 | +1.0% | 北米およびヨーロッパ、アジア太平洋地域の学術拠点への拡大 | 中期(2〜4年) |
| 高周波イメージングのためのCMUTおよびPMUTの小型化 | +0.9% | グローバル、技術開発は米国、中国、ドイツに集中 | 長期(4年以上) |
| MRI代替スクリーニング経路の手技レベルの経済性 | +1.1% | グローバル、ヨーロッパおよびアジア太平洋地域の公衆衛生システムで財政的感度が最も高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高解像度リアルタイムイメージングの採用拡大
マイクロ超音波システム市場は、診察時点でのリアルタイム処理と29 MHzから70 MHzの動作周波数を組み合わせたシステムによって支えられています。この範囲により、臨床医は後の画像レビューを待つことなく、評価中に微細な表在解剖を可視化することができます。これらのシステムは、選択されたワークフローにおいてMRIや組織病理学を必要としていた微細解剖学的詳細を示すことができます。ただし、すべての画像診断法を広く置き換えるためではなく、定義された臨床適応症向けに設計されています。2026年のレビューでは、前立腺がん検出のためのAI対応モデルが最大0.871の曲線下面積を達成し、感度92.5%、特異度68.1%であったと報告されています。
AIツールは解釈をより一貫したものにし、高度に専門化されたユーザーの少数グループへの依存を減らし、複数のサイトにわたって臨床医をトレーニングするための明確な根拠を病院に提供することができます。これは、高解像度イメージングがMRIに関連する資本コスト、スケジューリング要件、または別の物理的スペースなしに診断評価を改善できる筋骨格および眼科ケアにおいて重要です。マルチサイトAIモデルが商業利用に移行するにつれて、より多くの紹介医が適切な患者を外来ベースのマイクロ超音波に誘導する可能性があり、診断の遅延を減らし、部門間の患者の移動を簡素化し、手技量を増加させることができます。
標的前立腺生検ワークフローの拡大
標的前立腺生検は、マイクロ超音波システム市場の中心的な需要ドライバーです。これは、泌尿器科医がすでに経直腸手技に使用している臨床ワークフローに適合しているためです。OPTIMUMランダム化試験は、20センターにわたる802名の生検未経験男性を対象とし、マイクロ超音波ガイド下生検がグリーソングレードグループ2以上の前立腺がん検出においてMRIフュージョンガイド下生検に対して非劣性であることを示しました。
29 MHzシステムにより、医師は別途MRIスケジューリングサイクルなしに標的イメージングと生検を実施でき、臨床的懸念から診断手技までの実際的な遅延を排除できます。これにより、放射線科が長い待ち行列に直面している場合のスループットを改善し、複数の予約が必要な患者のスケジューリングを容易にすることができます。Exact Imagingは、主要な医療システムとの勢いを構築する中で、2026年に北米の商業チームを拡大しました。臨床ガイドラインに含まれるPRI-MUSスコアリングプロトコルは、施設間でより一貫した診断パフォーマンスをサポートし、画像所見について議論するための共通の方法を提供者に提供することができます。
前臨床および橋渡し研究イメージング研究の成長
前臨床研究は、マイクロ超音波システム市場に対して独立した需要源を提供しており、病院購買を形成する償還決定への依存度が低いものです。マイクロ超音波は、電離放射線なしに小動物モデルにおける腫瘍血管および腫瘍体積の縦断的モニタリングをサポートし、研究プログラム内での繰り返し観察を可能にします。2026年の研究では、マウス皮下腫瘍モデルにおける微小血管系の評価のためのコントラストフリー超解像超音波の実現可能性が実証されました。VisualSonicsは、そのVevo F2xcシステムが71 MHzから1 MHzの範囲で動作し、5秒以内にマウスの神経血管イメージングおよび全脳微小血管再構成をサポートすると述べています[1]。
研究利用は、後に腫瘍学、心血管研究、神経科学、および小構造の詳細なイメージングを必要とするその他のアプリケーションにおける臨床エビデンス生成をサポートできる研究者の基盤を広げます。製薬およびバイオテクノロジーの購入者は、そのイメージング購入が継続的な研究プログラム、確立された実験室ワークフロー、および償還決定だけでなく繰り返しの研究活動に結びついているため、より安定した需要を提供できます。この研究基盤は、サプライヤーがより広い臨床採用を求める前に新しいユースケースを実証するのにも役立ちます。
高周波イメージングのためのCMUTおよびPMUTの小型化
CMUTおよびPMUTの開発は、マイクロ超音波システム市場で利用可能な技術的選択肢を拡大しており、特により小型のプローブと電子部品とのより緊密な統合を求めるメーカーにとって重要です。これらのマイクロマシン加工トランスデューサーは、広帯域幅、CMOS統合との互換性、および従来のチタン酸ジルコン酸鉛セラミックよりも均一なウェーハレベル製造を提供でき、スケールでの再現可能な生産をサポートします。2026年の研究では、7:1のアスペクト比、7 MHzの中心周波数で60%以上の分数帯域幅、および0.26 mmの横方向分解能を持つ64素子窒化アルミニウムPMUTアレイが記述されました。
Kolo Medicalは、皮膚科、眼科、リウマチ科、および筋骨格イメージング向けのCMUTベースのリニアプローブを商業化しました。同社のSiliconWaveアプローチは、生産規模が拡大するにつれてプローブコストを下げ、アプリケーション固有の設計をサポートできる半導体製造経路を提供します。低い出力圧力、誘電体充電、およびバイアス電圧要件は、依然として深部組織の心臓病学および血管内設定での使用を制限しているため、技術的進歩だけでは臨床検証の必要性を排除しません。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 超高周波における限られた穿透深度 | -1.2% | 深部組織の臨床ワークフローでの採用を制限するグローバル | 長期(4年以上) |
| 泌尿器科以外での臨床エビデンスおよび償還の不確実性 | -1.0% | ヨーロッパ、アジア太平洋地域、および中東、米国の支払者カバレッジによる部分的な緩和 | 中期(2〜4年) |
| 専門的な音響工学および臨床アプリケーション人材の不足 | -0.7% | グローバル、新興アジア太平洋地域および中東市場で最大のプレッシャー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
超高周波における限られた穿透深度
限られた穿透深度は、深部組織ケア設定においてマイクロ超音波システム市場を制限しており、短期的な商業問題ではなく物理的な制約として残っています。40 MHzを超えると、使用可能な穿透深度は10 mmから15 mm未満に低下し、臨床医が表在構造を超えた視野を必要とする深部腹部、骨盤底、および心臓壁イメージングでの使用を制限します。したがって、高周波デバイスは、浅い深度での画像詳細が価値ある場合でも、これらの手技においてMRI、CT、または従来の超音波を直接置き換えるものではありません。
血管内送達は病変評価の深度問題に対処できますが、手技コスト、デバイス要件、および臨床的複雑さが加わり、選択された高リスクケースへの使用を制限します。欧州超音波医学生物学連合は、血管超音波エラストグラフィーは日常的な臨床意思決定には推奨されないと指摘しました。コンパウンディングやコヒーレント平面波イメージングなどの信号処理方法は、15 MHzから30 MHzでのトレードオフを部分的に改善できます。それでも、深部組織イメージングの構造的限界を排除したり、すべての従来の超音波アプリケーションをマイクロ超音波に開放したりするものではありません。
泌尿器科以外での臨床エビデンスおよび償還の不確実性
臨床エビデンスおよび償還の不確実性は、泌尿器科以外のマイクロ超音波システム市場に対する重大な制限として残っています。PRI-MUSプロトコルを使用したマイクロ超音波ガイド下前立腺生検は、現在のアプリケーションの中で最も強力な比較臨床エビデンスとガイドラインサポートを持ち、採用のより明確な出発点を提供者に提供しています。筋骨格、眼科、および心血管ケアでは、エビデンスベースは前臨床または初期臨床段階に留まっており、支払者が償還決定の根拠とする比較データが少ない状況です。
Aetnaの臨床ポリシーは、指定された臨床基準外のマイクロ超音波ガイド下前立腺生検を試験的なものとして扱っています[2]。欧州の医療技術評価システムおよび日本の償還審査プロセスは、臨床エビデンスと請求経路の間に複数年の遅延を生じさせる可能性があり、サプライヤーにとって市場参入をよりリソース集約的にします。したがって、メーカーは新しい適応症での広範な採用を期待する前に、研究者主導の試験および医療経済学研究に資金を提供する必要があります。音響工学および臨床アプリケーション専門家の不足は、特に新興アジア太平洋地域および中東市場において近期的なトレーニング制約を加えており、そこでは提供者が専門教育およびローカル技術サポートへのアクセスが少ない場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
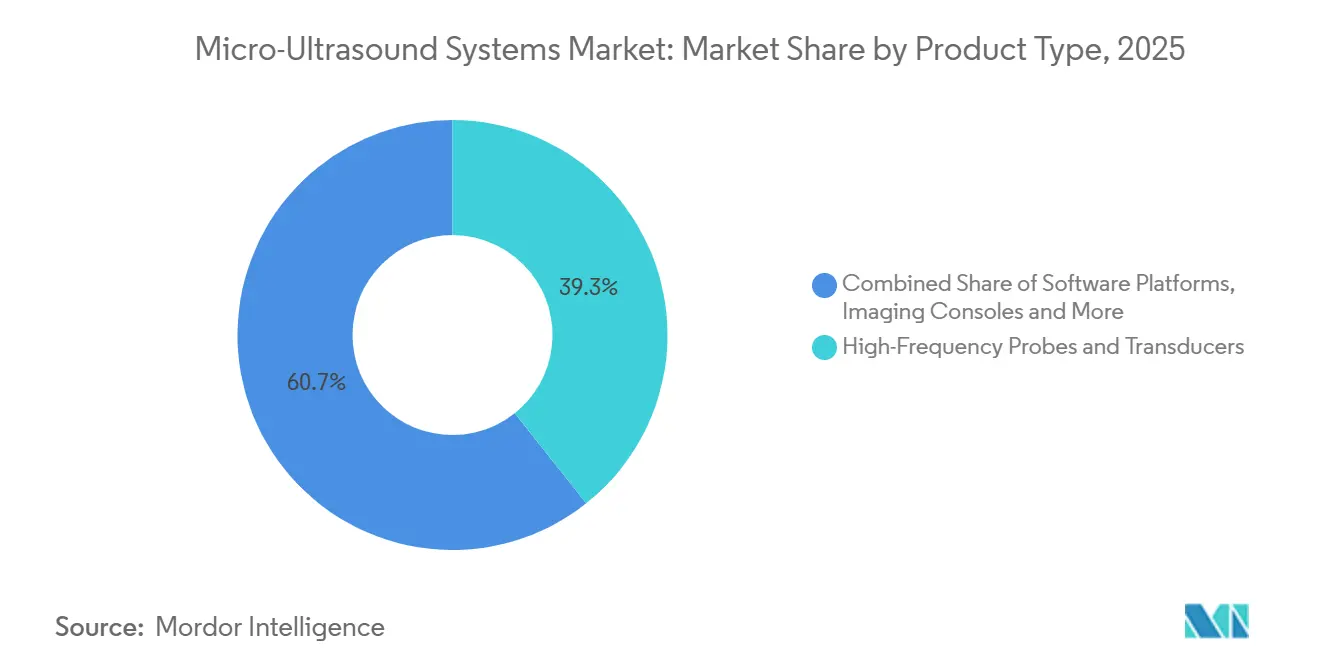
ソフトウェア統合がハードウア収益ダイナミクスを再形成高周波プローブおよびトランスデューサーは、2025年にマイクロ超音波システム市場シェアの39.31%を占めました。その主導的な地位は、トランスデューサーが交換を必要とし、マルチプローブワークフローが元のコンソール購入を超えた支出を加えるため、繰り返し調達を反映しています。実際には、部門は異なる解剖学、患者のポジショニング、および手技要件に対して異なるプローブを必要とする場合があり、最初のシステム販売後にプローブポートフォリオが重要になります。プローブの専門化は、購入者が解像度、取り扱いの容易さ、互換性、およびサービスサポートを総合的に評価するため、臨床イメージングにおける重要な競争上の考慮事項になっています。Kolo Medicalの市販CMUTベースプローブは、高解像度皮膚科、眼科、および筋骨格イメージングのために38+ MHz以上の周波数で動作します。この製品ミックスは、個々の臨床用途にプローブ設計を調整し、定義された検査に適切なツールを選択するのをユーザーに支援できるサプライヤーを優遇します。アクセサリーおよび消耗品も、より多くの前臨床イメージングセンターがシステムを追加し、長い研究プログラム中に日常的な供給品、ポジショニング補助具、および交換部品を必要とするにつれて恩恵を受けます。
ソフトウェアプラットフォームは、製品タイプの中で最も高い成長率である2031年にかけて12.65%のCAGRで成長すると予測されています。ソフトウェアプラットフォームのマイクロ超音波システム市場規模は、自動病変スコアリング、PRI-MUSリスク評価、およびMRIフュージョンオーバーレイへの需要によって支えられています。これらの機能は、購入者が異なる臨床医によって一貫して使用でき、既存の文書化慣行にリンクできるイメージングシステムを求めるため、競争入札においてシステム選択にますます影響を与えています。ソフトウェアは、ユーザーがオペレーターのばらつきを管理し、レビュー、レポート、およびフォローアップ議論を含む既存の臨床ワークフローに画像を統合するのに役立ちます。マイクロ超音波システム産業は、ソフトウェアライセンスがハードウェア収益を補完し、インストール後も継続的な商業関係をサポートできるモデルに向かっています。より高いソフトウェアアタッチメントは、特に提供者がシステムの経験を積んだ後にモジュールを追加する場合、機器ユニットの成長が不均一な場合でも定期的な収益を改善できます。検証済みの画像分析と信頼性の高いワークフローサポートを組み合わせたサプライヤーは、このシフトから恩恵を受けるためにより有利な立場にあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
フォームファクター別:
ハンドヘルドシステムがポイントオブケアアクセスを拡大カートベースシステムは、2025年にマイクロ超音波システム市場の35.24%を占めました。その確立した地位は、前立腺イメージングおよび血管内手技に必要なコンピューティングの安定性と固定開口アレイに結びついています。カートベースのインストールは、複雑な手技を管理し、専用のイメージングルームを維持し、専門家チームによる定期的な使用をサポートできる三次病院および学術センターで一般的です。これらのシステムは、専用の臨床室、訓練されたスタッフ、および確立された技術サポートが利用可能な設定での一貫したイメージングをサポートできます。これらのシステムはまた、イメージングデータをより広いグループの臨床医および電子記録と接続する必要がある施設にも適しています。卓上研究システムは、製薬および学術研究において異なるが安定した役割を果たします。FUJIFILM VisualSonicsは、Vevo F2xcを心血管および腫瘍学研究のための広周波数研究プラットフォームとして位置付けています。
ハンドヘルドシステムは、2031年にかけて13.42%のCAGRで成長すると予測されており、最も成長の速いフォームファクターとなっています。ポータビリティにより、高解像度評価をポイントオブケアに近づけ、特にスペースが限られているか機器予算が小さい診療所での外来ベース採用に必要な資本コミットメントを削減できます。CMUT-on-ASIC統合は、ハードウェアプラットフォームのサイズを縮小しながら有用な画像品質を維持する、より小型の目的特化型デバイスへの可能な経路を生み出します。上記で言及された機会は、カートベース購入ではないかもしれないが、集中した診断経路内でポータブルシステムを使用できる独立した泌尿器科診療所に特に関連しています。現在のハンドヘルドオプションは、1万米ドル未満の価格ポイント、29 MHzイメージング能力、および検証済みAIスコアリングプロトコルを1つのデバイスにまだ組み合わせていません。したがって、マイクロ超音波システム市場は、コンパクトなデザイン、画像品質、臨床検証、および清掃、保管、データ管理の実際的な要求のバランスに競争が集中する可能性があります。ポータブルデバイスは、日常的な設定でより確立された機器を置き換える前に、専門ユーザーの信頼性とワークフローのニーズを満たす必要があります。
技術別:
エラストグラフィーが組織特性評価能力を追加高周波超音波は2025年に市場収益の42.14%を占め、泌尿器科、皮膚科、および前臨床研究全体でコア技術として残りました。これは、表在構造をリアルタイムで示すように設計されたシステムのイメージング基盤を提供するため、最も明確なエビデンスベースを持つ臨床用途の中心に留まっています。二次元マイクロ超音波は、医師のワークフローに大きな変更を必要とせずに日常的なイメージングおよびガイド下手技をサポートするため、主要な臨床フォーマットとして残っています。ドプラーマイクロ超音波は、血流情報が構造イメージングを補完できる血管アクセスおよび表在静脈手技もサポートします。三次元および4Dシステムは、産科、腫瘍外科、およびライブ体積ビューと組織境界のより詳細な評価から恩恵を受けるその他の設定で台頭しています。これらの技術オプションにより、プラットフォームベンダーは、すべての用途に単一の構成に依存するのではなく、関連する高周波イメージングアーキテクチャから異なる臨床ニーズに対応できます。
エラストグラフィーは、技術セグメンテーション内で最速い成長率である2031年にかけて12.12%のCAGRで成長すると予測されています。組織の硬さを測定し、がんの鑑別および斑点脆弱性の評価をサポートでき、解剖学に焦点を当てたイメージングに機能的要素を追加します。2025年の血管内超音波エラストグラフィーの研究では、外径1.55 mmのデュアルエレメントマイクロカテーテルが報告され、アテローム性動脈硬化プラークで4.9 ± 0.3 kPa、正常血管壁でin vivoで39.6 ± 2.5 kPaの硬さが観察されました。このエビデンスは、介入的意思決定に関するさらなる研究を支持しますが、採用には臨床医が確立されたイメージング所見と並行して硬さ測定をどのように解釈すべきかを理解する必要があります。マイクロ超音波システム市場は、エラストグラフィーを研究設定から償還された臨床プロトコルに移行させるために多施設検証に依存しています。欧州超音波コミュニティは、日常的な意思決定使用の前により強力な臨床検証を求め続けています。
アプリケーション別:
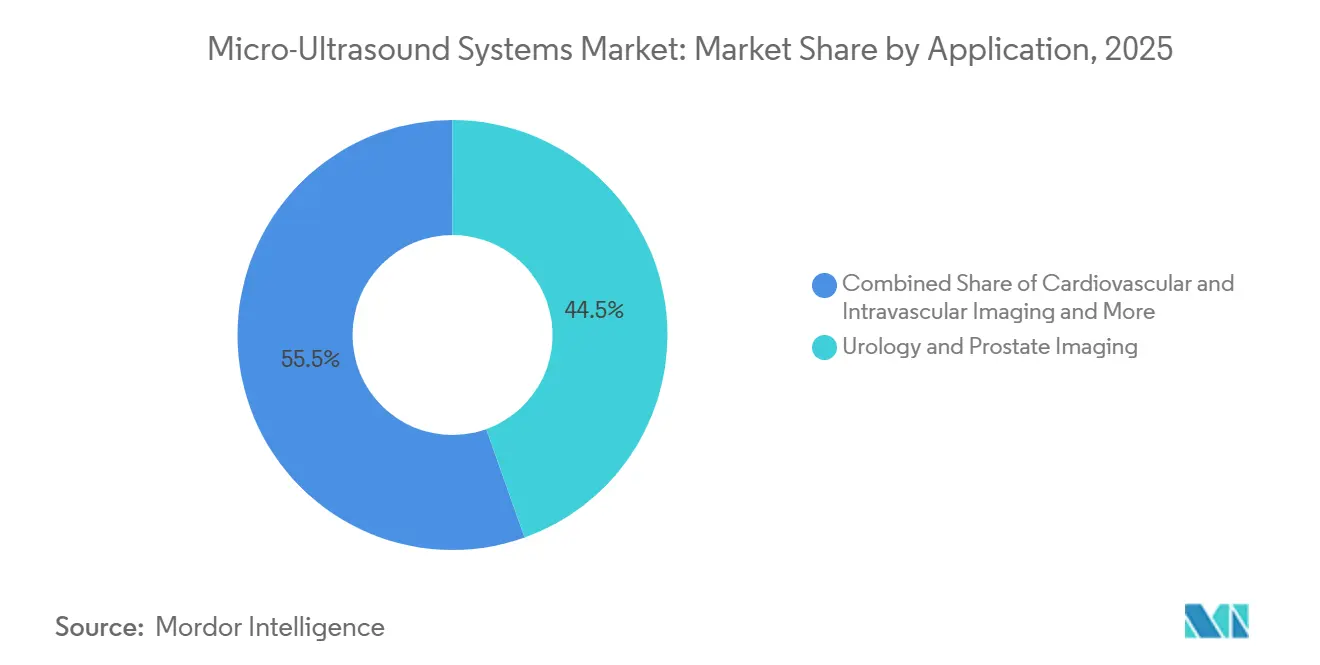
泌尿器科がリードし、心血管用途が拡大泌尿器科および前立腺イメージングは、2025年にマイクロ超音波システム市場シェアの44.54%を占めました。このリーダーシップは、標的前立腺生検の臨床エビデンスと2025年のOPTIMUM所見の認識によって支えられています。このアプリケーションは、泌尿器科医がすでに実施している手技をガイドするためにリアルタイム高解像度イメージングを使用し、採用時点でのワークフロー変更を減らします。エビデンスとワークフローの親しみやすさにより、前立腺ケアは、エビデンスと償還の根拠が成熟していない多くの他の用途よりも、施設調達への明確な経路を得ています。ExactVuおよびPhilips UroNavは、米国での調達信頼性をサポートするFDA認可を保有しています。前立腺イメージングは、特に他のアプリケーションで価値の証明を構築するサプライヤーにとって、デバイスが別の紹介ステップを作成せずに診断効率を改善できることを示す必要がある場合に、主要な臨床参照点として残る可能性があります。
心血管および血管内イメージングは、2031年にかけて12.82%のCAGRで成長すると予測されています。このユースケースでは、カテーテルベースのイメージングが外部高周波イメージングを制限する深度制限を回避し、評価される組織にトランスデューサーを近づけることができます。2025年のレビューでは、血管内超音波エラストグラフィーがプラーク硬さ評価および破裂リスク層別化の潜在的なツールとして説明されました。腫瘍学研究、眼科、および筋骨格イメージングも、臨床研究とAIモデルライブラリが拡大するにつれてニッチを発展させていますが、それぞれが独自のケア設定に合わせたエビデンスを必要とします。産科、婦人科、神経学、および神経血管研究は、3D、4D、およびドプラー能力から恩恵を受けることができる小さな貢献者として残っています。マイクロ超音波システム市場は前立腺ケアだけよりも広いアプリケーションベースを持っていますが、これらの用途はより強力な臨床データと償還サポートを必要とします。泌尿器科以外での商業的成功は、定義されたケア経路での明確な優位性を示し、確立されたイメージングルーティンを変更する理由を医師に与えるエビデンスに依存します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外来ケアがシステム需要をシフト病院および医療システムは、2025年に市場収益の32.64%を占め、最大のエンドユーザーグループとなりました。初期の展開は、カートベースシステムが資本予算、技術サポート、専門ユーザー、およびイメージングまたは手技部門内での明確な所有権を必要とするため、三次病院および学術医療センターに集中していました。病院は、専門チームが専門機器を定期的に使用できる高ボリュームの泌尿器科および心血管手技の重要な基盤を提供し続けています。学術および研究機関は、腫瘍学、心臓病学、および神経科学の前臨床研究を通じて別の確立された購入者グループを形成しています。診断センターも、償還条件が発展し、紹介者がより迅速な標的検査へのアクセスを求めるにつれて、外来高周波イメージングの使用を拡大しています。これらの設定は、ベンダーに機器販売とメンテナンス、トレーニング、および画像分析サポートを組み合わせる機会を提供し、ユーザーが新しい手技を採用するのに助けが必要な場合に重要です。
専門クリニックおよび外来手術センターは、2031年にかけて13.25%のCAGRで成長すると予測されています。このトレンドは、患者と提供者が少ない受診を好む場合がある費用意識の高い外来設定への標的前立腺生検およびポイントオブケア筋骨格イメージングの移行を反映しています。これらのエンドユーザーのマイクロ超音波システム市場規模は、システムが既存の外来ワークフローに適合し、別のMRI受診への依存を減らすことができる場合に成長します。製薬およびバイオテクノロジー企業は、持続的な前臨床プログラムのために卓上プラットフォームを購入し、長い研究期間にわたって繰り返しイメージングを必要とすることが多いため、別の購入者グループを代表しています。これらの企業は価格感度が低く、研究データの管理と比較を支援するソフトウェアモジュールへの需要が強い場合があります。手技が外来設定にシフトするにつれて、クリニック調達チームが病院資本委員会よりもコスト意識が高いため、システム価格は圧力に直面する可能性があります。サービス契約とソフトウェア更新は、インストールベースが広がり、サプライヤーが主要な病院ネットワーク外のユーザーをサポートするにつれて、より重要になる可能性があります。
地域分析
北米マイクロ超音波システム市場
北米は2025年のマイクロ超音波システム市場において36.21%のシェアを占めた。同地域の地位は、確立された償還ンフラ、主要な機器メーカー、および超音波機器に関する活発なFDA認可環境によって支えられており、これによりプロバイダーが新システムを評価・調達しやすくなっている。米国は最大の国内市場であり、泌尿器科コミュニティがマイクロ超音波ガイド下前立腺生検の臨床的エビデンスを迅速に検討してきたことがその背景にある。カナダは学術医療センターによる調達と、Exact Imagingのトロントにおけるホームマーケットプレゼンスを通じて貢献している。メキシコは依然として初期段階にあるが、専門泌尿器科クリニックが販売代理店との関係を通じて需要を構築し、前立腺ケアに特化したサービスの中でこの技術を導入しつつある。MRI検査の長い待機時間と高い処置コストは、特にプロバイダーが協調的なローカルパスウェイ内で画像診断と生検を実施できる場合に、初期前立腺がん評価のためのオフィスベースのマイクロ超音波の魅力を高める可能性がある。
欧州マイクロ超音波システム市場
欧州はマイクロ超音波システム市場において第2位の地域基盤を維持しており、ドイツ、英国、フラスが主要な調達国となっている。EU医療機器規制(MDR)は市場参入要件を標準化する一方で、市販後サーベイランスの責任を増大させており、サプライヤーおよびヘルスケアプロバイダーに対してより大きな管理上の負担をもたらしている。英国のNHS共同ビジネスサービスフレームワークとドイツのIQWiGプロセスは、新たな画像診断技術に対して異なる償還スケジュールをもたらす可能性がある。欧州の泌尿器科学会は、アジアの同等の学会と比較して前立腺生検に関するガイドラインの整備が進んでおり、プロバイダーが臨床ガイダンスを支払いパスウェイに結びつけられる場合に早期採用を支援している。イタリアとスペインは、腫瘍スクリーニング活動および民間医療ネットワークを通じて需要を拡大している。北欧諸国とオランダは前臨床研究向けの購入を通じて貢献している。Philipsは2026年7月にAI搭載ワークフロー、FDA 510(k)認可、およびCEマークを取得したAlturion超音波システムを発売し、2026年6月にはElevate PlusのFDA認可を取得した。
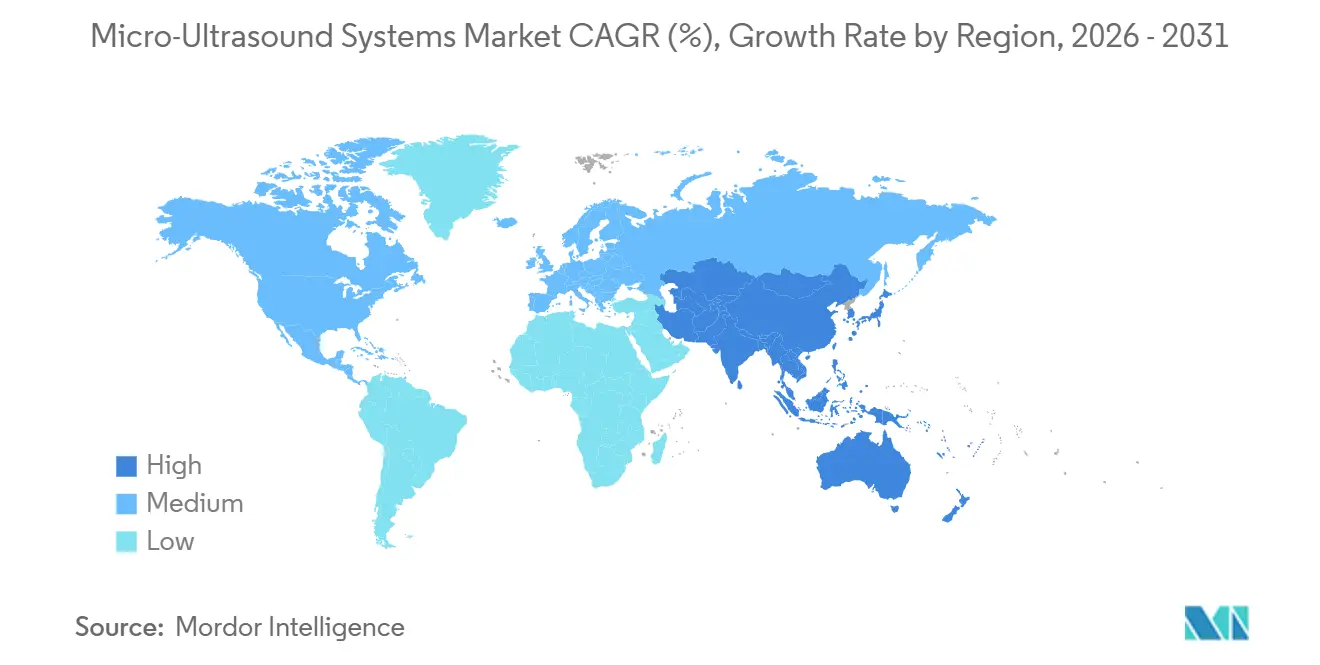
アジア太平洋、中東・アフリカ、南米マイクロ超音波システム市
アジア太平洋地域は2031年までに12.15%のCAGRで成長すると予測されており、地域別で最も高い成長率となっている。中国のヘルスケア近代化は、コスト重視の需要に対応できる中価格帯システムが活躍し、最大の都市圏以外の患者により近い場所で画像診断サービスを提供できる第2・第3層都市への診断インフラの拡充を進めている。インドの医療機器向け生産連動型インセンティブ(PLI)制度は、超音波コンポーネントの国内生産能力を構築し、輸入依存度を低減できる可能性がある。この国内製造への注力は、病院が輸入機器と国内サプライチェーンを通じて組み立てられたシステムを比較する際に、より競争力のある機関向け価格設定を支援することもできる。韓国とオーストラリアは、GE HealthCare、Philips、Siemensの新製品に対する早期採用およびリファレンスサイト市場として機能している。日本の高齢化社会は診断サービスへの需要という点で引き続き重要であるが、償還審査と臨床採用には時間を要する場合がある。中東、アフリカ、南米は初期段階の地域であり、GCC諸国が三次医療向け画像診断への投資を行い、ブラジルは流通関係、現地トレーニング、および泌尿器科プロバイダーとのより集中的な関与を通じて専門腫瘍ワークフローを構築している。
競合環境
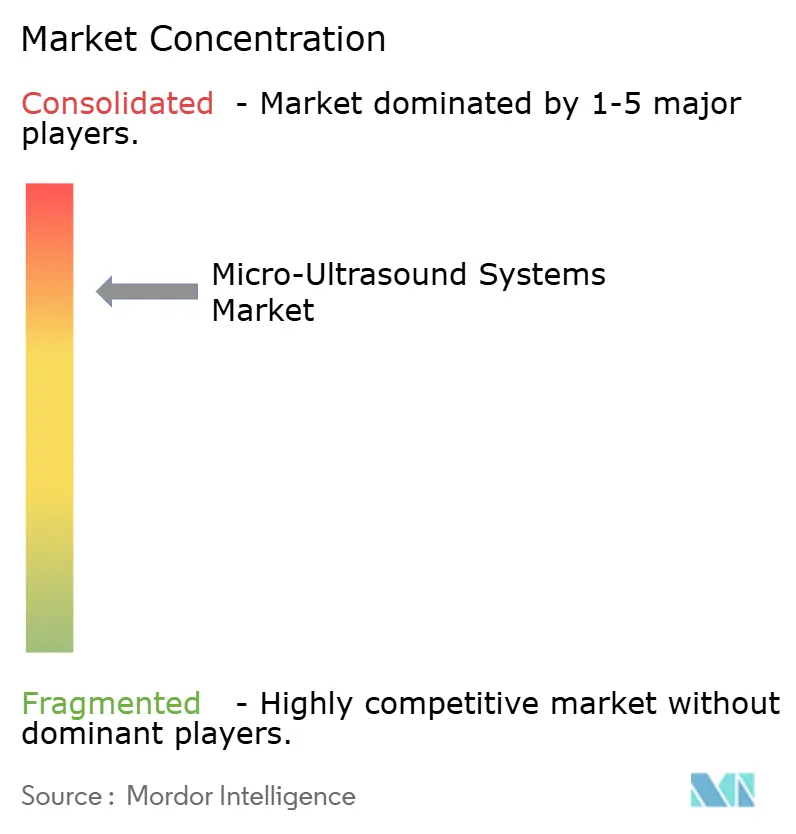
マイクロ超音波システム市場は集中した競争構造を持っています。GE HealthCare、Koninklijke Philips、Siemens Healthineers、Fujifilm Holdings、およびSamsung Medisonは、異なるケア設定にわたって顧客をサポートできる幅広製品ポートフォリオ、AI対応ワークフローツール、およびグローバルサービスネットワークを通じて競争しています。Exact Imaging、Kolo Medical、Verasonics、およびVermon S.A.S.は、高周波トランスデューサーおよび臨床用途特化型システムにより密接に焦点を当てています。大企業は幅広い病院ニーズに対応できる一方、専門サプライヤーは解像度、プローブ設計、集中したアプリケーション、および特定のユーザーグループの深い理解を通じて競争できます。このミックスは、プラットフォームの幅と目的特化型臨床能力の間の競争を生み出します。マイクロ超音波システム産業は、高周波イメージング、ポータブルフォームファクター、検証済みAIツール、および日常的な臨床使用に必要なサービスサポートを組み合わせる1つの標準的なアプローチにまだ落ち着いていません。
GE HealthCareは2026年8月にVivid Explorer、Vivid Advanced、およびVivid Focus心血管超音波ポートフォリオを発売しました。このポートフォリオはcSoundイメージングアーキテクチャを使用し、AI Auto Measure 2DおよびEasy AutoEFツールを含んでいます[3]。この動きは、大手サプライヤーがプラットフォームファミリーとケア設定にわたって共有ソフトウェア基盤をどのように使用しているかを示しています。Philipsは2026年7月に高ボリューム臨床環境向けのAI搭載ワークフローを持つAlturionを発売しました。Philipsはまた、2026年6月にEPIQ EliteおよびAffiniti向けElevate PlusのFDA 510(k)認可を取得しました。これらのリリースは、高解像度イメージングおよび自動化ワークフロー機能の商業インフラを強化します。
競争機会は、画像の一貫性と専門ケアで期待されるアプリケーションサポートを犠牲にすることなく、29 MHzイメージング、検証済みAIスコアリング、および低い参入価格を組み合わせたハンドヘルドデバイスに残っています。したがって、マイクロ超音波システム市場は、専門イメージングを購入、操作、臨床記録との統合、および信頼性の高いトレーニング、迅速なサービス、およびシステムの寿命にわたって有用であり続けるソフトウェアアップデートを通じたインストール後のサポートを容易にするサプライヤーを報いる可能性があります。
マイクロ超音波システム産業のリーダー
-
Fujifilm Holdings Corporation
-
Exact Imaging Inc.
-
Butterfly Network, Inc.
-
Verasonics, Inc.
-
Vermon S.A.S.
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロ超音波システム市場 このレポートでカバーされる企業
- ACULAB Co., Ltd.
- Bruker
- Butterfly Network, Inc.
- Canon
- Esaote S.p.A.
- Exact Imaging Inc.
- FUJIFILM
- GE HealthCare Technologies Inc.
- Hologic
- Kolo Medical, LLC
- Koninklijke Philips
- Revvity, Inc.
- Samsung Group
- Mindray
- Siemens Healthineers
- Verasonics, Inc.
- Vermon S.A.S.
最近の産業開発事情 マイクロ超音波システム市場
- 2026年6月:前立腺がんの標的生検のための世界初の高解像度マイクロ超音波システムの開発者であるExact Imagingは、主要な医療システム全体での勢いを構築し続ける中で、米国商業チームの拡大を発表しました。
- 2025年11月:Exact Imagingは、前立腺がん診断のためのMRIフュージョンガイド下生検に対するExactVuマイクロ超音波プラットフォームの非劣性を実証したOPTIMUM臨床試験の結果を発表しました。
グローバルマイクロ超音波システム市場レポートの範囲
レポートの範囲によると、マイクロ超音波システムは、通常20 MHzから50 MHzの範囲の非常に高周波の超音波波を利用して、表在組織および小さな解剖学的構造の高解像度画像を生成する先進的な医療画像診断装置です。これらのシステムは、前立腺、皮膚、表在血管、および小臓器などの領域での詳細な可視化に特に有用であり、顕微鏡レベルで臨床医に正確な診断情報を提供します。
マイクロ超音波システム市場は、製品タイプ別にイメージングコンソール、高周波プローブおよびトランスデューサー、ソフトウェアプラットフォーム、アクセサリーおよび消耗品にセグメント化されています。フォームファクター別にカートベースシステムハンドヘルドシステム、卓上研究システム、その他のフォームファクターにセグメント化されています。技術別に高周波超音波、2Dマイクロ超音波、3Dおよび4Dマイクロ超音波、ドプラーマイクロ超音波、エラストグラフィー、その他の技術にセグメント化されています。アプリケーション別に泌尿器科および前立腺イメージング、腫瘍学研究、心血管および血管内イメージング、眼科および前眼部セグメントイメージング、産科および婦人科、筋骨格およびリウマチ科イメージング、神経学および神経血管研究、その他のアプリケーションにセグメント化されています。エンドユーザー別に病院および医療システム、診断センター、専門クリニックおよび外来手術センター、学術および研究機関、製薬およびバイオテクノロジー企業、その他のエンドユーザーにセグメント化されています。地域別に北米、ヨーロッパ、アジア太平洋地域、中東およびアフリカ、南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| イメージングコンソール |
| 高周波プローブおよびトランスデューサー |
| ソフトウェアプラットフォーム |
| アクセサリーおよび消耗品 |
| カートベースシステム |
| ハンドヘルドシステム |
| 卓上研究システム |
| その他 |
| 高周波超音波 |
| 2Dマイクロ超音波 |
| 3Dおよび4Dマイクロ超音波 |
| ドプラーマイクロ超音波 |
| エラストグラフィー |
| その他の技術 |
| 泌尿器科および前立腺イメージング |
| 腫瘍学研究 |
| 心血管および血管内イメージング |
| 眼科および前眼部セグメントイメージング |
| 産科および婦人科 |
| 筋骨格およびリウマチ科イメージング |
| 神経および神経血管研究 |
| その他のアプリケーション |
| 病院および医療システム |
| 診断センター |
| 専門クリニックおよび外来手術センター |
| 学術および研究機関 |
| 製薬およびバイオテクノロジー企業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東およびアフリカ | GCC |
| 南アフリカ | |
| その他の中東およびアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | イメージングコンソール | |
| 高周波プローブおよびトランスデューサー | ||
| ソフトウェアプラットフォーム | ||
| アクセサリーおよび消耗品 | ||
| フォームファクター別 | カートベースシステム | |
| ハンドヘルドシステム | ||
| 卓上研究システム | ||
| その他 | ||
| 技術別 | 高周波超音波 | |
| 2Dマイクロ超音波 | ||
| 3Dおよび4Dマイクロ超音波 | ||
| ドプラーマイクロ超音波 | ||
| エラストグラフィー | ||
| その他の技術 | ||
| アプリケーション別 | 泌尿器科および前立腺イメージング | |
| 腫瘍学研究 | ||
| 心血管および血管内イメージング | ||
| 眼科および前眼部セグメントイメージング | ||
| 産科および婦人科 | ||
| 筋骨格およびリウマチ科イメージング | ||
| 神経および神経血管研究 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 病院および医療システム | |
| 診断センター | ||
| 専門クリニックおよび外来手術センター | ||
| 学術および研究機関 | ||
| 製薬およびバイオテクノロジー企業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東およびアフリカ | GCC | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答された主要な質問
マイクロ超音波システム市場の2026年の規模は?
マイクロ超音波システム市場は2026年に2.53 ビリオン 米ドルと評価されており、2031年までに3.68 ビリオン 米ドルに達すると予測されています。
マイクロ超音波システムの2031年までの成長率予測は?
市場は2026年から2031年にかけて7.75%のCAGRで成長すると予測されています。
2025年に収益をリードした製品カテゴリーは?
高周波プローブおよびトランスデューサーが2025年に39.31%のシェアで製品収益をリードしました。
2025年に最大の収益シェアを占めた臨床用途は?
泌尿器科および前立腺イメージングが2025年に44.54%で最大のアプリケーションシェアを占めました。
2031年にかけて最も速く拡大している地域は?
アジア太平洋地域は2031年にかけて12.15%のCAGRで拡大すると予測されています。
標的前立腺生検ワークフローが重要な理由は?
マイクロ超音波ガイド下生検を支持する臨床エビデンスは、提供者が標的イメージングを既存の経直腸ワークフローに統合し、別のMRI予約への依存を減らすのに役立ちます。