
Tamaño y Participación del Mercado de Prensas Mecánicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
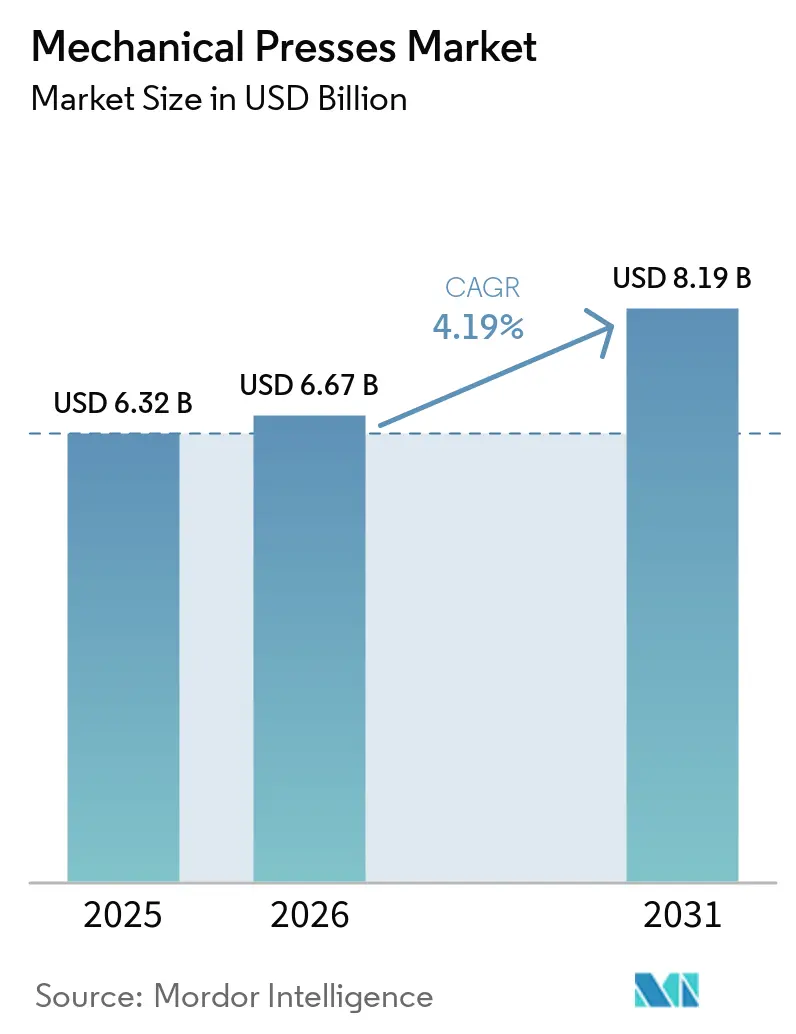
Análisis del Mercado de Prensas Mecánicas por Mordor Intelligence
El tamaño del Mercado de Prensas Mecánicas tiene proyectado expandirse de 6,32 mil millones de USD en 2025 y 6,67 mil millones de USD en 2026 a 8,19 mil millones de USD en 2031, registrando una CAGR del 4,19% entre 2026 y 2031.
La demanda sigue estrechamente vinculada a la producción de carrocerías en blanco para la industria automotriz, laminaciones eléctricas y aplicaciones generales de conformado de metales, donde la fuerza basada en volante de inercia respalda operaciones de alto volumen al suministrar la energía constante requerida para procesos de estampado repetitivos. La producción de vehículos eléctricos está reconfigurando la combinación de demanda de prensas en lugar de eliminarla, ya que la fabricación de vehículos eléctricos requiere una combinación diferente de componentes estampados y capacidades de producción. Las laminaciones de motores, las carcasas de baterías y los componentes estructurales de los vehículos requieren precisión, consistencia dimensional y producción repetible para cumplir con los requisitos de rendimiento y seguridad. Los proveedores premium responden ofreciendo líneas de producción conectadas, manejo automatizado de materiales y equipos diseñados para procesar materiales exigentes, incluidos aceros de alta resistencia y otros materiales avanzados utilizados en la fabricación moderna de vehículos. Las actividades de modernización en América del Norte y Europa también brindan a los proveedores oportunidades de ingresos por servicios y modernización, ya que los fabricantes actualizan los equipos existentes para mejorar la productividad, la automatización y la confiabilidad operativa cuando el gasto en nuevas unidades se desacelera.
Conclusiones Clave del Informe
- Por configuración de bastidor, las prensas de bastidor recto y bastidor en H representaron el 46% de la participación del mercado de prensas mecánicas en 2025, mientras que la misma configuración registró la CAGR proyectada más alta del 4,9% hasta 2031.
- Por fuerza de prensa, el rango de 101 a 500 toneladas representó el 38% del tamaño del mercado de prensas mecánicas en 2025, mientras que el rango de 1.001 a 2.000 toneladas tiene previsto crecer a una CAGR del 4,8% hasta 2031.
- Por aplicación, el troquelado y punzonado representó el 40% del tamaño del mercado de prensas mecánicas en 2025, mientras que el troquelado fino tiene proyectado expandirse a una CAGR del 6% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 44% de la participación del mercado de prensas mecánicas en 2025, mientras que el sector eléctrico y electrónico tiene previsto avanzar a una CAGR del 6,5% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 47,7% de la participación del mercado de prensas mecánicas en 2025 y tiene proyectado crecer a una CAGR del 4,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Prensas Mecánicas
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Vehículos Automotrices y Producción de Componentes para Vehículos Eléctricos | +1.3% | Global, con Asia-Pacífico y América del Norte como mercados principales | Largo plazo (≥ 4 años) |
| Fabricación de Componentes Eléctricos, Electrónicos y de Precisión | +0.8% | Asia-Pacífico, incluidos China, Japón, Corea del Sur y Taiwán, con extensión a Europa | Largo plazo (≥ 4 años) |
| Demanda de Conformado de Metales de Alta Velocidad y Alto Volumen | +0.7% | Global | Mediano plazo (2-4 años) |
| Automatización Industrial y Adopción de Salas de Prensas Inteligentes | +0.5% | América del Norte y Europa, con adopción acelerada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Fabricación en Mercados Emergentes | +0.4% | India, Sudeste Asiático, Marruecos, Turquía y Sudáfrica | Largo plazo (≥ 4 años) |
| Relocalización de la Producción e Inversión Manufacturera Impulsada por Políticas Industriales | +0.3% | América del Norte, Europa e India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso en Vehículos Automotrices y Producción de Componentes para Vehículos Eléctricos
El cambio hacia los vehículos eléctricos modifica el tipo de trabajo de prensado automotriz requerido en el mercado de prensas mecánicas. Cada motor de tracción de vehículo eléctrico de batería utiliza entre 300 y 500 laminaciones de acero al silicio, y un programa que produce 200.000 motores anuales necesita entre 60 y 100 millones de laminaciones. Este volumen puede requerir entre 2 y 3 líneas de prensas de alta velocidad dedicadas. SEAT y CUPRA instalaron una prensa de transferencia PXL en Martorell en 2025, capaz de estampar 4 millones de piezas de carrocería anuales a 15 golpes por minuto para el CUPRA Raval y el Volkswagen ID. Polo. India reportó una inversión acumulada de INR 35.657 crore (4,0 mil millones de USD) bajo el Plan PLI Automotriz hasta septiembre de 2025.[1] Las piezas de acero de alta resistencia y aluminio requieren bastidores rígidos y una guía precisa del ariete, lo que respalda la demanda de equipos de bastidor recto y bastidor en H de mayor especificación.
Fabricación de Componentes Eléctricos, Electrónicos y de Precisión
La producción eléctrica y electrónica sustenta una fuente de demanda independiente para el mercado de prensas mecánicas. Los núcleos de motores de precisión y los componentes de conectores requieren tolerancias estrechas y un movimiento estable de la prensa. Kuroda Seiko instaló la prensa de precisión de alta velocidad AIDA MSP-4000-430 en su fábrica de Nagano en enero de 2025. La prensa de 4.000 kN utiliza una disposición de matriz de múltiples filas que troquel y apila 2 núcleos de motor grandes en un ciclo. La disposición duplicó la producción por ciclo al tiempo que redujo el espacio de planta requerido. Schuler Inc. ha desarrollado prensas de alta velocidad SMARTLINE para laminaciones de rotores y estatores. Al mismo tiempo, se prevé que el troquelado fino crezca un 6% a medida que los compradores exigen bordes con rebabas mínimas, piezas planas y pilas de laminaciones precisas.
Demanda de Conformado de Metales de Alta Velocidad y Alto Volumen
El troquelado y punzonado se mantuvieron como elementos centrales del mercado de prensas mecánicas porque muchas piezas metálicas requieren cortes, agujeros o bordes con formas definidas. La industria automotriz, los electrodomésticos y los equipos eléctricos dependen de este tipo de conformado. El almacenamiento de energía en el volante de inercia permite que las prensas mecánicas suministren una fuerza pico elevada a 60–120 golpes por minuto, lo que sigue siendo importante cuando el volumen de producción y el costo unitario determinan la selección del equipo. Schuler Inc. lanzó la serie de prensas de troquelado fino HFA plus+ en enero de 2026. La serie abarca de 3.200 a 15.500 kN, alcanza hasta 85 golpes por minuto y utiliza accionamientos de bomba hidráulica controlados por servomotor para mejorar la eficiencia energética. La norma ISO 16092-2 fue confirmada en noviembre de 2025, respaldando un marco de seguridad coherente para los equipos de prensas mecánicas.[2]
Automatización Industrial y Adopción de Salas de Prensas Inteligentes
La automatización está aumentando el valor de las líneas de prensas en el mercado de prensas mecánicas. Los compradores evalúan cada vez más la transferencia robótica, la inspección, los registros de producción y el diagnóstico remoto junto con la prensa en sí. El Sistema de Monitoreo Inteligente Metris de Schuler Inc. proporciona datos de fuerza, vibración y temperatura por juego de matrices en las prensas de transferencia Triton. Esta información respalda el análisis predictivo de errores y ayuda a los operadores a reducir el tiempo de inactividad no planificado. Sutherland Presses ofrece la plataforma I-PRESS con registro de producción, diagnóstico remoto e integración con sistemas MES o ERP en flotas mecánicas y servo-hidráulicas. Estas funciones mejoran la trazabilidad y hacen que las líneas integradas sean más atractivas cuando la utilización es alta y el tiempo de producción perdido resulta costoso.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital e Instalación | -0.7% | Global, con mayor presión en los mercados de fabricantes pequeños y medianos | Largo plazo (≥ 4 años) |
| Largos Ciclos de Reemplazo de Equipos | -0.5% | América del Norte y Europa, donde las bases instaladas son maduras | Largo plazo (≥ 4 años) |
| Altos Costos de Utillaje y Matrices | -0.3% | Global | Mediano plazo (2-4 años) |
| Cumplimiento de Seguridad y Requisitos de Mano de Obra Calificada | -0.2% | América del Norte y Europa, con relevancia creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital e Instalación
Los elevados costos de adquisición e instalación limitan la adopción en el mercado de prensas mecánicas, particularmente entre los fabricantes más pequeños y los talleres de trabajo con menores volúmenes de producción. Los grandes productores automotrices pueden distribuir estos costos entre múltiples programas de vehículos y mayores volúmenes de producción, mejorando la utilización del equipo y reduciendo el período de recuperación efectivo. En contraste, los compradores más pequeños enfrentan un cálculo de recuperación más difícil porque la inversión inicial va más allá de la prensa en sí. Incluye cimentaciones, sistemas eléctricos, equipos de manejo de materiales, utillaje, matrices, instalación, puesta en marcha y capacitación de operadores. Los requisitos de espacio y el consumo continuo de energía pueden aumentar aún más el costo total de propiedad, especialmente para los fabricantes con capacidad limitada en el piso de producción. Los requisitos de la OSHA también imponen costos continuos a los operadores de prensas mecánicas de potencia. Las regulaciones exigen inspecciones estructuradas de los sistemas de embrague, freno y antirrepetición, y ordenan la retirada del servicio de los equipos no conformes. Si bien estos requisitos mejoran la seguridad de los trabajadores, aumentan los costos de planificación, mantenimiento, cumplimiento, utillaje y matrices para los compradores que lanzan programas de producción especializados.
Largos Ciclos de Reemplazo de Equipos
Las prensas mecánicas suelen permanecer en servicio durante 15 a 25 años, lo que reduce la frecuencia de las compras de reemplazo y extiende los ciclos de sustitución para los fabricantes. Esta larga vida útil limita las ventas de nuevos equipos en las regiones maduras, especialmente donde las prensas existentes conservan suficiente capacidad de conformado y pueden ser económicamente renovadas.[3] Las verificaciones semanales de los mecanismos principales forman parte de los requisitos de la OSHA y ayudan a preservar la confiabilidad del equipo, mientras que la norma ISO 16092-2 establece requisitos de seguridad en lugar de un plazo fijo de reemplazo para los equipos conformes. Como resultado, la antigüedad del equipo por sí sola no necesariamente desencadena su reemplazo, y los compradores evalúan cada vez más el estado de la máquina, la productividad, el rendimiento en materia de seguridad y los costos de actualización antes de comprometerse con una nueva prensa. En cambio, los compradores pueden dirigir el gasto hacia nuevos controles, sistemas de protección de matrices, alimentadores servo, accionamientos energéticamente eficientes, tecnologías de monitoreo de condición o manejo automatizado de materiales. Las modernizaciones en instalaciones existentes pueden, por tanto, capturar presupuestos que de otro modo respaldarían la compra de una nueva prensa completa, extendiendo la vida productiva de los equipos instalados y moderando la demanda de nuevas prensas mecánicas impulsada por el reemplazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de Bastidor / Estructura: Las Prensas de Bastidor Recto Definen el Nivel Premium
Las prensas de bastidor recto y bastidor en H representaron el 46% de la participación del mercado de prensas mecánicas en 2025 y tienen previsto crecer al 4,9% hasta 2031. Esta fue la tasa de pronóstico más sólida entre las configuraciones de bastidor. Las estructuras de bastidor recto limitan la deflexión angular de manera más efectiva que las alternativas de bastidor en C, lo que importa para el utillaje progresivo de múltiples estaciones y los programas de transferencia. Las piezas de acero de alta resistencia y aluminio requieren dimensiones repetibles bajo fuerza pico, por lo que los compradores de paneles de vehículos y piezas de chasis prefieren bastidores rígidos. La industria de prensas mecánicas utiliza estos diseños, donde una trayectoria de herramienta estable respalda una producción consistente.
Yangli desarrolló su prensa de transferencia de accionamiento por eslabón TL4-3750 como la prensa independiente de mayor tonelaje único fabricada en China. El sistema incluye una barra de transferencia servo, cambio rápido automático de matrices e inspección visual en línea para paneles de carrocería y componentes de chasis de vehículos eléctricos. Las prensas de bastidor en C y bastidor de abertura siguen siendo más accesibles para lotes más pequeños y cambios frecuentes de utillaje. Su posición se ve limitada cuando aumenta la complejidad del programa y los materiales son más difíciles, mientras que los bastidores sólidos y monobloque sirven para el acuñado, el troquelado fino y el estampado de conectores. En esos usos, la rigidez a una fuerza de prensa moderada es el requisito de compra fundamental.
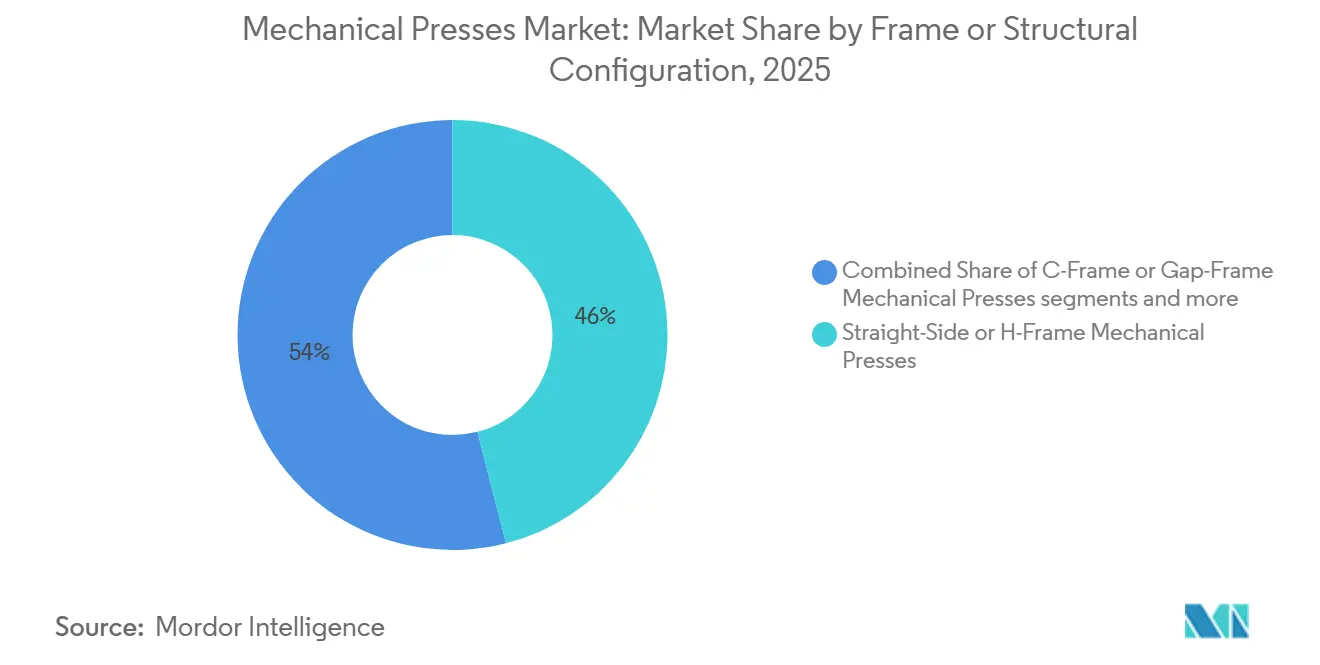
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuerza / Capacidad de Prensa: El Segmento de Alta Tonelada Supera al Rango Medio en Crecimiento
El rango de 101 a 500 toneladas representó el 38% del tamaño del mercado de prensas mecánicas en 2025. Su escala refleja el uso generalizado en estampado progresivo, troquelado y trabajo con conectores en las cadenas de suministro automotriz, de electrodomésticos y electrónica. La categoría de 1.001 a 2.000 toneladas tiene previsto crecer al 4,8% hasta 2031. Esta fue la tasa proyectada más rápida entre las categorías de fuerza de prensa. La demanda proviene de líneas de transferencia pesadas para chasis de camiones, piezas de carrocería inferior de vehículos eléctricos y grandes paneles de carrocería de aluminio.
La categoría de hasta 100 toneladas respalda el trabajo de alta velocidad para conectores pequeños, laminaciones de motores y herrajes. Sus perspectivas están vinculadas a la electrónica de precisión y las cadenas de suministro de motores eléctricos. El rango de 501 a 1.000 toneladas sirve de puente entre las operaciones progresivas estándar y el trabajo de transferencia más ligero, donde los híbridos de accionamiento por eslabón y servo-mecánicos compiten activamente. Los compradores comparan los sistemas en función del costo por pieza, las necesidades de cambio y la flexibilidad de producción. Las prensas de alta tonelada siguen siendo importantes donde las piezas estructurales grandes requieren una plataforma de conformado estable, y la combinación se desplaza hacia arriba a medida que las estructuras de los vehículos y el utillaje se vuelven más exigentes.
Por Aplicación / Proceso: El Troquelado Fino Supera a Todos los Demás Procesos a Pesar de su Escala de Nicho
El troquelado y punzonado representaron el 40% del tamaño del mercado de prensas mecánicas en 2025, respaldados por su uso generalizado para producir piezas con agujeros, recortes, ranuras y perfiles exteriores definidos en la fabricación automotriz, de electrodomésticos, eléctrica y de productos metálicos fabricados. Se prevé que el troquelado fino crezca aproximadamente un 6% hasta 2031, lo que refleja la demanda de componentes estampados de mayor precisión utilizados en laminaciones de motores eléctricos, engranajes de precisión, componentes de frenos y herrajes médicos. Estas aplicaciones requieren una altura de rebaba mínima, una calidad superficial consistente, tolerancias dimensionales estrechas y una alta planitud, lo que aumenta la necesidad de operaciones de prensa controladas y utillaje especializado.
La tasa de crecimiento proyectada del 6% indica una demanda creciente de capacidades de corte de precisión dentro del mercado de prensas mecánicas. En enero de 2026, Schuler Inc. presentó la serie HFA plus+ para aplicaciones de troquelado fino, incorporando características de energía accionadas por servomotor e interfaces de monitoreo de procesos de la Industria 4.0 para respaldar el control de procesos y la eficiencia de producción. El embutido profundo y el conformado de chapa siguen siendo importantes para depósitos de combustible, carcasas de baterías, carcasas de electrodomésticos y otros componentes tridimensionales, mientras que el acuñado y el repujado se utilizan en herrajes de precisión y aplicaciones especializadas de conformado de metales. El estampado de precisión de alta velocidad respalda la producción de conectores, terminales y otros componentes pequeños que requieren una producción de alto volumen. En todos estos procesos, los compradores priorizan cada vez más tolerancias más estrechas, tiempos de ciclo más cortos, alimentación automatizada de materiales, reducción de desechos y monitoreo de procesos en tiempo real, lo que respalda la demanda de sistemas de prensas mecánicas de mayor rendimiento.
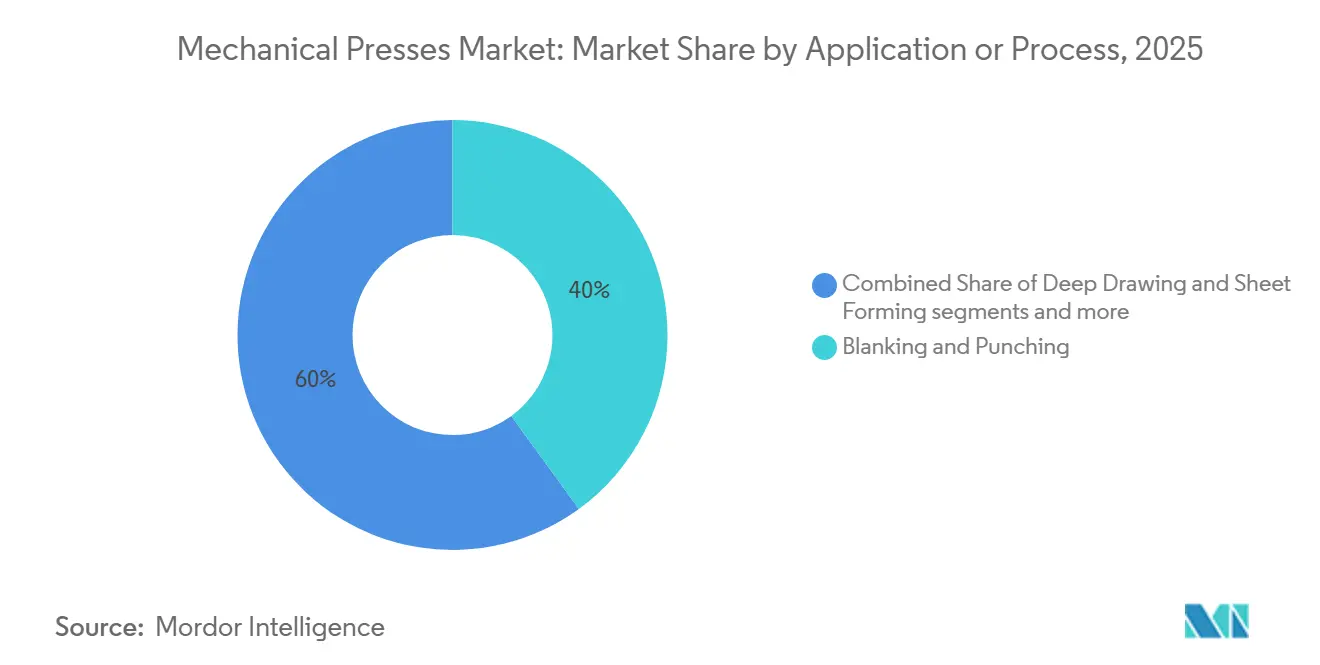
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Sector Automotriz Ancla la Demanda mientras la Electrónica Acelera
El sector automotriz y de transporte representó el 44% de la participación del mercado de prensas mecánicas en 2025, convirtiéndolo en el segmento de usuario final más grande. El sector utiliza troquelado, prensado de transferencia, estampado progresivo y embutido profundo para carrocerías en blanco, chasis, componentes estructurales, tren motriz y otros componentes estampados. Los fabricantes de automóviles y los proveedores de primer nivel establecen los principales requisitos de capacidad y técnicos a través de programas de vehículos que típicamente se extienden durante varios años, respaldando la demanda de prensas de alto rendimiento, sistemas de alimentación automatizados, utillaje de precisión y controles de calidad integrados. La transición hacia los vehículos eléctricos también está desplazando los requisitos de estampado hacia bandejas de baterías, laminaciones de motores, conectores eléctricos y componentes estructurales ligeros, aunque la combinación de equipos varía según la plataforma del vehículo.
Se prevé que el sector eléctrico y electrónico crezca al 6,5% hasta 2031, respaldado por la demanda de laminaciones de motores, núcleos de transformadores, terminales de conectores, contactos eléctricos y estampados de carcasas de baterías. Estas aplicaciones requieren alta repetibilidad, tolerancias estrechas y producción de alta velocidad, ampliando la demanda de prensas mecánicas de precisión más allá de las aplicaciones convencionales de carrocería de vehículos. Los electrodomésticos y bienes de consumo duraderos contribuyen con una demanda relativamente estable de troquelado, conformado y embutido profundo para carcasas y componentes internos, mientras que la maquinaria industrial y los productos metálicos fabricados requieren piezas conformadas en ciclos de producción recurrentes.
Análisis Geográfico
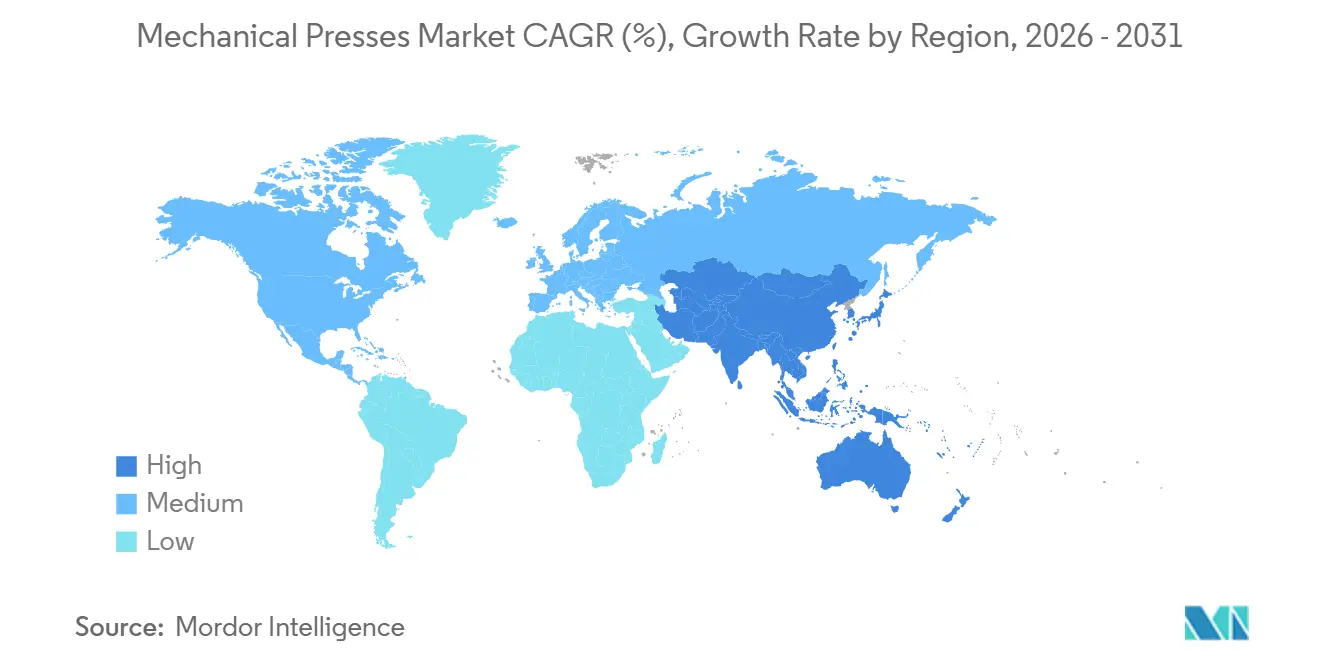
Asia-Pacífico representó el 47,7% de la participación del mercado de prensas mecánicas en 2025 y tiene previsto crecer al 4,9% hasta 2031. China combina una gran base de fabricación de prensas doméstica con una extensa producción automotriz y electrónica, mientras que India añade demanda a través de la capacidad automotriz y la inversión en componentes. El Plan PLI Automotriz había movilizado INR 35.657 crore (4,0 mil millones de USD) hasta septiembre de 2025. El Sudeste Asiático se beneficia de la inversión automotriz de fabricantes japoneses y coreanos, mientras que Japón sigue siendo un centro de demanda de precisión para núcleos de motores de vehículos eléctricos. La instalación de Kuroda Seiko en 2025 en Nagano muestra la inversión continua en el estampado de núcleos de motores de alto valor.
Europa es el segundo mercado regional más grande en el mercado de prensas mecánicas. Alemania, Italia y España proporcionan demanda automotriz, de maquinaria industrial y de componentes de precisión, mientras que el Reglamento de Maquinaria de la UE 2023/1230 aumenta la importancia de la ciberseguridad y la seguridad funcional en los sistemas conectados. América del Norte está respaldada por los Estados Unidos y su base de fabricación automotriz. Stellantis anunció un plan de inversión de 13 mil millones de USD en los Estados Unidos a 4 años en octubre de 2025. México sigue siendo importante como ubicación de producción automotriz cercana a la costa.
La región de Oriente Medio y África está añadiendo capacidad de prensas industriales desde una base más pequeña, con Marruecos ganando capacidad automotriz y demanda de equipos de conformado avanzado. Schuler Inc. suministró una prensa de transferencia TML4-1600 para la planta de AK Nova Automotive en Tánger en julio de 2026, con Protección Visual de Matrices basada en cámara. Turquía ha continuado añadiendo capacidad de prensas de transferencia, mientras que América del Sur se centra en Brasil para el estampado automotriz. Metalúrgica Nakayone ordenó una cuarta prensa de transferencia mecánica de la serie Triton de 1.600 toneladas en 2025, con puesta en marcha prevista para mediados de 2026, y la diversificación del Golfo puede respaldar la demanda de equipos de capacidad media.

Panorama Competitivo
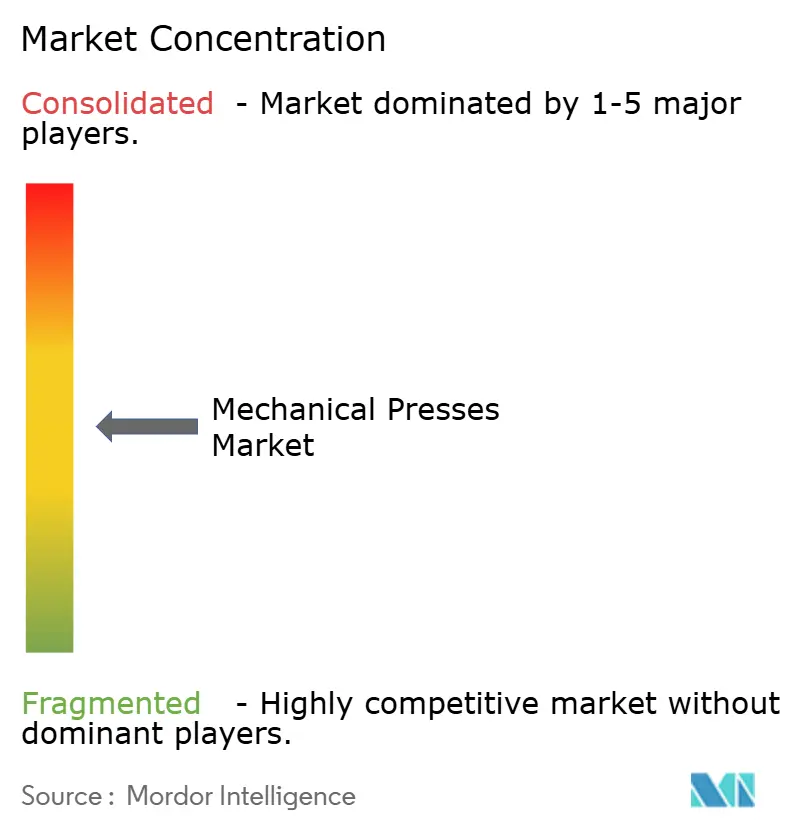
El mercado de prensas mecánicas exhibe un nivel medio de concentración de mercado. Schuler Inc., AIDA Engineering y Komatsu Industries han establecido posiciones en los programas de fabricantes de equipos originales automotrices, mientras que JIER Machine-Tool Group, Yangli Group, Qiqihar No. 2, SIMPAC, SEYI y Chin Fong o STAMTEC compiten en los segmentos asiáticos y de mercados emergentes. Los proveedores occidentales y japoneses defienden su posición a través de sistemas integrados, software de monitoreo y características de conectividad. Schuler Inc. reestructuró su asociación con Feintool en enero de 2026, conservando la responsabilidad de la fabricación de prensas de troquelado fino HFA y la entrega llave en mano. Feintool continuó como socio de conocimiento en procesos y utillaje.
Los proveedores establecidos se benefician de las capacidades de seguridad y cumplimiento bajo la norma ISO 16092-2 y los requisitos de la OSHA. Los fabricantes chinos están fortaleciendo su posición en el rango de 1.000 a 3.000 toneladas. Su progreso ejerce presión sobre los proveedores que dependen de una prima de precio sin ventajas de servicio o automatización. Las oportunidades permanecen en las modernizaciones inteligentes para la gran base instalada en América del Norte y Europa, los sistemas flexibles para fabricantes más pequeños y las redes locales de reconstrucción en los mercados emergentes. La infraestructura de servicio sigue siendo limitada en varios de esos mercados.
La especialización de BRUDERER en alta velocidad por encima de 400 golpes por minuto respalda una posición de especialidad, mientras que AMADA PRESS SYSTEM se centra en equipos de transferencia progresiva. Estas áreas de especialidad no han sido replicadas a escala por los competidores orientados al volumen. ISGEC Heavy Engineering se está expandiendo en India junto con la inversión automotriz relacionada con el PLI en el rango de 500 a 2.000 toneladas. Los compradores comparan tecnología, alcance de servicio, automatización y precio en el mercado de prensas mecánicas.
Líderes de la Industria de Prensas Mecánicas
-
Schuler Inc.
-
AIDA Engineering, Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
Komatsu Industries Corp.
-
Nidec Press & Automation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Schuler Inc. anunció el suministro de una prensa de transferencia de la serie Triton TML4-1600, con una capacidad de 1.600 toneladas y 30 golpes por minuto, con una mesa de 6.100 × 2.500 mm y Protección Visual de Matrices basada en cámara para la planta de AK Nova Automotive en Tánger.
- Julio de 2026: Schuler Inc. do Brasil confirmó un nuevo pedido estratégico de ITAESBRA Indústria Mecânica en Diadema, São Paulo, por 4 prensas Yadon con capacidades de 315, 500, 630 y 1.250 toneladas para estampado automotriz. El pedido complementó la prensa de 800 toneladas adquirida en 2025.
- Enero de 2026: Schuler Inc. lanzó formalmente la serie HFA plus+, con capacidades de 3.200 a 15.500 kN y hasta 85 golpes por minuto, con accionamientos de bomba hidráulica controlados por servomotor e interfaces de monitoreo de procesos de la Industria 4.0. Dos sistemas de 8.800 kN fueron fabricados para Feintool USA en Göppingen a principios de 2025.
- Julio de 2026: Schuler Inc. inició la producción de la GLK 6500, la prensa de forja más grande del mundo con un Sistema de Recuperación de Energía Cinética. El sistema redujo la demanda de energía hasta en un 40% en comparación con prensas convencionales de tamaño comparable.


Alcance del Informe Global del Mercado de Prensas Mecánicas
El Mercado de Prensas Mecánicas está segmentado por Configuración de Bastidor (Prensas Mecánicas de Bastidor en C, Prensas Mecánicas de Bastidor Recto y más), por Fuerza de Prensa (Hasta 100 Toneladas y más), por Aplicación (Troquelado y Punzonado, Troquelado Fino y más), por Industria de Uso Final (Eléctrica y Electrónica, Energía y Potencia y más), por Geografía (América del Norte, Europa y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Prensas Mecánicas de Bastidor en C / Bastidor de Abertura |
| Prensas Mecánicas de Bastidor Recto / Bastidor en H |
| Prensas Mecánicas de Bastidor Sólido / Monobloque |
| Otras Configuraciones de Prensas Mecánicas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Más de 2.000 Toneladas |
| Troquelado y Punzonado |
| Embutido Profundo y Conformado de Chapa |
| Acuñado y Repujado |
| Troquelado Fino |
| Estampado de Alta Velocidad y Precisión |
| Otras Aplicaciones de Prensas Mecánicas |
| Automotriz y Transporte |
| Eléctrica y Electrónica |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Maquinaria Industrial y Equipos |
| Productos Metálicos y Fabricación General |
| Aeroespacial y Defensa |
| Construcción y Equipos Pesados |
| Energía y Potencia |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Italia | |
| Francia | |
| Reino Unido | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| ASEAN (Singapur, Malasia, Indonesia, Tailandia, Vietnam, Filipinas, Myanmar, Camboya, Laos, Brunéi) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Configuración de Bastidor / Estructura | Prensas Mecánicas de Bastidor en C / Bastidor de Abertura | |
| Prensas Mecánicas de Bastidor Recto / Bastidor en H | ||
| Prensas Mecánicas de Bastidor Sólido / Monobloque | ||
| Otras Configuraciones de Prensas Mecánicas | ||
| Por Fuerza / Capacidad de Prensa | Hasta 100 Toneladas | |
| 101–500 Toneladas | ||
| 501–1.000 Toneladas | ||
| 1.001–2.000 Toneladas | ||
| Más de 2.000 Toneladas | ||
| Por Aplicación / Proceso | Troquelado y Punzonado | |
| Embutido Profundo y Conformado de Chapa | ||
| Acuñado y Repujado | ||
| Troquelado Fino | ||
| Estampado de Alta Velocidad y Precisión | ||
| Otras Aplicaciones de Prensas Mecánicas | ||
| Por Industria de Uso Final | Automotriz y Transporte | |
| Eléctrica y Electrónica | ||
| Electrodomésticos y Bienes de Consumo Duraderos | ||
| Maquinaria Industrial y Equipos | ||
| Productos Metálicos y Fabricación General | ||
| Aeroespacial y Defensa | ||
| Construcción y Equipos Pesados | ||
| Energía y Potencia | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Italia | ||
| Francia | ||
| Reino Unido | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| ASEAN (Singapur, Malasia, Indonesia, Tailandia, Vietnam, Filipinas, Myanmar, Camboya, Laos, Brunéi) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de prensas mecánicas para 2031?
Se prevé que el mercado de prensas mecánicas alcance 8,2 mil millones de USD en 2031, desde 6,7 mil millones de USD en 2026, a una CAGR del 4,19%. El pronóstico refleja la demanda de equipos automotrices, eléctricos y de conformado general de metales.
¿Qué configuración lidera la demanda de prensas mecánicas?
Las prensas de bastidor recto y bastidor en H lideraron las configuraciones de bastidor con una participación del 46% en 2025 y tienen proyectado crecer al 4,9% hasta 2031. Los bastidores rígidos respaldan los exigentes programas de utillaje progresivo y de transferencia.
¿Por qué son relevantes los vehículos eléctricos para los equipos de prensas mecánicas?
La producción de vehículos eléctricos requiere laminaciones de motores, carcasas de baterías y piezas estructurales que necesitan alta producción y un control dimensional estricto. Estos requisitos favorecen los sistemas de alta velocidad y las configuraciones de prensas rígidas.
¿Qué aplicación crece más rápido hasta 2031?
Se prevé que el troquelado fino crezca un 6% hasta 2031, respaldado por las necesidades en laminaciones de motores, engranajes de precisión, componentes de frenos y herrajes médicos. El proceso ayuda a cumplir los requisitos de rebaba mínima y planitud.
¿Qué sector de uso final crece más rápido para las prensas mecánicas?
Se espera que el sector eléctrico y electrónico registre la CAGR de uso final más alta del 6,5% hasta 2031. El crecimiento incluye laminaciones de motores de tracción, núcleos de transformadores, conectores y estampados de carcasas de baterías.
¿Qué región tiene previsto liderar el crecimiento de la demanda?
Asia-Pacífico representó el 47,7% de la participación en 2025 y tiene previsto crecer al 4,9% hasta 2031, respaldado por la producción automotriz y electrónica. China, India, Japón y el Sudeste Asiático contribuyen a la demanda regional.


 Sus datos están seguros y nunca se venden ni se comparten.
