
Marktgröße und Marktanteile für Mechanische Pressen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.67 Milliarden US-Dollar |
| Marktgröße (2031) | 8.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mechanische Pressen von Mordor Intelligence
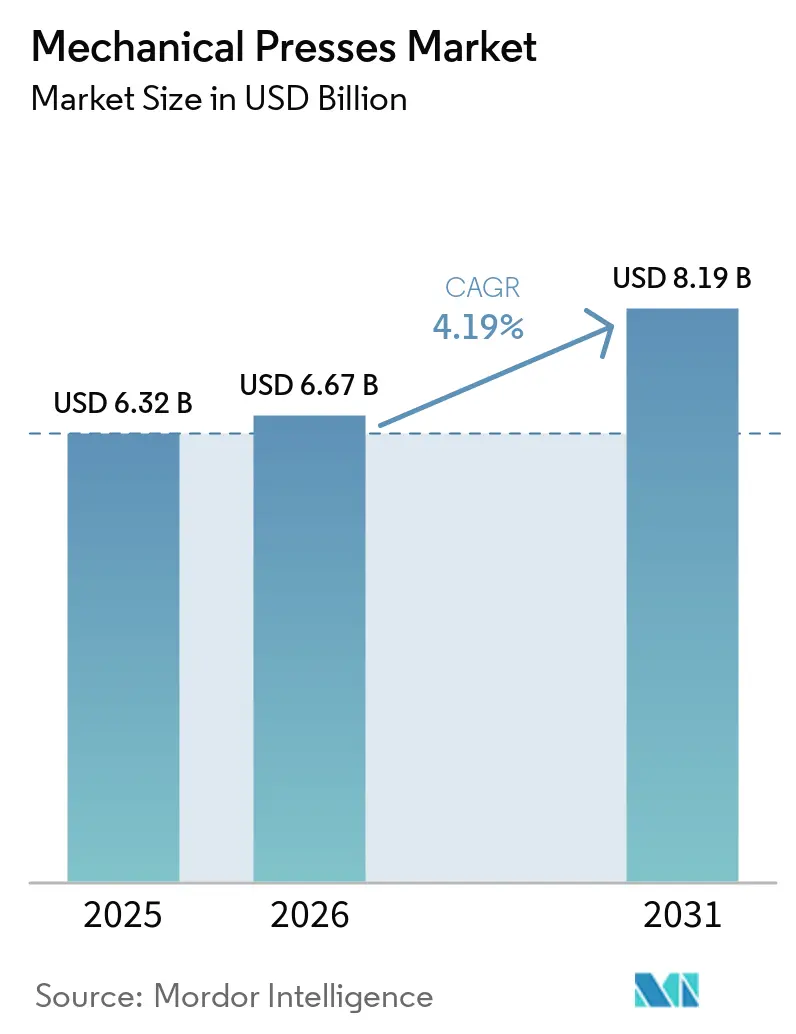
Die Marktgröße für Mechanische Pressen soll von 6,32 Milliarden USD im Jahr 2025 und 6,67 Milliarden USD im Jahr 2026 auf 8,19 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 4,19 % verzeichnen.
Die Nachfrage ist eng mit der Karosserie-in-Weiß-Produktion in der Automobilindustrie, elektrischen Lamellenpaketen und allgemeinen Metallumformungsanwendungen verknüpft, bei denen die schwungradbasierte Kraftübertragung Hochvolumenbetrieb durch die Bereitstellung der für repetitive Stanzprozesse erforderlichen gleichmäßigen Energie unterstützt. Die Produktion von Elektrofahrzeugen verändert die Zusammensetzung der Pressennachfrage, anstatt sie zu eliminieren, da die Fertigung von Elektrofahrzeugen eine andere Kombination aus gestanzten Bauteilen und Produktionskapazitäten erfordert. Motorlamellenpakete, Batteriegehäuse und strukturelle Fahrzeugkomponenten erfordern Präzision, Maßhaltigkeit und reproduzierbare Ausgabe, um Leistungs- und Sicherheitsanforderungen zu erfüllen. Premiumlieferanten reagieren darauf mit vernetzten Produktionslinien, automatisierter Materialhandhabung und Anlagen, die für die Verarbeitung anspruchsvoller Materialien ausgelegt sind, darunter hochfeste Stähle und andere in der modernen Fahrzeugfertigung eingesetzte Hochleistungswerkstoffe. Modernisierungsmaßnahmen in Nordamerika und Europa bieten Lieferanten zudem Service- und Nachrüstungserlöse, da Hersteller vorhandene Anlagen zur Verbesserung von Produktivität, Automatisierung und Betriebszuverlässigkeit aufrüsten, wenn die Ausgaben für neue Einheiten zurückgehen.
Wichtigste Erkenntnisse des Berichts
- Nach Rahmenkonfiguration hielten Geradständer- und H-Rahmen-Pressen im Jahr 2025 einen Marktanteil von 46 % am Markt für Mechanische Pressen, während dieselbe Konfiguration den höchsten prognostizierten CAGR von 4,9 % bis 2031 verzeichnete.
- Nach Presskraft entfiel auf den Bereich 101–500 Tonnen im Jahr 2025 ein Anteil von 38 % an der Marktgröße für Mechanische Pressen, während der Bereich 1.001–2.000 Tonnen bis 2031 mit einem CAGR von 4,8 % wachsen soll.
- Nach Anwendung hielt Stanzen und Lochen im Jahr 2025 einen Anteil von 40 % an der Marktgröße für Mechanische Pressen, während Feinschneiden bis 2031 voraussichtlich mit einem CAGR von 6 % expandieren wird.
- Nach Endverbrauchsbranche entfiel auf Automobil und Transport im Jahr 2025 ein Marktanteil von 44 % am Markt für Mechanische Pressen, während Elektro und Elektronik bis 2031 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
- Nach Geografie führte Asien-Pazifik mit einem Marktanteil von 47,7 % am Markt für Mechanische Pressen im Jahr 2025 und soll bis 2031 mit einem CAGR von 4,9 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Mechanische Pressen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau in der Automobilindustrie und Produktion von Elektrofahrzeugkomponenten | +1.3% | Global, mit Asien-Pazifik und Nordamerika als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Elektro-, Elektronik- und Präzisionskomponentenfertigung | +0.8% | Asien-Pazifik, einschließlich China, Japan, Südkorea und Taiwan, mit Ausstrahlungseffekten nach Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Hochgeschwindigkeits- und Hochvolumen-Metallumformung | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Industrielle Automatisierung und Einführung intelligenter Pressenwerkstätten | +0.5% | Nordamerika und Europa, mit zunehmender Verbreitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Erweiterung der Fertigungskapazitäten in Schwellenmärkten | +0.4% | Indien, Südostasien, Marokko, Türkei und Südafrika | Langfristig (≥ 4 Jahre) |
| Reshoring und politisch gesteuertes Fertigungsinvestment | +0.3% | Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau in der Automobilindustrie und Produktion von Elektrofahrzeugkomponenten
Der Wandel hin zu Elektrofahrzeugen verändert die Art der in der Automobilindustrie erforderlichen Pressarbeiten im Markt für Mechanische Pressen. Jeder Traktionsmotor eines batterieelektrischen Fahrzeugs verwendet 300–500 Siliziumstahllamellen, und ein Programm mit einer Jahresproduktion von 200.000 Motoren benötigt 60–100 Millionen Lamellen. Dieses Volumen kann 2–3 dedizierte Hochgeschwindigkeitspressenlinien erfordern. SEAT und CUPRA installierten 2025 in Martorell eine PXL-Transferpresse, die 4 Millionen Karosserieteile jährlich bei 15 Hüben pro Minute für den CUPRA Raval und den Volkswagen ID. Polo stanzen kann. Indien meldete kumulative Investitionen von INR 35.657 Crore (4,0 Milliarden USD) im Rahmen des PLI Auto-Programms bis September 2025.[1] Hochfeste Stahl- und Aluminiumteile erfordern steife Rahmen und präzise Stößelführung, was die Nachfrage nach höherwertigen Geradständer- und H-Rahmen-Anlagen unterstützt.
Elektro-, Elektronik- und Präzisionskomponentenfertigung
Die Elektro- und Elektronikproduktion stützt eine eigenständige Nachfragequelle im Markt für Mechanische Pressen. Präzisionsmotorkerne und Verbinderkomponenten erfordern enge Toleranzen und eine stabile Pressenbewegung. Kuroda Seiko installierte im Januar 2025 die AIDA MSP-4000-430 Hochgeschwindigkeitspräzisionspresse in seinem Werk in Nagano. Die 4.000-kN-Presse verwendet eine Mehrreihenwerkzeuganordnung, die in einem Zyklus 2 große Motorkerne ausstanzt und stapelt. Die Anordnung verdoppelte die Ausgabe pro Zyklus und reduzierte gleichzeitig den erforderlichen Platzbedarf. Schuler Inc. hat SMARTLINE-Hochgeschwindigkeitspressen für Rotor- und Statorlamellen entwickelt. Gleichzeitig wird für das Feinschneiden ein Wachstum von 6 % prognostiziert, da Käufer gratarme Kanten, ebene Teile und präzise Lamellenstapel fordern.
Nachfrage nach Hochgeschwindigkeits- und Hochvolumen-Metallumformung
Stanzen und Lochen blieben zentral für den Markt für Mechanische Pressen, da viele Metallteile Schnitte, Löcher oder geformte Kanten erfordern. Automobil, Haushaltsgeräte und Elektrogeräte sind alle auf diese Art der Umformung angewiesen. Die Schwungradenergie ermöglicht es Mechanischen Pressen, bei 60–120 Hüben pro Minute hohe Spitzenkräfte zu liefern, was dort wichtig bleibt, wo Ausgabevolumen und Stückkosten die Geräteauswahl bestimmen. Schuler Inc. brachte im Januar 2026 die HFA plus+-Feinschneidpressenserie auf den Markt. Die Serie umfasst 3.200–15.500 kN, erreicht bis zu 85 Hübe pro Minute und verwendet servogesteuerte Hydraulikpumpenantriebe zur Verbesserung der Energieeffizienz. ISO 16092-2 wurde im November 2025 bestätigt und unterstützt einen einheitlichen Sicherheitsrahmen für Mechanische Pressenanlagen.[2]
Industrielle Automatisierung und Einführung intelligenter Pressenwerkstätten
Die Automatisierung steigert den Wert von Pressenlinien im Markt für Mechanische Pressen. Käufer bewerten zunehmend Robotertransfer, Inspektion, Produktionsaufzeichnungen und Ferndiagnose zusammen mit der Presse selbst. Das Schuler Inc. Metris Smart Monitoring System liefert Kraft-, Schwingungs- und Temperaturdaten nach Werkzeugsatz auf Triton-Transferpressen. Diese Informationen unterstützen die prädiktive Fehleranalyse und helfen Bedienern, ungeplante Ausfallzeiten zu reduzieren. Sutherland Presses bietet die I-PRESS-Plattform mit Produktionsprotokollierung, Ferndiagnose und MES- oder ERP-Integration für mechanische und servohydraulische Anlagen an. Diese Funktionen verbessern die Rückverfolgbarkeit und machen integrierte Linien attraktiver, wenn die Auslastung hoch und verlorene Produktionszeit kostspielig ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Installationskosten | -0.7% | Global, mit stärkerem Druck in Märkten kleiner und mittlerer Hersteller | Langfristig (≥ 4 Jahre) |
| Lange Geräteersatzzyklen | -0.5% | Nordamerika und Europa, wo der installierte Bestand ausgereift ist | Langfristig (≥ 4 Jahre) |
| Hohe Werkzeug- und Gesenkkostenkosten | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an Sicherheitskonformität und qualifizierte Arbeitskräfte | -0.2% | Nordamerika und Europa, mit zunehmender Relevanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Installationskosten
Hohe Anschaffungs- und Installationskosten schränken die Verbreitung im Markt für Mechanische Pressen ein, insbesondere bei kleineren Herstellern und Lohnfertigern mit geringeren Produktionsvolumina. Große Automobilhersteller können diese Kosten auf mehrere Fahrzeugprogramme und höhere Produktionsvolumina verteilen, was die Geräteauslastung verbessert und die effektive Amortisationszeit verkürzt. Kleinere Käufer hingegen stehen vor einer schwierigeren Amortisationsrechnung, da die anfängliche Investition über die Presse selbst hinausgeht. Sie umfasst Fundamente, Elektroanlagen, Materialhandhabungsgeräte, Werkzeuge, Gesenke, Installation, Inbetriebnahme und Bedienerschulung. Platzbedarf und laufender Energieverbrauch können die Gesamtbetriebskosten weiter erhöhen, insbesondere für Hersteller mit begrenzter Produktionsflächenkapazität. OSHA-Anforderungen verursachen zudem laufende Kosten für Betreiber mechanischer Kraftpressen. Die Vorschriften verlangen strukturierte Inspektionen von Kupplungs-, Brems- und Antiwiederholungssystemen und schreiben die Außerbetriebnahme nicht konformer Anlagen vor. Obwohl diese Anforderungen die Arbeitssicherheit verbessern, erhöhen sie Planungs-, Wartungs-, Compliance-, Werkzeug- und gesenkbezogene Kosten für Käufer, die spezialisierte Produktionsprogramme starten.
Lange Geräteersatzzyklen
Mechanische Pressen bleiben häufig 15–25 Jahre in Betrieb, was die Häufigkeit von Ersatzkäufen verringert und die Ersatzzyklen für Hersteller verlängert. Diese lange Nutzungsdauer schränkt den Neugeräteabsatz in reifen Regionen ein, insbesondere dort, wo vorhandene Pressen ausreichende Umformkapazität behalten und wirtschaftlich überholt werden können.[3] Wöchentliche Prüfungen der Kernmechanismen sind Teil der OSHA-Anforderungen und tragen zur Erhaltung der Gerätezuverlässigkeit bei, während ISO 16092-2 Sicherheitsanforderungen und keine feste Ersatzfrist für konforme Geräte vorgibt. Infolgedessen löst das Gerätealter allein nicht zwangsläufig einen Ersatz aus; Käufer bewerten zunehmend Maschinenzustand, Produktivität, Sicherheitsleistung und Aufrüstungskosten, bevor sie sich für eine neue Presse entscheiden. Käufer können stattdessen Ausgaben für neue Steuerungen, Werkzeugschutzsysteme, Servovorschübe, energieeffiziente Antriebe, Zustandsüberwachungstechnologien oder automatisierte Materialhandhabung tätigen. Brownfield-Modernisierungen können daher Budgets binden, die andernfalls einen vollständigen Neupresskauf unterstützen würden, was die Nutzungsdauer installierter Anlagen verlängert und die ersatzgetriebene Nachfrage nach neuen Mechanischen Pressen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen- / Strukturkonfiguration: Geradständerpressen definieren das Premiumsegment
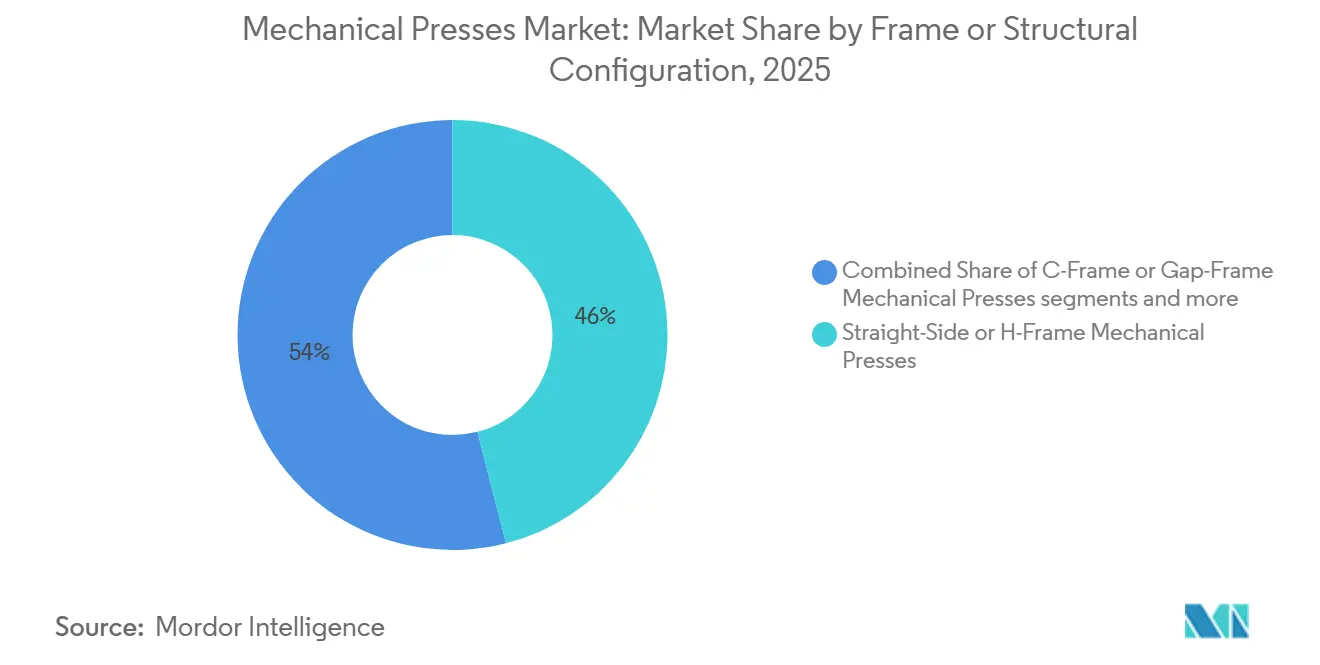
Geradständer- und H-Rahmen-Pressen hielten 2025 einen Marktanteil von 46 % am Markt für Mechanische Pressen und sollen bis 2031 mit 4,9 % wachsen. Dies war die stärkste prognostizierte Rate unter den Rahmenkonfigurationen. Geradständerkonstruktionen begrenzen die Winkelauslenkung wirksamer als C-Rahmen-Alternativen, was bei mehrstufigen Folgeverbundwerkzeugen und Transferprogrammen von Bedeutung ist. Hochfeste Stahl- und Aluminiumteile erfordern reproduzierbare Maße unter Spitzenkraft, weshalb Käufer von Fahrzeugaußenhäuten und Fahrwerksteilen steife Rahmen bevorzugen. Die Branche für Mechanische Pressen setzt diese Konstruktionen ein, wo ein stabiler Werkzeugweg eine gleichmäßige Ausgabe unterstützt.
Yangli entwickelte seine TL4-3750 Kurvengetriebe-Transferpresse als die größte eigenständige Einzeltonnage-Presse, die in China hergestellt wird. Das System umfasst einen Servo-Transferbalken, automatischen Schnellwerkzeugwechsel und Online-Sichtprüfung für Elektrofahrzeugkarosseriepaneele und Fahrwerkkomponenten. C-Rahmen- und Spaltrahmenpressen bleiben für kleinere Chargen und häufige Werkzeugwechsel zugänglicher. Ihre Position ist eingeschränkt, wo Programmkomplexität und schwierige Materialien zunehmen, während Massiv- und Monoblockrahmen für Prägearbeiten, Feinschneiden und Verbinderstanzen eingesetzt werden. Bei diesen Anwendungen ist die Steifigkeit bei moderater Presskraft die zentrale Kaufanforderung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Presskraft / Kapazität: Das Schwertonnage-Segment übertrifft den mittleren Bereich beim Wachstum
Der Bereich 101–500 Tonnen entfiel 2025 auf 38 % der Marktgröße für Mechanische Pressen. Sein Umfang spiegelt die breite Nutzung in Folgeverbundstanzen, Stanzen und Lochen sowie Verbinderarbeiten in den Lieferketten der Automobil-, Haushaltsgeräte- und Elektronikindustrie wider. Die Kategorie 1.001–2.000 Tonnen soll bis 2031 mit 4,8 % wachsen. Dies war die schnellste prognostizierte Rate unter den Presskraftkategorien. Die Nachfrage kommt von schweren Transferlinien für LKW-Fahrgestelle, Elektrofahrzeug-Unterbodenteile und große Aluminiumkarosseriepaneele.
Die Kategorie bis zu 100 Tonnen unterstützt Hochgeschwindigkeitsarbeiten für kleine Verbinder, Motorlamellen und Beschlagteile. Ihre Aussichten sind mit der Präzisionselektronik und den Lieferketten für Elektromotoren verknüpft. Der Bereich 501–1.000 Tonnen überbrückt Standard-Folgeverbundoperationen und leichtere Transferarbeiten, wo Kurvengetriebe- und Servo-Mechanik-Hybride aktiv konkurrieren. Käufer vergleichen Systeme nach Kosten pro Teil, Rüstbedarf und Produktionsflexibilität. Schwertonnagepressen bleiben wichtig, wo große Strukturteile eine stabile Umformplattform erfordern, und die Mischung verschiebt sich nach oben, da Fahrzeugstrukturen und Werkzeuge anspruchsvoller werden.
Nach Anwendung / Prozess: Feinschneiden übertrifft alle anderen Prozesse trotz seiner Nischengröße
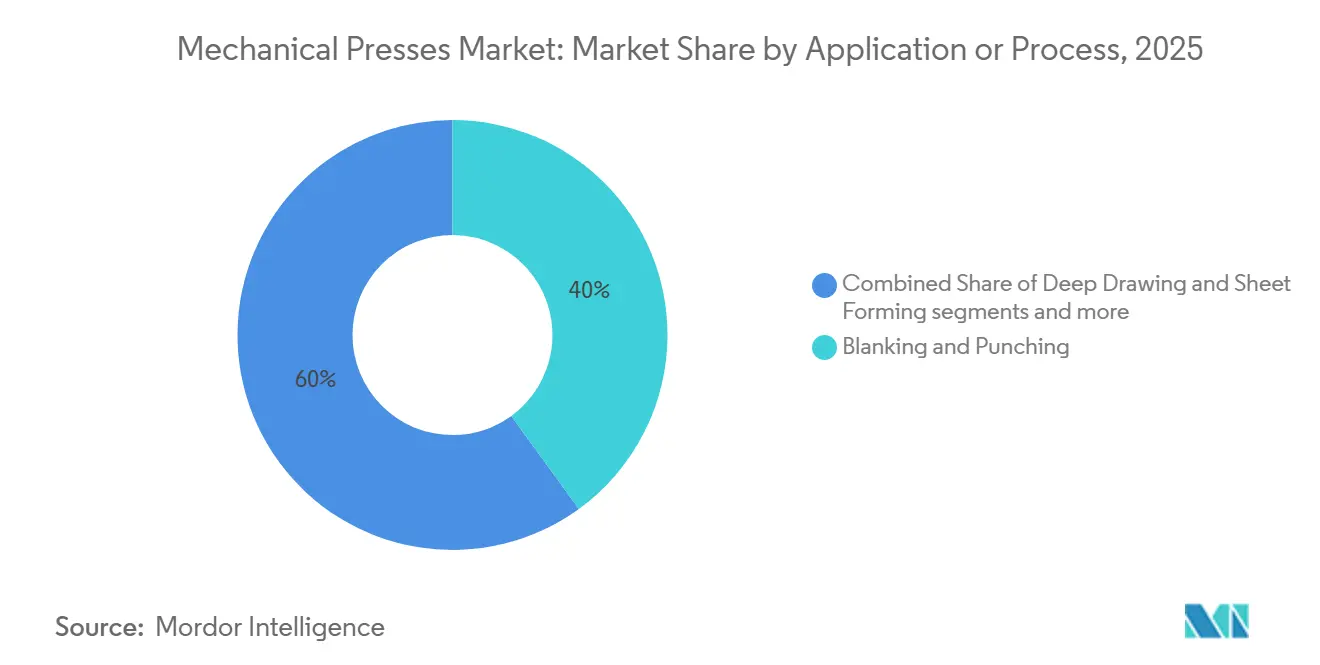
Stanzen und Lochen entfielen 2025 auf 40 % der Marktgröße für Mechanische Pressen, unterstützt durch ihre weit verbreitete Nutzung zur Herstellung von Teilen mit Löchern, Ausschnitten, Schlitzen und definierten Außenprofilen in der Automobil-, Haushaltsgeräte-, Elektro- und Metallverarbeitungsfertigung. Für das Feinschneiden wird bis 2031 ein Wachstum von etwa 6 % prognostiziert, was die Nachfrage nach höherpräzisen gestanzten Komponenten widerspiegelt, die in Elektromotorlamellen, Präzisionszahnrädern, Bremskomponenten und medizinischen Beschlagteilen eingesetzt werden. Diese Anwendungen erfordern geringe Grathöhe, gleichmäßige Oberflächenqualität, enge Maßtoleranzen und hohe Ebenheit, was den Bedarf an kontrollierten Pressoperationen und Spezialwerkzeugen erhöht.
Die prognostizierte Wachstumsrate von 6 % zeigt eine steigende Nachfrage nach Präzisionsschneidfähigkeiten im Markt für Mechanische Pressen an. Im Januar 2026 stellte Schuler Inc. die HFA plus+-Serie für Feinschneidanwendungen vor, die servogesteuerte Energiefunktionen und Industry-4.0-Prozessüberwachung zur Unterstützung der Prozesskontrolle und Produktionseffizienz integriert. Tiefziehen und Blechumformung bleiben wichtig für Kraftstofftanks, Batteriegehäuse, Gehäuse für Haushaltsgeräte und andere dreidimensionale Komponenten, während Prägen und Einprägen in der Präzisionsbeschlagteilfertigung und spezialisierten Metallumformungsanwendungen eingesetzt werden. Hochgeschwindigkeitspräzisionsstanzen unterstützt die Produktion von Verbindern, Klemmen und anderen Kleinteilen, die eine Hochvolumenausgabe erfordern. Bei all diesen Prozessen priorisieren Käufer zunehmend engere Toleranzen, kürzere Zykluszeiten, automatisierten Materialvorschub, reduzierten Ausschuss und Echtzeit-Prozessüberwachung, was die Nachfrage nach leistungsfähigeren Mechanischen Pressensystemen unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Automobil verankert die Nachfrage, während Elektronik beschleunigt
Automobil und Transport hielten 2025 einen Marktanteil von 44 % am Markt für Mechanische Pressen und waren damit das größte Endverbrauchssegment. Der Sektor nutzt Stanzen, Transferpressen, Folgeverbundstanzen und Tiefziehen für Karosserie-in-Weiß, Fahrgestell, Struktur, Antriebsstrang und andere gestanzte Komponenten. Automobilhersteller und Tier-1-Zulieferer legen durch Fahrzeugprogramme, die sich typischerweise über mehrere Jahre erstrecken, wesentliche Kapazitäts- und technische Anforderungen fest und unterstützen die Nachfrage nach Hochdurchsatzpressen, automatisierten Vorschubsystemen, Präzisionswerkzeugen und integrierten Qualitätskontrollen. Der Übergang zu Elektrofahrzeugen verlagert die Stanzanforderungen auch hin zu Batteriewannen, Motorlamellen, elektrischen Verbindern und leichten Strukturkomponenten, obwohl die Gerätezusammensetzung je nach Fahrzeugplattform variiert.
Für Elektro und Elektronik wird bis 2031 ein Wachstum von 6,5 % prognostiziert, unterstützt durch die Nachfrage nach Motorlamellen, Transformatorkernen, Verbinderklemmen, elektrischen Kontakten und Batteriegehäusestanzteilen. Diese Anwendungen erfordern hohe Wiederholbarkeit, enge Toleranzen und Hochgeschwindigkeitsproduktion, was die Nachfrage nach Präzisions-Mechanischen Pressen über konventionelle Fahrzeugkarosserienanwendungen hinaus ausweitet. Haushaltsgeräte und Konsumgüter tragen relativ stabile Stanz-, Umform- und Tiefziehnachfrage für Gehäuse und interne Komponenten bei, während Industriemaschinen und Metallverarbeitungsprodukte geformte Teile über wiederkehrende Produktionszyklen hinweg benötigen.
Geografische Analyse
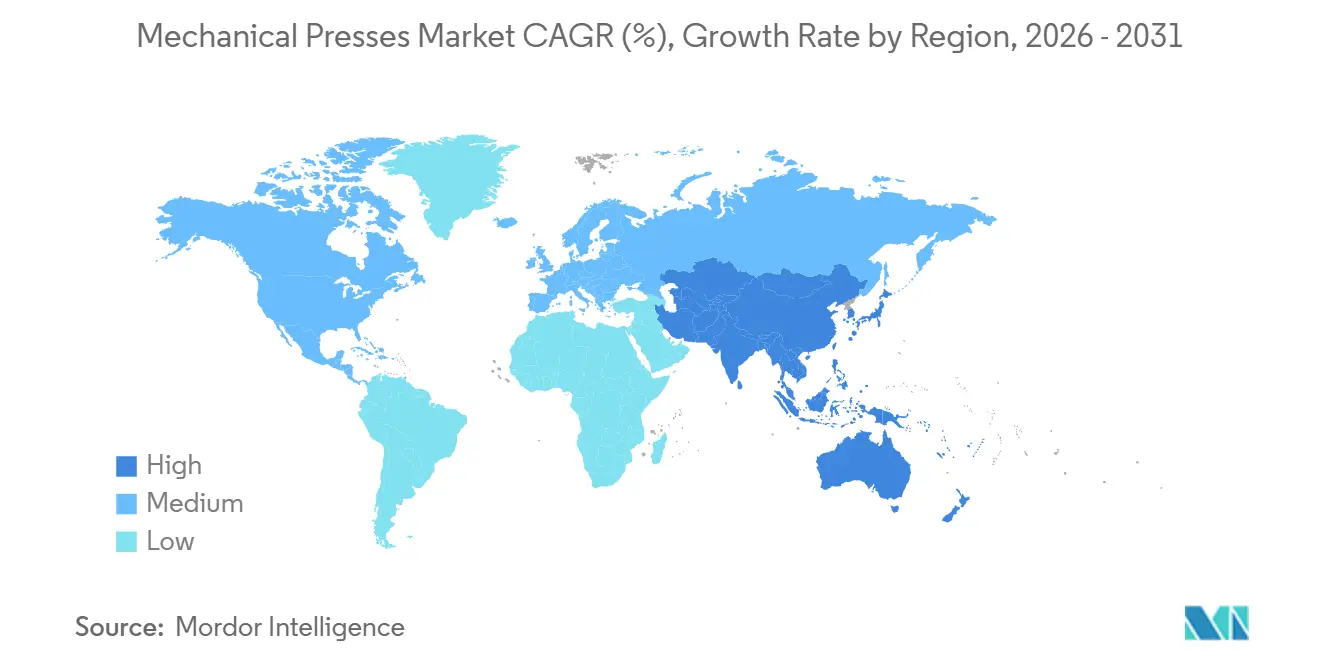
Asien-Pazifik hielt 2025 einen Marktanteil von 47,7 % am Markt für Mechanische Pressen und soll bis 2031 mit 4,9 % wachsen. China kombiniert eine große inländische Pressenhersteller-Basis mit umfangreicher Automobil- und Elektronikproduktion, während Indien durch Automobilkapazitäten und Komponenteninvestitionen Nachfrage hinzufügt. Das PLI Auto-Programm hatte bis September 2025 INR 35.657 Crore (4,0 Milliarden USD) mobilisiert. Südostasien profitiert von Automobilinvestitionen japanischer und koreanischer Hersteller, während Japan ein Präzisionsnachfragezentrum für Elektromotorkerne für Elektrofahrzeuge bleibt. Kuroda Seikos Installation 2025 in Nagano zeigt anhaltende Investitionen in hochwertiges Motorkernstanzen.
Europa ist der zweitgrößte regionale Markt im Markt für Mechanische Pressen. Deutschland, Italien und Spanien liefern Nachfrage aus den Bereichen Automobil, Industriemaschinen und Präzisionskomponenten, während die EU-Maschinenverordnung 2023/1230 die Bedeutung von Cybersicherheit und funktionaler Sicherheit in vernetzten Systemen erhöht. Nordamerika wird durch die Vereinigten Staaten und ihre Automobilfertiger-Basis unterstützt. Stellantis kündigte im Oktober 2025 einen 13-Milliarden-USD-Investitionsplan für die Vereinigten Staaten über 4 Jahre an. Mexiko bleibt als Nearshore-Automobilproduktionsstandort wichtig.
Die Region Naher Osten und Afrika baut industrielle Pressenkapazitäten von einer kleineren Basis aus auf, wobei Marokko Automobilfähigkeiten und Nachfrage nach fortschrittlichen Umformanlagen gewinnt. Schuler Inc. lieferte im Juli 2026 eine TML4-1600-Transferpresse für das Werk von AK Nova Automotive in Tanger mit kamerabasiertem Visual Die Protection. Die Türkei hat weiterhin Transferpressenkapazitäten ausgebaut, während Südamerika auf Brasilien für das Automobilstanzen ausgerichtet ist. Metalúrgica Nakayone bestellte 2025 eine vierte mechanische Transferpresse der Triton-Serie mit 1.600 Tonnen, mit geplanter Inbetriebnahme Mitte 2026, und die Diversifizierung im Golfraum kann die Nachfrage nach Anlagen mittlerer Kapazität unterstützen.

Wettbewerbslandschaft
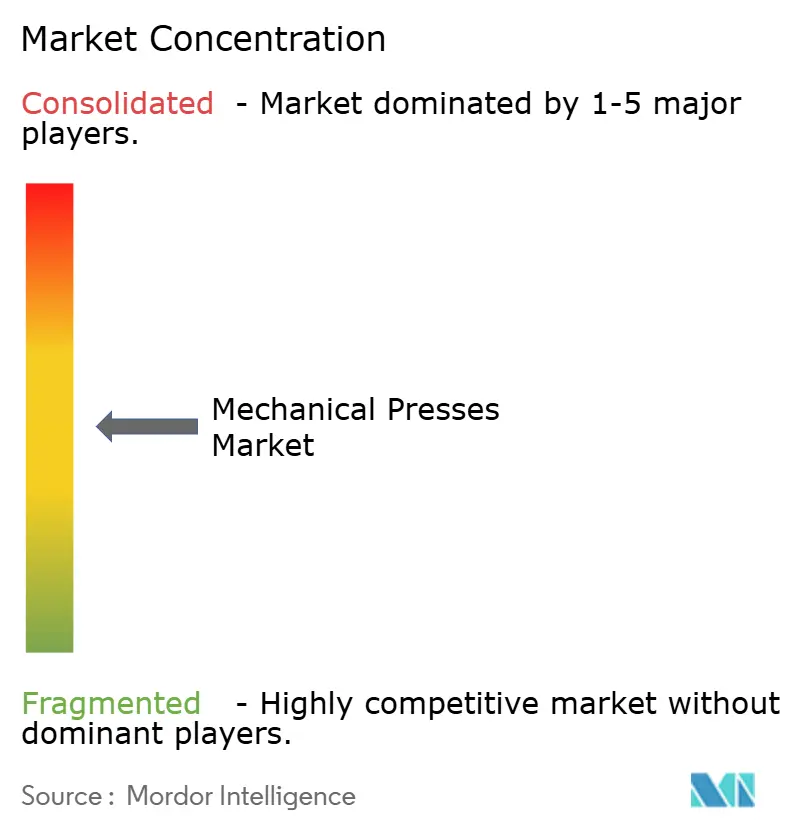
Der Markt für Mechanische Pressen weist eine mittlere Marktkonzentration auf. Schuler Inc., AIDA Engineering und Komatsu Industries haben etablierte Positionen in Automobilhersteller-Programmen, während JIER Machine-Tool Group, Yangli Group, Qiqihar No. 2, SIMPAC, SEYI und Chin Fong bzw. STAMTEC in asiatischen und Schwellenmarktsegmenten konkurrieren. Westliche und japanische Lieferanten verteidigen ihre Position durch integrierte Systeme, Überwachungssoftware und Konnektivitätsfunktionen. Schuler Inc. restrukturierte seine Feintool-Partnerschaft im Januar 2026 und behielt die Verantwortung für die HFA-Feinschneidpressenherstellung und schlüsselfertige Lieferung. Feintool verblieb als Partner für Prozess- und Werkzeugkenntnisse.
Etablierte Lieferanten profitieren von Sicherheits- und Compliance-Fähigkeiten gemäß ISO 16092-2 und OSHA-Anforderungen. Chinesische Hersteller stärken ihre Position im Bereich 1.000–3.000 Tonnen. Ihr Fortschritt setzt Lieferanten unter Druck, die auf einen Preisaufschlag ohne Service- oder Automatisierungsvorteile angewiesen sind. Chancen bestehen bei intelligenten Nachrüstungen für den großen installierten Bestand in Nordamerika und Europa, flexiblen Systemen für kleinere Hersteller und lokalen Überholungsnetzwerken in Schwellenmärkten. Die Serviceinfrastruktur ist in mehreren dieser Märkte noch begrenzt.
BRUDERERs Hochgeschwindigkeitskompetenz über 400 Hübe pro Minute unterstützt eine Spezialposition, während AMADA PRESS SYSTEM sich auf progressive Transferanlagen konzentriert. Diese Spezialgebiete wurden von volumenorientierten Wettbewerbern nicht im großen Maßstab repliziert. ISGEC Heavy Engineering expandiert in Indien parallel zu PLI-bezogenen Automobilinvestitionen im Bereich 500–2.000 Tonnen. Käufer vergleichen Technologie, Servicereichweite, Automatisierung und Preis im gesamten Markt für Mechanische Pressen.
Marktführer in der Branche für Mechanische Pressen
-
Schuler Inc.
-
AIDA Engineering, Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
Komatsu Industries Corp.
-
Nidec Press & Automation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Schuler Inc. gab die Lieferung einer TML4-1600-Transferpresse der Triton-Serie mit 1.600 Tonnen und 30 Hüben pro Minute, einem 6.100 × 2.500 mm Tisch und kamerabasiertem Visual Die Protection an das Werk von AK Nova Automotive in Tanger bekannt.
- Juli 2026: Schuler Inc. do Brasil bestätigte einen neuen strategischen Auftrag von ITAESBRA Indústria Mecânica in Diadema, São Paulo, für 4 Yadon-Pressen mit 315, 500, 630 und 1.250 Tonnen für das Automobilstanzen. Der Auftrag ergänzte die 2025 erworbene 800-Tonnen-Presse.
- Januar 2026: Schuler Inc. brachte offiziell die HFA plus+-Serie auf den Markt, ausgelegt für 3.200–15.500 kN und bis zu 85 Hübe pro Minute, mit servogesteuerten Hydraulikpumpenantrieben und Industry-4.0-Prozessüberwachungsschnittstellen. Zwei 8.800-kN-Systeme wurden Anfang 2025 für Feintool USA in Göppingen gebaut.
- Juli 2026: Schuler Inc. nahm die GLK 6500, die weltweit größte Schmiedepresse mit einem kinetischen Energierückgewinnungssystem, in Produktion. Das System reduzierte den Strombedarf um bis zu 40 % gegenüber konventionellen Pressen vergleichbarer Größe.


Globaler Berichtsumfang für den Markt für Mechanische Pressen
Der Markt für Mechanische Pressen ist segmentiert nach Rahmenkonfiguration (C-Rahmen-Mechanische Pressen, Geradständer-Mechanische Pressen und weitere), nach Presskraft (bis zu 100 Tonnen und weitere), nach Anwendung (Stanzen und Lochen, Feinschneiden und weitere), nach Endverbrauchsbranche (Elektro und Elektronik, Energie und Strom und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| C-Rahmen- / Spaltrahmen-Mechanische Pressen |
| Geradständer- / H-Rahmen-Mechanische Pressen |
| Massiv- / Monoblockrahmen-Mechanische Pressen |
| Sonstige Mechanische Pressenkonfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen und Lochen |
| Tiefziehen und Blechumformung |
| Prägen und Einprägen |
| Feinschneiden |
| Hochgeschwindigkeits- und Präzisionsstanzen |
| Sonstige Mechanische Pressenanwendungen |
| Automobil und Transport |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Industriemaschinen und -anlagen |
| Metallprodukte und allgemeine Fertigung |
| Luft- und Raumfahrt sowie Verteidigung |
| Bau und Schwermaschinenbau |
| Energie und Strom |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Rahmen- / Strukturkonfiguration | C-Rahmen- / Spaltrahmen-Mechanische Pressen | |
| Geradständer- / H-Rahmen-Mechanische Pressen | ||
| Massiv- / Monoblockrahmen-Mechanische Pressen | ||
| Sonstige Mechanische Pressenkonfigurationen | ||
| Nach Presskraft / Kapazität | Bis zu 100 Tonnen | |
| 101–500 Tonnen | ||
| 501–1.000 Tonnen | ||
| 1.001–2.000 Tonnen | ||
| Über 2.000 Tonnen | ||
| Nach Anwendung / Prozess | Stanzen und Lochen | |
| Tiefziehen und Blechumformung | ||
| Prägen und Einprägen | ||
| Feinschneiden | ||
| Hochgeschwindigkeits- und Präzisionsstanzen | ||
| Sonstige Mechanische Pressenanwendungen | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Elektro und Elektronik | ||
| Haushaltsgeräte und Konsumgüter | ||
| Industriemaschinen und -anlagen | ||
| Metallprodukte und allgemeine Fertigung | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Bau und Schwermaschinenbau | ||
| Energie und Strom | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Mechanische Pressen bis 2031 erreichen?
Der Markt für Mechanische Pressen soll bis 2031 8,2 Milliarden USD erreichen, ausgehend von 6,7 Milliarden USD im Jahr 2026, bei einem CAGR von 4,19 %. Die Prognose spiegelt die Nachfrage nach Automobil-, Elektro- und allgemeinen Metallumformungsanlagen wider.
Welche Konfiguration führt die Nachfrage nach Mechanischen Pressen an?
Geradständer- und H-Rahmen-Pressen führten die Rahmenkonfigurationen mit einem Anteil von 46 % im Jahr 2025 an und sollen bis 2031 mit 4,9 % wachsen. Steife Rahmen unterstützen anspruchsvolle Folgeverbund- und Transferwerkzeugprogramme.
Warum sind Elektrofahrzeuge für Mechanische Pressenanlagen relevant?
Die Produktion von Elektrofahrzeugen erfordert Motorlamellen, Batteriegehäuse und Strukturteile, die hohe Ausgabe und enge Maßkontrolle benötigen. Diese Anforderungen begünstigen Hochgeschwindigkeitssysteme und steife Pressenkonfigurationen.
Welche Anwendung wächst bis 2031 am schnellsten?
Feinschneiden soll bis 2031 mit 6 % wachsen, unterstützt durch den Bedarf in Motorlamellen, Präzisionszahnrädern, Bremskomponenten und medizinischen Beschlagteilen. Das Verfahren hilft, Anforderungen an geringe Grathöhe und Ebenheit zu erfüllen.
Welcher Endverbrauchssektor wächst für Mechanische Pressen am schnellsten?
Elektro und Elektronik soll den höchsten Endverbrauchs-CAGR von 6,5 % bis 2031 verzeichnen. Das Wachstum umfasst Traktionsmotorlamellen, Transformatorkerne, Verbinder und Batteriegehäusestanzteile.
Welche Region soll das Nachfragewachstum anführen?
Asien-Pazifik hielt 2025 einen Anteil von 47,7 % und soll bis 2031 mit 4,9 % wachsen, unterstützt durch Automobil- und Elektronikproduktion. China, Indien, Japan und Südostasien tragen zur regionalen Nachfrage bei.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
