
メカニカルプレス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.67 十億米ドル |
| 市場規模 (2031) | 8.19 十億米ドル |
| 成長率 (2026 - 2031) | 4.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメカニカルプレス市場分析
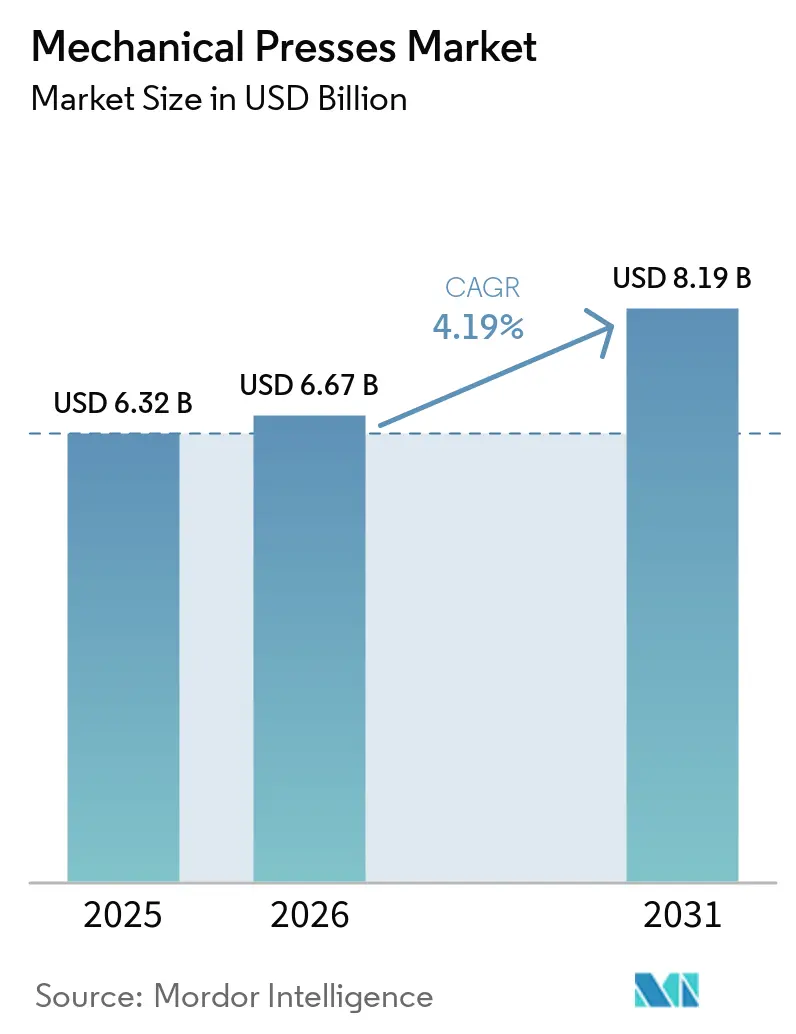
メカニカルプレス市場規模は、2025年の6.32 ビリオン 米ドルおよび2026年の6.67 ビリオン 米ドルから2031年までに8.19 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 4.19%を記録すると予測されています。
需要は、自動車のボディ・イン・ホワイト生産、電気積層鋼板、および一般的な金属成形用途と密接に連動しており、フライホイールベースの力が反復スタンピングプロセスに必要な一定のエネルギーを供給することで高量産操業を支えています。電気自動車の生産は、プレス需要を排除するのではなく、その組み合わせを変えつつあります。EV製造では、スタンピング部品と生産能力の異なる組み合わせが必要とされるためです。モーター積層鋼板、バッテリーエンクロージャー、および車両構造部品は、性能と安全要件を満たすために精度、寸法の一貫性、および再現性のある出力を必要とします。プレミアムサプライヤーは、接続された生産ライン、自動化されたマテリアルハンドリング、および現代の車両製造に使用される高強度鋼やその他の先進材料を処理するよう設計された設備を提供することで対応しています。北米および欧州における近代化活動も、新規設備への支出が鈍化した際に、メーカーが生産性、自動化、および運用信頼性を向上させるために既存設備をアップグレードするため、サプライヤーにサービスおよびレトロフィット収益の機会を提供しています。
主要レポートのポイント
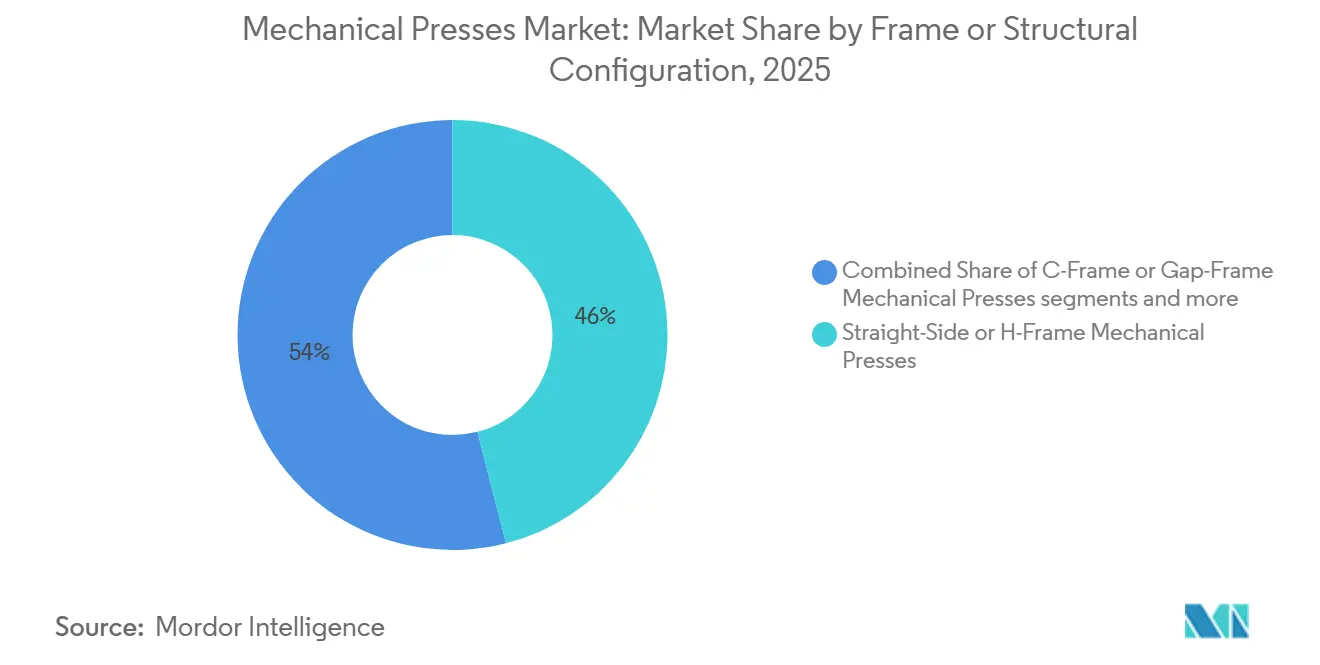
- フレーム構成別では、ストレートサイドおよびHフレームプレスが2025年のメカニカルプレス市場シェアの46%を占め、同構成は2031年までの最高予測CAGRであ4.9%を記録しました。
- プレス力別では、101~500トンの範囲が2025年のメカニカルプレス市場規模の38%を占め、1,001~2,000トンの範囲は2031年までに4.8%のCAGRで成長すると予測されています。
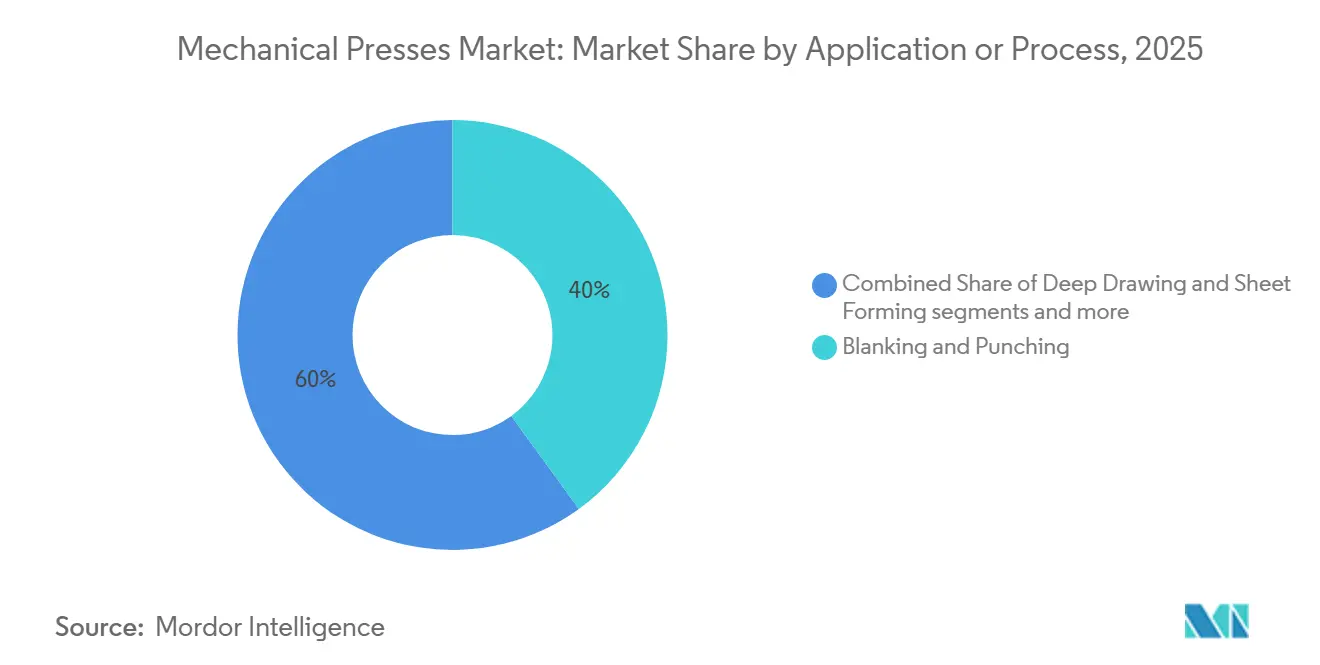
- 用途別では、ブランキングおよびパンチングが2025年のメカニカルプレス市場規模の40%を占め、ファインブランキングは2031年までに6%のCAGRで拡大すると予測されています。
- 最終用途産業別では、自動車および輸送が2025年のメカニカルプレス市場シェアの44%を占め、電気・電子は2031年までに6.5%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のメカニカルプレス市場シェアの47.7%をリードし、2031年までに4.9%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルメカニカルプレス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化と電気自動車部品 生産 | +1.3% | アジア太平洋および北米を中核市場とするグローバル | 長期(4年以上) |
| 電気・電子および精密部品 製造 | +0.8% | 中国、日本、韓国、台湾を含むアジア太平洋、欧州への波及 | 長期(4年以上) |
| 高速・高量産金属成形需要 | +0.7% | グローバル | 中期(2~4年) |
| 産業オートメーションとスマートプレスルームの導入 | +0.5% | 北米および欧州、アジア太平洋での急速な普及 | 中期(2~4年) |
| 新興市場における製造能力の拡大 | +0.4% | インド、東南アジア、モロッコ、トルコ、南アフリカ | 長期(4年以上) |
| リショアリングおよび産業政策主導の製造投資 | +0.3% | 北米、欧州、インド | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化と電気自動車部品生産
電気自動車へのシフトは、メカニカルプレス市場全体で必要とされる自動車プレス加工の種類を変えています。バッテリー電気自動車のトラクションモーターには300~500枚のシリコン鋼積層板が使用されており、年間20万台のモーターを生産するプログラムには6,000万~1億枚の積層板が必要です。このボリュームには2~3本の専用高速プレスラインが必要になる場合があります。SEATとCUPRAは2025年にマルトレルにPXLトランスファープレスを設置し、CUPRA RavalおよびVolkswagen ID. Polo向けに毎分15ストロークで年間400万個のボディパーツをスタンピングできます。インドはPLI自動車スキームの下で2025年9月までに累計35,657億インドルピー(40億米ドル)の投資を報告しました。[1] 高強度鋼およびアルミニウム部品には剛性の高いフレームと精密なラムガイダンスが必要であり、より高仕様のストレートサイドおよびHフレーム設備への需要を支えています。
電気・電子および精密部品製造
電気・電子生産は、メカニカルプレス市場における独立した需要源を支えています。精密モーターコアおよびコネクター部品には厳しい公差と安定したプレス動作が必要です。黒田精工は2025年1月に長野工場にAIDA MSP-4000-430高速精密プレスを設置しました。この4,000 kNプレスは多列金型配置を使用し、1サイクルで2個の大型モーターコアをブランキングおよびスタッキングします。この配置により1サイクルあたりの生産量が2倍になり、必要な床面積が削減されました。Schuler Inc.はロータおよびステータ積層板向けのSMARTLINE高速プレスを開発しました。同時に、ファインブランキングはバリの少ない端面、平坦な部品、および正確な積層板スタックを求める購買者の需要を反映し、6%の成長が予測されています。
高速・高量産金属成形需要
ブランキングおよびパンチングは、多くの金属部品が切断、穴あけ、または形状加工された端面を必要とするため、メカニカルプレス市場の中心であり続けています。自動車、家電、および電気機器はすべてこの種の成形に依存しています。フライホイールエネルギー貯蔵により、メカニカルプレスは毎分60~120ストロークで高いピーク力を発揮でき、生産量と単位コストが設備選定を左右する場面では依然として重要です。Schuler Inc.は2026年1月にHFA plus+ファインブランキングプレスシリーズを発売しました。このシリーズは3,200~15,500 kNをカバーし、毎分最大85ストロークに達し、サーボ制御油圧ポンプドライブを使用してエネルギー効率を向上させます。ISO 16092-2は2025年11月に確認され、メカニカルプレス設備に対する一貫した安全フレームワークを支持しています。[2]
産業オートメーションとスマートプレスルームの導入
オートメーションはメカニカルプレス市場におけるプレスラインの価値を高めています。購買者はロボットトランスファー、検査、生産記録、およびリモート診断をプレス本体とともに評価するケースが増えています。Schuler Inc.のMetrisスマートモニタリングシステムは、Tritonトランスファープレスの金型セットごとに力、振動、および温度データを提供します。この情報は予測的エラー分析を支援し、オペレーターが計画外のダウンタイムを削減するのに役立ちます。Sutherland PressesはI-PRESSプラットフォームを提供しており、メカニカルおよびサーボ油圧フリート全体にわたる生産ログ、リモート診断、ならびにMESまたはERPとの統合機能を備えています。これらの機能はトレーサビリティを向上させ、稼働率が高く生産停止時間のコストが大きい場合に統合ラインをより魅力的にします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよび設置コスト | -0.7% | 中小規模メーカー市場でより大きな圧力がかかるグローバル | 長期(4年以上) |
| 長い設備更新サイクル | -0.5% | 設置基盤が成熟している北米および欧州 | 長期(4年以上) |
| 高い金型・ダイコスト | -0.3% | グローバル | 中期(2~4年) |
| 安全コンプライアンスおよび熟練労働力の要件 | -0.2% | 北米および欧州、アジア太平洋での関連性の拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび設置コスト
高い購入コストおよび設置コストは、メカニカルプレス市場における導入を制約しており、特に生産量が少ない中小規模メーカーやジョブショップにとって顕著です。大手自動車メーカーはこれらのコストを複数の車両プログラムおよびより高い生産量に分散させることができ、設備稼働率を向上させ、実質的な回収期間を短縮できます。一方、中小規模の購買者は、初期投資がプレス本体にとどまらないため、より困難な回収計算に直面します。それには基礎工事、電気システム、マテリアルハンドリング設備、工具、金型、設置、試運転、およびオペレーター訓練が含まれます。スペース要件および継続的なエネルギー消費は、特に生産フロアの容量が限られているメーカーにとって、総所有コストをさらに増加させる可能性があります。OSHAの要件もメカニカルパワープレスのオペレーターに継続的なコストを課しています。規制はクラッチ、ブレーキ、およびアンチリピートシステムの体系的な検査を義務付け、非準拠設備の使用停止を義務付けています。これらの要件は労働者の安全を向上させる一方で、特殊な生産プログラムを立ち上げる購買者の計画、保守、コンプライアンス、工具、および金型関連コストを増加させます。
長い設備更新サイクル
メカニカルプレスは15~25年間使用され続けることが多く、これにより更新購入の頻度が低下し、メーカーの更新サイクルが延長されます。この長い耐用年数は、既存のプレスが十分な成形能力を維持し、経済的に修繕できる成熟地域における新規設備販売を制約します。[3] コア機構の週次点検はOSHA要件の一部を構成し、設備の信頼性維持に役立ちます。一方、ISO 16092-2は準拠設備に対して固定された更新期間ではなく安全要件を提供します。その結果、設備の経年劣化だけでは必ずしも更新が促されるわけではなく、購買者は新しいプレスへのコミットメント前に機械の状態、生産性、安全性能、およびアップグレードコストを評価するケースが増えています。購買者は代わりに、新しいコントロール、金型保護システム、サーボフィーダー、省エネドライブ、状態監視技術、または自動化されたマテリアルハンドリングへの支出を選択する場合があります。ブラウンフィールドのアップグレードは、新しいプレスの完全購入を支持するはずの予算を取り込み、設置済み設備の生産寿命を延ばし、新しいメカニカルプレスに対する更新主導の需要を緩和する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:ストレートサイドプレスがプレミアム層を定義
ストレートイドおよびHフレームプレスは2025年のメカニカルプレス市場シェアの46%を占め、2031年までに4.9%で成長すると予測されています。これはフレーム構成の中で最も強い予測成長率でした。ストレートサイド構造は、マルチステーション順送り工具およびトランスファープログラムにとって重要な角度たわみをCフレームの代替品よりも効果的に制限します。高強度鋼およびアルミニウム部品はピーク力下での再現可能な寸法を必要とするため、車両パネルおよびシャシー部品の購買者は剛性フレームを好みます。メカニカルプレス産業はこれらの設計を使用しており、安定した工具経路が一貫した出力を支えています。
Yangliは、中国で製造された最大の単独単一トン数プレスとしてTL4-3750リンクドライブトランスファープレスを開発しました。このシステムには、電気自動車のボディパネルおよびシャシー部品向けのサーボトランスファーバー、自動クイックダイチェンジ、およびオンラインビジョン検査が含まれています。Cフレームおよびギャップフレームプレスは、小ロットおよび頻繁な工具交換に対してよりアクセスしやすい状態を維持しています。プログラムの複雑さと難しい材料が増加するにつれてその位置は制約され、ソリッドおよびモノブロックフレームはコイニング、ファインブランキング、およびコネクタースタンピングに使用されます。これらの用途では、適度なプレス力での剛性が中核的な購入要件です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
プレス力・能力別:重量トン数セグメントが中間レンジを上回る成長
101~500トンの範囲は2025年のメカニカルプレス市場規模の38%を占めました。その規模は、自動車、家電、および電子機器サプライチェーン全体での順送りスタンピング、ブランキング、およびコネクター加工への幅広い使用を反映しています。1,001~2,000トンカテゴリーは2031年までに4.8%で成長すると予測されています。これはプレス力カテゴリー全体で最も速い予測成長率でした。需要はトラックシャシー、電気自動車アンダーボディ部品、および大型アルミニウムボディパネル向けの重量トランスファーラインから来ています。
100トン以下のカテゴリーは、小型コネクター、モーター積層板、およびハードウェア向けの高速加工を支えています。その見通しは精密電子機器および電気モーターサプライチェーンと連動しています。501~1,000トンの範囲は標準的な順送り操業と軽量トランスファー加工の橋渡しをしており、リンクドライブおよびサーボメカニカルハイブリッドが積極的に競合しています。購買者はコスト・パー・パーツ、段取り替えニーズ、および生産柔軟性でシステムを比較します。大型構造部品が安定した成形プラットフォームを必要とする場合、重量トン数プレスは依然として重要であり、車両構造と工具がより要求の高いものになるにつれてミックスは上方にシフトします。
用途・プロセス別:ファインブランキングがニッチな規模にもかかわらず他のすべてのプロセスを上回る
ブランキングおよびパンチングは2025年のメカニカルプレス市場規模の40%を占め、自動車、家電、電気機器、および加工金属製造全体で穴、切り欠き、スロット、および定義された外形プロファイルを持つ部品の生産への幅広い使用によって支えられています。ファインブランキングは、電気モーター積層板、精密ギア、ブレーキ部品、および医療用ハードウェアに使用される高精度スタンピング部品への需要を反映し、2031年までに約6%で成長すると予測されています。これらの用途は低バリ高さ、一貫した表面品質、厳しい寸法公差、および高い平坦度を必要とし、制御されたプレス操作と専用工具の必要性を高めています。
予測される6%の成長率は、メカニカルプレス市場内での精密切断能力への需要の増加を示しています。2026年1月、Schuler Inc.はファインブランキング用途向けにHFA plus+シリーズを発売し、サーボ駆動エネルギー機能とIndustry 4.0プロセス監視を組み込み、プロセス制御と生産効率を支援しています。深絞りおよびシート成形は燃料タンク、バッテリーエンクロージャー、家電ハウジング、およびその他の三次元部品に対して引き続き重要であり、コイニングおよびエンボッシングは精密ハードウェアおよび特殊金属成形用途に使用されます。高速精密スタンピングは、高量産出力を必要とするコネクター、端子、およびその他の小型部品の生産を支えています。これらのプロセス全体にわたり、購買者はより厳しい公差、短いサイクルタイム、自動化されたマテリアルフィーディング、スクラップの削減、およびリアルタイムプロセス監視をますます優先しており、より高性能なメカニカルプレスシステムへの需要を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:自動車が需要を支え、電子機器が加速
自動車および輸送は2025年のメカニカルプレス市場シェアの44%を占め、最大の最終用途セグメントとなりました。このセクターはボディ・イン・ホワイト、シャシー、構造、パワートレイン、およびその他のスタンピング部品にブランキング、トランスファープレス、順送りスタンピング、および深絞りを使用しています。自動車メーカーおよびTier-1サプライヤーは、通常数年にわたる車両プログラムを通じて主要な能力と技術要件を確立し、高スループットプレス、自動フィーディングシステム、精密工具、および統合品質管理への需要を支えています。電気自動車への移行もバッテリートレイ、モーター積層板、電気コネクター、および軽量構造部品へのスタンピング要件をシフトさせていますが、設備の組み合わせは車両プラットフォームによって異なります。
電気・電子は、モーター積層板、変圧器コア、コネクター端子、電接点、およびバッテリーエンクロージャースタンピングへの需要に支えられ、2031年までに6.5%で成長すると予測されています。これらの用途は高い再現性、厳しい公差、および高速生産を必要とし、従来の車両ボディ用途を超えて精密メカニカルプレスへの需要を広げています。家電および消費財はハウジングおよび内部部品向けに比較的安定したブランキング、成形、および深絞り需要を提供し、産業機械および加工金属製品は繰り返し生産サイクルにわたって成形部品を必要とします。
地域分析
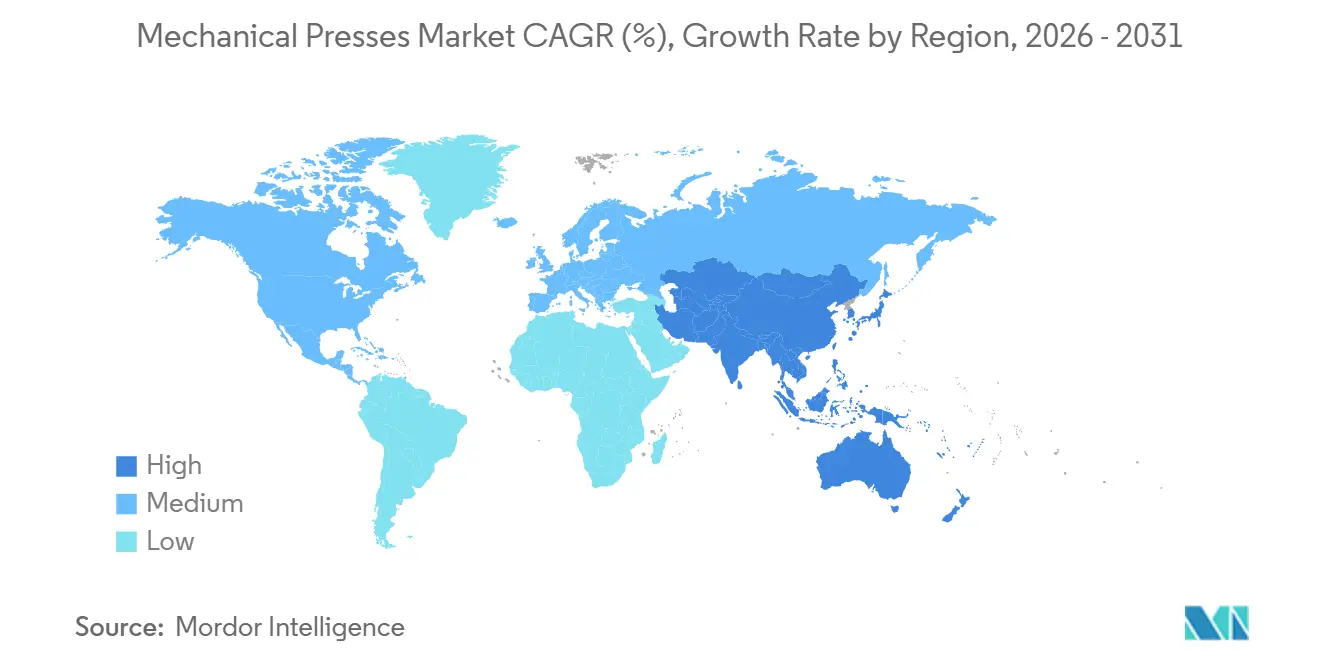
アジア太平洋は2025年のメカニカルプレス市場シェアの47.7%を占め、2031年までに4.9%で成長すると予測されています。中国は大規模な国内プレス製造基盤と広範な自動車および電子機器生産を組み合わせており、インドは自動車能力と部品投資を通じて需要を加えています。PLI自動車スキームは2025年9月までに35,657億インドルピー(40億米ドル)を動員しました。東南アジアは日本および韓国メーカーによる自動車投資の恩恵を受けており、日本は電気自動車モーターコア向けの精密需要センターとして残っています。黒田精工の2025年の長野への設置は、高付加価値モーターコアスタンピングへの継続的な投資を示しています。
欧州はメカニカルプレス市場において第2位の地域市場です。ドイツ、イタリア、スペインは自動車、産業機械、および精密部品需要を提供し、EU機械規制2023/1230は接続システムにおけるサイバーセキュリティと機能安全の重要性を高めています。北米は米国とその自動車製造基盤によって支えられています。Stellantisは2025年10月に130億米ドルの4年間の米国投資計画を発表しました。メキシコは近隣の自動車生産拠点として引き続き重要です。
中東およびアフリカ地域は、より小さな基盤から産業プレス能力を追加しており、モロッコは自動車能力と先進成形設備への需要を獲得しています。Schuler Inc.は2026年7月にAK Nova AutomotiveのタンジェプラントにカメラベースのVisual Die ProtectionシステムをもつTML4-1600トランスファープレスを供給しました。トルコはトランスファープレス能力を引き続き追加しており、南米はブラジルを中心に自動車スタンピングに集中しています。Metalúrgica Nakayoneは2025年に4台目の1,600トンTritonシリーズメカニカルトランスファープレスを発注し、2026年半ばの試運転を計画しており、湾岸の多角化は中容量設備需要を支える可能性があります。
競合状況
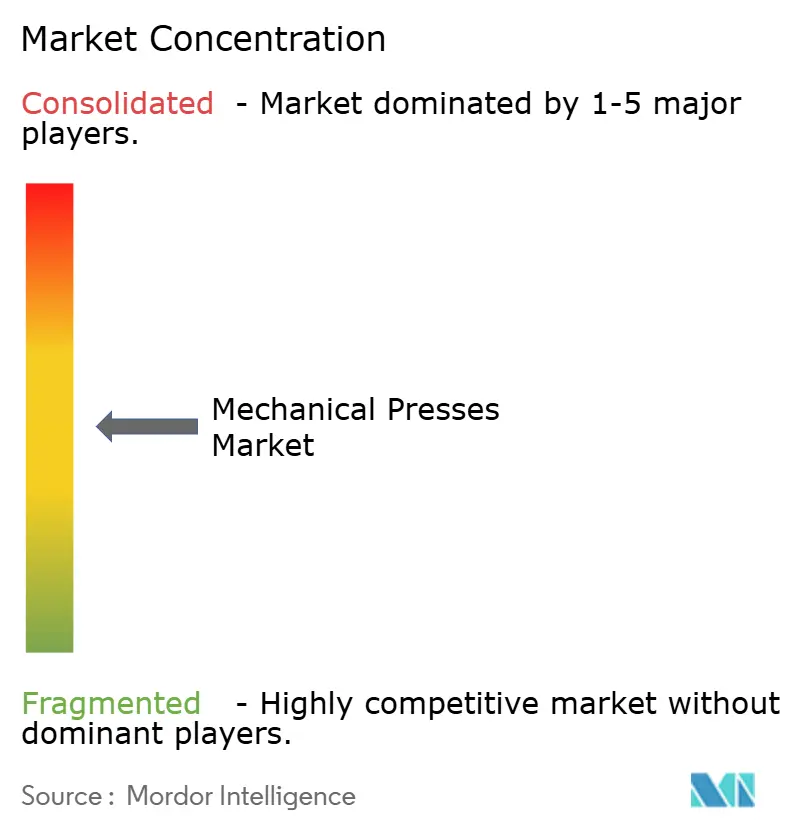
メカニカルプレス市場は中程度の市場集中度を示しています。Schuler Inc.、AIDA Engineering、およびKomatsu Industriesは自動車OEMプログラムにおいて確立されたポジションを持ち、JIER Machine-Tool Group、Yangli Group、Qiqihar No. 2、SIMPAC、SEYI、およびChin FongまたはSTAMTECはアジアおよび新興市場セグメントで競合しています。西洋および日本のサプライヤーは統合システム、監視ソフトウェア、および接続機能を通じてポジションを守っています。Schuler Inc.は2026年1月にFeintoolとのパートナーシップを再編し、HFAファインブランキングプレスの製造とターンキー納入の責任を維持しました。Feintoolはプロセスおよび工具知識パートナーとして継続しました。
確立されたサプライヤーはISO 16092-2およびOSHA要件の下での安全・コンプライアンス能力から恩恵を受けています。中国メーカーは1,000~3,000トンの範囲でポジションを強化しています。その進歩は、サービスまたはオートメーションの優位性なしに価格プレミアムに依存するサプライヤーに圧力をかけています。機会は北米および欧州の大規模な設置基盤に対するスマートレトロフィット、中小規模メーカー向けの柔軟なシステム、および新興市場における地域再建ネットワークに残っています。サービスインフラはそれらの市場のいくつかでは依然として限られています。
BRUDERERの毎分400ストロークを超える高速専門知識は特殊なポジションを支えており、AMADA PRESS SYSTEMは順送りトランスファー設備に注力しています。これらの専門分野は量産志向の競合他社によって大規模に複製されていません。ISGEC Heavy Engineeringは500~2,000トンの範囲でPLI関連の自動車投資とともにインドで拡大しています。購買者はメカニカルプレス市場全体で技術、サービス範囲、オートメーション、および価格を比較しています。
メカニカルプレス産業リーダー
-
Schuler Inc.
-
AIDA Engineering, Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
Komatsu Industries Corp.
-
Nidec Press & Automation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Schuler Inc.は、1,600トン・毎分30ストロークで定格され、6,100×2,500 mmのテーブルとカメラベースのVisual Die Protectionを備えたTML4-1600 Tritonシリーズトランスファープレスを、AK Nova AutomotiveのタンジェプラントへSupplyすることを発表しました。
- 2026年7月:Schuler Inc. do Brasilは、サンパウロ州ジアデマのITAESBRA Indústria Mecânicaから、自動車スタンピング向けに315、500、630、1,250トンで定格された4台のYadonプレスの新たな戦略的受注を確認しました。この受注は2025年に取得した800トンプレスを補完するものです。
- 2026年1月:Schuler Inc.はHFA plus+シリーズを正式に発売しました。3,200~15,500 kNで定格され、毎分最大85ストロークで、サーボ制御油圧ポンプドライブとIndustry 4.0プロセス監視インターフェースを備えています。2台の8,800 kNシステムが2025年初頭にゲッピンゲンでFeintool USA向けに製造されました。
- 2026年7月:Schuler Inc.は、運動エネルギー回収システムを搭載した世界最大の鍛造プレスであるGLK 6500の生産を開始しました。このシステムは同等サイズの従来型プレスと比較して電力需要を最大40%削減しました。
グローバルメカニカルプレス市場レポートの範囲
メカニカルプレス市場は、フレーム構成(Cフレームメカニカルプレス、ストレートサイドメカニカルプレス、その他)、プレス力(100トン以下、その他)、用途(ブランキングおよびパンチング、ファインブランキング、その他)、最終用途産業(電気・電子、エネルギーおよび電力、その他)、地域(北米、欧州、その他)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| Cフレーム・ギャップフレームメカニカルプレス |
| ストレートサイド・Hフレームメカニカルプレス |
| ソリッド・モノブロックフレームメカニカルプレス |
| その他のメカニカルプレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| ブランキングおよびパンチング |
| 深絞りおよびシート成形 |
| コイニングおよびエンボッシング |
| ファインブランキング |
| 高速・精密スタンピング |
| その他のメカニカルプレス用途 |
| 自動車および輸送 |
| 電気・電子 |
| 家電および消費財 |
| 産業機械および設備 |
| 金属製品および一般製造 |
| 航空宇宙および防衛 |
| 建設および重機 |
| エネルギーおよび電力 |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| フレーム・構造構成別 | Cフレーム・ギャップフレームメカニカルプレス | |
| ストレートサイド・Hフレームメカニカルプレス | ||
| ソリッド・モノブロックフレームメカニカルプレス | ||
| その他のメカニカルプレス構成 | ||
| プレス力・能力別 | 100トン以下 | |
| 101~500トン | ||
| 501~1,000トン | ||
| 1,001~2,000トン | ||
| 2,000トン超 | ||
| 用途・プロセス別 | ブランキングおよびパンチング | |
| 深絞りおよびシート成形 | ||
| コイニングおよびエンボッシング | ||
| ファインブランキング | ||
| 高速・精密スタンピング | ||
| その他のメカニカルプレス用途 | ||
| 最終用途産業別 | 自動車および輸送 | |
| 電気・電子 | ||
| 家電および消費財 | ||
| 産業機械および設備 | ||
| 金属製品および一般製造 | ||
| 航空宇宙および防衛 | ||
| 建設および重機 | ||
| エネルギーおよび電力 | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| フランス | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
2031年までのメカニカルプレス市場の予測値は?
メカニカルプレス市場は2026年の67億米ドルから2031年までに82億米ドルに達すると予測されており、CAGRは4.19%です。この予測は自動車、電気機器、および一般金属成形設備への需要を反映しています。
メカニカルプレス需要をリードする構成はどれですか?
ストレートサイドおよびHフレームプレスは2025年に46%のシェアでフレーム構成をリードし、2031年までに4.9%で成長すると予測されています。剛性フレームは要求の高い順送りおよびトランスファー工具プログラムを支えています。
電気自動車はメカニカルプレス設備にとってなぜ重要ですか?
電気自動車の生産には、高い生産量と厳しい寸法管理を必要とするモーター積層板、バッテリーエンクロージャー、および構造部品が必要です。これらの要件は高速システムと剛性プレス構成を有利にします。
2031年まで最も速く成長している用途はどれですか?
ファインブランキングはモーター積層板、精密ギア、ブレーキ部品、および医療用ハードウェアのニーズに支えられ、2031年までに6%で成長すると予測されています。このプロセスは低バリおよび平坦度要件を満たすのに役立ちます。
メカニカルプレスにとって最も速く成長している最終用途セクターはどれですか?
電気・電子は2031年までに最高の最終用途CAGRである6.5%を記録すると予想されています。成長にはトラクションモーター積層板、変圧器コア、コネクター、およびバッテリーエンクロージャースタンピングが含まれます。
どの地域が需要成長をリードすると予想されますか?
アジア太平洋は2025年に47.7%のシェアを占め、自動車および電子機器生産に支えられ2031年までに4.9%のCAGRで成長すると予測されています。中国、インド、日本、および東南アジアが地域需要に貢献しています。