
Taille et Part du Marché des Presses Mécaniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.67 Milliards de dollars |
| Taille du Marché (2031) | 8.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Presses Mécaniques par Mordor Intelligence
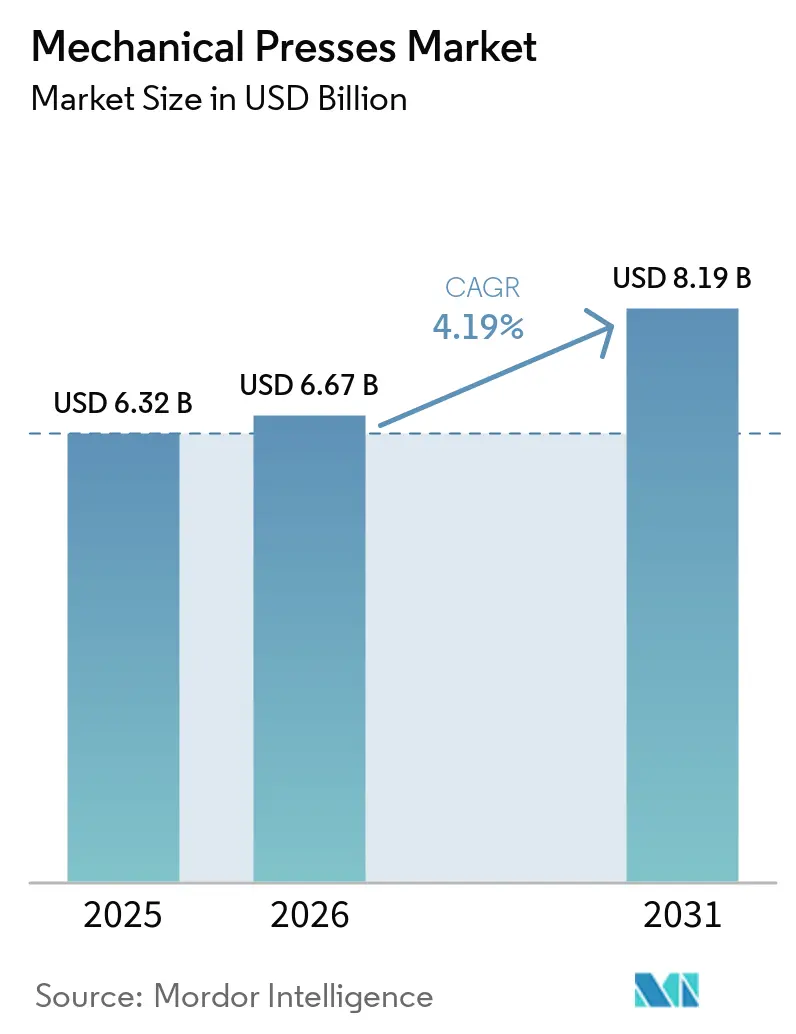
La taille du Marché des Presses Mécaniques devrait s'étendre de 6,32 milliards USD en 2025 et 6,67 milliards USD en 2026 à 8,19 milliards USD d'ici 2031, enregistrant un CAGR de 4,19 % entre 2026 et 2031.
La demande reste étroitement liée à la production de carrosseries en blanc pour l'automobile, aux laminations électriques et aux applications générales de formage des métaux, où la force basée sur le volant d'inertie soutient les opérations à haut volume en fournissant l'énergie constante requise pour les processus d'emboutissage répétitifs. La production de véhicules électriques remodèle la composition de la demande en presses plutôt qu'elle ne l'élimine, car la fabrication de véhicules électriques nécessite une combinaison différente de composants emboutis et de capacités de production. Les laminations de moteurs, les boîtiers de batteries et les composants structurels des véhicules exigent précision, cohérence dimensionnelle et production reproductible pour satisfaire aux exigences de performance et de sécurité. Les fournisseurs haut de gamme répondent en proposant des lignes de production connectées, une manutention automatisée des matériaux et des équipements conçus pour traiter des matériaux exigeants, notamment les aciers à haute résistance et d'autres matériaux avancés utilisés dans la fabrication moderne de véhicules. Les activités de modernisation en Amérique du Nord et en Europe offrent également aux fournisseurs des opportunités de revenus liés aux services et aux modernisations, car les fabricants mettent à niveau leurs équipements existants pour améliorer la productivité, l'automatisation et la fiabilité opérationnelle lorsque les dépenses en nouvelles unités ralentissent.
Points Clés du Rapport
- Par configuration de bâti, les presses à bâti droit et à bâti en H ont représenté 46 % de la part du marché des presses mécaniques en 2025, tandis que la même configuration a enregistré le CAGR prévisionnel le plus élevé de 4,9 % jusqu'en 2031.
- Par force de presse, la plage de 101 à 500 tonnes a représenté 38 % de la taille du marché des presses mécaniques en 2025, tandis que la plage de 1 001 à 2 000 tonnes devrait croître à un CAGR de 4,8 % jusqu'en 2031.
- Par application, le découpage et le poinçonnage ont représenté 40 % de la taille du marché des presses mécaniques en 2025, tandis que le découpage de précision devrait progresser à un CAGR de 6 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et le transport ont représenté 44 % de la part du marché des presses mécaniques en 2025, tandis que l'électrique et l'électronique devrait progresser à un CAGR de 6,5 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 47,7 % de la part du marché des presses mécaniques en 2025 et devrait croître à un CAGR de 4,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Presses Mécaniques
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Allègement des Véhicules Automobiles et Production de Composants pour Véhicules Électriques | +1.3% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord comme marchés principaux | Long terme (≥ 4 ans) |
| Fabrication de Composants Électriques, Électroniques et de Précision | +0.8% | Asie-Pacifique, incluant la Chine, le Japon, la Corée du Sud et Taïwan, avec des retombées vers l'Europe | Long terme (≥ 4 ans) |
| Demande de Formage des Métaux à Grande Vitesse et en Grand Volume | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Automatisation Industrielle et Adoption des Ateliers de Presse Intelligents | +0.5% | Amérique du Nord et Europe, avec une adoption accélérée en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Capacités de Production dans les Marchés Émergents | +0.4% | Inde, Asie du Sud-Est, Maroc, Turquie et Afrique du Sud | Long terme (≥ 4 ans) |
| Relocalisation et Investissement Manufacturier Porté par les Politiques Industrielles | +0.3% | Amérique du Nord, Europe et Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Allègement des Véhicules Automobiles et Production de Composants pour Véhicules Électriques
Le passage aux véhicules électriques modifie le type de travail de presse automobile requis sur le marché des presses mécaniques. Chaque moteur de traction de véhicule électrique à batterie utilise 300 à 500 laminations en acier au silicium, et un programme produisant 200 000 moteurs par an nécessite 60 à 100 millions de laminations. Ce volume peut nécessiter 2 à 3 lignes de presse à grande vitesse dédiées. SEAT et CUPRA ont installé une presse de transfert PXL à Martorell en 2025, capable d'emboutir 4 millions de pièces de carrosserie par an à 15 coups par minute pour la CUPRA Raval et la Volkswagen ID. Polo. L'Inde a déclaré un investissement cumulé de 35 657 crore INR (4,0 milliards USD) dans le cadre du Programme PLI Auto jusqu'en septembre 2025.[1] Les pièces en acier à haute résistance et en aluminium nécessitent des bâtis rigides et un guidage précis du coulisseau, soutenant la demande d'équipements à bâti droit et à bâti en H de spécification supérieure.
Fabrication de Composants Électriques, Électroniques et de Précision
La production électrique et électronique soutient une source distincte de demande pour le marché des presses mécaniques. Les noyaux de moteurs de précision et les composants de connecteurs nécessitent des tolérances serrées et un mouvement de presse stable. Kuroda Seiko a installé la presse de précision à grande vitesse AIDA MSP-4000-430 dans son usine de Nagano en janvier 2025. La presse de 4 000 kN utilise un arrangement de matrice multi-rangées qui découpe et empile 2 grands noyaux de moteur en un seul cycle. L'arrangement a doublé la production par cycle tout en réduisant l'espace au sol requis. Schuler Inc. a développé des presses à grande vitesse SMARTLINE pour les laminations de rotors et de stators. Dans le même temps, le découpage de précision devrait croître à 6 % car les acheteurs exigent des bords à faible bavure, des pièces plates et des empilements de laminations précis.
Demande de Formage des Métaux à Grande Vitesse et en Grand Volume
Le découpage et le poinçonnage sont restés au cœur du marché des presses mécaniques car de nombreuses pièces métalliques nécessitent des découpes, des trous ou des bords profilés. L'automobile, l'électroménager et le matériel électrique dépendent tous de ce type de formage. Le stockage d'énergie par volant d'inertie permet aux presses mécaniques de délivrer une force de pointe élevée à 60 à 120 coups par minute, ce qui reste important lorsque le volume de production et le coût unitaire déterminent la sélection des équipements. Schuler Inc. a lancé la série de presses de découpage de précision HFA plus+ en janvier 2026. La série couvre 3 200 à 15 500 kN, atteint jusqu'à 85 coups par minute et utilise des entraînements de pompe hydraulique à commande servo pour améliorer l'efficacité énergétique. La norme ISO 16092-2 a été confirmée en novembre 2025, soutenant un cadre de sécurité cohérent pour les équipements de presses mécaniques.[2]
Automatisation Industrielle et Adoption des Ateliers de Presse Intelligents
L'automatisation accroît la valeur des lignes de presse sur le marché des presses mécaniques. Les acheteurs évaluent de plus en plus le transfert robotisé, l'inspection, les enregistrements de production et les diagnostics à distance conjointement avec la presse elle-même. Le système de surveillance intelligente Metris de Schuler Inc. fournit des données de force, de vibration et de température par jeu de matrices sur les presses de transfert Triton. Ces informations soutiennent l'analyse prédictive des erreurs et aident les opérateurs à réduire les temps d'arrêt imprévus. Sutherland Presses propose la plateforme I-PRESS avec enregistrement de la production, diagnostics à distance et intégration MES ou ERP sur les flottes mécaniques et servo-hydrauliques. Ces fonctions améliorent la traçabilité et rendent les lignes intégrées plus attractives lorsque le taux d'utilisation est élevé et que le temps de production perdu est coûteux.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Investissement et d'Installation Élevés | -0.7% | Mondial, avec une pression plus forte sur les marchés des petits et moyens fabricants | Long terme (≥ 4 ans) |
| Cycles de Remplacement des Équipements Longs | -0.5% | Amérique du Nord et Europe, où les bases installées sont matures | Long terme (≥ 4 ans) |
| Coûts Élevés d'Outillage et de Matrices | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Conformité en Matière de Sécurité et Exigences en Main-d'Œuvre Qualifiée | -0.2% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'Investissement et d'Installation Élevés
Les coûts d'achat et d'installation élevés freinent l'adoption sur le marché des presses mécaniques, en particulier parmi les petits fabricants et les ateliers de sous-traitance à faibles volumes de production. Les grands constructeurs automobiles peuvent répartir ces coûts sur plusieurs programmes de véhicules et des volumes de production plus élevés, améliorant ainsi l'utilisation des équipements et réduisant la période de retour sur investissement effective. En revanche, les acheteurs plus petits font face à un calcul de retour sur investissement plus difficile car l'investissement initial va au-del de la presse elle-même. Il comprend les fondations, les systèmes électriques, les équipements de manutention des matériaux, l'outillage, les matrices, l'installation, la mise en service et la formation des opérateurs. Les exigences en espace et la consommation d'énergie continue peuvent encore augmenter le coût total de possession, en particulier pour les fabricants disposant d'une capacité limitée de surface de production. Les exigences de l'OSHA imposent également des coûts continus aux opérateurs de presses mécaniques à puissance. Les réglementations exigent des inspections structurées des systèmes d'embrayage, de frein et d'anti-répétition et imposent le retrait du service des équipements non conformes. Bien que ces exigences améliorent la sécurité des travailleurs, elles augmentent les coûts de planification, de maintenance, de conformité, d'outillage et liés aux matrices pour les acheteurs lançant des programmes de production spécialisés.
Cycles de Remplacement des Équipements Longs
Les presses mécaniques restent souvent en service pendant 15 à 25 ans, ce qui réduit la fréquence des achats de remplacement et prolonge les cycles de remplacement pour les fabricants. Cette longue durée de vie utile freine les ventes de nouveaux équipements dans les régions matures, en particulier là où les presses existantes conservent une capacité de formage suffisante et peuvent être économiquement remises en état.[3] Les vérifications hebdomadaires des mécanismes principaux font partie des exigences de l'OSHA et contribuent à préserver la fiabilité des équipements, tandis que la norme ISO 16092-2 fournit des exigences de sécurité plutôt qu'une durée de remplacement fixe pour les équipements conformes. Par conséquent, l'âge seul de l'équipement ne déclenche pas nécessairement un remplacement, les acheteurs évaluant de plus en plus l'état de la machine, la productivité, les performances en matière de sécurité et les coûts de mise à niveau avant de s'engager dans l'achat d'une nouvelle presse. Les acheteurs peuvent plutôt orienter leurs dépenses vers de nouvelles commandes, des systèmes de protection des matrices, des alimentateurs servo, des entraînements à efficacité énergétique, des technologies de surveillance de l'état ou la manutention automatisée des matériaux. Les modernisations sur site existant peuvent donc capter des budgets qui auraient autrement soutenu l'achat d'une nouvelle presse complète, prolongeant la durée de vie productive des équipements installés et modérant la demande de remplacement de nouvelles presses mécaniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Configuration de Bâti / Structure : Les Presses à Bâti Droit Définissent le Segment Premium
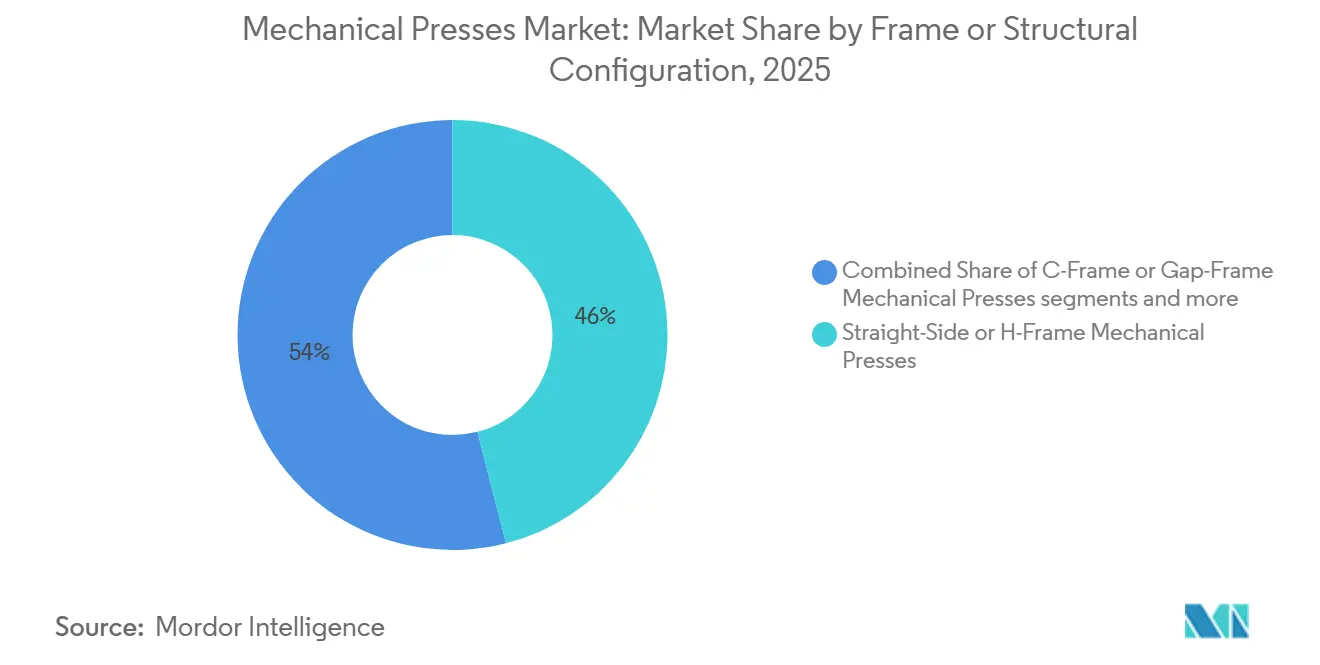
Les presses à bâti droit et à bâti en H ont représenté 46 % de la part du marché des presses mécaniques en 2025 et devraient croître à 4,9 % jusqu'en 2031. Il s'agissait du taux prévisionnel le plus élevé parmi les configurations de bâti. Les structures à bâti droit limitent la déflexion angulaire plus efficacement que les alternatives à bâti en C, ce qui est important pour l'outillage progressif multi-stations et les programmes de transfert. Les pièces en acier à haute résistance et en aluminium nécessitent des dimensions reproductibles sous force de pointe, de sorte que les acheteurs de panneaux de carrosserie et de pièces de châssis privilégient les bâtis rigides. Le secteur des presses mécaniques utilise ces conceptions, où un chemin d'outil stable soutient une production cohérente.
Yangli a développé sa presse de transfert à entraînement par biellette TL4-3750 comme la plus grande presse autonome à tonnage unique fabriquée en Chine. Le système comprend une barre de transfert servo, un changement rapide automatique de matrices et une inspection visuelle en ligne pour les panneaux de carrosserie et les composants de châssis de véhicules électriques. Les presses à bâti en C et à bâti ouvert restent plus accessibles pour les petites séries et les changements fréquents d'outillage. Leur position est contrainte lorsque la complexité des programmes et les matériaux difficiles augmentent, tandis que les bâtis solides et monoblocs servent au monnayage, au découpage de précision et à l'emboutissage de connecteurs. Dans ces utilisations, la rigidité à une force de presse modeste est l'exigence d'achat principale.

Par Force / Capacité de Presse : Le Segment à Haute Tonnage Dépasse la Plage Intermédiaire en Croissance
La plage de 101 à 500 tonnes a représenté 38 % de la taille du marché des presses mécaniques en 2025. Son importance reflète une utilisation large dans l'emboutissage progressif, le découpage et le travail sur connecteurs dans les chaînes d'approvisionnement automobile, électroménager et électronique. La catégorie de 1 001 à 2 000 tonnes devrait croître à 4,8 % jusqu'en 2031. Il s'agissait du taux prévisionnel le plus rapide parmi les catégories de force de presse. La demande provient des lignes de transfert lourdes pour les châssis de camions, les pièces de soubassement de véhicules électriques et les grands panneaux de carrosserie en aluminium.
La catégorie jusqu'à 100 tonnes soutient le travail à grande vitesse pour les petits connecteurs, les laminations de moteurs et la quincaillerie. Ses perspectives sont liées aux chaînes d'approvisionnement en électronique de précision et en moteurs électriques. La plage de 501 à 1 000 tonnes fait le lien entre les opérations progressives standard et le travail de transfert plus léger, où les hybrides à entraînement par biellette et servo-mécaniques se font activement concurrence. Les acheteurs comparent les systèmes sur le coût par pièce, les besoins de changement de série et la flexibilité de production. Les presses à haute tonnage restent importantes là où les grandes pièces structurelles nécessitent une plateforme de formage stable, et la composition évolue vers le haut à mesure que les structures de véhicules et l'outillage deviennent plus exigeants.
Par Application / Procédé : Le Découpage de Précision Dépasse Tous les Autres Procédés Malgré son Échelle de Niche
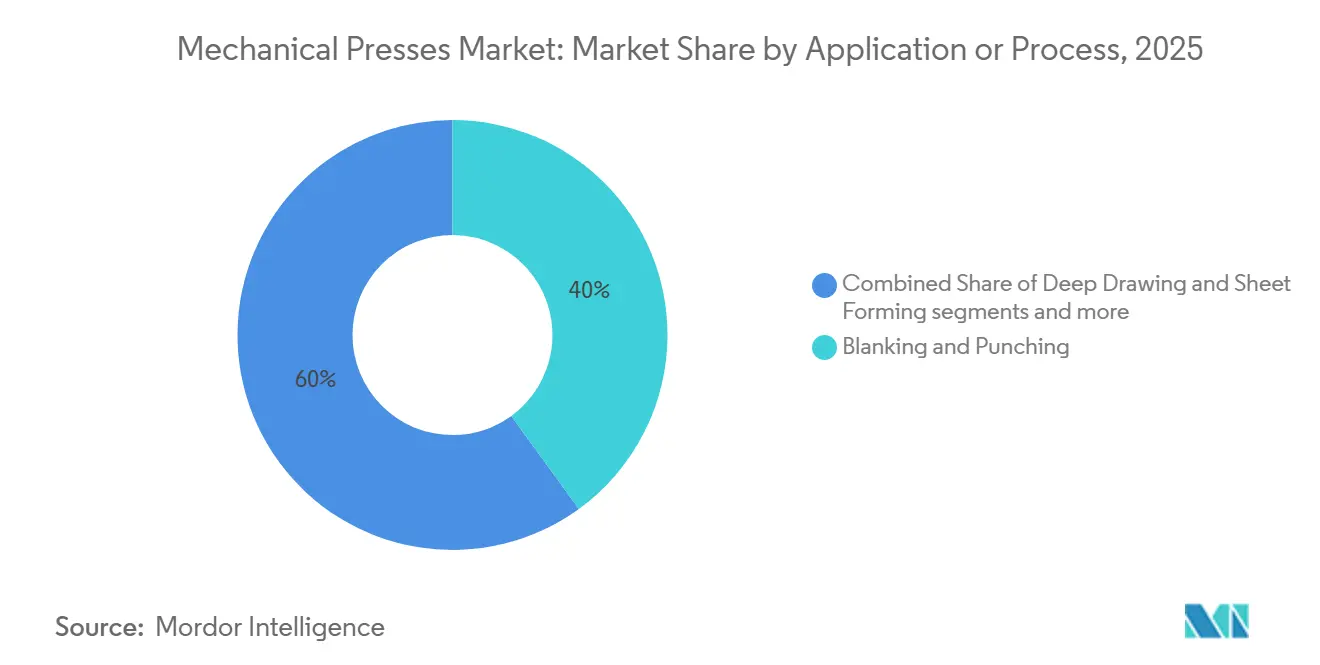
Le découpage et le poinçonnage ont représenté 40 % de la taille du marché des presses mécaniques en 2025, soutenus par leur utilisation répandue pour la production de pièces avec des trous, des découpes, des fentes et des profils extérieurs définis dans la fabrication automobile, électroménager, électrique et de produits métalliques. Le découpage de précision devrait croître à environ 6 % jusqu'en 2031, reflétant la demande de composants emboutis de plus haute précision utilisés dans les laminations de moteurs électriques, les engrenages de précision, les composants de freins et le matériel médical. Ces applications nécessitent une faible hauteur de bavure, une qualité de surface constante, des tolérances dimensionnelles serrées et une planéité élevée, augmentant le besoin d'opérations de presse contrôlées et d'outillage spécialisé.
Le taux de croissance prévisionnel de 6 % indique une demande croissante de capacités de découpe de précision au sein du marché des presses mécaniques. En janvier 2026, Schuler Inc. a introduit la série HFA plus+ pour les applications de découpage de précision, intégrant des fonctionnalités énergétiques à commande servo et une surveillance des processus Industrie 4.0 pour soutenir le contrôle des processus et l'efficacité de la production. L'emboutissage profond et le formage de tôles restent importants pour les réservoirs de carburant, les boîtiers de batteries, les boîtiers d'électroménagers et d'autres composants tridimensionnels, tandis que le monnayage et le gaufrage sont utilisés dans la quincaillerie de précision et les applications spécialisées de formage des métaux. L'emboutissage de précision à grande vitesse soutient la production de connecteurs, de bornes et d'autres petits composants nécessitant une production à haut volume. Dans l'ensemble de ces procédés, les acheteurs accordent de plus en plus la priorité à des tolérances plus serrées, des temps de cycle plus courts, une alimentation automatisée des matériaux, une réduction des rebuts et une surveillance des processus en temps réel, soutenant la demande de systèmes de presses mécaniques plus performants.
Par Secteur d'Utilisation Final : L'Automobile Ancre la Demande tandis que l'Électronique Accélère
L'automobile et le transport ont représenté 44 % de la part du marché des presses mécaniques en 2025, en faisant le plus grand segment d'utilisation finale. Le secteur utilise le découpage, le pressage par transfert, l'emboutissage progressif et l'emboutissage profond pour les carrosseries en blanc, les châssis, les composants structurels, les groupes motopropulseurs et d'autres composants emboutis. Les constructeurs automobiles et les fournisseurs de rang 1 établissent des exigences majeures en matière de capacité et de technique à travers des programmes de véhicules qui s'étendent généralement sur plusieurs années, soutenant la demande de presses à haut débit, de systèmes d'alimentation automatisés, d'outillage de précision et de contrôles qualité intégrés. La transition vers les véhicules électriques modifie également les exigences d'emboutissage vers les bacs de batteries, les laminations de moteurs, les connecteurs électriques et les composants structurels légers, bien que la composition des équipements varie selon la plateforme du véhicule.
L'électrique et l'électronique devrait croître à 6,5 % jusqu'en 2031, soutenu par la demande de laminations de moteurs, de noyaux de transformateurs, de bornes de connecteurs, de contacts électriques et d'emboutissages de boîtiers de batteries. Ces applications nécessitent une haute répétabilité, des tolérances serrées et une production à grande vitesse, élargissant la demande de presses mécaniques de précision au-delà des applications conventionnelles de carrosserie de véhicule. L'électroménager et les biens de consommation durables contribuent à une demande relativement stable de découpage, de formage et d'emboutissage profond pour les boîtiers et les composants internes, tandis que les machines industrielles et les produits métalliques nécessitent des pièces formées sur des cycles de production récurrents.
Analyse Géographique
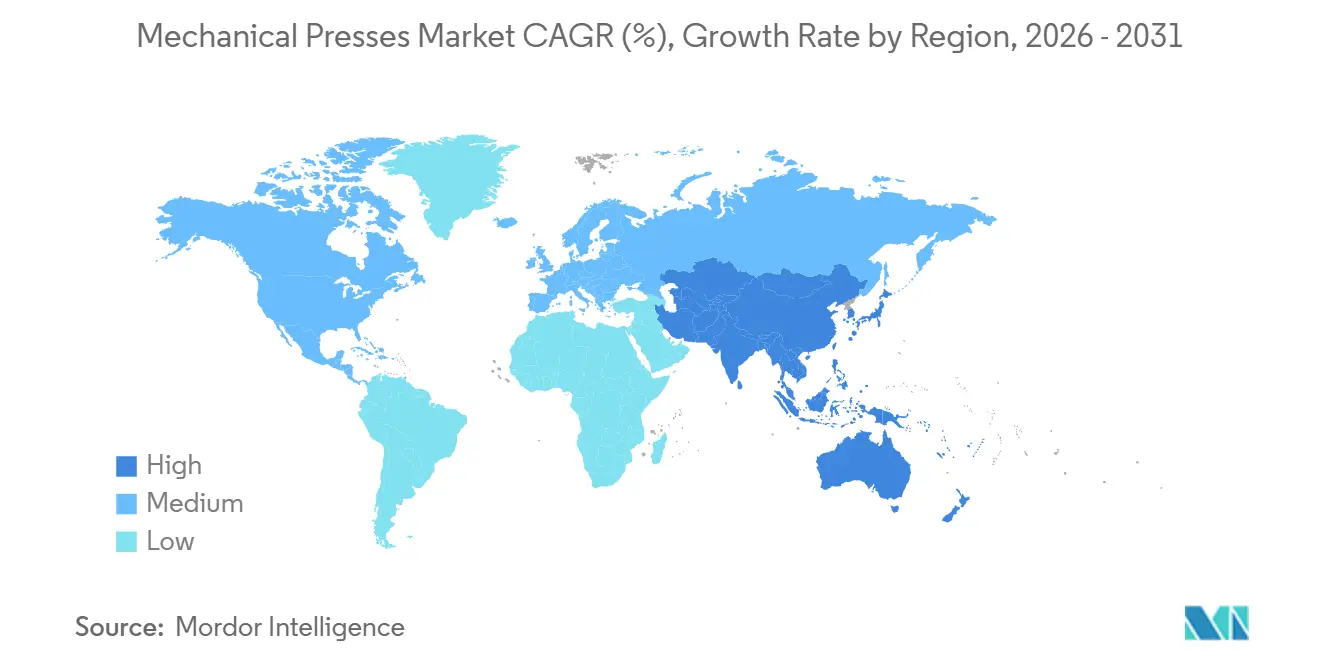
L'Asie-Pacifique a représenté 47,7 % de la part du marché des presses mécaniques en 2025 et devrait croître à 4,9 % jusqu'en 2031. La Chine combine une grande base de fabrication nationale de presses avec une production automobile et électronique étendue, tandis que l'Inde ajoute de la demande grâce aux investissements dans la capacité automobile et les composants. Le Programme PLI Auto avait mobilisé 35 657 crore INR (4,0 milliards USD) en septembre 2025. L'Asie du Sud-Est bénéficie des investissements automobiles des fabricants japonais et coréens, tandis que le Japon reste un centre de demande de précision pour les noyaux de moteurs de véhicules électriques. L'installation de Kuroda Seiko en 2025 à Nagano témoigne d'un investissement continu dans l'emboutissage de noyaux de moteurs à haute valeur ajoutée.
L'Europe est le deuxième marché régional en importance sur le marché des presses mécaniques. L'Allemagne, l'Italie et l'Espagne fournissent une demande automobile, de machines industrielles et de composants de précision, tandis que le Règlement européen sur les machines 2023/1230 accroît l'importance de la cybersécurité et de la sécurité fonctionnelle dans les systèmes connectés. L'Amérique du Nord est soutenue par les États-Unis et leur base de fabrication automobile. Stellantis a annoncé un plan d'investissement de 13 milliards USD sur 4 ans aux États-Unis en octobre 2025. Le Mexique reste important en tant que site de production automobile de proximité.
La région Moyen-Orient et Afrique ajoute des capacités de presse industrielle à partir d'une base plus petite, le Maroc gagnant en capacité automobile et en demande d'équipements de formage avancés. Schuler Inc. a fourni une presse de transfert TML4-1600 pour l'usine de Tanger d'AK Nova Automotive en juillet 2026, avec une protection visuelle des matrices par caméra. La Turquie a continué d'ajouter des capacités de presses de transfert, tandis que l'Amérique du Sud est centrée sur le Brésil pour l'emboutissage automobile. Metalúrgica Nakayone a commandé une quatrième presse de transfert mécanique de la série Triton de 1 600 tonnes en 2025, avec une mise en service prévue pour mi-2026, et la diversification du Golfe peut soutenir la demande d'équipements de capacité moyenne.
Paysage Concurrentiel
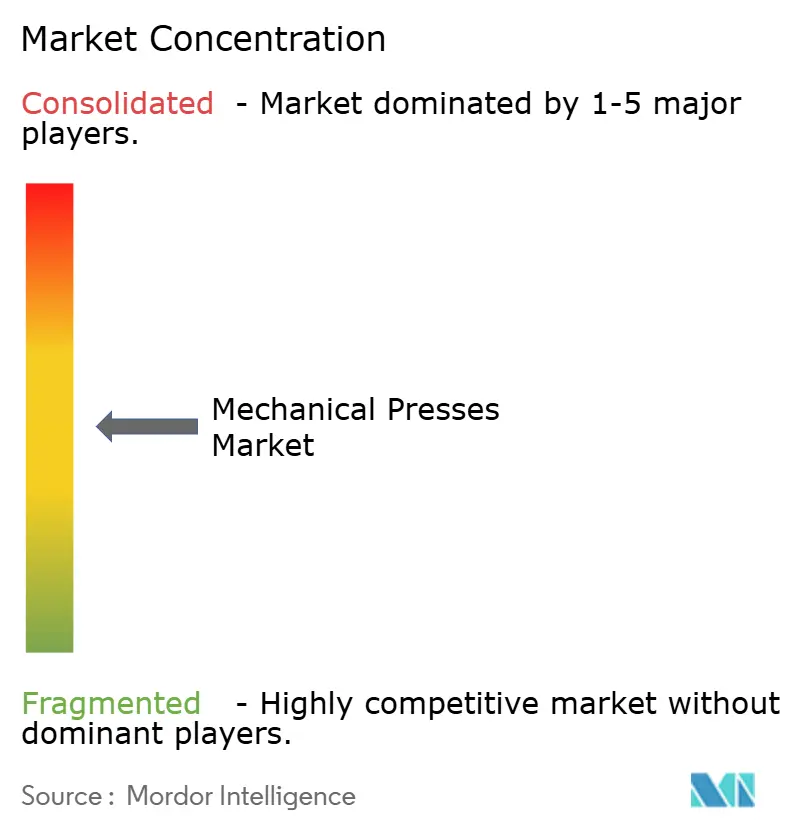
Le marché des presses mécaniques présente un niveau de concentration de marché moyen. Schuler Inc., AIDA Engineering et Komatsu Industries ont établi des positions dans les programmes des équipementiers automobiles, tandis que JIER Machine-Tool Group, Yangli Group, Qiqihar No. 2, SIMPAC, SEYI et Chin Fong ou STAMTEC se font concurrence sur les segments asiatiques et des marchés émergents. Les fournisseurs occidentaux et japonais défendent leur position grâce à des systèmes intégrés, des logiciels de surveillance et des fonctionnalités de connectivité. Schuler Inc. a restructuré son partenariat avec Feintool en janvier 2026, conservant la responsabilité de la fabrication des presses de découpage de précision HFA et de la livraison clé en main. Feintool a continué en tant que partenaire de connaissance des processus et de l'outillage.
Les fournisseurs établis bénéficient de capacités de sécurité et de conformité en vertu des exigences ISO 16092-2 et OSHA. Les fabricants chinois renforcent leur position dans la plage de 1 000 à 3 000 tonnes. Leurs progrès exercent une pression sur les fournisseurs qui dépendent d'une prime de prix sans avantages en matière de service ou d'automatisation. Des opportunités subsistent dans les modernisations intelligentes pour la grande base installée en Amérique du Nord et en Europe, les systèmes flexibles pour les petits fabricants et les réseaux locaux de reconstruction dans les marchés émergents. L'infrastructure de service reste limitée dans plusieurs de ces marchés.
L'expertise de BRUDERER en grande vitesse au-dessus de 400 coups par minute soutient une position de spécialité, tandis qu'AMADA PRESS SYSTEM se concentre sur les équipements de transfert progressif. Ces domaines de spécialité n'ont pas été reproduits à grande échelle par des concurrents orientés vers le volume. ISGEC Heavy Engineering se développe en Inde parallèlement aux investissements automobiles liés au PLI dans la plage de 500 à 2 000 tonnes. Les acheteurs comparent la technologie, la portée des services, l'automatisation et le prix sur le marché des presses mécaniques.
Leaders du Secteur des Presses Mécaniques
-
Schuler Inc.
-
AIDA Engineering, Ltd.
-
JIER Machine-Tool Group Co., Ltd.
-
Komatsu Industries Corp.
-
Nidec Press & Automation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juillet 2026 : Schuler Inc. a annoncé la fourniture d'une presse de transfert de la série Triton TML4-1600, d'une capacité de 1 600 tonnes et 30 coups par minute, avec une table de 6 100 × 2 500 mm et une protection visuelle des matrices par caméra à l'usine de Tanger d'AK Nova Automotive.
- Juillet 2026 : Schuler Inc. do Brasil a confirmé une nouvelle commande stratégique auprès d'ITAESBRA Indústria Mecânica à Diadema, São Paulo, pour 4 presses Yadon d'une capacité de 315, 500, 630 et 1 250 tonnes pour l'emboutissage automobile. La commande complétait la presse de 800 tonnes acquise en 2025.
- Janvier 2026 : Schuler Inc. a officiellement lancé la série HFA plus+, d'une capacité de 3 200 à 15 500 kN et jusqu'à 85 coups par minute, avec des entraînements de pompe hydraulique à commande servo et des interfaces de surveillance des processus Industrie 4.0. Deux systèmes de 8 800 kN ont été construits pour Feintool USA à Göppingen début 2025.
- Juillet 2026 : Schuler Inc. a démarré la production de la GLK 6500, la plus grande presse de forgeage au monde dotée d'un système de récupération d'énergie cinétique. Le système a réduit la demande en énergie jusqu'à 40 % par rapport aux presses conventionnelles de taille comparable.
Périmètre du Rapport Mondial sur le Marché des Presses Mécaniques
Le Marché des Presses Mécaniques est Segmenté par Configuration de Bâti (Presses Mécaniques à Bâti en C, Presses Mécaniques à Bâti Droit, et plus), par Force de Presse (Jusqu'à 100 Tonnes, et plus), par Application (Découpage et Poinçonnage, Découpage de Précision, et plus), par Secteur d'Utilisation Final (Électrique et Électronique, Énergie et Puissance, et plus), par Géographie (Amérique du Nord, Europe, et plus). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Presses Mécaniques à Bâti en C / Bâti Ouvert |
| Presses Mécaniques à Bâti Droit / Bâti en H |
| Presses Mécaniques à Bâti Solide / Monobloc |
| Autres Configurations de Presses Mécaniques |
| Jusqu'à 100 Tonnes |
| 101–500 Tonnes |
| 501–1 000 Tonnes |
| 1 001–2 000 Tonnes |
| Au-dessus de 2 000 Tonnes |
| Découpage et Poinçonnage |
| Emboutissage Profond et Formage de Tôles |
| Monnayage et Gaufrage |
| Découpage de Précision |
| Emboutissage à Grande Vitesse et de Précision |
| Autres Applications de Presses Mécaniques |
| Automobile et Transport |
| Électrique et Électronique |
| Électroménager et Biens de Consommation Durables |
| Machines Industrielles et Équipements |
| Produits Métalliques et Fabrication Générale |
| Aérospatiale et Défense |
| Construction et Équipements Lourds |
| Énergie et Puissance |
| Autres Secteurs d'Utilisation Finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Italie | |
| France | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| ASEAN (Singapour, Malaisie, Indonésie, Thaïlande, Vietnam, Philippines, Myanmar, Cambodge, Laos, Brunéi) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Configuration de Bâti / Structure | Presses Mécaniques à Bâti en C / Bâti Ouvert | |
| Presses Mécaniques à Bâti Droit / Bâti en H | ||
| Presses Mécaniques à Bâti Solide / Monobloc | ||
| Autres Configurations de Presses Mécaniques | ||
| Par Force / Capacité de Presse | Jusqu'à 100 Tonnes | |
| 101–500 Tonnes | ||
| 501–1 000 Tonnes | ||
| 1 001–2 000 Tonnes | ||
| Au-dessus de 2 000 Tonnes | ||
| Par Application / Procédé | Découpage et Poinçonnage | |
| Emboutissage Profond et Formage de Tôles | ||
| Monnayage et Gaufrage | ||
| Découpage de Précision | ||
| Emboutissage à Grande Vitesse et de Précision | ||
| Autres Applications de Presses Mécaniques | ||
| Par Secteur d'Utilisation Final | Automobile et Transport | |
| Électrique et Électronique | ||
| Électroménager et Biens de Consommation Durables | ||
| Machines Industrielles et Équipements | ||
| Produits Métalliques et Fabrication Générale | ||
| Aérospatiale et Défense | ||
| Construction et Équipements Lourds | ||
| Énergie et Puissance | ||
| Autres Secteurs d'Utilisation Finale | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Italie | ||
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| ASEAN (Singapour, Malaisie, Indonésie, Thaïlande, Vietnam, Philippines, Myanmar, Cambodge, Laos, Brunéi) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur prévisionnelle du marché des presses mécaniques d'ici 2031 ?
Le marché des presses mécaniques devrait atteindre 8,2 milliards USD d'ici 2031, contre 6,7 milliards USD en 2026, à un CAGR de 4,19 %. Les prévisions reflètent la demande d'équipements automobiles, électriques et de formage général des métaux.
Quelle configuration est à l'origine de la demande de presses mécaniques ?
Les presses à bâti droit et à bâti en H ont dominé les configurations de bâti avec une part de 46 % en 2025 et devraient croître à 4,9 % jusqu'en 2031. Les bâtis rigides soutiennent les programmes d'outillage progressif et de transfert exigeants.
Pourquoi les véhicules électriques sont-ils pertinents pour les équipements de presses mécaniques ?
La production de véhicules électriques nécessite des laminations de moteurs, des boîtiers de batteries et des pièces structurelles qui exigent un haut débit et un contrôle dimensionnel précis. Ces exigences favorisent les systèmes à grande vitesse et les configurations de presses rigides.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Le découpage de précision devrait croître à 6 % jusqu'en 2031, soutenu par les besoins en laminations de moteurs, engrenages de précision, composants de freins et matériel médical. Le procédé aide à satisfaire les exigences de faible bavure et de planéité.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les presses mécaniques ?
L'électrique et l'électronique devrait enregistrer le CAGR d'utilisation finale le plus élevé de 6,5 % jusqu'en 2031. La croissance comprend les laminations de moteurs de traction, les noyaux de transformateurs, les connecteurs et les emboutissages de boîtiers de batteries.
Quelle région devrait mener la croissance de la demande ?
L'Asie-Pacifique détenait une part de 47,7 % en 2025 et devrait croître à 4,9 % jusqu'en 2031, soutenue par la production automobile et électronique. La Chine, l'Inde, le Japon et l'Asie du Sud-Est contribuent à la demande régionale.