
Tamanho e Participação do Mercado de Sistemas de Comunicação e Controle Embarcados Marítimos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 11.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.67 % |
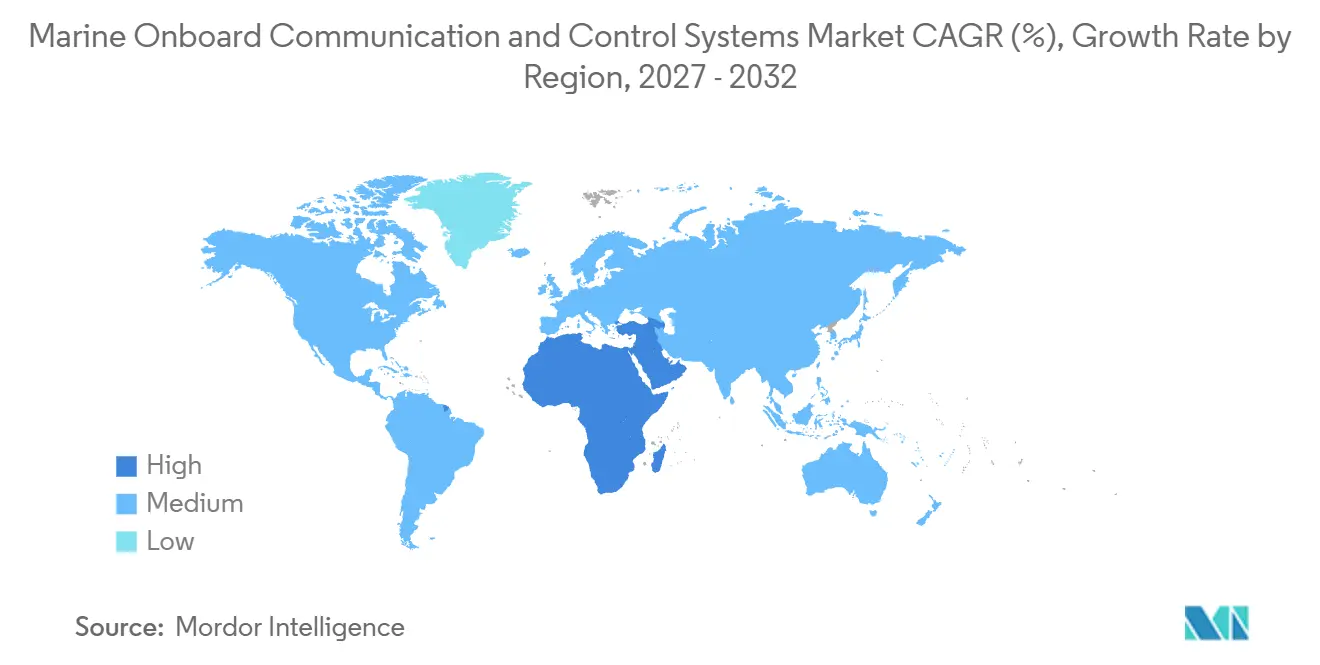
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
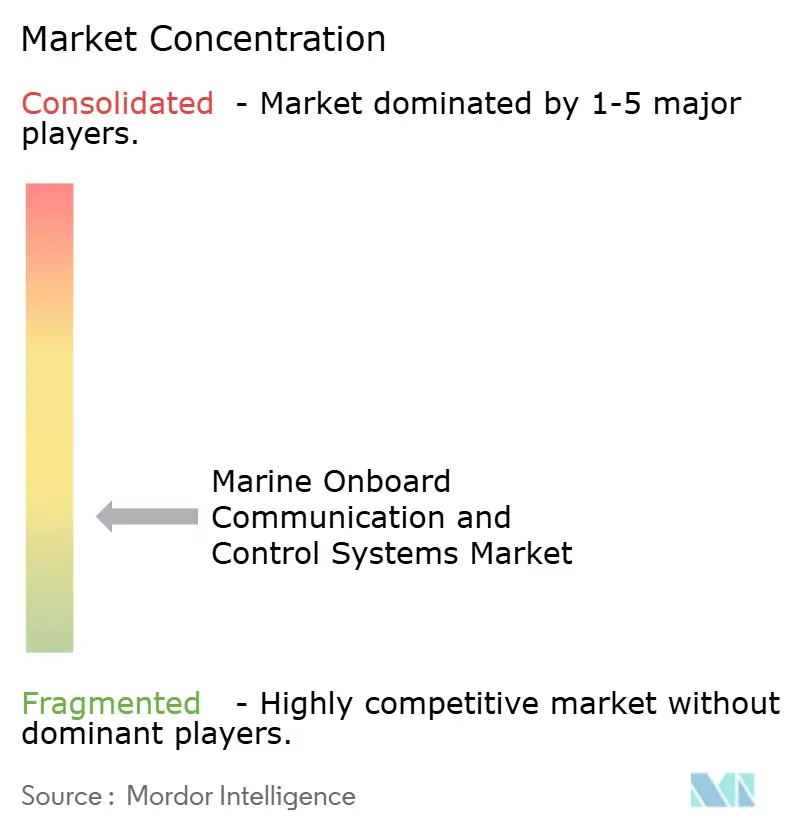
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Comunicação e Controle Embarcados Marítimos por Mordor Intelligence
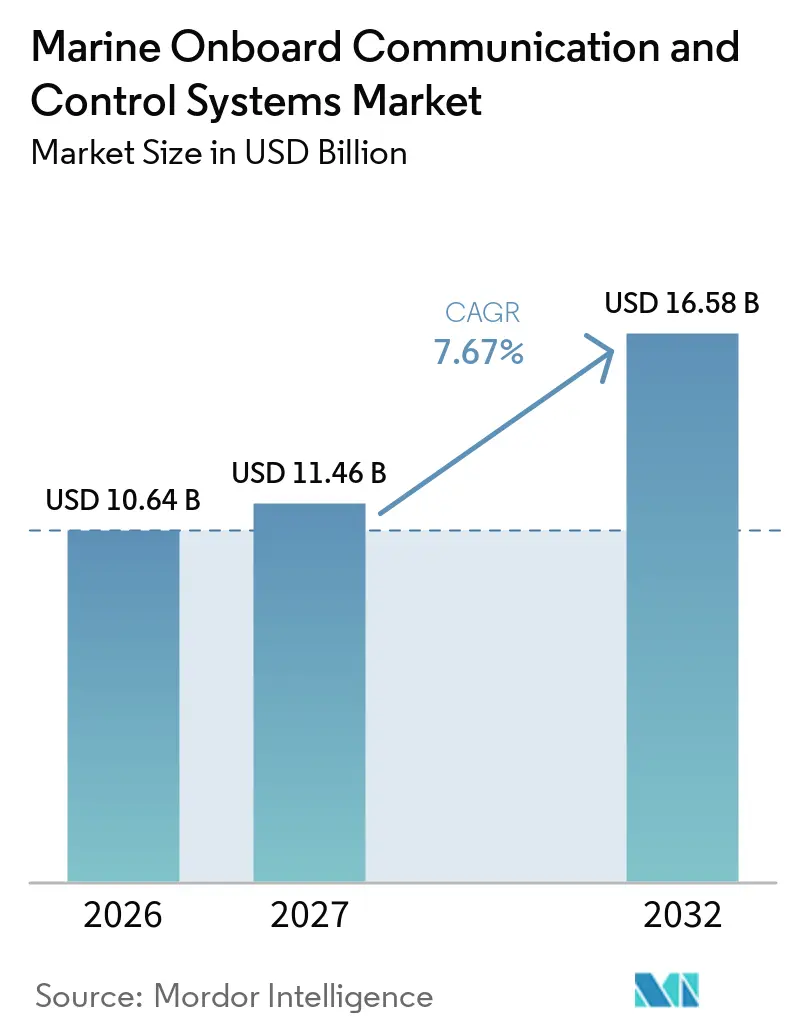
O tamanho do mercado de sistemas de comunicação e controle embarcados marítimos foi avaliado em 10,64 bilhões de USD em 2026 e está previsto para crescer de 11,46 bilhões de USD em 2027 para 16,58 bilhões de USD até 2032, a um CAGR de 7,67% durante o período de previsão (2027-2032). O mercado é sustentado pela renovação de frotas, maior automação de embarcações e requisitos regulatórios para dados operacionais contínuos. A Estrutura de Emissões Líquidas Zero da IMO exige que navios acima de 5.000 toneladas de arqueação bruta meam e gerenciem a intensidade de combustível, o que aumenta a demanda por sensores integrados, gestão de energia e sistemas de relatórios. A estrutura da IMO para navios de superfície autônomos marítimos também destaca a necessidade de links de comunicação confiáveis e capacidades de operações remotas.[1] Os fornecedores estão respondendo combinando navegação, automação, conectividade e diagnósticos em pacotes integrados. O modelo de aquisição resultante favorece fornecedores capazes de reduzir o risco de interface em projetos de nova construção e retrofit. Também valoriza fornecedores que possam apoiar instalação, integração e serviço contínuo dentro de um único escopo coordenado.
Principais Conclusões do Relatório
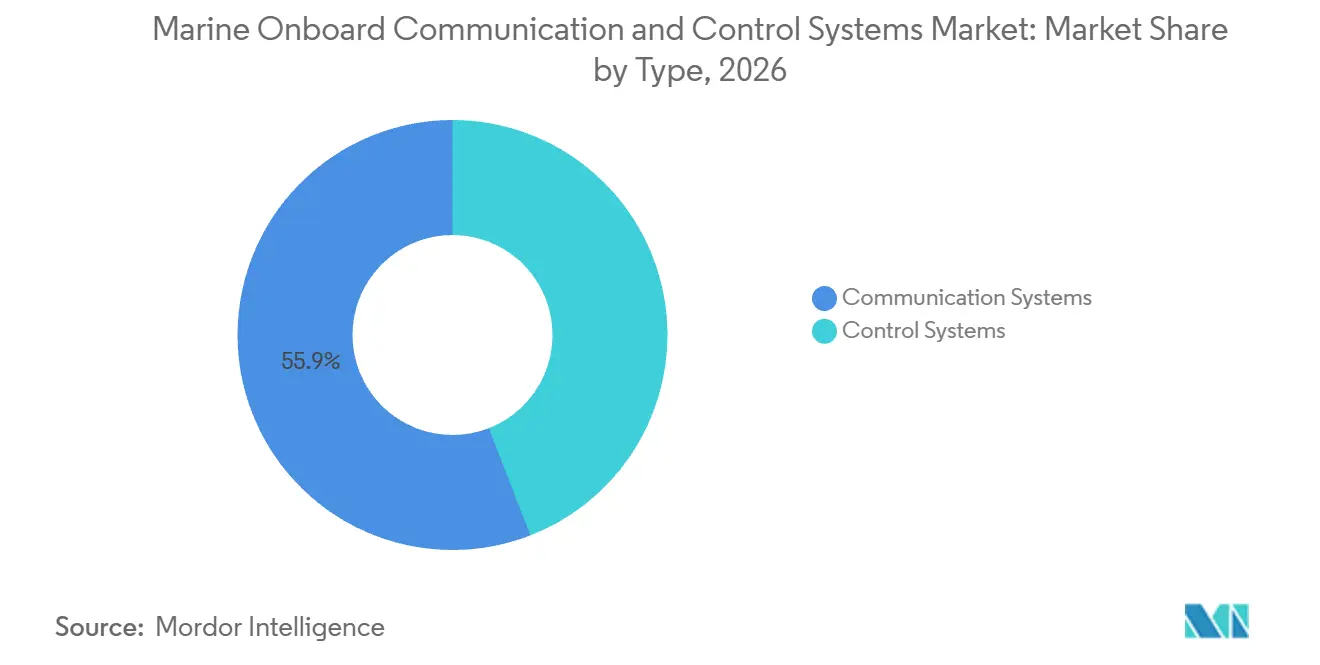
- Por tipo, os sistemas de comunicação detinham 55,90% da receita em 2026, enquanto os sistemas de controle têm previsão de crescer a um CAGR de 8,91% até 2032.
- Por instalação, as instalações OEM e de nova construção representaram 64,30% da receita em 2026, enquanto o pós-venda e retrofit têm previsão de crescer a um CAGR de 9,55% até 2032.
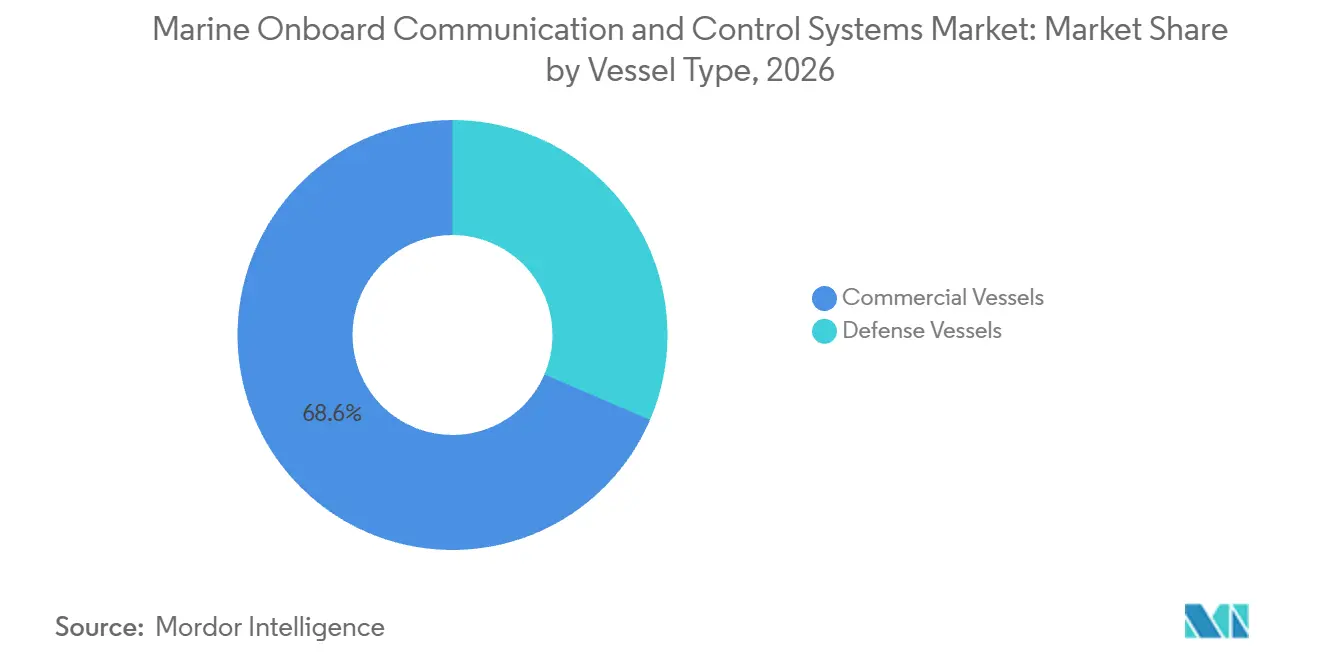
- Por tipo de embarcação, as embarcações comerciais detinham 68,55% da receita em 2026, enquanto as embarcações de defesa têm previsão de crescer a um CAGR de 8,88% até 2032.
- Por aplicação, monitoramento e controle detinham 32,20% da receita em 2026 e têm previsão de crescer a um CAGR de 9,23% até 2032.
- Por geografia, a Ásia-Pacífico detinha 39,50% da receita em 2026, enquanto o Oriente Médio e África têm previsão de crescer a um CAGR de 9,01% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Comunicação e Controle Embarcados Marítimos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das frotas comerciais e navais | +1.50% | Global, concentrado na Ásia-Pacífico para construção naval e na América do Norte e Europa para aquisições navais | Médio prazo (2-4 anos) |
| Descarbonização marítima e mandatos de eficiência de combustível | +1.20% | Global, incluindo embarcações acima de 5.000 toneladas de arqueação bruta em viagens internacionais | Longo prazo (≥ 4 anos) |
| Escassez de tripulação e demanda por monitoramento remoto | +1.00% | Global, particularmente agudo na Ásia-Pacífico e em economias marítimas emergentes | Curto prazo (≤ 2 anos) |
| Crescimento de embarcações autônomas e operadas remotamente | +1.30% | Global, com implantação inicial no Norte da Europa e no Leste Asiático | Longo prazo (≥ 4 anos) |
| Digitalização das operações de embarcações e gestão de frotas | +1.10% | Global, com adoção liderada pela Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Requisitos de controle ciberresistente para novas construções | +0.90% | América do Norte e frotas globais sujeitas aos requisitos da IMO e da IACS | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Frotas Comerciais e Navais
A renovação da frota comercial e os programas de construção naval militar estão criando oportunidades para fornecedores de sistemas de comunicação, navegação e controle embarcados. Em agosto de 2026, o Escritório de Orçamento do Congresso dos EUA avaliou o plano de construção naval da Marinha para o ano fiscal de 2027, que propõe a aquisição de 72 grandes combatentes de superfície até 2056, em comparação com 51 no plano anterior. O financiamento anual planejado para combatentes de superfície aumentaria de aproximadamente 11 bilhões de USD para 19 bilhões de USD. Esses investimentos podem sustentar a demanda por sistemas de ponte integrados, comunicações seguras, controles de propulsão e automação de embarcações. Novas construções comerciais também geram oportunidades de integração de equipamentos, embora os volumes de aquisição dependam do investimento dos armadores e dos cronogramas de entrega dos estaleiros.
Descarbonização Marítima e Mandatos de Eficiência de Combustível
A evolução dos requisitos de emissões marítimas está aumentando a importância do monitoramento integrado de combustível, otimização de propulsão e sistemas de gestão de dados embarcados. Em maio de 2026, a IMO adotou emendas ao Anexo VI do MARPOL que melhoram os relatórios de dados de consumo de combustível e a acessibilidade ao banco de dados, com implementação programada para setembro de 2027. Posteriormente, as discussões do grupo de trabalho da IMO em setembro de 2026 continuaram desenvolvendo a proposta de Estrutura de Emissões Líquidas Zero, que permanece não adotada. Esses desenvolvimentos reforçam a necessidade de dados de emissões confiáveis e monitoramento de desempenho operacional. Armadores que buscam capacidades de relatórios mais robustas e eficiência de combustível poderiam aumentar o investimento em sensores automatizados, controles de motores e plataformas integradas de gestão de energia de embarcações.
Escassez de Tripulação e Demanda por Monitoramento Remoto
A escassez persistente de oficiais marítimos qualificados está fortalecendo o argumento de negócios para monitoramento remoto, diagnósticos automatizados e sistemas integrados de controle de embarcações. O Relatório sobre a Força de Trabalho de Marítimos da BIMCO–ICS de junho de 2026 estimou uma escassez global de 39.100 oficiais certificados e projetou uma necessidade de 113.735 oficiais adicionais até 2030. O setor precisaria de aproximadamente 22.747 novos oficiais anualmente para atender à demanda projetada. Essas pressões sobre a força de trabalho incentivam os armadores a considerar sistemas que automatizem o monitoramento rotineiro de equipamentos, melhorem a detecção de falhas e permitam assistência técnica baseada em terra. Sistemas integrados de gestão de alarmes e plataformas de comunicação navio-terra podem melhorar a eficiência operacional enquanto apoiam as tripulações existentes, em vez de substituir pessoal certificado.
Operações Autônomas, Gestão Digital de Frotas e Controle Ciberresistente
Os avanços na navegação autônoma e na cibersegurança marítima estão aumentando os requisitos para redes de comunicação seguras e arquiteturas integradas de controle de embarcações. Em maio de 2026, a IMO adotou o Código de Navios de Superfície Autônomos Marítimos não obrigatório, em vigor a partir de julho de 2026, estabelecendo uma estrutura para embarcações comerciais operadas remotamente e autônomas.[2] Além disso, a orientação regulatória da Guarda Costeira dos EUA de julho de 2026 reforçou as obrigações de cibersegurança para operadores marítimos cobertos sob regras em vigor desde julho de 2025. Esses desenvolvimentos criam oportunidades para comunicações redundantes navio-terra, plataformas seguras de acesso remoto, sistemas de navegação automatizados e tecnologia operacional ciberresistente. Fornecedores que oferecem sistemas interoperáveis com capacidades de cibersegurança documentadas podem se beneficiar de projetos de nova construção e modernização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de retrofit e interrupção em dique seco | -0.60% | Global, com maior efeito sobre operadores do Sul e Sudeste Asiático com frotas mais antigas | Médio prazo (2-4 anos) |
| Interoperabilidade de sistemas legados e dependência de fornecedor | -0.40% | Global, particularmente frotas europeias e asiáticas com embarcações de longa operação | Longo prazo (≥ 4 anos) |
| Exposição da tecnologia operacional conectada a ataques cibernéticos | -0.40% | Global, com alta exposição em rotas comerciais geopoliticamente sensíveis | Curto prazo (≤ 2 anos) |
| Confiabilidade limitada de conectividade em rotas remotas e polares | -0.30% | Ártico, Oceano Antártico e rotas remotas do Pacífico, particularmente para embarcações de pesca e pesquisa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Retrofit, Interrupção em Dique Seco e Interoperabilidade de Sistemas Legados
Os altos custos de integração e o tempo de inatividade operacional restringem a adoção de sistemas avançados de comunicação e controle embarcados, particularmente em frotas comerciais envelhecidas. O retrofit de sistemas de ponte integrados, plataformas de automação e redes de comunicação requer avaliações de compatibilidade, instalação de equipamentos, testes de sistemas e treinamento de tripulação. Embarcações legadas frequentemente operam equipamentos de navegação, propulsão e monitoramento usando interfaces proprietárias, aumentando a complexidade de integração e os custos do projeto. As diretrizes revisadas de gestão de riscos cibernéticos marítimos da IMO, emitidas em maio de 2026, enfatizam ainda mais a resiliência operacional e a gestão de cibersegurança. Esses requisitos aumentam a importância da integração segura entre sistemas existentes e novos. Consequentemente, os armadores podem adiar atualizações abrangentes ou implementar modernização em fases durante períodos de manutenção programada.
Exposição à Cibersegurança e Conectividade Limitada em Rotas Remotas
Os custos de conformidade com cibersegurança e as limitações de conectividade restringem a implantação de sistemas avançados de comunicação e controle marítimos. Em julho de 2026, a Guarda Costeira dos EUA esclareceu as obrigações de cibersegurança para operadores marítimos cobertos, incluindo entidades que detêm isenções de segurança existentes. Avaliações de cibersegurança, controles de acesso e medidas de proteção de sistemas aumentam a complexidade de implementação, particularmente para tecnologias operacionais interconectadas.[3] Enquanto isso, o Plano de Conscientização do Domínio Marítimo Ártico 2026–2030 da Guarda Costeira dos EUA identificou deficiências críticas nas comunicações em altas latitudes. Embora as redes de satélite ofereçam cobertura polar, as capacidades de serviço variam por tecnologia e localização. Essas restrições complicam o diagnóstico remoto contínuo, as operações autônomas e a troca de dados em tempo real navio-terra, potencialmente aumentando os custos de integração e atrasando a adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Sistemas de Comunicação Lideram a Receita, Enquanto Sistemas de Controle Crescem Mais Rapidamente
Os sistemas de comunicação representaram aproximadamente 55,90% da receita de mercado em 2026, sustentados pela demanda por comunicações via satélite, rádio marítimo, equipamentos GMDSS e infraestrutura de rede embarcada. A reunião do Comitê de Segurança Marítima da IMO em maio de 2026 adotou emendas ao SOLAS que permitem a distribuição de informações de segurança marítima por todos os serviços de satélite GMDSS operacionais reconhecidos, com entrada em vigor programada para janeiro de 2028. A mesma reunião adotou disposições que permitem o uso de equipamentos do Sistema de Troca de Dados VHF (VDES) como alternativa ao AIS. Esses desenvolvimentos reforçam a importância da modernização das comunicações marítimas, enquanto o aumento dos requisitos de conectividade navio-terra sustenta o investimento em terminais de banda larga, redes integradas e plataformas seguras de comunicação de embarcações.
Os sistemas de controle têm projeção de crescer a um CAGR de 8,91% durante 2027–2032, impulsionados pela crescente integração de automação de propulsão, gestão de energia, posicionamento dinâmico, controles de maquinário e monitoramento de desempenho de embarcações. Em maio de 2026, a IMO adotou diretrizes atualizadas cobrindo monitoramento de carga de motores, medição de emissões e cálculos de intensidade de carbono operacional. Esses desenvolvimentos fortalecem a importância de dados precisos de maquinário e propulsão nos sistemas de gestão de embarcações. Além disso, o Código MASS da IMO de 2026 estabelece uma estrutura para navios operados remotamente e autônomos, sustentando a demanda futura por arquiteturas de controle embarcado confiáveis. Fornecedores que oferecem plataformas de automação interoperáveis podem atender aos requisitos em novas construções, retrofits e operações de embarcações especializadas.
Por Instalação: Instalação OEM e Nova Construção Mantém Escala, Enquanto Retrofits Expandem Mais Rapidamente
As instalações OEM e de nova construção representaram aproximadamente 64,30% da receita de mercado em 2026, refletindo a integração de equipamentos de comunicação, navegação, propulsão e automação em embarcações durante a construção. De acordo com as estatísticas de transporte marítimo da UNCTAD de 2026, aproximadamente 91% das conclusões globais de construção naval por tonelagem de arqueação bruta em 2025 estavam concentradas na China, Coreia do Sul e Japão. Essa concentração geográfica cria oportunidades para fornecedores com relacionamentos estabelecidos com estaleiros e portfólios de equipamentos integrados. A instalação em nova construção permite que redes de comunicação, sistemas de ponte, controles de motores e plataformas de gestão de energia sejam configurados dentro de uma arquitetura de embarcação comum, reduzindo a complexidade do retrofit e apoiando a implantação padronizada de equipamentos em séries de embarcações.
As instalações de pós-venda e retrofit têm projeção de crescer a um CAGR de 9,55% durante 2027–2032, sustentadas pelos requisitos de modernização da frota comercial existente. A UNCTAD reportou aproximadamente 116.000 embarcações mercantes de pelo menos 100 toneladas de arqueação bruta operando globalmente no início de 2026, representando uma frota instalada substancial que pode requerer atualizações de equipamentos. As emendas da IMO de maio de 2026 cobrindo comunicações GMDSS e VDES, juntamente com os requisitos evolutivos de relatórios de emissões, fornecem razões adicionais para os armadores avaliarem os sistemas existentes. As oportunidades de retrofit abrangem conectividade via satélite, eletrônica de ponte, automação, monitoramento de propulsão e melhorias de cibersegurança. No entanto, os custos de integração, a compatibilidade de equipamentos e os cronogramas de manutenção influenciam o momento das atualizações e as decisões de investimento.
Por Tipo de Embarcação: Embarcações Comerciais Ancoram a Demanda, Enquanto Embarcações de Defesa Aceleram
As embarcações comerciais representaram aproximadamente 68,55% da receita de mercado em 2026, refletindo os requisitos de equipamentos em navios porta-contêineres, graneleiros, petroleiros, embarcações de passageiros, embarcações de apoio offshore e frotas pesqueiras. A UNCTAD reportou aproximadamente 62.000 embarcações mercantes excedendo 1.000 toneladas de arqueação bruta em todo o mundo no início de 2026, destacando a escala da frota comercial instalada. A demanda por equipamentos varia por tipo de embarcação: navios de carga requerem sistemas de navegação, comunicações e monitoramento de maquinário, enquanto embarcações offshore necessitam de posicionamento dinâmico e sistemas de controle especializados. A estrutura de navegação autônoma da IMO de 2026 e as emendas de comunicação marítima apoiam ainda mais a modernização tecnológica nas categorias aplicáveis de embarcações comerciais.
As embarcações de defesa têm projeção de crescer a um CAGR de 8,88% durante 2027–2032, impulsionadas por programas de modernização naval e pela necessidade de comunicação segura, navegação e controles integrados de plataforma. Em agosto de 2026, o Escritório de Orçamento do Congresso dos EUA avaliou o plano de construção naval da Marinha para o ano fiscal de 2027, que propõe a aquisição de 72 grandes combatentes de superfície até 2056, em comparação com 51 no plano anterior. Essa expansão planejada cria oportunidades para comunicações táticas criptografadas, navegação integrada, automação de propulsão e sistemas de controle de embarcações resilientes. A demanda também se estende a fragatas, submarinos, embarcações de patrulha e plataformas anfíbias, embora o financiamento de programas, os requisitos de qualificação e os cronogramas de aquisição estendidos influenciem os pedidos de equipamentos e a participação de fornecedores.
Por Aplicação: Monitoramento e Controle Serve como a Camada Operacional Central
Os sistemas de monitoramento e controle representaram aproximadamente 32,20% da receita de mercado em 2026, com aplicações abrangendo desempenho de propulsão, condição de maquinário, manuseio de carga, gestão de energia e segurança operacional. O Comitê de Proteção do Meio Ambiente Marinho da IMO adotou diretrizes atualizadas de cálculo de intensidade de carbono operacional e orientações de monitoramento de carga de motores em maio de 2026, reforçando a importância de dados de desempenho embarcado confiáveis. Os sistemas de monitoramento integram informações de sensores, alarmes de equipamentos, consumo de energia e parâmetros operacionais para apoiar a gestão de embarcações. Essas capacidades são relevantes tanto para embarcações comerciais quanto de defesa, particularmente onde a confiabilidade dos equipamentos e a eficiência operacional são críticas. A crescente integração também apoia o diagnóstico navio-terra e a avaliação de desempenho em nível de frota.
As aplicações de monitoramento e controle têm projeção de crescer a um CAGR de 9,23% durante 2027–2032, refletindo a demanda por automação integrada, manutenção preditiva e suporte operacional remoto. A adoção pela IMO em maio de 2026 do Código MASS não obrigatório estabelece novas considerações operacionais para navegação autônoma, gestão remota de embarcações e confiabilidade de sistemas. Esses desenvolvimentos criam oportunidades para monitoramento avançado de condições, alarmes automatizados e arquiteturas de controle coordenadas. Os sistemas de navegação e posicionamento continuam a apoiar o movimento seguro de embarcações, enquanto as aplicações de segurança e vigilância abordam a detecção de riscos e os requisitos regulatórios. As plataformas de conectividade permitem a troca de informações entre equipamentos embarcados e equipes em terra, fortalecendo o valor das soluções interoperáveis de monitoramento e controle.
Análise Geográfica
A Ásia-Pacífico detinha aproximadamente 39,50% da receita de mercado em 2026, sustentada pelo seu ecossistema de construão naval e pelo crescente investimento em tecnologias marítimas inteligentes. Em março de 2026, a China anunciou uma iniciativa de desenvolvimento de navegação inteligente visando mais de 100 embarcações inteligentes, cinco rotas piloto e três zonas de demonstração até 2027. A iniciativa foca em navegação inteligente, posicionamento via satélite BeiDou, comunicações a bordo e operações automatizadas de embarcações. O Japão e a Coreia do Sul também mantêm setores estabelecidos de eletrônica marítima e automação de embarcações. Esses desenvolvimentos sustentam a demanda por sistemas de ponte integrados, eletrônica de navegação, redes de comunicação e plataformas de controle em embarcações comerciais, costeiras e especializadas.
Europa e América do Norte são mercados estabelecidos com prioridades distintas para sistemas de comunicação e controle marítimos. O Ambiente de Janela Única Marítima Europeia, aplicável desde agosto de 2025, padroniza as interfaces de relatórios portuários, enquanto o programa da EMSA de março de 2026 prioriza serviços interoperáveis de monitoramento marítimo e rastreamento de embarcações. Esses desenvolvimentos sustentam a demanda por troca segura de dados navio-terra e sistemas de informação integrados. Na América do Norte, a Guarda Costeira dos EUA opera 12 Centros de Tráfego de Embarcações usando AIS, comunicações VHF, radar e outras tecnologias de vigilância. Essa infraestrutura reforça a demanda por equipamentos compatíveis de navegação, rastreamento de embarcações, comunicação e consciência situacional embarcados em operações de transporte marítimo comercial e marítimas especializadas.
O Oriente Médio e África têm previsão de crescer a um CAGR de 9,01% durante 2027–2032, com operações de energia offshore e suporte a terminais impulsionando a demanda especializada. As operações marítimas da Saudi Aramco apoiam exploração, produção, transporte e manutenção de embarcações offshore, exigindo navegação confiável, comunicações e controles de maquinário. Na América do Sul, a Petrobras adjudicou contratos no valor de BRL 11 bilhões (2,21 bilhões de USD) em maio de 2026 cobrindo a construção, fretamento e operação de quatro embarcações de apoio subsea para atividades em águas profundas e ultraprofundas. Esses projetos criam demanda por posicionamento dinâmico, gestão de energia, automação integrada e monitoramento remoto, com especificações de equipamentos moldadas pelos rigores das operações offshore.
Cenário Competitivo
O mercado de sistemas de comunicação e controle embarcados marítimos possui uma estrutura competitiva diferenciada, com fornecedores de tecnologia estabelecidos competindo por projetos de embarcações integradas e fornecedores especializados atendendo a categorias individuais de equipamentos. Kongsberg Maritime, ABB, Wärtsilä, FURUNO, Honeywell e L3Harris participam em diferentes partes do mercado, variando de eletrônica de ponte e automação a controles de propulsão e comunicações seguras. A competição depende cada vez mais da interoperabilidade de sistemas, capacidades de engenharia e suporte de serviço de longo prazo. Fornecedores capazes de integrar funções de navegação, propulsão, gestão de energia e monitoramento podem competir por escopos de projetos maiores. Ao mesmo tempo, fabricantes especializados mantêm oportunidades em comunicações por rádio, terminais de satélite, equipamentos de navegação e tecnologias específicas para defesa.
Contratos recentes refletem a competição por meio de pacotes de tecnologia integrada em vez de equipamentos isolados. Em março de 2026, ABB Ltd. garantiu um contrato cobrindo distribuição de energia, propulsão Azipod, automação integrada, armazenamento de energia e diagnósticos remotos para dois navios de reparo de cabos da Orange Marine. Da mesma forma, Kongsberg Maritime ASA recebeu um contrato em fevereiro de 2026 para a embarcação de lançamento de cabos ultralarga da LS Marine Solution, incluindo posicionamento dinâmico, navegação e controles integrados, sistemas elétricos híbridos e propulsores. Separadamente, ABB Ltd. concluiu atualizações de acionamentos de propulsão em nove transportadores de GNL da CoolCo em março de 2026, demonstrando oportunidades em frotas existentes. Esses desenvolvimentos destacam a importância competitiva da integração de projetos, expertise em embarcações especializadas e capacidades de modernização ao longo do ciclo de vida.
A conectividade gerenciada e as ofertas de serviços recorrentes estão emergindo como áreas importantes de diferenciação competitiva. Em março de 2026, a Marlink introduziu o Sealink Multi-LEO, combinando conectividade Starlink e Eutelsat OneWeb sob um único serviço gerenciado com cotas de dados compartilhadas e orquestração de rede. Em junho de 2026, a empresa expandiu a conectividade Starlink para mais de 80 embarcações da Oldendorff Carriers, integrando-a com backup de serviço de satélite GEO VSAT e móvel existente. Esses desenvolvimentos ilustram a competição se estendendo além do fornecimento de hardware para largura de banda gerenciada, disponibilidade de rede, cibersegurança e entrega de serviços em toda a frota. Fornecedores que combinam integração de equipamentos embarcados com suporte digital contínuo podem fortalecer os relacionamentos com clientes e expandir as oportunidades de serviços recorrentes.
Líderes do Setor de Sistemas de Comunicação e Controle Embarcados Marítimos
-
Wärtsilä Corporation
-
Kongsberg Maritime ASA
-
Northrop Grumman Corporation
-
FURUNO ELECTRIC CO., LTD.
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: ABB Ltd. foi selecionada para fornecer tecnologias integradas de energia, propulsão e automação para duas novas balsas Ro-Pax, Kupe e Cook, no âmbito do Programa de Substituição de Balsas do Estreito de Cook da Nova Zelândia. O pacote incluiu propulsão Azipod, Sistema de Gestão de Energia e Potência PEMS™ e Sistema de Diagnóstico Remoto ABB Ability. As embarcações estão programadas para entrega em 2029.
- Agosto de 2026: Kongsberg Maritime ASA garantiu um contrato para fornecer sistemas integrados de navegação, posicionamento dinâmico, controle de propulsores, ponte e automação para uma embarcação multipropósito de construção em águas profundas operada pela Solstad Offshore e SBM Offshore. O pacote de equipamentos mais amplo também incluiu armazenamento de energia em baterias e guindastes de manuseio de âncoras alimentados pelos motores de ímã permanente XT140 da Kongsberg.
- Março de 2026: ABB Ltd. garantiu um contrato da Colombo Dockyard PLC para fornecer tecnologias integradas de energia, propulsão, automação e gestão de energia para dois navios de reparo de cabos da Orange Marine. O pacote inclui o Sistema de Automação Integrada ABB Ability 800xA, Sistema de Gestão de Energia e Potência PEMS™, Sistema de Diagnóstico Remoto e propulsão Azipod com controles remotos. As entregas das embarcações estão programadas para 2028 e 2029.
Escopo do Relatório Global do Mercado de Sistemas de Comunicação e Controle Embarcados Marítimos
Os sistemas de comunicação e controle embarcados marítimos compreendem tecnologias integradas de comunicação, navegação, monitoramento e automação projetadas para apoiar operações seguras de embarcações, conectividade navio-a-navio e navio-terra, gestão de propulsão e eficiência operacional. Esses sistemas são instalados em embarcações comerciais e de defesa, incluindo navios de carga, embarcações de passageiros, embarcações de apoio offshore, embarcações pesqueiras, contratorpedeiros, fragatas, submarinos e outras plataformas marítimas especializadas.
O mercado de sistemas de comunicação e controle embarcados marítimos é segmentado por tipo, instalação, tipo de embarcação, aplicação e geografia. Por tipo, o mercado é segmentado em sistemas de comunicação e sistemas de controle. Por instalação, o mercado é segmentado em instalação OEM/nova construção e pós-venda/retrofit. Por tipo de embarcação, o mercado é segmentado em embarcações comerciais e embarcações de defesa. Por aplicação, o mercado é segmentado em navegação e posicionamento, monitoramento e controle, segurança e vigilância, e comunicação e conectividade. O relatório também cobre os tamanhos de mercado e previsões para o mercado de sistemas de comunicação e controle embarcados marítimos nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Sistemas de Comunicação | Sistemas de Comunicação via Satélite |
| Sistemas de Comunicação por Rádio | |
| Sistemas de Comunicação e Rede Embarcados | |
| Outros Sistemas de Comunicação | |
| Sistemas de Controle | Sistemas de Controle de Navegação e Posicionamento |
| Sistemas de Controle de Motor e Propulsão | |
| Sistemas de Monitoramento e Automação de Embarcações | |
| Outros Sistemas de Controle |
| Instalação OEM/Nova Construção |
| Pós-venda/Retrofit |
| Embarcações Comerciais | Navios de Carga |
| Embarcações de Passageiros | |
| Embarcações Offshore | |
| Embarcações Pesqueiras | |
| Outras Embarcações (Pesquisa, Recreação, etc.) | |
| Embarcações de Defesa | Contratorpedeiros |
| Fragatas | |
| Corvetas | |
| Submarinos | |
| Navios de Guerra Anfíbia | |
| Outras Embarcações de Defesa (Patrulha, Auxiliar, etc.) |
| Navegação e Posicionamento |
| Monitoramento e Controle |
| Segurança e Vigilância |
| Comunicação e Conectividade |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo | Sistemas de Comunicação | Sistemas de Comunicação via Satélite | |
| Sistemas de Comunicação por Rádio | |||
| Sistemas de Comunicação e Rede Embarcados | |||
| Outros Sistemas de Comunicação | |||
| Sistemas de Controle | Sistemas de Controle de Navegação e Posicionamento | ||
| Sistemas de Controle de Motor e Propulsão | |||
| Sistemas de Monitoramento e Automação de Embarcações | |||
| Outros Sistemas de Controle | |||
| Por Instalação | Instalação OEM/Nova Construção | ||
| Pós-venda/Retrofit | |||
| Por Tipo de Embarcação | Embarcações Comerciais | Navios de Carga | |
| Embarcações de Passageiros | |||
| Embarcações Offshore | |||
| Embarcações Pesqueiras | |||
| Outras Embarcações (Pesquisa, Recreação, etc.) | |||
| Embarcações de Defesa | Contratorpedeiros | ||
| Fragatas | |||
| Corvetas | |||
| Submarinos | |||
| Navios de Guerra Anfíbia | |||
| Outras Embarcações de Defesa (Patrulha, Auxiliar, etc.) | |||
| Por Aplicação | Navegação e Posicionamento | ||
| Monitoramento e Controle | |||
| Segurança e Vigilância | |||
| Comunicação e Conectividade | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de sistemas de comunicação e controle embarcados marítimos até 2032?
O mercado de sistemas de comunicação e controle embarcados marítimos tem projeção de atingir 16,58 bilhões de USD até 2032, a partir de 10,64 bilhões de USD em 2026, a um CAGR de 7,67% até 2032.
Qual tipo de sistema detém a maior participação de receita?
Os sistemas de comunicação detêm a maior participação, representando 55,90% da receita em 2026.
Qual canal de instalação está crescendo mais rapidamente?
O pós-venda e retrofit é o canal de instalação de crescimento mais rápido, com um CAGR projetado de 9,55% até 2032.
Por que os operadores de embarcações estão investindo em sistemas de monitoramento e controle?
As regras de intensidade de combustível da IMO e as necessidades operacionais da frota aumentam a demanda por coleta contínua de dados, relatórios e monitoramento de equipamentos.
Qual região está se expandindo mais rapidamente até 2032?
O Oriente Médio e África têm projeção de crescer a um CAGR de 9,01% até 2032.
O que está impulsionando a demanda por monitoramento remoto de embarcações?
Um déficit global reportado de 39.100 oficiais marítimos em 2026 sustenta a necessidade de diagnósticos remotos e alertas automatizados.