
船舶搭載通信・制御システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
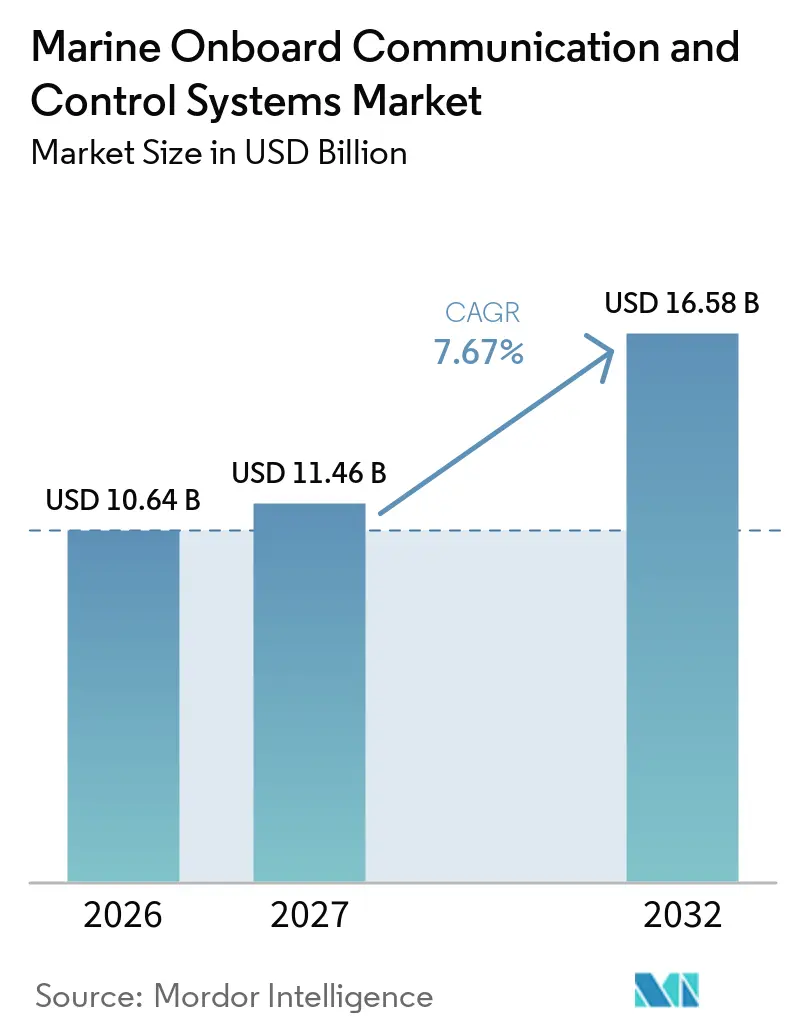
| 市場規模 (2027) | 11.46 十億米ドル |
| 市場規模 (2032) | 16.58 十億米ドル |
| 成長率 (2027 - 2032) | 7.67 % |
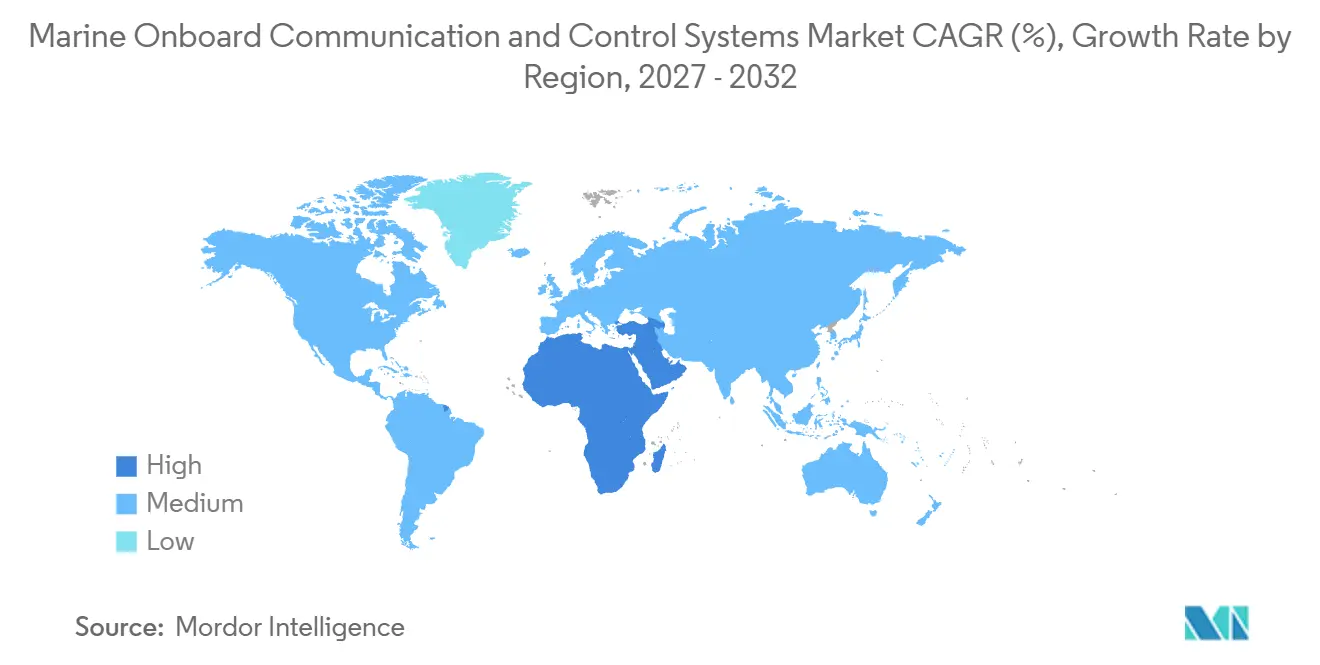
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
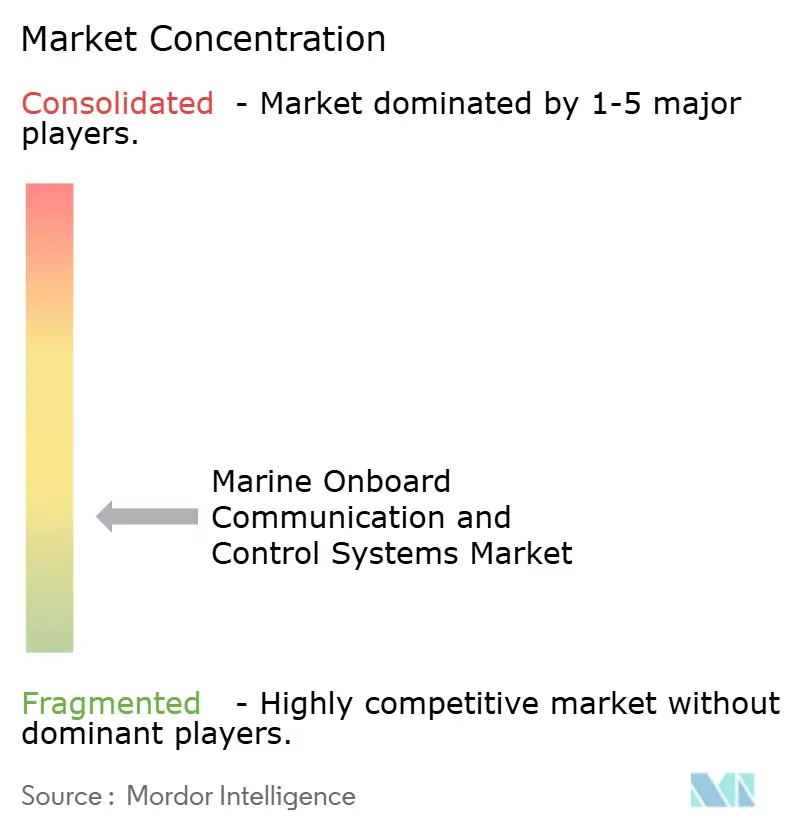
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる船舶搭載通信・制御システム市場分析
船舶搭載通信・制御システムの市場規模は2026年に10.64 ビリオン 米ドルと評価され、2027年の11.46 ビリオン 米ドルから2032年には16.58 ビリオン 米ドルへと、予測期間(2027年~2032年)において7.67%のCAGRで成長する見込みです。市場は、船隊の更新、船舶自動化の高度化、継続的な運航データに関する規制要件によって支えられています。IMOネットゼロフレームワークは、総トン数5,000トン以上の船舶に対して燃料強度の計測・管理を義務付けており、統合センサー、エネルギー管理、報告システムへの需要を高めています。また、海上自律水上船舶に関するIMOフレームワークは、信頼性の高い通信リンクと遠隔操作能力の必要性を強調しています。[1] サプライヤーは、航法、自動化、接続性、診断機能を統合パッケージとして組み合わせることで対応しています。その結果として生まれた調達モデルは、新造船および改造プロジェクトにおいてインターフェースリスクを低減できるベンダーを優遇します。また、設置、統合、継続的なサービスを単一の調整されたスコープ内でサポートできるサプライヤーも高く評価されます。
レポートの主要ポイント
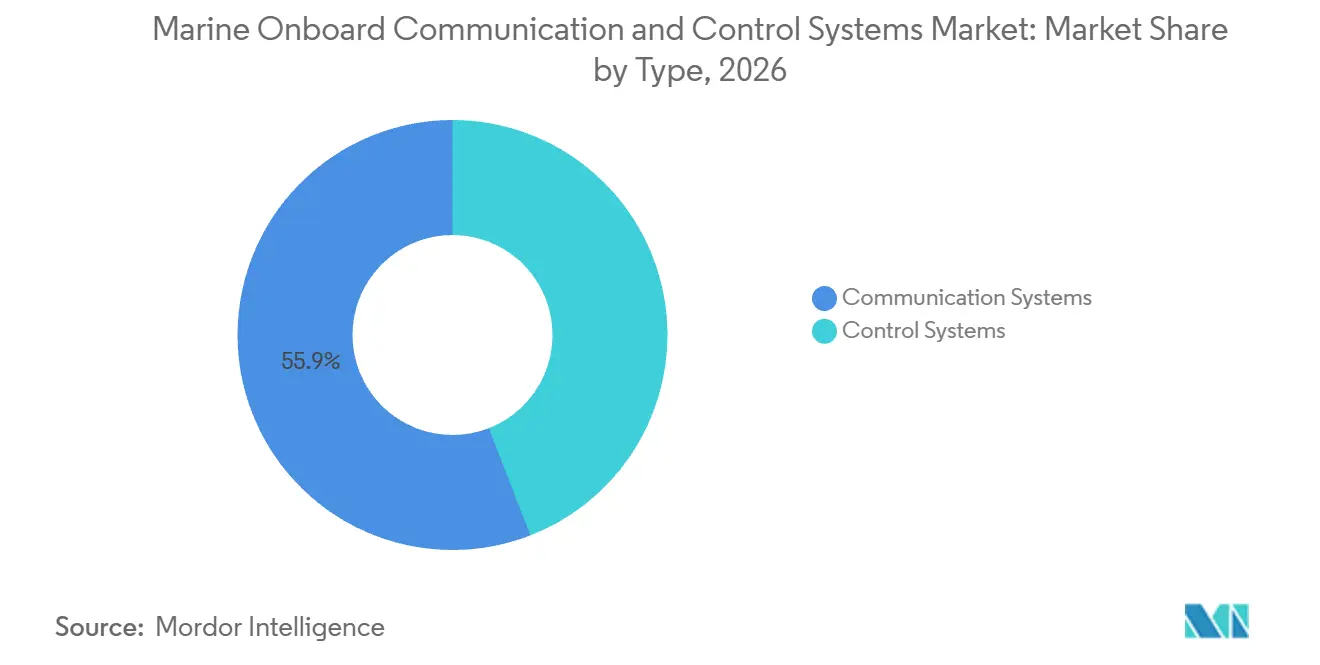
- タイプ別では、通信システムが2026年の収益の55.90%を占め、制御システムは2032年にかけて8.91%のCAGRで成長する見込みです。
- 設置別では、OEM・新造船設置が2026年の収益の64.30%を占め、後付け・改造は2032年にかけて9.55%のCAGRで成長する見込みです。
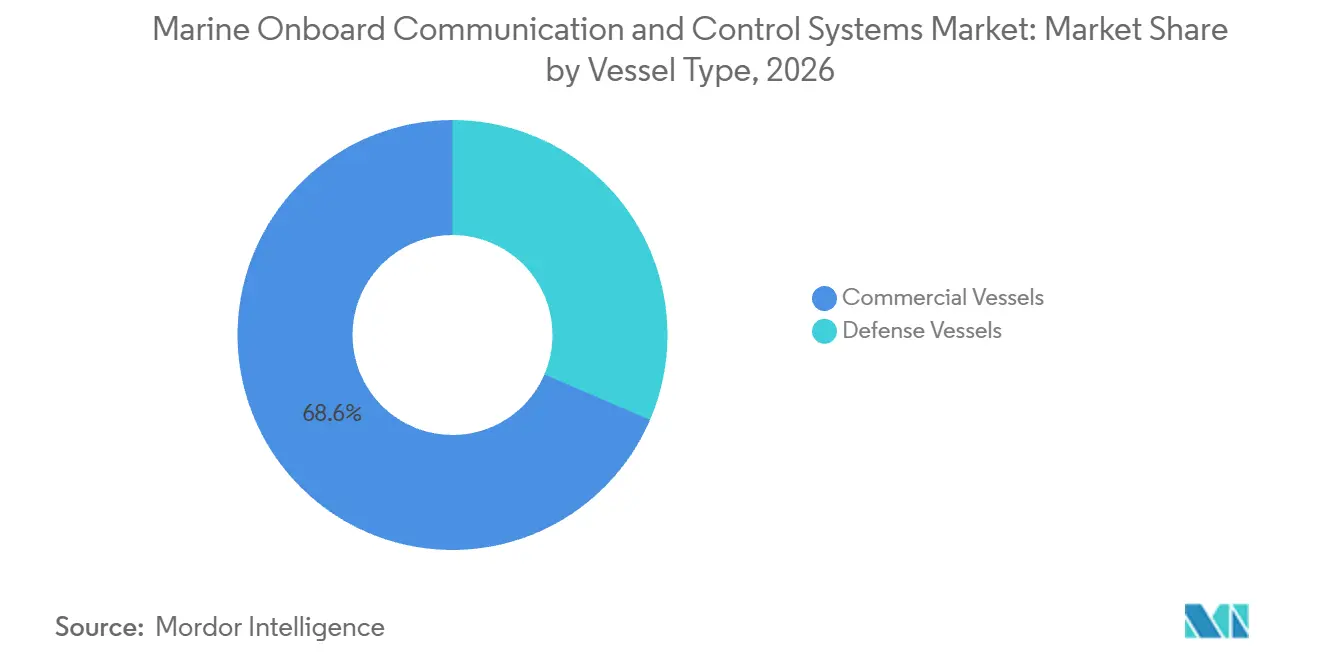
- 船舶タイプ別では、商業船舶が2026年の収益の68.55%を占め、防衛船舶は2032年にかけて8.88%のCAGRで成長する見込みです。
- 用途別では、監視・制御が2026年の収益の32.20%を占め、2032年にかけて9.23%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2026年の収益の39.50%を占め、中東・アフリカは2032年にかけて9.01%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の船舶搭載通信・制御システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業船隊および海軍艦隊の拡大 | +1.50% | 世界全体、造船においてはアジア太平洋に集中、海軍調達においては北米および欧州に集中 | 中期(2〜4年) |
| 海事脱炭素化および燃料効率規制 | +1.20% | 世界全体、国際航海に従事する総トン数5,000トン以上の船舶を含む | 長期(4年以上) |
| 乗組員不足と遠隔監視への需要 | +1.00% | 世界全体、特にアジア太平洋および新興海事経済圏で深刻 | 短期(2年以内) |
| 自律型および遠隔操作型船舶の成長 | +1.30% | 世界全体、北欧および東アジアで早期展開 | 長期(4年以上) |
| 船舶運航および船隊管理のデジタル化 | +1.10% | 世界全体、アジア太平洋および欧州が採用をリード | 中期(2〜4年) |
| 新造船向けサイバー耐性制御要件 | +0.90% | 北米およびIMO・IACS要件の対象となる世界の船隊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
商業船隊および海軍艦隊の拡大
商業船隊の更新と海軍造船プログラムが、船舶搭載通信・航法・制御システムのサプライヤーに機会をもたらしています。2026年8月、米国議会予算局は海軍のFY2027造船計画を評価しました。この計画では、2056年までに大型水上戦闘艦を72隻調達することが提案されており、前計画の51隻から増加しています。水上戦闘艦への年間計画資金は、約11 ビリオン 米ドルから19 ビリオン 米ドルへと増加する見込みです。これらの投資は、統合ブリッジシステム、セキュアな通信、推進制御、船舶自動化への需要を支える可能性があります。商業新造船も同様に機器統合の機会を生み出しますが、調達量は船主の投資と造船所の納期スケジュールに依存します。
海事脱炭素化および燃料効率規制
進化する海事排出規制が、統合燃料監視、推進最適化、船舶搭載データ管理システムの重要性を高めています。2026年5月、IMOはMARPOL附属書VIの改正を採択し、燃料消費データの報告とデータベースへのアクセス性を改善しました。実施は2027年9月に予定されています。その後、IMOの2026年9月の作業部会での議論では、提案されているネットゼロフレームワークの策定が継続されましたが、同フレームワークはまだ採択されていません。これら動向は、信頼性の高い排出データと運航パフォーマンス監視の必要性を強化しています。より強力な報告能力と燃料効率を求める船主は、自動センサー、エンジン制御、統合船舶エネルギー管理プラットフォームへの投資を増やす可能性があります。
乗組員不足と遠隔監視への需要
資格を持つ海事士官の慢性的な不足が、遠隔監視、自動診断、統合船舶制御システムのビジネスケースを強化しています。2026年6月のBIMCO・ICS海員労働力レポートは、世界的に39,100人の認定士官が不足していると推定し、2030年までにさらに113,735人の士官が必要になると予測しました。業界は需要を満たすために年間約22,747人の新規士官を必要とするとされています。これらの労働力不足は、日常的な機器監視を自動化し、故障検知を改善し、陸上からの技術支援を可能にするシステムの導入を船主に促しています。統合アラーム管理システムと船陸間通信プラットフォームは、認定乗組員を代替するのではなく、既存の乗組員を支援しながら運航効率を向上させることができます。
自律運航、デジタル船隊管理、サイバー耐性制御
自律型海運と海事サイバーセキュリティの進歩が、セキュアな通信ネットワークと統合船舶制御アーキテクチャへの要件を高めています。2026年5月、IMOは2026年7月発効の非強制的な海上自律水上船舶コードを採択し、遠隔操作型および自律型商業船舶のフレームワークを確立しました。[2] さらに、米国沿岸警備隊の2026年7月の規制ガイダンスは、2025年7月から有効な規則に基づき、対象となる海事事業者のサイバーセキュリティ義務を強化しました。これらの動向は、冗長な船陸間通信、セキュアな遠隔アクセスプラットフォーム、自動航法システム、サイバー耐性を持つ運用技術の機会を生み出しています。文書化されたサイバーセキュリティ能力を持つ相互運用可能なシステムを提供するサプライヤーは、新造船および近代化プロジェクトから恩恵を受ける可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い改造コストとドライドック中断 | -0.60% | 世界全体、老朽化した船隊を持つ南アジアおよび東南アジアの事業者への影響が大きい | 中期(2〜4年) |
| レガシーシステムの相互運用性とベンダーロックイン | -0.40% | 世界全体、特に長期就航船舶を持つ欧州およびアジアの船隊 | 長期(4年以上) |
| 接続された運用技術のサイバー攻撃への露出 | -0.40% | 世界全体、地政学的に敏感な貿易ルートでの露出が高い | 短期(2年以内) |
| 遠隔・極地ルートでの接続信頼性の制限 | -0.30% | 北極、南極海、および遠隔太平洋ルート、特に漁業・調査船 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い改造コスト、ドライドック中断、レガシーシステムの相互運用性
高い統合コストと運航停止時間が、先進的な船舶搭載通信・制御システムの採用を制約しており、特に老朽化した商業船隊において顕著です。統合ブリッジシステム、自動化プラットフォーム、通信ネットワークの改造には、互換性評価、機器設置、システムテスト、乗組員訓練が必要です。レシー船舶は多くの場合、独自インターフェースを使用して航法、推進、監視機器を運用しており、統合の複雑さとプロジェクトコストを増大させています。2026年5月に発行されたIMOの改訂版海事サイバーリスクガイドラインは、運用上の回復力とサイバーセキュリティ管理をさらに強調しています。これらの要件は、既存システムと新システム間のセキュアな統合の重要性を高めています。その結果、船主は包括的なアップグレードを延期するか、定期メンテナンス期間中に段階的な近代化を実施する可能性があります。
サイバーセキュリティの露出と遠隔ルートでの接続制限
サイバーセキュリティコンプライアンスコストと接続性の制限が、先進的な海事通信・制御システムの展開を制約しています。2026年7月、米国沿岸警備隊は、既存のセキュリティ免除を保有する事業者を含む対象海事事業者のサイバーセキュリティ義務を明確化しました。サイバーセキュリティ評価、アクセス制御、システム保護措置は、特に相互接続された運用技術において実装の複雑さを増大させます。[3] 一方、米国沿岸警備隊の2026年〜2030年北極海事領域認識計画は、高緯度通信における重大な欠点を特定しました。衛星ネットワークは極地カバレッジを提供しますが、サービス能力は技術と場所によって異なります。これらの制約は、継続的な遠隔診断、自律運航、リアルタイムの船陸間データ交換を複雑にし、統合コストの増加と採用の遅延をもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:通信システムが収益をリード、制御システムはより速く成長
通信システムは2026年の市場収益の推定55.90%を占め、衛星通信、船舶用無線、GMDSS機器、船内ネットワークインフラへの需要に支えられています。IMOの2026年5月の海上安全委員会会議では、海上安全情報を認定されたすべての運用中のGMDSS衛星サービスを通じて配信できるようにするSOLAS改正が採択され、2028年1月に発効予定です。同会議では、AISの代替としてVHFデータ交換システム(VDES)機器の使用を認める規定も採択されました。これらの動向は海事通信近代化の重要性を強化し、船陸間接続性要件の増大がブロードバンド端末、統合ネットワーク、セキュアな船舶通信プラットフォームへの投資を支えています。
制御システムは2027年〜2032年にかけて8.91%のCAGRで成長する見込みであり、推進自動化、電力管理、ダイナミックポジショニング、機械制御、船舶パフォーマンス監視の統合が進むことが成長を牽引しています。2026年5月、IMOはエンジン負荷監視、排出量計測、運航炭素強度計算に関する更新ガイドラインを採択しました。これらの動向は、船舶管理システム内における正確な機械・推進データの重要性を強化しています。さらに、IMOの2026年MASSコードは、遠隔操作型および自律型船舶のフレームワークを確立し、信頼性の高い船舶搭載制御アーキテクチャへの将来的な需要を支えています。相互運用可能な自動化プラットフォームを提供するサプライヤーは、新造船、改造、特殊船舶運航にわたる要件に対応できます。
設置別:OEM・新造船設置が規模を維持、改造がより速く拡大
OEM・新造船設置は2026年の市場収益の推定64.30%を占め、建造中の船舶への通信、航法、推進、自動化機器の統合を反映しています。UNCTADの2026年海運統計によると、2025年の総トン数ベースの世界造船完工量の約91%が中国、韓国、日本に集中していました。この地理的集中は、確立された造船所との関係と統合機器ポートフォリオを持つサプライヤーに機会をもたらしています。新造船設置では、通信ネットワーク、ブリッジシステム、エンジン制御、電力管理プラットフォームを共通の船舶アーキテクチャ内で構成でき、改造の複雑さを軽減し、船舶シリーズ全体での標準化された機器展開を支援します。
後付け・改造設置は2027年〜2032年にかけて9.55%のCAGRで成長する見込みであり、既存の商業船隊全体の近代化要件に支えられています。UNCTADは2026年初頭時点で世界全体で少なくとも総トン数100トン以上の商船が約116,000隻運航していると報告しており、機器アップグレードが必要となる可能性のある相当規模の既存船隊を示しています。IMOの2026年5月のGMDSS通信とVDESに関する改正、および進化する排出報告要件は、船主が既存システムを評価する追加の理由を提供しています。改造の機会は、衛星接続、ブリッジ電子機器、自動化、推進監視、サイバーセキュリティ改善に及びます。ただし、統合コスト、機器の互換性、メンテナンススケジュールがアップグレードのタイミングと投資判断に影響します。
船舶タイプ別:商業船舶が需要を支え、防衛船舶が加速
商業船舶は2026年の市場収益の推定68.55%を占め、コンテナ船、バルクキャリア、タンカー、旅客船、オフショア支援船、漁船にわたる機器要件を反映しています。UNCTADは2026年初頭時点で世界全体で総トン数1,000トン以上の商船が約62,000隻あると報告しており、既存の商業船隊の規模を示しています。機器需要は船舶タイプによって異なります。貨物船には航法、通信、機械監視システムが必要であり、オフショア船にはダイナミックポジショニングと特殊制御システムが必要です。IMOの2026年自律型海運フレームワークと海事通信改正は、対象となる商業船舶カテゴリー全体の技術近代化をさらに支援しています。
防衛船舶は2027年〜2032年にかけて8.88%のCAGRで成長する見込みであり、海軍近代化プログラムとセキュアな通信、航法、統合プラットフォーム制御の必要性が成長を牽引しています。2026年8月、米国議会予算局は海軍のFY2027造船計画を評価しました。この計画では、2056年までに大型水上戦闘艦を72隻取得することが提案されており、前計画の51隻から増加しています。この計画的な拡大は、暗号化された戦術通信、統合航法、推進自動化、回復力のある船舶制御システムの機会を生み出しています。需要はフリゲート、潜水艦、哨戒艦、水陸両用プラットフォームにも及びますが、プログラム資金、資格要件、長期調達スケジュールが機器発注とサプライヤーの参加に影します。
用途別:監視・制御がコア運用レイヤーとして機能
監視・制御システムは2026年の市場収益の推定32.20%を占め、推進パフォーマンス、機械状態、貨物取り扱い、電力管理、運航安全にわたる用途を持ちます。IMOの海洋環境保護委員会は2026年5月に、更新された運航炭素強度計算ガイドラインとエンジン負荷監視ガイダンスを採択し、信頼性の高い船舶搭載パフォーマンスデータの重要性を強化しました。監視システムはセンサー情報、機器アラーム、エネルギー消費、運航パラメータを統合して船舶管理を支援します。これらの能力は、機器の信頼性と運航効率が重要な商業船舶と防衛船舶の両方に関連しています。統合の進展は、船陸間診断と船隊レベルのパフォーマンス評価も支援します。
監視・制御用途は2027年〜2032年にかけて9.23%のCAGRで成長する見込みであり、統合自動化、予知保全、遠隔運用支援への需要を反映しています。IMOの2026年5月の非強制的MASSコードの採択は、自律航法、遠隔船舶管理、システム信頼性に関する新たな運用上の考慮事項を確立しています。これらの動向は、高度な状態監視、自動アラーム、協調制御アーキテクチャの機会を生み出しています。航法・測位システムは引き続き安全な船舶移動を支援し、安全・監視用途は危険検知と規制要件に対応しています。接続プラットフォームは船舶搭載機器と陸上チーム間の情報交換を可能にし、相互運用可能な監視・制御ソリューションの価値を高めています。
地域分析
アジア太平洋は2026年の市場収益の推定39.50%を占め、造船エコシステムとインテリジェント海事技術への投資拡大に支えられています。2026年3月、中国は2027年までに100隻以上のインテリジェント船舶、5つのパイロットルート、3つのデモンストレーションゾーンを目標とするスマート海運開発イニシアチブを発表しました。このイニシアチブは、インテリジェント航法、北斗衛星測位、船舶通信、自動化された船舶運航に焦点を当てています。日本と韓国も確立された船舶電子機器と船舶自動化産業を維持しています。これらの動向は、商業、沿岸、特殊船舶にわたる統合ブリッジシステム、航法電子機器、通信ネットワーク、制御プラットフォームへの需要を支えています。
欧州と北米は、海事通信・制御システムに対して異なる優先事項を持つ確立された市場です。欧州の欧州海事シングルウィンドウ環境は2025年8月から適用され、港湾報告インターフェースを標準化しています。一方、EMSAの2026年3月のプログラムは、相互運用可能な海事監視と船舶追跡サービスを優先しています。これらの動向は、セキュアな船陸間データ交換と統合情報システムへの需要を支えています。北米では、米国沿岸警備隊がAIS、VHF通信、レーダー、その他の監視技術を使用する12の船舶交通センターを運営しています。このインフラは、商業海運および特殊海事運航にわたる互換性のある船舶搭載航法、船舶追跡、通信、状況認識機器への需要を強化しています。
中東・アフリカは2027年〜2032年にかけて9.01%のCAGRで成長する見込みであり、オフショアエネルギーとターミナル支援運航が特殊需要を牽引しています。サウジアラムコの海洋運航はオフショア探査、生産、輸送、船舶メンテナンスを支援しており、信頼性の高い航法、通信、機械制御を必要としています。南米では、ペトロブラスが2026年5月に深海・超深海活動向けの4隻の海底支援船の建造、用船、運航を対象とした110 ビリオン ブラジルレアル(2.21 ビリオン 米ドル)の契約を締結しました。これらのプロジェクトは、ダイナミックポジショニング、電力管理、統合自動化、遠隔監視への需要を生み出しており、機器仕様はオフショア運航の厳しさによって形成されています。
競合環境
船舶搭載通信・制御システム市場は差別化された競争構造を持ち、確立された技術プロバイダーが統合船舶プロジェクトを競い合い、専門サプライヤーが個別の機器カテゴリーにサービスを提供しています。Kongsberg Maritime、ABB、Wärtsilä、FURUNO、Honeywell、L3Harrisは、ブリッジ電子機器と自動化から推進制御とセキュアな通信まで、市場の異なる部分に参加しています。競争はますますシステムの相互運用性、エンジニアリング能力、長期サービスサポートに依存しています。航法、推進、電力管理、監視機能を統合できるサプライヤーは、より大きなプロジェクトスコープを競うことができます。同時に、専門メーカーは無線通信、衛星端末、航法機器、防衛特有の技術において機会を維持しています。
最近の契約受注は、単独機器ではなく統合技術パッケージによる競争を反映しています。2026年3月、ABBは2隻のオレンジマリン海底ケーブル修理船向けに、電力配電、アジポッド推進、統合自動化、エネルギー貯蔵、遠隔診断を含む契約を獲得しました。同様に、Kongsberg Maritimeは2026年2月にLSマリンソリューションの超大型ケーブル敷設船向けに、ダイナミックポジショニング、統合航法・制御、ハイブリッド電気システム、スラスターを含む契約を受注しました。別途、ABBは2026年3月にCoolCoのLNGキャリア9隻の推進ドライブアップグレードを完了し、既存船隊における機会を示しました。これらの動向は、プロジェクト統合、特殊船舶の専門知識、ライフサイクル近代化能力の競争上の重要性を浮き彫りにしています。
マネージドコネクティビティと継続的なサービス提供が、競争上の差別化の重要な領域として台頭しています。2026年3月、マーリンクはStarlinkとEutelsat OneWebの接続性を、共有データ許容量とネットワークオーケストレーションを備えた単一のマネージドサービスとして組み合わせたSealink Multi-LEOを導入しました。2026年6月、同社はオルデンドルフキャリアーズの80隻以上の船舶にStarlink接続を拡大し、既存のGEO VSATとモバイル衛星サービスバックアップと統合しました。これらの動向は、ハードウェア供給を超えて、マネージドバンド幅、ネットワーク可用性、サイバーセュリティ、船隊全体のサービス提供へと競争が拡大していることを示しています。船舶搭載機器統合と継続的なデジタルサポートを組み合わせるサプライヤーは、顧客関係を強化し、継続的なサービス機会を拡大できます。
船舶搭載通信・制御システム産業リーダー
-
Wärtsilä Corporation
-
Kongsberg Maritime ASA
-
Northrop Grumman Corporation
-
FURUNO ELECTRIC CO., LTD.
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:ABB Ltd.は、ニュージーランドのクック海峡フェリー代替プログラムの下、2隻の新型ロールオン・ロールオフ旅客フェリー「クペ」および「クック」向けに、統合電力、推進、自動化技術を供給するために選定されました。パッケージにはアジポッド推進、PEMS™電力・エネルギー管理システム、ABB Ability遠隔診断システムが含まれています。船舶は2029年に引き渡し予定です。
- 2026年8月:Kongsberg Maritime ASAは、ソルスタッドオフショアとSBMオフショアが運航する多目的深海建設船向けに、統合航法、ダイナミックポジショニング、スラスター制御、ブリッジ、自動化システムを供給する契約を獲得しました。より広範な機器パッケージには、バッテリーエネルギー貯蔵と、KongsbergのXT140永久磁石モーターで駆動するアンカーハンドリングウインチも含まれていました。
- 2026年3月:ABB Ltd.は、コロンボドックヤードPLCから、2隻のオレンジマリン海底ケーブル修理船向けに統合電力、推進、自動化、エネルギー管理技術を供給する契約を獲得しました。パッケージには、ABB Ability 800xA統合自動化システム、PEMS™電力・エネルギー管理システム、遠隔診断システム、遠隔制御付きアジポッド推進が含まれています。船舶の引き渡しは2028年と2029年に予定されています。
世界の船舶搭載通信・制御システム市場レポートの調査範囲
船舶搭載通信・制御システムは、安全な船舶運航、船舶間および船陸間接続性、推進管理、運航効率を支援するために設計された、統合通信、航法、監視、自動化技術で構成されています。これらのシステムは、貨物船、旅客船、オフショア支援船、漁船、駆逐艦、フリゲート、潜水艦、その他の特殊海事プラットフォームを含む商業船舶と防衛船舶に設置されています。
船舶搭載通信・制御システム市場は、タイプ、設置、船舶タイプ、用途、地域によって区分されています。タイプ別では、市場は通信システムと制御システムに区分されています。設置別では、市場はOEM・新造船設置と後付け・改造に区分されています。船舶タイプ別では、市場は商業船舶と防衛船舶に区分されています。用途別では、市場は航法・測位、監視・制御、安全・監視、通信・接続性に区分されています。レポートはまた、異なる地域の主要国における船舶搭載通信・制御システム市場の規模と予測も対象としています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されています。
| 通信システム | 衛星通信システム |
| 無線通信システム | |
| 船内通信・ネットワークシステム | |
| その他の通信システム | |
| 制御システム | 航法・測位制御システム |
| エンジン・推進制御システム | |
| 船舶監視・自動化システム | |
| その他の制御システム |
| OEM・新造船設置 |
| 後付け・改造 |
| 商業船舶 | 貨物船 |
| 旅客船 | |
| オフショア船 | |
| 漁船 | |
| その他の船舶(調査船、レクリエーション船など) | |
| 防衛船舶 | 駆逐艦 |
| フリゲート | |
| コルベット | |
| 潜水艦 | |
| 水陸両用戦艦 | |
| その他の防衛船舶(哨戒艦、補助艦など) |
| 航法・測位 |
| 監視・制御 |
| 安全・監視 |
| 通信・接続性 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| タイプ別 | 通信システム | 衛星通信システム | |
| 無線通信システム | |||
| 船内通信・ネットワークシステム | |||
| その他の通信システム | |||
| 制御システム | 航法・測位制御システム | ||
| エンジン・推進制御システム | |||
| 船舶監視・自動化システム | |||
| その他の制御システム | |||
| 設置別 | OEM・新造船設置 | ||
| 後付け・改造 | |||
| 船舶タイプ別 | 商業船舶 | 貨物船 | |
| 旅客船 | |||
| オフショア船 | |||
| 漁船 | |||
| その他の船舶(調査船、レクリエーション船など) | |||
| 防衛船舶 | 駆逐艦 | ||
| フリゲート | |||
| コルベット | |||
| 潜水艦 | |||
| 水陸両用戦艦 | |||
| その他の防衛船舶(哨戒艦、補助艦など) | |||
| 用途別 | 航法・測位 | ||
| 監視・制御 | |||
| 安全・監視 | |||
| 通信・接続性 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年までの船舶搭載通信・制御システム市場の予測規模は?
船舶搭載通信・制御システム市場は、2026年の10.64 ビリオン 米ドルから、7.67%のCAGRで2032年までに16.58 ビリオン 米ドルに達する見込みです。
最大の収益シェアを持つシステムタイプはどれですか?
通信システムが最大のシェアを持ち、2026年の収益の55.90%を占めています。
最も速く成長している設置チャネルはどれですか?
後付け・改造が最も速く成長している設置チャネルであり、2032年にかけて9.55%のCAGRが予測されています。
船舶事業者が監視・制御システに投資する理由は何ですか?
IMOの燃料強度規制と船隊運航ニーズが、継続的なデータ収集、報告、機器監視への需要を高めています。
2032年にかけて最も速く拡大している地域はどこですか?
中東・アフリカは2032年にかけて9.01%のCAGRで成長する見込みです。
遠隔船舶監視への需要を牽引しているものは何ですか?
2026年に世界で39,100人の海事士官が不足していると報告されており、遠隔診断と自動アラートの必要性を支えています。