
Taille et part du marché des systèmes de communication et de contrôle embarqués marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.46 Milliards de dollars |
| Taille du Marché (2032) | 16.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.67 % |
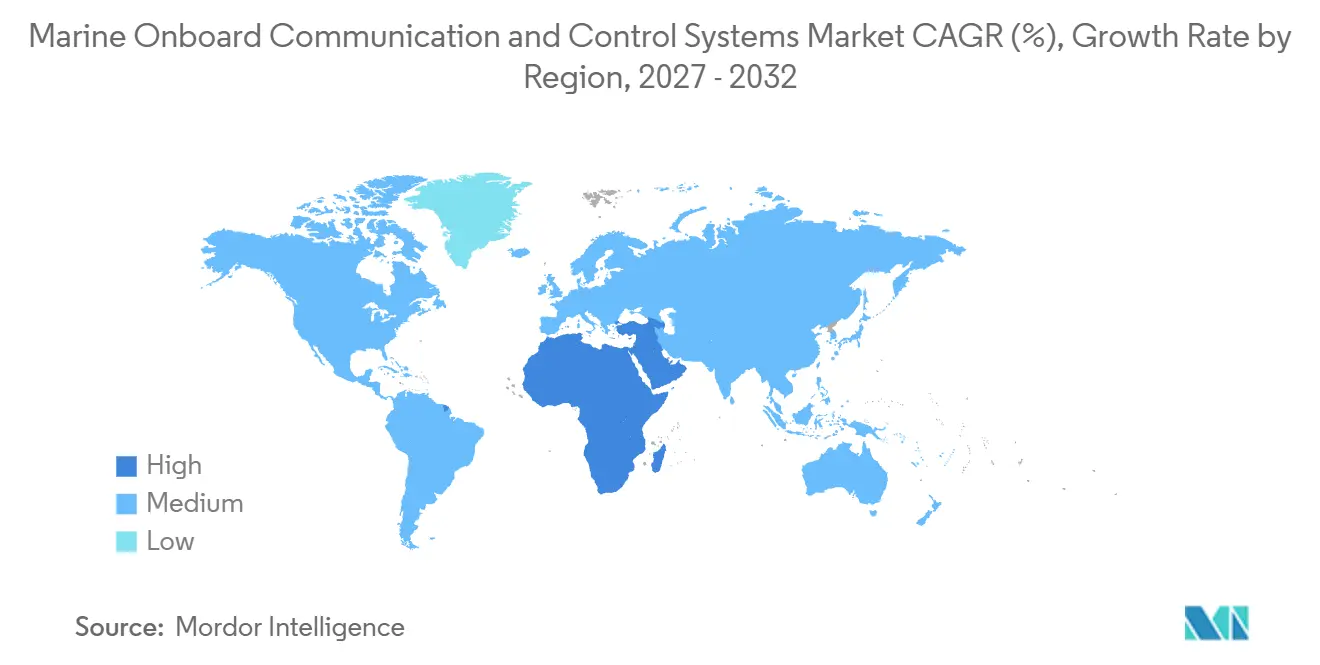
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
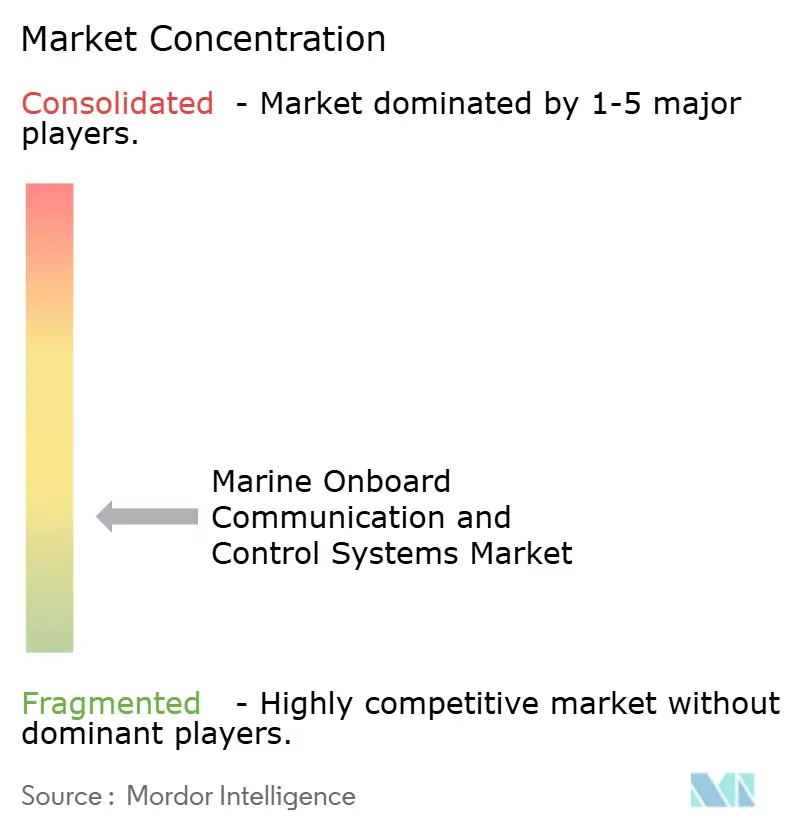
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de communication et de contrôle embarqués marins par Mordor Intelligence
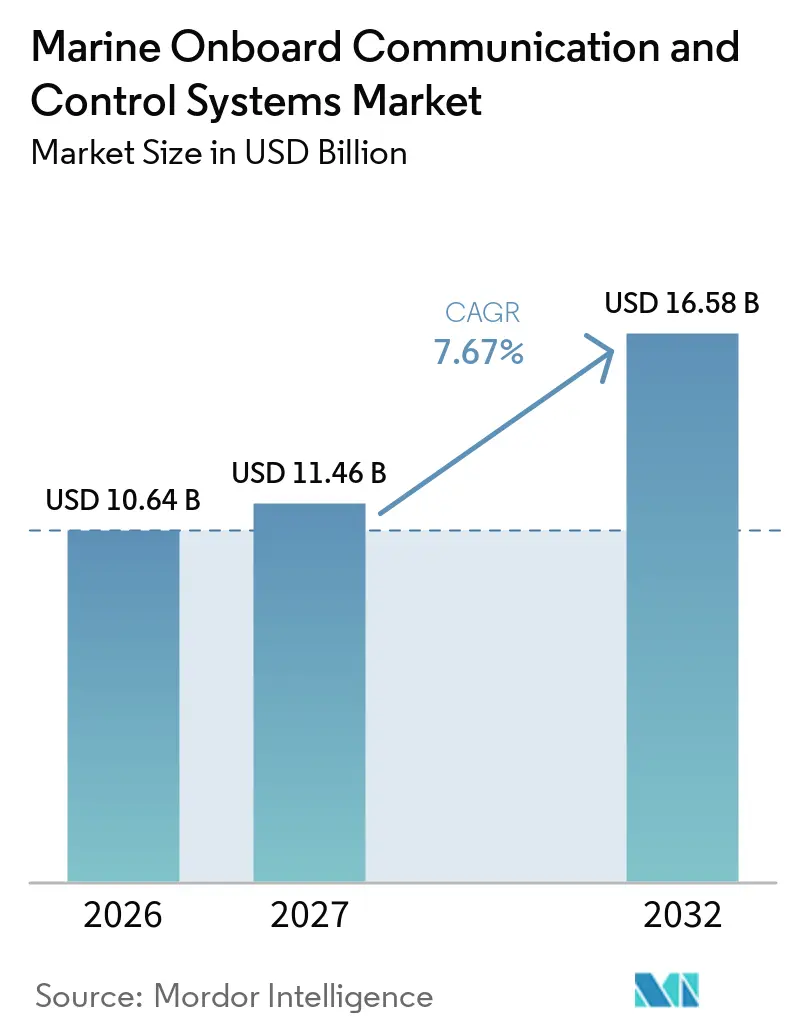
La taille du marché des systèmes de communication et de contrôle embarqués marins était évaluée à 10,64 milliards USD en 2026 et devrait croître de 11,46 milliards USD en 2027 à 16,58 milliards USD d'ici 2032, à un CAGR de 7,67 % durant la période de prévision (2027-2032). Le marché est soutenu par le renouvellement des flottes, une plus grande automatisation des navires et les exigences réglementaires en matière de données opérationnelles continues. Le cadre zéro émission nette de l'OMI impose aux navires de plus de 5 000 tonneaux de jauge brute de mesurer et de gérer l'intensité en carburant, ce qui accroît la demande de capteurs intégrés, de gestion de l'énergie et de systèmes de reporting. Le cadre de l'OMI pour les navires de surface autonomes maritimes souligne également la nécessité de liaisons de communication fiables et de capacités d'opérations à distance.[1] Les fournisseurs répondent en combinant navigation, automatisation, connectivité et diagnostics dans des offres intégrées. Le modèle d'approvisionnement qui en résulte favorise les fournisseurs capables de réduire le risque d'interface dans les projets de nouvelles constructions et de retrofit. Il valorise également les fournisseurs capables d'assurer l'installation, l'intégration et le service continu dans un périmètre coordonné unique.
Principaux enseignements du rapport
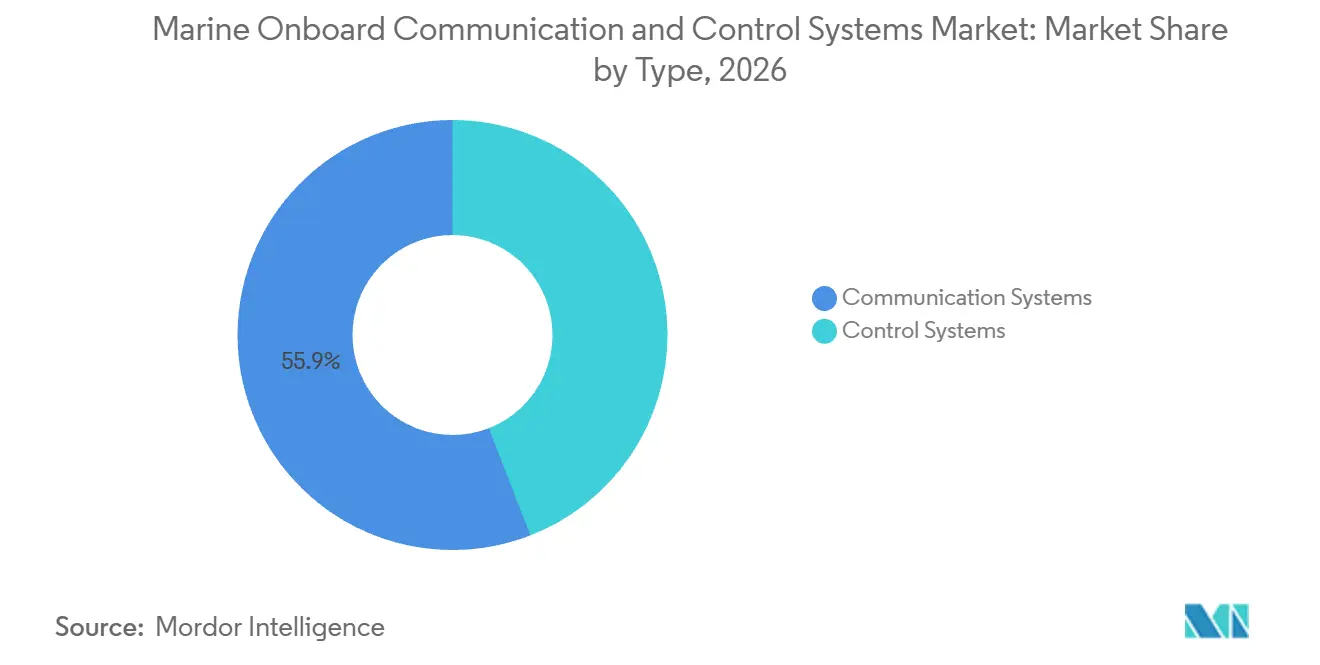
- Par type, les systèmes de communication représentaient 55,90 % du chiffre d'affaires en 2026, tandis que les systèmes de contrôle devraient croître à un CAGR de 8,91 % jusqu'en 2032.
- Par installation, les installations OEM et nouvelles constructions représentaient 64,30 % du chiffre d'affaires en 2026, tandis que l'aftermarket et le retrofit devraient croître à un CAGR de 9,55 % jusqu'en 2032.
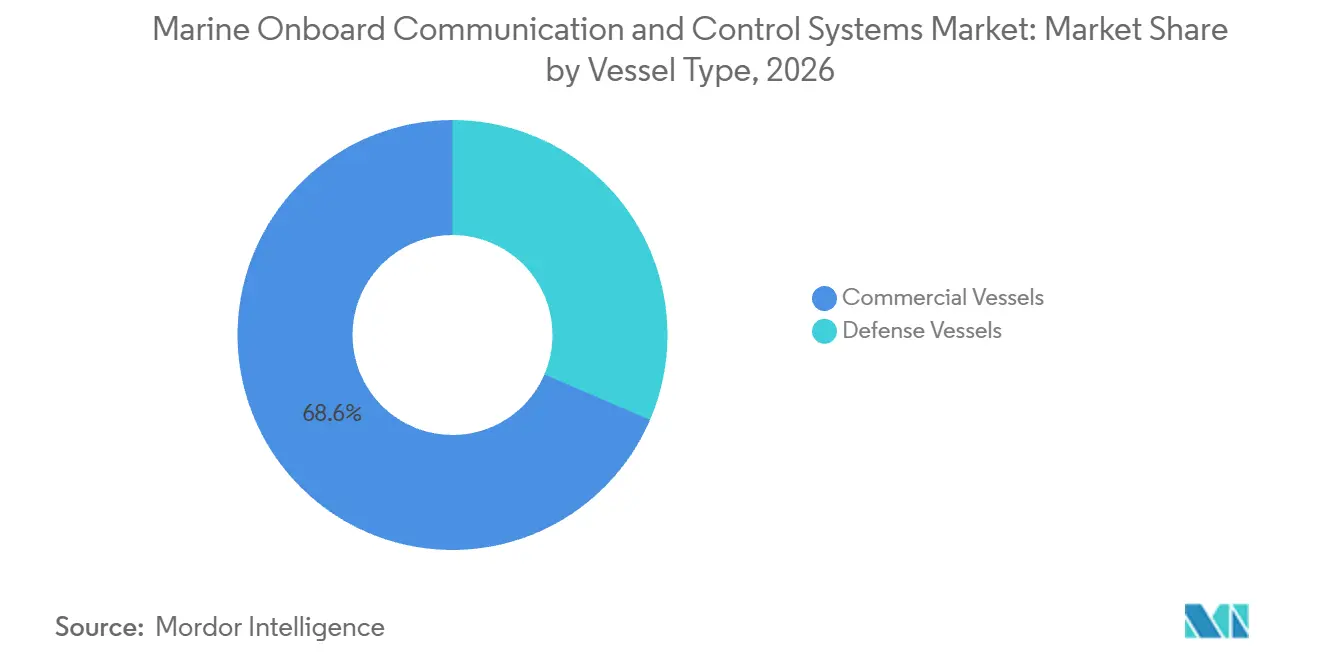
- Par type de navire, les navires commerciaux représentaient 68,55 % du chiffre d'affaires en 2026, tandis que les navires de défense devraient croître à un CAGR de 8,88 % jusqu'en 2032.
- Par application, la surveillance et le contrôle représentaient 32,20 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 9,23 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 39,50 % du chiffre d'affaires en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,01 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des systèmes de communication et de contrôle embarqués marins
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des flottes commerciales et navales | +1.50% | Mondial, concentré en Asie-Pacifique pour la construction navale et en Amérique du Nord et en Europe pour les achats navals | Moyen terme (2-4 ans) |
| Décarbonation maritime et mandats d'efficacité énergétique | +1.20% | Mondial, y compris les navires de plus de 5 000 tonneaux de jauge brute effectuant des voyages internationaux | Long terme (≥ 4 ans) |
| Pénuries d'équipages et demande de surveillance à distance | +1.00% | Mondial, particulièrement aigu en Asie-Pacifique et dans les économies maritimes émergentes | Court terme (≤ 2 ans) |
| Croissance des navires autonomes et téléopérés | +1.30% | Mondial, avec un déploiement précoce en Europe du Nord et en Asie de l'Est | Long terme (≥ 4 ans) |
| Numérisation des opérations des navires et de la gestion des flottes | +1.10% | Mondial, avec une adoption menée par l'Asie-Pacifique et l'Europe | Moyen terme (2-4 ans) |
| Exigences de contrôle cyber-résilient pour les nouvelles constructions | +0.90% | Amérique du Nord et flottes mondiales soumises aux exigences de l'OMI et de l'IACS | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des flottes commerciales et navales
Le renouvellement des flottes commerciales et les programmes de construction navale militaire créent des opportunités pour les fournisseurs de systèmes de communication, de navigation et de contrôle embarqués. En août 2026, le Bureau du budget du Congrès américain a évalué le plan de construction navale FY2027 de la Marine, qui propose l'acquisition de 72 grands navires de combat de surface d'ici 2056, contre 51 dans le cadre du plan précédent. Le financement annuel prévu pour les navires de combat de surface passerait d'environ 11 milliards USD à 19 milliards USD. Ces investissements pourraient soutenir la demande de systèmes de passerelle intégrés, de communications sécurisées, de commandes de propulsion et d'automatisation des navires. Les nouvelles constructions commerciales génèrent également des opportunités d'intégration d'équipements, bien que les volumes d'approvisionnement dépendent des investissements des armateurs et des calendriers de livraison des chantiers navals.
Décarbonation maritime et mandats d'efficacité énergétique
L'évolution des exigences en matière d'émissions maritimes accroît l'importance des systèmes intégrés de surveillance du carburant, d'optimisation de la propulsion et de gestion des données embarquées. En mai 2026, l'OMI a adopté des amendements à l'Annexe VI de MARPOL améliorant le reporting des données de consommation de carburant et l'accessibilité des bases de données, avec une mise en œuvre prévue pour septembre 2027. Par la suite, les discussions du groupe de travail de l'OMI de septembre 2026 ont continué à développer le cadre zéro émission nette proposé, qui reste non adopté. Ces développements renforcent la nécessité de données d'émissions fiables et d'une surveillance des performances opérationnelles. Les armateurs cherchant à renforcer leurs capacités de reporting et leur efficacité énergétique pourraient accroître leurs investissements dans les capteurs automatisés, les commandes de moteurs et les plateformes intégrées de gestion de l'énergie des navires.
Pénuries d'équipages et demande de surveillance à distance
Les pénuries persistantes d'officiers maritimes qualifiés renforcent l'argumentaire économique en faveur de la surveillance à distance, des diagnostics automatisés et des systèmes intégrés de contrôle des navires. Le rapport sur les effectifs des gens de mer BIMCO–ICS de juin 2026 a estimé une pénurie mondiale de 39 100 officiers certifiés et a projeté un besoin de 113 735 officiers supplémentaires d'ici 2030. Le secteur aurait besoin d'environ 22 747 nouveaux officiers par an pour répondre à la demande projetée. Ces pressions sur les effectifs incitent les armateurs à envisager des systèmes qui automatisent la surveillance de routine des équipements, améliorent la détection des pannes et permettent une assistance technique depuis la côte. Les systèmes intégrés de gestion des alarmes et les plateformes de communication navire-côte peuvent améliorer l'efficacité opérationnelle tout en soutenant les équipages existants plutôt qu'en remplaçant le personnel certifié.
Opérations autonomes, gestion numérique des flottes et contrôle cyber-résilient
Les avancées dans le domaine de la navigation autonome et de la cybersécurité maritime accroissent les exigences en matière de réseaux de communication sécurisés et d'architectures intégrées de contrôle des navires. En mai 2026, l'OMI a adopté le Code non obligatoire pour les navires de surface autonomes maritimes, entré en vigueur en juillet 2026, établissant un cadre pour les navires commerciaux téléopérés et autonomes.[2] Par ailleurs, les orientations réglementaires de juillet 2026 des Garde-côtes américains ont renforcé les obligations en matière de cybersécurité pour les opérateurs maritimes concernés, en vertu de règles en vigueur depuis juillet 2025. Ces développements créent des opportunités pour des communications redondantes navire-côte, des plateformes d'accès à distance sécurisées, des systèmes de navigation automatisés et des technologies opérationnelles cyber-résilientes. Les fournisseurs proposant des systèmes interopérables avec des capacités de cybersécurité documentées pourraient bénéficier des projets de nouvelles constructions et de modernisation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de retrofit et perturbation liée aux cales sèches | -0.60% | Mondial, avec un effet plus important sur les opérateurs d'Asie du Sud et du Sud-Est disposant de flottes plus anciennes | Moyen terme (2-4 ans) |
| Interopérabilité des systèmes hérités et dépendance vis-à-vis des fournisseurs | -0.40% | Mondial, en particulier les flottes européennes et asiatiques avec des navires en service depuis longtemps | Long terme (≥ 4 ans) |
| Exposition des technologies opérationnelles connectées aux cyberattaques | -0.40% | Mondial, avec une forte exposition sur les routes commerciales géopolitiquement sensibles | Court terme (≤ 2 ans) |
| Fiabilité limitée de la connectivité sur les routes éloignées et polaires | -0.30% | Arctique, Océan Austral et routes Pacifique éloignées, en particulier pour les navires de pêche et de recherche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de retrofit, perturbation liée aux cales sèches et interopérabilité des systèmes hérités
Les coûts d'intégration élevés et les temps d'arrêt opérationnels freinent l'adoption de systèmes avancés de communication et de contrôle embarqués, en particulier dans les flottes commerciales vieillissantes. La modernisation des systèmes de passerelle intégrés, des plateformes d'automatisation et des réseaux de communication nécessite des évaluations de compatibilité, l'installation d'équipements, des tests de systèmes et la formation des équipages. Les navires anciens exploitent souvent des équipements de navigation, de propulsion et de surveillance utilisant des interfaces propriétaires, ce qui accroît la complexité de l'intégration et les coûts des projets. Les directives révisées de l'OMI sur la gestion des cyber-risques maritimes, publiées en mai 2026, soulignent davantage la résilience opérationnelle et la gestion de la cybersécurité. Ces exigences accroissent l'importance d'une intégration sécurisée entre les systèmes existants et les nouveaux systèmes. Par conséquent, les armateurs peuvent reporter les mises à niveau complètes ou mettre en œuvre une modernisation progressive lors des périodes de maintenance programmées.
Exposition aux cybermenaces et connectivité limitée sur les routes éloignées
Les coûts de conformité en matière de cybersécurité et les limitations de connectivité freinent le déploiement de systèmes avancés de communication et de contrôle maritimes. En juillet 2026, les Garde-côtes américains ont clarifié les obligations en matière de cybersécurité pour les opérateurs maritimes concernés, y compris les entités détenant des dérogations de sécurité existantes. Les évaluations de cybersécurité, les contrôles d'accès et les mesures de protection des systèmes accroissent la complexité de la mise en œuvre, en particulier pour les technologies opérationnelles interconnectées.[3] Par ailleurs, le Plan de sensibilisation au domaine maritime arctique 2026-2030 des Garde-côtes américains a identifié des lacunes critiques dans les communications à haute latitude. Bien que les réseaux satellitaires offrent une couverture polaire, les capacités de service varient selon la technologie et la localisation. Ces contraintes compliquent les diagnostics à distance continus, les opérations autonomes et l'échange de données en temps réel navire-côte, ce qui pourrait augmenter les coûts d'intégration et retarder l'adoption.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les systèmes de communication dominent le chiffre d'affaires, tandis que les systèmes de contrôle croissent plus rapidement
Les systèmes de communication représentaient environ 55,90 % du chiffre d'affaires du marché en 2026, soutenus par la demande de communications par satellite, de radio marine, d'équipements SMDSM et d'infrastructures de réseau embarquées. La réunion du Comité de la sécurité maritime de l'OMI de mai 2026 a adopté des amendements à SOLAS permettant la diffusion des informations de sécurité maritime via tous les services satellitaires SMDSM opérationnels reconnus, avec une entrée en vigueur prévue pour janvier 2028. La même réunion a adopté des dispositions autorisant l'utilisation d'équipements du Système d'échange de données VHF (VDES) comme alternative à l'AIS. Ces développements renforcent l'importance de la modernisation des communications maritimes, tandis que l'accroissement des exigences de connectivité navire-côte soutient les investissements dans les terminaux à large bande, les réseaux intégrés et les plateformes de communication sécurisées des navires.
Les systèmes de contrôle devraient croître à un CAGR de 8,91 % durant 2027-2032, portés par l'intégration croissante de l'automatisation de la propulsion, de la gestion de l'énergie, du positionnement dynamique, des commandes de machines et de la surveillance des performances des navires. En mai 2026, l'OMI a adopté des directives actualisées couvrant la surveillance de la charge des moteurs, la mesure des émissions et les calculs d'intensité carbone opérationnelle. Ces développements renforcent l'importance des données précises sur les machines et la propulsion au sein des systèmes de gestion des navires. De plus, le Code MASS 2026 de l'OMI établit un cadre pour les navires téléopérés et autonomes, soutenant la demande future d'architectures de contrôle embarquées fiables. Les fournisseurs proposant des plateformes d'automatisation interopérables peuvent répondre aux exigences des nouvelles constructions, des retrofits et des opérations de navires spécialisés.
Par installation : les installations OEM et nouvelles constructions conservent leur échelle, tandis que les retrofits se développent plus rapidement
Les installations OEM et nouvelles constructions représentaient environ 64,30 % du chiffre d'affaires du marché en 2026, reflétant l'intégration des équipements de communication, de navigation, de propulsion et d'automatisation dans les navires lors de leur construction. Selon les statistiques maritimes 2026 de la CNUCED, environ 91 % des livraisons mondiales de construction navale en tonnage de jauge brute en 2025 étaient concentrées en Chine, en Corée du Sud et au Japon. Cette concentration géographique crée des opportunités pour les fournisseurs disposant de relations établies avec les chantiers navals et de portefeuilles d'équipements intégrés. L'installation lors de la nouvelle construction permet de configurer les réseaux de communication, les systèmes de passerelle, les commandes de moteurs et les plateformes de gestion de l'énergie au sein d'une architecture commune du navire, réduisant la complexité du retrofit et soutenant le déploiement standardisé des équipements dans les séries de navires.
Les installations aftermarket et retrofit devraient croître à un CAGR de 9,55 % durant 2027-2032, soutenues par les exigences de modernisation de la flotte commerciale existante. La CNUCED a recensé environ 116 000 navires marchands d'au moins 100 tonneaux de jauge brute en exploitation mondiale au début de 2026, représentant une flotte installée substantielle pouvant nécessiter des mises à niveau d'équipements. Les amendements de l'OMI de mai 2026 couvrant les communications SMDSM et le VDES, ainsi que l'évolution des exigences de reporting des émissions, fournissent des raisons supplémentaires aux armateurs d'évaluer leurs systèmes existants. Les opportunités de retrofit couvrent la connectivité satellitaire, l'électronique de passerelle, l'automatisation, la surveillance de la propulsion et les améliorations de cybersécurité. Cependant, les coûts d'intégration, la compatibilité des équipements et les calendriers de maintenance influencent le calendrier des mises à niveau et les décisions d'investissement.
Par type de navire : les navires commerciaux ancrent la demande, tandis que les navires de défense s'accélèrent
Les navires commerciaux représentaient environ 68,55 % du chiffre d'affaires du marché en 2026, reflétant les besoins en équipements des porte-conteneurs, vraquiers, pétroliers, navires à passagers, navires de soutien offshore et flottes de pêche. La CNUCED a recensé environ 62 000 navires marchands dépassant 1 000 tonneaux de jauge brute dans le monde au début de 2026, soulignant l'ampleur de la flotte commerciale installée. La demande en équipements varie selon le type de navire : les navires de charge nécessitent des systèmes de navigation, de communication et de surveillance des machines, tandis que les navires offshore ont besoin de positionnement dynamique et de systèmes de contrôle spécialisés. Le cadre de navigation autonome 2026 de l'OMI et les amendements aux communications maritimes soutiennent davantage la modernisation technologique dans les catégories applicables de navires commerciaux.
Les navires de défense devraient croître à un CAGR de 8,88 % durant 2027-2032, portés par les programmes de modernisation navale et la nécessité de communications sécurisées, de navigation et de commandes de plateforme intégrées. En août 2026, le Bureau du budget du Congrès américain a évalué le plan de construction navale FY2027 de la Marine, qui propose l'acquisition de 72 grands navires de combat de surface d'ici 2056, contre 51 dans le cadre du plan précédent. Cette expansion planifiée crée des opportunités pour les communications tactiques chiffrées, la navigation intégrée, l'automatisation de la propulsion et les systèmes de contrôle résilients des navires. La demande s'étend également aux frégates, sous-marins, patrouilleurs et plateformes amphibies, bien que le financement des programmes, les exigences de qualification et les calendriers d'approvisionnement prolongés influencent les commandes d'équipements et la participation des fournisseurs.
Par application : la surveillance et le contrôle constituent la couche opérationnelle centrale
Les systèmes de surveillance et de contrôle représentaient environ 32,20 % du chiffre d'affaires du marché en 2026, avec des applications couvrant les performances de propulsion, l'état des machines, la manutention des cargaisons, la gestion de l'énergie et la sécurité opérationnelle. Le Comité de protection du milieu marin de l'OMI a adopté des directives actualisées de calcul de l'intensité carbone opérationnelle et des orientations sur la surveillance de la charge des moteurs en mai 2026, renforçant l'importance de données de performance embarquées fiables. Les systèmes de surveillance intègrent les informations des capteurs, les alarmes des équipements, la consommation d'énergie et les paramètres opérationnels pour soutenir la gestion des navires. Ces capacités sont pertinentes pour les navires commerciaux et de défense, en particulier lorsque la fiabilité des équipements et l'efficacité opérationnelle sont critiques. L'intégration croissante soutient également les diagnostics navire-côte et l'évaluation des performances à l'échelle de la flotte.
Les applications de surveillance et de contrôle devraient croître à un CAGR de 9,23 % durant 2027-2032, reflétant la demande d'automatisation intégrée, de maintenance prédictive et de support opérationnel à distance. L'adoption par l'OMI en mai 2026 du Code MASS non obligatoire établit de nouvelles considérations opérationnelles pour la navigation autonome, la gestion à distance des navires et la fiabilité des systèmes. Ces développements créent des opportunités pour la surveillance avancée des conditions, les alarmes automatisées et les architectures de contrôle coordonnées. Les systèmes de navigation et de positionnement continuent de soutenir le déplacement sécurisé des navires, tandis que les applications de sécurité et de surveillance répondent aux exigences de détection des risques et aux obligations réglementaires. Les plateformes de connectivité permettent l'échange d'informations entre les équipements embarqués et les équipes à terre, renforçant la valeur des solutions interopérables de surveillance et de contrôle.
Analyse géographique
L'Asie-Pacifique représentait environ 39,50 % du chiffre d'affaires du marché en 2026, soutenue par son écosystème de construction navale et ses investissements croissants dans les technologies maritimes intelligentes. En mars 2026, la Chine a annoncé une initiative de développement de la navigation intelligente visant plus de 100 navires intelligents, cinq routes pilotes et trois zones de démonstration d'ici 2027. L'initiative se concentre sur la navigation intelligente, le positionnement par satellite BeiDou, les communications embarquées et les opérations automatisées des navires. Le Japon et la Corée du Sud maintiennent également des industries établies dans l'électronique marine et l'automatisation des navires. Ces développements soutiennent la demande de systèmes de passerelle intégrés, d'électronique de navigation, de réseaux de communication et de plateformes de contrôle pour les navires commerciaux, côtiers et spécialisés.
L'Europe et l'Amérique du Nord sont des marchés établis avec des priorités distinctes pour les systèmes de communication et de contrôle marins. L'Environnement de guichet unique maritime européen, applicable depuis août 2025, standardise les interfaces de déclaration portuaire, tandis que le programme de l'AESM de mars 2026 donne la priorité aux services interopérables de surveillance maritime et de suivi des navires. Ces développements soutiennent la demande d'échange sécurisé de données navire-côte et de systèmes d'information intégrés. En Amérique du Nord, les Garde-côtes américains exploitent 12 centres de trafic maritime utilisant l'AIS, les communications VHF, le radar et d'autres technologies de surveillance. Cette infrastructure renforce la demande d'équipements embarqués compatibles de navigation, de suivi des navires, de communication et de connaissance de la situation pour le transport maritime commercial et les opérations maritimes spécialisées.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,01 % durant 2027-2032, avec les opérations d'énergie offshore et de soutien aux terminaux stimulant une demande spécialisée. Les opérations marines de Saudi Aramco soutiennent l'exploration, la production, le transport et la maintenance des navires offshore, nécessitant une navigation, des communications et des commandes de machines fiables. En Amérique du Sud, Petrobras a attribué en mai 2026 des contrats d'une valeur de 11 milliards BRL (2,21 milliards USD) couvrant la construction, l'affrètement et l'exploitation de quatre navires de soutien sous-marin pour des activités en eaux profondes et ultra-profondes. Ces projets créent une demande de positionnement dynamique, de gestion de l'énergie, d'automatisation intégrée et de surveillance à distance, avec des spécifications d'équipements façonnées par les rigueurs des opérations offshore.
Paysage concurrentiel
Le marché des systèmes de communication et de contrôle embarqués marins présente une structure concurrentielle différenciée, avec des fournisseurs de technologies établis en compétition pour des projets de navires intégrés et des fournisseurs spécialisés desservant des catégories d'équipements individuelles. Kongsberg Maritime, ABB, Wärtsilä, FURUNO, Honeywell et L3Harris participent dans différentes parties du marché, allant de l'électronique de passerelle et de l'automatisation aux commandes de propulsion et aux communications sécurisées. La concurrence dépend de plus en plus de l'interopérabilité des systèmes, des capacités d'ingénierie et du support de service à long terme. Les fournisseurs capables d'intégrer les fonctions de navigation, de propulsion, de gestion de l'énergie et de surveillance peuvent concourir pour des périmètres de projets plus importants. Dans le même temps, les fabricants spécialisés conservent des opportunités dans les radiocommunications, les terminaux satellitaires, les équipements de navigation et les technologies spécifiques à la défense.
Les récentes attributions de contrats reflètent une concurrence fondée sur des offres technologiques intégrées plutôt que sur des équipements autonomes. En mars 2026, ABB Ltd. a remporté un contrat couvrant la distribution d'énergie, la propulsion Azipod, l'automatisation intégrée, le stockage d'énergie et les diagnostics à distance pour deux navires de réparation de câbles d'Orange Marine. De même, Kongsberg Maritime ASA a reçu en février 2026 un contrat pour le navire câblier ultra-large de LS Marine Solution, incluant le positionnement dynamique, la navigation et les commandes intégrées, les systèmes électriques hybrides et les propulseurs. Par ailleurs, ABB Ltd. a achevé en mars 2026 des mises à niveau des entraînements de propulsion sur neuf méthaniers de CoolCo, démontrant les opportunités dans les flottes existantes. Ces développements soulignent l'importance concurrentielle de l'intégration de projets, de l'expertise en navires spécialisés et des capacités de modernisation sur le cycle de vie.
La connectivité gérée et les offres de services récurrents émergent comme des domaines importants de différenciation concurrentielle. En mars 2026, Marlink a lancé Sealink Multi-LEO, combinant la connectivité Starlink et Eutelsat OneWeb sous un service géré unique avec des allocations de données partagées et une orchestration de réseau. En juin 2026, la société a étendu la connectivité Starlink à plus de 80 navires d'Oldendorff Carriers, en l'intégrant avec la sauvegarde VSAT géostationnaire existante et le service satellite mobile. Ces développements illustrent une concurrence s'étendant au-delà de la fourniture de matériel vers la gestion de la bande passante, la disponibilité du réseau, la cybersécurité et la prestation de services à l'échelle de la flotte. Les fournisseurs combinant l'intégration d'équipements embarqués avec un support numérique continu peuvent renforcer les relations avec les clients et développer les opportunités de services récurrents.
Leaders du secteur des systèmes de communication et de contrôle embarqués marins
-
Wärtsilä Corporation
-
Kongsberg Maritime ASA
-
Northrop Grumman Corporation
-
FURUNO ELECTRIC CO., LTD.
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : ABB Ltd. a été sélectionnée pour fournir des technologies intégrées d'alimentation, de propulsion et d'automatisation pour deux nouveaux ferries Ro-Pax, Kupe et Cook, dans le cadre du Programme de remplacement des ferries du détroit de Cook en Nouvelle-Zélande. Le package comprenait la propulsion Azipod, le Système de gestion de l'énergie et de l'alimentation PEMS™ et le Système de diagnostic à distance ABB Ability. Les navires sont prévus pour livraison en 2029.
- Août 2026 : Kongsberg Maritime ASA a remporté un contrat pour fournir des systèmes intégrés de navigation, de positionnement dynamique, de commande des propulseurs, de passerelle et d'automatisation pour un navire de construction en eaux profondes polyvalent exploité par Solstad Offshore et SBM Offshore. Le package d'équipements plus large comprenait également le stockage d'énergie par batteries et des treuils de manipulation d'ancres alimentés par les moteurs à aimants permanents XT140 de Kongsberg.
- Mars 2026 : ABB Ltd. a remporté un contrat de Colombo Dockyard PLC pour fournir des technologies intégrées d'alimentation, de propulsion, d'automatisation et de gestion de l'énergie pour deux navires de réparation de câbles d'Orange Marine. Le package comprend le Système d'automatisation intégrée ABB Ability 800xA, le Système de gestion de l'énergie et de l'alimentation PEMS™, le Système de diagnostic à distance et la propulsion Azipod avec télécommandes. Les livraisons des navires sont prévues pour 2028 et 2029.
Périmètre du rapport mondial sur le marché des systèmes de communication et de contrôle embarqués marins
Les systèmes de communication et de contrôle embarqués marins comprennent des technologies intégrées de communication, de navigation, de surveillance et d'automatisation conçues pour soutenir la sécurité des opérations des navires, la connectivité navire-navire et navire-côte, la gestion de la propulsion et l'efficacité opérationnelle. Ces systèmes sont installés sur des navires commerciaux et de défense, notamment des navires de charge, des navires à passagers, des navires de soutien offshore, des navires de pêche, des destroyers, des frégates, des sous-marins et d'autres plateformes maritimes spécialisées.
Le marché des systèmes de communication et de contrôle embarqués marins est segmenté par type, installation, type de navire, application et géographie. Par type, le marché est segmenté en systèmes de communication et systèmes de contrôle. Par installation, le marché est segmenté en installation OEM/nouvelles constructions et aftermarket/retrofit. Par type de navire, le marché est segmenté en navires commerciaux et navires de défense. Par application, le marché est segmenté en navigation et positionnement, surveillance et contrôle, sécurité et surveillance, et communication et connectivité. Le rapport couvre également les tailles et prévisions du marché des systèmes de communication et de contrôle embarqués marins dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Systèmes de communication | Systèmes de communication par satellite |
| Systèmes de radiocommunication | |
| Systèmes de communication et de réseau embarqués | |
| Autres systèmes de communication | |
| Systèmes de contrôle | Systèmes de contrôle de navigation et de positionnement |
| Systèmes de contrôle des moteurs et de la propulsion | |
| Systèmes de surveillance et d'automatisation des navires | |
| Autres systèmes de contrôle |
| Installation OEM/nouvelles constructions |
| Aftermarket/retrofit |
| Navires commerciaux | Navires de charge |
| Navires à passagers | |
| Navires offshore | |
| Navires de pêche | |
| Autres navires (recherche, plaisance, etc.) | |
| Navires de défense | Destroyers |
| Frégates | |
| Corvettes | |
| Sous-marins | |
| Navires de guerre amphibies | |
| Autres navires de défense (patrouilleurs, auxiliaires, etc.) |
| Navigation et positionnement |
| Surveillance et contrôle |
| Sécurité et surveillance |
| Communication et connectivité |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type | Systèmes de communication | Systèmes de communication par satellite | |
| Systèmes de radiocommunication | |||
| Systèmes de communication et de réseau embarqués | |||
| Autres systèmes de communication | |||
| Systèmes de contrôle | Systèmes de contrôle de navigation et de positionnement | ||
| Systèmes de contrôle des moteurs et de la propulsion | |||
| Systèmes de surveillance et d'automatisation des navires | |||
| Autres systèmes de contrôle | |||
| Par installation | Installation OEM/nouvelles constructions | ||
| Aftermarket/retrofit | |||
| Par type de navire | Navires commerciaux | Navires de charge | |
| Navires à passagers | |||
| Navires offshore | |||
| Navires de pêche | |||
| Autres navires (recherche, plaisance, etc.) | |||
| Navires de défense | Destroyers | ||
| Frégates | |||
| Corvettes | |||
| Sous-marins | |||
| Navires de guerre amphibies | |||
| Autres navires de défense (patrouilleurs, auxiliaires, etc.) | |||
| Par application | Navigation et positionnement | ||
| Surveillance et contrôle | |||
| Sécurité et surveillance | |||
| Communication et connectivité | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des systèmes de communication et de contrôle embarqués marins d'ici 2032 ?
Le marché des systèmes de communication et de contrôle embarqués marins devrait atteindre 16,58 milliards USD d'ici 2032, contre 10,64 milliards USD en 2026, à un CAGR de 7,67 % jusqu'en 2032.
Quel type de système détient la plus grande part de chiffre d'affaires ?
Les systèmes de communication détiennent la plus grande part, représentant 55,90 % du chiffre d'affaires en 2026.
Quel canal d'installation connaît la croissance la plus rapide ?
L'aftermarket et le retrofit constituent le canal d'installation à la croissance la plus rapide, avec un CAGR projeté de 9,55 % jusqu'en 2032.
Pourquoi les opérateurs de navires investissent-ils dans les systèmes de surveillance et de contrôle ?
Les règles de l'OMI sur l'intensité en carburant et les besoins opérationnels des flottes accroissent la demande de collecte continue de données, de reporting et de surveillance des équipements.
Quelle région se développe le plus rapidement jusqu'en 2032 ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,01 % jusqu'en 2032.
Qu'est-ce qui stimule la demande de surveillance à distance des navires ?
Un déficit mondial signalé de 39 100 officiers maritimes en 2026 soutient le besoin de diagnostics à distance et d'alertes automatisées.