
Tamaño y Participación del Mercado de Sistemas de Comunicación y Control a Bordo de Embarcaciones Marinas
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
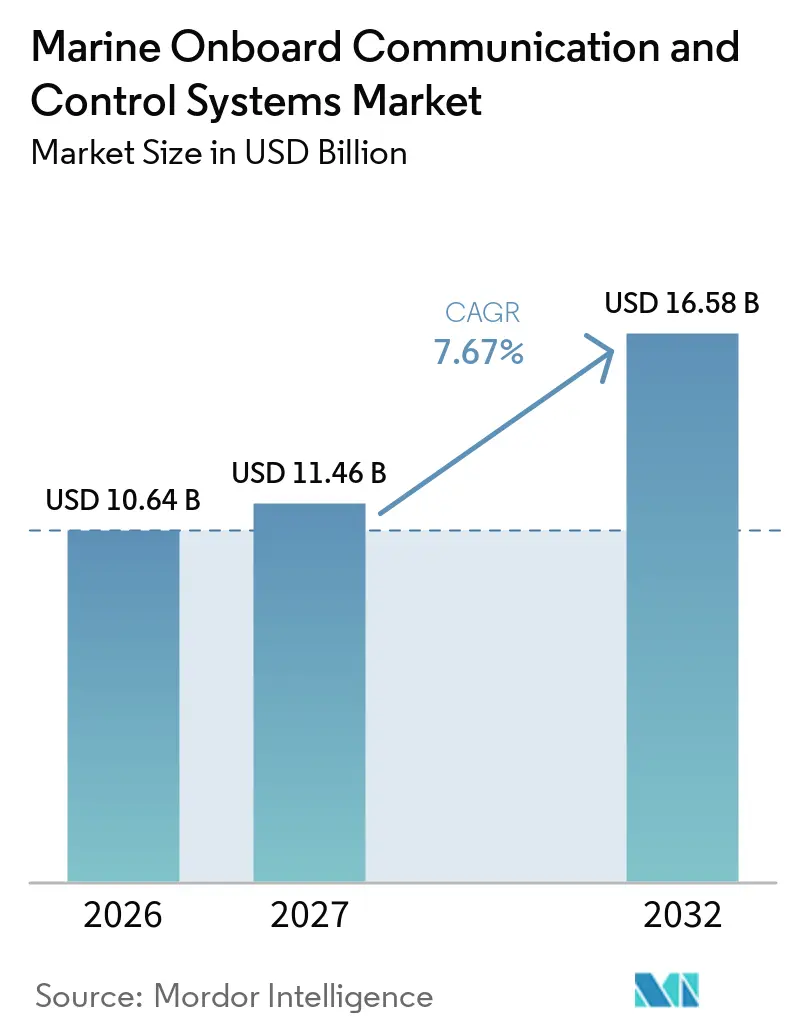
| Tamaño del Mercado (2027) | 11.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.67 % |
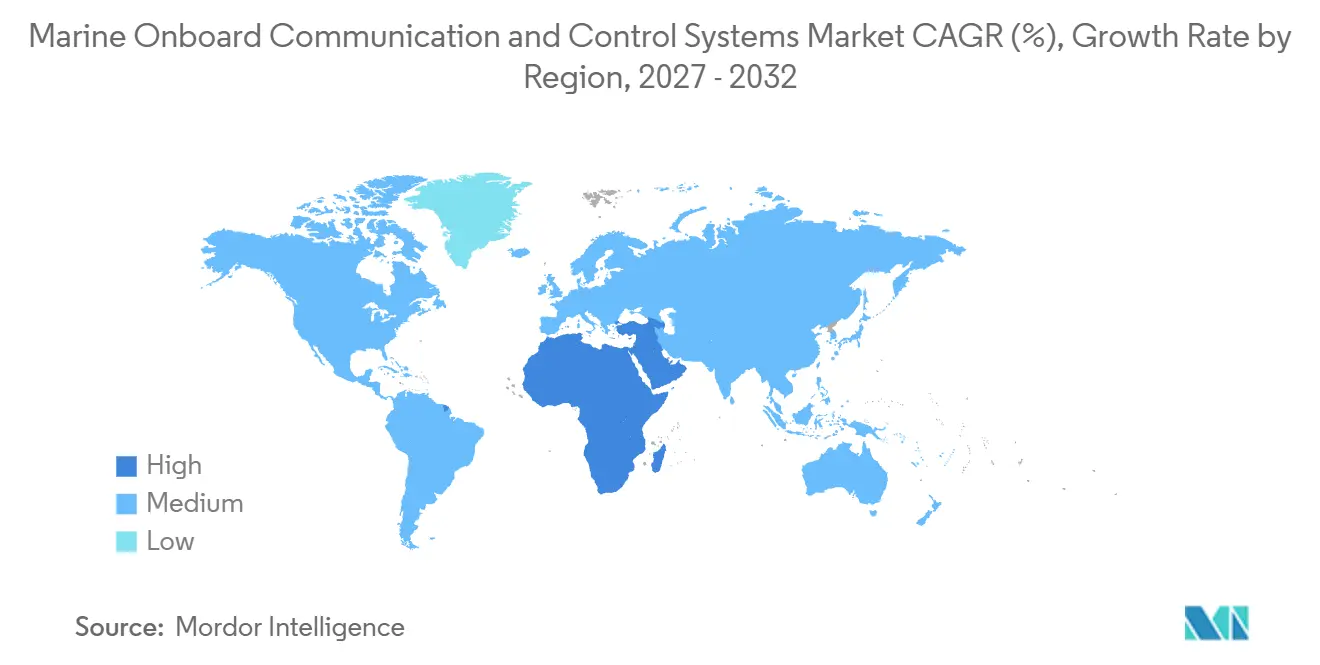
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
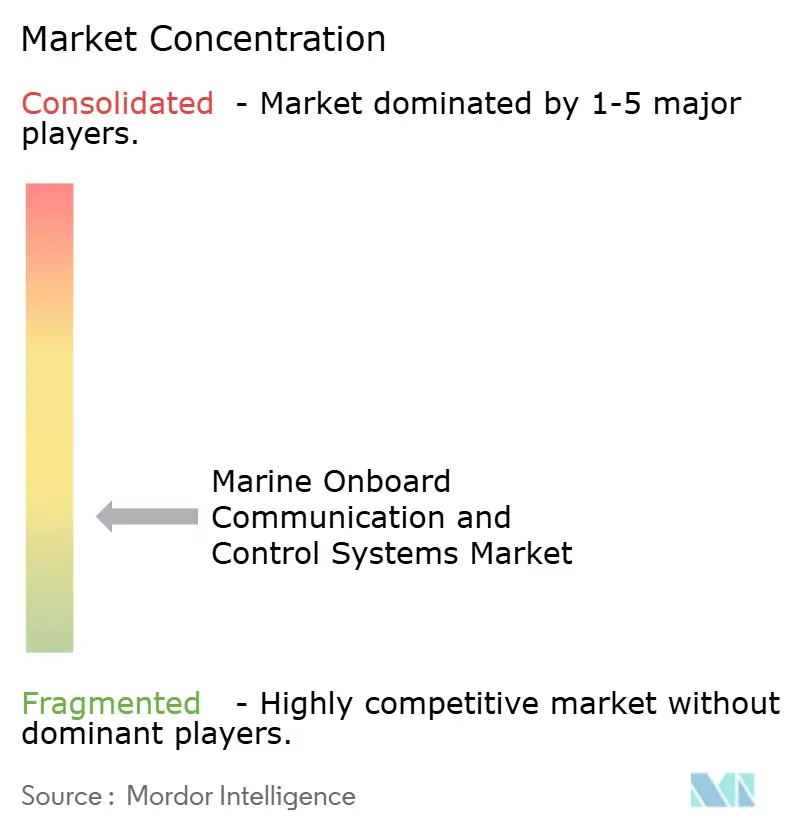
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Comunicación y Control a Bordo de Embarcaciones Marinas por Mordor Intelligence
El tamaño del mercado de sistemas de comunicación y control a bordo de embarcaciones marinas fue valorado en 10,64 mil millones de USD en 2026 y se prevé que crezca desde 11,46 mil millones de USD en 2027 hasta 16,58 mil millones de USD en 2032, a una CAGR del 7,67% durante el período de pronóstico (2027-2032). El mercado está respaldado por la renovación de flotas, una mayor automatización de embarcaciones y los requisitos regulatorios para datos operativos continuos. El Marco de Cero Neto de la Organización Marítima Internacional exige que los buques de más de 5.000 toneladas de arqueo bruto midan y gestionen la intensidad de combustible, lo que incrementa la demanda de sensores integrados, gestión de energía y sistemas de reporte. El marco de la Organización Marítima Internacional para buques de superficie autónomos marítimos también destaca la necesidad de enlaces de comunicación confiables y capacidades de operaciones remotas.[1] Los proveedores están respondiendo combinando navegación, automatización, conectividad y diagnósticos en paquetes integrados. El modelo de adquisición resultante favorece a los proveedores que pueden reducir el riesgo de interfaz en proyectos de construcción nueva y modernización. También valora a los proveedores que pueden respaldar la instalación, integración y servicio continuo dentro de un único alcance coordinado.
Conclusiones Clave del Informe
- Por tipo, los sistemas de comunicación representaron el 55,90% de los ingresos en 2026, mientras que se prevé que los sistemas de control crezcan a una CAGR del 8,91% hasta 2032.
- Por instalación, las instalaciones OEM y de construcción nueva representaron el 64,30% de los ingresos en 2026, mientras que se prevé que la posventa y modernización crezcan a una CAGR del 9,55% hasta 2032.
- Por tipo de embarcación, las embarcaciones comerciales representaron el 68,55% de los ingresos en 2026, mientras que se prevé que las embarcaciones de defensa crezcan a una CAGR del 8,88% hasta 2032.
- Por aplicación, el monitoreo y control representó el 32,20% de los ingresos en 2026 y se prevé que crezca a una CAGR del 9,23% hasta 2032.
- Por geografía, Asia-Pacífico representó el 39,50% de los ingresos en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 9,01% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Sistemas de Comunicación y Control a Bordo de Embarcaciones Marinas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de flotas comerciales y navales | +1.50% | Global, concentrado en Asia-Pacífico para la construcción naval y América del Norte y Europa para la adquisición naval | Mediano plazo (2-4 años) |
| Descarbonización marítima y mandatos de eficiencia de combustible | +1.20% | Global, incluidos buques de más de 5.000 toneladas de arqueo bruto en viajes internacionales | Largo plazo (≥ 4 años) |
| Escasez de tripulación y demanda de monitoreo remoto | +1.00% | Global, particularmente aguda en Asia-Pacífico y economías marítimas emergentes | Corto plazo (≤ 2 años) |
| Crecimiento de embarcaciones autónomas y operadas de forma remota | +1.30% | Global, con despliegue temprano en el norte de Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Digitalización de las operaciones de embarcaciones y gestión de flotas | +1.10% | Global, con adopción liderada por Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Requisitos de control ciberresistente para construcciones nuevas | +0.90% | América del Norte y flotas globales sujetas a los requisitos de la Organización Marítima Internacional e IACS | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Flotas Comerciales y Navales
La renovación de flotas comerciales y los programas de construcción naval militar están creando oportunidades para los proveedores de sistemas de comunicación, navegación y control a bordo. En agosto de 2026, la Oficina de Presupuesto del Congreso de los Estados Unidos evaluó el plan de construcción naval del año fiscal 2027 de la Armada, que propone adquirir 72 grandes buques de combate de superficie hasta 2056, en comparación con 51 bajo el plan anterior. El financiamiento anual planificado para buques de combate de superficie aumentaría de aproximadamente 11 mil millones de USD a 19 mil millones de USD. Estas inversiones podrían respaldar la demanda de sistemas de puente integrados, comunicaciones seguras, controles de propulsión y automatización de embarcaciones. Las construcciones nuevas comerciales generan igualmente oportunidades de integración de equipos, aunque los volúmenes de adquisición dependen de la inversión de los armadores y los calendarios de entrega de los astilleros.
Descarbonización Marítima y Mandatos de Eficiencia de Combustible
Los requisitos de emisiones marítimas en evolución están aumentando la importancia de los sistemas integrados de monitoreo de combustible, optimización de propulsión y gestión de datos a bordo. En mayo de 2026, la Organización Marítima Internacional adoptó enmiendas al Anexo VI de MARPOL que mejoran el reporte de datos de consumo de combustible y la accesibilidad a la base de datos, con implementación programada para septiembre de 2027. Posteriormente, las discusiones del grupo de trabajo de la Organización Marítima Internacional de septiembre de 2026 continuaron desarrollando el propuesto Marco de Cero Neto, que permanece sin adoptar. Estos desarrollos refuerzan la necesidad de datos de emisiones confiables y monitoreo del rendimiento operativo. Los armadores que buscan capacidades de reporte más sólidas y eficiencia de combustible podrían aumentar la inversión en sensores automatizados, controles de motores y plataformas integradas de gestión de energía de embarcaciones.
Escasez de Tripulación y Demanda de Monitoreo Remoto
La persistente escasez de oficiales marítimos calificados está fortaleciendo el argumento comercial para el monitoreo remoto, los diagnósticos automatizados y los sistemas integrados de control de embarcaciones. El Informe de la Fuerza Laboral de Gente de Mar de BIMCO–ICS de junio de 2026 estimó una escasez global de 39.100 oficiales certificados y proyectó un requerimiento de 113.735 oficiales adicionales para 2030. La industria necesitaría aproximadamente 22.747 nuevos oficiales anuales para satisfacer la demanda proyectada. Estas presiones sobre la fuerza laboral alientan a los armadores a considerar sistemas que automaticen el monitoreo rutinario de equipos, mejoren la detección de fallas y permitan la asistencia técnica desde tierra. Los sistemas integrados de gestión de alarmas y las plataformas de comunicación buque-tierra pueden mejorar la eficiencia operativa al tiempo que apoyan a las tripulaciones existentes en lugar de reemplazar al personal certificado.
Operaciones Autónomas, Gestión Digital de Flotas y Control Ciberresistente
Los avances en la navegación autónoma y la ciberseguridad marítima están aumentando los requisitos de redes de comunicación seguras y arquitecturas integradas de control de embarcaciones. En mayo de 2026, la Organización Marítima Internacional adoptó el Código de Buques de Superficie Autónomos Marítimos no obligatorio, vigente desde julio de 2026, estableciendo un marco para embarcaciones comerciales operadas de forma remota y autónomas.[2] Además, la orientación regulatoria de julio de 2026 del Guardacostas de los Estados Unidos reforzó las obligaciones de ciberseguridad para los operadores marítimos cubiertos bajo reglas vigentes desde julio de 2025. Estos desarrollos crean oportunidades para comunicaciones redundantes buque-tierra, plataformas de acceso remoto seguro, sistemas de navegación automatizados y tecnología operativa ciberresistente. Los proveedores que ofrecen sistemas interoperables con capacidades de ciberseguridad documentadas podrían beneficiarse de proyectos de construcción nueva y modernización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de modernización y perturbación en dique seco | -0.60% | Global, con mayor efecto en los operadores del sur y sudeste asiático con flotas más antiguas | Mediano plazo (2-4 años) |
| Interoperabilidad de sistemas heredados y dependencia de proveedores | -0.40% | Global, particularmente flotas europeas y asiáticas con embarcaciones de larga trayectoria | Largo plazo (≥ 4 años) |
| Exposición de la tecnología operativa conectada a ciberataques | -0.40% | Global, con alta exposición en rutas comerciales geopolíticamente sensibles | Corto plazo (≤ 2 años) |
| Confiabilidad limitada de conectividad en rutas remotas y polares | -0.30% | Ártico, Océano Austral y rutas remotas del Pacífico, particularmente para embarcaciones pesqueras y de investigación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Modernización, Perturbación en Dique Seco e Interoperabilidad de Sistemas Heredados
Los altos costos de integración y el tiempo de inactividad operativa limitan la adopción de sistemas avanzados de comunicación y control a bordo, particularmente en las flotas comerciales envejecidas. La modernización de sistemas de puente integrados, plataformas de automatización y redes de comunicación requiere evaluaciones de compatibilidad, instalación de equipos, pruebas de sistemas y capacitación de tripulaciones. Las embarcaciones heredadas a menudo operan equipos de navegación, propulsión y monitoreo utilizando interfaces propietarias, lo que aumenta la complejidad de integración y los costos del proyecto. Las directrices revisadas de la Organización Marítima Internacional sobre gestión de ciberriesgos marítimos, emitidas en mayo de 2026, enfatizan aún más la resiliencia operativa y la gestión de la ciberseguridad. Estos requisitos aumentan la importancia de la integración segura entre los sistemas existentes y los nuevos. En consecuencia, los armadores pueden posponer actualizaciones integrales o implementar modernizaciones por fases durante los períodos de mantenimiento programado.
Exposición a Ciberseguridad y Conectividad Limitada en Rutas Remotas
Los costos de cumplimiento de ciberseguridad y las limitaciones de conectividad restringen el despliegue de sistemas avanzados de comunicación y control marítimo. En julio de 2026, el Guardacostas de los Estados Unidos aclaró las obligaciones de ciberseguridad para los operadores marítimos cubiertos, incluidas las entidades que poseen exenciones de seguridad existentes. Las evaluaciones de ciberseguridad, los controles de acceso y las medidas de protección de sistemas aumentan la complejidad de implementación, particularmente para las tecnologías operativas interconectadas.[3] Mientras tanto, el Plan de Conciencia del Dominio Marítimo Ártico 2026–2030 del Guardacostas de los Estados Unidos identificó deficiencias críticas en las comunicaciones de alta latitud. Aunque las redes satelitales ofrecen cobertura polar, las capacidades de servicio varían según la tecnología y la ubicación. Estas limitaciones complican los diagnósticos remotos continuos, las operaciones autónomas y el intercambio de datos en tiempo real buque-tierra, lo que podría aumentar los costos de integración y retrasar la adopción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Sistemas de Comunicación Lideran los Ingresos, Mientras que los Sistemas de Control Crecen Más Rápido
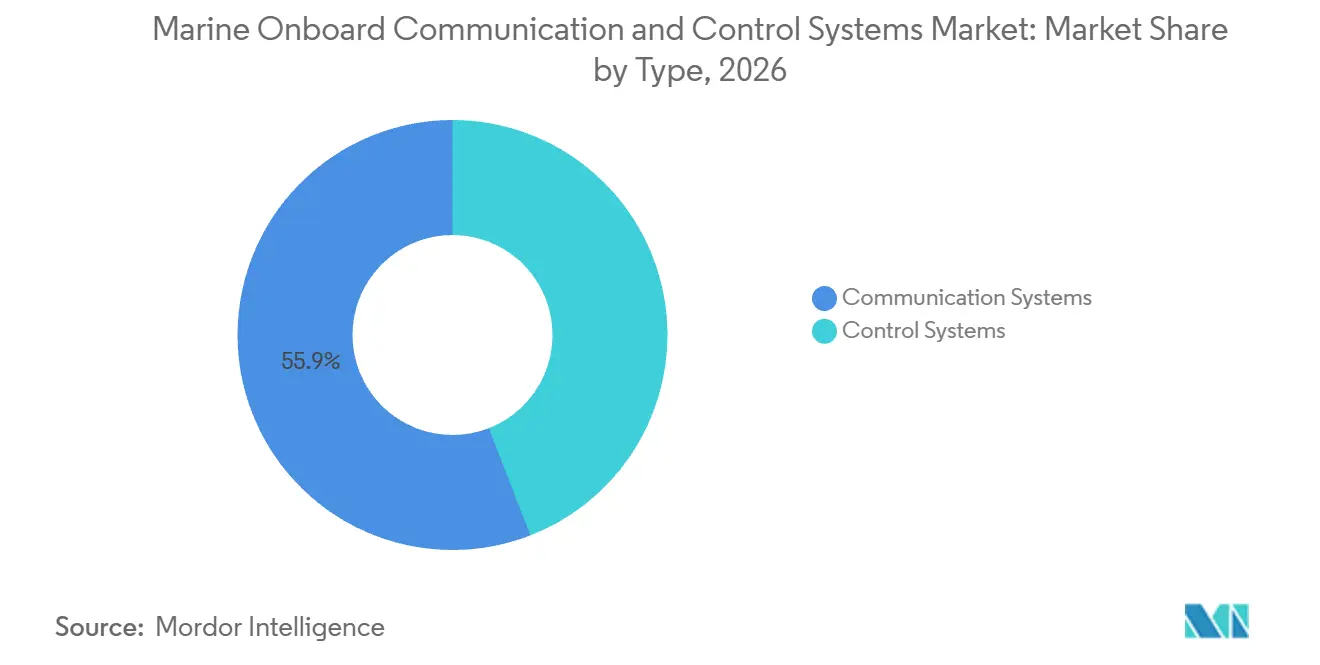
Los sistemas de comunicación representaron un estimado del 55,90% de los ingresos del mercado en 2026, respaldados por la demanda de comunicaciones satelitales, radio marina, equipos GMDSS e infraestructura de redes a bordo. La reunión del Comité de Seguridad Marítima de la Organización Marítima Internacional de mayo de 2026 adoptó enmiendas a SOLAS que permiten distribuir información de seguridad marítima a través de todos los servicios satelitales GMDSS operativos reconocidos, con entrada en vigor programada para enero de 2028. La misma reunión adoptó disposiciones que permiten el uso del Sistema de Intercambio de Datos VHF (VDES) como alternativa al AIS. Estos desarrollos refuerzan la importancia de la modernización de las comunicaciones marítimas, mientras que los crecientes requisitos de conectividad buque-tierra respaldan la inversión en terminales de banda ancha, redes integradas y plataformas seguras de comunicación de embarcaciones.
Se proyecta que los sistemas de control crezcan a una CAGR del 8,91% durante 2027–2032, impulsados por la creciente integración de automatización de propulsión, gestión de energía, posicionamiento dinámico, controles de maquinaria y monitoreo del rendimiento de embarcaciones. En mayo de 2026, la Organización Marítima Internacional adoptó directrices actualizadas que cubren el monitoreo de carga del motor, la medición de emisiones y los cálculos de intensidad de carbono operativa. Estos desarrollos fortalecen la importancia de los datos precisos de maquinaria y propulsión dentro de los sistemas de gestión de embarcaciones. Además, el Código MASS de la Organización Marítima Internacional de 2026 establece un marco para buques operados de forma remota y autónomos, respaldando la demanda futura de arquitecturas de control a bordo confiables. Los proveedores que ofrecen plataformas de automatización interoperables pueden abordar los requisitos en construcciones nuevas, modernizaciones y operaciones de embarcaciones especializadas.
Por Instalación: Las Instalaciones OEM y de Construcción Nueva Mantienen Escala, Mientras que las Modernizaciones se Expanden Más Rápido
Las instalaciones OEM y de construcción nueva representaron un estimado del 64,30% de los ingresos del mercado en 2026, reflejando la integración de equipos de comunicación, navegación, propulsión y automatización en las embarcaciones durante la construcción. Según las estadísticas de transporte marítimo de la UNCTAD de 2026, aproximadamente el 91% de las terminaciones globales de construcción naval por tonelaje de arqueo bruto en 2025 se concentraron en China, Corea del Sur y Japón. Esta concentración geográfica crea oportunidades para los proveedores con relaciones establecidas en astilleros y carteras de equipos integrados. La instalación en construcción nueva permite que las redes de comunicación, los sistemas de puente, los controles de motores y las plataformas de gestión de energía se configuren dentro de una arquitectura de embarcación común, reduciendo la complejidad de modernización y respaldando el despliegue estandarizado de equipos en series de embarcaciones.
Se proyecta que las instalaciones de posventa y modernización crezcan a una CAGR del 9,55% durante 2027–2032, respaldadas por los requisitos de modernización de la flota comercial existente. La UNCTAD reportó aproximadamente 116.000 buques mercantes de al menos 100 toneladas de arqueo bruto operando globalmente a principios de 2026, lo que representa una flota instalada sustancial que puede requerir actualizaciones de equipos. Las enmiendas de la Organización Marítima Internacional de mayo de 2026 que cubren las comunicaciones GMDSS y VDES, junto con los requisitos de reporte de emisiones en evolución, proporcionan razones adicionales para que los propietarios evalúen los sistemas existentes. Las oportunidades de modernización abarcan conectividad satelital, electrónica de puente, automatización, monitoreo de propulsión y mejoras de ciberseguridad. Sin embargo, los costos de integración, la compatibilidad de equipos y los calendarios de mantenimiento influyen en el momento de la actualización y las decisiones de inversión.
Por Tipo de Embarcación: Las Embarcaciones Comerciales Anclan la Demanda, Mientras que las Embarcaciones de Defensa se Aceleran
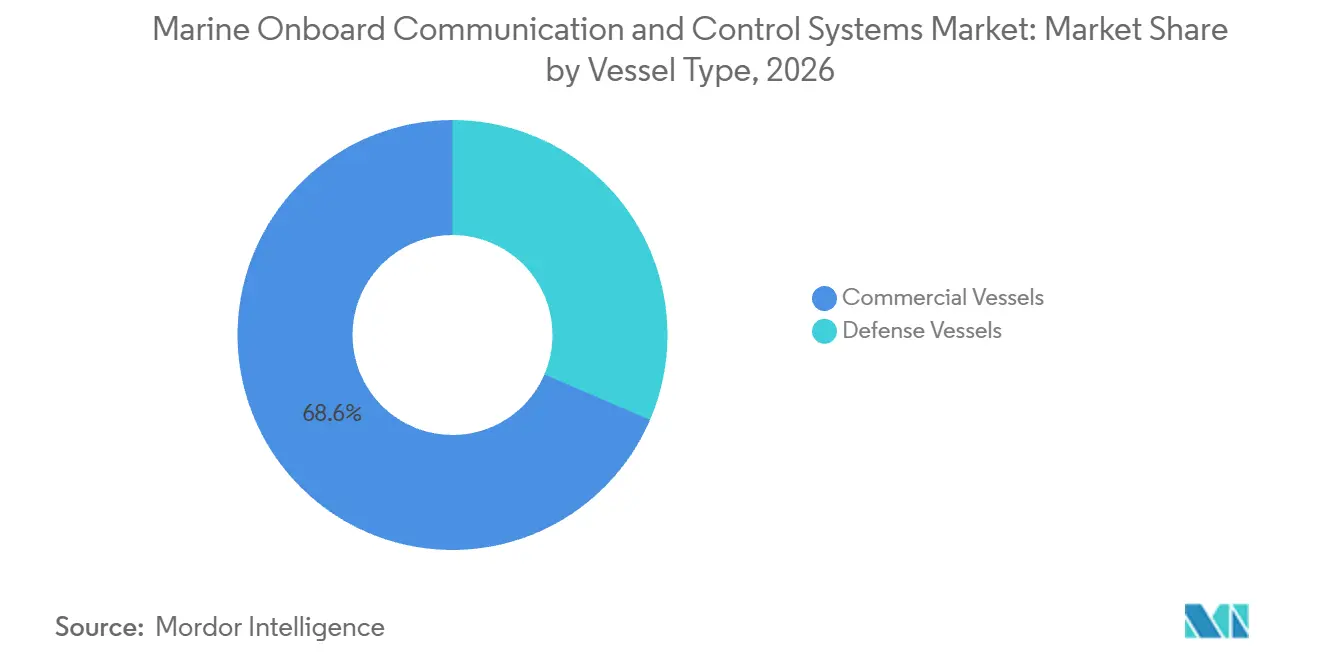
Las embarcaciones comerciales representaron un estimado del 68,55% de los ingresos del mercado en 2026, reflejando los requisitos de equipos en buques portacontenedores, graneleros, petroleros, buques de pasajeros, buques de apoyo en alta mar y flotas pesqueras. La UNCTAD reportó aproximadamente 62.000 buques mercantes que superan las 1.000 toneladas de arqueo bruto en todo el mundo a principios de 2026, destacando la escala de la flota comercial instalada. La demanda de equipos varía según el tipo de embarcación: los buques de carga requieren sistemas de navegación, comunicaciones y monitoreo de maquinaria, mientras que los buques en alta mar necesitan posicionamiento dinámico y sistemas de control especializados. El marco de navegación autónoma de la Organización Marítima Internacional de 2026 y las enmiendas de comunicación marítima respaldan aún más la modernización tecnológica en las categorías aplicables de embarcaciones comerciales.
Se proyecta que las embarcaciones de defensa crezcan a una CAGR del 8,88% durante 2027–2032, impulsadas por los programas de modernización naval y la necesidad de comunicación segura, navegación y controles de plataforma integrados. En agosto de 2026, la Oficina de Presupuesto del Congreso de los Estados Unidos evaluó el plan de construcción naval del año fiscal 2027 de la Armada, que propone adquirir 72 grandes buques de combate de superficie hasta 2056, en comparación con 51 bajo el plan anterior. Esta expansión planificada crea oportunidades para comunicaciones tácticas cifradas, navegación integrada, automatización de propulsión y sistemas de control de embarcaciones resilientes. La demanda también se extiende a fragatas, submarinos, buques patrulleros y plataformas anfibias, aunque el financiamiento del programa, los requisitos de calificación y los calendarios de adquisición extendidos influyen en los pedidos de equipos y la participación de los proveedores.
Por Aplicación: El Monitoreo y Control Sirve como la Capa Operativa Central
Los sistemas de monitoreo y control representaron un estimado del 32,20% de los ingresos del mercado en 2026, con aplicaciones que abarcan el rendimiento de la propulsión, el estado de la maquinaria, el manejo de carga, la gestión de energía y la seguridad operativa. El Comité de Protección del Medio Marino de la Organización Marítima Internacional adoptó directrices actualizadas de cálculo de intensidad de carbono operativa y orientación sobre monitoreo de carga del motor en mayo de 2026, reforzando la importancia de datos de rendimiento a bordo confiables. Los sistemas de monitoreo integran información de sensores, alarmas de equipos, consumo de energía y parámetros operativos para respaldar la gestión de embarcaciones. Estas capacidades son relevantes tanto para embarcaciones comerciales como de defensa, particularmente donde la confiabilidad del equipo y la eficiencia operativa son críticas. La creciente integración también respalda los diagnósticos buque-tierra y la evaluación del rendimiento a nivel de flota.
Se proyecta que las aplicaciones de monitoreo y control crezcan a una CAGR del 9,23% durante 2027–2032, reflejando la demanda de automatización integrada, mantenimiento predictivo y soporte operativo remoto. La adopción por parte de la Organización Marítima Internacional en mayo de 2026 del Código MASS no obligatorio establece nuevas consideraciones operativas para la navegación autónoma, la gestión remota de embarcaciones y la confiabilidad del sistema. Estos desarrollos crean oportunidades para el monitoreo avanzado de condiciones, alarmas automatizadas y arquitecturas de control coordinadas. Los sistemas de navegación y posicionamiento continúan respaldando el movimiento seguro de embarcaciones, mientras que las aplicaciones de seguridad y vigilancia abordan la detección de peligros y los requisitos regulatorios. Las plataformas de conectividad permiten el intercambio de información entre los equipos a bordo y los equipos en tierra, fortaleciendo el valor de las soluciones interoperables de monitoreo y control.
Análisis Geográfico
Asia-Pacífico representó un estimado del 39,50% de los ingresos del mercado en 2026, respaldado por su ecosistema de construcción naval y la creciente inversión en tecnologías marítimas inteligentes. En marzo de 2026, China anunció una iniciativa de desarrollo de navegación inteligente con el objetivo de más de 100 embarcaciones inteligentes, cinco rutas piloto y tres zonas de demostración para 2027. La iniciativa se centra en la navegación inteligente, el posicionamiento satelital BeiDou, las comunicaciones a bordo y las operaciones automatizadas de embarcaciones. Japón y Corea del Sur también mantienen industrias establecidas de electrónica marina y automatización de embarcaciones. Estos desarrollos respaldan la demanda de sistemas de puente integrados, electrónica de navegación, redes de comunicación y plataformas de control en embarcaciones comerciales, costeras y especializadas.
Europa y América del Norte son mercados establecidos con prioridades distintas para los sistemas de comunicación y control marino. El Entorno de Ventanilla Única Marítima Europea, aplicable desde agosto de 2025, estandariza las interfaces de reporte portuario, mientras que el programa de la Agencia Europea de Seguridad Marítima de marzo de 2026 prioriza los servicios interoperables de monitoreo marítimo y seguimiento de embarcaciones. Estos desarrollos respaldan la demanda de intercambio seguro de datos buque-tierra y sistemas de información integrados. En América del Norte, el Guardacostas de los Estados Unidos opera 12 Centros de Tráfico de Embarcaciones utilizando AIS, comunicaciones VHF, radar y otras tecnologías de vigilancia. Esta infraestructura refuerza la demanda de equipos compatibles de navegación, seguimiento de embarcaciones, comunicación y conciencia situacional a bordo en el transporte marítimo comercial y las operaciones marítimas especializadas.
Se prevé que Oriente Medio y África crezcan a una CAGR del 9,01% durante 2027–2032, con las operaciones de energía en alta mar y apoyo a terminales impulsando la demanda especializada. Las operaciones marinas de Saudi Aramco respaldan la exploración, producción, transporte y mantenimiento de embarcaciones en alta mar, requiriendo navegación confiable, comunicaciones y controles de maquinaria. En América del Sur, Petrobras adjudicó contratos por 11 mil millones de BRL (2,21 mil millones de USD) en mayo de 2026 que cubren la construcción, fletamento y operación de cuatro buques de apoyo subsea para actividades en aguas profundas y ultra profundas. Estos proyectos crean demanda de posicionamiento dinámico, gestión de energía, automatización integrada y monitoreo remoto, con especificaciones de equipos determinadas por los rigores de las operaciones en alta mar.
Panorama Competitivo
El mercado de sistemas de comunicación y control a bordo de embarcaciones marinas tiene una estructura competitiva diferenciada, con proveedores de tecnología establecidos compitiendo por proyectos de embarcaciones integradas y proveedores especializados que atienden categorías de equipos individuales. Kongsberg Maritime, ABB, Wärtsilä, FURUNO, Honeywell y L3Harris participan en diferentes partes del mercado, que van desde la electrónica de puente y la automatización hasta los controles de propulsión y las comunicaciones seguras. La competencia depende cada vez más de la interoperabilidad del sistema, las capacidades de ingeniería y el soporte de servicio a largo plazo. Los proveedores capaces de integrar funciones de navegación, propulsión, gestión de energía y monitoreo pueden competir por alcances de proyectos más amplios. Al mismo tiempo, los fabricantes especializados retienen oportunidades en comunicaciones por radio, terminales satelitales, equipos de navegación y tecnologías específicas de defensa.
Los contratos recientes reflejan la competencia a través de paquetes de tecnología integrada en lugar de equipos independientes. En marzo de 2026, ABB Ltd. obtuvo un contrato que cubre distribución de energía, propulsión Azipod, automatización integrada, almacenamiento de energía y diagnósticos remotos para dos buques de reparación de cables de Orange Marine. De manera similar, Kongsberg Maritime ASA recibió un contrato en febrero de 2026 para el buque de tendido de cables ultra grande de LS Marine Solution, que incluye posicionamiento dinámico, navegación y controles integrados, sistemas eléctricos híbridos y propulsores. Por separado, ABB Ltd. completó actualizaciones de accionamientos de propulsión en nueve buques GNL de CoolCo en marzo de 2026, demostrando oportunidades en flotas existentes. Estos desarrollos destacan la importancia competitiva de la integración de proyectos, la experiencia en embarcaciones especializadas y las capacidades de modernización del ciclo de vida.
La conectividad gestionada y las ofertas de servicios recurrentes están emergiendo como áreas importantes de diferenciación competitiva. En marzo de 2026, Marlink introdujo Sealink Multi-LEO, combinando la conectividad de Starlink y Eutelsat OneWeb bajo un único servicio gestionado con asignaciones de datos compartidas y orquestación de red. En junio de 2026, la empresa amplió la conectividad de Starlink a más de 80 embarcaciones de Oldendorff Carriers, integrándola con el respaldo existente de VSAT geoestacionario y servicio satelital móvil. Estos desarrollos ilustran la competencia que se extiende más allá del suministro de hardware hacia el ancho de banda gestionado, la disponibilidad de red, la ciberseguridad y la prestación de servicios a nivel de flota. Los proveedores que combinan la integración de equipos a bordo con soporte digital continuo pueden fortalecer las relaciones con los clientes y ampliar las oportunidades de servicios recurrentes.
Líderes de la Industria de Sistemas de Comunicación y Control a Bordo de Embarcaciones Marinas
-
Wärtsilä Corporation
-
Kongsberg Maritime ASA
-
Northrop Grumman Corporation
-
FURUNO ELECTRIC CO., LTD.
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: ABB Ltd. fue seleccionada para suministrar tecnologías integradas de energía, propulsión y automatización para dos nuevos transbordadores Ro-Pax, Kupe y Cook, en el marco del Programa de Reemplazo de Transbordadores del Estrecho de Cook de Nueva Zelanda. El paquete incluyó propulsión Azipod, Sistema de Gestión de Energía y Potencia PEMS™ y el Sistema de Diagnóstico Remoto ABB Ability. Las embarcaciones están programadas para su entrega en 2029.
- Agosto de 2026: Kongsberg Maritime ASA obtuvo un contrato para suministrar sistemas integrados de navegación, posicionamiento dinámico, control de propulsores, puente y automatización para un buque de construcción multipropósito en aguas profundas operado por Solstad Offshore y SBM Offshore. El paquete de equipos más amplio también incluyó almacenamiento de energía en baterías y cabrestantes de manejo de anclas impulsados por los motores de imán permanente XT140 de Kongsberg.
- Marzo de 2026: ABB Ltd. obtuvo un contrato de Colombo Dockyard PLC para suministrar tecnologías integradas de energía, propulsión, automatización y gestión de energía para dos buques de reparación de cables de Orange Marine. El paquete incluye el Sistema de Automatización Integrada ABB Ability 800xA, el Sistema de Gestión de Energía y Potencia PEMS™, el Sistema de Diagnóstico Remoto y la propulsión Azipod con controles remotos. Las entregas de las embarcaciones están programadas para 2028 y 2029.
Alcance del Informe Global del Mercado de Sistemas de Comunicación y Control a Bordo de Embarcaciones Marinas
Los sistemas de comunicación y control a bordo de embarcaciones marinas comprenden tecnologías integradas de comunicación, navegación, monitoreo y automatización diseñadas para respaldar operaciones seguras de embarcaciones, conectividad buque-buque y buque-tierra, gestión de propulsión y eficiencia operativa. Estos sistemas se instalan en embarcaciones comerciales y de defensa, incluidos buques de carga, buques de pasajeros, buques de apoyo en alta mar, buques pesqueros, destructores, fragatas, submarinos y otras plataformas marítimas especializadas.
El mercado de sistemas de comunicación y control a bordo de embarcaciones marinas está segmentado por tipo, instalación, tipo de embarcación, aplicación y geografía. Por tipo, el mercado está segmentado en sistemas de comunicación y sistemas de control. Por instalación, el mercado está segmentado en instalación OEM/construcción nueva y posventa/modernización. Por tipo de embarcación, el mercado está segmentado en embarcaciones comerciales y embarcaciones de defensa. Por aplicación, el mercado está segmentado en navegación y posicionamiento, monitoreo y control, seguridad y vigilancia, y comunicación y conectividad. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de comunicación y control a bordo de embarcaciones marinas en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Sistemas de Comunicación | Sistemas de Comunicación Satelital |
| Sistemas de Comunicación por Radio | |
| Sistemas de Comunicación y Redes a Bordo | |
| Otros Sistemas de Comunicación | |
| Sistemas de Control | Sistemas de Control de Navegación y Posicionamiento |
| Sistemas de Control de Motor y Propulsión | |
| Sistemas de Monitoreo y Automatización de Embarcaciones | |
| Otros Sistemas de Control |
| Instalación OEM/Construcción Nueva |
| Posventa/Modernización |
| Embarcaciones Comerciales | Buques de Carga |
| Buques de Pasajeros | |
| Buques en Alta Mar | |
| Buques Pesqueros | |
| Otras Embarcaciones (Investigación, Recreativas, etc.) | |
| Embarcaciones de Defensa | Destructores |
| Fragatas | |
| Corbetas | |
| Submarinos | |
| Buques de Guerra Anfibia | |
| Otras Embarcaciones de Defensa (Patrulleras, Auxiliares, etc.) |
| Navegación y Posicionamiento |
| Monitoreo y Control |
| Seguridad y Vigilancia |
| Comunicación y Conectividad |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo | Sistemas de Comunicación | Sistemas de Comunicación Satelital | |
| Sistemas de Comunicación por Radio | |||
| Sistemas de Comunicación y Redes a Bordo | |||
| Otros Sistemas de Comunicación | |||
| Sistemas de Control | Sistemas de Control de Navegación y Posicionamiento | ||
| Sistemas de Control de Motor y Propulsión | |||
| Sistemas de Monitoreo y Automatización de Embarcaciones | |||
| Otros Sistemas de Control | |||
| Por Instalación | Instalación OEM/Construcción Nueva | ||
| Posventa/Modernización | |||
| Por Tipo de Embarcación | Embarcaciones Comerciales | Buques de Carga | |
| Buques de Pasajeros | |||
| Buques en Alta Mar | |||
| Buques Pesqueros | |||
| Otras Embarcaciones (Investigación, Recreativas, etc.) | |||
| Embarcaciones de Defensa | Destructores | ||
| Fragatas | |||
| Corbetas | |||
| Submarinos | |||
| Buques de Guerra Anfibia | |||
| Otras Embarcaciones de Defensa (Patrulleras, Auxiliares, etc.) | |||
| Por Aplicación | Navegación y Posicionamiento | ||
| Monitoreo y Control | |||
| Seguridad y Vigilancia | |||
| Comunicación y Conectividad | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de comunicación y control a bordo de embarcaciones marinas para 2032?
Se proyecta que el mercado de sistemas de comunicación y control a bordo de embarcaciones marinas alcance 16,58 mil millones de USD para 2032, desde 10,64 mil millones de USD en 2026, a una CAGR del 7,67% hasta 2032.
¿Qué tipo de sistema tiene la mayor participación de ingresos?
Los sistemas de comunicación tienen la mayor participación, representando el 55,90% de los ingresos en 2026.
¿Qué canal de instalación está creciendo más rápido?
La posventa y modernización es el canal de instalación de más rápido crecimiento, con una CAGR proyectada del 9,55% hasta 2032.
¿Por qué los operadores de embarcaciones invierten en sistemas de monitoreo y control?
Las reglas de intensidad de combustible de la Organización Marítima Internacional y las necesidades operativas de la flota aumentan la demanda de recopilación continua de datos, reporte y monitoreo de equipos.
¿Qué región se expande más rápido hasta 2032?
Se proyecta que Oriente Medio y África crezcan a una CAGR del 9,01% hasta 2032.
¿Qué impulsa la demanda de monitoreo remoto de embarcaciones?
Un déficit global reportado de 39.100 oficiales marítimos en 2026 respalda la necesidad de diagnósticos remotos y alertas automatizadas.