
Marktgröße und Marktanteil für marine Kommunikations- und Kontrollsysteme an Bord
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
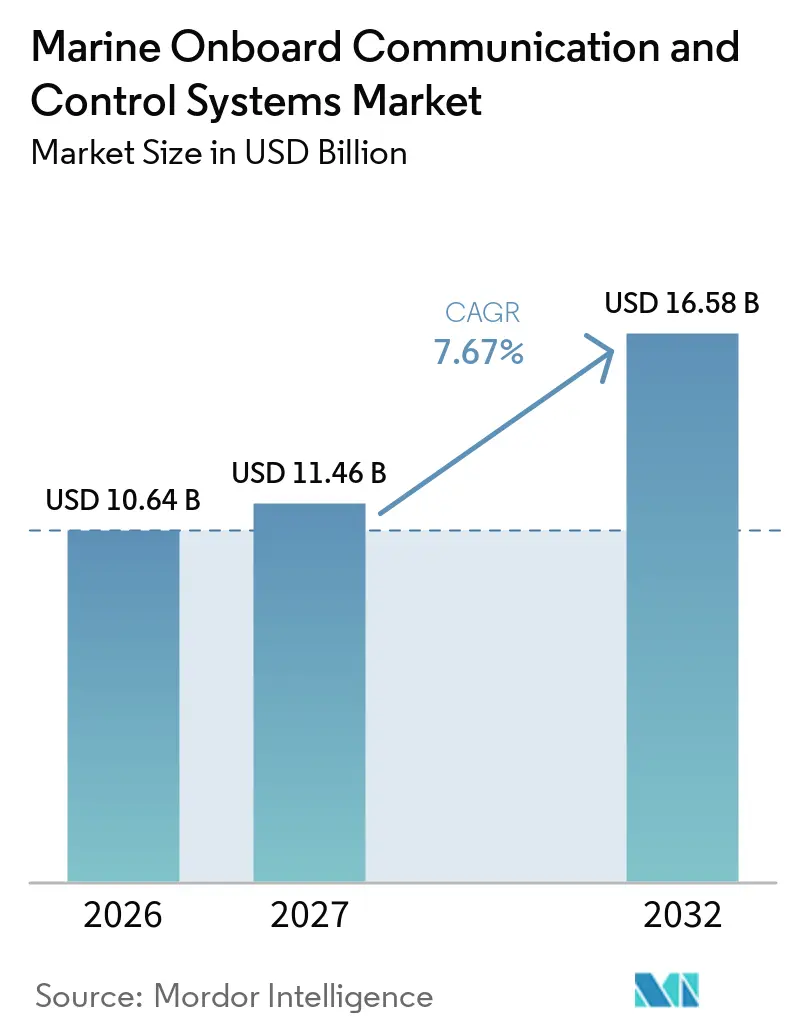
| Marktgröße (2027) | 11.46 Milliarden US-Dollar |
| Marktgröße (2032) | 16.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.67 % |
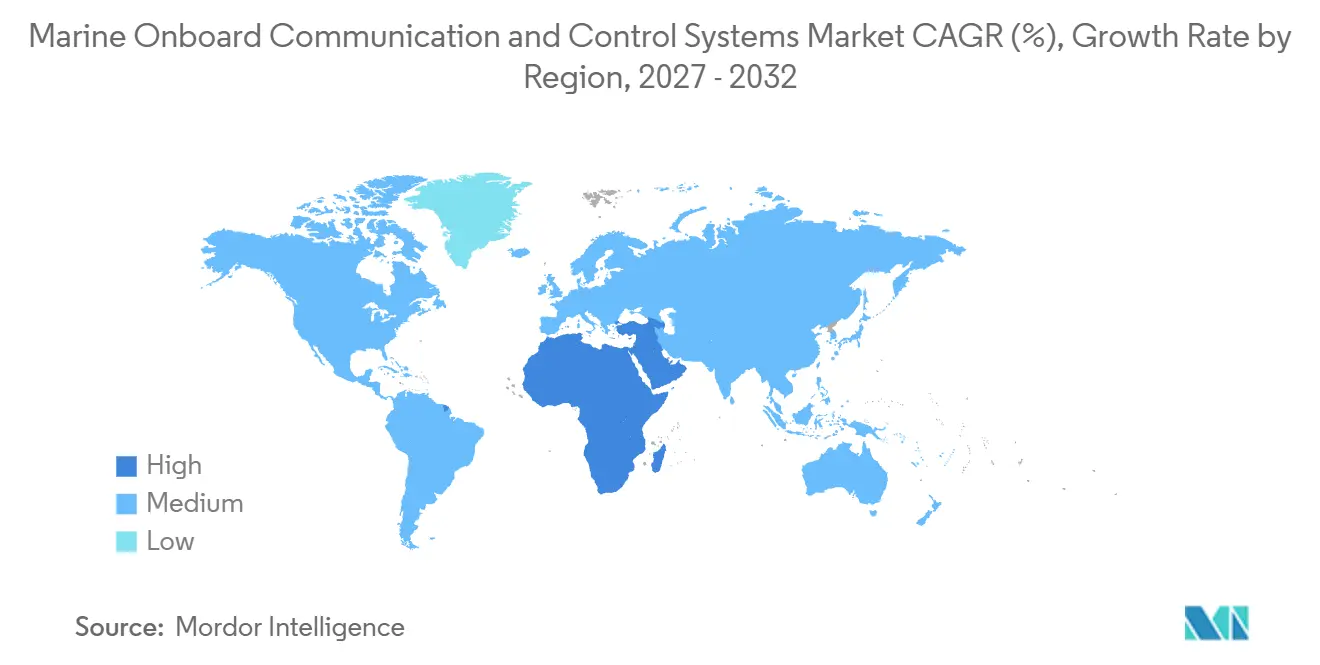
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
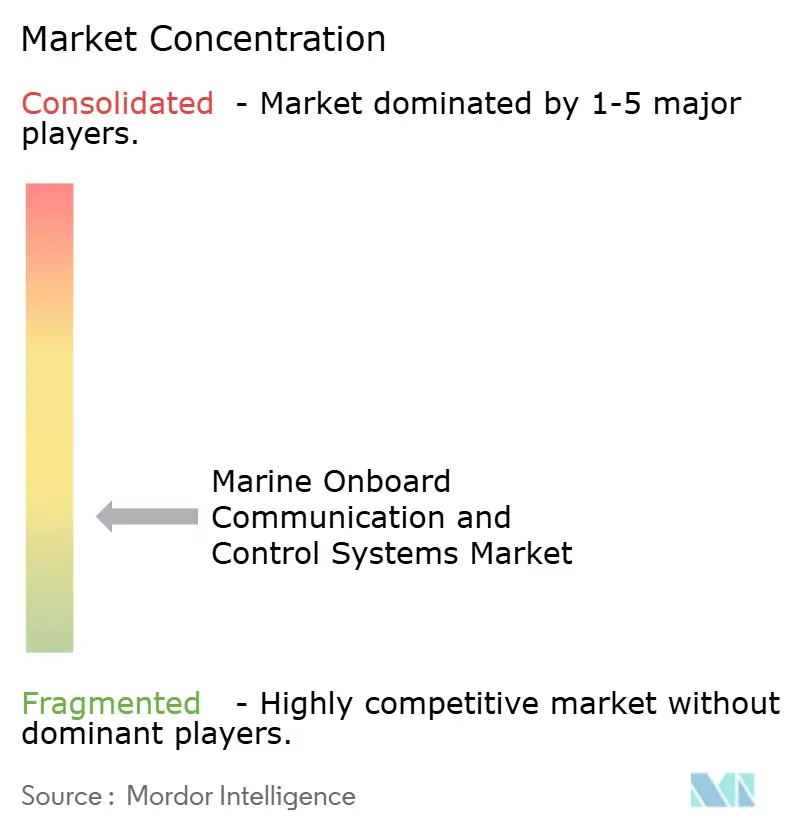
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für marine Kommunikations- und Kontrollsysteme an Bord von Mordor Intelligence
Die Marktgröße für marine Kommunikations- und Kontrollsysteme an Bord wurde im Jahr 2026 auf 10,64 Milliarden USD geschätzt und soll von 11,46 Milliarden USD im Jahr 2027 auf 16,58 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,67 % während des Prognosezeitraums (2027–2032). Der Markt wird durch Flottenneubau, stärkere Schiffsautomatisierung und regulatorische Anforderungen an kontinuierliche Betriebsdaten gestützt. Der IMO-Netto-Null-Rahmen verpflichtet Schiffe über 5.000 Bruttotonnen zur Messung und Steuerung der Kraftstoffintensität, was die Nachfrage nach integrierten Sensoren, Energiemanagement- und Berichtssystemen erhöht. Der IMO-Rahmen für maritime autonome Überwasserfahrzeuge unterstreicht zudem den Bedarf an zuverlässigen Kommunikationsverbindungen und Fernbetriebsfähigkeiten.[1] Anbieter reagieren darauf, indem sie Navigation, Automatisierung, Konnektivität und Diagnose in integrierten Paketen zusammenführen. Das daraus resultierende Beschaffungsmodell begünstigt Anbieter, die das Schnittstellenrisiko bei Neubau- und Nachrüstprojekten reduzieren können. Es bewertet auch Lieferanten, die Installation, Integration und laufenden Service in einem einzigen koordinierten Leistungsumfang unterstützen können.
Wichtigste Erkenntnisse des Berichts
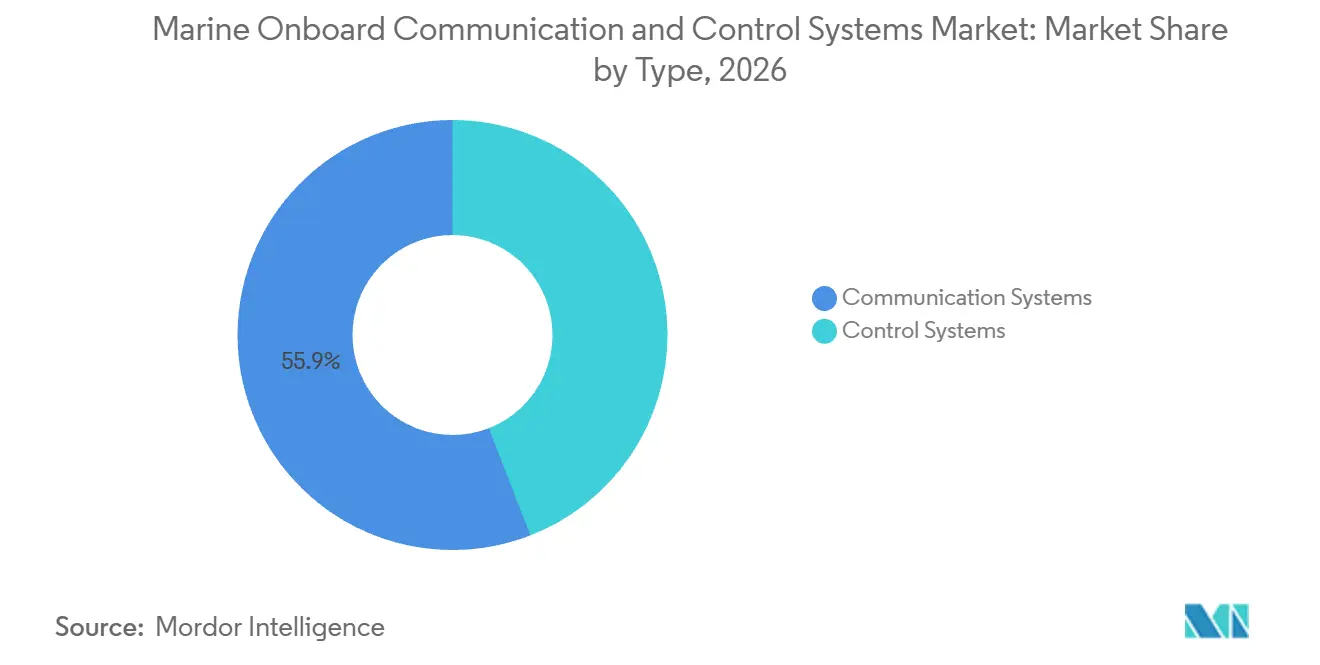
- Nach Typ hielten Kommunikationssysteme im Jahr 2026 einen Umsatzanteil von 55,90 %, während Kontrollsysteme bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen werden.
- Nach Installation entfielen OEM- und Neubauinstallationen im Jahr 2026 auf 64,30 % des Umsatzes, während Nachrüstung und Retrofit bis 2032 voraussichtlich mit einer CAGR von 9,55 % wachsen werden.
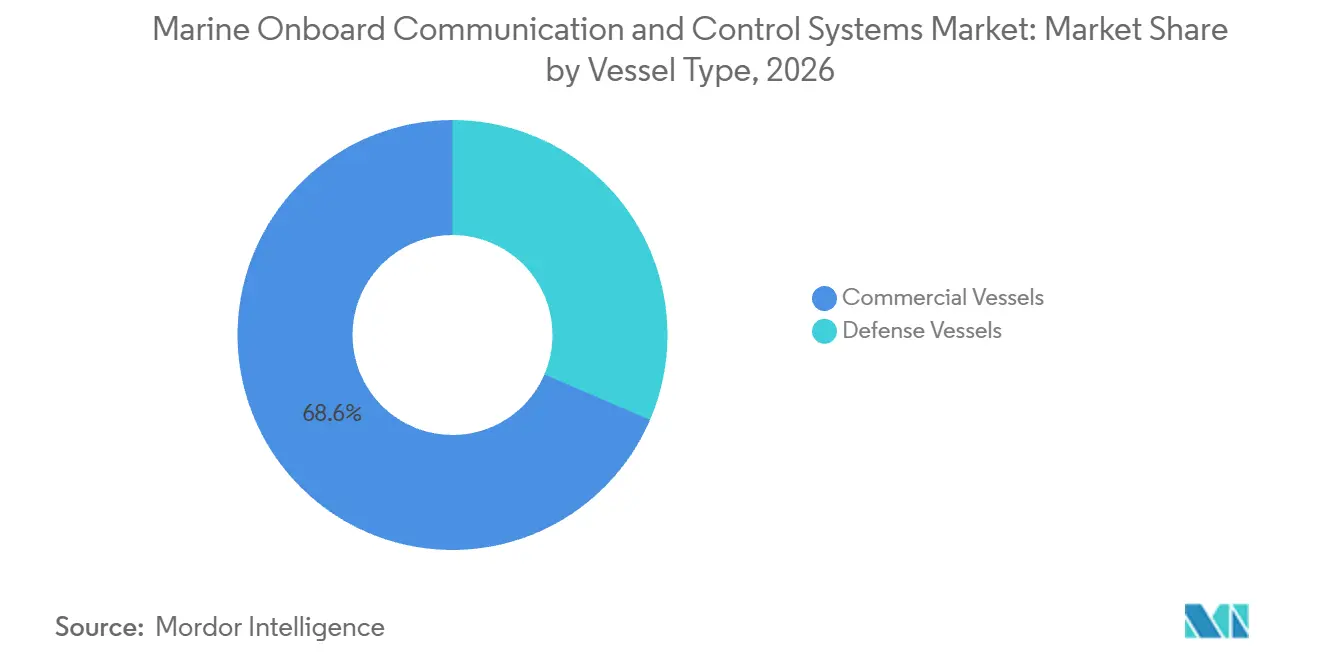
- Nach Schiffstyp hielten Handelsschiffe im Jahr 2026 einen Umsatzanteil von 68,55 %, während Marineschiffe bis 2032 voraussichtlich mit einer CAGR von 8,88 % wachsen werden.
- Nach Anwendung hielt Überwachung und Steuerung im Jahr 2026 einen Umsatzanteil von 32,20 % und soll bis 2032 mit einer CAGR von 9,23 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 39,50 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 9,01 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für marine Kommunikations- und Kontrollsysteme an Bord
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Handels- und Marineflotten | +1.50% | Global, konzentriert in Asien-Pazifik für den Schiffbau sowie in Nordamerika und Europa für die Marinebeschaffung | Mittelfristig (2–4 Jahre) |
| Maritime Dekarbonisierung und Kraftstoffeffizienzvorschriften | +1.20% | Global, einschließlich Schiffe über 5.000 Bruttotonnen auf internationalen Reisen | Langfristig (≥ 4 Jahre) |
| Besatzungsmangel und Nachfrage nach Fernüberwachung | +1.00% | Global, besonders ausgeprägt in Asien-Pazifik und aufstrebenden maritimen Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Wachstum autonomer und ferngesteuerter Schiffe | +1.30% | Global, mit frühem Einsatz in Nordeuropa und Ostasien | Langfristig (≥ 4 Jahre) |
| Digitalisierung des Schiffsbetriebs und des Flottenmanagements | +1.10% | Global, mit Vorreiterrolle von Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an cyberresistente Steuerung für Neubauten | +0.90% | Nordamerika und globale Flotten, die den IMO- und IACS-Anforderungen unterliegen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Handels- und Marineflotten
Die Erneuerung der Handelsflotte und Marineschiffbauprogramme schaffen Chancen für Anbieter von Kommunikations-, Navigations- und Kontrollsystemen an Bord. Im August 2026 bewertete das US Congressional Budget Office den Schiffbauplan der Marine für das Haushaltsjahr 2027, der die Beschaffung von 72 großen Überwasserkampfschiffen bis 2056 vorsieht, verglichen mit 51 im vorherigen Plan. Die geplante jährliche Finanzierung für Überwasserkampfschiffe würde von etwa 11 Milliarden USD auf 19 Milliarden USD steigen. Diese Investitionen könnten die Nachfrage nach integrierten Brückensystemen, sicherer Kommunikation, Antriebssteuerungen und Schiffsautomatisierung unterstützen. Kommerzielle Neubauten bieten ebenfalls Möglichkeiten zur Geräteintegration, obwohl die Beschaffungsvolumina von den Investitionen der Schiffseigner und den Lieferplänen der Werften abhängen.
Maritime Dekarbonisierung und Kraftstoffeffizienzvorschriften
Sich entwickelnde maritime Emissionsanforderungen erhöhen die Bedeutung integrierter Kraftstoffüberwachungs-, Antriebsoptimierungs- und bordeigener Datenmanagementsysteme. Im Mai 2026 verabschiedete die IMO Änderungen zu MARPOL Anhang VI, die die Berichterstattung über Kraftstoffverbrauchsdaten und den Datenbankzugang verbessern, mit einer geplanten Umsetzung im September 2027. Anschließend setzten die Arbeitsgruppendiskussionen der IMO im September 2026 die Entwicklung des vorgeschlagenen Netto-Null-Rahmens fort, der noch nicht verabschiedet wurde. Diese Entwicklungen unterstreichen den Bedarf an zuverlässigen Emissionsdaten und der Überwachung der Betriebsleistung. Schiffseigner, die stärkere Berichtsfähigkeiten und Kraftstoffeffizienz anstreben, könnten ihre Investitionen in automatisierte Sensoren, Motorsteuerungen und integrierte Energiemanagementsysteme für Schiffe erhöhen.
Besatzungsmangel und Nachfrage nach Fernüberwachung
Anhaltender Mangel an qualifizierten Schiffsoffizieren stärkt die wirtschaftliche Grundlage für Fernüberwachung, automatisierte Diagnose und integrierte Schiffssteuerungssysteme. Der BIMCO–ICS-Bericht zur Seeleute-Belegschaft vom Juni 2026 schätzte einen weltweiten Mangel von 39.100 zertifizierten Offizieren und prognostizierte einen Bedarf von 113.735 zusätzlichen Offizieren bis 2030. Die Branche würde jährlich etwa 22.747 neue Offiziere benötigen, um den prognostizierten Bedarf zu decken. Dieser Arbeitskräftemangel veranlasst Schiffseigner, Systeme in Betracht zu ziehen, die die routinemäßige Geräteüberwachung automatisieren, die Fehlererkennung verbessern und landgestützte technische Unterstützung ermöglichen. Integrierte Alarmmanagementsysteme und Schiff-zu-Land-Kommunikationsplattformen können die Betriebseffizienz verbessern und gleichzeitig bestehende Besatzungen unterstützen, anstatt zertifiziertes Personal zu ersetzen.
Autonomer Betrieb, digitales Flottenmanagement und cyberresistente Steuerung
Fortschritte in der autonomen Schifffahrt und maritimen Cybersicherheit erhöhen die Anforderungen an sichere Kommunikationsnetzwerke und integrierte Schiffssteuerungsarchitekturen. Im Mai 2026 verabschiedete die IMO den nicht verbindlichen Kodex für maritime autonome Überwasserfahrzeuge, der ab Juli 2026 in Kraft trat und einen Rahmen für ferngesteuerte und autonome Handelsschiffe schafft.[2] Darüber hinaus bekräftigte die regulatorische Leitlinie der US-Küstenwache vom Juli 2026 die Cybersicherheitspflichten für betroffene maritime Betreiber gemäß Vorschriften, die seit Juli 2025 in Kraft sind. Diese Entwicklungen schaffen Chancen für redundante Schiff-zu-Land-Kommunikation, sichere Fernzugriffsplattformen, automatisierte Navigationssysteme und cyberresistente Betriebstechnologie. Anbieter, die interoperable Systeme mit dokumentierten Cybersicherheitsfähigkeiten anbieten, könnten von Neubau- und Modernisierungsprojekten profitieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstkosten und Trockendockunterbrechungen | -0.60% | Global, mit stärkerer Auswirkung auf süd- und südostasiatische Betreiber mit älteren Flotten | Mittelfristig (2–4 Jahre) |
| Interoperabilität von Altsystemen und Anbieterbindung | -0.40% | Global, insbesondere europäische und asiatische Flotten mit langjährigen Schiffen | Langfristig (≥ 4 Jahre) |
| Anfälligkeit vernetzter Betriebstechnologie für Cyberangriffe | -0.40% | Global, mit hoher Exposition auf geopolitisch sensiblen Handelsrouten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Konnektivitätszuverlässigkeit auf abgelegenen und polaren Routen | -0.30% | Arktis, Südlicher Ozean und abgelegene Pazifikrouten, insbesondere für Fischerei- und Forschungsschiffe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstkosten, Trockendockunterbrechungen und Interoperabilität von Altsystemen
Hohe Integrationskosten und betriebliche Ausfallzeiten schränken die Einführung fortschrittlicher Kommunikations- und Kontrollsysteme an Bord ein, insbesondere bei alternden Handelsflotten. Die Nachrüstung integrierter Brückensysteme, Automatisierungsplattformen und Kommunikationsnetzwerke erfordert Kompatibilitätsbewertungen, Geräteinstallation, Systemtests und Besatzungsschulungen. Ältere Schiffe betreiben Navigations-, Antriebs- und Überwachungsgeräte häufig mit proprietären Schnittstellen, was die Integrationskomplexität und die Projektkosten erhöht. Die überarbeiteten Leitlinien der IMO zum maritimen Cyberrisikomanagement, die im Mai 2026 herausgegeben wurden, betonen zudem die Betriebsresilienz und das Cybersicherheitsmanagement. Diese Anforderungen erhöhen die Bedeutung einer sicheren Integration zwischen bestehenden und neuen Systemen. Infolgedessen können Schiffseigner umfassende Upgrades verschieben oder schrittweise Modernisierungen während geplanter Wartungsperioden durchführen.
Cybersicherheitsrisiken und begrenzte Konnektivität auf abgelegenen Routen
Kosten für die Einhaltung von Cybersicherheitsvorschriften und Konnektivitätsbeschränkungen hemmen den Einsatz fortschrittlicher maritimer Kommunikations- und Kontrollsysteme. Im Juli 2026 präzisierte die US-Küstenwache die Cybersicherheitspflichten für betroffene maritime Betreiber, einschließlich Einrichtungen mit bestehenden Sicherheitsausnahmegenehmigungen. Cybersicherheitsbewertungen, Zugriffskontrollen und Systemschutzmaßnahmen erhöhen die Implementierungskomplexität, insbesondere bei vernetzten Betriebstechnologien.[3] Unterdessen identifizierte der Arktische Maritime Domain Awareness Plan der US-Küstenwache für 2026–2030 kritische Mängel bei der Kommunikation in hohen Breitengraden. Obwohl Satellitennetzwerke polare Abdeckung bieten, variieren die Servicefähigkeiten je nach Technologie und Standort. Diese Einschränkungen erschweren die kontinuierliche Ferndiagnose, den autonomen Betrieb und den Echtzeit-Datenaustausch zwischen Schiff und Land, was die Integrationskosten potenziell erhöht und die Einführung verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Kommunikationssysteme führen beim Umsatz, während Kontrollsysteme schneller wachsen
Kommunikationssysteme machten im Jahr 2026 schätzungsweise 55,90 % des Marktumsatzes aus, gestützt durch die Nachfrage nach Satellitenkommunikation, Marinefunk, GMDSS-Ausrüstung und bordeigener Netzwerkinfrastruktur. Das Schiffssicherheitsausschuss-Treffen der IMO im Mai 2026 verabschiedete SOLAS-Änderungen, die die Verteilung von Sicherheitsinformationen für die Seeschifffahrt über alle anerkannten operativen GMDSS-Satellitendienste ermöglichen, mit geplantem Inkrafttreten im Januar 2028. Dasselbe Treffen verabschiedete Bestimmungen, die den Einsatz von VHF-Datenaustauschsystem (VDES)-Ausrüstung als Alternative zu AIS erlauben. Diese Entwicklungen unterstreichen die Bedeutung der Modernisierung der maritimen Kommunikation, während steigende Anforderungen an die Schiff-zu-Land-Konnektivität Investitionen in Breitbandterminals, integrierte Netzwerke und sichere Schiffskommunikationsplattformen unterstützen.
Kontrollsysteme sollen im Zeitraum 2027–2032 mit einer CAGR von 8,91 % wachsen, angetrieben durch die zunehmende Integration von Antriebsautomatisierung, Energiemanagement, dynamischer Positionierung, Maschinensteuerungen und Schiffsleistungsüberwachung. Im Mai 2026 verabschiedete die IMO aktualisierte Leitlinien zur Motorlastüberwachung, Emissionsmessung und Berechnung der operativen Kohlenstoffintensität. Diese Entwicklungen stärken die Bedeutung genauer Maschinen- und Antriebsdaten innerhalb von Schiffsmanagementsystemen. Darüber hinaus schafft der MASS-Kodex der IMO von 2026 einen Rahmen für ferngesteuerte und autonome Schiffe, der die künftige Nachfrage nach zuverlässigen bordeigenen Steuerungsarchitekturen unterstützt. Anbieter, die interoperable Automatisierungsplattformen anbieten, können Anforderungen bei Neubauten, Nachrüstungen und spezialisierten Schiffsbetrieben erfüllen.
Nach Installation: OEM- und Neubauinstallationen behalten ihre Größe, während Nachrüstungen schneller wachsen
OEM- und Neubauinstallationen machten im Jahr 2026 schätzungsweise 64,30 % des Marktumsatzes aus, was die Integration von Kommunikations-, Navigations-, Antriebs- und Automatisierungsausrüstung in Schiffe während des Baus widerspiegelt. Laut den Schifffahrtsstatistiken der UNCTAD von 2026 konzentrierten sich im Jahr 2025 etwa 91 % der weltweiten Schiffbaufertigstellungen nach Bruttotonnen auf China, Südkorea und Japan. Diese geografische Konzentration schafft Chancen für Anbieter mit etablierten Werftbeziehungen und integrierten Geräteportfolios. Die Neubauinstallation ermöglicht es, Kommunikationsnetzwerke, Brückensysteme, Motorsteuerungen und Energiemanagementsysteme innerhalb einer gemeinsamen Schiffsarchitektur zu konfigurieren, was die Nachrüstkomplexität reduziert und eine standardisierte Gerätebereitstellung über Schiffsserien hinweg unterstützt.
Nachrüstungs- und Retrofit-Installationen sollen im Zeitraum 2027–2032 mit einer CAGR von 9,55 % wachsen, unterstützt durch Modernisierungsanforderungen der bestehenden Handelsflotte. Die UNCTAD meldete zu Beginn des Jahres 2026 weltweit etwa 116.000 Handelsschiffe mit mindestens 100 Bruttotonnen, was eine erhebliche installierte Flotte darstellt, die möglicherweise Geräteupgrades benötigt. Die IMO-Änderungen vom Mai 2026 zu GMDSS-Kommunikation und VDES sowie sich entwickelnde Emissionsberichtspflichten geben Eignern zusätzliche Gründe, bestehende Systeme zu evaluieren. Nachrüstmöglichkeiten umfassen Satellitenkonnektivität, Brückenelektronik, Automatisierung, Antriebsüberwachung und Cybersicherheitsverbesserungen. Integrationskosten, Gerätekompatibilität und Wartungspläne beeinflussen jedoch den Zeitpunkt von Upgrades und Investitionsentscheidungen.
Nach Schiffstyp: Handelsschiffe verankern die Nachfrage, während Marineschiffe beschleunigen
Handelsschiffe machten im Jahr 2026 schätzungsweise 68,55 % des Marktumsatzes aus, was den Ausrüstungsbedarf bei Containerschiffen, Massengutfrachtern, Tankern, Passagierschiffen, Offshore-Versorgungsschiffen und Fischereiflotten widerspiegelt. Die UNCTAD meldete zu Beginn des Jahres 2026 weltweit etwa 62.000 Handelsschiffe mit mehr als 1.000 Bruttotonnen, was den Umfang der installierten Handelsflotte verdeutlicht. Der Ausrüstungsbedarf variiert je nach Schiffstyp: Frachtschiffe benötigen Navigations-, Kommunikations- und Maschinenüberwachungssysteme, während Offshore-Schiffe dynamische Positionierung und spezialisierte Steuerungssysteme benötigen. Der autonome Schifffahrtsrahmen der IMO von 2026 und die Änderungen der maritimen Kommunikation unterstützen die technologische Modernisierung in den anwendbaren Kategorien von Handelsschiffen.
Marineschiffe sollen im Zeitraum 2027–2032 mit einer CAGR von 8,88 % wachsen, angetrieben durch Marinemodernsierungsprogramme und den Bedarf an sicherer Kommunikation, Navigation und integrierten Plattformsteuerungen. Im August 2026 bewertete das US Congressional Budget Office den Schiffbauplan der Marine für das Haushaltsjahr 2027, der die Beschaffung von 72 großen Überwasserkampfschiffen bis 2056 vorsieht, verglichen mit 51 im vorherigen Plan. Diese geplante Expansion schafft Chancen für verschlüsselte taktische Kommunikation, integrierte Navigation, Antriebsautomatisierung und resiliente Schiffssteuerungssysteme. Die Nachfrage erstreckt sich auch auf Fregatten, U-Boote, Patrouillenboote und amphibische Plattformen, obwohl Programmfinanzierung, Qualifikationsanforderungen und verlängerte Beschaffungszeitpläne Gerätebestellungen und die Beteiligung von Lieferanten beeinflussen.
Nach Anwendung: Überwachung und Steuerung dient als zentrale Betriebsschicht
Überwachungs- und Steuerungssysteme machten im Jahr 2026 schätzungsweise 32,20 % des Marktumsatzes aus, mit Anwendungen in den Bereichen Antriebsleistung, Maschinenzustand, Ladungshandhabung, Energiemanagement und Betriebssicherheit. Der Ausschuss für den Schutz der Meeresumwelt der IMO verabschiedete im Mai 2026 aktualisierte Leitlinien zur Berechnung der operativen Kohlenstoffintensität und zur Motorlastüberwachung, was die Bedeutung zuverlässiger bordeigener Leistungsdaten unterstreicht. Überwachungssysteme integrieren Sensorinformationen, Gerätealarme, Energieverbrauch und Betriebsparameter zur Unterstützung des Schiffsmanagements. Diese Fähigkeiten sind sowohl für Handels- als auch für Marineschiffe relevant, insbesondere dort, wo Gerätezuverlässigkeit und Betriebseffizienz entscheidend sind. Die zunehmende Integration unterstützt auch Schiff-zu-Land-Diagnosen und die Leistungsbewertung auf Flottenebene.
Überwachungs- und Steuerungsanwendungen sollen im Zeitraum 2027–2032 mit einer CAGR von 9,23 % wachsen, was die Nachfrage nach integrierter Automatisierung, vorausschauender Wartung und Fernbetriebsunterstützung widerspiegelt. Die Verabschiedung des nicht verbindlichen MASS-Kodex durch die IMO im Mai 2026 schafft neue betriebliche Überlegungen für autonome Navigation, Fernschiffsmanagement und Systemzuverlässigkeit. Diese Entwicklungen schaffen Chancen für fortschrittliche Zustandsüberwachung, automatisierte Alarme und koordinierte Steuerungsarchitekturen. Navigations- und Positionierungssysteme unterstützen weiterhin die sichere Schiffsbewegung, während Sicherheits- und Überwachungsanwendungen die Gefahrenerkennung und regulatorische Anforderungen adressieren. Konnektivitätsplattformen ermöglichen den Informationsaustausch zwischen bordeigenen Geräten und Landteams und stärken den Wert interoperabler Überwachungs- und Steuerungslösungen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 schätzungsweise 39,50 % des Marktumsatzes, gestützt durch sein Schiffbauökosystem und wachsende Investitionen in intelligente maritime Technologien. Im März 2026 kündigte China eine Initiative zur Entwicklung der intelligenten Schifffahrt an, die bis 2027 mehr als 100 intelligente Schiffe, fünf Pilotrouten und drei Demonstrationszonen anstrebt. Die Initiative konzentriert sich auf intelligente Navigation, BeiDou-Satellitenpositionierung, Schiffskommunikation und automatisierten Schiffsbetrieb. Japan und Südkorea verfügen ebenfalls über etablierte Industrien für Marineelektronik und Schiffsautomatisierung. Diese Entwicklungen unterstützen die Nachfrage nach integrierten Brückensystemen, Navigationselektronik, Kommunikationsnetzwerken und Steuerungsplattformen für Handels-, Küsten- und Spezialschiffe.
Europa und Nordamerika sind etablierte Märkte mit unterschiedlichen Prioritäten für maritime Kommunikations- und Kontrollsysteme. Die europäische Maritime Single Window-Umgebung, die seit August 2025 gilt, standardisiert Hafenmeldeinterfaces, während das EMSA-Programm vom März 2026 interoperable maritime Überwachungs- und Schiffsverfolgungsdienste priorisiert. Diese Entwicklungen unterstützen die Nachfrage nach sicherem Schiff-zu-Land-Datenaustausch und integrierten Informationssystemen. In Nordamerika betreibt die US-Küstenwache 12 Schiffsverkehrszentren, die AIS, VHF-Kommunikation, Radar und andere Überwachungstechnologien nutzen. Diese Infrastruktur verstärkt die Nachfrage nach kompatiblen bordeigenen Navigations-, Schiffsverfolgrungs-, Kommunikations- und Lageerkennungsgeräten im kommerziellen Schiffsverkehr und spezialisierten maritimen Operationen.
Der Nahe Osten und Afrika sollen im Zeitraum 2027–2032 mit einer CAGR von 9,01 % wachsen, wobei Offshore-Energie- und Terminalunterstützungsoperationen spezialisierte Nachfrage antreiben. Die Marineoperationen von Saudi Aramco unterstützen Offshore-Exploration, -Produktion, -Transport und Schiffswartung und erfordern zuverlässige Navigation, Kommunikation und Maschinensteuerungen. In Südamerika vergab Petrobras im Mai 2026 Verträge im Wert von 11 Milliarden BRL (2,21 Milliarden USD) für den Bau, die Charterung und den Betrieb von vier Tiefwasser-Unterstützungsschiffen für Tief- und Ultratiefseeaktivitäten. Diese Projekte schaffen Nachfrage nach dynamischer Positionierung, Energiemanagement, integrierter Automatisierung und Fernüberwachung, wobei die Gerätespezifikationen durch die Anforderungen des Offshore-Betriebs geprägt werden.
Wettbewerbslandschaft
Der Markt für marine Kommunikations- und Kontrollsysteme an Bord weist eine differenzierte Wettbewerbsstruktur auf, in der etablierte Technologieanbieter um integrierte Schiffsprojekte konkurrieren und spezialisierte Anbieter einzelne Gerätekategorien bedienen. Kongsberg Maritime, ABB, Wärtsilä, FURUNO, Honeywell und L3Harris sind in verschiedenen Teilen des Marktes tätig, von Brückenelektronik und Automatisierung bis hin zu Antriebssteuerungen und sicherer Kommunikation. Der Wettbewerb hängt zunehmend von der Systeminteroperabilität, den Ingenieursfähigkeiten und dem langfristigen Serviceunterstützung ab. Anbieter, die Navigations-, Antriebs-, Energiemanagement- und Überwachungsfunktionen integrieren können, können für größere Projektumfänge konkurrieren. Gleichzeitig behalten spezialisierte Hersteller Chancen in der Funkkommunikation, bei Satellitenterminals, Navigationsgeräten und verteidigungsspezifischen Technologien.
Jüngste Vertragsabschlüsse spiegeln den Wettbewerb durch integrierte Technologiepakete statt Einzelgeräte wider. Im März 2026 sicherte sich ABB einen Vertrag über Stromverteilung, Azipod-Antrieb, integrierte Automatisierung, Energiespeicherung und Ferndiagnose für zwei Kabelreparaturschiffe von Orange Marine. Ebenso erhielt Kongsberg Maritime im Februar 2026 einen Vertrag für das Ultragro-Kabelverlegeschiff von LS Marine Solution, einschließlich dynamischer Positionierung, integrierter Navigation und Steuerungen, hybrider Elektrosysteme und Thruster. Separat schloss ABB im März 2026 Antriebsantrieb-Upgrades für neun CoolCo-LNG-Träger ab, was Chancen in bestehenden Flotten demonstriert. Diese Entwicklungen unterstreichen die wettbewerbliche Bedeutung von Projektintegration, spezialisierter Schiffsexpertise und Lebenszyklusmodernisierungsfähigkeiten.
Verwaltete Konnektivität und wiederkehrende Serviceangebote entwickeln sich zu wichtigen Bereichen der Wettbewerbsdifferenzierung. Im März 2026 führte Marlink Sealink Multi-LEO ein, das Starlink- und Eutelsat OneWeb-Konnektivität unter einem einzigen verwalteten Dienst mit gemeinsamen Datenkontingenten und Netzwerkorchestrierung kombiniert. Im Juni 2026 erweiterte das Unternehmen die Starlink-Konnektivität auf mehr als 80 Schiffe von Oldendorff Carriers und integrierte sie mit bestehenden GEO-VSAT- und mobilen Satellitendienst-Backups. Diese Entwicklungen veranschaulichen, dass sich der Wettbewerb über die Hardwarelieferung hinaus auf verwaltete Bandbreite, Netzwerkverfügbarkeit, Cybersicherheit und flottenweite Servicebereitstellung ausdehnt. Anbieter, die bordeigene Geräteintegration mit laufender digitaler Unterstützung kombinieren, können Kundenbeziehungen stärken und wiederkehrende Servicemöglichkeiten ausbauen.
Marktführer im Bereich marine Kommunikations- und Kontrollsysteme an Bord
-
Wärtsilä Corporation
-
Kongsberg Maritime ASA
-
Northrop Grumman Corporation
-
FURUNO ELECTRIC CO., LTD.
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: ABB Ltd. wurde ausgewählt, integrierte Strom-, Antriebs- und Automatisierungstechnologien für zwei neue Ro-Pax-Fähren, Kupe und Cook, im Rahmen des neuseeländischen Cook-Strait-Fährenersatzprogramms zu liefern. Das Paket umfasste Azipod-Antrieb, PEMS™ Strom- und Energiemanagementsystem sowie das ABB Ability Remote Diagnostic System. Die Schiffe sind für die Lieferung im Jahr 2029 geplant.
- August 2026: Kongsberg Maritime ASA sicherte sich einen Vertrag zur Lieferung integrierter Navigations-, Dynamikpositionierungs-, Thrustersteuerungs-, Brücken- und Automatisierungssysteme für ein Mehrzweck-Tiefseebauverschiff, das von Solstad Offshore und SBM Offshore betrieben wird. Das umfassendere Gerätepaket umfasste auch Batterie-Energiespeicherung und Ankerwinden, die von Kongsbergs XT140-Permanentmagnetmotoren angetrieben werden.
- März 2026: ABB Ltd. sicherte sich einen Vertrag von Colombo Dockyard PLC zur Lieferung integrierter Strom-, Antriebs-, Automatisierungs- und Energiemanagementsysteme für zwei Kabelreparaturschiffe von Orange Marine. Das Paket umfasst das ABB Ability 800xA Integrated Automation System, PEMS™ Strom- und Energiemanagementsystem, Remote Diagnostic System sowie Azipod-Antrieb mit Fernsteuerungen. Die Schiffslieferungen sind für 2028 und 2029 geplant.
Berichtsumfang des globalen Markts für marine Kommunikations- und Kontrollsysteme an Bord
Marine Kommunikations- und Kontrollsysteme an Bord umfassen integrierte Kommunikations-, Navigations-, Überwachungs- und Automatisierungstechnologien, die für den sicheren Schiffsbetrieb, die Schiff-zu-Schiff- und Schiff-zu-Land-Konnektivität, das Antriebsmanagement und die Betriebseffizienz konzipiert sind. Diese Systeme werden auf Handels- und Marineschiffen installiert, darunter Frachtschiffe, Passagierschiffe, Offshore-Versorgungsschiffe, Fischereifahrzeuge, Zerstörer, Fregatten, U-Boote und andere spezialisierte maritime Plattformen.
Der Markt für marine Kommunikations- und Kontrollsysteme an Bord ist nach Typ, Installation, Schiffstyp, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Kommunikationssysteme und Kontrollsysteme unterteilt. Nach Installation ist der Markt in OEM/Neubauinstallation und Nachrüstung/Retrofit unterteilt. Nach Schiffstyp ist der Markt in Handelsschiffe und Marineschiffe unterteilt. Nach Anwendung ist der Markt in Navigation und Positionierung, Überwachung und Steuerung, Sicherheit und Überwachung sowie Kommunikation und Konnektivität unterteilt. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für marine Kommunikations- und Kontrollsysteme an Bord in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
| Kommunikationssysteme | Satellitenkommunikationssysteme |
| Funkkommunikationssysteme | |
| Bordeigene Kommunikations- und Netzwerksysteme | |
| Sonstige Kommunikationssysteme | |
| Kontrollsysteme | Navigations- und Positionierungssteuerungssysteme |
| Motor- und Antriebssteuerungssysteme | |
| Schiffsüberwachungs- und Automatisierungssysteme | |
| Sonstige Kontrollsysteme |
| OEM/Neubauinstallation |
| Nachrüstung/Retrofit |
| Handelsschiffe | Frachtschiffe |
| Passagierschiffe | |
| Offshore-Schiffe | |
| Fischereifahrzeuge | |
| Sonstige Schiffe (Forschung, Freizeitschifffahrt usw.) | |
| Marineschiffe | Zerstörer |
| Fregatten | |
| Korvetten | |
| U-Boote | |
| Amphibische Kriegsschiffe | |
| Sonstige Marineschiffe (Patrouille, Hilfsdienste usw.) |
| Navigation und Positionierung |
| Überwachung und Steuerung |
| Sicherheit und Überwachung |
| Kommunikation und Konnektivität |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Typ | Kommunikationssysteme | Satellitenkommunikationssysteme | |
| Funkkommunikationssysteme | |||
| Bordeigene Kommunikations- und Netzwerksysteme | |||
| Sonstige Kommunikationssysteme | |||
| Kontrollsysteme | Navigations- und Positionierungssteuerungssysteme | ||
| Motor- und Antriebssteuerungssysteme | |||
| Schiffsüberwachungs- und Automatisierungssysteme | |||
| Sonstige Kontrollsysteme | |||
| Nach Installation | OEM/Neubauinstallation | ||
| Nachrüstung/Retrofit | |||
| Nach Schiffstyp | Handelsschiffe | Frachtschiffe | |
| Passagierschiffe | |||
| Offshore-Schiffe | |||
| Fischereifahrzeuge | |||
| Sonstige Schiffe (Forschung, Freizeitschifffahrt usw.) | |||
| Marineschiffe | Zerstörer | ||
| Fregatten | |||
| Korvetten | |||
| U-Boote | |||
| Amphibische Kriegsschiffe | |||
| Sonstige Marineschiffe (Patrouille, Hilfsdienste usw.) | |||
| Nach Anwendung | Navigation und Positionierung | ||
| Überwachung und Steuerung | |||
| Sicherheit und Überwachung | |||
| Kommunikation und Konnektivität | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für marine Kommunikations- und Kontrollsysteme an Bord bis 2032 erreichen?
Der Markt für marine Kommunikations- und Kontrollsysteme an Bord soll bis 2032 einen Wert von 16,58 Milliarden USD erreichen, ausgehend von 10,64 Milliarden USD im Jahr 2026, bei einer CAGR von 7,67 % bis 2032.
Welcher Systemtyp hat den größten Umsatzanteil?
Kommunikationssysteme haben den größten Anteil und machten im Jahr 2026 55,90 % des Umsatzes aus.
Welcher Installationskanal wächst am schnellsten?
Nachrüstung und Retrofit ist der am schnellsten wachsende Installationskanal mit einer prognostizierten CAGR von 9,55 % bis 2032.
Warum investieren Schiffsbetreiber in Überwachungs- und Steuerungssysteme?
Die IMO-Kraftstoffintensitätsregeln und der Betriebsbedarf der Flotte erhöhen die Nachfrage nach kontinuierlicher Datenerfassung, Berichterstattung und Geräteüberwachung.
Welche Region wächst bis 2032 am schnellsten?
Der Nahe Osten und Afrika sollen bis 2032 mit einer CAGR von 9,01 % wachsen.
Was treibt die Nachfrage nach Fernschiffsüberwachung an?
Ein gemeldeter weltweiter Mangel von 39.100 Schiffsoffizieren im Jahr 2026 unterstützt den Bedarf an Ferndiagnose und automatisierten Alarmen.