
Tamanho e Participação do Mercado de Serviços Gerenciados de Windows Server
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 23.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.14 % |
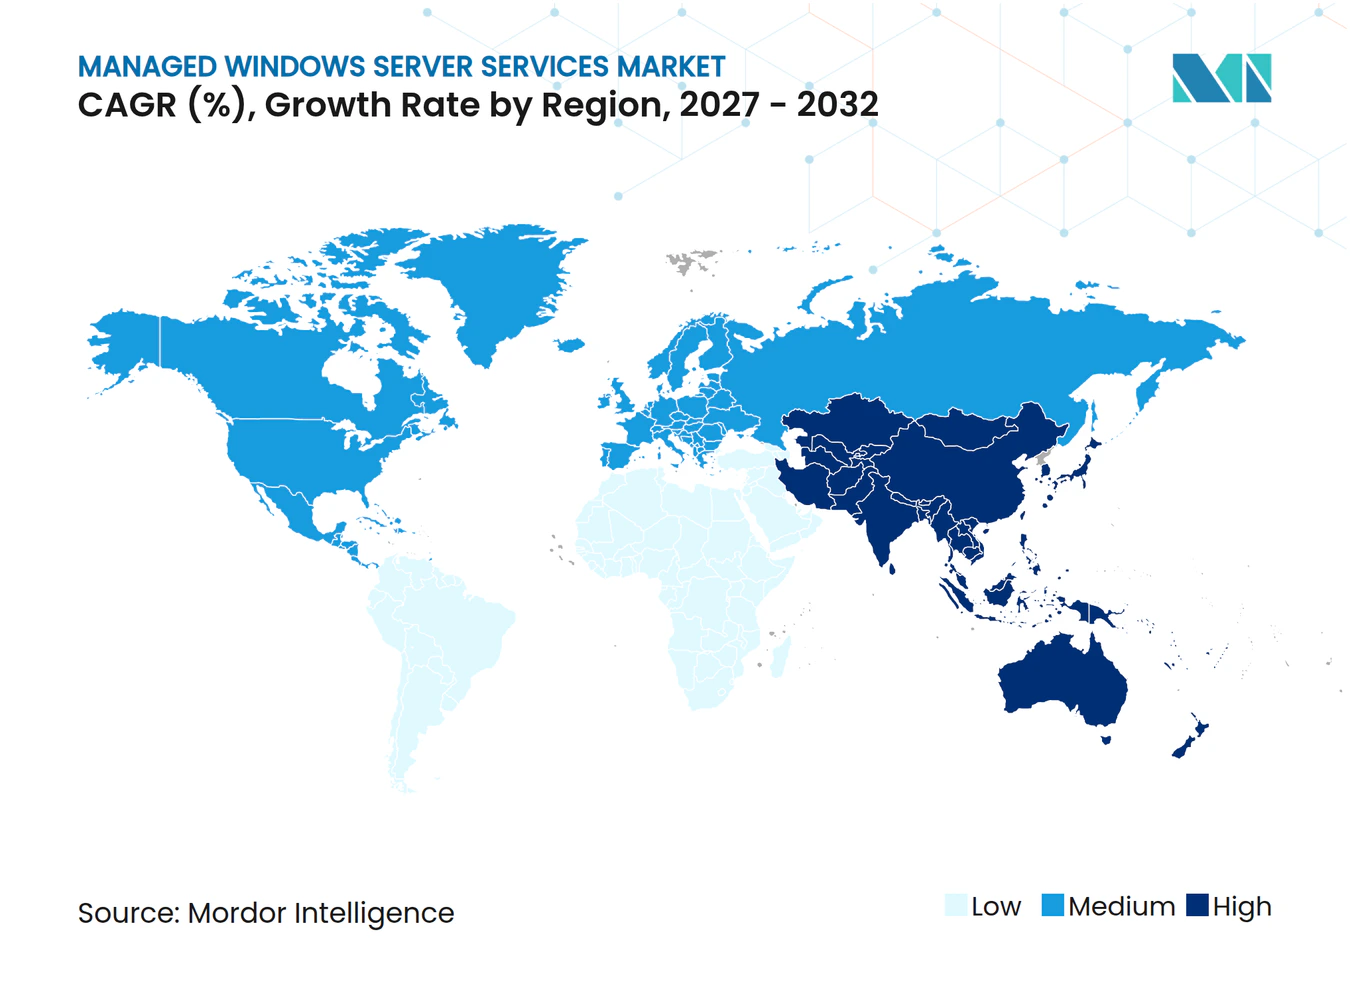
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Windows Server pela Mordor Intelligence
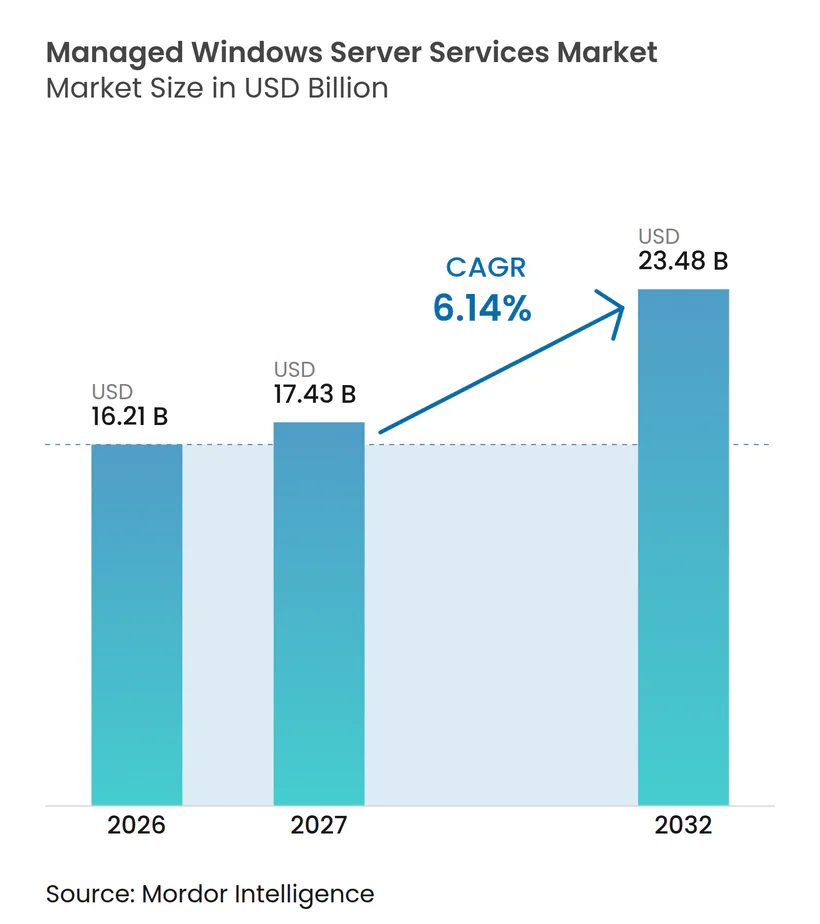
O tamanho do mercado de Serviços Gerenciados de Windows Server está projetado para expandir de 16,21 bilhões de USD em 2026 e 17,43 bilhões de USD em 2027 para 23,48 bilhões de USD até 2032, registrando um CAGR de 6,14% entre 2027 e 2032. O mercado de Serviços Gerenciados de Windows Server é sustentado por empresas que necessitam de suporte especializado para ambientes Windows complexos em infraestrutura on-premises e ambientes de nuvem. Os prazos do ciclo de vida dos servidores estão levando as organizações a reconsiderar os arranjos de correção, migração e atualização de segurança estendida. As obrigações regulatórias também estão tornando os controles operacionais confiáveis mais importantes em serviços financeiros e outros ambientes regulamentados. Os provedores que combinam administração de infraestrutura com serviços de segurança, gestão de identidade e resiliência estão melhor posicionados para contratos mais amplos. O mercado de Serviços Gerenciados de Windows Server também se beneficia da necessidade contínua de operar ambientes híbridos em vez de mover cada carga de trabalho para a nuvem pública.
Principais Conclusões do Relatório
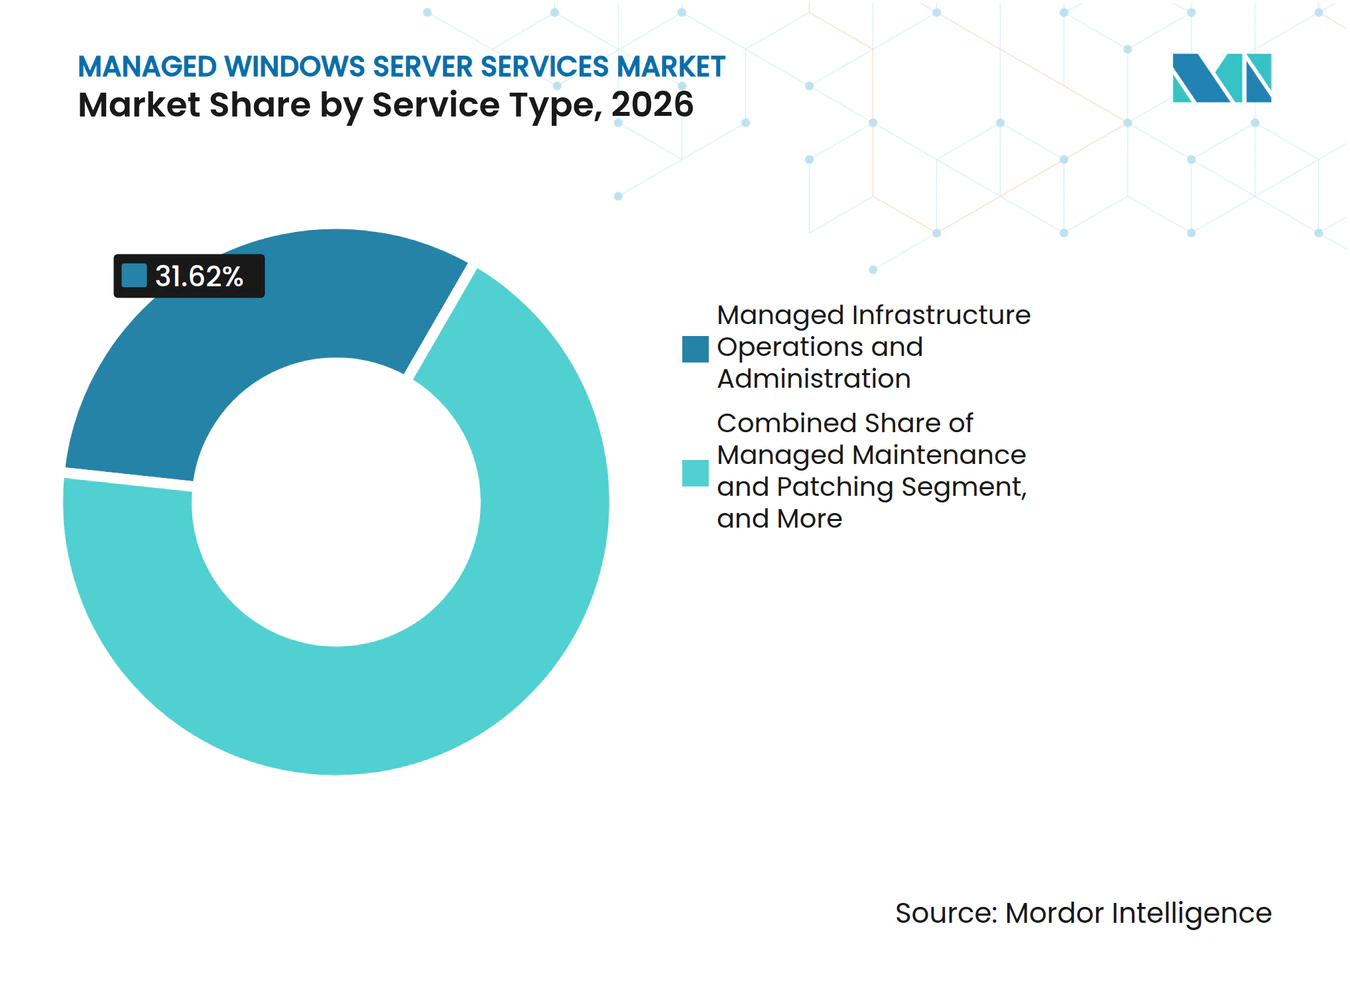
- Por tipo de serviço, Operações e Administração de Infraestrutura Gerenciada deteve 31,62% da participação do mercado de Serviços Gerenciados de Windows Server em 2026, enquanto Detecção Avançada de Ameaças e Segurança Gerenciada está projetada para expandir a um CAGR de 7,64% até 2032.
- Por modelo de implantação, a Nuvem Híbrida representou 40,29% da participação do mercado de Serviços Gerenciados de Windows Server em 2026 e está projetada para expandir a um CAGR de 7,93% até 2032.
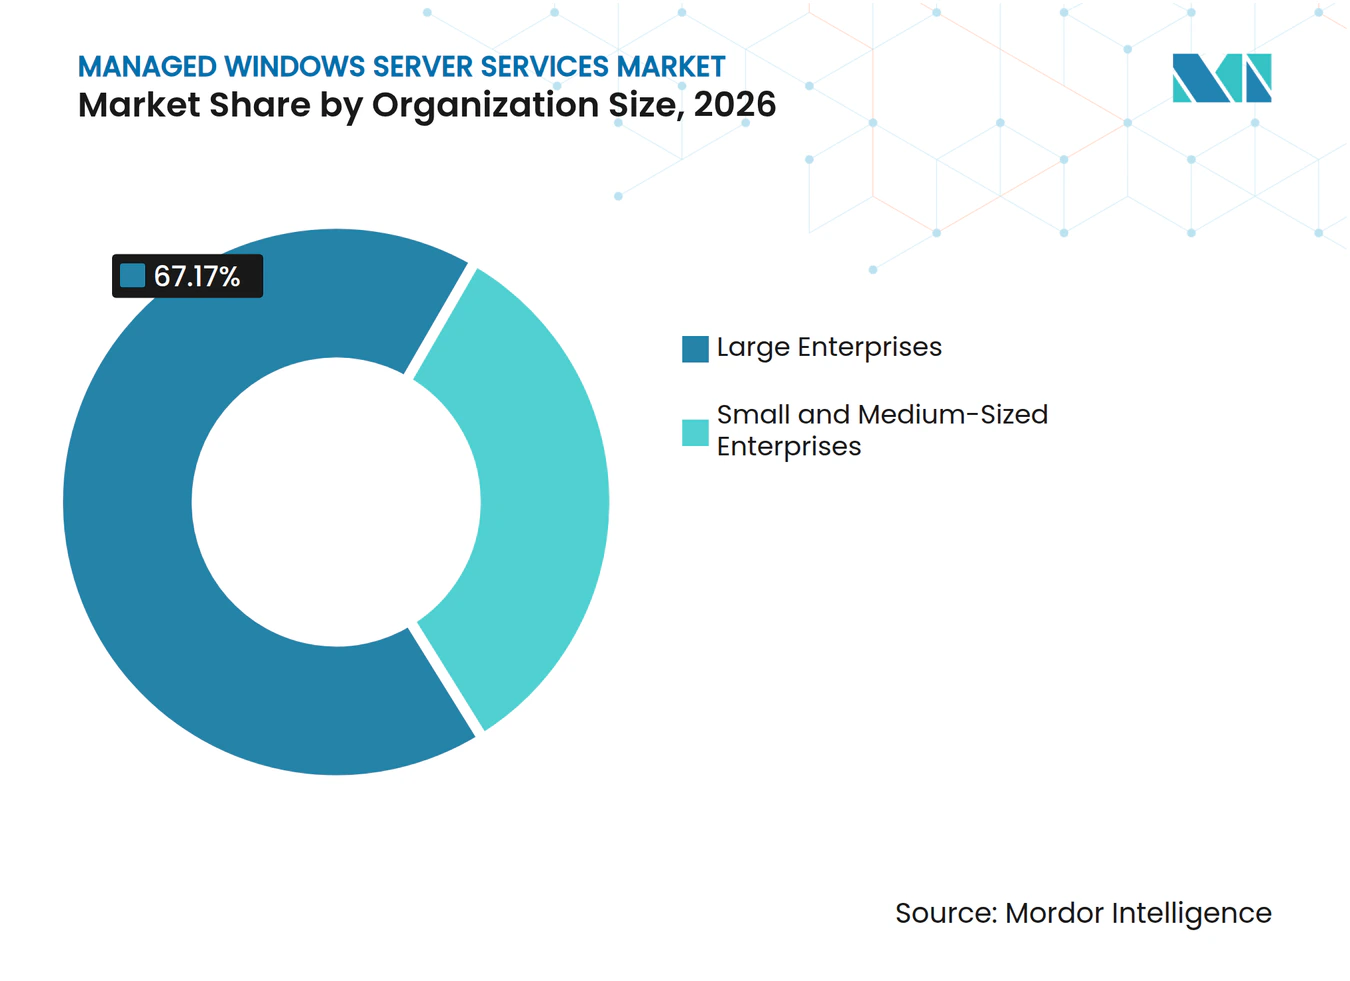
- Por tamanho da organização, as Grandes Empresas detiveram 67,17% da participação do mercado de Serviços Gerenciados de Windows Server em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 8,13% até 2032.
- Por setor do usuário final, o BFSI deteve 23,76% da participação do mercado de Serviços Gerenciados de Windows Server em 2026, enquanto Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 8,53% até 2032.
- Por geografia, a América do Norte deteve 36,12% da participação do mercado de Serviços Gerenciados de Windows Server em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 8,29% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade do Ambiente Windows em Nuvem Híbrida e Multinuvem | +2.0% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Requisitos de Ciclo de Vida e Suporte Estendido do Windows Server | +1.6% | Global, com ganhos iniciais em empresas digitalmente avançadas da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Infraestrutura Windows e Active Directory | +1.0% | América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Requisitos de Segurança, Conformidade e Ciberseguro | +0.9% | Global, com maior densidade na União Europeia e América do Norte | Médio prazo (2-4 anos) |
| Adoção do Azure Arc e Gestão Unificada de Servidores Híbridos | +0.7% | Mercados centrais da América do Norte e União Europeia, com ganhos iniciais na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Monitoramento, Correção e Remediação de Incidentes Assistidos por IA | +0.5% | Global, com implantação avançada na América do Norte e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do Ambiente Windows em Nuvem Híbrida e Multinuvem
O mercado de Serviços Gerenciados de Windows Server está ganhando suporte à medida que as empresas gerenciam cargas de trabalho do Windows Server em data centers on-premises, Azure, AWS e nuvens privadas. Esses ambientes exigem conhecimento de identidade, política, rede e operações de carga de trabalho que muitas equipes internas não conseguem manter com a mesma profundidade. Um estudo de 2025 encomendado pela Microsoft constatou que os usuários do Azure Arc obtiveram um retorno sobre o investimento de 304% em 3 anos e reduziram os custos de licenciamento do Windows Server e do SQL Server on-premises em 10% por meio da conversão para pagamento por uso. Um arquiteto de manufatura nesse estudo relatou que as atualizações e implantações de servidores levaram 75% menos tempo após a mudança. Quanto maior o número de planos de controle de nuvem, mais difícil se torna separar as operações de infraestrutura da governança de identidade, da política de rede e da gestão de segurança. Isso oferece aos provedores uma abertura para garantir contratos mais longos que abranjam vários serviços em vez de tarefas de administração isoladas.
Requisitos de Ciclo de Vida e Suporte Estendido do Windows Server
O mercado de Serviços Gerenciados de Windows Server tem uma fonte recorrente de demanda no cronograma de suporte a produtos da Microsoft. O Windows Server 2016 chega ao fim do suporte estendido em janeiro de 2027, o Windows Server 2019 em janeiro de 2029 e o Windows Server 2022 em outubro de 2031. Essas datas mantêm as decisões de migração, segurança e gestão de patches ativas durante todo o período de previsão. As Atualizações de Segurança Estendidas podem fornecer até 3 anos de atualizações de segurança críticas e importantes, mas não incluem novos recursos, correções não relacionadas à segurança ou suporte técnico. As organizações que utilizam essa ponte ainda precisam de um plano para a migração posterior, o que cria trabalho para os provedores que conseguem coordenar ambos os requisitos. Organizações de médio porte que adiaram a migração para a nuvem enfrentam ciclos de planejamento mais curtos e podem preferir serviços gerenciados que combinem registro, correção e suporte à migração.
Escassez de Especialistas em Infraestrutura Windows e Active Directory
O mercado de Serviços Gerenciados de Windows Server se beneficia quando as organizações não conseguem recrutar ou reter especialistas em Active Directory, Política de Grupo, funções do Windows Server e gestão de sistemas. A escassez transfere mais responsabilidade operacional das equipes internas de infraestrutura para os provedores de serviços. Os principais provedores estão respondendo com automação que reduz o trabalho manual por servidor, mantendo a supervisão de pessoal de operações experiente. A IBM relatou em março de 2026 que 53% das organizações utilizam agentes de IA para pelo menos um quarto das tarefas de ITOps, enquanto 86% ainda consideravam a supervisão humana crítica.[1] Essa combinação favorece os provedores que conseguem integrar automação com expertise sênior em operações Windows. Também pode ampliar a diferença entre grandes provedores com capacidade de investimento e empresas menores que dependem mais fortemente de entrega manual.
Requisitos de Segurança, Conformidade e Ciberseguro
O mercado de Serviços Gerenciados de Windows Server está cada vez mais vinculado à conformidade de patches, controles de contas privilegiadas e segurança de endpoints. O Regulamento de Resiliência Operacional Digital tornou-se aplicável às entidades financeiras da União Europeia em 17 de janeiro de 2025. Ele exige que as entidades abrangidas mantenham registros de provedores terceiros de TIC e avaliem sua resiliência operacional. Essas obrigações tornam a documentação de controle de acesso, gestão de chaves de criptografia, separação de rede e testes de continuidade mais importantes na seleção de provedores. O grupo de compras, portanto, se estende além da liderança de TI para as equipes de conformidade e risco. Os provedores que conseguem fornecer evidências claras de seus controles operacionais provavelmente serão participantes mais fortes em processos de aquisição regulamentados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Soberania de Dados e Acesso Privilegiado | -0.5% | União Europeia, Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Dependência de Fornecedor em Licenciamento Microsoft e Planos de Controle de Nuvem | -0.4% | Global, com maior relevância na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Risco de Tempo de Inatividade na Migração e Compatibilidade de Aplicações | -0.2% | Global, especialmente em manufatura e governo com grande legado tecnológico | Médio prazo (2-4 anos) |
| Escassez de Profissionais Sênior em Operações Windows nos Provedores de Serviços | -0.1% | América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Soberania de Dados e Acesso Privilegiado
O mercado de Serviços Gerenciados de Windows Server enfrenta limitações onde as organizações não conseguem separar a administração privilegiada dos dados sensíveis de identidade e configuração. As credenciais de Administrador de Domínio, substituições de Política de Grupo e a administração de autoridade de certificação exigem acesso profundo ao sistema. A Kyndryl relatou, no contexto do lançamento no Japão em maio de 2026, que 75% dos líderes de TI estavam preocupados com os riscos geopolíticos de dados em nuvem, e 65% haviam alterado as estratégias de fornecimento por causa das regulamentações de soberania.[2] As regras de residência local podem restringir a entrega a partir de centros offshore e exigir pessoal local para atualizar caches e processos de suporte. Esses arranjos aumentam os custos dos provedores e podem aumentar os tamanhos mínimos dos contratos. Podem deixar clientes menores com menos opções para serviços em conformidade com a soberania.
Dependência de Fornecedor em Licenciamento Microsoft e Planos de Controle de Nuvem
O mercado de Serviços Gerenciados de Windows Server pode ser restringido quando o Azure Arc vincula política, atualizações, monitoramento e licenciamento em um único plano de controle. As organizações podem depender simultaneamente do licenciamento do Windows Server, das assinaturas do Azure, do Defender para Servidores, do Azure Monitor e das configurações do Sentinel. Isso cria custos de migração para um cliente que deseja mudar de plataforma ou dividir as operações entre provedores. A Fujitsu utilizou o Azure Arc para 134 servidores e relatou uma economia de 40% nas taxas de licenciamento anuais após a migração para o consumo mensal por uso. O exemplo mostra o valor operacional de uma camada de gestão unificada, ao mesmo tempo em que demonstra por que futuras mudanças de plataforma podem se tornar mais difíceis. As ferramentas de gestão multinuvem podem reduzir essa restrição ao longo do tempo, mas os provedores com fortes qualificações Microsoft mantêm uma vantagem no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Segurança Aceleram Além da Manutenção de InfraestruturaOperações e Administração de Infraestrutura Gerenciada deteve 31,62% do tamanho do mercado de Serviços Gerenciados de Windows Server em 2026. As organizações utilizam esses serviços para provisionamento, configuração do sistema operacional, replicação do Active Directory, DNS e gestão de DHCP. Frequentemente utilizam equipes externas para liberar a equipe interna para trabalho em aplicações e sistemas de negócios. A demanda é estável porque as tarefas rotineiras de infraestrutura geralmente crescem com a frota instalada de servidores e instâncias de nuvem. Detecção Avançada de Ameaças e Segurança Gerenciada está projetada para expandir a um CAGR de 7,64% até 2032. Seu ritmo mais acelerado reflete a demanda por detecção gerenciada de endpoints, proteção contra ameaças de identidade e monitoramento em ambientes híbridos.
Manutenção e Correção Gerenciadas e Backup Gerenciado e Continuidade de Negócios permanecem importantes porque os prazos de suporte e as preocupações com ransomware aumentam a necessidade de processos de recuperação confiáveis. Os serviços de Migração, Modernização e Otimização são sustentados pelo fim do suporte ao Windows Server 2016 em janeiro de 2027. O Windows Server 2025, a versão atual do Canal de Manutenção de Longo Prazo da Microsoft, está disponível desde novembro de 2024 e tem suporte mainstream até novembro de 2029. A automação está se tornando mais relevante em ofertas gerenciadas avançadas, especialmente para monitoramento e resolução de incidentes. O DORA também aumenta o valor dos testes de resiliência documentados e dos arranjos de backup para as instituições financeiras afetadas. Isso transfere mais trabalho de backup e continuidade de uma capacidade incorporada para um serviço gerenciado separadamente.



Por Modelo de Implantação:
Nuvem Híbrida Impulsiona Demanda Sustentada, On-Premises Retém Importância EstratégicaA Nuvem Híbrida representou 40,29% do tamanho do mercado de Serviços Gerenciados de Windows Server em 2026 e está projetada para expandir a um CAGR de 7,93% até 2032. Grandes organizações comumente retêm algumas cargas de trabalho Windows no local por razões de latência, regulamentação, soberania ou necessidades de integração. Elas precisam de um modelo operacional que abranja essas cargas de trabalho juntamente com os locatários de nuvem pública. As implantações On-Premises permanecem relevantes em manufatura, governo e defesa, onde a tecnologia operacional e as cargas de trabalho sensíveis podem limitar a migração completa. Em maio de 2025, a Kyndryl e a Microsoft expandiram os serviços que utilizam o Azure Arc e o Azure Local em ambientes híbridos, multinuvem, de borda e de Internet das Coisas. Esse tipo de arranjo apoia os provedores que conseguem gerenciar um ambiente misto em vez de apenas um locatário de nuvem.
As implantações em Nuvem Pública são adequadas para clientes que aceitam planos de controle definidos pelo provedor e buscam consumo flexível. As implantações em Nuvem Privada permanecem relevantes para instituições que exigem ambientes de computação dedicados. As mudanças no licenciamento de virtualização também criaram trabalho de migração para provedores que conseguem mover e operar cargas de trabalho Windows em ambientes alternativos. Em março de 2026, a Red Hat e a AWS introduziram o licenciamento integrado do Windows para o Red Hat OpenShift Service na AWS.[3] A mudança integra o licenciamento do Windows ao consumo de computação da AWS para clientes que migram aplicações baseadas em Windows. Pode reduzir o atrito em projetos de migração para a nuvem que também exigem suporte operacional contínuo.
Por Tamanho da Organização:
Grandes Empresas Ancoram a Receita, PMEs Impulsionam o CrescimentoAs Grandes Empresas detiveram 67,17% do tamanho do mercado de Serviços Gerenciados de Windows Server em 2026. Seus ambientes Windows frequentemente incluem vários domínios do Active Directory, extensos requisitos de auditoria e sites em múltiplos locais. Essas organizações tendem a usar contratos plurianuais para correção, segurança e governança de identidade em muitos endpoints. Os acordos de nível de serviço abordam cada vez mais a conformidade de patches e o tempo de remediação. A escala desses requisitos favorece os provedores com recursos de entrega global e equipes especializadas experientes. Também oferece aos compradores uma alavancagem de negociação significativa ao adquirirem acordos amplos baseados em resultados.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 8,13% até 2032. Pacotes de assinatura padronizados podem trazer serviços de monitoramento, correção e segurança para organizações com frotas de servidores menores. A automação é importante porque os provedores precisam atender contratos menores sem depender do mesmo nível de esforço manual. Práticas comuns de conformidade, incluindo o alinhamento com o Estrutura de Cibersegurança do NIST e a certificação ISO 27001 para centros de entrega, estão se tornando mais relevantes para os compradores do mercado intermediário. Isso eleva o limiar básico de serviço para o setor de Serviços Gerenciados de Windows Server. Também torna mais difícil para os provedores que oferecem apenas administração de baixo custo sem controles operacionais maduros competirem em licitações formais.

Por Setor do Usuário Final:
BFSI Lidera, Saúde Acelera Mais RapidamenteO BFSI deteve 23,76% do tamanho do mercado de Serviços Gerenciados de Windows Server em 2026. O segmento utiliza plataformas complexas de banco central e seguros baseadas em Windows que exigem alta disponibilidade e supervisão regulatória rigorosa. O DORA exige que as entidades financeiras da União Europeia mantenham registros de relacionamentos com terceiros de TIC e avaliem os provedores relevantes. Esses requisitos tornam a resiliência, os controles de acesso e os processos de continuidade parte da devida diligência do provedor. Em setembro de 2025, a Kyndryl assinou um acordo de 6 anos com a Cesce para gerenciar e modernizar a infraestrutura de TI crítica enquanto apoia a conformidade com o DORA. Tais contratos ilustram por que a qualidade do serviço e as evidências regulatórias podem ter precedência sobre um foco restrito nas taxas de gestão.
Saúde e Ciências da Vida está projetada para expandir a um CAGR de 8,53% até 2032. A digitalização clínica e as obrigações de proteção de dados aumentam a importância do tempo de atividade, do backup e do acesso controlado aos sistemas de informação de saúde. TI e Telecomunicações, Governo e Setor Público, Manufatura, Varejo e Comércio Eletrônico e outros setores de usuários finais utilizam serviços gerenciados principalmente para melhorar a eficiência operacional. A Manufatura também enfrenta uma necessidade crescente de gerenciar interfaces baseadas em Windows que conectam tecnologia operacional e sistemas de controle industrial. Isso pode criar um requisito de gestão de segurança fora do escopo dos fornecedores tradicionais de controle industrial. Os provedores de Windows gerenciados com capacidades de infraestrutura e segurança podem atender a esse requisito dentro de um único modelo de serviço.
Análise Geográfica
Mercado de Serviços Gerenciados de Windows Server na América do Norte
A América do Norte detinha 36,12% do tamanho do mercado de Serviços Gerenciados de Windows Server em 2026. A região possui alta concentração de cargas de trabalho regulamentadas nos setores financeiro, de saúde e governamental. Conta também com um ecossistema maduro de plataformas em nuvem, parceiros Microsoft e provedores de serviços gerenciados. As organizações dos Estados Unidos estão gerenciando as transições do Windows Server 2016 ao mesmo tempo em que ampliam o uso do gerenciamento híbrido unificado. As exigências de ciberseguro relacionadas a correções e detecção de endpoints também sustentam a demanda por controles operacionais gerenciados.
Mercado de Serviços Gerenciados de Windows Server na EMEA e América do Sul
A Europa é a segunda maior área regional para o mercado de Serviços Gerenciados de Windows Server. Alemanha, Reino Unido, França, Itália e Espanha são importantes centros de demanda devido aos grandes parques empresariais e à regulamentação intensiva. O DORA está em vigor desde janeiro de 2025 e reforçou a necessidade de relacionamentos controlados com terceiros de TIC nos serviços financeiros. Os requisitos de entrega soberana e em conformidade da região criam uma categoria premium para provedores com capacidade local. Os mercados nrdico, do Leste Europeu e do Benelux também oferecem trabalhos de modernização vinculados a programas de governo digital. A América do Sul, o Oriente Médio e a África são mercados regionais menores, embora o Brasil e a Arábia Saudita apresentem atividade relacionada à digitalização de serviços financeiros e aos requisitos de nuvem governamental.
Mercado de Serviços Gerenciados de Windows Server na APAC
A Ásia-Pacífico deve se expandir a um CAGR de 8,29% até 2032. A China exige que os provedores equilibrem os programas de infraestrutura digital com os requisitos de entrega local para cargas de trabalho sensíveis. A Índia é tanto um centro de consumo de serviços gerenciados quanto um local de entrega para provedores globais. O Japão enfrenta pressão de mão de obra que torna mais difícil sustentar internamente as operações de infraestrutura Windows. Em maio de 2026, a Kyndryl lançou o Cloud Uplift Japan nas regiões Azure de Tóquio e Osaka para modernizar aplicações legadas, mantendo a residência de dados no Japão.[4] A Coreia do Sul e as economias do Sudeste Asiático acrescentam demanda por meio da adoção de nuvem por empresas menores e programas de digitalização pública.
Cenário Competitivo
Concentração do Mercado
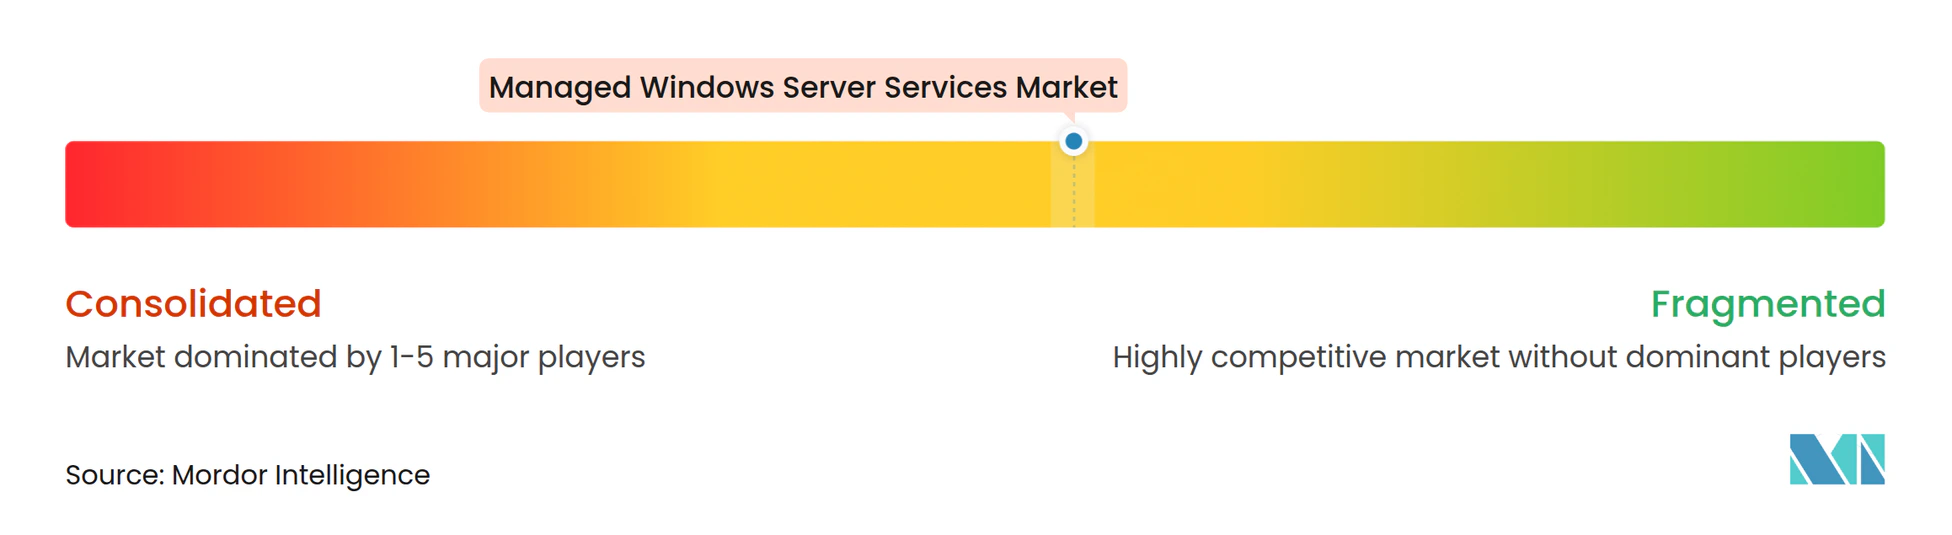
O mercado de Serviços Gerenciados de Windows Server é moderadamente fragmentado. Microsoft, IBM, Kyndryl, Accenture, DXC Technology, HCL Technologies, Tata Consultancy Services, Wipro, Capgemini e NTT DATA competem por contratos com grandes empresas, enquanto Ensono e Rackspace Technology atendem necessidades especializadas e regionais. A concorrência foi além da precificação de administração por servidor para plataformas que combinam automação, gestão de nuvem, identidade, segurança e resiliência. Os grandes provedores conseguem suportar ambientes complexos porque têm amplos recursos de entrega e relacionamentos estabelecidos com plataformas de nuvem. As empresas de médio porte ainda podem competir onde os clientes desejam suporte personalizado ou conhecimento local.
A Kyndryl expandiu sua capacidade relacionada à Microsoft por meio do Kyndryl Microsoft Acceleration Hub, lançado em julho de 2025 com o Azure AI Foundry e a tecnologia Copilot em sua abordagem de engajamento com clientes. A IBM lançou o Red Hat AI Inference e o Red Hat OpenShift Virtualization Service no IBM Cloud em maio de 2026 para ambientes híbridos gerenciados e com governança controlada. A DXC descreveu sua oferta de Serviços de Infraestrutura Global como uma abordagem de Operações Inteligentes liderada por humanos e impulsionada por IA em seu Formulário 10-K do exercício fiscal de 2026. Esses movimentos mostram como os provedores de serviços estão combinando pessoal operacional com automação. Também aumentam a importância de ferramentas que conseguem gerenciar nuvem híbrida, data center e operações de rede em conjunto.
A entrega soberana e regulamentada é uma oportunidade importante no mercado de Serviços Gerenciados de Windows Server. Os provedores que conseguem atender aos requisitos de residência, pessoal habilitado e conformidade contínua podem buscar contratos que são mais difíceis para provedores generalistas atenderem. Provedores menores nativos de nuvem podem usar ferramentas de hiperescaladores para reduzir a sobrecarga de entrega, mas podem ter mais dificuldade em atender às extensas expectativas de auditoria. O serviço de virtualização da IBM ilustra como os serviços de plataforma podem assumir parte do trabalho que antes estava inteiramente dentro de um contrato de serviço gerenciado. O resultado competitivo depende de os provedores conseguirem manter a responsabilidade pelo trabalho de segurança, identidade, conformidade e migração complexa.
Líderes do Setor de Serviços Gerenciados de Windows Server
-
Microsoft Corporation
-
IBM Corporation
-
Kyndryl Holdings, Inc.
-
Rackspace Technology, Inc.
-
NTT DATA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Windows Server Empresas cobertas neste relatório
- Microsoft Corporation
- IBM Corporation
- Kyndryl Holdings, Inc.
- Accenture plc
- DXC Technology Company
- HCL Technologies Limited
- Rackspace Technology, Inc.
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Verizon Communications Inc.
- Ensono, LLC
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Windows Server
- Maio de 2026: A Kyndryl lançou o Cloud Uplift Japan nas regiões Azure de Tóquio e Osaka, permitindo que as empresas modernizem aplicações legadas, incluindo cargas de trabalho AIX, IBM i, Linux no IBM Power e x86, enquanto retêm a residência completa de dados no Japão. A oferta incorpora capacidades de planejamento, migração, serviços gerenciados, IA, segurança e resiliência.
- Maio de 2026: A IBM anunciou o Red Hat AI Inference no IBM Cloud e o Red Hat OpenShift Virtualization Service no IBM Cloud, permitindo que as empresas operacionalizem a IA e executem cargas de trabalho virtualizadas, incluindo máquinas virtuais Windows, em um ambiente de nuvem híbrida gerenciado e com governança controlada.
- Março de 2026: A Red Hat e a AWS introduziram o licenciamento integrado do Windows para o Red Hat OpenShift Service na AWS, incorporando o licenciamento do Windows diretamente no consumo de computação da AWS para empresas que migram aplicações baseadas em Windows para a nuvem e reduzindo o atrito operacional para migrações de cargas de trabalho Windows gerenciadas.
- Novembro de 2025: A Kyndryl lançou uma estrutura de IA agêntica e serviços gerenciados para clientes de mainframe IBM Z, permitindo que os ambientes IBM z/OS utilizem IA agêntica para gestão de aplicações e infraestrutura, tratamento de incidentes e melhoria da agilidade operacional.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Windows Server
Os serviços gerenciados de Windows Server são soluções de gestão de TI terceirizadas nas quais um provedor terceiro especializado assume total responsabilidade operacional pela administração, hospedagem, otimização e segurança dos ambientes Microsoft Windows Server de uma empresa. Esses serviços abrangem todo o ciclo de vida da infraestrutura de servidores físicos, virtuais ou baseados em nuvem que executam o sistema operacional Windows Server, garantindo alta disponibilidade, desempenho máximo e conformidade regulatória sob Acordos de Nível de Serviço (SLAs) rigorosos.
O Relatório do Mercado de Serviços Gerenciados de Windows Server é Segmentado por Tipo de Serviço (Operações e Administração de Infraestrutura Gerenciada, Manutenção e Correção Gerenciadas, Backup Gerenciado e Continuidade de Negócios, Migração, Modernização e Otimização, Detecção Avançada de Ameaças e Segurança Gerenciada e Outros Tipos de Serviço), Modelo de Implantação (On-Premises, Nuvem Pública, Nuvem Privada e Nuvem Híbrida), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, Serviços Bancários, Financeiros e de Seguros (BFSI), Saúde e Ciências da Vida, Governo e Setor Público, Manufatura, Varejo e Comércio Eletrônico e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações e Administração de Infraestrutura Gerenciada |
| Manutenção e Correção Gerenciadas |
| Backup Gerenciado e Continuidade de Negócios |
| Migração, Modernização e Otimização |
| Detecção Avançada de Ameaças e Segurança Gerenciada |
| Outros Tipos de Serviço |
| On-Premises |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Operações e Administração de Infraestrutura Gerenciada | |
| Manutenção e Correção Gerenciadas | ||
| Backup Gerenciado e Continuidade de Negócios | ||
| Migração, Modernização e Otimização | ||
| Detecção Avançada de Ameaças e Segurança Gerenciada | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | On-Premises | |
| Nuvem Pública | ||
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Serviços Gerenciados de Windows Server?
O tamanho do mercado de Serviços Gerenciados de Windows Server é de 16,21 bilhões de USD em 2026 e está projetado para atingir 23,48 bilhões de USD até 2032 a um CAGR de 6,14%.
Qual tipo de serviço lidera os serviços gerenciados de Windows Server?
Operações e Administração de Infraestrutura Gerenciada lidera com uma participação de 31,62% em 2026.
Por que as empresas utilizam serviços gerenciados de Windows Server?
As organizações utilizam provedores para gerenciar infraestrutura híbrida, correção, sistemas de identidade, controles de segurança, backup e atividades de migração.
Qual modelo de implantação é mais importante para a gestão do Windows Server?
A Nuvem Híbrida lidera com uma participação de 40,29% em 2026 e está projetada para expandir a um CAGR de 7,93% até 2032.
Qual setor de usuário final tem a demanda mais forte?
O BFSI lidera com uma participação de 23,76% em 2026, enquanto Saúde e Ciências da Vida está projetada para expandir mais rapidamente a um CAGR de 8,53% até 2032.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 8,29% até 2032, enquanto a América do Norte lidera com uma participação de 36,12% em 2026.