
マネージド Windows サーバー サービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
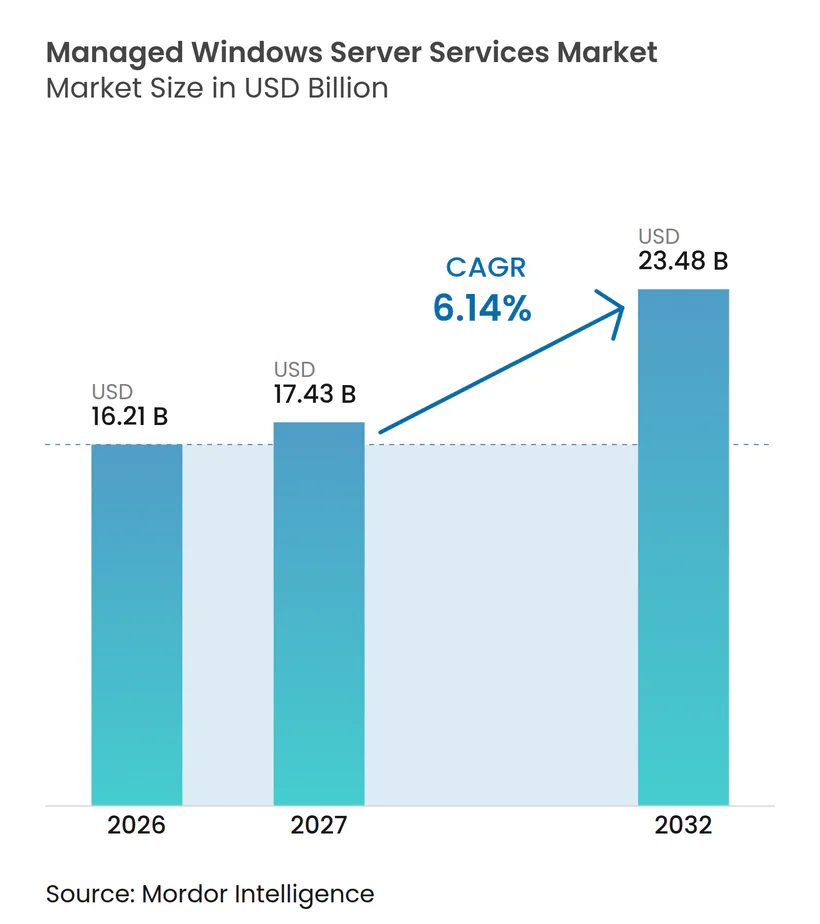
| 市場規模 (2027) | 17.43 十億米ドル |
| 市場規模 (2032) | 23.48 十億米ドル |
| 成長率 (2027 - 2032) | 6.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマネージド Windows サーバー サービス市場分析
マネージド Windows サーバー サービス市場規模は、2026年の16.21 ビリオン 米ドルおよび2027年の17.43 ビリオン 米ドルから、2032年までに23.48 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 6.14%を記録すると予測されます。マネージド Windows サーバー サービス市場は、オンプレミスインフラストラクチャおよびクラウド環境にわたる複雑な Windows 環境に対して専門的なサポートを必要とする企業によって支えられています。サーバーライフサイクルの期限が迫る中、組織はパッチ適用、移行、および延長セキュリティアップデートの取り決めを再検討することを余儀なくされています。規制上の義務も、金融サービスおよびその他の規制対象分野において信頼性の高い運用管理をより重要なものとしています。インフラストラクチャ管理にセキュリティ、アイデンティティ管理、およびレジリエンスサービスを組み合わせるプロバイダーは、より広範な契約において有利な立場にあります。マネージド Windows サーバー サービス市場はまた、すべてのワークロードをパブリッククラウドに移行するのではなく、ハイブリッド環境を継続的に運用する必要性からも恩恵を受けています。
主要レポートのポイント
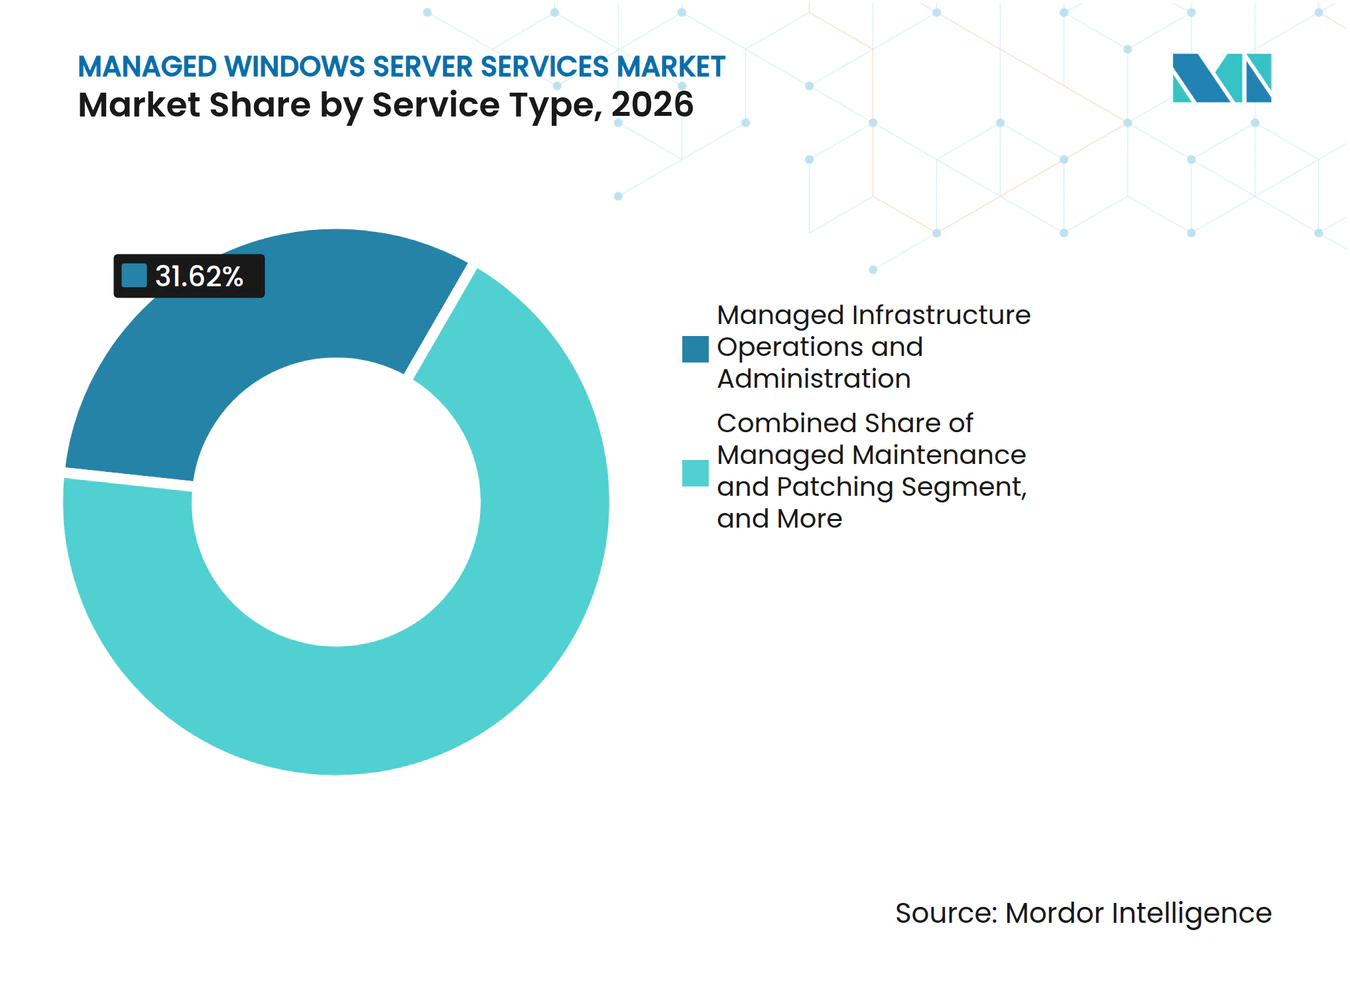
- サービスタイプ別では、マネージドインフラストラクチャ運用・管理が2026年のマネージド Windows サーバー サービス市場シェアの31.62%を占め、高度な脅威検知およびマネージドセキュリティは2032年にかけてCAGR 7.64%で拡大する見込みです。
- デプロイメントモデル別では、ハイブリッドクラウドが2026年のマネージド Windows サーバー サービス市場シェアの40.29%を占め、2032年にかけてCAGR 7.93%で拡大する見込みです。
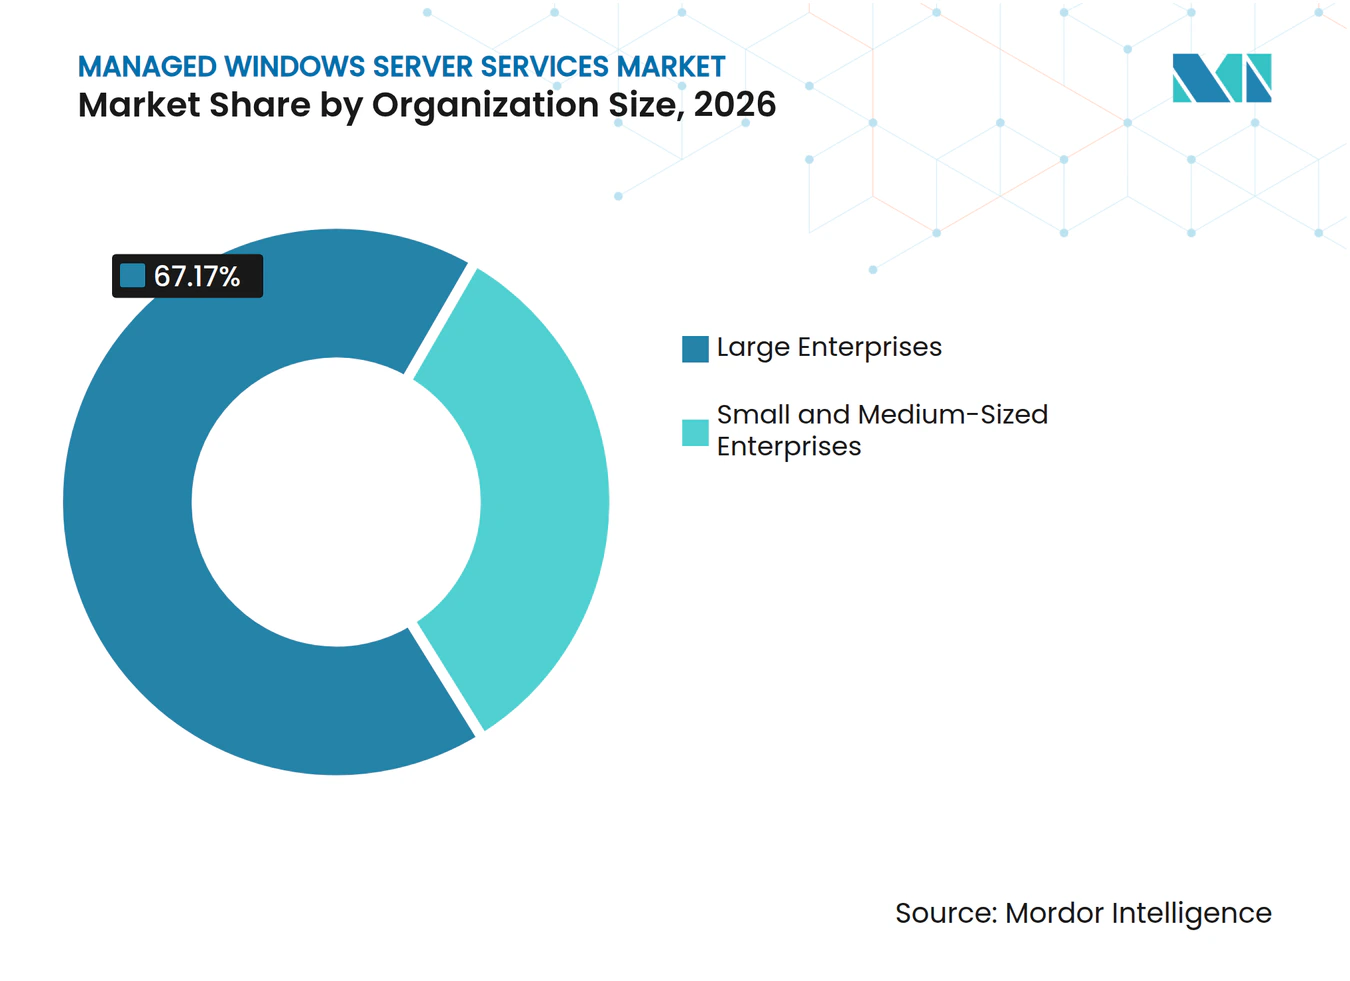
- 組織規模別では、大企業が2026年のマネージド Windows サーバー サービス市場シェアの67.17%を占め、中小企業は2032年にかけてCAGR 8.13%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のマネージド Windows サーバー サービス市場シェアの23.76%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 8.53%で拡大する見込みです。
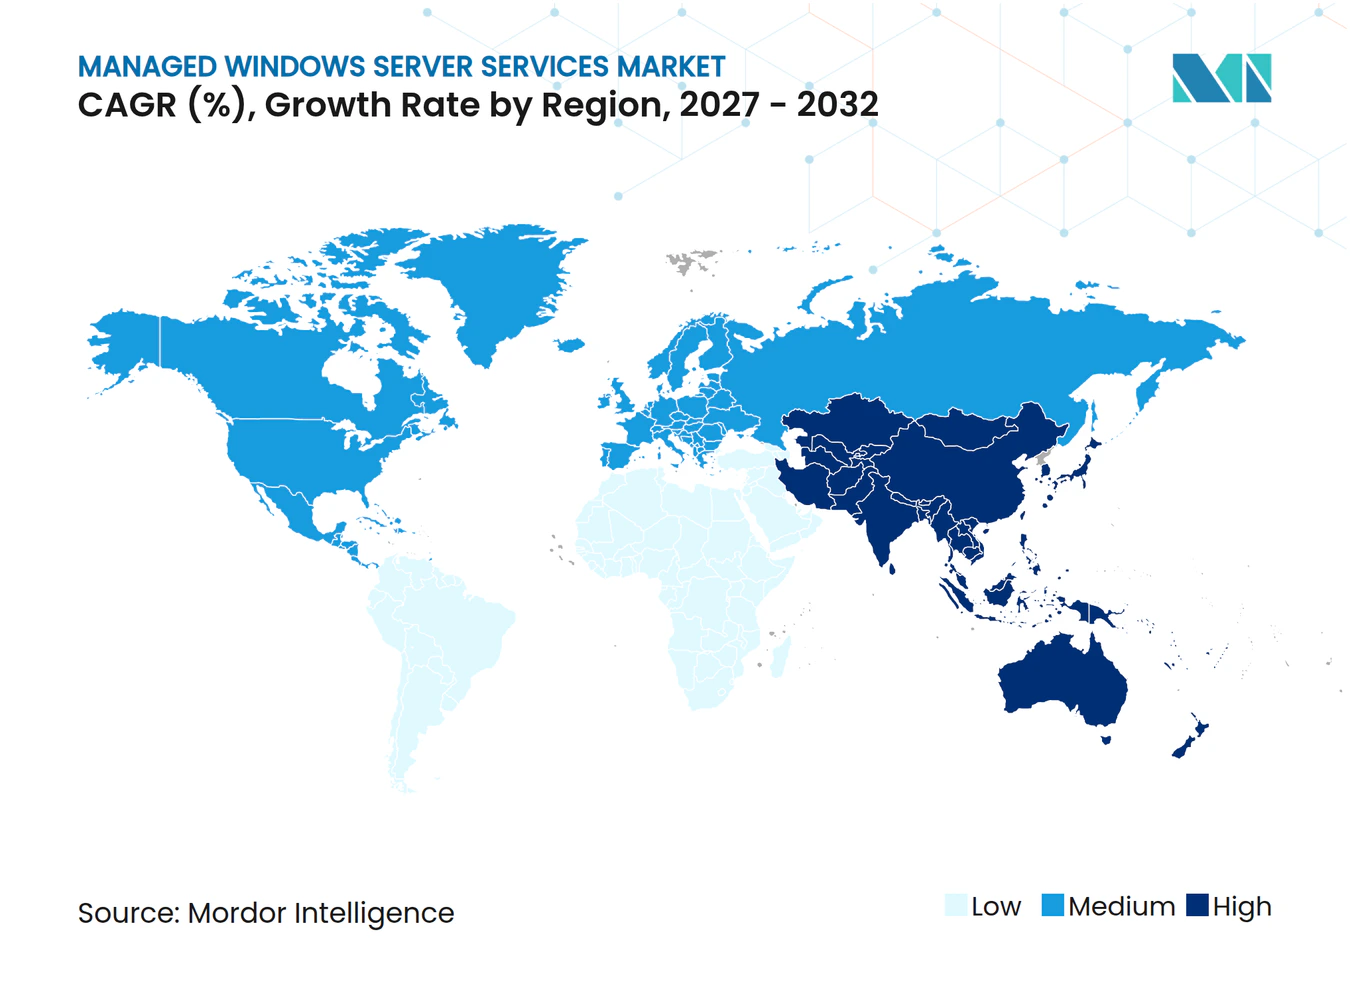
- 地域別では、北米が2026年のマネージド Windows サーバー サービス市場シェアの36.12%を占め、アジア太平洋地域は2032年にかけてCAGR 8.29%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウド Windows 環境の複雑性 | +2.0% | 北米およびヨーロッパに集中するグローバル | 長期(4年以上) |
| Windows サーバーライフサイクルおよび延長サポート要件 | +1.6% | 北米およびアジア太平洋地域のデジタルファースト企業における早期利益を含むグローバル | 中期(2~4年) |
| Windows インフラストラクチャおよびアクティブディレクトリ専門家の不足 | +1.0% | 北米およびヨーロッパ、アジア太平洋地域および中東・アフリカへの波及 | 長期(4年以上) |
| セキュリティ、コンプライアンス、およびサイバー保険要件 | +0.9% | 欧州連合および北米に最高密度を持つグローバル | 中期(2~4年) |
| Azure Arc および統合ハイブリッドサーバー管理の採用 | +0.7% | 北米および欧州連合のコア市場、アジア太平洋地域および中東・アフリカにおける早期利益 | 中期(2~4年) |
| AI支援型モニタリング、パッチ適用、およびインシデント修復 | +0.5% | 北米およびオーストラリアにおける高度な展開を含むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウド Windows 環境の複雑性
マネージド Windows サーバー サービス市場は、企業がオンプレミスデータセンター、Azure、AWS、およびプライベートクラウドにわたって Windows サーバーワークロードを管理するにつれて支持を得ています。これらの環境では、多くの内部チームが同等の深さで維持できないアイデンティティ、ポリシー、ネットワーキング、およびワークロード運用に関する知識が必要です。Microsoft が委託した2025年の調査によると、Azure Arc ユーザーは3年間で304%の投資収益率を達成し、従量課金制への移行によりオンプレミスの Windows サーバーおよび SQL サーバーのライセンスコストを10%削減したことが明らかになりました。同調査のある製造業アーキテクトは、変更後にサーバーのアップデートとロールアウトに要する時間が75%短縮されたと報告しています。クラウドコントロールプレーンの数が増えるほど、インフラストラクチャ運用をアイデンティティガバナンス、ネットワークポリシー、およびセキュリティ管理から切り離すことが困難になります。これにより、プロバイダーは孤立した管理タスクではなく、複数のサービスをカバーする長期契約を確保する機会を得ます。
Windows サーバーライフサイクルおよび延長サポート要件
マネージド Windows サーバー サービス市場は、Microsoft の製品サポートスケジュールに繰り返し発生する需要源を持っています。Windows Server 2016は2027年1月に延長サポートの終了を迎え、Windows Server 2019は2029年1月、Windows Server 2022は2031年10月に終了します。これらの日程により、予測期間全体を通じて移行、セキュリティ、およびパッチ管理に関する意思決定が継続的に行われます。延長セキュリティアップデートは最大3年間の重要なセキュリティアップデートを提供できますが、新機能、セキュリティ以外の修正、または技術サポートは含まれません。この移行措置を利用する組織は依然として後の移行計画を必要とし、これが両方の要件を調整できるプロバイダーに業務をもたらします。クラウド移行を遅らせた中規模組織は計画サイクルが短くなり、登録、パッチ適用、および移行サポートを組み合わせたマネージドサービスを好む可能性があります。
Windows インフラストラクチャおよびアクティブディレクトリ専門家の不足
マネージド Windows サーバー サービス市場は、組織がアクティブディレクトリ、グループポリシー、Windows サーバーロール、およびシステム管理の専門家を採用・確保できない場合に恩恵を受けます。この不足により、内部インフラストラクチャチームからサービスプロバイダーへとより多くの運用責任が移転します。主要プロバイダーは、経験豊富な運用スタッフによる監視を維持しながら、サーバーあたりの手作業を削減する自動化で対応しています。IBM は2026年3月に、53%の組織が ITOps タスクの少なくとも4分の1に AI エージェントを使用している一方、86%は依然として人間による監視が重要と考えていると報告しました。[1] この組み合わせは、自動化とシニア Windows 運用の専門知識を統合できるプロバイダーに有利に働きます。また、投資能力を持つ大規模プロバイダーと、手作業による提供により依存する小規模企業との間の格差を広げる可能性もあります。
セキュリティ、コンプライアンス、およびサイバー保険要件
マネージド Windows サーバー サービス市場は、パッチコンプライアンス、特権アカウント管理、およびエンドポイントセキュリティとの結びつきを強めています。デジタル運用レジリエンス法(DORA)は2025年1月17日に欧州連合の金融機関に適用されました。対象機関は ICT サードパーティプロバイダーの記録を維持し、その運用レジリエンスを評価することが求められます。これらの義務により、アクセス制御、暗号化キー管理、ネットワーク分離、および継続性テストの文書化がプロバイダー選定においてより重要になります。したがって、購買グループは IT リーダーシップを超えてコンプライアンスおよびリスクチームにまで拡大します。運用管理の明確な証拠を提供できるプロバイダーは、規制対象の調達プロセスにおいてより強力な参加者となる可能性が高いです。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データ主権および特権アクセスに関する懸念 | -0.5% | 欧州連合、アジア太平洋地域、および中東・アフリカ | 長期(4年上) |
| Microsoft ライセンスおよびクラウドコントロールプレーンにわたるベンダーロックイン | -0.4% | 北米およびヨーロッパに最大の関連性を持つグローバル | 長期(4年以上) |
| 移行ダウンタイムおよびアプリケーション互換性リスク | -0.2% | 特にレガシー依存度の高い製造業および政府機関を含むグローバル | 中期(2~4年) |
| サービスプロバイダーにおけるシニア Windows 運用人材の不足 | -0.1% | 北米およびヨーロッパ、アジア太平洋地域で新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
データ主権および特権アクセスに関する懸念
マネージド Windows サーバー サービス市場は、組織が特権管理を機密性の高いアイデンティティおよび構成データから切り離せない場合に制約に直面します。ドメイン管理者の認証情報、グループポリシーのオーバーライド、および証明機関の管理には深いシステムアクセスが必要です。Kyndryl は2026年5月の日本ローンチに関連して、IT リーダーの75%が地政学的なクラウドデータリスクを懸念しており、65%が主権規制のために調達戦略を変更したと報告しました。[2] 現地居住要件により、オフショアセンターからの提供が制限され、キャッシュの更新やサポートプロセスのために現地要員が必要となる場合があります。これらの取り決めはプロバイダーのコストを引き上げ、最低契約規模を増大させる可能性があります。また、主権準拠サービスの選択肢が少ない小規模クライアントを残す可能性もあります。
Microsoft ライセンスおよびクラウドコントロールプレーンにわたるベンダーロックイン
マネージド Windows サーバー サービス市場は、Azure Arc がポリシー、アップデート、モニタリング、およびライセンスを一つのコントロールプレーン内でリンクする場合に制約を受ける可能性があります。組織は Windows サーバーライセンス、Azure サブスクリプション、Defender for Servers、Azure Monitor、および Sentinel の構成に同時に依存する場合があります。これにより、プラットフォームを変更したい、または運用を複数のプロバイダーに分割したいクライアントに切り替えコストが生じます。Fujitsu は134台のサーバーに Azure Arc を使用し、月次従量課金制への移行後に年間ライセンス料が40%削減されたと報告しました。この事例は統合管理レイヤーの運用上の価値を示すと同時に、将来のプラットフォーム変更がより困難になる理由も示しています。マルチクラウド管理ツールは時間の経過とともにこの制約を軽減する可能性がありますが、強力な Microsoft 資格を持つプロバイダーは近期において優位性を保持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
セキュリティサービスがインフラストラクチャメンテナンスを超えて加速マネージドインフラストラクチャ運用・管理は2026年のマネージド Windows サーバー サービス市場規模の31.62%を占めました。組織はプロビジョニング、オペレーティングシステム構成、アクティブディレクトリレプリケーション、DNS、および DHCP 管理にこれらのサービスを使用します。内部スタッフをアプリケーションおよびビジネスシステム業務に集中させるために外部チームを活用することが多いです。ルーティンなインフラストラクチャタスクは一般的にサーバーおよびクラウドインスタスのインストールベースとともに増加するため、需要は安定しています。高度な脅威検知およびマネージドセキュリティは2032年にかけてCAGR 7.64%で拡大する見込みです。その速いペースは、ハイブリッド環境全体にわたるマネージドエンドポイント検知、アイデンティティ脅威保護、およびモニタリングへの需要を反映しています。
マネージドメンテナンス・パッチ適用およびマネージドバックアップ・事業継続は、サポート期限とランサムウェアへの懸念が信頼性の高いリカバリプロセスの必要性を高めているため、引き続き重要です。移行、モダナイゼーション、および最適化サービスは、Windows Server 2016の2027年1月のサポート終了によって支えられています。Microsoft の現行の長期サービスチャネルリリースである Windows Server 2025は2024年11月から利用可能となっており、2029年11月までメインストリームサポートが提供されます。自動化は、特にモニタリングおよびインシデント解決において、高度なマネージドオファリングでより重要性を増しています。DORA はまた、影響を受ける金融機関に対して文書化されたレジリエンステストおよびバックアップ取り決めの価値を高めます。これにより、より多くのバックアップおよび継続性業務が組み込み機能から個別に管理されるサービスへと移行します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
ハイブリッドクラウドが持続的需要を牽引、オンプレミスが戦略的重要性を維持ハイブリッドクラウドは2026年のマネージド Windows サーバー サービス市場規模の40.29%を占め、2032年にかけてCAGR 7.93%で拡大する見込みです。大規模組織は、レイテンシ、規制、主権、または統合ニーズのために一部の Windows ワークロードをオンサイトで保持することが一般的です。これらのワークロードとパブリッククラウドテナントをカバーする単一の運用モデルが必要です。オンプレミス展開は、運用技術および機密性の高いワークロードが完全な移行を制限する可能性がある製造業、政府機関、および防衛分野で引き続き重要です。2025年5月、Kyndryl と Microsoft は、ハイブリッド、マルチクラウド、エッジ、およびモノのインターネット環境にわたって Azure Arc および Azure Local を使用するサービスを拡大しました。このような取り決めは、クラウドテナントのみではなく混在した環境を管理できるプロバイダーを支援します。
パブリッククラウド展開は、プロバイダー定義のコントロールプレーンを受け入れ、柔軟な消費を求めるクライアントに適しています。プライベートクラウド展開は、専用のコンピューティング環境を必要とする機関に引き続き関連性があります。仮想化ライセンスの変更も、代替環境で Windows ワークロードを移行・運用できるプロバイダーに移行業務をもたらしています。2026年3月、Red Hat と AWS は AWS 上の Red Hat OpenShift サービスに統合 Windows ライセンスを導入しました。[3] この変更により、Windows ベースのアプリケーションを移行するクライアントの AWS コンピューティング消費に Windows ライセンスが統合されます。継続的な運用サポートも必要とするクラウド移行プロジェクトの摩擦を軽減できます。
組織規模別:
大企業が収益を支え、中小企業が成長を牽引大企業は2026年のマネージド Windows サーバー サービス市場規模の67.17%を占めました。これらの Windows 環境には複数のアクティブディレクトリドメイン、広範な監査要件、および複数拠点が含まれることが多いです。これらの組織は多数のエンドポイントにわたるパッチ適用、セキュリティ、およびアイデンティティガバナンスのために複数年契約を使用する傾向があります。サービスレベル契約はパッチコンプライアンスおよび修復までの時間をますます対象とするようになっています。これらの要件の規模は、グローバルな提供リソースと経験豊富な専門チームを持つプロバイダーに有利に働きます。また、広範な成果ベースの契約を調達する際に、購買者に有意義な交渉力を与えます。
中小企業は2032年にかけてCAGR 8.13%で拡大する見込みです。標準化されたサブスクリプションパッケージにより、より小規模なサーバーフリートを持つ組織にモニタリング、パッチ適用、およびセキュリティサービスを提供できます。プロバイダーが同レベルの手作業に依存せずに小規模契約にサービスを提供する必要があるため、自動化が重要です。NIST サイバーセキュリティフレームワークへの準拠や提供センターの ISO 27001 認証取得を含む一般的なコンプライアンス慣行は、ミッドマーケットの購買者にとってより重要になっています。これにより、マネージド Windows サーバー サービス産業の基本的なサービス水準が引き上げられます。また、成熟した運用管理なしに低コストの管理のみを提供するプロバイダーが正式な入札で競争することをより困難にします。

エンドユーザー産業別:
BFSI がリード、ヘルスケアが最速で加速BFSI は2026年のマネージド Windows サーバー サービス市場規模の23.76%を占めました。このセグメントは、高可用性と厳格な規制監督を必要とする複雑な Windows ベースのコアバンキングおよび保険プラットフォームを使用しています。DORA は欧州連合の金融機関に ICT サードパーティ関係の登録を維持し、関連プロバイダーを評価することを求めています。これらの要件により、レジリエンス、アクセス制御、および継続性プロセスがプロバイダーのデューデリジェンスの一部となります。2025年9月、Kyndryl は Cesce と6年間の契約を締結し、DORA コンプライアンスをサポートしながら重要な IT インフラストラクチャを管理・モダナイズすることになりました。このような契約は、サービス品質と規制上の証拠が管理費用への狭い焦点よりも優先される理由を示しています。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 8.53%で拡大する見込みです。臨床デジタル化とデータ保護義務により、医療情報システムへの稼働時間、バックアップ、および制御されたアクセスの重要性が高まっています。IT および通信、政府・公共部門、製造業、小売・電子商取引、およびその他のエンドユーザー産業は、主に運用効率の向上のためにマネージドサービスを使用しています。製造業はまた、運用技術と産業制御システムを接続する Windows ベースのインターフェースを管理する必要性の高まりにも直面しています。これにより、従来の産業制御ベンダーの範囲外にセキュリティ管理要件が生じる可能性があります。インフラストラクチャとセキュリティの両方の能力を持つマネージド Windows プロバイダーは、単一のサービスモデル内でその要件に対応できます。
地域分析
北米マネージド Windows サーバー サービス市場
北米は2026年のマネージド Windows サーバー サービス市場規模の36.12%を占めました。同地域には、規制を受けた金融、ヘルスケア、および政府のワークロードが高度に集中しています。また、クラウドプラットフォーム、Microsoftパートナー、およびマネージドサービスプロバイダーの成熟したエコシステムも存在します。米国の組織は、Windows Server 2016の移行を管理しながら、統合ハイブリッド管理の活用を拡大しています。パッチ適用およびエンドポイント検出に関するサイバー保険の要件も、マネージドオペレーショナルコントロールへの需要を支えています。
EMEAおよび南米マネージド Windows サーバー サービス市場
欧州はマネージド Windows サーバー サービス市場において第2位の地域です。ドイツ、英国、フランス、イタリア、およびスペインは、大規模なエンタープライズ資産と厳格な規制により、重要な需要拠点となっています。DORAは2025年1月より適用が開始され、金融サービスにおける管理されたICTサードパーティ関係の必要性を強化しました。同地域のソブリンおよびコンプライアンス準拠のデリバリー要件は、ローカル対応能力を持つプロバイダーにとってプレミアムカテゴリーを形成しています。北欧、東欧、およびベネルクス市場も、デジタル政府プログラムに関連したモダナイゼーション案件を提供しています。南米、中東、およびアフリカは規模の小さい地域市場ですが、ブラジルおよびサウジアラビアでは金融サービスのデジタル化および政府クラウド要件に関連した活動が見られます。
アジア太平洋マネージド Windows サーバー サービス市場
アジア太平洋地域は2032年までに8.29%のCAGRで拡大すると予測されています。中国では、プロバイダーがデジタルインラプログラムと機密ワークロードに対するローカルデリバリー要件のバランスを取ることが求められています。インドはマネージドサービスの消費拠点であると同時に、グローバルプロバイダーのデリバリー拠点でもあります。日本では労働力不足の圧力により、社内でのWindowsインフラ運用の継続がより困難になっています。2026年5月、Kyndrylは東京およびOsaka AzureリージョンにてCloud Uplift Japanを立ち上げ、日本国内のデータレジデンシーを維持しながらレガシーアプリケーションのモダナイゼーションを推進しました。[4] 韓国および東南アジア諸国も、中小企業によるクラウド導入および公共デジタル化プログラムを通じて需要を加えています。
競合環境
市場集中度
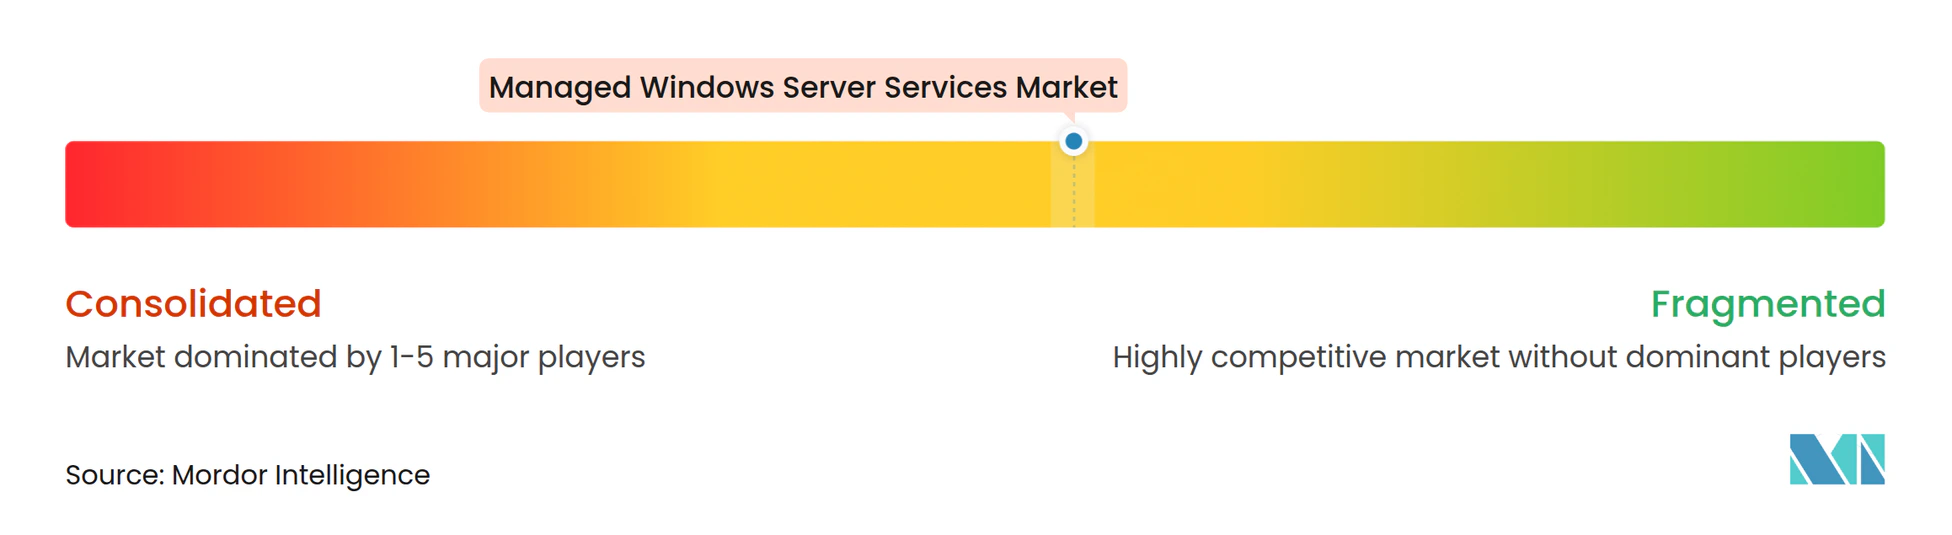
マネージド Windows サーバー サービス市場は適度に断片化されています。Microsoft、IBM、Kyndryl、Accenture、DXC Technology、HCL Technologies、Tata Consultancy Services、Wipro、Capgemini、および NTT DATA が大企業向け契約を競い合う一方、Ensono と Rackspace Technology は専門的および地域的なニーズに対応しています。競争はサーバーあたりの管理価格設定を超えて、自動化、クラウド管理、アイデンティティ、セキュリティ、およびレジリエンスを組み合わせたプラットフォームへと移行しています。大規模プロバイダーは広範な提供リソースとクラウドプラットフォームとの確立された関係を持つため、複雑な環境をサポートできます。ミッドマーケット企業は、クライアントがカスタマイズされたサポートや現地の知識を求める場合に依然として競争できます。
Kyndryl は、2025年7月に Azure AI Foundry および Copilot テクノロジーをクライアントエンゲージメントアプローチに組み込んで立ち上げた Kyndryl Microsoft Acceleration Hub を通じて、Microsoft 関連の能力を拡大しました。IBM は2026年5月に IBM Cloud 上の Red Hat AI Inference および IBM Cloud 上の Red Hat OpenShift 仮想化サービスを立ち上げ、マネージドかつガバナンス管理されたハイブリッド環境で AI を運用化し仮想化ワークロードを実行できるようにしました。DXC は2026年度の Form 10-K において、グローバルインフラストラクチャサービスオファリングを人間主導・AI 駆動のインテリジェントオペレーションアプローチとして説明しました。これらの動きは、サービスプロバイダーが運用要員と自動化を組み合わせている方法を示しています。また、ハイブリッドクラウド、データセンター、およびネットワーク運用を一緒に管理できるツールの重要性も高めています。
主権準拠の提供はマネージド Windows サーバー サービス市場における重要な機会です。居住要件、クリアランス取得済み要員、および継続的コンプライアンス要件を満たせるプロバイダーは、ジェネラリストプロバイダーが対応しにくい契約を追求できます。クラウドネイティブの小規模プロバイダーはハイパースケーラーツールを使用して提供オーバーヘッドを削減できますが、広範な監査要件を満たすことがより困難な場合があります。IBM の仮想化サービスは、プラットフォームサービスがかつてマネージドサービス契約内に完全に含まれていた業務の一部を引き受ける方法を示しています。競争上の結果は、プロバイダーがセキュリティ、アイデンティティ、コンプライアンス、および複雑な移行業務の責任を維持できるかどうかにかかっています。
マネージド Windows サーバー サービス産業リーダー
-
Microsoft Corporation
-
IBM Corporation
-
Kyndryl Holdings, Inc.
-
Rackspace Technology, Inc.
-
NTT DATA Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド Windows サーバー サービス市場 このレポートでカバーされる企業
- Microsoft Corporation
- IBM Corporation
- Kyndryl Holdings, Inc.
- Accenture plc
- DXC Technology Company
- HCL Technologies Limited
- Rackspace Technology, Inc.
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Verizon Communications Inc.
- Ensono, LLC
最近の産業開発事情 マネージド Windows サーバー サービス市場
- 2026年5月:Kyndryl は東京および大阪の Azure リージョンで Cloud Uplift Japan を立ち上げ、AIX、IBM i、IBM Power 上の Linux、および x86 ワークロードを含むレガシーアプリケーションのモダナイゼーションを可能にしながら、日本国内での完全なデータ居住を維持しました。このオファリングには計画、移行、マネージドサービス、AI、セキュリティ、およびレジリエンス能力が組み込まれています。
- 2026年5月:IBM は IBM Cloud 上の Red Hat AI Inference および IBM Cloud 上の Red Hat OpenShift 仮想化サービスを発表し、企業がマネージドかつガバナンス管理されたハイブリッドクラウド環境で AI を運用化し、Windows 仮想マシンを含む仮想化ワークロードを実行できるようにしました。
- 2026年3月:Red Hat と AWS は AWS 上の Red Hat OpenShift サービスに統合 Windows ライセンスを導入し、Windows ベースのアプリケーションをクラウドに移行する企業向けに Windows ライセンスを AWS コンピューティング消費に直接組み込み、マネージド Windows ワークロード移行の運用上の摩擦を低減しました。
- 2025年11月:Kyndryl は IBM Z メインフレームの顧客向けにエージェント型 AI フレームワークおよびマネージドサービスを立ち上げ、IBM z/OS 環境がアプリケーションおよびインフラストラクチャ管理、インシデント対応、および運用アジリティ向上のためにエージェント型 AI を使用できるようにしました。
グローバルマネージド Windows サーバー サービス市場レポートの範囲
マネージド Windows サーバーサービスとは、専門のサードパーティプロバイダーが企業の Microsoft Windows サーバー環境の管理、ホスティング、最適化、およびセキュリティに対して完全な運用責任を負うアウトソーシング型 IT 管理ソリューションです。これらのサービスは、Windows サーバーオペレーティングシステムを実行する物理、仮想、またはクラウドベースのサーバーインフラストラクチャのライフサイクル全体を網羅し、厳格なサービスレベル契約(SLA)のもとで高可用性、最高のパフォーマンス、および規制コンプライアンスを確保します。
マネージド Windows サーバー サービス市場レポートは、サービスタイプ(マネージドインフラストラクチャ運用・管理、マネージドメンテナンス・パッチ適用、マネージドバックアップ・事業継続、移行・モダナイゼーション・最適化、高度な脅威検知およびマネージドセキュリティ、その他のサービタイプ)、デプロイメントモデル(オンプレミス、パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、組織規模(大企業および中小企業)、エンドユーザー産業(IT および通信、銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、政府・公共部門、製造業、小売・電子商取引、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドインフラストラクチャ運用・管理 |
| マネージドメンテンス・パッチ適用 |
| マネージドバックアップ・事業継続 |
| 移行・モダナイゼーション・最適化 |
| 高度な脅威検知およびマネージドセキュリティ |
| その他のサービスタイプ |
| オンプレミス |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| 大企業 |
| 中小企業 |
| IT および通信 |
| 銀行・金融サービス・保険(BFSI) |
| ヘルスケアおよびライフサイエンス |
| 政府・公共部門 |
| 製造業 |
| 小売・電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドインフラストラクチャ運用・管理 | |
| マネージドメンテンス・パッチ適用 | ||
| マネージドバックアップ・事業継続 | ||
| 移行・モダナイゼーション・最適化 | ||
| 高度な脅威検知およびマネージドセキュリティ | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | オンプレミス | |
| パブリッククラウド | ||
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | IT および通信 | |
| 銀行・金融サービス・保険(BFSI) | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府・公共部門 | ||
| 製造業 | ||
| 小売・電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド Windows サーバー サービス市場の規模はどのくらいですか?
マネージド Windows サーバー サービス市場規模は2026年に16.21 ビリオン 米ドルであり、CAGR 6.14%で2032年までに23.48 ビリオン 米ドルに達する見込みです。
どのサービスタイプがマネージド Windows サーバー サービスをリードしていますか?
マネージドインフラストラクチャ運用・管理が2026年に31.62%のシェアでリードしています。
企業がマネージド Windows サーバー サービスを使用する理由は何ですか?
組織はハイブリッドインフラストラクチャ、パッチ適用、アイデンティティシステム、セキュリティ管理、バックアップ、および移行活動を管理するためにプロバイダーを使用しています。
Windows サーバー管理において最も重要なデプロイメントモデルはどれですか?
ハイブリッドクラウドが2026年に40.29%のシェアでリードし、2032年にかけてCAGR 7.93%で拡大する見込みです。
最も強い需要を持つエンドユーザーセクターはどこですか?
BFSI が2026年に23.76%のシェアでリードし、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 8.53%で最速の拡大が見込まれています。
最も速く拡大する見込みの地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 8.29%で拡大する見込みであり、北米は2026年に36.12%のシェアでリードしています。