
Tamaño y Participación del Mercado de Servicios Administrados de Windows Server
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 23.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Administrados de Windows Server por Mordor Intelligence
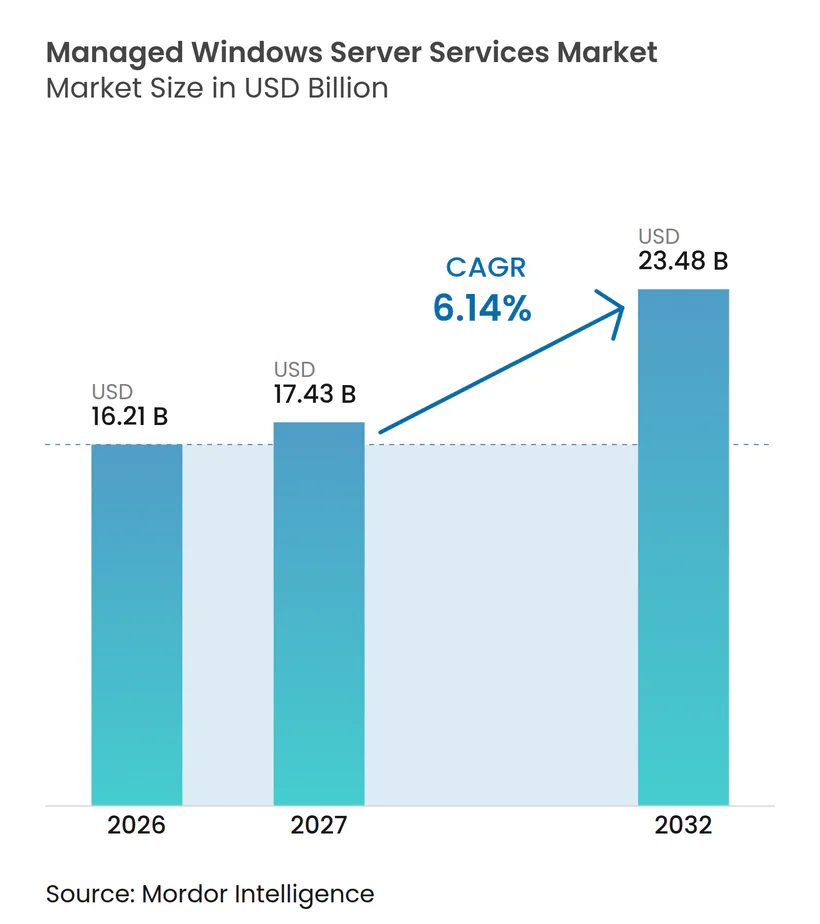
Se proyecta que el tamaño del mercado de Servicios Administrados de Windows Server se expanda desde 16,21 mil millones de USD en 2026 y 17,43 mil millones de USD en 2027 hasta 23,48 mil millones de USD en 2032, registrando una CAGR del 6,14% entre 2027 y 2032. El mercado de Servicios Administrados de Windows Server cuenta con el respaldo de empresas que necesitan soporte especializado para entornos Windows complejos en infraestructura local y entornos de nube. Los plazos del ciclo de vida del servidor están impulsando a las organizaciones a reconsiderar los acuerdos de parcheo, migración y actualizaciones de seguridad extendidas. Las obligaciones regulatorias también están haciendo que los controles operativos confiables sean más importantes en los servicios financieros y otros entornos regulados. Los proveedores que combinan la administración de infraestructura con servicios de seguridad, gestión de identidades y resiliencia están mejor posicionados para contratos más amplios. El mercado de Servicios Administrados de Windows Server también se beneficia de la necesidad continua de operar entornos híbridos en lugar de mover cada carga de trabajo a la nube pública.
Conclusiones Clave del Informe
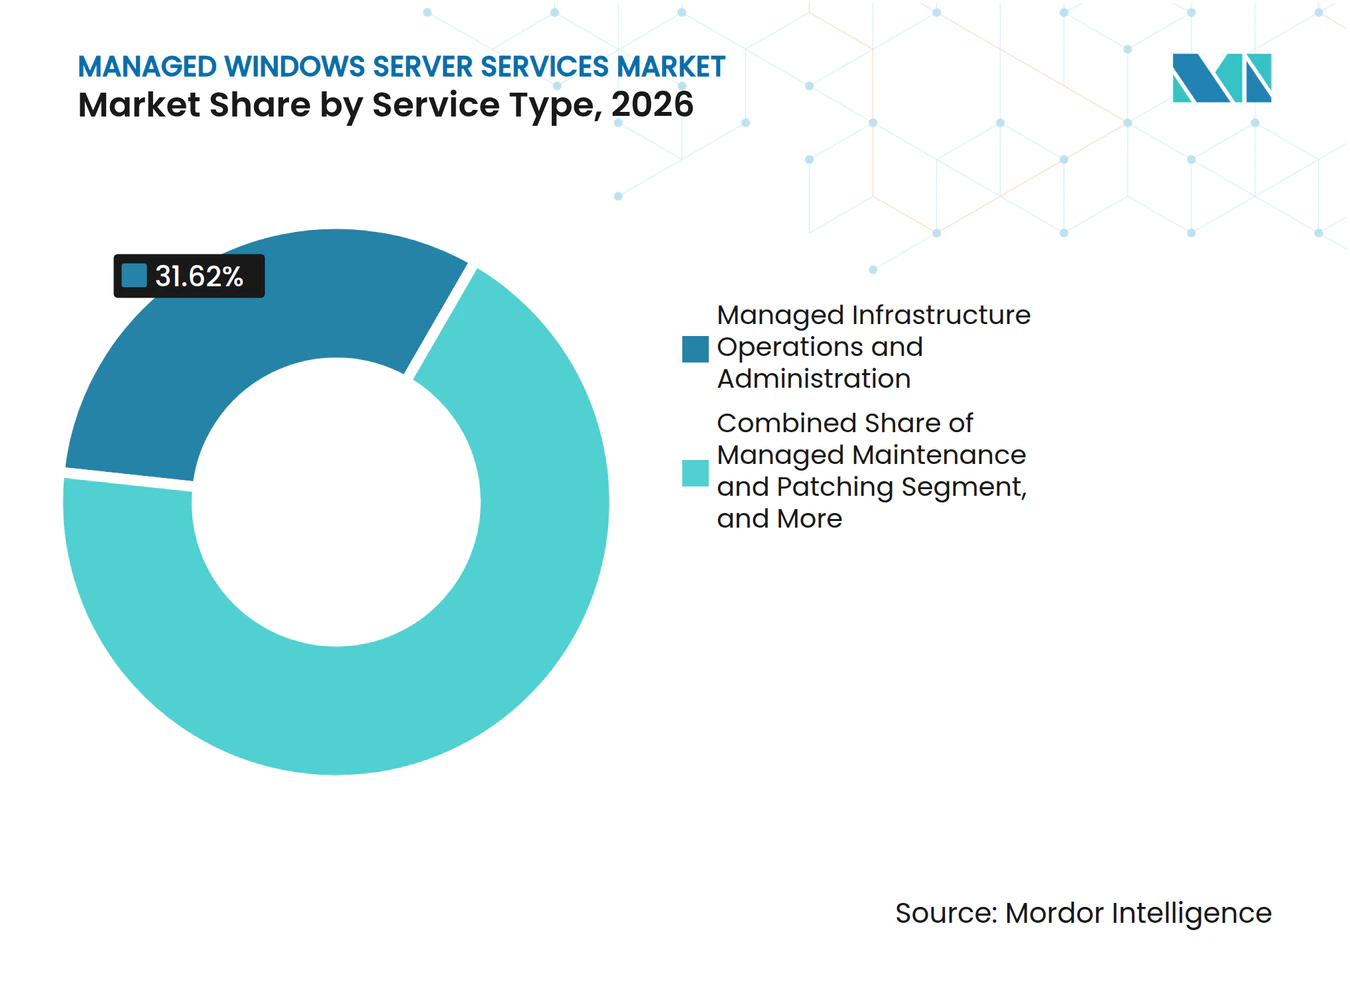
- Por tipo de servicio, Operaciones y Administración de Infraestructura Administrada representó el 31,62% de la participación del mercado de Servicios Administrados de Windows Server en 2026, mientras que se proyecta que Detección Avanzada de Amenazas y Seguridad Administrada se expanda a una CAGR del 7,64% hasta 2032.
- Por modelo de implementación, la Nube Híbrida representó el 40,29% de la participación del mercado de Servicios Administrados de Windows Server en 2026 y se proyecta que se expanda a una CAGR del 7,93% hasta 2032.
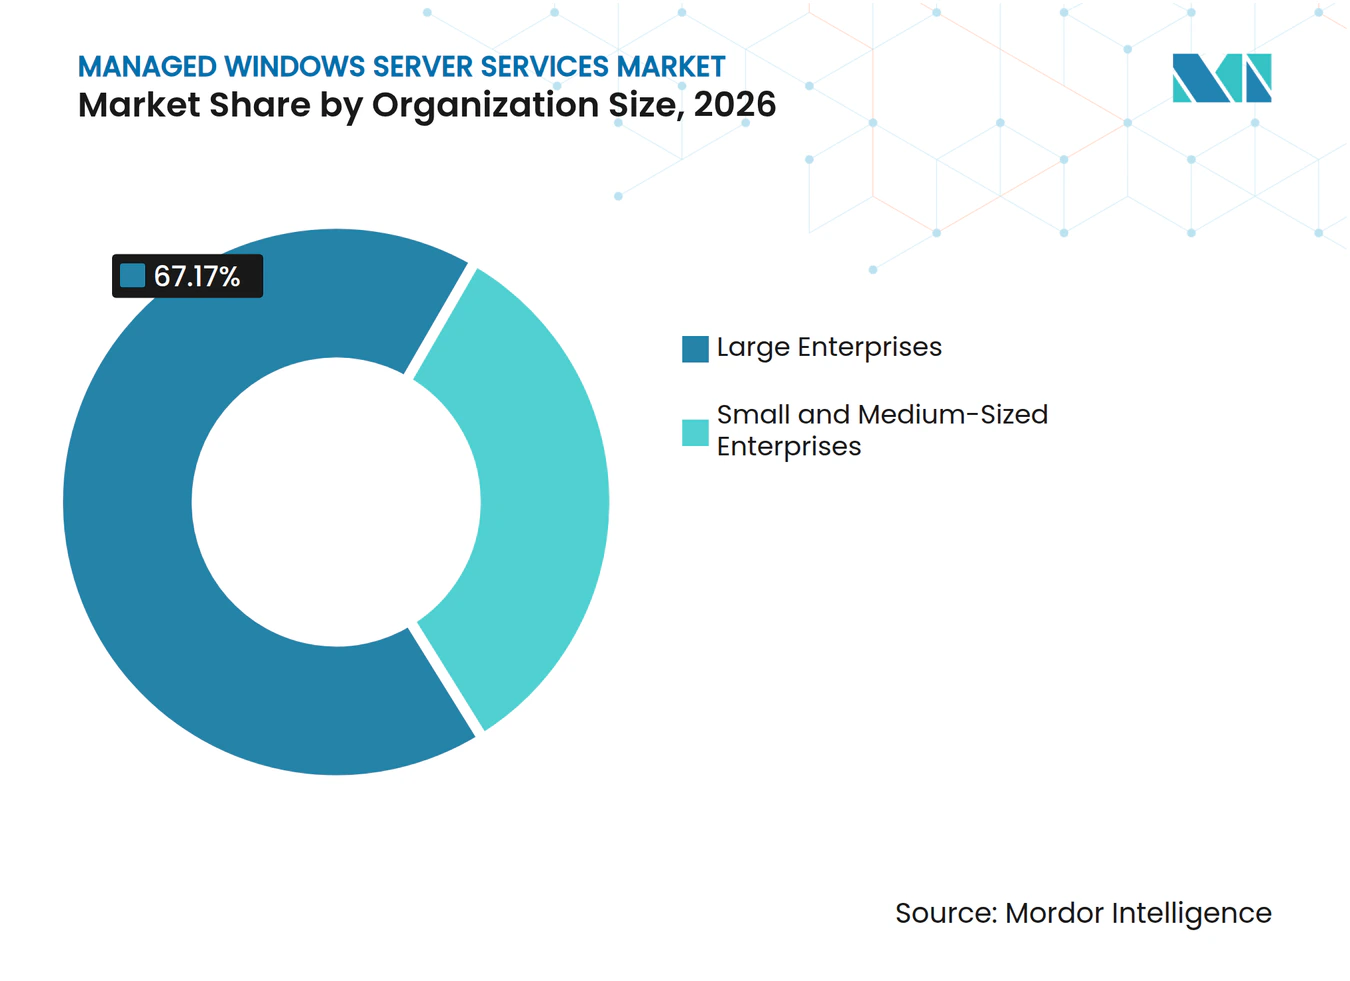
- Por tamaño de organización, las Grandes Empresas representaron el 67,17% de la participación del mercado de Servicios Administrados de Windows Server en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 8,13% hasta 2032.
- Por industria de usuario final, BFSI representó el 23,76% de la participación del mercado de Servicios Administrados de Windows Server en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 8,53% hasta 2032.
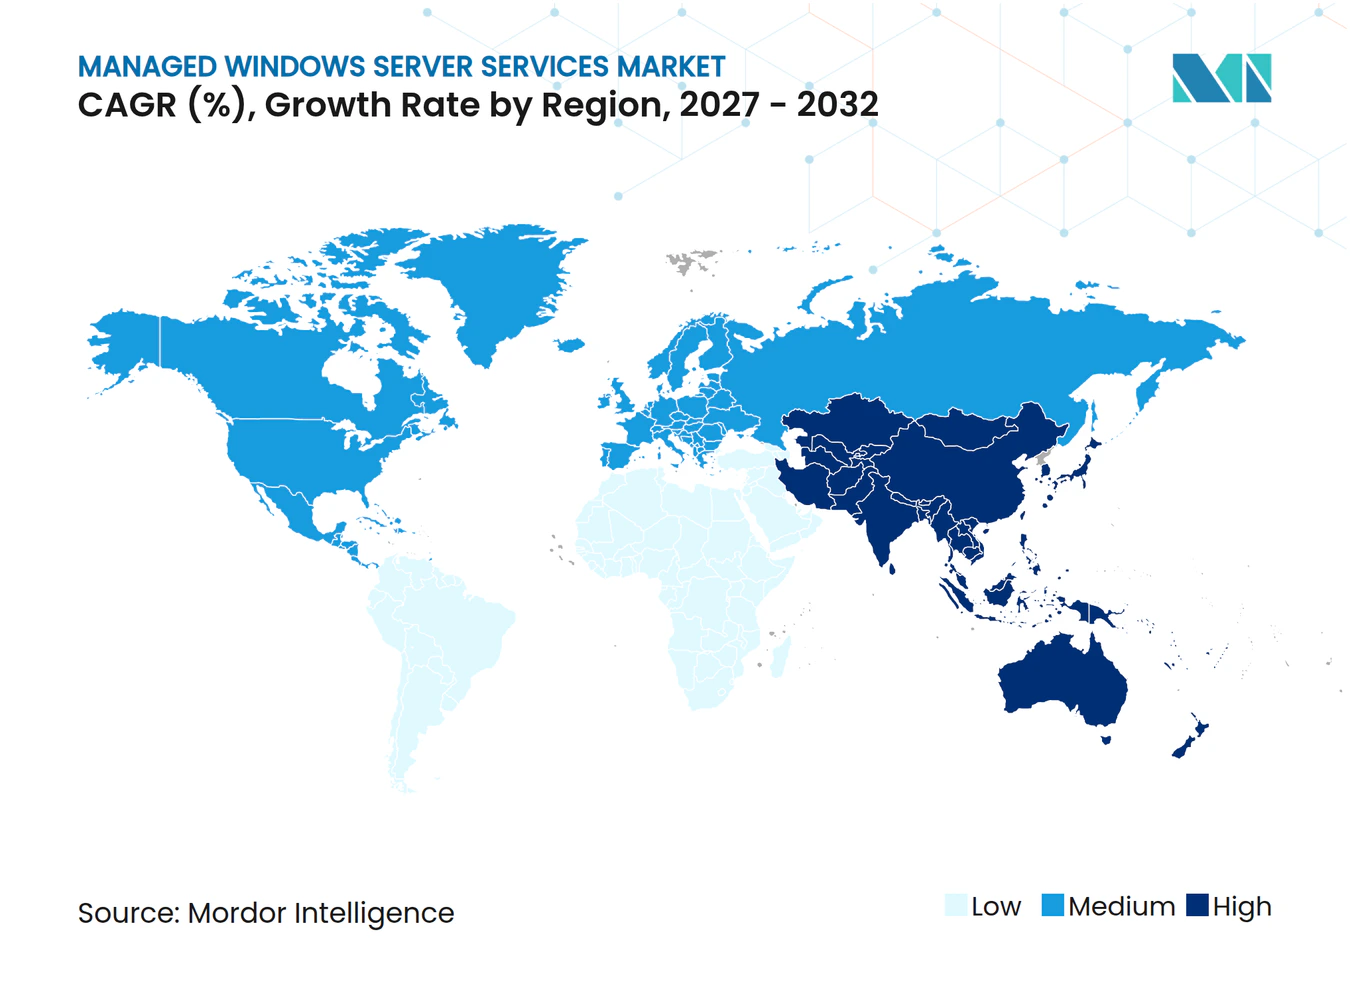
- Por geografía, América del Norte representó el 36,12% de la participación del mercado de Servicios Administrados de Windows Server en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 8,29% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del Entorno Windows Híbrido y Multinube | +2.0% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Requisitos del Ciclo de Vida de Windows Server y Soporte Extendido | +1.6% | Global, con ganancias tempranas en empresas de América del Norte y Asia-Pacífico con enfoque digital | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Infraestructura Windows y Active Directory | +1.0% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Requisitos de Seguridad, Cumplimiento y Ciberseguros | +0.9% | Global, con la mayor densidad en la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Adopción de Azure Arc y Gestión Unificada de Servidores Híbridos | +0.7% | Mercados principales de América del Norte y la Unión Europea, con ganancias tempranas en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Monitoreo, Parcheo y Remediación de Incidentes Asistidos por IA | +0.5% | Global, con implementación avanzada en América del Norte y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Entorno Windows Híbrido y Multinube
El mercado de Servicios Administrados de Windows Server está ganando respaldo a medida que las empresas gestionan cargas de trabajo de Windows Server en centros de datos locales, Azure, AWS y nubes privadas. Estos entornos requieren conocimientos de identidad, políticas, redes y operaciones de cargas de trabajo que muchos equipos internos no pueden mantener con la misma profundidad. Un estudio de 2025 encargado por Microsoft encontró que los usuarios de Azure Arc lograron un retorno de inversión del 304% en 3 años y redujeron los costos de licencias de Windows Server y SQL Server locales en un 10% mediante la conversión a pago por uso. Un arquitecto de manufactura en ese estudio informó que las actualizaciones e implementaciones de servidores tomaron un 75% menos de tiempo tras el cambio. Cuanto mayor es el número de planos de control en la nube, más difícil resulta separar las operaciones de infraestructura de la gobernanza de identidades, las políticas de red y la gestión de seguridad. Esto brinda a los proveedores una oportunidad para asegurar contratos más largos que cubran varios servicios en lugar de tareas de administración aisladas.
Requisitos del Ciclo de Vida de Windows Server y Soporte Extendido
El mercado de Servicios Administrados de Windows Server cuenta con una fuente recurrente de demanda en el calendario de soporte de productos de Microsoft. Windows Server 2016 llega al fin del soporte extendido en enero de 2027, Windows Server 2019 en enero de 2029 y Windows Server 2022 en octubre de 2031. Estas fechas mantienen activas las decisiones de migración, seguridad y gestión de parches durante todo el período de pronóstico. Las Actualizaciones de Seguridad Extendidas pueden proporcionar hasta 3 años de actualizaciones de seguridad críticas e importantes, pero no incluyen nuevas funciones, correcciones no relacionadas con la seguridad ni soporte técnico. Las organizaciones que utilizan este puente aún necesitan un plan para la migración posterior, lo que genera trabajo para los proveedores que pueden coordinar ambos requisitos. Las organizaciones medianas que retrasaron la migración a la nube enfrentan ciclos de planificación más cortos y pueden preferir servicios administrados que combinen inscripción, parcheo y soporte de migración.
Escasez de Especialistas en Infraestructura Windows y Active Directory
El mercado de Servicios Administrados de Windows Server se beneficia cuando las organizaciones no pueden reclutar o retener especialistas en Active Directory, Directiva de Grupo, roles de Windows Server y gestión de sistemas. La escasez transfiere más responsabilidad operativa de los equipos internos de infraestructura a los proveedores de servicios. Los principales proveedores están respondiendo con automatización que reduce el trabajo manual por servidor mientras mantiene la supervisión del personal de operaciones experimentado. IBM informó en marzo de 2026 que el 53% de las organizaciones utilizan agentes de IA para al menos una cuarta parte de las tareas de ITOps, mientras que el 86% aún consideraba crítica la supervisión humana.[1] Esta combinación favorece a los proveedores que pueden integrar la automatización con la experiencia senior en operaciones de Windows. También puede ampliar la brecha entre los grandes proveedores con capacidad de inversión y las empresas más pequeñas que dependen más del trabajo manual.
Requisitos de Seguridad, Cumplimiento y Ciberseguros
El mercado de Servicios Administrados de Windows Server está cada vez más vinculado al cumplimiento de parches, los controles de cuentas privilegiadas y la seguridad de endpoints. La Ley de Resiliencia Operativa Digital entró en vigor para las entidades financieras de la Unión Europea el 17 de enero de 2025. Exige que las entidades cubiertas mantengan registros de proveedores externos de TIC y evalúen su resiliencia operativa. Estas obligaciones hacen que la documentación del control de acceso, la gestión de claves de cifrado, la separación de redes y las pruebas de continuidad sean más importantes en la selección de proveedores. Por lo tanto, el grupo de compra se extiende más allá del liderazgo de TI hacia los equipos de cumplimiento y riesgos. Los proveedores que pueden suministrar evidencia clara de sus controles operativos probablemente sean participantes más sólidos en los procesos de adquisición regulados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Soberanía de Datos y Acceso Privilegiado | -0.5% | Unión Europea, Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Dependencia del Proveedor en Licencias de Microsoft y Planos de Control en la Nube | -0.4% | Global, con mayor relevancia en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Riesgo de Tiempo de Inactividad por Migración e Incompatibilidad de Aplicaciones | -0.2% | Global, especialmente en manufactura y gobierno con gran presencia de sistemas heredados | Mediano plazo (2-4 años) |
| Escasez de Personal Senior en Operaciones Windows en Proveedores de Servicios | -0.1% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Soberanía de Datos y Acceso Privilegiado
El mercado de Servicios Administrados de Windows Server enfrenta limitaciones donde las organizaciones no pueden separar la administración privilegiada de los datos sensibles de identidad y configuración. Las credenciales de Administrador de Dominio, las anulaciones de Directiva de Grupo y la administración de la autoridad de certificación requieren acceso profundo al sistema. Kyndryl informó en el contexto del lanzamiento de su servicio en Japón en mayo de 2026 que el 75% de los líderes de TI estaban preocupados por los riesgos geopolíticos de los datos en la nube, y el 65% había cambiado sus estrategias de aprovisionamiento debido a las regulaciones de soberanía.[2] Las normas de residencia local pueden restringir la prestación desde centros en el extranjero y requerir personal local para actualizar cachés y procesos de soporte. Estos acuerdos aumentan los costos del proveedor y pueden incrementar los tamaños mínimos de los contratos. Pueden dejar a los clientes más pequeños con menos opciones para servicios conformes con la soberanía.
Dependencia del Proveedor en Licencias de Microsoft y Planos de Control en la Nube
El mercado de Servicios Administrados de Windows Server puede verse limitado cuando Azure Arc vincula políticas, actualizaciones, monitoreo y licencias dentro de un único plano de control. Las organizaciones pueden depender simultáneamente de las licencias de Windows Server, las suscripciones de Azure, Defender para Servidores, Azure Monitor y las configuraciones de Sentinel. Esto genera costos de cambio para un cliente que desea cambiar de plataforma o dividir las operaciones entre proveedores. Fujitsu utilizó Azure Arc para 134 servidores e informó un ahorro anual del 40% en tarifas de licencias tras pasar al consumo mensual de pago por uso. El ejemplo muestra el valor operativo de una capa de gestión unificada y también ilustra por qué los futuros cambios de plataforma pueden volverse más difíciles. Las herramientas de gestión multinube pueden reducir esta restricción con el tiempo, pero los proveedores con sólidas certificaciones de Microsoft tienen ventaja en el corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Seguridad Aceleran Más Allá del Mantenimiento de InfraestructuraOperaciones y Administración de Infraestructura Administrada representó el 31,62% del tamaño del mercado de Servicios Administrados de Windows Server en 2026. Las organizaciones utilizan estos servicios para el aprovisionamiento, la configuración del sistema operativo, la replicación de Active Directory, la gestión de DNS y DHCP. Con frecuencia recurren a equipos externos para liberar al personal interno para el trabajo de aplicaciones y sistemas de negocio. La demanda es estable porque las tareas rutinarias de infraestructura generalmente aumentan con el parque instalado de servidores e instancias en la nube. Se proyecta que Detección Avanzada de Amenazas y Seguridad Administrada se expanda a una CAGR del 7,64% hasta 2032. Su ritmo más rápido refleja la demanda de detección administrada de endpoints, protección de identidades frente a amenazas y monitoreo en entornos híbridos.
Mantenimiento y Parcheo Administrado y Respaldo Administrado y Continuidad del Negocio siguen siendo importantes porque los plazos de soporte y las preocupaciones por el ransomware aumentan la necesidad de procesos de recuperación confiables. Los servicios de Migración, Modernización y Optimización están respaldados por el fin del soporte de Windows Server 2016 en enero de 2027. Windows Server 2025, la versión actual del Canal de Servicio a Largo Plazo de Microsoft, está disponible desde noviembre de 2024 y cuenta con soporte estándar hasta noviembre de 2029. La automatización se está volviendo más relevante en las ofertas administradas avanzadas, especialmente para el monitoreo y la resolución de incidentes. DORA también aumenta el valor de las pruebas de resiliencia documentadas y los acuerdos de respaldo para las instituciones financieras afectadas. Esto traslada más trabajo de respaldo y continuidad de una capacidad integrada a un servicio administrado por separado.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Híbrida Impulsa una Demanda Sostenida, la Implementación Local Retiene Importancia EstratégicaLa Nube Híbrida representó el 40,29% del tamaño del mercado de Servicios Administrados de Windows Server en 2026 y se proyecta que se expanda a una CAGR del 7,93% hasta 2032. Las grandes organizaciones comúnmente retienen algunas cargas de trabajo de Windows en las instalaciones debido a requisitos de latencia, regulación, soberanía o integración. Necesitan un modelo operativo único que cubra esas cargas de trabajo junto con los inquilinos de nube pública. Las implementaciones locales siguen siendo relevantes en manufactura, gobierno y defensa, donde la tecnología operativa y las cargas de trabajo sensibles pueden limitar la migración completa. En mayo de 2025, Kyndryl y Microsoft ampliaron los servicios que utilizan Azure Arc y Azure Local en entornos híbridos, multinube, de borde e Internet de las Cosas. Este tipo de acuerdo favorece a los proveedores que pueden gestionar un entorno mixto en lugar de solo un inquilino en la nube.
Las implementaciones en Nube Pública se adaptan a los clientes que aceptan los planos de control definidos por el proveedor y buscan un consumo flexible. Las implementaciones en Nube Privada siguen siendo relevantes para las instituciones que requieren entornos informáticos dedicados. Los cambios en las licencias de virtualización también han generado trabajo de migración para los proveedores que pueden mover y operar cargas de trabajo de Windows en entornos alternativos. En marzo de 2026, Red Hat y AWS introdujeron licencias integradas de Windows para Red Hat OpenShift Service en AWS.[3] El cambio integra las licencias de Windows en el consumo de cómputo de AWS para los clientes que migran aplicaciones basadas en Windows. Puede reducir la fricción en los proyectos de migración a la nube que también requieren soporte operativo continuo.
Por Tamaño de Organización:
Las Grandes Empresas Anclan los Ingresos, las PYMES Impulsan el CrecimientoLas Grandes Empresas representaron el 67,17% del tamaño del mercado de Servicios Administrados de Windows Server en 2026. Sus entornos Windows a menudo incluyen varios dominios de Active Directory, amplios requisitos de auditoría y sitios en múltiples ubicaciones. Estas organizaciones tienden a utilizar contratos plurianuales para parcheo, seguridad y gobernanza de identidades en muchos endpoints. Los acuerdos de nivel de servicio abordan cada vez más el cumplimiento de parches y el tiempo de remediación. La escala de esos requisitos favorece a los proveedores con recursos de entrega global y equipos especializados con experiencia. También otorga a los compradores un poder de negociación significativo cuando adquieren acuerdos amplios basados en resultados.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 8,13% hasta 2032. Los paquetes de suscripción estandarizados pueden llevar servicios de monitoreo, parcheo y seguridad a organizaciones con parques de servidores más pequeños. La automatización es importante porque los proveedores necesitan atender contratos más pequeños sin depender del mismo nivel de esfuerzo manual. Las prácticas comunes de cumplimiento, incluida la alineación con el Marco de Ciberseguridad del NIST y la certificación ISO 27001 para los centros de entrega, se están volviendo más relevantes para los compradores del mercado medio. Esto eleva el umbral básico de servicio para la industria de Servicios Administrados de Windows Server. También dificulta que los proveedores que ofrecen solo administración de bajo costo sin controles operativos maduros compitan en licitaciones formales.

Por Industria de Usuario Final:
BFSI Lidera, Salud Acelera Más RápidoBFSI representó el 23,76% del tamaño del mercado de Servicios Administrados de Windows Server en 2026. El segmento utiliza plataformas complejas de banca central y seguros basadas en Windows que requieren alta disponibilidad y una estrecha supervisión regulatoria. DORA exige que las entidades financieras de la Unión Europea mantengan registros de relaciones con terceros de TIC y evalúen a los proveedores relevantes. Estos requisitos hacen que la resiliencia, los controles de acceso y los procesos de continuidad formen parte de la debida diligencia del proveedor. En septiembre de 2025, Kyndryl firmó un acuerdo de 6 años con Cesce para gestionar y modernizar la infraestructura de TI crítica mientras apoya el cumplimiento de DORA. Tales contratos ilustran por qué la calidad del servicio y la evidencia regulatoria pueden tener prioridad sobre un enfoque estrecho en las tarifas de gestión.
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 8,53% hasta 2032. La digitalización clínica y las obligaciones de protección de datos aumentan la importancia del tiempo de actividad, el respaldo y el acceso controlado a los sistemas de información de salud. TI y Telecomunicaciones, Gobierno y Sector Público, Manufactura, Comercio Minorista y Comercio Electrónico, y otras industrias de usuarios finales utilizan servicios administrados principalmente para mejorar la eficiencia operativa. La manufactura también enfrenta una creciente necesidad de gestionar interfaces basadas en Windows que conectan la tecnología operativa y los sistemas de control industrial. Esto puede crear un requisito de gestión de seguridad fuera del alcance de los proveedores tradicionales de control industrial. Los proveedores de Windows administrado con capacidades tanto de infraestructura como de seguridad pueden abordar ese requisito dentro de un único modelo de servicio.
Análisis Geográfico
Mercado de Servicios Gestionados de Windows Server en América del Norte
América del Norte concentró el 36,12% del tamaño del mercado de Servicios Gestionados de Windows Server en 2026. La región cuenta con una alta concentración de cargas de trabajo reguladas en los sectores financiero, sanitario y gubernamental. También dispone de un ecosistema maduro de plataformas en la nube, socios de Microsoft y proveedores de servicios gestionados. Las organizaciones de Estados Unidos están gestionando las transiciones de Windows Server 2016 al tiempo que incrementan el uso de la gestión híbrida unificada. Las expectativas de los seguros cibernéticos en materia de aplicación de parches y detección de endpoints también impulsan la demanda de controles operativos gestionados.
Mercado de Servicios Gestionados de Windows Server en EMEA y América del Sur
Europa es la segunda región más grande para el mercado de Servicios Gestionados de Windows Server. Alemania, el Reino Unido, Francia, Italia y España son importantes centros de demanda debido a sus grandes parques empresariales y a una regulación intensiva. DORA ha sido aplicada desde enero de 2025 y ha reforzado la necesidad de relaciones controladas con terceros en materia de TIC en los servicios financieros. Los requisitos de entrega soberana y conforme de la región crean una categoría premium para los proveedores con capacidad local. Los mercados nórdicos, de Europa del Este y del Benelux también ofrecen trabajo de modernización vinculado a programas de administración digital. América del Sur, Oriente Medio y África son mercados regionales más pequeños, aunque Brasil y Arabia Saudita presentan actividad relacionada con la digitalización de servicios financieros y los requisitos de nube gubernamental.
Mercado de Servicios Gestionados de Windows Server en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,29% hasta 2032. China exige que los proveedores equilibren los programas de infraestructura digital con los requisitos de entrega local para cargas de trabajo sensibles. India es tanto un centro de consumo de servicios gestionados como una ubicación de entrega para proveedores globales. Japón enfrenta presión en su fuerza laboral que dificulta el mantenimiento interno de las operaciones de infraestructura de Windows. En mayo de 2026, Kyndryl lanzó Cloud Uplift Japan en las regiones Azure de Tokio y Osaka para modernizar aplicaciones heredadas manteniendo la residencia de datos en Japón.[4] Corea del Sur y las economías del Sudeste Asiático añaden demanda a través de la adopción de la nube por parte de empresas más pequeñas y programas de digitalización pública.
Panorama Competitivo
Concentración del Mercado
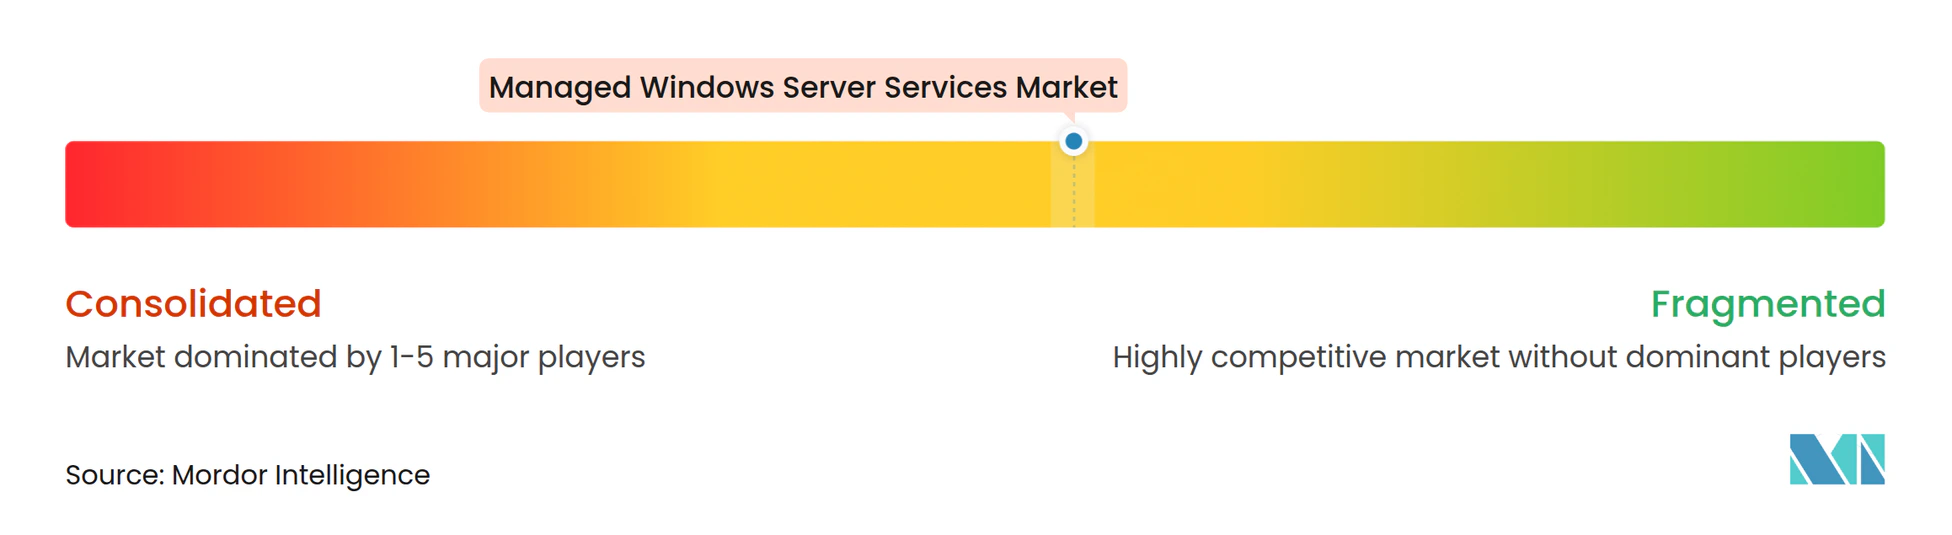
El mercado de Servicios Administrados de Windows Server está moderadamente fragmentado. Microsoft, IBM, Kyndryl, Accenture, DXC Technology, HCL Technologies, Tata Consultancy Services, Wipro, Capgemini y NTT DATA compiten por contratos con grandes empresas, mientras que Ensono y Rackspace Technology atienden necesidades especializadas y regionales. La competencia ha evolucionado más allá de los precios de administración por servidor hacia plataformas que combinan automatización, gestión en la nube, identidad, seguridad y resiliencia. Los grandes proveedores pueden dar soporte a entornos complejos porque cuentan con amplios recursos de entrega y relaciones establecidas con plataformas en la nube. Las empresas del mercado medio aún pueden competir donde los clientes desean soporte personalizado o conocimiento local.
Kyndryl ha ampliado su capacidad relacionada con Microsoft a través del Kyndryl Microsoft Acceleration Hub, lanzado en julio de 2025 con Azure AI Foundry y tecnología Copilot en su enfoque de interacción con clientes. IBM lanzó Red Hat AI Inference y Red Hat OpenShift Virtualization Service en IBM Cloud en mayo de 2026 para entornos híbridos administrados y con gobernanza controlada. DXC describió su oferta de Servicios de Infraestructura Global como un enfoque de Operaciones Inteligentes liderado por personas e impulsado por IA en su Formulario 10-K del ejercicio fiscal 2026. Estos movimientos muestran cómo los proveedores de servicios están combinando personal operativo con automatización. También aumentan la importancia de las herramientas que pueden gestionar conjuntamente la nube híbrida, el centro de datos y las operaciones de red.
La entrega soberana y regulada es una oportunidad importante en el mercado de Servicios Administrados de Windows Server. Los proveedores que pueden cumplir con los requisitos de residencia, personal autorizado y cumplimiento continuo pueden perseguir contratos que son más difíciles de atender para los proveedores generalistas. Los proveedores más pequeños nativos de la nube pueden utilizar herramientas de hiperescaladores para reducir los costos de entrega, pero pueden encontrar más difícil cumplir con las amplias expectativas de auditoría. El servicio de virtualización de IBM ilustra cómo los servicios de plataforma pueden asumir parte del trabajo que antes residía completamente dentro de un contrato de servicio administrado. El resultado competitivo depende de si los proveedores pueden retener la responsabilidad sobre la seguridad, la identidad, el cumplimiento y el trabajo de migración complejo.
Líderes de la Industria de Servicios Administrados de Windows Server
-
Microsoft Corporation
-
IBM Corporation
-
Kyndryl Holdings, Inc.
-
Rackspace Technology, Inc.
-
NTT DATA Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Administrados de Windows Server Empresas cubiertas en este informe
- Microsoft Corporation
- IBM Corporation
- Kyndryl Holdings, Inc.
- Accenture plc
- DXC Technology Company
- HCL Technologies Limited
- Rackspace Technology, Inc.
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Verizon Communications Inc.
- Ensono, LLC
Desarrollos recientes de la industria en Mercado de Servicios Administrados de Windows Server
- Mayo de 2026: Kyndryl lanzó Cloud Uplift Japan en las regiones de Azure de Tokio y Osaka, permitiendo a las empresas modernizar aplicaciones heredadas, incluidas cargas de trabajo AIX, IBM i, Linux en IBM Power y x86, mientras retienen la residencia completa de datos dentro de Japón. La oferta incorpora capacidades de planificación, migración, servicios administrados, IA, seguridad y resiliencia.
- Mayo de 2026: IBM anunció Red Hat AI Inference en IBM Cloud y Red Hat OpenShift Virtualization Service en IBM Cloud, permitiendo a las empresas operacionalizar la IA y ejecutar cargas de trabajo virtualizadas, incluidas máquinas virtuales de Windows, en un entorno de nube híbrida administrado y con gobernanza controlada.
- Marzo de 2026: Red Hat y AWS introdujeron licencias integradas de Windows para Red Hat OpenShift Service en AWS, incorporando las licencias de Windows directamente en el consumo de cómputo de AWS para las empresas que migran aplicaciones basadas en Windows a la nube y reduciendo la fricción operativa en las migraciones de cargas de trabajo de Windows administradas.
- Noviembre de 2025: Kyndryl lanzó un marco de IA agéntica y servicios administrados para clientes de mainframe IBM Z, permitiendo que los entornos IBM z/OS utilicen IA agéntica para la gestión de aplicaciones e infraestructura, el manejo de incidentes y la mejora de la agilidad operativa.
Alcance del Informe Global del Mercado de Servicios Administrados de Windows Server
Los servicios administrados de Windows Server son soluciones de gestión de TI externalizadas en las que un proveedor externo especializado asume la plena responsabilidad operativa de la administración, el alojamiento, la optimización y la seguridad de los entornos de Microsoft Windows Server de una empresa. Estos servicios abarcan el ciclo de vida completo de la infraestructura de servidores físicos, virtuales o basados en la nube que ejecutan el sistema operativo Windows Server, garantizando alta disponibilidad, rendimiento óptimo y cumplimiento normativo bajo estrictos Acuerdos de Nivel de Servicio (SLA).
El Informe del Mercado de Servicios Administrados de Windows Server está Segmentado por Tipo de Servicio (Operaciones y Administración de Infraestructura Administrada, Mantenimiento y Parcheo Administrado, Respaldo Administrado y Continuidad del Negocio, Migración, Modernización y Optimización, Detección Avanzada de Amenazas y Seguridad Administrada, y Otros Tipos de Servicio), Modelo de Implementación (Local, Nube Pública, Nube Privada y Nube Híbrida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (TI y Telecomunicaciones, Banca, Servicios Financieros y Seguros (BFSI), Salud y Ciencias de la Vida, Gobierno y Sector Público, Manufactura, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones y Administración de Infraestructura Administrada |
| Mantenimiento y Parcheo Administrado |
| Respaldo Administrado y Continuidad del Negocio |
| Migración, Modernización y Optimización |
| Detección Avanzada de Amenazas y Seguridad Administrada |
| Otros Tipos de Servicio |
| Local |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Operaciones y Administración de Infraestructura Administrada | |
| Mantenimiento y Parcheo Administrado | ||
| Respaldo Administrado y Continuidad del Negocio | ||
| Migración, Modernización y Optimización | ||
| Detección Avanzada de Amenazas y Seguridad Administrada | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Local | |
| Nube Pública | ||
| Nube Privada | ||
| Nube Híbrida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Servicios Administrados de Windows Server?
El tamaño del mercado de Servicios Administrados de Windows Server es de 16,21 mil millones de USD en 2026 y se proyecta que alcance 23,48 mil millones de USD en 2032 a una CAGR del 6,14%.
¿Qué tipo de servicio lidera los servicios administrados de Windows Server?
Operaciones y Administración de Infraestructura Administrada lidera con una participación del 31,62% en 2026.
¿Por qué las empresas utilizan servicios administrados de Windows Server?
Las organizaciones utilizan proveedores para gestionar infraestructura híbrida, parcheo, sistemas de identidad, controles de seguridad, respaldo y actividades de migración.
¿Qué modelo de implementación es más importante para la gestión de Windows Server?
La Nube Híbrida lidera con una participación del 40,29% en 2026 y se proyecta que se expanda a una CAGR del 7,93% hasta 2032.
¿Qué sector de usuario final tiene la mayor demanda?
BFSI lidera con una participación del 23,76% en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda más rápido a una CAGR del 8,53% hasta 2032.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,29% hasta 2032, mientras que América del Norte lidera con una participación del 36,12% en 2026.