
Marktgröße und Marktanteil für Managed Windows Server Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
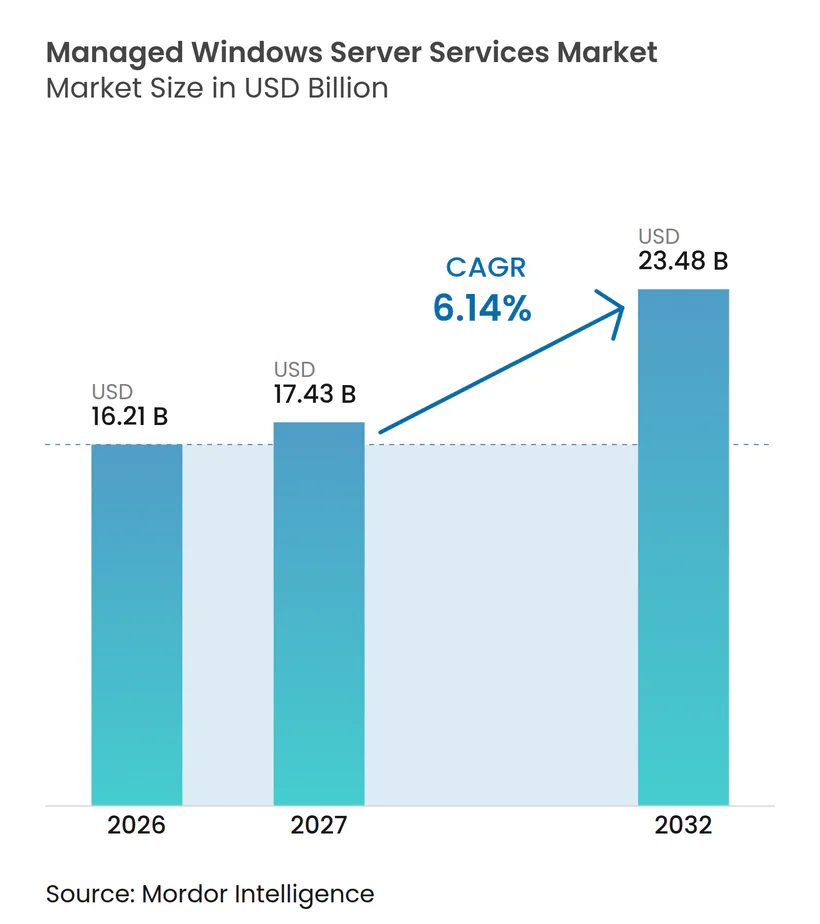
| Marktgröße (2027) | 17.43 Milliarden US-Dollar |
| Marktgröße (2032) | 23.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Windows Server Services von Mordor Intelligence
Die Marktgröße für Managed Windows Server Services wird voraussichtlich von 16,21 Milliarden USD im Jahr 2026 und 17,43 Milliarden USD im Jahr 2027 auf 23,48 Milliarden USD bis 2032 anwachsen, was einer CAGR von 6,14 % zwischen 2027 und 2032 entspricht. Der Markt für Managed Windows Server Services wird von Unternehmen getragen, die spezialisierte Unterstützung für komplexe Windows-Umgebungen sowohl in On-Premises-Infrastrukturen als auch in Cloud-Umgebungen benötigen. Ablauffristen im Server-Lebenszyklus veranlassen Organisationen dazu, ihre Patching-, Migrations- und Extended-Security-Update-Regelungen zu überdenken. Regulatorische Pflichten machen zuverlässige operative Kontrollen auch im Finanzdienstleistungsbereich und anderen regulierten Umgebungen immer wichtiger. Anbieter, die Infrastrukturverwaltung mit Sicherheits-, Identitätsmanagement- und Resilienzleistungen kombinieren, sind für umfangreichere Verträge besser positioniert. Der Markt für Managed Windows Server Services profitiert zudem vom anhaltenden Bedarf, hybride Umgebungen zu betreiben, anstatt jede Arbeitslast in die Public Cloud zu verlagern.
Wichtigste Erkenntnisse des Berichts
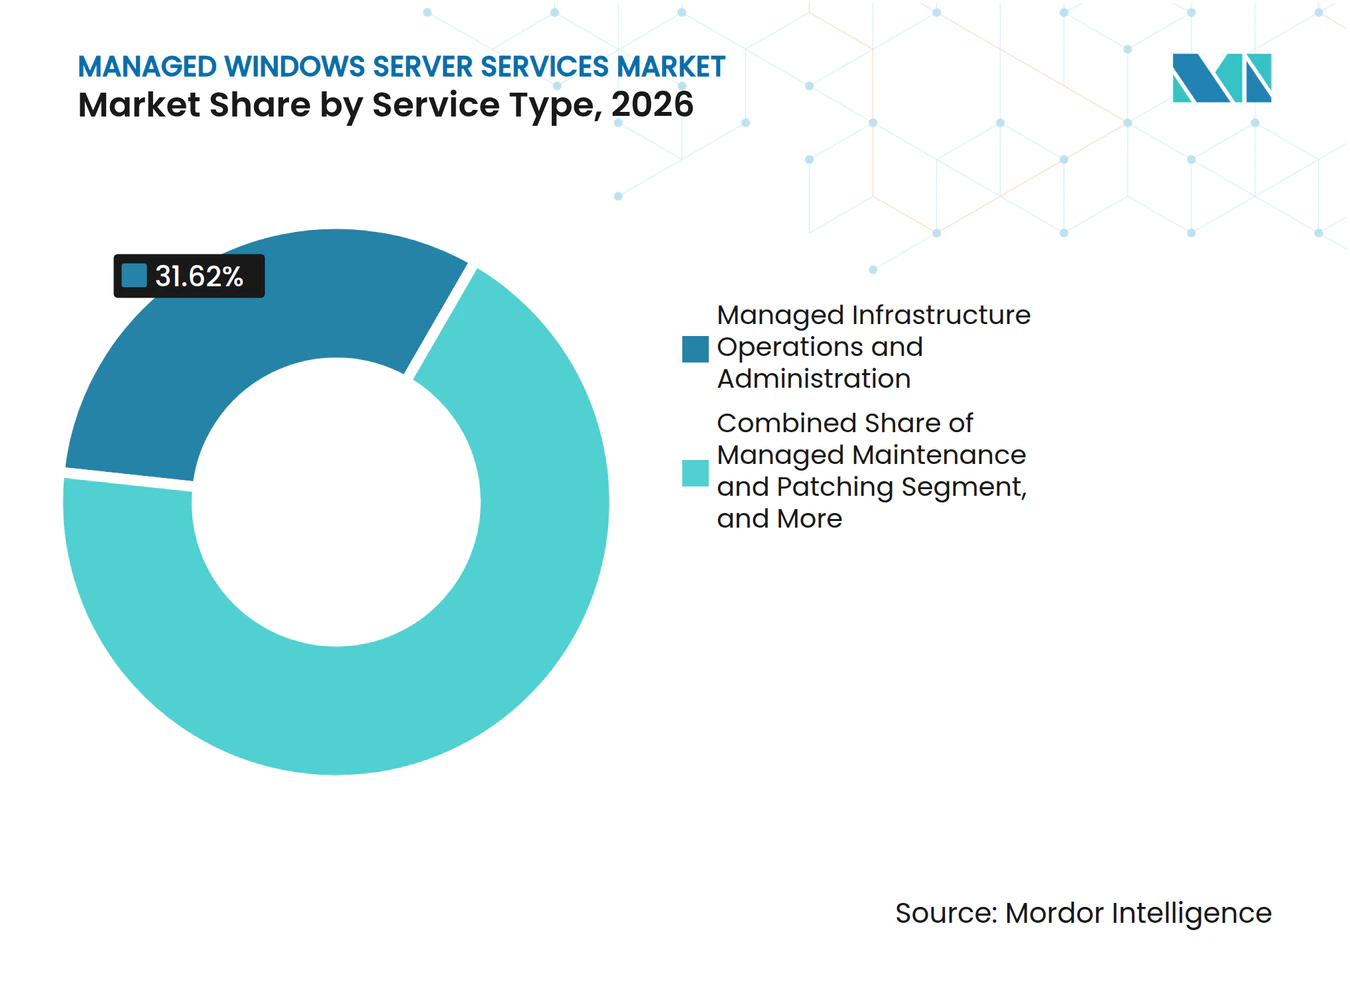
- Nach Servicetyp hielt Managed Infrastructure Operations and Administration im Jahr 2026 einen Marktanteil von 31,62 % am Markt für Managed Windows Server Services, während Advanced Threat Detection and Managed Security bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen wird.
- Nach Bereitstellungsmodell entfiel auf Hybrid Cloud im Jahr 2026 ein Marktanteil von 40,29 % am Markt für Managed Windows Server Services, und es wird erwartet, dass dieser Anteil bis 2032 mit einer CAGR von 7,93 % wächst.
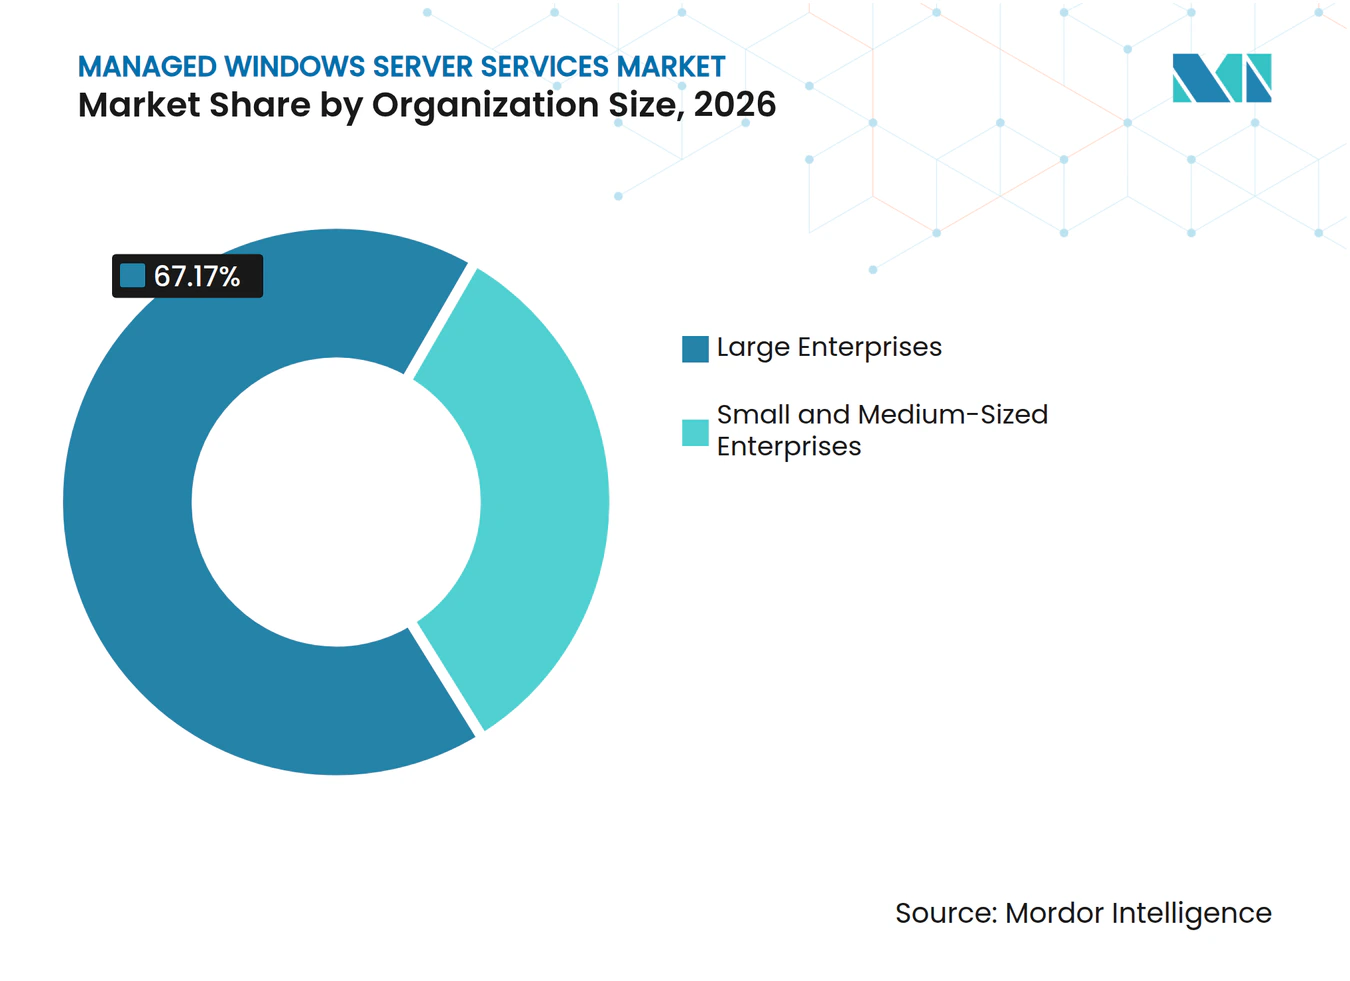
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 67,17 % am Markt für Managed Windows Server Services, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Marktanteil von 23,76 % am Markt für Managed Windows Server Services, während Healthcare und Life Sciences bis 2032 voraussichtlich mit einer CAGR von 8,53 % wachsen werden.
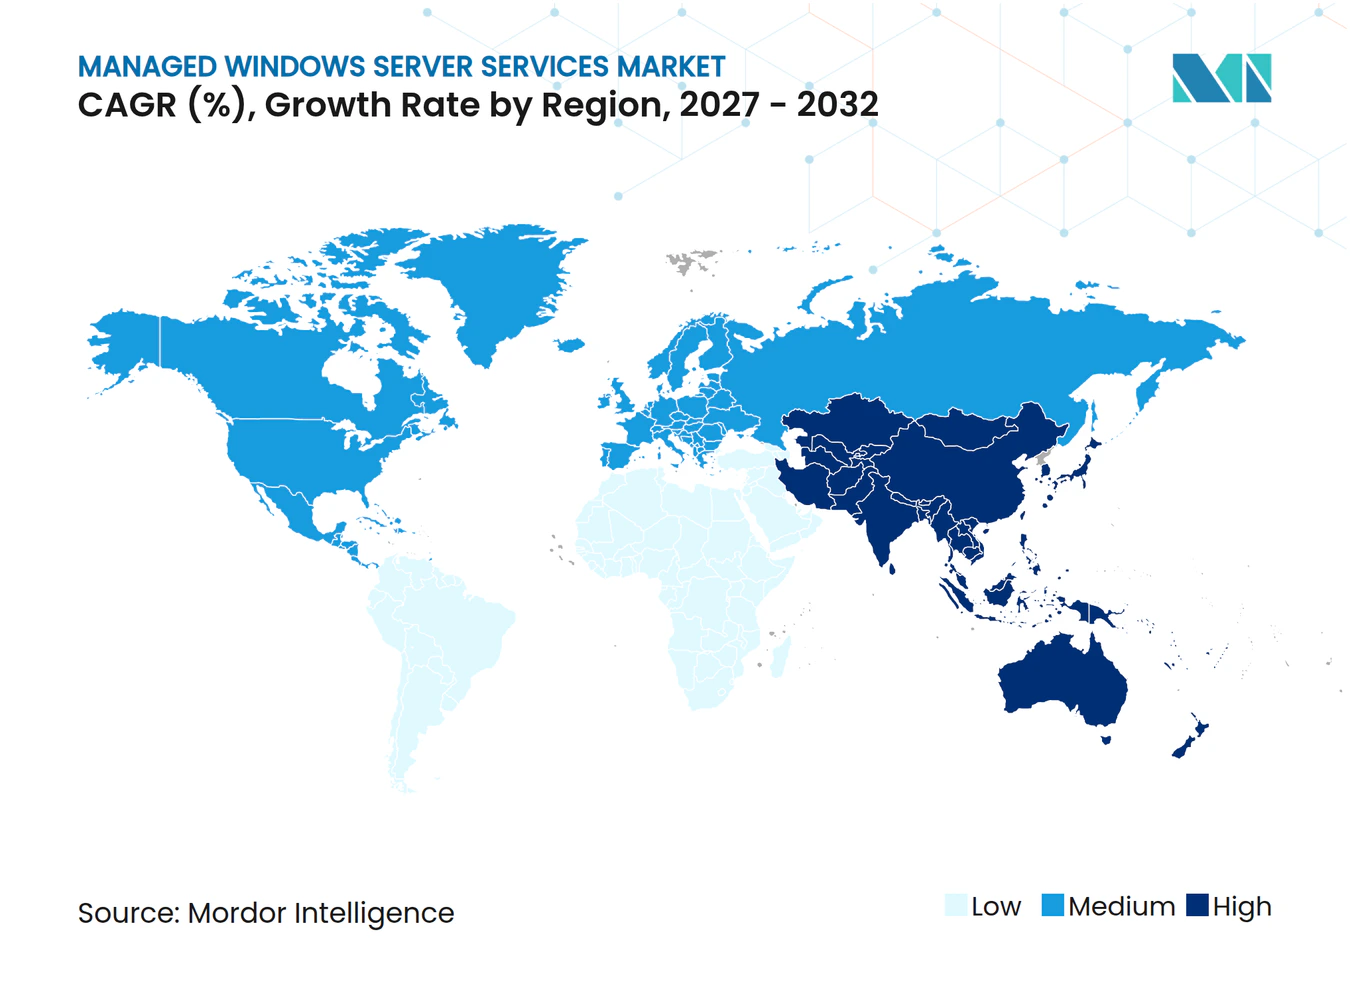
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,12 % am Markt für Managed Windows Server Services, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,29 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität hybrider und Multi-Cloud-Windows-Umgebungen | +2.0% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Windows Server-Lebenszyklus und Anforderungen an erweiterten Support | +1.6% | Global, mit frühen Gewinnen bei digitalen Vorreitern in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an Windows-Infrastruktur- und Active Directory-Spezialisten | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Sicherheits-, Compliance- und Cyber-Versicherungsanforderungen | +0.9% | Global, mit der höchsten Dichte in der Europäischen Union und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Azure Arc und einheitlichem hybridem Servermanagement | +0.7% | Kernmärkte Nordamerika und Europäische Union, mit frühen Gewinnen in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Monitoring, Patching und Incident Remediation | +0.5% | Global, mit fortgeschrittenem Einsatz in Nordamerika und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität hybrider und Multi-Cloud-Windows-Umgebungen
Der Markt für Managed Windows Server Services gewinnt an Unterstützung, da Unternehmen Windows Server-Arbeitslasten über On-Premises-Rechenzentren, Azure, AWS und Private Clouds hinweg verwalten. Diese Umgebungen erfordern Kenntnisse in den Bereichen Identität, Richtlinien, Netzwerk und Workload-Betrieb, die viele interne Teams nicht in gleicher Tiefe aufrechterhalten können. Eine von Microsoft in Auftrag gegebene Studie aus dem Jahr 2025 ergab, dass Azure Arc-Nutzer über 3 Jahre einen Return on Investment von 304 % erzielten und die On-Premises-Lizenzkosten für Windows Server und SQL Server durch die Umstellung auf nutzungsbasierte Abrechnung um 10 % senkten. Ein Fertigungsarchitekt in dieser Studie berichtete, dass Server-Updates und -Rollouts nach der Umstellung 75 % weniger Zeit in Anspruch nahmen. Je größer die Anzahl der Cloud-Kontrollebenen, desto schwieriger wird es, Infrastrukturbetrieb von Identity Governance, Netzwerkrichtlinien und Sicherheitsmanagement zu trennen. Dies eröffnet Anbietern die Möglichkeit, längerfristige Verträge zu sichern, die mehrere Leistungen statt isolierter Verwaltungsaufgaben abdecken.
Windows Server-Lebenszyklus und Anforderungen an erweiterten Support
Der Markt für Managed Windows Server Services verfügt über eine wiederkehrende Nachfragequelle im Produktsupport-Zeitplan von Microsoft. Windows Server 2016 erreicht das Ende des erweiterten Supports im Januar 2027, Windows Server 2019 im Januar 2029 und Windows Server 2022 im Oktober 2031. Diese Termine halten Migrations-, Sicherheits- und Patch-Management-Entscheidungen während des gesamten Prognosezeitraums aktiv. Extended Security Updates können bis zu 3 Jahre lang kritische und wichtige Sicherheitsupdates bereitstellen, umfassen jedoch keine neuen Funktionen, nicht sicherheitsrelevante Korrekturen oder technischen Support. Organisationen, die diese Übergangslösung nutzen, benötigen dennoch einen Plan für die spätere Migration, was Arbeit für Anbieter schafft, die beide Anforderungen koordinieren können. Mittelgroße Organisationen, die die Cloud-Migration verzögert haben, sehen sich kürzeren Planungszyklen gegenüber und bevorzugen möglicherweise Managed Services, die Registrierung, Patching und Migrationsunterstützung kombinieren.
Mangel an Windows-Infrastruktur- und Active Directory-Spezialisten
Der Markt für Managed Windows Server Services profitiert davon, wenn Organisationen keine Spezialisten für Active Directory, Gruppenrichtlinien, Windows Server-Rollen und Systemmanagement rekrutieren oder halten können. Der Mangel verlagert mehr operative Verantwortung von internen Infrastrukturteams auf Dienstleister. Führende Anbieter reagieren mit Automatisierung, die den manuellen Aufwand pro Server reduziert und gleichzeitig die Aufsicht durch erfahrene Betriebsmitarbeiter beibehält. IBM berichtete im März 2026, dass 53 % der Organisationen KI-Agenten für mindestens ein Viertel der ITOps-Aufgaben einsetzen, während 86 % die menschliche Aufsicht weiterhin als kritisch betrachteten.[1] Diese Kombination begünstigt Anbieter, die Automatisierung mit fundierter Windows-Betriebskompetenz verbinden können. Sie kann auch die Lücke zwischen großen Anbietern mit Investitionskapazität und kleineren Unternehmen, die stärker auf manuelle Leistungserbringung angewiesen sind, vergrößern.
Sicherheits-, Compliance- und Cyber-Versicherungsanforderungen
Der Markt für Managed Windows Server Services ist zunehmend mit Patch-Compliance, Kontrollen für privilegierte Konten und Endpunktsicherheit verknüpft. Der Digital Operational Resilience Act wurde am 17. Januar 2025 für Finanzunternehmen in der Europäischen Union anwendbar. Er verpflichtet betroffene Unternehmen, Aufzeichnungen über IKT-Drittanbieter zu führen und deren operative Resilienz zu bewerten. Diese Verpflichtungen machen die Dokumentation von Zugriffskontrollen, Verschlüsselungsschlüsselverwaltung, Netzwerktrennung und Kontinuitätstests bei der Anbieterauswahl wichtiger. Die Einkäufergruppe erstreckt sich daher über die IT-Führungsebene hinaus auf Compliance- und Risikoteams. Anbieter, die klare Nachweise ihrer operativen Kontrollen liefern können, werden voraussichtlich stärkere Teilnehmer in regulierten Beschaffungsprozessen sein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und Bedenken hinsichtlich privilegierter Zugriffe | -0.5% | Europäische Union, Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Anbieterabhängigkeit über Microsoft-Lizenzierung und Cloud-Kontrollebenen | -0.4% | Global, mit der größten Relevanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Migrationsausfallzeiten und Risiken der Anwendungskompatibilität | -0.2% | Global, insbesondere in der fertigungsintensiven Industrie und im öffentlichen Sektor mit hohem Legacy-Anteil | Mittelfristig (2–4 Jahre) |
| Mangel an erfahrenen Windows-Betriebsspezialisten bei Dienstleistern | -0.1% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Bedenken hinsichtlich privilegierter Zugriffe
Der Markt für Managed Windows Server Services stößt dort an Grenzen, wo Organisationen privilegierte Administration nicht von sensiblen Identitäts- und Konfigurationsdaten trennen können. Domain-Administrator-Anmeldeinformationen, Gruppenrichtlinien-Overrides und die Verwaltung von Zertifizierungsstellen erfordern tiefen Systemzugang. Kyndryl berichtete im Zusammenhang mit dem Japan-Launch im Mai 2026, dass 75 % der IT-Führungskräfte besorgt über geopolitische Cloud-Datenrisiken waren und 65 % ihre Beschaffungsstrategien aufgrund von Souveränitätsvorschriften geändert hatten.[2] Lokale Residenzpflichten können die Leistungserbringung aus Offshore-Zentren einschränken und lokales Personal für die Aktualisierung von Caches und Supportprozessen erfordern. Diese Regelungen erhöhen die Anbieterkosten und können die Mindestvertragsgröße erhöhen. Sie können kleinere Kunden mit weniger Optionen für souveränitätskonforme Dienste zurücklassen.
Anbieterabhängigkeit über Microsoft-Lizenzierung und Cloud-Kontrollebenen
Der Markt für Managed Windows Server Services kann eingeschränkt werden, wenn Azure Arc Richtlinien, Updates, Monitoring und Lizenzierung innerhalb einer Kontrollebene verknüpft. Organisationen können gleichzeitig von Windows Server-Lizenzierung, Azure-Abonnements, Defender for Servers, Azure Monitor und Sentinel-Konfigurationen abhängig sein. Dies schafft Wechselkosten für einen Kunden, der die Plattform wechseln oder den Betrieb auf mehrere Anbieter aufteilen möchte. Fujitsu nutzte Azure Arc für 134 Server und berichtete von einer jährlichen Lizenzgebühreneinsparung von 40 % nach dem Wechsel zur monatlichen nutzungsbasierten Abrechnung. Das Beispiel zeigt den operativen Wert einer einheitlichen Verwaltungsschicht und verdeutlicht gleichzeitig, warum künftige Plattformwechsel schwieriger werden können. Multi-Cloud-Management-Tools können diese Einschränkung im Laufe der Zeit verringern, aber Anbieter mit starken Microsoft-Qualifikationen haben kurzfristig einen Vorteil.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Sicherheitsleistungen beschleunigen sich über die Infrastrukturwartung hinausManaged Infrastructure Operations and Administration hielt im Jahr 2026 einen Anteil von 31,62 % an der Marktgröße für Managed Windows Server Services. Organisationen nutzen diese Dienste für Provisionierung, Betriebssystemkonfiguration, Active Directory-Replikation, DNS und DHCP-Verwaltung. Sie setzen häufig externe Teams ein, um interne Mitarbeiter für Anwendungs- und Geschäftssystemarbeiten freizustellen. Die Nachfrage ist stabil, da routinemäßige Infrastrukturaufgaben im Allgemeinen mit dem installierten Bestand an Servern und Cloud-Instanzen steigen. Advanced Threat Detection and Managed Security wird bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen. Das schnellere Tempo spiegelt die Nachfrage nach verwalteter Endpunkterkennung, Identitätsbedrohungsschutz und Monitoring über hybride Umgebungen hinweg wider.
Managed Maintenance and Patching sowie Managed Backup and Business Continuity bleiben wichtig, da Support-Fristen und Ransomware-Bedenken den Bedarf an zuverlässigen Wiederherstellungsprozessen erhöhen. Migrations-, Modernisierungs- und Optimierungsleistungen werden durch das Ende des Supports für Windows Server 2016 im Januar 2027 unterstützt. Windows Server 2025, Microsofts aktuelles Long-Term Servicing Channel-Release, ist seit November 2024 verfügbar und hat Mainstream-Support bis November 2029. Automatisierung wird in fortgeschrittenen verwalteten Angeboten immer relevanter, insbesondere für Monitoring und Incident Resolution. DORA erhöht auch den Wert dokumentierter Resilienztests und Backup-Regelungen für betroffene Finanzinstitute. Dies verlagert mehr Backup- und Kontinuitätsarbeit von einer eingebetteten Fähigkeit zu einem separat verwalteten Dienst.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybrid Cloud treibt anhaltende Nachfrage, On-Premises behält strategische BedeutungHybrid Cloud entfiel im Jahr 2026 auf 40,29 % der Marktgröße für Managed Windows Server Services und wird bis 2032 voraussichtlich mit einer CAGR von 7,93 % wachsen. Große Organisationen behalten häufig einige Windows-Arbeitslasten vor Ort aufgrund von Latenz-, Regulierungs-, Souveränitäts- oder Integrationsanforderungen. Sie benötigen ein einheitliches Betriebsmodell, das diese Arbeitslasten zusammen mit Public-Cloud-Mandanten abdeckt. On-Premises-Bereitstellungen bleiben in der Fertigung, im öffentlichen Sektor und im Verteidigungsbereich relevant, wo Betriebstechnologie und sensible Arbeitslasten eine vollständige Migration einschränken können. Im Mai 2025 erweiterten Kyndryl und Microsoft Dienste, die Azure Arc und Azure Local über hybride, Multi-Cloud-, Edge- und Internet-of-Things-Umgebungen hinweg nutzen. Diese Art von Regelung unterstützt Anbieter, die eine gemischte Umgebung statt nur eines Cloud-Mandanten verwalten können.
Public-Cloud-Bereitstellungen eignen sich für Kunden, die anbieterdefinierte Kontrollebenen akzeptieren und flexible Nutzung anstreben. Private-Cloud-Bereitstellungen bleiben für Institutionen relevant, die dedizierte Rechenumgebungen benötigen. Änderungen bei der Virtualisierungslizenzierung haben auch Migrationsarbeit für Anbieter geschaffen, die Windows-Arbeitslasten in alternativen Umgebungen verschieben und betreiben können. Im März 2026 führten Red Hat und AWS integrierte Windows-Lizenzierung für Red Hat OpenShift Service on AWS ein.[3] Die Änderung integriert die Windows-Lizenzierung in den AWS-Rechenverbrauch für Kunden, die Windows-basierte Anwendungen migrieren. Sie kann die Reibung bei Cloud-Migrationsprojekten verringern, die auch kontinuierliche operative Unterstützung erfordern.
Nach Unternehmensgröße:
Großunternehmen sichern den Umsatz, KMU treiben das WachstumGroßunternehmen hielten im Jahr 2026 einen Anteil von 67,17 % an der Marktgröße für Managed Windows Server Services. Ihre Windows-Umgebungen umfassen häufig mehrere Active Directory-Domänen, umfangreiche Prüfanforderungen und Standorte an mehreren Orten. Diese Organisationen neigen dazu, mehrjährige Verträge für Patching, Sicherheit und Identity Governance über viele Endpunkte hinweg zu nutzen. Service-Level-Agreements adressieren zunehmend Patch-Compliance und Zeit bis zur Behebung. Der Umfang dieser Anforderungen begünstigt Anbieter mit globalen Lieferressourcen und erfahrenen Spezialistenteams. Er gibt Käufern auch eine bedeutende Verhandlungsmacht, wenn sie umfassende, ergebnisorientierte Vereinbarungen beschaffen.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen. Standardisierte Abonnementpakete können Monitoring-, Patching- und Sicherheitsleistungen für Organisationen mit kleineren Server-Flotten bereitstellen. Automatisierung ist wichtig, da Anbieter kleinere Verträge bedienen müssen, ohne auf das gleiche Maß an manuellem Aufwand angewiesen zu sein. Gängige Compliance-Praktiken, einschließlich der Ausrichtung am NIST Cybersecurity Framework und der ISO-27001-Zertifizierung für Lieferzentren, werden für Käufer im mittleren Marktsegment immer relevanter. Dies erhöht die grundlegende Serviceschwelle für die Branche der Managed Windows Server Services. Es macht es auch schwieriger für Anbieter, die nur kostengünstige Administration ohne ausgereifte operative Kontrollen anbieten, in formellen Ausschreibungen zu konkurrieren.

Nach Endnutzerbranche:
BFSI führt, Healthcare wächst am schnellstenBFSI hielt im Jahr 2026 einen Anteil von 23,76 % an der Marktgröße für Managed Windows Server Services. Das Segment nutzt komplexe Windows-basierte Kernbanking- und Versicherungsplattformen, die hohe Verfügbarkeit und enge regulatorische Aufsicht erfordern. DORA verpflichtet Finanzunternehmen in der Europäischen Union, Register über IKT-Drittanbieterbeziehungen zu führen und relevante Anbieter zu bewerten. Diese Anforderungen machen Resilienz, Zugriffskontrollen und Kontinuitätsprozesse zu einem Teil der Anbieter-Due-Diligence. Im September 2025 unterzeichnete Kyndryl eine 6-jährige Vereinbarung mit Cesce zur Verwaltung und Modernisierung kritischer IT-Infrastruktur unter Unterstützung der DORA-Compliance. Solche Verträge verdeutlichen, warum Servicequalität und regulatorische Nachweise Vorrang vor einem engen Fokus auf Verwaltungsgebühren haben können.
Healthcare und Life Sciences wird bis 2032 voraussichtlich mit einer CAGR von 8,53 % wachsen. Die klinische Digitalisierung und Datenschutzpflichten erhöhen die Bedeutung von Betriebszeit, Backup und kontrolliertem Zugang zu Gesundheitsinformationssystemen. IT und Telekommunikation, öffentlicher Sektor und Behörden, Fertigung, Einzelhandel und E-Commerce sowie andere Endnutzerbranchen nutzen Managed Services in erster Linie zur Verbesserung der operativen Effizienz. Die Fertigung sieht sich auch einem wachsenden Bedarf gegenüber, Windows-basierte Schnittstellen zu verwalten, die Betriebstechnologie und industrielle Steuerungssysteme verbinden. Dies kann eine Sicherheitsverwaltungsanforderung außerhalb des Umfangs traditioneller Anbieter von industriellen Steuerungssystemen schaffen. Managed-Windows-Anbieter mit sowohl Infrastruktur- als auch Sicherheitsfähigkeiten können diese Anforderung innerhalb eines einzigen Servicemodells erfüllen.
Geografische Analyse
Markt für verwaltete Windows Server-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 36,12 % am Markt für verwaltete Windows Server-Dienste. Die Region weist eine hohe Konzentration regulierter Finanz-, Gesundheits- und Behörden-Workloads auf. Sie verfügt außerdem über ein ausgereiftes Ökosystem aus Cloud-Plattformen, Microsoft-Partnern und Managed Service Providern. Organisationen in den Vereinigten Staaten verwalten die Übergänge von Windows Server 2016 und erhöhen gleichzeitig den Einsatz eines einheitlichen Hybrid-Managements. Anforderungen der Cyber-Versicherung an Patch-Management und Endpunkterkennung unterstützen ebenfalls die Nachfrage nach verwalteten Betriebskontrollen.
EMEA und Südamerika Markt für verwaltete Windows Server-Dienste
Europa ist die zweitgrößte regionale Marktzone für verwaltete Windows Server-Dienste. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien sind wichtige Nachfragezentren aufgrund großer Unternehmensinfrastrukturen und intensiver Regulierung. DORA gilt seit Januar 2025 und hat den Bedarf an kontrollierten IKT-Drittparteienbeziehungen im Finanzdienstleistungssektor gestärkt. Die Anforderungen der Region an souveräne und konforme Leistungserbringung schaffen eine Premiumkategorie für Anbieter mit lokalen Kapazitäten. Nordische, osteuropäische und Benelux-Märkte bieten ebenfalls Modernisierungsarbeiten im Zusammenhang mit Programmen zur digitalen Verwaltung. Südamerika, der Nahe Osten und Afrika sind kleinere regionale Märkte, obwohl Brasilien und Saudi-Arabien Aktivitäten im Zusammenhang mit der Digitalisierung von Finanzdienstleistungen und staatlichen Cloud-Anforderungen aufweisen.
APAC Markt für verwaltete Windows Server-Dienste
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 8,29 % wachsen. China verlangt von Anbietern, Programme für digitale Infrastrukturen mit lokalen Lieferanforderungen für sensible Workloads in Einklang zu bringen. Indien ist sowohl ein Verbrauchszentrum für verwaltete Dienste als auch ein Lieferstandort für globale Anbieter. Japan steht unter Arbeitskräftedruck, der es schwieriger macht, interne Windows-Infrastrukturbetriebe aufrechtzuerhalten. Im Mai 2026 startete Kyndryl Cloud Uplift Japan in den Azure-Regionen Tokio und Osaka, um Legacy-Anwendungen zu modernisieren und dabei den Datenverbleib in Japan zu gewährleisten.[4] Südkorea und südostasiatische Volkswirtschaften steigern die Nachfrage durch Cloud-Adoption kleinerer Unternehmen und öffentliche Digitalisierungsprogramme.
Wettbewerbslandschaft
Marktkonzentration
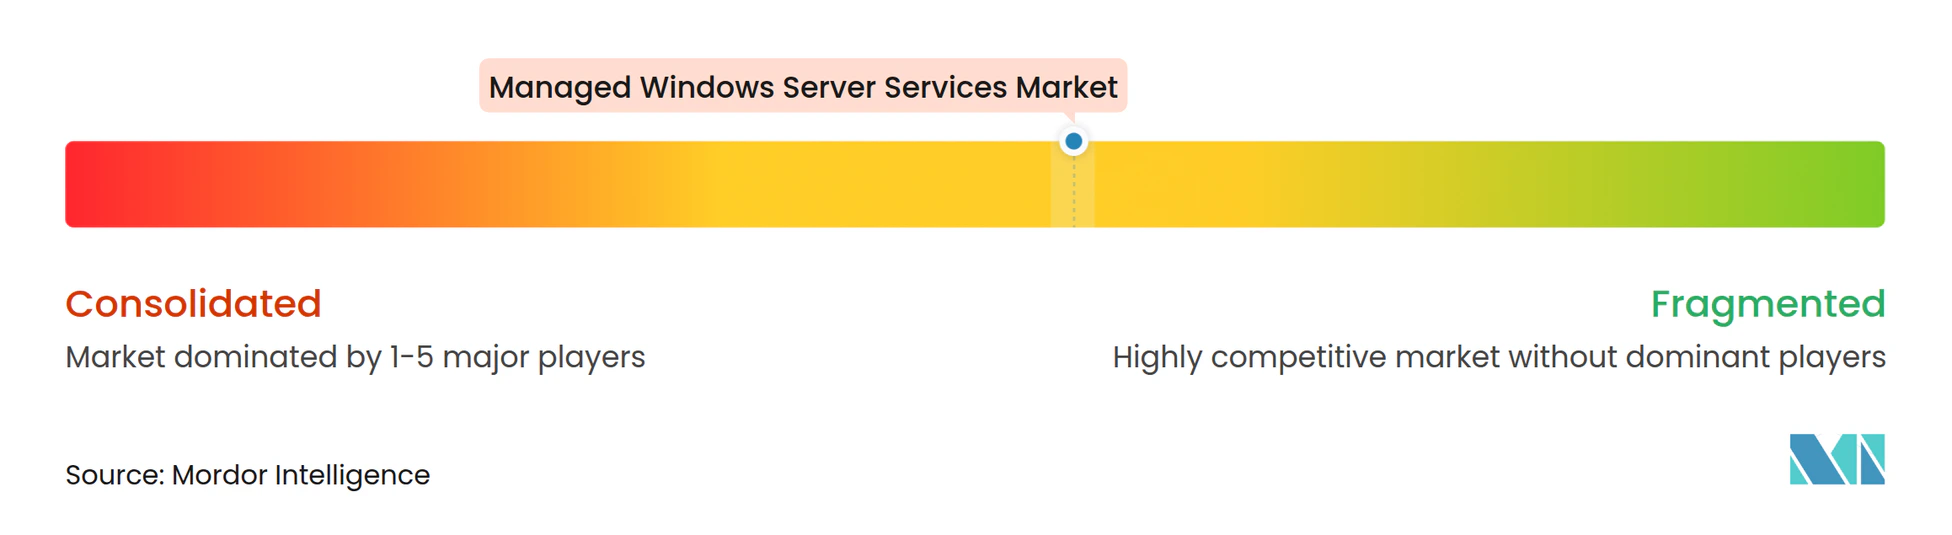
Der Markt für Managed Windows Server Services ist mäßig fragmentiert. Microsoft, IBM, Kyndryl, Accenture, DXC Technology, HCL Technologies, Tata Consultancy Services, Wipro, Capgemini und NTT DATA konkurrieren um Großunternehmensverträge, während Ensono und Rackspace Technology spezialisierte und regionale Bedürfnisse bedienen. Der Wettbewerb hat sich von der Preisgestaltung pro Server-Administration hin zu Plattformen verlagert, die Automatisierung, Cloud-Management, Identität, Sicherheit und Resilienz kombinieren. Große Anbieter können komplexe Umgebungen unterstützen, da sie über umfangreiche Lieferressourcen und etablierte Beziehungen zu Cloud-Plattformen verfügen. Mittelständische Unternehmen können dort noch konkurrieren, wo Kunden maßgeschneiderten Support oder lokales Wissen wünschen.
Kyndryl hat seine Microsoft-bezogenen Fähigkeiten durch den Kyndryl Microsoft Acceleration Hub erweitert, der im Juli 2025 mit Azure AI Foundry und Copilot-Technologie in seinem Kundenbindungsansatz gestartet wurde. IBM startete im Mai 2026 Red Hat AI Inference on IBM Cloud und Red Hat OpenShift Virtualization Service on IBM Cloud für verwaltete, governance-kontrollierte hybride Umgebungen. DXC beschrieb sein Global Infrastructure Services-Angebot in seinem Geschäftsjahr-2026-Formular 10-K als einen menschengeführten, KI-gesteuerten Intelligent Operations-Ansatz. Diese Schritte zeigen, wie Dienstleister Betriebspersonal mit Automatisierung kombinieren. Sie erhöhen auch die Bedeutung von Tools, die Hybrid-Cloud-, Rechenzentrum- und Netzwerkbetrieb gemeinsam verwalten können.
Souveräne und regulierte Leistungserbringung ist eine wichtige Chance im Markt für Managed Windows Server Services. Anbieter, die Residenz-, Sicherheitsfreigabe- und kontinuierliche Compliance-Anforderungen erfüllen können, können Verträge verfolgen, die für Generalisten-Anbieter schwieriger zu bedienen sind. Kleinere Cloud-native Anbieter können Hyperscaler-Tools nutzen, um den Lieferaufwand zu reduzieren, finden es jedoch möglicherweise schwieriger, umfangreiche Prüferwartungen zu erfüllen. IBMs Virtualisierungsdienst veranschaulicht, wie Plattformdienste einen Teil der Arbeit übernehmen können, die früher vollständig innerhalb eines Managed-Service-Vertrags lag. Das Wettbewerbsergebnis hängt davon ab, ob Anbieter die Verantwortung für Sicherheit, Identität, Compliance und komplexe Migrationsarbeit behalten können.
Marktführer in der Branche der Managed Windows Server Services
-
Microsoft Corporation
-
IBM Corporation
-
Kyndryl Holdings, Inc.
-
Rackspace Technology, Inc.
-
NTT DATA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Windows-Server-Dienste Unternehmen in diesem Bericht
- Microsoft Corporation
- IBM Corporation
- Kyndryl Holdings, Inc.
- Accenture plc
- DXC Technology Company
- HCL Technologies Limited
- Rackspace Technology, Inc.
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Verizon Communications Inc.
- Ensono, LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete Windows-Server-Dienste
- Mai 2026: Kyndryl startete Cloud Uplift Japan in den Azure-Regionen Tokio und Osaka und ermöglichte es Unternehmen, Legacy-Anwendungen zu modernisieren, darunter AIX-, IBM i-, Linux on IBM Power- und x86-Arbeitslasten, während die vollständige Datenresidenz in Japan erhalten bleibt. Das Angebot umfasst Planungs-, Migrations-, Managed-Services-, KI-, Sicherheits- und Resilienzfähigkeiten.
- Mai 2026: IBM kündigte Red Hat AI Inference on IBM Cloud und Red Hat OpenShift Virtualization Service on IBM Cloud an und ermöglichte es Unternehmen, KI zu operationalisieren und virtualisierte Arbeitslasten, einschließlich virtueller Windows-Maschinen, in einer verwalteten, governance-kontrollierten Hybrid-Cloud-Umgebung auszuführen.
- März 2026: Red Hat und AWS führten integrierte Windows-Lizenzierung für Red Hat OpenShift Service on AWS ein und integrierten die Windows-Lizenzierung direkt in den AWS-Rechenverbrauch für Unternehmen, die Windows-basierte Anwendungen in die Cloud migrieren, und reduzierten die operative Reibung bei verwalteten Windows-Workload-Migrationen.
- November 2025: Kyndryl startete ein agentisches KI-Framework und Managed Services für IBM Z-Mainframe-Kunden und ermöglichte es IBM z/OS-Umgebungen, agentische KI für Anwendungs- und Infrastrukturmanagement, Incident Handling und die Verbesserung der operativen Agilität zu nutzen.
Berichtsumfang des globalen Marktes für Managed Windows Server Services
Managed Windows Server Services sind ausgelagerte IT-Management-Lösungen, bei denen ein spezialisierter Drittanbieter die volle operative Verantwortung für die Verwaltung, das Hosting, die Optimierung und die Sicherheit der Microsoft Windows Server-Umgebungen eines Unternehmens übernimmt. Diese Dienste umfassen den gesamten Lebenszyklus physischer, virtueller oder Cloud-basierter Serverinfrastruktur, die das Windows Server-Betriebssystem betreibt, und gewährleisten hohe Verfügbarkeit, Spitzenleistung und regulatorische Compliance unter strengen Service-Level-Agreements (SLAs).
Der Bericht über den Markt für Managed Windows Server Services ist segmentiert nach Servicetyp (Managed Infrastructure Operations and Administration, Managed Maintenance and Patching, Managed Backup and Business Continuity, Migration, Modernisierung und Optimierung, Advanced Threat Detection and Managed Security sowie weitere Servicetypen), Bereitstellungsmodell (On-Premises, Public Cloud, Private Cloud und Hybrid Cloud), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (IT und Telekommunikation, Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI), Healthcare und Life Sciences, öffentlicher Sektor und Behörden, Fertigung, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Infrastructure Operations and Administration |
| Managed Maintenance and Patching |
| Managed Backup and Business Continuity |
| Migration, Modernisierung und Optimierung |
| Advanced Threat Detection and Managed Security |
| Weitere Servicetypen |
| On-Premises |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| IT und Telekommunikation |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Healthcare und Life Sciences |
| Öffentlicher Sektor und Behörden |
| Fertigung |
| Einzelhandel und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Infrastructure Operations and Administration | |
| Managed Maintenance and Patching | ||
| Managed Backup and Business Continuity | ||
| Migration, Modernisierung und Optimierung | ||
| Advanced Threat Detection and Managed Security | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Public Cloud | ||
| Private Cloud | ||
| Hybrid Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Healthcare und Life Sciences | ||
| Öffentlicher Sektor und Behörden | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Windows Server Services?
Die Marktgröße für Managed Windows Server Services beträgt im Jahr 2026 16,21 Milliarden USD und wird bis 2032 voraussichtlich 23,48 Milliarden USD bei einer CAGR von 6,14 % erreichen.
Welcher Servicetyp führt bei Managed Windows Server Services?
Managed Infrastructure Operations and Administration führt mit einem Anteil von 31,62 % im Jahr 2026.
Warum nutzen Unternehmen Managed Windows Server Services?
Organisationen nutzen Anbieter zur Verwaltung hybrider Infrastruktur, Patching, Identitätssysteme, Sicherheitskontrollen, Backup und Migrationsaktivitäten.
Welches Bereitstellungsmodell ist für das Windows Server-Management am wichtigsten?
Hybrid Cloud führt mit einem Anteil von 40,29 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 7,93 % wachsen.
Welcher Endnutzersektor hat die stärkste Nachfrage?
BFSI führt mit einem Anteil von 23,76 % im Jahr 2026, während Healthcare und Life Sciences mit einer CAGR von 8,53 % bis 2032 am schnellsten wachsen wird.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 8,29 % wachsen, während Nordamerika mit einem Anteil von 36,12 % im Jahr 2026 führt.