
Tamanho e Participação do Mercado de Serviços de Servidor Gerenciado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
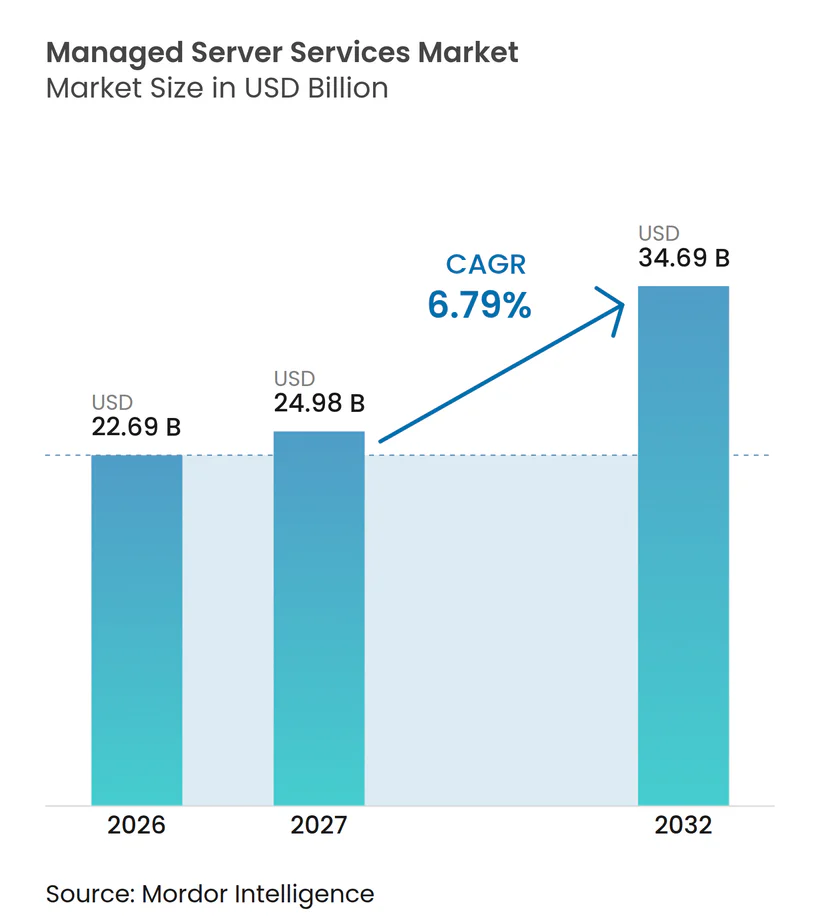
| Tamanho do Mercado (2027) | 24.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 34.69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.79 % |
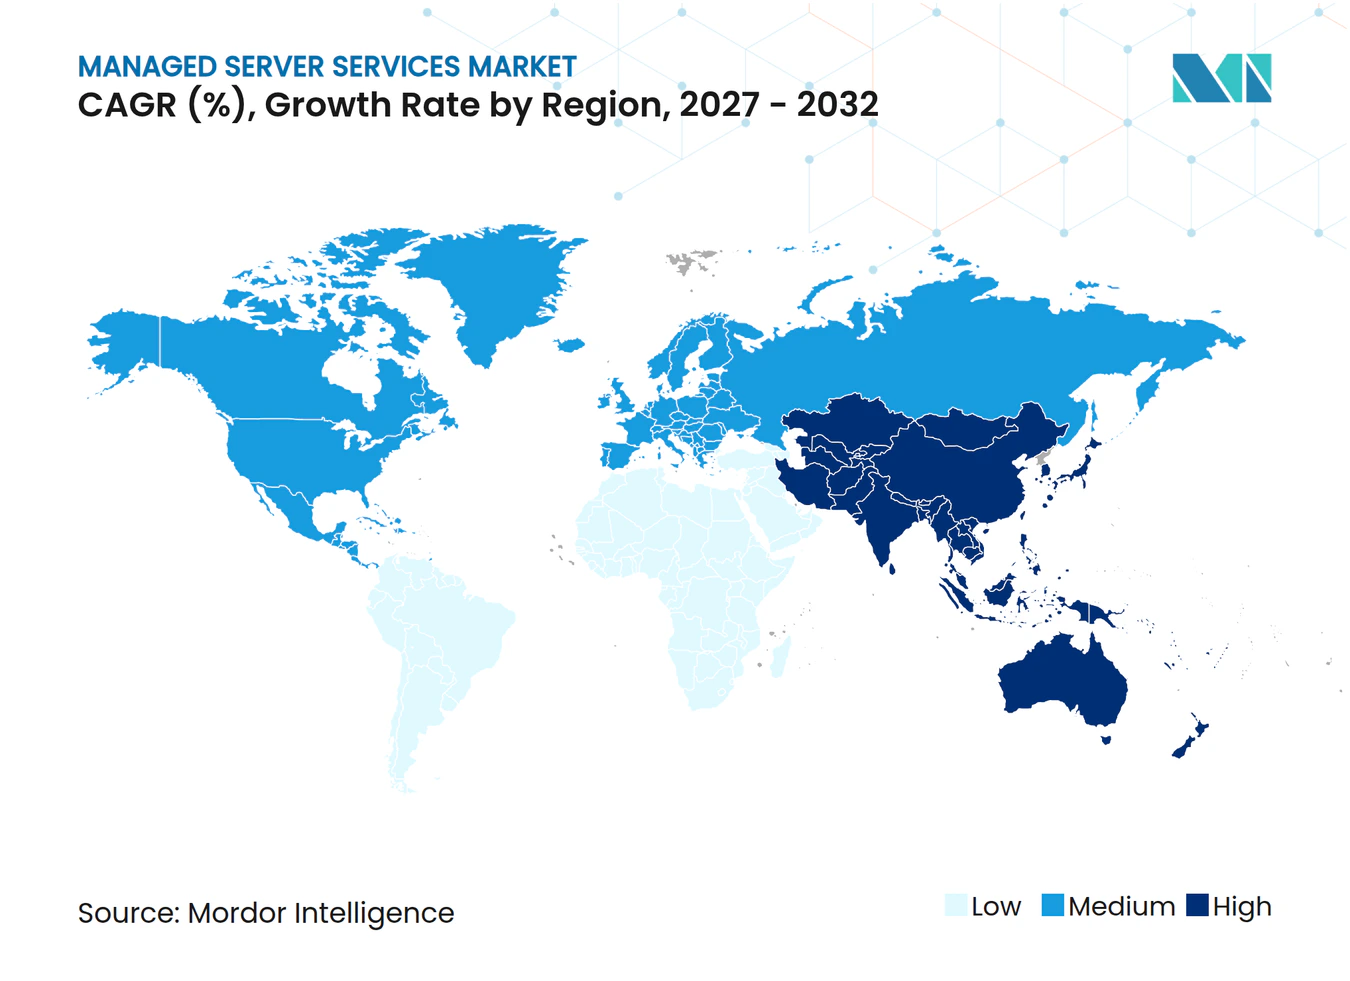
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Servidor Gerenciado por Mordor Intelligence
O tamanho do mercado de serviços de servidor gerenciado está projetado para se expandir de 22,69 bilhões de USD em 2026 e 24,23 bilhões de USD em 2027 para 34,69 bilhões de USD até 2032, registrando um CAGR de 6,79% entre 2027 e 2032. A demanda está migrando da terceirização de infraestrutura de rotina para serviços que suportam operações híbridas, parques de servidores prontos para IA, governança mais robusta e disponibilidade contínua para aplicações que não toleram interrupções. As empresas precisam de provedores capazes de gerenciar configurações complexas de servidores em ambientes de nuvem e locais sob níveis de serviço consistentes, ao mesmo tempo em que oferecem às equipes internas uma visão clara de desempenho, incidentes, responsabilidades operacionais e o efeito de mudanças em cargas de trabalho conectadas, processos de suporte, compromissos de serviço, dependências de infraestrutura, configurações de segurança, risco operacional e necessidades de responsabilização dos clientes. As expectativas de conformidade também favorecem provedores com controles de segurança maduros, processos operacionais claramente documentados, procedimentos de escalonamento confiáveis e capacidade de atuar dentro de requisitos específicos do setor. O mercado de serviços de servidor gerenciado é cada vez mais moldado pela capacidade de automação, controles certificados, suporte prático a requisitos locais de dados, planejamento disciplinado de capacidade e pela capacidade de gerenciar infraestrutura especializada sem enfraquecer a responsabilização em ambientes regulados ou perder visibilidade sobre o parque de infraestrutura completo do cliente.
Principais Conclusões do Relatório
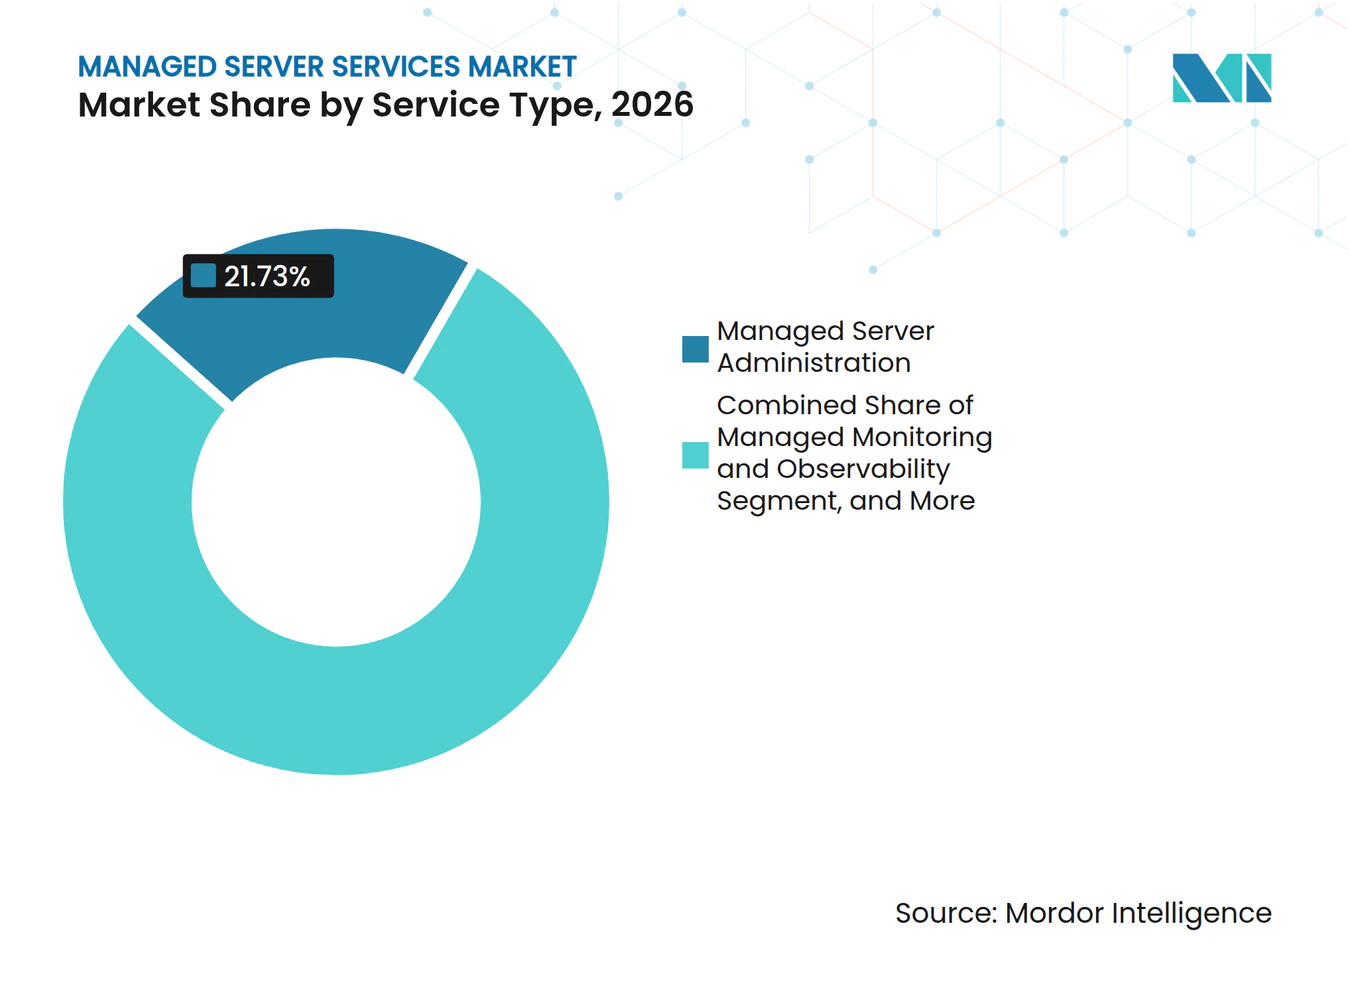
- Por tipo de serviço, a administração de servidor gerenciado detinha 21,73% do mercado de serviços de servidor gerenciado em 2026, enquanto a automação de rede gerenciada e as operações de AIOps estão projetadas para se expandir a um CAGR de 8,29% até 2032.
- Por modelo de implantação, os serviços baseados em nuvem detinham 68,58% de participação em 2026 e estão projetados para se expandir a um CAGR de 9,34% até 2032.
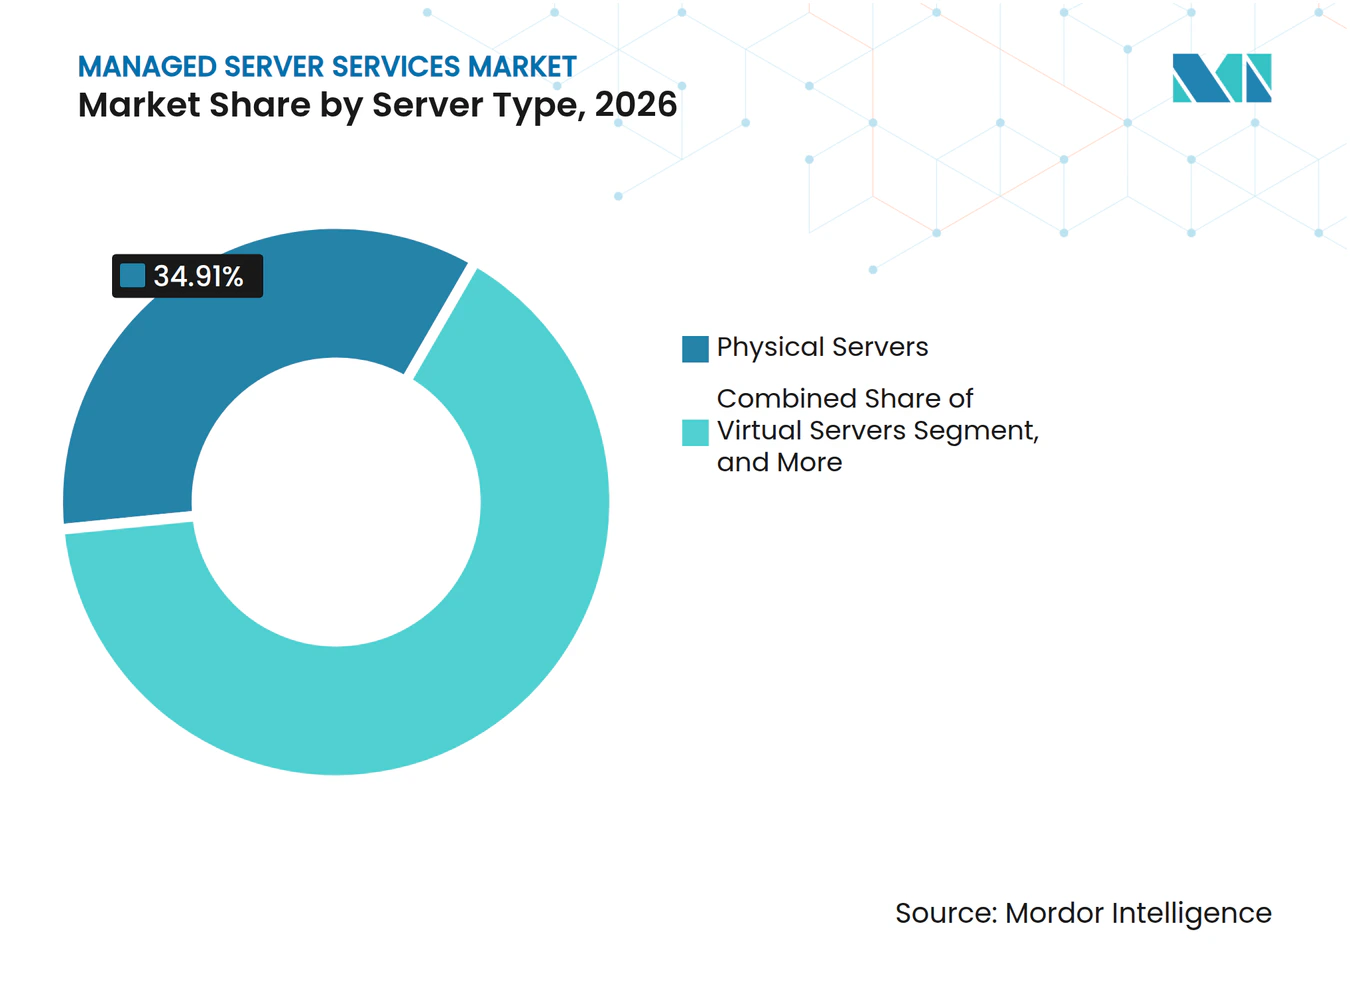
- Por tipo de servidor, os servidores físicos representavam 34,91% de participação em 2026, enquanto os servidores GPU e de IA estão projetados para se expandir a um CAGR de 7,38% até 2032.
- Por ambiente operacional, o Linux detinha 36,22% de participação em 2026, enquanto os ambientes de contêiner e Kubernetes estão projetados para se expandir a um CAGR de 9,59% até 2032.
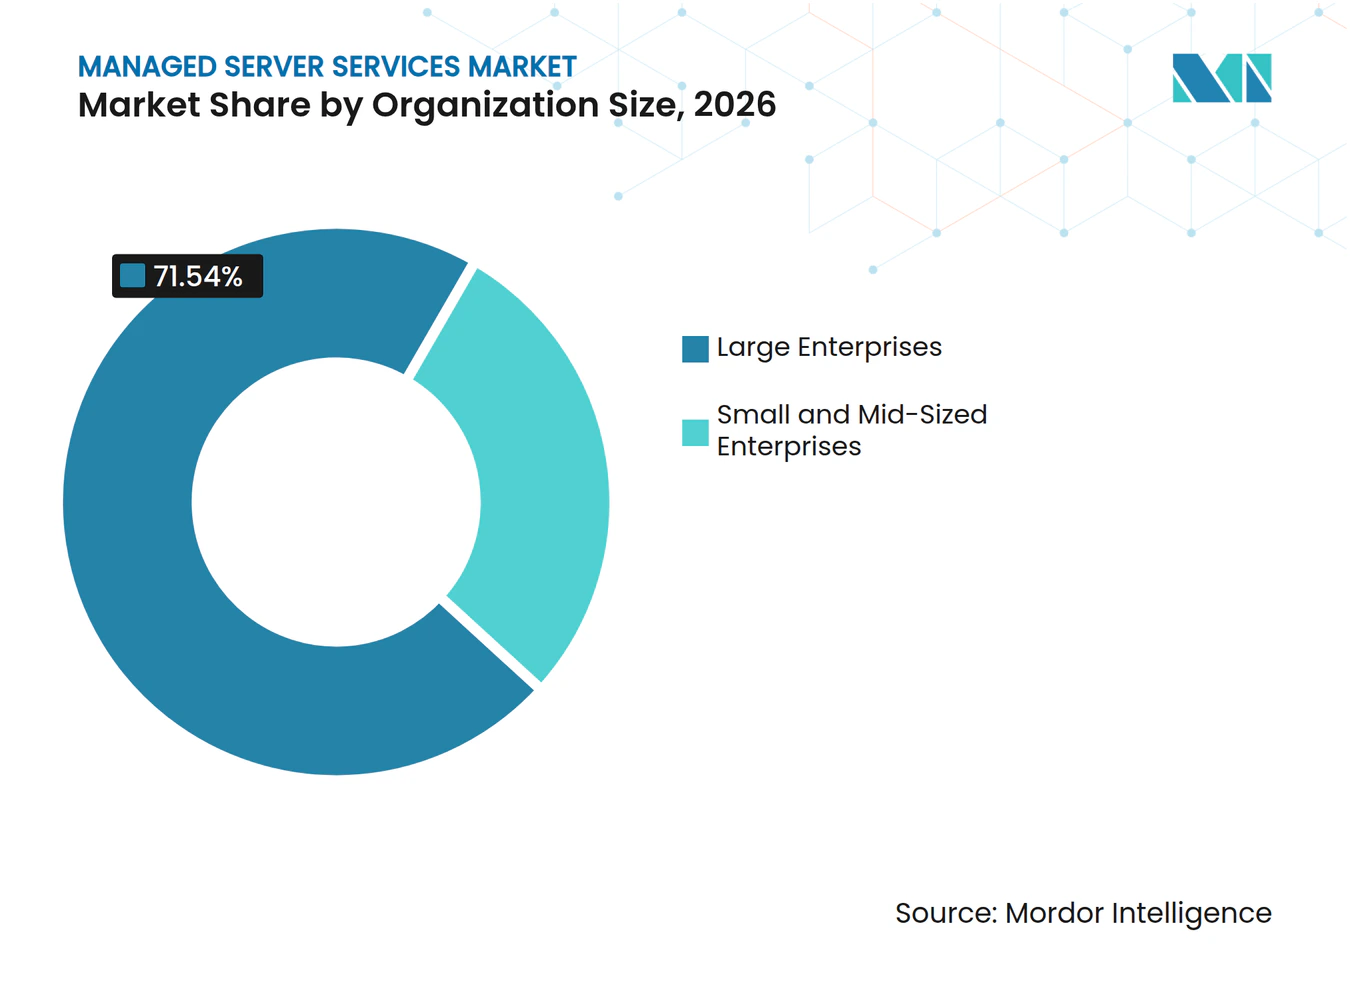
- Por tamanho de organização, as grandes empresas detinham 71,54% da participação do mercado de serviços de servidor gerenciado em 2026, enquanto as pequenas e médias empresas estão projetadas para se expandir a um CAGR de 8,64% até 2032.
- Por setor do usuário final, o BFSI detinha 71,54% de participação em 2026, enquanto saúde e ciências da vida está projetado para se expandir a um CAGR de 9,27% até 2032.
- Por geografia, a América do Norte detinha 38,64% da participação do mercado de serviços de servidor gerenciado em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 8,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade de Ambientes Híbridos e Multinuvem | +1.8% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento dos Requisitos de Segurança Cibernética e Conformidade | +1.5% | Global, particularmente América do Norte, Europa e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento de IA, Big Data e Cargas de Trabalho de Alto Desempenho | +1.4% | Global, com adoção mais rápida na Ásia-Pacífico e expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Demanda por Custos de Infraestrutura Previsíveis e Expertise Especializada | +0.9% | Global, com concentração inicial na América do Norte e América do Sul | Curto prazo (≤ 2 anos) |
| Otimização de Energia e Resfriamento de Servidores de IA de Alta Densidade | +0.7% | Principais mercados da América do Norte e Ásia-Pacífico, com ganhos iniciais no Oriente Médio | Médio prazo (2 a 4 anos) |
| Infraestrutura Soberana e Operações Gerenciadas Localizadas | +0.7% | Global, com concentração inicial na América do Norte e América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Ambientes Híbridos e Multinuvem
A arquitetura multinuvem é hoje uma realidade operacional para muitas empresas e aumenta a necessidade de supervisão coordenada de servidores. Cada ambiente pode utilizar diferentes configurações, regras de rede, controles de acesso e ferramentas de monitoramento. Isso torna o gerenciamento interno mais difícil quando as cargas de trabalho são executadas em plataformas de nuvem pública e sistemas locais. O mercado de serviços de servidor gerenciado se beneficia quando os provedores oferecem uma visão unificada desses ambientes e lidam com a administração de rotina sob um único modelo operacional. As cargas de trabalho de IA generativa adicionam novas camadas aos parques de infraestrutura, o que aumenta o trabalho de gerenciamento enfrentado pelas equipes corporativas.
Aumento dos Requisitos de Segurança Cibernética e Conformidade
Os requisitos de segurança e conformidade estão alterando tanto o escopo quanto o valor dos contratos de servidor gerenciado. O Departamento de Serviços Financeiros de Nova York emitiu orientações em outubro de 2025 sobre como as instituições financeiras cobertas devem gerenciar os riscos impostos por prestadores de serviços terceirizados, incluindo controles de autenticação, criptografia e governança de dados.[1] Os provedores que atendem clientes regulados devem, portanto, manter controles operacionais claros, reter evidências relevantes e demonstrar que esses controles estão funcionando ao longo do tempo. Essas expectativas tornam os provedores de serviços maduros mais atraentes para instituições financeiras e outras organizações com dados sensíveis. O mercado de serviços de servidor gerenciado também ganha suporte onde os clientes precisam de especialistas externos para gerenciar operações de segurança contínuas sem aumentar o quadro de pessoal interno.
Crescimento de IA, Big Data e Cargas de Trabalho de Alto Desempenho
As cargas de trabalho de treinamento e inferência de IA impõem exigências diferentes às operações de servidor em comparação com as aplicações corporativas convencionais. Os sistemas baseados em GPU requerem atenção especial ao consumo de energia, condições térmicas, utilização, alocação de capacidade e tempo de atividade. Essas condições criam demanda por equipes de serviço capazes de gerenciar o desempenho de hardware e software em conjunto, sem interromper cargas de trabalho críticas. O mercado de serviços de servidor gerenciado está, portanto, evoluindo além de correções e resposta a incidentes para o suporte operacional contínuo de infraestrutura especializada. Esse trabalho pode incluir o monitoramento do ambiente de servidor subjacente enquanto se suportam as necessidades de disponibilidade de aplicações de IA e as necessidades de governança dos usuários corporativos.
Demanda por Custos de Infraestrutura Previsíveis e Expertise Especializada
As organizações continuam buscando um modelo de custo mais previsível para operar parques de servidores. Os contratos gerenciados podem transferir parte do ônus da infraestrutura das equipes internas para um provedor externo com responsabilidades de serviço definidas, rotinas de relatórios e cobertura de suporte. Essa abordagem é particularmente relevante quando as empresas precisam simultaneamente de habilidades em arquitetura de nuvem, administração de servidores, segurança e operações. As pequenas e médias empresas podem usar pacotes de serviços padronizados para acessar essas capacidades sem manter uma grande equipe interna. O mercado de serviços de servidor gerenciado alcança uma base de clientes mais ampla por meio desse modelo, estendendo-se além dos usuários estabelecidos em grandes empresas e no setor BFSI.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Dependência de Fornecedor e Complexidade de Migração | -0.8% | Global, mais aguda na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Escassez de Arquitetos de Nuvem e Infraestrutura Qualificados | -0.6% | Global, com escassez aguda inicial na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Restrições de Energia e Capacidade de Rede em Data Centers | -0.4% | Principais mercados da América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Pressão sobre Margens por Serviços Gerenciados Integrados de Hiperescaladores | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Fornecedor e Complexidade de Migração
Contratos de longo prazo podem incorporar agentes de monitoramento proprietários, ferramentas de automação e processos de serviço que dificultam a troca de provedor. A migração de um ambiente de servidor também pode exigir que os clientes testem configurações, migrem dados, validem controles e mantenham a disponibilidade do serviço durante a transição. Esse trabalho é mais exigente em setores regulados, onde um novo provedor pode precisar demonstrar conformidade com padrões de segurança estabelecidos. Os parques híbridos adicionam maior complexidade porque a transição pode abranger infraestrutura local e múltiplas regiões de nuvem. Essas condições tendem a favorecer os incumbentes no mercado de serviços de servidor gerenciado e podem retardar a movimentação de contas entre provedores.
Escassez de Arquitetos de Nuvem e Infraestrutura Qualificados
A mesma escassez de habilidades em nuvem e infraestrutura que incentiva a terceirização pode limitar a capacidade dos provedores de expandir as equipes de entrega. Os provedores precisam de pessoal experiente para construir plataformas de automação, gerenciar ambientes complexos de clientes, interpretar dados operacionais e responder a problemas operacionais. A restrição é importante em ambientes baseados em contêineres e prontos para IA, que exigem habilidades de engenharia especializadas e práticas operacionais disciplinadas. A Ásia-Pacífico enfrenta pressão particular à medida que os programas de transformação digital avançam mais rapidamente do que a oferta local de arquitetos de infraestrutura certificados. Os provedores no mercado de serviços de servidor gerenciado estão respondendo com o aumento da automação, embora o desenvolvimento e a manutenção de ferramentas de automação ainda exijam equipes qualificadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Administração Sustenta a Receita Enquanto o AIOps Expande o Nível PremiumA administração de servidor gerenciado detinha 21,73% da participação do mercado de serviços de servidor gerenciado em 2026. O serviço inclui provisionamento, aplicação de patches no sistema operacional, gerenciamento de configuração, resposta a incidentes de primeira linha, gerenciamento de acesso e verificações de desempenho de rotina em parques físicos, virtuais e baseados em nuvem. Permanece central porque essas tarefas recorrentes são necessárias na maioria dos ambientes de infraestrutura corporativa, incluindo sistemas que suportam aplicações de negócios internas e serviços voltados ao cliente. A categoria fornece uma base estável de trabalho para provedores de serviços que gerenciam contas de clientes estabelecidas e precisam de responsabilidades operacionais claras. Os provedores também utilizam contratos de administração como base para a venda de serviços de segurança, backup, nuvem, armazenamento, monitoramento e recuperação de desastres.
A automação de rede gerenciada e as operações de AIOps estão projetadas para se expandir a um CAGR de 8,29% até 2032. Os clientes buscam identificação antecipada de falhas, melhor correlação de eventos e remediação mais automatizada, em vez de depender exclusivamente da resolução manual de chamados. A Kyndryl lançou o Agentic Service Management em abril de 2026, combinando avaliações, um modelo de maturidade e uma estrutura de governança de IA alinhada à ISO 42001 para operações de serviço.[2] A empresa declarou que o serviço se baseia em quase 200 milhões de automações mensais e mais de 8.000 playbooks certificados. Os serviços gerenciados de segurança, backup, recuperação de desastres, armazenamento, banco de dados, nuvem e data center ampliam o papel do provedor além da administração de servidor de rotina e aumentam o escopo dos relacionamentos de longo prazo com os clientes.



Por Modelo de Implantação:
A Entrega Baseada em Nuvem Lidera Enquanto as Operações Híbridas Permanecem ImportantesOs serviços baseados em nuvem detinham 68,58% da receita em 2026, tornando-os o maior modelo de implantação no setor de serviços de servidor gerenciado. A posição reflete o amplo uso de infraestrutura de nuvem para aplicações corporativas e a necessidade de suporte operacional contínuo após a entrada das cargas de trabalho em produção. As implantações em nuvem permitem que os provedores ofereçam monitoramento padronizado, administração, suporte de segurança e gerenciamento de incidentes em ambientes de clientes distribuídos. Muitas empresas ainda mantêm sistemas locais para cargas de trabalho que não podem ser migradas devido a latência, soberania, dependências de aplicações ou requisitos operacionais internos. Isso deixa os provedores gerenciando uma combinação de recursos de servidor em nuvem e hospedados localmente, frequentemente sob um único contrato de serviço.
A entrega baseada em nuvem também está projetada para se expandir a um CAGR de 9,34% até 2032. A IBM anunciou o Red Hat OpenShift Virtualization Service no IBM Cloud como uma oferta gerenciada em maio de 2026 para suportar a operação e migração de cargas de trabalho de máquinas virtuais em infraestrutura baseada em Kubernetes. A oferta atende organizações que precisam modernizar cargas de trabalho enquanto preservam controles operacionais híbridos e continuidade de serviço. Os serviços gerenciados locais permanecem relevantes em ambientes governamentais, de manufatura e outros que exigem operações governadas localmente. As implantações híbridas oferecem um papel para provedores capazes de manter observabilidade consistente, responsabilização e níveis de serviço tanto em ambientes de nuvem quanto locais.
Por Tipo de Servidor:
Servidores Físicos Lideram Enquanto Sistemas GPU e de IA se ExpandemOs servidores físicos representavam 34,91% da receita em 2026. Instituições financeiras, agências governamentais e instalações de manufatura mantêm bases instaladas substanciais de hardware físico para aplicações críticas e cargas de trabalho controladas localmente. Esses ambientes requerem aplicação previsível de patches, gerenciamento de firmware, manutenção de hardware, planejamento de capacidade e tratamento de incidentes. O trabalho é bem estabelecido, mas pode enfrentar pressão de preços quando os fornecedores incluem suporte básico nas plataformas de infraestrutura. Servidores virtuais e dedicados atendem organizações que precisam de desempenho ou isolamento sem possuir hardware dedicado, mantendo opções flexíveis de provisionamento.
Os servidores GPU e de IA estão projetados para se expandir a um CAGR de 7,38% até 2032. Esses sistemas suportam cargas de trabalho de inferência e treinamento de IA que requerem energia especializada, resfriamento, planejamento de capacidade e monitoramento de desempenho. A IBM apresentou o Power11 em julho de 2025, descrevendo uma nova geração de servidores IBM Power projetados para implantação híbrida em ambientes locais e no IBM Cloud.[3] O lançamento reflete o ciclo de atualização de infraestrutura que suporta contratos gerenciados em setores com cargas de trabalho de missão crítica e requisitos rigorosos de continuidade. Servidores bare metal e de computação de alto desempenho permanecem importantes onde as aplicações precisam de níveis de desempenho inadequados para ambientes virtualizados.

Por Ambiente Operacional:
Linux Lidera Enquanto Contêineres e Kubernetes AvançamO Linux detinha 36,22% do mercado de serviços de servidor gerenciado em 2026. O Linux permanece amplamente utilizado em plataformas de nuvem e parques de servidores orientados à IA, o que sustenta seu papel nas operações terceirizadas para cargas de trabalho modernas. Os provedores devem gerenciar a manutenção do sistema operacional, configurações de segurança, desempenho de cargas de trabalho, dependências de aplicações e atualizações de rotina nesses ambientes. Os serviços Windows também permanecem importantes para empresas com aplicações baseadas em Microsoft, serviços de diretório e sistemas legados de planejamento de recursos empresariais. Os ambientes Unix e proprietários continuam a atender parques financeiros e de mainframe selecionados, onde aplicações mais antigas são difíceis de substituir sem risco operacional.
Os ambientes de contêiner e Kubernetes estão projetados para se expandir a um CAGR de 9,59% até 2032. A mudança da implantação centrada em máquinas virtuais para a orquestração nativa de nuvem aumenta a necessidade de provedores capazes de gerenciar clusters, políticas, atualizações, disponibilidade de cargas de trabalho e processos de lançamento de aplicações. O Kubernetes gerenciado pode reduzir o ônus operacional para empresas sem equipes de plataforma especializadas ou cobertura interna contínua. O setor de serviços de servidor gerenciado se beneficia quando esses clientes buscam suporte operacional externo para plataformas de contêineres e infraestrutura relacionada. Os ambientes de servidor virtualizados também permanecem uma parte importante da infraestrutura de nuvem privada, particularmente para organizações reguladas que executam grandes aplicações corporativas.
Por Tamanho de Organização:
Grandes Empresas Fornecem Volume Enquanto PMEs Adicionam Nova DemandaAs grandes empresas detinham 71,54% da receita em 2026. Seus parques de servidores são tipicamente maiores, mais distribuídos geograficamente e sujeitos a expectativas de conformidade mais complexas do que os de organizações menores. Contratos plurianuais, extensos requisitos de integração e processos de serviço estabelecidos podem tornar esses relacionamentos com clientes duradouros. As renovações de contratos, portanto, permanecem importantes para provedores estabelecidos que atendem contas de grandes empresas. O segmento de grandes empresas também cria oportunidades para expandir o escopo gerenciado em segurança, nuvem, data center, backup e operações adjacentes a aplicações.
As pequenas e médias empresas estão projetadas para se expandir a um CAGR de 8,64% até 2032. Contratos padronizados e baseados em consumo reduzem a barreira de entrada para organizações que não podem justificar extensas equipes internas de infraestrutura ou longos processos de integração de serviços. Esses clientes podem obter administração, monitoramento, backup, suporte de segurança e cobertura de resposta definida por meio de serviços empacotados. Isso cria oportunidades de volume para provedores capazes de oferecer serviços repetíveis a um custo de entrega eficiente. O segmento também altera a economia do mercado de serviços de servidor gerenciado à medida que os provedores adaptam contratos e modelos de suporte a uma base mais ampla de compradores menores.
Por Setor do Usuário Final:
BFSI Lidera os Gastos Enquanto Saúde e Ciências da Vida AvançamO BFSI detinha 71,54% dos gastos em 2026. O setor requer alta disponibilidade para processamento de transações, capacidade de recuperação de desastres e controles extensivos sobre informações sensíveis. As instituições financeiras utilizam provedores gerenciados para suportar operações de servidor que devem atender a rigorosas expectativas de segurança, resiliência e governança. As orientações do Departamento de Serviços Financeiros de Nova York, publicadas em outubro de 2025, reforçam a importância de gerenciar o risco de prestadores de serviços terceirizados nesse ambiente. TI e telecomunicações são outro grupo importante de usuários finais, pois operam tanto plataformas de serviços comerciais quanto parques de infraestrutura interna.
O setor de saúde e ciências da vida está projetado para se expandir a um CAGR de 9,27% até 2032. As cargas de trabalho de diagnóstico, pesquisa e descoberta de medicamentos com suporte de IA podem aumentar a necessidade de operações de servidor com capacidade de GPU e tratamento confiável de dados. Os provedores podem suportar essas cargas de trabalho quando as equipes internas não têm capacidade suficiente para gerenciar sistemas especializados de forma contínua. A demanda governamental está vinculada a operações governadas localmente e requisitos de infraestrutura soberana. A manufatura industrial, o varejo e o comércio eletrônico também requerem operações de servidor confiáveis para suportar processos de produção, transações, cadeias de suprimentos e serviços voltados ao cliente.
Análise Geográfica
Mercado de Serviços de Servidor Gerenciado na América do Norte
A América do Norte detinha 38,64% da participação do mercado de serviços de servidor gerenciado em 2026. A região combina uma cultura madura de terceirização com uma alta concentração de grandes empresas e cargas de trabalho reguladas nos setores de serviços financeiros, saúde e defesa. Esses usuários requerem gerenciamento auditável de servidores, operações estáveis e controles de serviço robustos para cargas de trabalho sensíveis. O Departamento de Serviços Financeiros de Nova York emitiu suas orientações sobre risco de prestadores de serviços terceirizados em outubro de 2025, o que torna a governança de provedores externos de tecnologia especialmente importante para as instituições financeiras cobertas. O Canadá também é relevante para serviços que mantêm cargas de trabalho sensíveis dentro do país, e a Kyndryl disponibilizou o Cloud Uplift nas regiões de data centers canadenses da Microsoft em março de 2026 para ajudar empresas a migrar cargas de trabalho IBM Power para o Azure mantendo a residência de dados no país.
Mercado de Serviços de Servidor Gerenciado na Ásia-Pacífico
A Ásia-Pacífico está projetada para se expandir a um CAGR de 8,91% até 2032, a taxa regional mais rápida no mercado de serviços de servidor gerenciado. A demanda é sustentada pela adoção de nuvem, modernização de infraestrutura e requisitos locais de tratamento de dados em um grupo variado de mercados nacionais. O Japão permanece importante para a modernização de mainframes e operações híbridas, e a Kyndryl Japan lançou um serviço de mainframe gerenciado zCloud na infraestrutura IBM Z em fevereiro de 2025 para organizações que modernizam cargas de trabalho de missão crítica. Na Índia, a Bharti Airtel e a IBM anunciaram uma parceria em outubro de 2025 para implantar servidores IBM Power11 como serviço no Airtel Cloud para setores regulados, incluindo bancos, saúde e governo. China, Coreia do Sul e Austrália são mercados estabelecidos onde regras de localização, políticas nacionais de dados e preferências de infraestrutura doméstica moldam a seleção de provedores.
Mercado de Serviços de Servidor Gerenciado na EMEA e América do Sul
A Europa permanece uma região de conformidade intensiva porque os clientes devem atender a requisitos de proteção de dados, segurança cibernética e soberania. A Alemanha possui uma forte base de usuários industriais e de manufatura, enquanto o Reino Unido está focado em controles operacionais relacionados à segurança cibernética e no gerenciamento de provedores externos. França, Itália e Espanha são importantes para operações gerenciadas em nuvem soberana, enquanto a América do Sul está se desenvolvendo à medida que as organizações modernizam sistemas mais antigos e aumentam o uso de serviços de nuvem gerenciados. Os mercados do Oriente Médio, especialmente Arábia Saudita e Emirados Árabes Unidos, estão atraindo investimentos em infraestrutura relacionados a programas soberanos de IA, enquanto a demanda africana está principalmente vinculada ao BFSI e às telecomunicações, com África do Sul e Nigéria entre os mercados mais ativos.
Cenário Competitivo
Concentração do Mercado
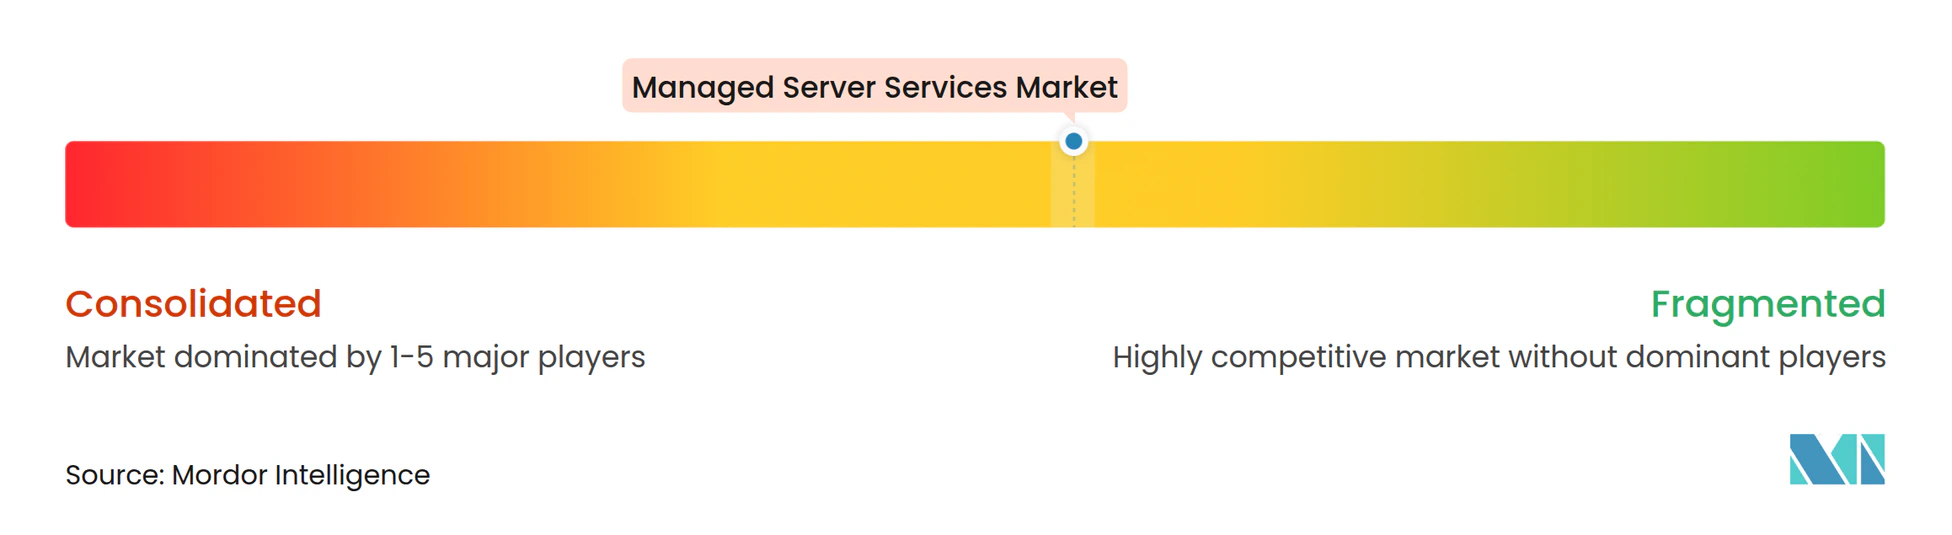
O mercado de serviços de servidor gerenciado é moderadamente fragmentado entre provedores globais de serviços de TI e organizações de serviços alinhadas a hiperescaladores. IBM, Kyndryl, Accenture, DXC Technology, Tata Consultancy Services, Capgemini, HCL Technologies e Wipro competem por contas de grandes empresas. AWS, Microsoft e Google também influenciam o ambiente competitivo por meio de serviços nativos de nuvem e ecossistemas de parceiros. Os provedores se diferenciam por meio de automação, certificações de conformidade e sua capacidade de gerenciar cargas de trabalho em jurisdições com requisitos de residência de dados. Provedores de médio porte, incluindo Rackspace Technology, OVH Groupe e especialistas regionais, frequentemente competem por preço, capacidade de entrega local e acordos de nível de serviço padronizados.
A Kyndryl lançou o Agentic Service Management em abril de 2026 com uma estrutura de governança de IA alinhada à ISO 42001 e uma grande base de automação existente. O movimento ilustra a ênfase na automação operacional e no uso governado de IA em serviços gerenciados. A Accenture e a Dell Technologies formaram o Accenture Dell Business Group em outubro de 2026 para suportar IA privada e modernização de infraestrutura, incluindo serviços gerenciados de ciclo de vida completo para setores regulados. Essa parceria atende à demanda por infraestrutura de IA local onde os clientes requerem operações soberanas de dados. A IBM também expandiu seu portfólio híbrido gerenciado em maio de 2026 com o Red Hat AI Inference e o Red Hat OpenShift Virtualization Service no IBM Cloud.
A DXC Technology apresentou o DXC Complete com SAP e Microsoft em maio de 2025 para entregar cargas de trabalho SAP gerenciadas no Microsoft Azure sob um único contrato. Essa estratégia mostra como os provedores estão usando relacionamentos com ecossistemas para reter grandes contas e reduzir o ônus da coordenação de múltiplos fornecedores para os clientes. A Rackspace Technology lançou uma plataforma de gerenciamento de nuvem em agosto de 2025 com observabilidade habilitada por IA, otimização de aplicações e um modelo baseado em consumo para ambientes híbridos. Oportunidades permanecem em operações de servidor GPU gerenciado, ambientes de contêineres para clientes de médio porte e operações de nuvem soberana para usuários do setor público, favorecendo provedores que combinam operações de infraestrutura especializada com governança consistente.
Líderes do Setor de Serviços de Servidor Gerenciado
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Fujitsu Limited
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Servidor Gerenciado Empresas cobertas neste relatório
- International Business Machines Corporation
- Accenture plc
- Microsoft Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Kyndryl Holdings, Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NTT DATA Group Corporation
- Verizon Communications Inc.
- Orange S.A.
- Atos SE
- Rackspace Technology, Inc.
- DigitalOcean Holdings, Inc.
- OVH Groupe S.A.
- Equinix, Inc.
- Alibaba Group Holding Limited
- Oracle Corporation
- HCL Technologies Limited
- Wipro Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Servidor Gerenciado
- Outubro de 2026: A Accenture e a Dell Technologies anunciaram a formação do Accenture Dell Business Group, expandindo uma colaboração de 20 anos para ajudar empresas a escalar IA privada e modernizar infraestrutura. O grupo entrega Fábricas de IA construídas sobre o portfólio completo da Dell com serviços gerenciados de ciclo de vida completo, visando setores regulados que requerem infraestrutura de IA local com soberania de dados. A Accenture está treinando mais de 3.000 profissionais no portfólio da Dell para suportar a iniciativa.
- Maio de 2026: A IBM lançou o Red Hat AI Inference e o Red Hat OpenShift Virtualization Service no IBM Cloud como ofertas gerenciadas. O Red Hat AI Inference padroniza a orquestração de modelos de IA em ambientes híbridos com controles de governança integrados. O Red Hat OpenShift Virtualization Service fornece um caminho gerenciado para migrar e operar cargas de trabalho de máquinas virtuais em escala em infraestrutura baseada em Kubernetes, abordando diretamente a transição de VM para contêiner que está remodelando os ambientes operacionais gerenciados.
- Abril de 2026: A Kyndryl lançou o Agentic Service Management, combinando um modelo de maturidade, avaliações estruturadas e uma estrutura de governança de IA alinhada à ISO 42001 para ajudar empresas a fazer a transição de operações de serviço tradicionais para fluxos de trabalho autônomos e inteligentes em escala. O serviço se baseia na fundação de automação existente da Kyndryl de quase 200 milhões de automações mensais e mais de 8.000 playbooks certificados.
- Março de 2026: A Kyndryl disponibilizou o Cloud Uplift nas regiões de data centers canadenses da Microsoft, permitindo que empresas canadenses migrem cargas de trabalho IBM Power de missão crítica para o Microsoft Azure sem refatoração de aplicações, mantendo a residência de dados no país. O Canadá tornou-se a 5ª região geográfica e a 14ª região Azure onde a solução está disponível.
Escopo do Relatório Global do Mercado de Serviços de Servidor Gerenciado
O mercado de serviços de servidor gerenciado envolve provedores terceirizados que operam e suportam servidores físicos, virtuais ou baseados em nuvem em nome de uma organização. Os serviços típicos incluem provisionamento, gerenciamento de sistema operacional, aplicação de patches, monitoramento, gerenciamento de capacidade, fortalecimento de segurança, coordenação de backup, ajuste de desempenho e resolução de incidentes para manter a disponibilidade e o desempenho do servidor.
O Relatório do Mercado de Serviços de Servidor Gerenciado é Segmentado por Tipo de Serviço (Administração de Servidor Gerenciado, Monitoramento e Observabilidade Gerenciados, Serviços de Segurança Gerenciados para Servidores, Backup Gerenciado e Recuperação de Desastres, Serviços Gerenciados de Armazenamento e Banco de Dados, Serviços Gerenciados de Nuvem e Data Center, Serviços Gerenciados de Rede e Conectividade e Outros Tipos de Serviço), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tipo de Servidor (Servidores Físicos, Servidores Virtuais, Servidores Dedicados, Servidores Bare Metal, Servidores GPU e de IA e Servidores de Computação de Alto Desempenho (HPC)), Ambiente Operacional (Servidor Linux, Servidor Windows, Ambientes Unix e Outros Sistemas Operacionais Proprietários, Ambientes de Contêiner e Kubernetes e Ambientes de Servidor Virtualizados), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Administração de Servidor Gerenciado |
| Monitoramento e Observabilidade Gerenciados |
| Serviços de Segurança Gerenciados para Servidores |
| Backup Gerenciado e Recuperação de Desastres |
| Serviços Gerenciados de Armazenamento e Banco de Dados |
| Serviços Gerenciados de Nuvem e Data Center |
| Serviços Gerenciados de Rede e Conectividade |
| Outros Tipos de Serviço |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Servidores Físicos |
| Servidores Virtuais |
| Servidores Dedicados |
| Servidores Bare Metal |
| Servidores GPU e de IA |
| Servidores de Computação de Alto Desempenho (HPC) |
| Servidor Linux |
| Servidor Windows |
| Ambientes Unix e Outros Sistemas Operacionais Proprietários |
| Ambientes de Contêiner e Kubernetes |
| Ambientes de Servidor Virtualizados |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Administração de Servidor Gerenciado | |
| Monitoramento e Observabilidade Gerenciados | ||
| Serviços de Segurança Gerenciados para Servidores | ||
| Backup Gerenciado e Recuperação de Desastres | ||
| Serviços Gerenciados de Armazenamento e Banco de Dados | ||
| Serviços Gerenciados de Nuvem e Data Center | ||
| Serviços Gerenciados de Rede e Conectividade | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tipo de Servidor | Servidores Físicos | |
| Servidores Virtuais | ||
| Servidores Dedicados | ||
| Servidores Bare Metal | ||
| Servidores GPU e de IA | ||
| Servidores de Computação de Alto Desempenho (HPC) | ||
| Por Ambiente Operacional | Servidor Linux | |
| Servidor Windows | ||
| Ambientes Unix e Outros Sistemas Operacionais Proprietários | ||
| Ambientes de Contêiner e Kubernetes | ||
| Ambientes de Servidor Virtualizados | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de servidor gerenciado?
O tamanho do mercado de serviços de servidor gerenciado está projetado para se expandir de 22,69 bilhões de USD em 2026 e 24,23 bilhões de USD em 2027 para 34,69 bilhões de USD até 2032, registrando um CAGR de 6,79% entre 2027 e 2032.
O que está impulsionando a demanda por serviços de servidor gerenciado?
O mercado de serviços de servidor gerenciado é sustentado pela complexidade de ambientes híbridos e multinuvem, requisitos de segurança cibernética, cargas de trabalho de IA, custos operacionais previsíveis e escassez de habilidades especializadas. As empresas também precisam de monitoramento coordenado, resposta mais rápida a incidentes e responsabilidade definida em recursos de nuvem e locais, o que incentiva o uso de operadores externos.
Qual modelo de implantação lidera os serviços de servidor gerenciado?
A entrega baseada em nuvem detinha 68,58% de participação em 2026 e está projetada para se expandir a um CAGR de 9,34% até 2032. O mercado de serviços de servidor gerenciado ainda inclui cargas de trabalho locais e híbridas onde os clientes precisam de um modelo operacional consistente, relatórios comuns e cobertura de suporte confiável em diferentes ambientes.
Qual tipo de servidor está se expandindo mais rapidamente?
Os servidores GPU e de IA estão projetados para se expandir a um CAGR de 7,38% até 2032, à medida que as organizações implantam infraestrutura para cargas de trabalho de treinamento e inferência. O mercado de serviços de servidor gerenciado precisa de capacidades para energia, resfriamento, monitoramento de desempenho, coordenação de capacidade e disponibilidade confiável de cargas de trabalho nesses ambientes especializados.
Qual setor de usuário final está se expandindo mais rapidamente?
Saúde e ciências da vida está projetado para se expandir a um CAGR de 9,27% até 2032, sustentado por cargas de trabalho de diagnóstico, pesquisa e descoberta de medicamentos habilitadas por IA. O mercado de serviços de servidor gerenciado suporta organizações que precisam de capacidade operacional especializada, ambientes seguros e supervisão contínua de infraestrutura para esses sistemas exigentes.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 8,91% até 2032, sustentada pela adoção de nuvem, modernização e requisitos locais de dados. O mercado de serviços de servidor gerenciado na região é moldado por diferentes políticas nacionais, preferências de infraestrutura local, necessidades de localização de dados e níveis variados de maturidade tecnológica empresarial.