
Tamanho e Participação do Mercado de Serviços Gerenciados de Virtualização de Servidores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 16.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 23.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.43 % |
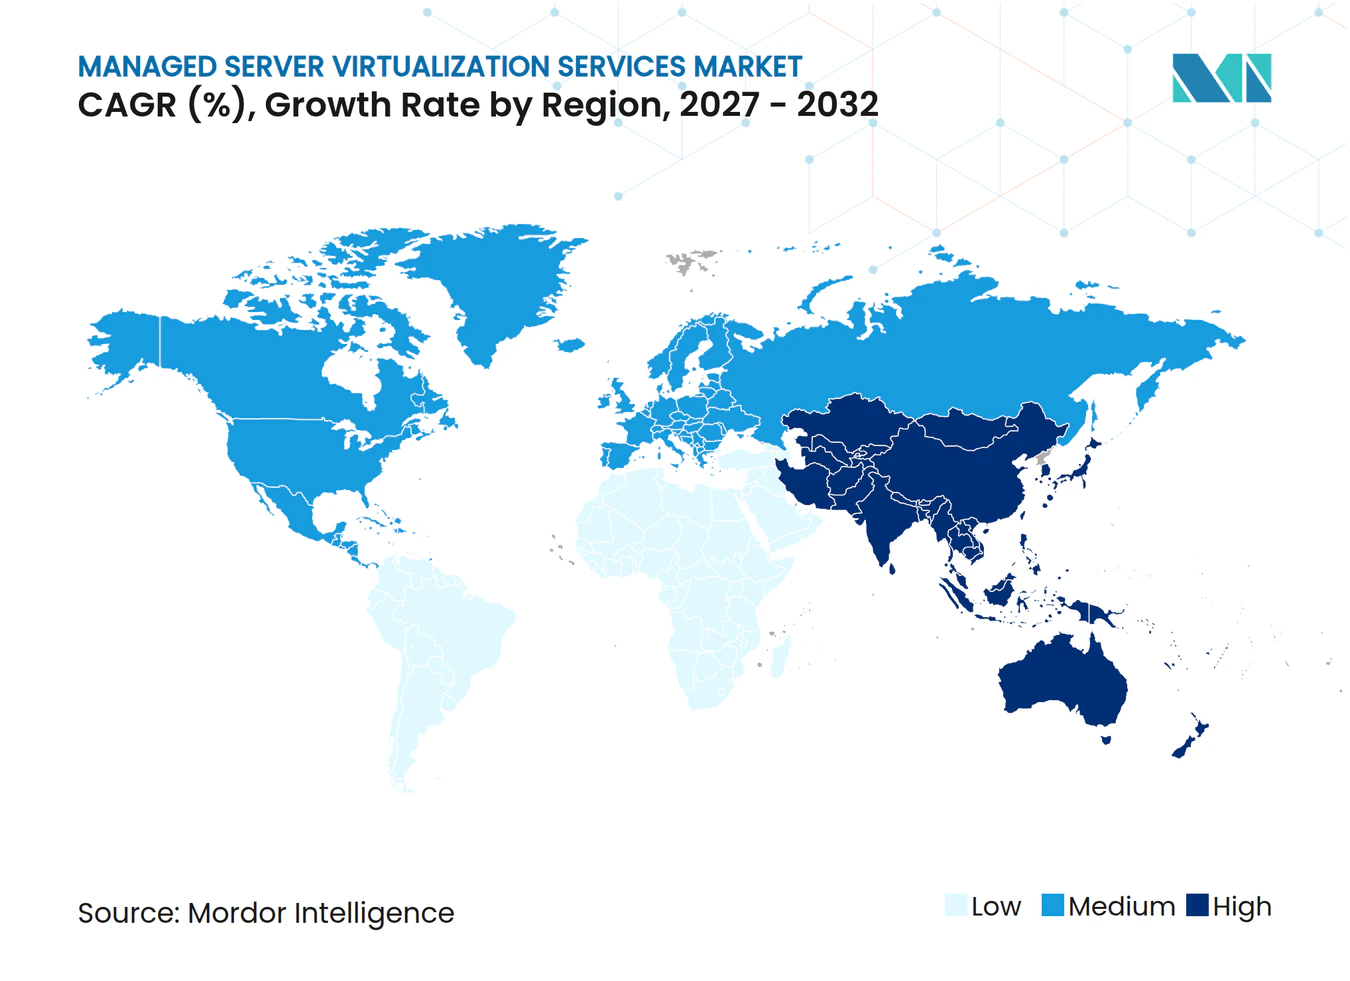
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Virtualização de Servidores por Mordor Intelligence
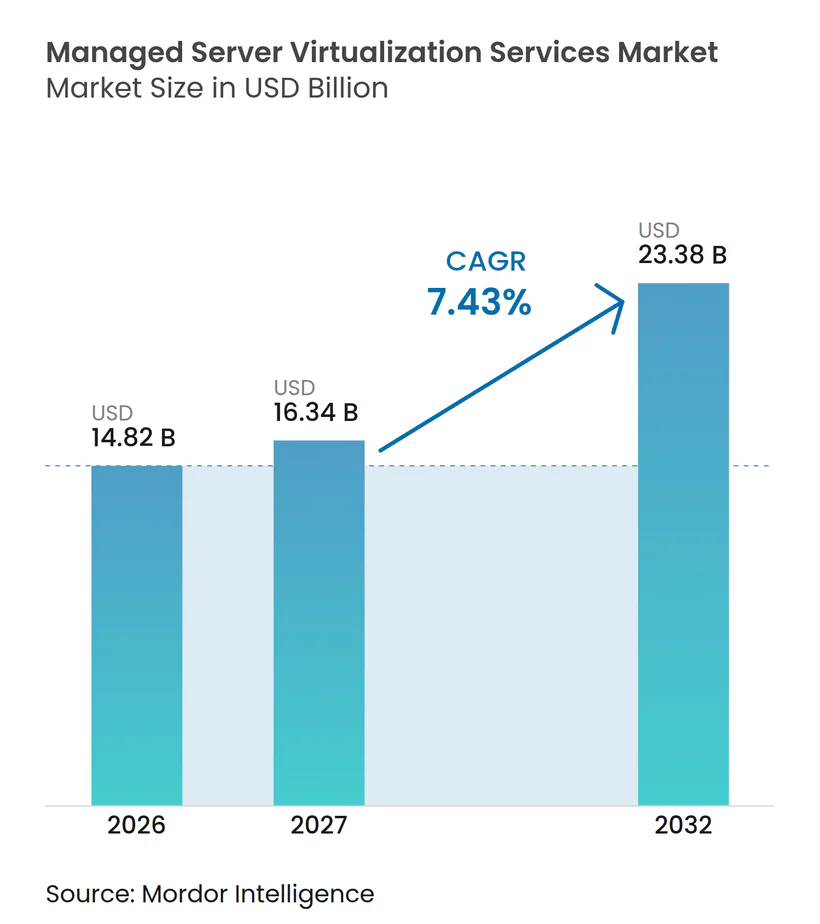
O tamanho do Mercado de Serviços Gerenciados de Virtualização de Servidores está projetado para expandir de 14,82 bilhões de USD em 2026 e 16,34 bilhões de USD em 2027 para 23,38 bilhões de USD até 2032, registrando um CAGR de 7,43% entre 2027 e 2032. O Mercado de Serviços Gerenciados de Virtualização de Servidores está se movendo em direção a operações terceirizadas porque as organizações precisam de suporte para aplicação de patches, governança de cargas de trabalho, gestão do ciclo de vida e controles de segurança em ambientes de infraestrutura mista que permanecem difíceis de operar de forma consistente. As empresas mantêm cargas de trabalho críticas sob controle direto enquanto utilizam ambientes híbridos e multinuvem para inteligência artificial, aplicações em contêineres e cargas de trabalho sensíveis a custos. As mudanças de licenciamento no ecossistema VMware tornaram a seleção de provedores, a certeza de preços e o planejamento de migração questões comerciais centrais. A escassez de competências também torna a entrega gerenciada mais atraente porque muitas organizações não conseguem formar grandes equipes internas para ambientes virtuais complexos. Os provedores que combinam operações de infraestrutura com segurança, conformidade e automação estão melhor posicionados para atender ambientes regulados e distribuídos, particularmente quando o posicionamento de cargas de trabalho e a auditabilidade devem ser mantidos em vários locais, preservando responsabilidade clara pela resposta a incidentes, recuperação, relatórios e entrega de serviços de rotina.
Principais Conclusões do Relatório
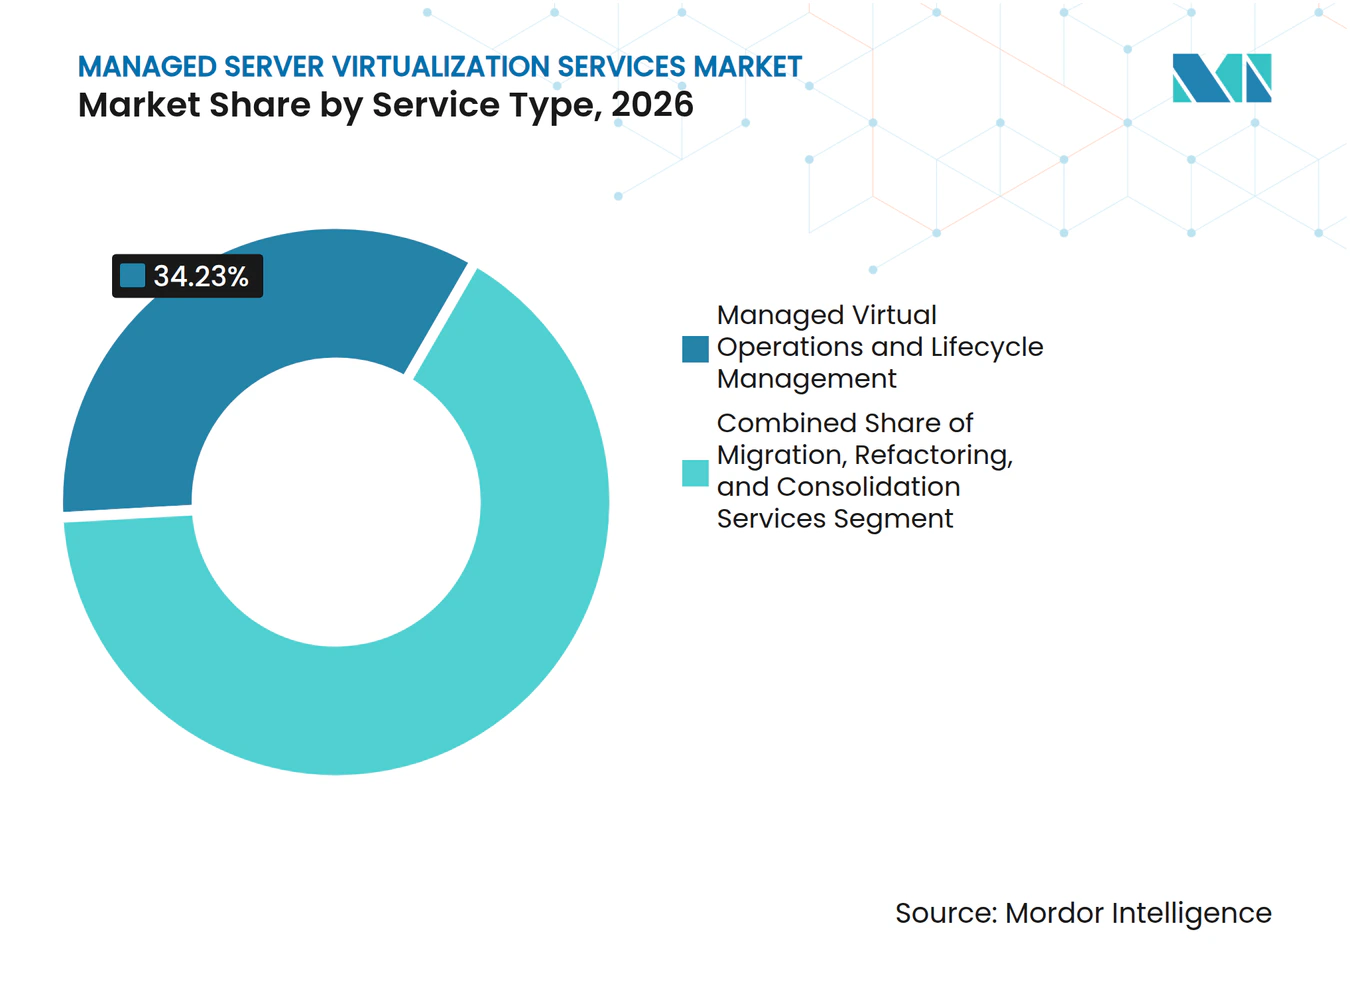
- Por tipo de serviço, Operações Virtuais Gerenciadas e Gestão do Ciclo de Vida detinham 34,23% da participação do Mercado de Serviços Gerenciados de Virtualização de Servidores em 2026, enquanto Operações de Segurança, Monitoramento e Conformidade de Infraestrutura Virtual está projetado para expandir a um CAGR de 8,94% até 2032.
- Por modelo de implantação, a Nuvem Híbrida representou 39,63% do tamanho do Mercado de Serviços Gerenciados de Virtualização de Servidores em 2026 e deve expandir a um CAGR de 8,77% até 2032.
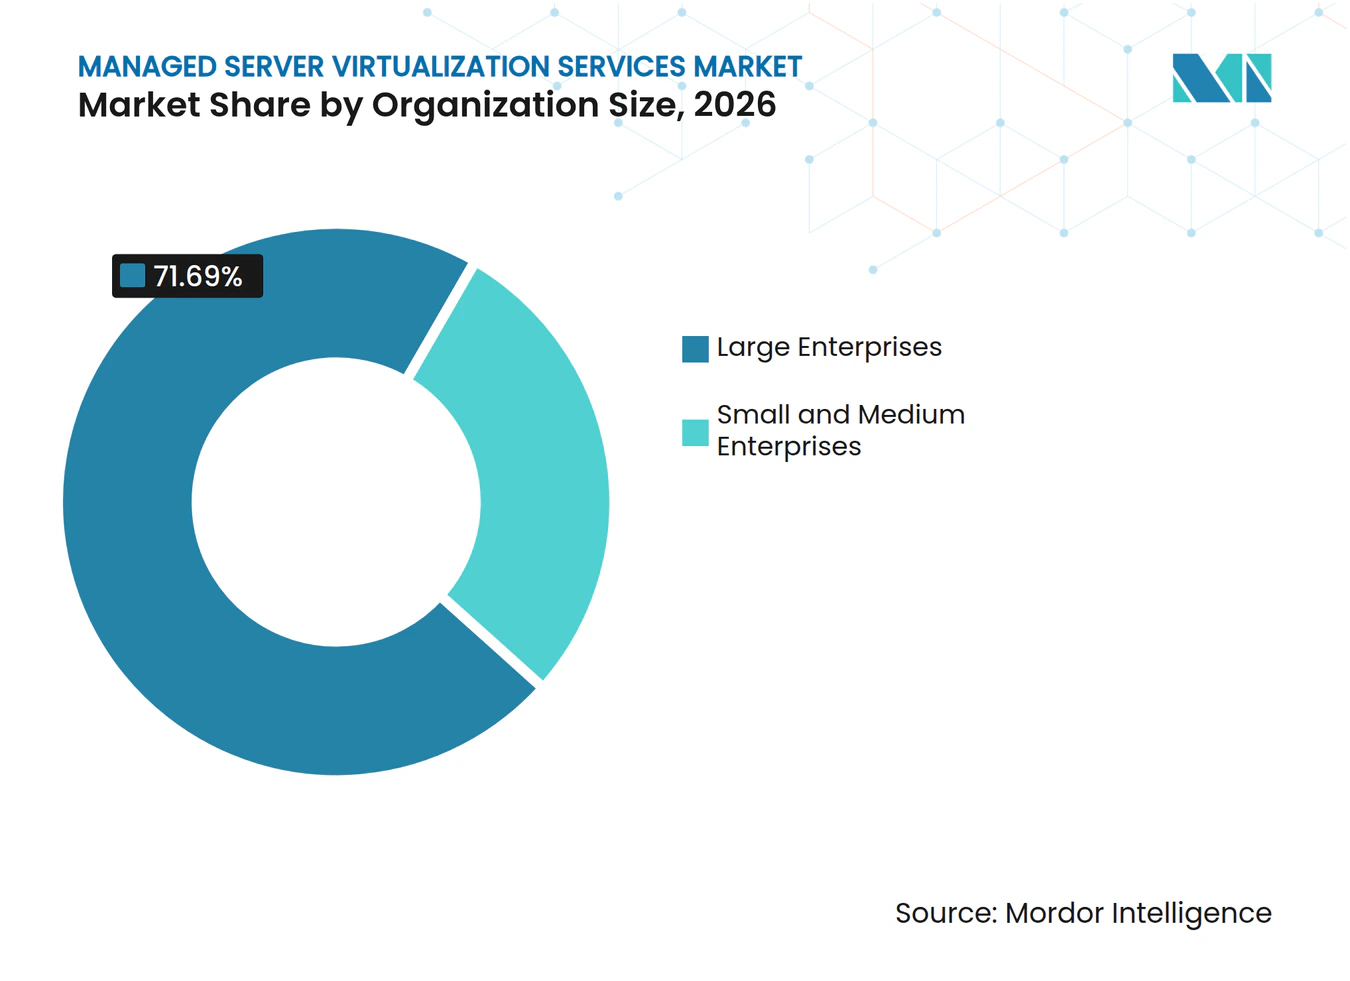
- Por tamanho de organização, as Grandes Empresas detinham 71,69% da participação de receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 8,91% até 2032.
- Por setor do usuário final, o BFSI detinha 27,33% da participação de receita do Mercado de Serviços Gerenciados de Virtualização de Servidores em 2026, enquanto Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 9,17% até 2032.
- Por geografia, a América do Norte detinha 35,53% da participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 9,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade do Gerenciamento de Máquinas Virtuais em Ambientes Híbridos e Multinuvem | +2.1% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Despesas Operacionais de Infraestrutura Previsíveis | +1.7% | Global, com maiores ganhos na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Talentos Certificados em Virtualização e Operações em Nuvem | +1.4% | Global, aguda na Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Observabilidade Habilitada por Inteligência Artificial e Remediação Preditiva | +1.2% | América do Norte e Europa inicialmente, Ásia-Pacífico em expansão | Médio prazo (2-4 anos) |
| Requisitos de Posicionamento de Cargas de Trabalho Soberanas e Reguladas | +0.9% | Europa, Oriente Médio, setores governamentais e regulados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Virtualização de Borda para Cargas de Trabalho Distribuídas e Sensíveis à Latência | +0.7% | Ásia-Pacífico e Europa, impulsionadas por telecomunicações e IoT industrial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do Gerenciamento de Máquinas Virtuais em Ambientes Híbridos e Multinuvem
Gerenciar ambientes virtuais em data centers locais, zonas soberanas privadas e plataformas de nuvem pública pode exceder a capacidade das equipes internas de TI. O Mercado de Serviços Gerenciados de Virtualização de Servidores se beneficia quando os clientes precisam de um único provedor para governar ambientes VMware, KVM, Nutanix AHV e Microsoft Hyper-V. A HPE constatou que 57% das empresas adotavam uma abordagem faseada para a modernização da infraestrutura em 2026, enquanto 61% das cargas de trabalho permaneciam em clusters virtualizados locais ao lado de serviços de nuvem pública. A mesma pesquisa revelou que apenas 5% dos entrevistados estavam totalmente preparados para as mudanças de infraestrutura exigidas por seus conselhos. Essa combinação mantém os modelos operacionais híbridos relevantes mesmo onde a adoção da nuvem é avançada. Os provedores que conseguem governar vários hipervisores sem forçar uma substituição completa da plataforma podem reduzir a perturbação operacional para os clientes.
Demanda por Despesas Operacionais de Infraestrutura Previsíveis
As organizações estão migrando de contratos de virtualização intensivos em capital para acordos gerenciados com custos operacionais previsíveis. O Mercado de Serviços Gerenciados de Virtualização de Servidores apoia essa transição ao combinar licenciamento, aplicação de patches, monitoramento e suporte técnico em um único relacionamento de serviço. Os requisitos de conformidade de licenciamento VMware adicionaram trabalho administrativo recorrente para empresas que utilizam seu software. Esse ônus torna os contratos gerenciados mais atraentes quando um provedor pode assumir a responsabilidade pela governança operacional. Os clientes também buscam estabilidade de preços plurianual porque os custos de transição de plataforma e os termos de licença podem alterar suas premissas orçamentárias. Os pacotes baseados em consumo são especialmente relevantes quando os clientes precisam escalar a infraestrutura sem se comprometer com novas equipes internas.
Escassez de Talentos Certificados em Virtualização e Operações em Nuvem
A escassez de pessoal experiente em virtualização e operações em nuvem continua sendo uma razão duradoura para o uso de serviços gerenciados. O Mercado de Serviços Gerenciados de Virtualização de Servidores oferece acesso a competências operacionais especializadas que podem ser difíceis de contratar e reter para empresas individuais. A HPE relatou que as lacunas de competências estavam entre as principais barreiras à transformação da virtualização para líderes globais de TI empresarial em 2026. A Kyndryl declarou que sua plataforma Bridge assistida por inteligência artificial havia liberado mais de 13.000 profissionais de entrega de trabalho manual até o ano fiscal de 2025.[1] A automação pode ajudar os provedores a gerenciar mais ambientes de clientes sem aumentos equivalentes no quadro de pessoal. Essa alavancagem operacional pode fortalecer a lacuna de capacidade de serviço entre grandes provedores e concorrentes menores.
Observabilidade Habilitada por Inteligência Artificial e Remediação Preditiva
A observabilidade habilitada por inteligência artificial está transformando a virtualização gerenciada de uma atividade de suporte reativo em um serviço mais preditivo. Um estudo revisado por pares de 2026 relatou que uma camada de decisão de AIOps reduziu o tempo médio de detecção de 18,0 minutos para 6,1 minutos e o tempo médio de remediação de 42,0 minutos para 11,1 minutos. O estudo também relatou uma redução de 9 vezes nas tempestades de alertas em seu ambiente de produção. A Splunk expandiu sua capacidade de Engenheiro de Confiabilidade de Site com inteligência artificial para criar solicitações de pull de remediação em nível de código após o diagnóstico de causa raiz em setembro de 2026. Essas ferramentas podem apoiar compromissos de nível de serviço mais rigorosos quando o provedor possui processos maduros de segurança e controle de mudanças. Elas também tornam a observabilidade e a remediação um ponto de diferenciação mais visível no Mercado de Serviços Gerenciados de Virtualização de Servidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Licenciamento e Risco de Transição de Plataforma | -1.8% | Global, mais agudo na América do Norte e Europa onde a penetração do VMware é maior | Curto prazo (≤ 2 anos) |
| Exposição à Segurança em Hipervisores, Máquinas Virtuais e Planos de Gerenciamento | -1.5% | Global, especialmente agudo em BFSI, governo e saúde | Médio prazo (2-4 anos) |
| Ônus de Descoberta, Teste e Validação de Cargas de Trabalho Durante a Migração | -1.0% | Global, maior complexidade em grandes empresas e ambientes regulados | Médio prazo (2-4 anos) |
| Regras Fragmentadas de Soberania de Dados e Processamento Transfronteiriço de Dados | -0.6% | Europa, Ásia-Pacífico e Oriente Médio, com influência crescente na América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Licenciamento e Risco de Transição de Plataforma
As mudanças de licenciamento do VMware criaram incerteza orçamentária para muitas organizações que utilizam infraestrutura virtual estabelecida. O Mercado de Serviços Gerenciados de Virtualização de Servidores pode enfrentar ciclos de vendas mais longos quando os compradores adiam decisões até que os termos de licenciamento e as opções de plataforma estejam claros. Alguns provedores de serviços também precisam revisar ofertas que foram construídas em torno de acordos anteriores de parceiros VMware. Isso pode atrasar as migrações de clientes e tornar mais difícil fornecer compromissos de preço fixo. Também pode levar os clientes a solicitar bloqueios de preços que não se alinham facilmente com os custos variáveis dos fornecedores. Os provedores com capacidades credíveis de migração, avaliação e plataformas alternativas podem reduzir esse atrito, mas o trabalho de transição ainda adiciona complexidade.
Exposição à Segurança em Hipervisores, Máquinas Virtuais e Planos de Gerenciamento
A exposição à segurança no hipervisor, na máquina virtual e no plano de gerenciamento pode restringir a adoção de serviços em ambientes regulados. O Mercado de Serviços Gerenciados de Virtualização de Servidores deve abordar preocupações de que o comprometimento de um ambiente convidado possa afetar um host ou uma camada de gerenciamento mais ampla. Um aviso de segurança relatou a exploração ativa de vulnerabilidades críticas do ESXi em 2025, incluindo CVE-2025-22224, CVE-2025-22225 e CVE-2025-22226.[2] Esse ambiente de ameaças torna o monitoramento contínuo de vulnerabilidades, a aplicação rápida de patches e os controles de acesso auditáveis importantes nas aquisições de BFSI, saúde e governo. Ferramentas de gerenciamento como o vCenter e plataformas de orquestração relacionadas requerem controles que considerem o risco de movimento lateral. Os provedores com controles formais de segurança da informação e compromissos claros de resposta têm maior probabilidade de atender aos requisitos dos compradores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Operações de Segurança e Conformidade Apoiam Entrega de Maior ValorOperações Virtuais Gerenciadas e Gestão do Ciclo de Vida detinham 34,23% da participação de receita em 2026. Esta categoria abrange provisionamento de máquinas virtuais, aplicação de patches, gestão de capacidade e tratamento de eventos do ciclo de vida para o Mercado de Serviços Gerenciados de Virtualização de Servidores. Permanece a maior categoria porque os clientes precisam de operações diárias confiáveis em amplos ambientes virtuais. A IBM e a Red Hat lançaram o Red Hat OpenShift Virtualization Service no IBM Cloud em maio de 2026, combinando operações de máquinas virtuais no OpenShift com gestão automatizada do ciclo de vida e controles de segurança empresarial. O lançamento demonstra como os provedores estão aproximando as ferramentas de governança e ciclo de vida da plataforma de aplicações.
Operações de Segurança, Monitoramento e Conformidade de Infraestrutura Virtual está projetado para expandir a um CAGR de 8,94% até 2032. Sua expansão é sustentada pela necessidade de monitoramento ininterrupto e controles auditáveis em vez de avaliações periódicas. As equipes de segurança no Mercado de Serviços Gerenciados de Virtualização de Servidores precisam de visibilidade em hipervisores, máquinas virtuais e no plano de gerenciamento. Serviços de Migração, Refatoração e Consolidação também estão ganhando atenção onde os clientes avaliam alternativas às implantações VMware existentes. Serviços de Backup, Recuperação de Desastres e Continuidade de Negócios estão se tornando mais acessíveis às PMEs por meio de pacotes de backup como serviço gerenciado que evitam a necessidade de equipes internas de virtualização.



Por Modelo de Implantação:
A Nuvem Híbrida Combina Escala com DinamismoA Nuvem Híbrida representou 39,63% do tamanho do Mercado de Serviços Gerenciados de Virtualização de Servidores em 2026. Foi o maior modelo de implantação porque os clientes do Mercado de Serviços Gerenciados de Virtualização de Servidores precisam manter cargas de trabalho selecionadas próximas a seus próprios data centers ou em ambientes controlados. O modelo também oferece aos clientes um caminho para utilizar serviços de nuvem pública sem abandonar a infraestrutura virtual estabelecida. A HPE relatou que a nuvem híbrida era o modelo operacional preferido para demandas de desempenho de inteligência artificial entre os líderes empresariais que pesquisou em 2026.[3] Essa preferência sustenta a demanda por serviços gerenciados porque os ambientes híbridos requerem coordenação em vários domínios operacionais. Também cria demanda por provedores que possam gerenciar políticas, capacidade e segurança em diferentes locais.
A Nuvem Híbrida está projetada para expandir a um CAGR de 8,77% até 2032, a maior taxa entre os modelos de implantação. A Nuvem Privada ocupa a segunda maior posição porque os clientes do Mercado de Serviços Gerenciados de Virtualização de Servidores em setores regulados continuam a valorizar cargas de trabalho fisicamente isoladas e controle operacional previsível. Os sistemas locais permanecem importantes para aplicações sensíveis à latência e cargas de trabalho com restrições de soberania de dados. A Nuvem Pública tem a menor participação de receita em serviços gerenciados porque as empresas frequentemente utilizam ferramentas de operações nativas para cargas de trabalho puramente em nuvem pública.
Por Tamanho de Organização:
As PMEs Ampliam o Acesso à Virtualização GerenciadaAs Grandes Empresas detinham 71,69% da receita em 2026. Seus ambientes virtuais no Mercado de Serviços Gerenciados de Virtualização de Servidores frequentemente se estendem por jurisdições e incluem requisitos de segurança, rede e conformidade. Os grandes contratos são comumente plurianuais e incluem várias torres de serviço, o que mantém os valores médios dos contratos elevados. Essas características também tornam a troca de provedores difícil uma vez que o modelo operacional está estabelecido. Isso mantém as grandes organizações centrais para a receita mesmo à medida que clientes menores adotam mais serviços gerenciados no setor de Serviços Gerenciados de Virtualização de Servidores.
As PMEs estão projetadas para expandir a um CAGR de 8,91% até 2032. Pacotes de serviços padronizados entregues em nuvem estão reduzindo o custo de entrada no Mercado de Serviços Gerenciados de Virtualização de Servidores porque dependem mais de modelos do que de arquiteturas personalizadas. Empresas menores podem acessar backup, monitoramento e suporte operacional de nível empresarial sem formar equipes internas dedicadas. A economia das quantidades mínimas de licenciamento pode tornar os ambientes autogerenciados menos atraentes para pequenos ambientes virtuais. As obrigações de conformidade também trazem mais PMEs em setores críticos para o escopo dos requisitos de segurança de infraestrutura.

Por Setor do Usuário Final:
O BFSI Mantém Escala Enquanto a Saúde AceleraO BFSI detinha 27,33% da receita do usuário final em 2026. Bancos, seguradoras e instituições financeiras no Mercado de Serviços Gerenciados de Virtualização de Servidores exigem alta disponibilidade, trilhas de auditoria e procedimentos operacionais resilientes. As expectativas relacionadas a Basileia III, PCI DSS e DORA sustentam a demanda por provedores que possam documentar controles e manter compromissos exigentes de tempo de atividade. Essas organizações também gerenciam dados sensíveis em sistemas estabelecidos, o que pode dificultar mudanças amplas de infraestrutura. Os contratos de serviços gerenciados podem ajudá-las a consolidar operações enquanto retêm a governança sobre cargas de trabalho essenciais.
Saúde e Ciências da Vida está projetado para expandir a um CAGR de 9,17% até 2032. A atividade de telessaúde, o armazenamento de imagens médicas e os requisitos de tratamento de dados estão aumentando a necessidade de infraestrutura virtual bem gerenciada. Os provedores no Mercado de Serviços Gerenciados de Virtualização de Servidores precisam apoiar controles de disponibilidade, backup e segurança alinhados com as obrigações de proteção de dados de saúde. Os clientes de Manufatura e Automotivo no setor de Serviços Gerenciados de Virtualização de Servidores utilizam a virtualização gerenciada para integração de IoT industrial e segmentação de redes de tecnologia operacional. Os compradores do Governo e Setor Público buscam serviços que atendam aos requisitos nacionais de transformação digital e nuvem soberana.
Análise Geográfica
Mercado de Serviços Gerenciados de Virtualização de Servidores na América do Norte
A América do Norte deteve 35,53% da participação de receita em 2026. A região possui um amplo conjunto de ambientes VMware corporativos e um grande ecossistema de provedores do Mercado de Serviços Gerenciados de Virtualização de Servidores. Os requisitos de aquisição governamental também sustentam a demanda por provedores capazes de atender às expectativas de segurança e tratamento de dados. Os Estados Unidos permanecem o maior mercado da região. O Canadá é uma geografia secundária ativa, pois as necessidades de residência de dados reforçam a demanda por serviços gerenciados capazes de operar cargas de trabalho regulamentadas.
Mercado de Serviços Gerenciados de Virtualização de Servidores na APAC
A Ásia-Pacífico deve expandir-se a um CAGR de 9,34% até 2032, tornando-se a região de crescimento mais rápido. A demanda regional é sustentada pela expansão simultânea de infraestrutura e pela diversificação em vários países. A Índia apresenta forte demanda no Mercado de Serviços Gerenciados de Virtualização de Servidores proveniente da modernização do setor BFSI, enquanto o Japão oferece oportunidades para migrar ambientes de servidores Unix legados para plataformas virtuais gerenciadas. A NTT DATA e a Hitachi anunciaram uma colaboração em 2025 para expandir o Prossione Virtualization, um serviço gerenciado baseado em KVM desenvolvido em torno dos requisitos de soberania digital para empresas japonesas.
Mercado de Serviços Gerenciados de Virtualização de Servidores na EMEA e América do Sul
A Europa é uma geografia substancial, porém complexa, do Mercado de Serviços Gerenciados de Virtualização de Servidores, pois os requisitos de soberania em nuvem influenciam a seleção de provedores. A Comissão Europeia adjudicou um contrato de EUR 180 milhões (USD 203,4 milhões) para aquisição de nuvem soberana em abril de 2026 e estabeleceu expectativas de garantia para cargas de trabalho sensíveis do setor público.[4] Alemanha, Reino Unido e França permanecem os maiores mercados nacionais na Europa, com requisitos de conformidade distintos que favorecem provedores que operam infraestrutura regional. A América do Sul e a África estão se desenvolvendo a partir de bases menores, onde os serviços financeiros e as telecomunicações criam demanda direcionada. O Oriente Médio é uma área emergente de virtualização gerenciada, onde a transformação digital e os requisitos de governança de dados aumentam o valor dos modelos operacionais gerenciados.
Cenário Competitivo
Concentração do Mercado
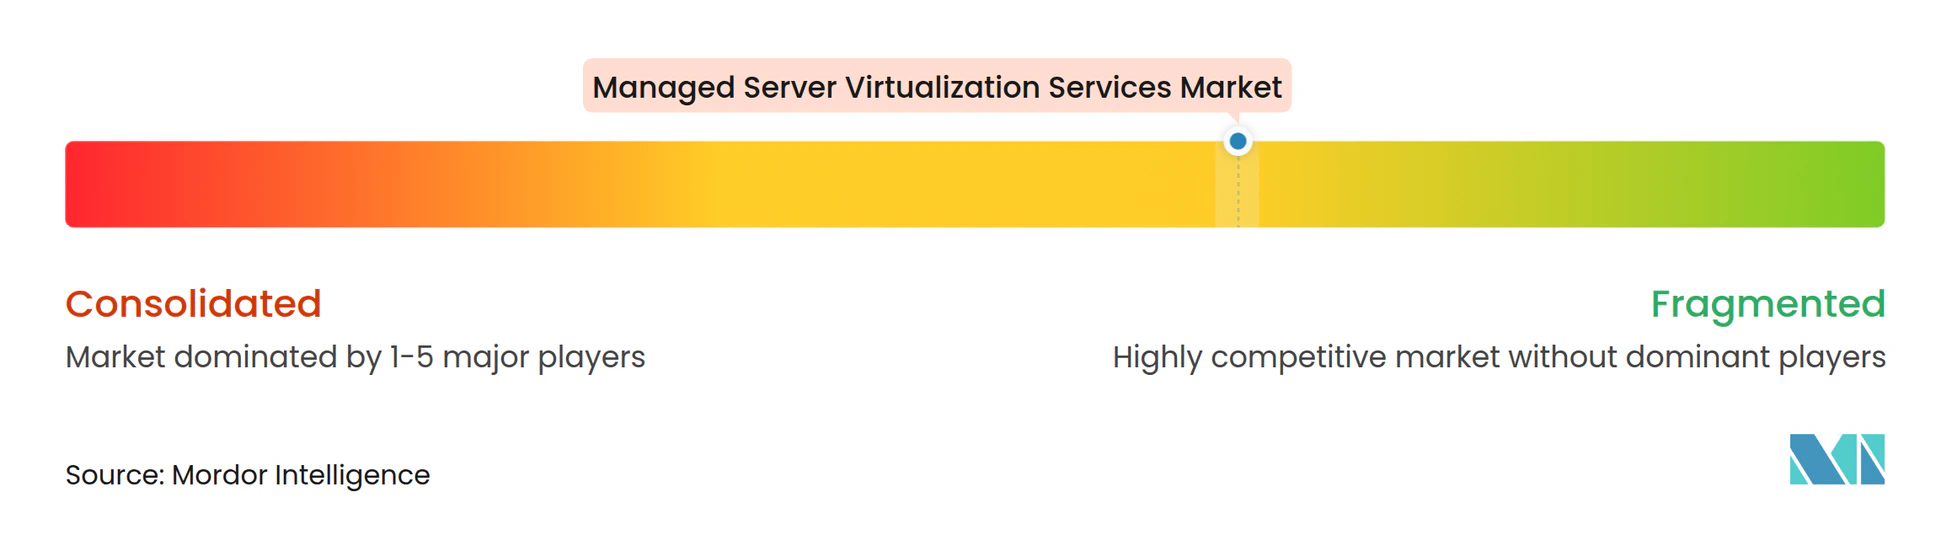
O Mercado de Serviços Gerenciados de Virtualização de Servidores é moderadamente fragmentado. Integradores de sistemas globais como Kyndryl, IBM, DXC Technology, Accenture, HCLTech, TCS e Capgemini competem por grandes contratos plurianuais. Microsoft, Amazon Web Services e Google oferecem capacidades gerenciadas adjacentes por meio de suas plataformas em nuvem. Nutanix e Rackspace Technology competem como especialistas em plataformas e serviços gerenciados. A força competitiva no Mercado de Serviços Gerenciados de Virtualização de Servidores depende da amplitude dos serviços, da escala operacional, dos controles de segurança e da capacidade de trabalhar em ambientes de máquinas virtuais e nuvem.
Os provedores estão cada vez mais combinando o gerenciamento de máquinas virtuais e Kubernetes em um plano operacional compartilhado. A IBM anunciou em outubro de 2026 que estava incorporando o Red Hat OpenShift Virtualization na IBM Infrastructure, oferecendo aos clientes um caminho nativo em Kubernetes para operaões de máquinas virtuais. A Rackspace Technology lançou o Rackspace Cloud no VMware Cloud Foundation 9.1 em agosto de 2026 como uma plataforma multilocatária gerenciada para operações de máquinas virtuais e Kubernetes. A Kyndryl e a Microsoft expandiram as soluções de soberania em julho de 2026 para ajudar as empresas a projetar e operar arquiteturas alinhadas com as obrigações de residência de dados do GDPR, DORA e NIS2. Esses movimentos mostram que o gerenciamento de infraestrutura, as plataformas de aplicações e a entrega de conformidade estão se tornando mais estreitamente vinculados.
A observabilidade orientada por inteligência artificial é outra área de diferenciação competitiva no Mercado de Serviços Gerenciados de Virtualização de Servidores, especialmente para provedores que apoiam compromissos exigentes de disponibilidade. A Nutanix anunciou o Service Provider Central em abril de 2026 para oferecer aos provedores de serviços um plano de controle compartilhado para múltiplos ambientes de clientes em infraestrutura comum. A Citrix e a HPE também anunciaram planos em junho de 2026 para avançar o Citrix Desktop como Serviço no GreenLake da HPE para organizações com requisitos de soberania de dados e regulatórios. Nenhuma participação de mercado combinada é fornecida para as principais empresas, portanto, uma pontuação de concentração não pode ser atribuída a partir dos dados disponíveis sem estimar suas posições.
Líderes do Setor de Serviços Gerenciados de Virtualização de Servidores
-
Accenture plc
-
Atos SE
-
Cisco Systems, Inc.
-
Fujitsu Limited
-
DXC Technology Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Virtualização de Servidores Empresas cobertas neste relatório
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- HCLTech
- IBM Corporation
- Kyndryl, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Nutanix, Inc.
- Oracle Corporation
- Rackspace Technology, Inc.
- Red Hat, Inc.
- Tata Consultancy Services Limited
- VMware by Broadcom
- Wipro Limited
- Amazon Web Services, Inc.
- Google LLC
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Virtualização de Servidores
- Outubro de 2026: A IBM anunciou a incorporação do Red Hat OpenShift Virtualization diretamente na IBM Infrastructure, coincidindo com a Red Hat ser nomeada Líder em Plataformas de Virtualização de Servidores por uma importante empresa de análise. O anúncio posiciona a IBM para oferecer um caminho de virtualização gerenciada nativo em Kubernetes para empresas que migram de arquiteturas tradicionais de máquinas virtuais, aprofundando sua participação em contratos de infraestrutura gerenciada híbrida.
- Julho de 2026: A Kyndryl e a Microsoft anunciaram a expansão do Kyndryl Sovereignty Solutioning combinado com as capacidades do Microsoft Sovereign Cloud, permitindo que as empresas projetem, construam e operem arquiteturas em nuvem alinhadas com as obrigações de residência de dados do GDPR, DORA e NIS2. A oferta abrange a nuvem pública Azure e a nuvem privada Azure Local em modelos de implantação conectados e desconectados.
- Junho de 2026: A Citrix e a HPE anunciaram planos para aprofundar sua colaboração estratégica, com foco inicial na entrega do Citrix Desktop como Serviço no GreenLake da HPE para organizações que enfrentam requisitos de soberania de dados e regulatórios, combinando controle local com um modelo operacional de consumo em nuvem.
- Agosto de 2025: A Nutanix assinou um contrato de longo prazo com a Finanz Informatik, o provedor central de serviços de TI para o Grupo Financeiro das Caixas Econômicas da Alemanha, atendendo 50 milhões de clientes. A Finanz Informatik migrará suas máquinas virtuais Windows e Linux para o Nutanix AHV ao longo de 2 anos.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Virtualização de Servidores
Os Serviços Gerenciados de Virtualização de Servidores compreendem uma solução de tecnologia da informação terceirizada na qual um provedor de serviços especializado implanta, configura, monitora e mantém uma infraestrutura de servidores virtualizada, utilizando hipervisores para particionar hardware físico em máquinas virtuais isoladas em nome de uma organização cliente.
O Relatório do Mercado de Serviços Gerenciados de Virtualização de Servidores é Segmentado por (Operações Virtuais Gerenciadas e Gestão do Ciclo de Vida, Operações de Segurança, Monitoramento e Conformidade de Infraestrutura Virtual, Serviços de Migração, Refatoração e Consolidação, Recuperação de Desastres Virtual Gerenciada, Otimização e Engenharia de Plataforma, Serviços de Backup, Recuperação de Desastres e Continuidade de Negócios, e Outros Tipos de Serviço), Modelo de Implantação (Local, Nuvem Privada, Nuvem Híbrida e Nuvem Pública), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, Serviços Bancários, Financeiros e de Seguros [BFSI], Saúde e Ciências da Vida, Manufatura e Automotivo, Governo e Setor Público, Varejo e Comércio Eletrônico, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações Virtuais Gerenciadas e Gestão do Ciclo de Vida |
| Operações de Segurança, Monitoramento e Conformidade de Infraestrutura Virtual |
| Serviços de Migração, Refatoração e Consolidação |
| Recuperação de Desastres Virtual Gerenciada, Otimização e Engenharia de Plataforma |
| Serviços de Backup, Recuperação de Desastres e Continuidade de Negócios |
| Outros Tipos de Serviço |
| Local |
| Nuvem Privada |
| Nuvem Híbrida |
| Nuvem Pública |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Saúde e Ciências da Vida |
| Manufatura e Automotivo |
| Governo e Setor Público |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Operações Virtuais Gerenciadas e Gestão do Ciclo de Vida | |
| Operações de Segurança, Monitoramento e Conformidade de Infraestrutura Virtual | ||
| Serviços de Migração, Refatoração e Consolidação | ||
| Recuperação de Desastres Virtual Gerenciada, Otimização e Engenharia de Plataforma | ||
| Serviços de Backup, Recuperação de Desastres e Continuidade de Negócios | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Local | |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Nuvem Pública | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Automotivo | ||
| Governo e Setor Público | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços Gerenciados de Virtualização de Servidores?
O Mercado de Serviços Gerenciados de Virtualização de Servidores está projetado para aumentar de 14,82 bilhões de USD em 2026 e 16,34 bilhões de USD em 2027 para 23,38 bilhões de USD até 2032, a um CAGR de 7,43%.
Qual tipo de serviço lidera os serviços gerenciados de virtualização de servidores?
Operações Virtuais Gerenciadas e Gestão do Ciclo de Vida lidera com 34,23% de participação de receita em 2026, abrangendo provisionamento, aplicação de patches, gestão de capacidade e atividades do ciclo de vida.
Por que as empresas estão adotando serviços de virtualização gerenciada híbrida?
A Nuvem Híbrida apoia o controle de cargas de trabalho críticas enquanto permite o uso de nuvem pública para inteligência artificial, aplicações em contêineres e cargas de trabalho sensíveis a custos. Detinha 39,63% de participação em 2026.
Qual grupo de clientes está se expandindo mais rapidamente na virtualização gerenciada de servidores?
As PMEs estão projetadas para expandir a um CAGR de 8,91% até 2032, à medida que as ofertas gerenciadas padronizadas reduzem o custo de acesso ao suporte operacional, de backup e de segurança.
Qual setor do usuário final tem a expansão projetada mais rápida?
Saúde e Ciências da Vida está projetado para expandir a um CAGR de 9,17% até 2032, sustentado por cargas de trabalho de telessaúde, armazenamento de imagens médicas e necessidades de proteção de dados.
Qual região tem o maior CAGR projetado?
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,34% até 2032, sustentada pelo desenvolvimento e modernização de infraestrutura na Índia, Japão, Coreia do Sul, Austrália e Sudeste Asiático.